نموذج مباراة توظيف المتصرفين من الدرجة الثانية - وزارة الفلاحة والصيد البحري 2024 - الافتحاص ومراقبة التدبير
باختصار
هذا نموذج امتحان كتابي سابق لمباراة متصرف من الدرجة الثانية لدى وزارة الفلاحة والصيد البحري والتنمية القروية والمياه والغابات (08/09/2024)، منشور على وظيفة إنفو للاطلاع والتحميل المجاني بصيغة PDF.
- الجهة المنظمة
- وزارة الفلاحة والصيد البحري والتنمية القروية والمياه والغابات
- الدرجة
- متصرف من الدرجة الثانية
- التخصص
- الافتحاص ومراقبة التدبير
- الدورة
- 08/09/2024
- عدد الصفحات
- 5
- لغة الأسئلة
- الفرنسية
- التصحيح
- غير متوفر بعد
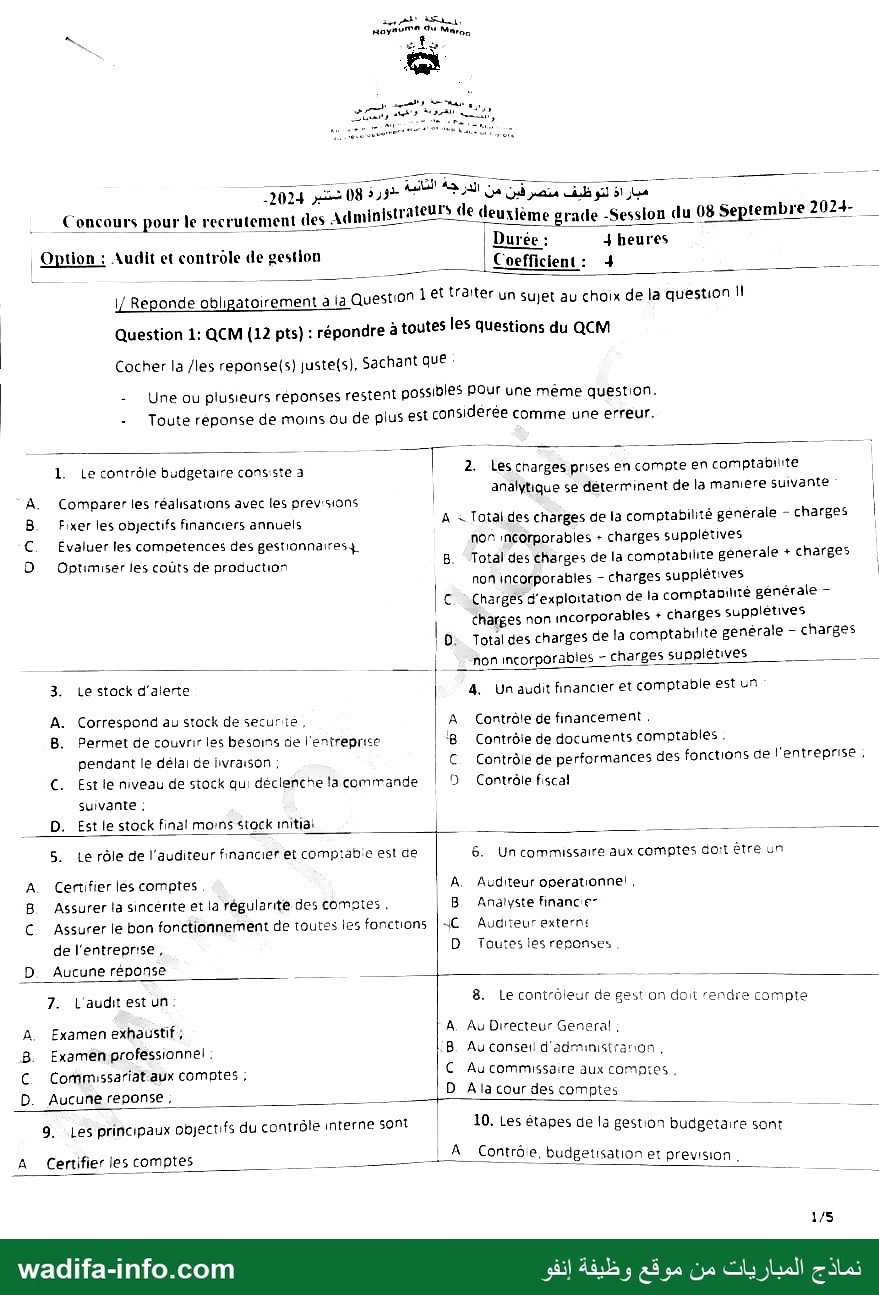
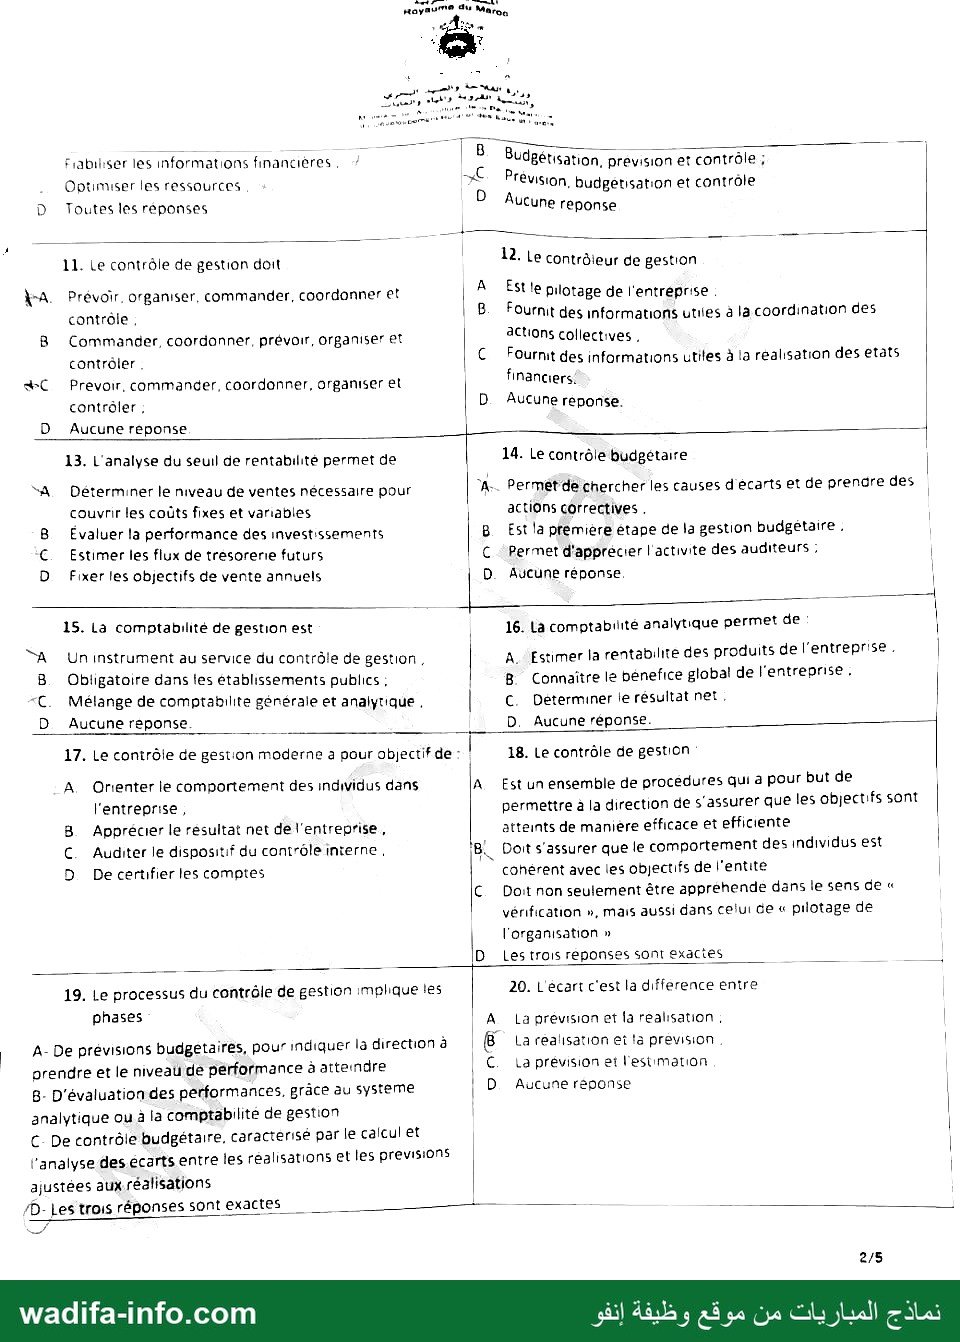
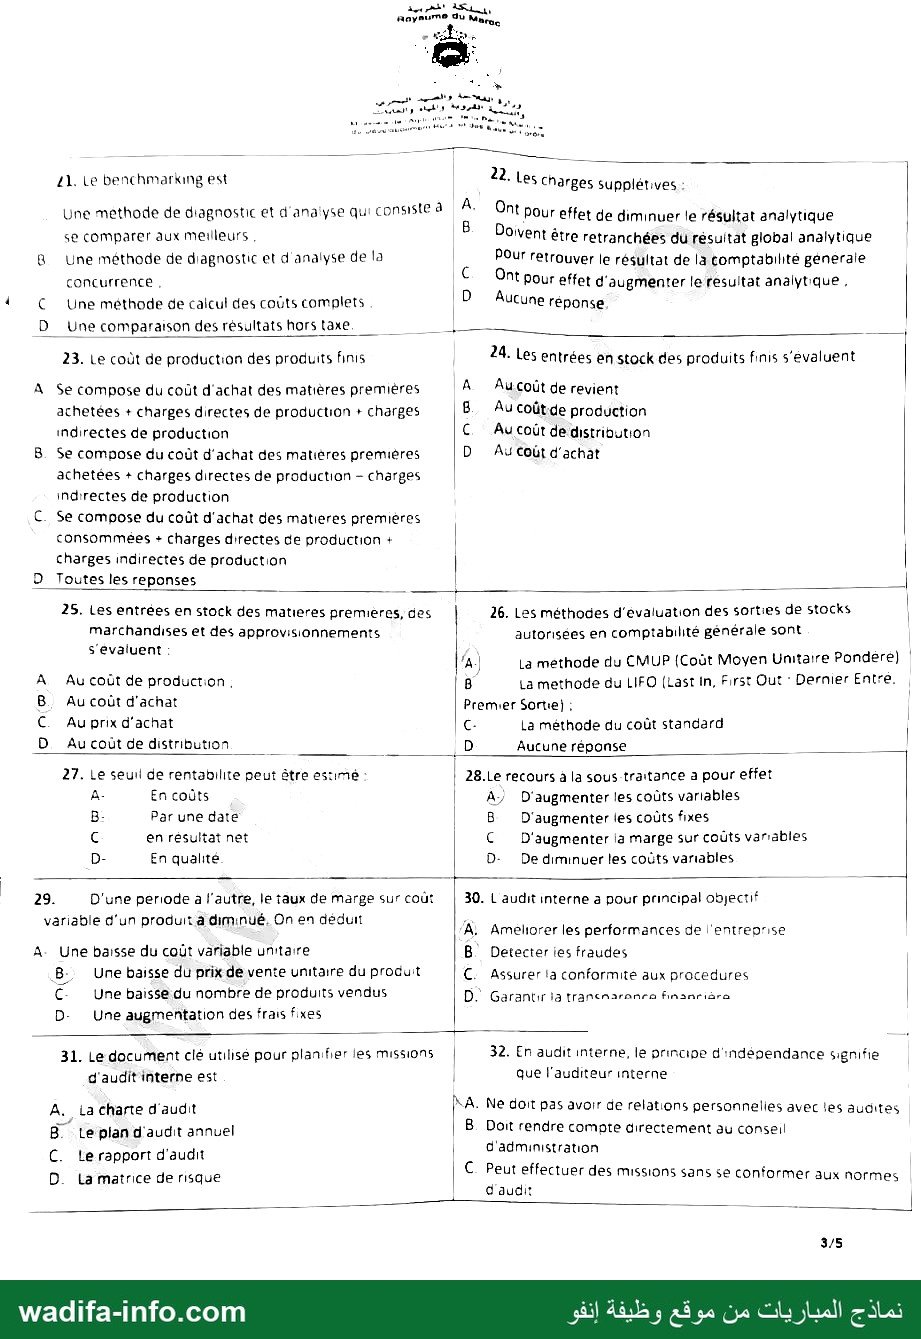
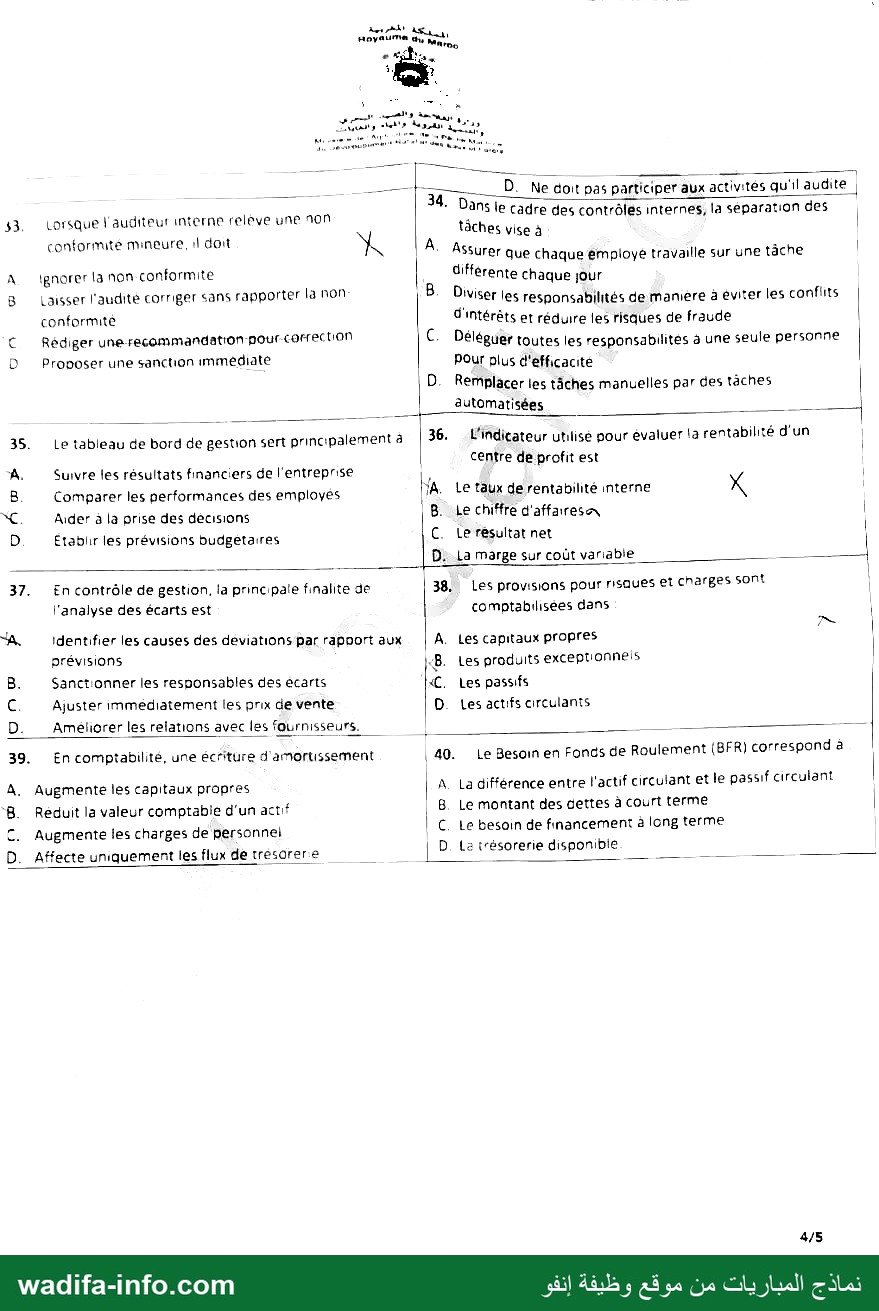
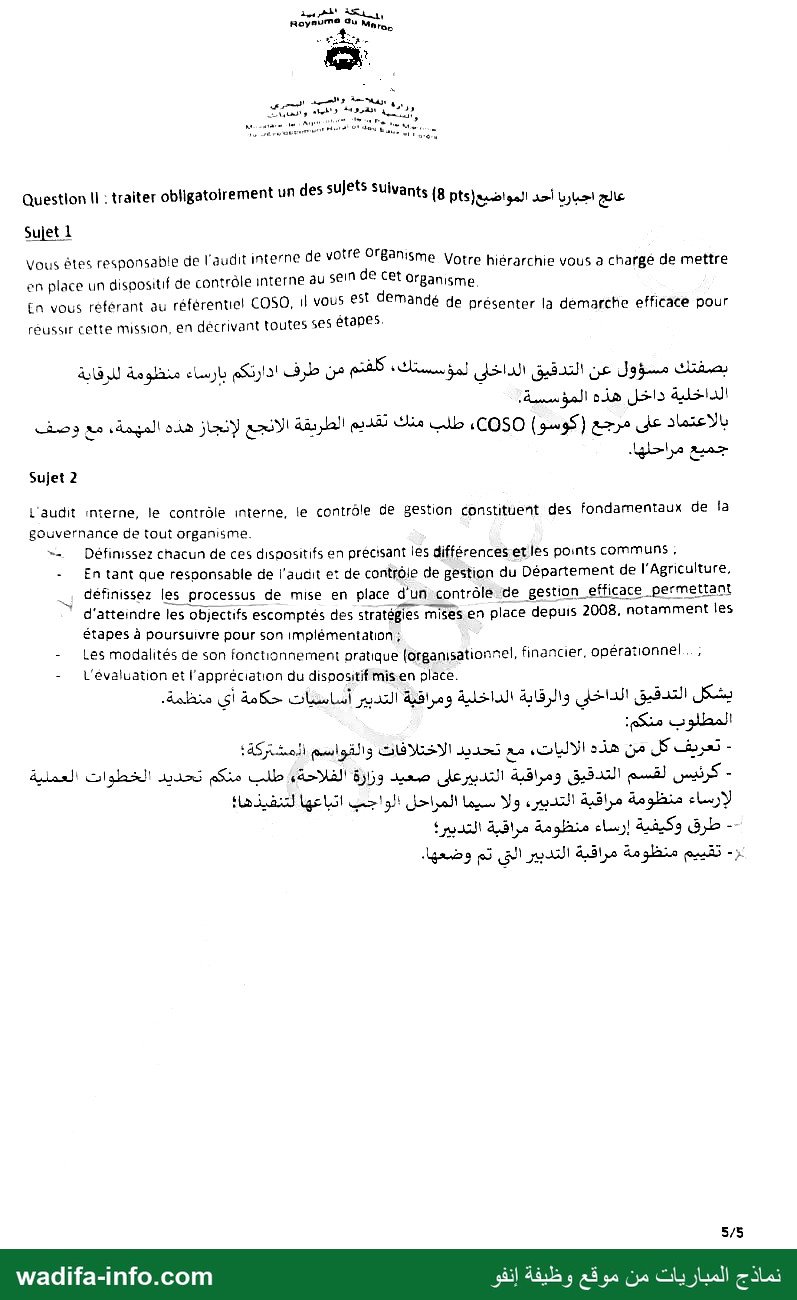
الاختبار الكتابي (4 ساعات، المعامل 4) لمباراة توظيف متصرفين من الدرجة الثانية بوزارة الفلاحة، اختيار الافتحاص ومراقبة التدبير، دورة 8 شتنبر 2024: سؤال أول إلزامي من أربعين سؤالا متعدد الاختيارات (12 نقطة)، وسؤال ثان بموضوعين للاختيار حول إرساء جهاز للمراقبة الداخلية وفق مرجع COSO، والتدقيق الداخلي والحكامة بالإدارة. خمس صفحات عليها أجوبة المترشح. تنبيه: النسخة تحمل علامات مترشح على بعض الأجوبة.
📄 صفحات النموذج (5)
تابع تحضيرك:
📄 نماذج مباريات متصرفين من الدرجة الثاني…
📄 نموذج مباراة توظيف متصرف من الدرجة الث…
📄 نموذج مباراة توظيف متصرف من الدرجة الث…
🔎 مباريات متصرف من الدرجة الثانية المفتوحة
💰 راتب متصرف من الدرجة الثانية
📝 نص أسئلة النموذج (مستخرج آلياً من الصفحات الممسوحة)
استُخرج هذا النص آلياً من صور الامتحان وقد يحتوي على أخطاء في القراءة — الصور أعلاه هي المرجع.
au AS SL,
84 لتصووير 07 AU Mao
2024 شتنبر 08 557 A مباراذ لتوظيف متصرفين من الدرجه
Concours pour le recrutement des Administrateurs de deuxièm e grade -Session du 08 Septembre 2024
= Durée : 4 heures
Option :. :0 "5 | Er
1 Audit et controle de gestion _ | Coefficient: 4 Ro
لا Reponde obligatoirement a la Question 1 et traiter un sujet au choix de la question ١١
Question 1: QCM (12 pts) : répondre à toutes les questions du QCM
Cocher la /les réponse(s) juste(s), Sachant que :
- Une ou plusieurs réponses restent possibles Pour une même question.
-__ Toute reponse de moins ou de plus est considérée comme une erreur.
L. Le contrôle budgetaire consiste 3 1 2. Les charges prises en compte en comptabiite
à analytique se déterminent de la maniere suivante
À. Comparer les réalisations avec les prev's1ons | |
B. Fixer les objectifs financiers annuels A - Total des charges de la comptabilité generale - charges |
C. Evaluer les competences des gestionnaires£ non ncorporables + charges supplétives
D Optimiser les coûts de production B. Total des charges de la comptabilite generale + charges
non incorporables - charges supplétives
| C Charges d'exploitation de la comptaniliré genérale -
Charges non incorporables + charges suppletives
D: Total des charges de la comptabilite genérale - charges
تم = _ non incorporabies - charges supnlètives ا
3. Le stock d'alerte 4. Un audit financier et comptable est un
A. Correspond au stock de securite, | A Contrôle de financement.
B. Permet de couvrir les besoins die l'entreprise 08 Contrôie de documents comptables .
pendant le delai de livraison ; | C Contrôle de performances des fonctions de l'entreprise ,
€. Est le niveau de stock qu: déclenche la commande 0 Contrôle fiscal
suivante :
D. Est le stock final morns stock initiai
5. Le rôle de l'auditeur financier et comp'abie est de 6. Un commissaire aux comptes dort être un
A. Certifier les comptes. À. Auditeur 0067310006
B Assurer la sincérite et la régularité des 6000185 ٠ 8 Anaïyste finance”
C Assurer le bon fonctionnement de toutes les fonctions JC Auditeur externs
de l'entreprise, D Toutes les reponses
D__ Aucune réponse 1 083 ِ 0
7. ا 3001 85]: 8. Le contrüieur de gest on doit rendre compte
A. Examen exhaustif; A. Au Directeur General .
8. Examenprofessionnel : B. Au conseil d'adrmainistranion,
C Commissariat aux comptes ; € Aucommissaire aux comptes ,
D. Aucune reponse; ا DA la cour des comptes
9. Les principaux objectifs du contrôle interne sont 10. Les étapes de la gestion budgetaire sont
A Certifier les comptes ا د .د ا ا 0 Contrôe, budgetisation et 018015108 .
wadifa-info.com نماذج المباريات من موقع وظيفة إنفو
Royaume 44 Marge,
Fiabuhser les informa f £ ml E | Budgétissts 77 بطي |
abui: ations financières. c Bétisation, prevision et contrôle ;
Oobumuser les ressources © Prevision, budgetisation et controle
D Toutes les reponses 0 Aucune reponse
== = a " هر
9 ااا يا ااه ببسي
11. Le contrôle de gestion doit 12. Le contrôieur de gestion
حل Prévoir. orgamiser, commander, coordonner et | À Estle pilotage de l'entreprise .
contrôle ٠ | 8. Fournit des informations uties à 13 coordination des
B Commander, coordonner, prévoir, organiser et | actions collectives ,
contrôler. € Fournit des informations utiles à la realisation des etats
&C Prevoir, commander, coordonner, organiser et financiers.
contrôler : | D Aucune reponse.
كا لللببريس> + + جا ل نا |
13. L'analyse du seuil de rentabilité permet de | 14. Le contrôle budgétaire |
“A Déterminer le niveau de ventes nécessaire pour | A. Permét de chercher les causes d'écarts et de prengre des
couvrir les coûts fixes et variables actions correctives .
8 Evaluer la performance des investissements | B Est la première étape de la gestion budgétaire.
€ Estimer les flux de tresorerie futurs ١ ©. Permet d'apprécier l'activite des auditeurs ; |
D Fixer les objectifs de vente annuels | D. Aucune réponse. |
15. Là comptabilité de gestion est | 16. La comptabiité analytique permet de : |
À Un instrument au service du contrôle de gestion, | A. Estimer la rentabilité des produits de l'entreprise . |
: Obligatoire dans les établissements publics : | B Connaitre le benefice global de l'entreprise.
. Mélange de comptabilite générale et analytique ٠ | C. Determuner le résultat net. |
D Aucune reponse. D. Aucune réponse
oo s _ À L ———_ حيتت
17. Le contrôle de gestion moderne à pour objectif de : | 18. Le contrôle de gestion |
A. Orrenter le comportement des individus dans A Est un ensemble de procedures qui à pour but de
l'entreprise, permettre à la direction de s'assurer que les objectifs sont |
8 Apprécier le resultat net de l'entreprise, atteints de maniere efficace et efficiente |
C. Auditer le dispositif du contrôle interne, 181 Doit s'assurer que le comportement des individus est |
D De certifier les comptes cohérent avec les objectifs de l'entite
€ Doit non seulement être apprehende dans le sens de «
vérification », mais aussi dans celui Ge « pilotage de
| l'organisation »
A D Les trois reponses sont exactes
19. Le processus du contrôle de gestion implique les 20. L'ecart c'est la difference entre
hases |
0 A قا prévision et la realisation.
| A- De prévisions budgetaires, pour Indiquer là direction à 8 La realisation ei là prevision . |
orendre et le niveau de performance à attendre | €. La prévision et l'estimation
8- D'évaluation des performances, râce au systeme | D Aucune reponse
p 8 | ا
analytique ou à la comptabilite de gestion |
ع De contrôle budgétaire, caracterisé par le calcul et |
l'analyse des écarts entre les réalisations et عا 5 |
ajustées aux réalisations | |
/D- Les trois réponses sont 636165 RE
0 جا
: ضة smtp
AU ee وف وام
EE — — — — ——————— 2ة|[2727ا2ة a RS _ كم .م ——
Le benchmarking est 22. Les Charges supplétives : | .41
Une methode de diagnostic et d'ana'yse qui consiste à : Ont Pour effet de diminuer le résultat analytique |
se comparer aux 07611181015 . Doivent être retranchées du résuitat global analytique
Une méthode de diagnostic et d'analyse de la . POur retrouver le résultat de la comptabilite generale | &
concurrence . Ont pour effet d'augmenter le resultat analytique .
Une méthode de calcul des coûts complets 9 Aucune réponse © 4
D Une comparaison des résultats hors taxe. 000 ES
Le coût de production des produits finis 24. Les entrées en stock des produits finis s'evaluent | .23
A Se compose du coût d'achat des matières premières A Aucoût de revient
achetées + charges directes de production + charges 8 Aucoûtde production
indirectes de production 6 Au coût de distribution
Se compose du coût d'achat des matières premières D Aÿ coût d'achat .8
achetées + charges directes de production - charges
indirectes de production
C. Se compose du coût d'achat des matieres premieres |
consommées + charges directes de production + |
charges indirectes de production | |
D Toutes les reponses | |
ْ تسب TE دج ا 0651858999289 4
Les entrées en stock des matieres premieres, des | 26. Les méthodes d'évaluation des sorties de stocks | .25
marchandises et des approvisionnements autorisées en comptabilité générale sont
ا 1 4 : 617810601 5
‘A: La methode du CMUP (Coût Moyen Unitaire Pondéré) |
À Au coût de production, 8 La methode du LIFO (Last in, First Out : Dernier Entre. |
B. Au coût d'achat Premier Sortue) :
Au prix d'achat C- La méthode du coût standard | ©
ا D Aucune réponse ا : D Au coût de distribution
Le seuil de rentabilite peut être estimé : | 28.Le recours à la sous traitance a pour effet .27
A- En coûts | À D'augmenter les coûts variables
B- Par une date | B D'augmenter les coûts fixes
en résultat net C D'augmenter ia marge sur coûts varrables €
D- En qualité D- De diminuer les coûts variables
a a a a ee EE |
D'une periode a l’autre, le taux de marge sur cout 30. L'audit interne a pour principal objectif .29
risble d'un produit à diminué. On en déduit : :
A. Amelorer les performances de 01760756 ٍ عن ساد Vase
A. Une baisse du coût variable unitaire B Detecteries fraudes
Une baisse du prix de vente unitaire du proûuit C. Assurer ia conformité aux procedures .8
tranenaronra finsariära | وا C- Une baisse du nombre de produits vendus D. Garanûr
D- Une augmentation des frais fixes
Le document clé utilise pour planifier les missions | 32. En audit interne, le principe d'indépendance signifie .31
d'audit interne est que l'auditeur interne
A. La charte d'audit A. Ne doit pas avoir de relations personnelies avec les aucites
Le plan d'audit annuel | B Doit rendre compte directement au conseil 87
C. Le rapport d'audit ١-8000 000
D: 320660 | C. Peut effectuer des missions sans se conformer aux normes
١ d'audit |
ل اس لس
| بي ل —— لي تحت لبت
نماذج المباريات من موقع وظيفة إنفو wadifa-info.com
Cr الس م
doit pas participer aux activites qu'il audite | ب 7 سسسب 083
٠ Vans le des contrôlés in! ation des
des contrôles internes, la separatio | ب فاه 100 Lorsque l'auditeur interne reléve une .43
vise | 35
| * و À. لا conformité mineure, 1 dont
Surer que chaque employée travaille sur une tâche :
A ignorer la non conformite | différente chaque jour
Laisser l'audite corriger sans rapporter la RON: B. Diviser les responsabilités de maniere à éviter les conflits | 3
conformité | d'intérêts et réduire les risques de fraude
C Rédiger une-recommandation pour Cofrectian C._ Déléguer toutes les responsabilites à une seule personne |
D Proposer une sanction immediate Pour plus d'efficacité
D. Remplacer les tâches manuelles par des tâches | |
ES TE -_
Le tableau de bord de gestion sert principalement à | 36. L'indicateur unlise pour évaluer la rentabilité d'un | .35
centre de profit est |
À. Suivre les résultats financiers de l'entreprise 8 |
B. Comparer les performances des employés DA. Le taux de rentabilité interne X
chiffre d'affaires عا .8 NC. Aider à la prise des decisions
D. Etabhir les prévisions budgetarres C. Le resultat net |
marge sur coût variable —- مله ل 00 ذم
En contrôle de gestion, la principale finalite de 38. Les provisions pour risques et charges sont .37
l'analyse des écarts est 000013515665 5
و3 a
A. identifier les causes des deviations par rapport aux | À. Les capitaux propres
prévisions B. Les produits exceptionneis |
B. Sanctionner les responsables des ecarts <C. Les passifs
GC: Ajuster immediatement les prix de vente D. Les actifs circulants
اا اس D. Amehorer les relations avec les fournisseurs. nn
En comptabilité, une écriture d'amortissement | 40. Le Besoin en Fonds de Roulement (BFR) correspond à | .39
A. Augmente les capitaux propres | À La différence entre l'actif circulant et le passif circulant |
Reduit la valeur comptabie d'un actif | B. Le montant des dettes à court terme | .8‘
ا 4 C. Augmente les charges de personnel | Cité besain de financement
سج طحا تبتت7ج بي ل ل D. Affecte uniquement les flux de tresorer e | D Le trésorerie disponibie
نماذج المباريات من موقع وظيفة إنفو wadifa-info.com
EX م
2 متش 0
615
عالج اجباريا أحد المواضيع(065 8{ Question Il : traiter obligatoirement un des su) Uivants
Sujet 1
Vous êtes responsable de l'audit interne de votre 016301506 Votre hiérarchie vous à chargé de mettre
en place un dispositif de contrôle interne àu sen de Cet organisme.
£n vous référant au référentiel 050, ١١ vous est demandé de présenter la demarche efficace pour
réusar cette mission, en décrivant toutes 5 étapes.
OT. ِ ل ٠ التدقة 4 s تك à < 0 0 : ab & &
بصفتك مسؤول عن التدقيق الداخلي لمؤسستك؛ كلفتم من طرف ادارتكم بارساء منظومة للرقابة
الداخلية داخل هذه المؤسسة.
ai.tl: e\ L ! اي 0 : 7 : = 8
جميع مراحلها.
Sujet 2
L'audit snterne, le contrôle interne, le controle de gestion constituent des fondamentaux de 3
gouvernance de tout organisme.
Définissez chacun de ces dispositifs en precisant les différences et les points communs , =+
En tant que responsable de l'audit et de contrôle de gestion du Département de | Agriculture, -
définissez les processus de mise en place d'un contrôle de gestion efficace permettant ,_
جحت سي = محم : +“
d'atteindre les objectifs escomptés des stratégies mises en place depuis 2008, notamment les
étapes à poursuivre pour son implémentation ; |
Les modalités de son fonctionnement pratique (organisationnel, financier. opérationnel, _-
L'évaluation et l'appréciation du dispositif mis.en place. -
يشكل التدقيق الداخلي والرقابة الداخلية ومراقبة التدبير أساسيات حكامة أي منظمة.
- تعريف كل من هذه الاليات. مع تحديد الاختلافات والقواسم المشتركة؛
- كرئيس لقسم التدقيق ومراقبة التدبيرعلى صعيد وزازة الفلاحة» طلب منكم تحديد الخطوات العملية
لإرساء منظومة مراقبة التدبير؛ ولا سيما المراحل الواجب اتباعها لتنفيذها؛
- طرق وكيفية إرساء منظومة مراقبة التدبير؛
:ز- تقييم منظومة مراقبة التدبير التي تم وضعها.
æ lai المباريات من موقع وظيفة إنفو wadifa-info.com
أسئلة شائعة حول هذا النموذج
هل يمكن تحميل هذا النموذج مجاناً؟
نعم. صفحات هذا النموذج (5) متاحة للاطلاع والتحميل مجاناً، وبدون تسجيل أو إنشاء حساب.
هل يتضمن هذا النموذج التصحيح؟
ليس بعد. هذه الصفحة تنشر الأسئلة كما وردت في الامتحان، والتصحيح المقترح يُضاف تدريجياً حسب النماذج.
ما هي الجهة المنظمة والدرجة المعنية بهذا النموذج؟
هذا النموذج من مباراة نظمتها وزارة الفلاحة والصيد البحري والتنمية القروية والمياه والغابات. ويخصّ درجة: متصرف من الدرجة الثانية.
ما هي دورة هذا الامتحان ولغة أسئلته؟
الدورة: 08/09/2024. والأسئلة باللغة الفرنسية.
أين أجد نماذج أخرى لنفس المباراة؟
جمعنا نماذج نفس العائلة في صفحة متصرفين: /نماذج-مباريات/متصرفين، مرتّبة حسب الدورة من الأحدث إلى الأقدم.
💬 ناقش هذا النموذج (0)
شارك إجاباتك أو صحّح التصحيح — إذا كان لديك رأي مختلف حول أي نقطة، اكتبه هنا ليستفيد باقي المترشحين.
لا يوجد نقاش بعد — شارك إجابتك أو سؤالك حول هذا النموذج.
⚠️ ممنوع نشر أرقام الهاتف أو الروابط أو أي عرض مقابل مال — تُحذف هذه المشاركات تلقائياً.
هل تحضّر لهذه المباراة؟
نماذج مشابهة قد تهمّك
نماذج مباريات متصرفين من الدرجة الثانية وزارة الاقتصاد والمالية مع التصحيح
📅 05 يوليوز 2026
نموذج مباراة توظيف متصرف من الدرجة الثانية - وزارة الاقتصاد والمالية 2026 - تخصص العلوم القانونية القانون العام المجراة
📅 05 يوليوز 2026
نموذج مباراة توظيف متصرف من الدرجة الثانية 2026
📅 28 يونيو 2026
نماذج مباريات متصرفين من الدرجة الثانية وزارة الداخلية مع التصحيح
📅 05 أبريل 2026
نموذج مباراة توظيف متصرف من الدرجة الثانية بالسياحة والصناعة التقليدية والاقتصاد الاجتماعي والتضامني 2026
نموذج مباراة توظيف متصرف من الدرجة الثانية بالتعليم العالي والبحث العلمي والابتكار 2026
عرض كل النماذج ←
المصدر: نسخ منشورة على الويب