

نموذج مباراة ولوج المدرسة الكبرى للمعهد العالي للتجارة وإدارة المقاولات ISCAE 2010 - اختبار التسيير والتدبير
⬇️ تحميل PDF الرابط الدائم: wadifa-info.com/نموذج-مباراة/2498
باختصار
هذا نموذج امتحان كتابي سابق لمباراة طالب - السلك العالي (المدرسة الكبرى) لدى المعهد العالي للتجارة وإدارة المقاولات ISCAE (05 يونيو 2010)، منشور على وظيفة إنفو للاطلاع والتحميل المجاني بصيغة PDF مع تصحيح مقترح.
- الجهة المنظمة
- المعهد العالي للتجارة وإدارة المقاولات ISCAE
- الدرجة
- طالب - السلك العالي (المدرسة الكبرى)
- التخصص
- التسيير والتدبير
- الدورة
- 05 يونيو 2010
- عدد الصفحات
- 8
- لغة الأسئلة
- الفرنسية
- التصحيح
- تصحيح مقترح متوفر في هذه الصفحة
📝 نص أسئلة النموذج (مستخرج آلياً من الصفحات الممسوحة)
استُخرج هذا النص آلياً من صور الامتحان وقد يحتوي على أخطاء في القراءة — الصور أعلاه هي المرجع.
LA FH 8
وم امع
ترد 18 زناه
CONCOU RS D’A CCES À LA GRANDE EC OLE DU
ل 5ر1 re و و ال 17 وجو ا ل ريسي يد الو ا ا م مصحمج 7 ام Or al
1 C'ADMIN RO رخ ل ON 3 ES ANTRIEE RASE Le)
7 مر 13 أ mn
fl En GERS nt D LS RES; ا حافت اه ججح ل RE 4
| DA RAT VE ا FAIYXA RAT
SAMEDI 05 JU: N 2810
XV رط( D ا وا
Le 0900 à 15199
Mstitut Supérieur de Commerce et ل "Admis istration des Entreprises
Route de Nouasseur - Km95- pp 814 6 453 Oasis
à & : المباريات € Jai
باريات من موقع وظيفة إنفو
wadifa-info.com
Brad أيه
001100065 DAC ÈS À L'INS 111101 SUPÉRIEUR DE COMMERCI
ET D'ADMINISTR ATIGON DES ENTREPRISES
ÉPREUVE ECR ÎTE
Épreuve de Management أ Gestion d'Enfrenrise
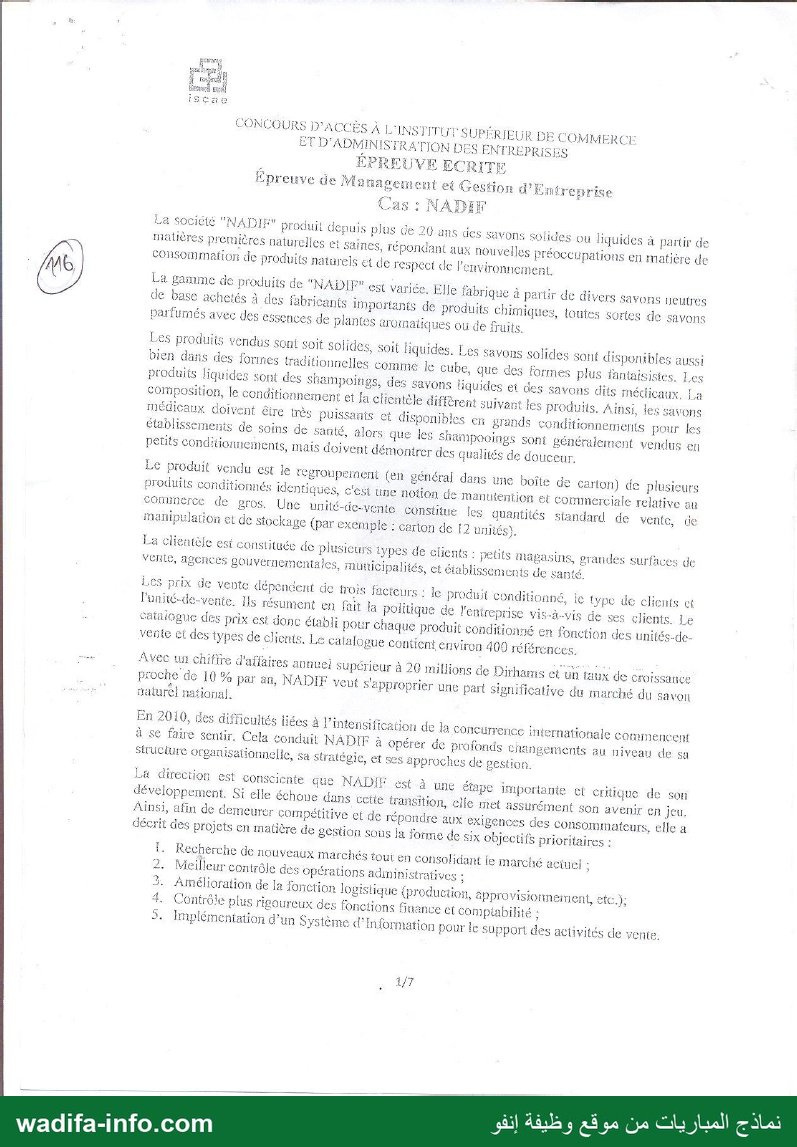
La SOCI(E "NADIF" produit depuis plas Ge 26 ans des Savons 5011065 ou liquides à partir de
matières premières naturclies إن Saines, répondant aux nouvelles PréocCupations en matière de
4 0115011072110: de produits natarels et de respect de l'en ronnenent.
7 La gamme de produits de “NADIF" est variée, Elle fabrique à partir de divers SAVORS ونس
de base achetés à des fabricants inportants de produits chimiques, toutes sortes «ic savons
parfumés avec des 55000065 de plantes 00101181101185 où عل
LES produits vendus sont soit sol ides, soit Hiquides. Les savons solides sont dispunibles aussi
bien dans des formes traditionnelles comme le cube, que des formes Plus fantaisisies. Les
produits liquides sont des Shampoings, des sayons liquides et des savons dits médicaux, La
composition, le conditionnement et Ja clientèle diffèrent suivant tes Produits. Ainsi, les savons
médicaux doivent êire irès puissants et disponibles بن grands conditionnements pour les
établissements de soins de santé, 4lors que les Shampooings sont généralcment vendus en
petits conditionnements, mais doivent démontrer des Qualités dé douceur.
Le produit vendu يو je FÉTOUpernent (en général dans une boîte de carton) de plusieurs
produits conditionnés identiques, c'est une notion de manutention et Commerciale relative au
60000006766 de gros. Une un ié-de-vénte constitue les quantités standard de vente, de
Manipulation et de stockage (par exemple : carton de [2 Unités},
La clientèle est constitués de plusicurs types de clients : pebts magasine, grandes surfaces de
VCRLE, AGCRCES LOUVernementales, municipalités, et établissements de santé.
Les prix de vente dépendent de lois facteurs : le Produit conditionné, ie type de clients ct
l'unité-de-vente. Hs résument en fait la politique de l'entreprise vis.ä.vis de ses clients. Le
s 6810816116 des prix est donc établi pour Chaque produit conditionné En Fonction des unités-de-
18016 ci des types de clients. Le ca lalogue contient environ 409 éférénces.
« Avec un chifire d'affaires avauei supérieur à 20 millions de Dirhams et un taux de 0055
proche de 10 % par an, NADIF veut s'approprier une part Significalive du marché di ١ savoil
dature! national.
En 2010, des difficultés fées à l’intensification de la Concurrence internationale commencent
à se faire sentir. Cela conduit NADIF à Opérer de profonds Changements au niveau de sa
5 عنتا organisationnelte, sa stratégie, et ses approches de gestion.
La direction est consciente que NADIF est à une étape importante et critique de son
développement, Si elle échoue dans cette transition, elle met assurément Son avenir en jeu.
Ainsi, afin de demeurer compétitive ct de répondre aux exigences des consommateurs, cle a
décrit des projets en malière de gestion sous ja jorme de six objectifs prioritaires :
marchés tout en consolidant le marché actuel : لف 110103 Recherche de .أ
2. Meilleur contrôle des opérations adininistratives :
2. Amélioration de وز Jonction logislique {production, äpprovisionnemen etc);
SISFIQUE (] PI À ]
4. Contrôte plus rigoureux des fonctions finance et Comptabilité :
3. Implémentation d'un Système d'information pour 18 support des activités de vente.
ج المباريات من موقع وظيفة إنفو
wadifa-info.com
158 2
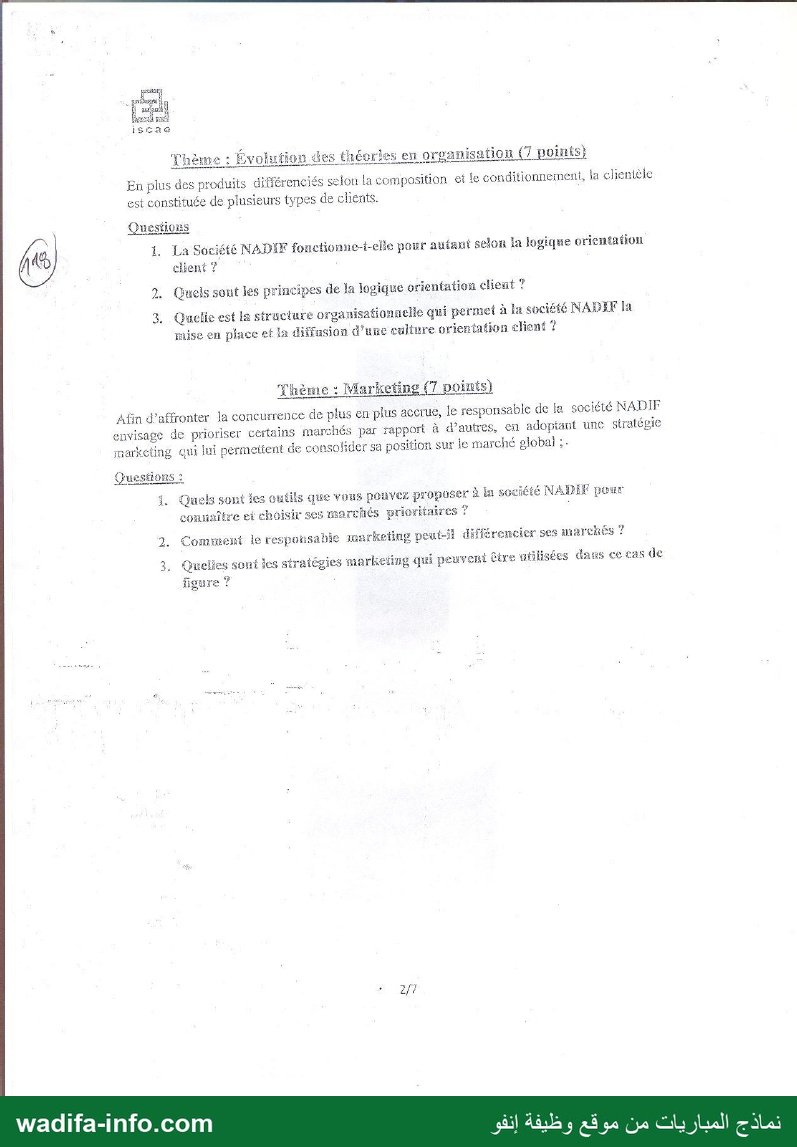
Thème : Évolution des théories en orpanisati on (7 points}
En plus des produits différenciés selou ما composition et ما conditionnement, la clientèle
est constituée de plusieurs types de clients.
à Questions
48 1. La Société NADIF fonctionne-t-elle pour aufant selon la logique orientation
A client ?
2. Quels sont les principes de la logique orientation client ?
3. Quclie est la structure ته nisationnelle qui permet à la société NABIE la
mise en piacce et ها diffusion d'une culture orientation client ?
Thème : Marketing {7 points)
Afin d'affronter la concurrence de plus en plus accrue, le responsable de la société NADIF
envisage de prioriser céstains marchés par rapport à d’autres, en adoptant une stratégie
marketing qui lui permettent de consolider sa position sur le marché global :-
Questions +
1. Quels sont es outils que vous POUVEZ propuser à la société NADEE pour
connaître et choisir ses marchés prioritaires 7 |
2. Comment le respousabie renrketing تسج différencier ses aarchés ?
3. Quelles sont les stratégies marketing qui peuvent Ctre utilisées daus çe cas de
figure ?
wadifa-info.com Ada ca نماذح المداا بات
باريات من موقع وطيقة (دفو | a نماذ
Can)
pére
iscae
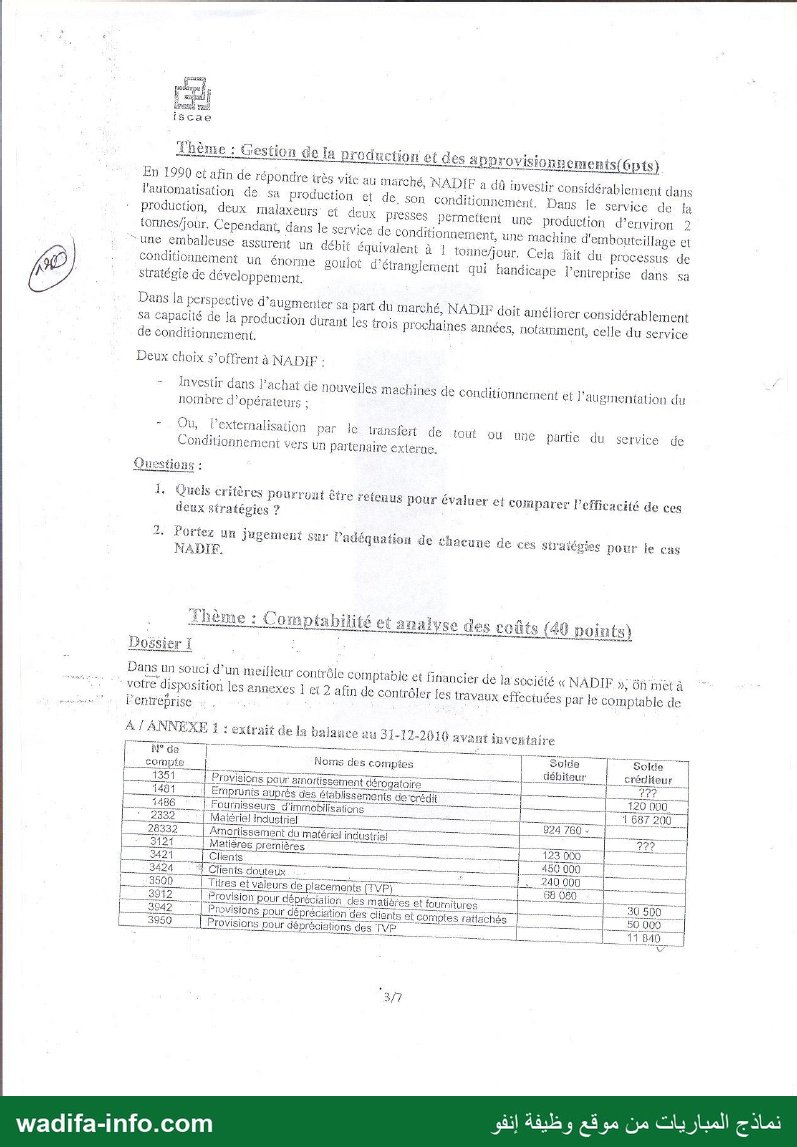
Lhème : Gestion de La production et des approvisionnements( Gps)
En 1990 et afin de répondre très vite au marché, NADIF à dû investir considérablement dans
l'automatisation ds su production et de. son Conditionnement. Dans le service de fa
‘ Production, deux malaxeurs et deux presses Pérmeltent une production d'environ 2
tonnes/four, Cependant, dans le service de conditionnement, ung machine d'embouteillage et
: “une emballeuse assurent un débit équivalent à 1 tonné/jour, Ceja fait du processus de
- Conditicimement ua énorme goulot d'étrangierment qui handicape lentreptise dans sa
/ Stratégie de développement.
Dans la perspective d'augmenter sa part du marché, NADIF doit améliorer considérablement
Sa capacié de la production durant les trois prochaines années, notamment, celle du service
de conditionnement.
Deux choix $’offrent à NADIF : ;
- Investir dans l'achat de nouvelles machines de conditionnement et l'augmentation du
noinbre d'opérateurs ;
- Où, lexternalisation par le transfert de tout ou عم partie du service de
Conditionnement vers un Partenaire externe.
Questions :
1. Quels critères pourrynt être retenus pour évaluer إن comparer l'efficacité de ces
deux stratégies ?
2. Portez un Jugement sur Padéquation de £hacuue de Ces straiégies pour le cas
MADIR.
PI الوا 17705 at لاد : poitta LÀ inf
: Ahème : Comptabilité et ana lyse des roûts {49 points)
Dossier 1 ;
= Dans un souci d'un meilleur contrôle comptable et financier de la société « NADIF »; &ñ met à
du: votre disposition les annexes 1 et 2 afin de contrôler fes travaux effectuées par le comptable de
sms" Pentréfrise
AJ ANNEXE 1 : extrait de la balance au 31-12-2010 avant inventaire
ds | 8 سب |] Soiée Solde |
جح 15000 حا ا الا
F— 3500 | Titres et valeurs de placements 011577 اد ne
39127] Provision pour dépréciation <es matières et Ryrniures TL 0
[3950 LFrovisions pour déprécialions des TVP | 1 11840
ifa-info.com ج المباريات من موقع وظيفة إنفو
wadifa-info.co
م لمم
التي
اليا
iscae
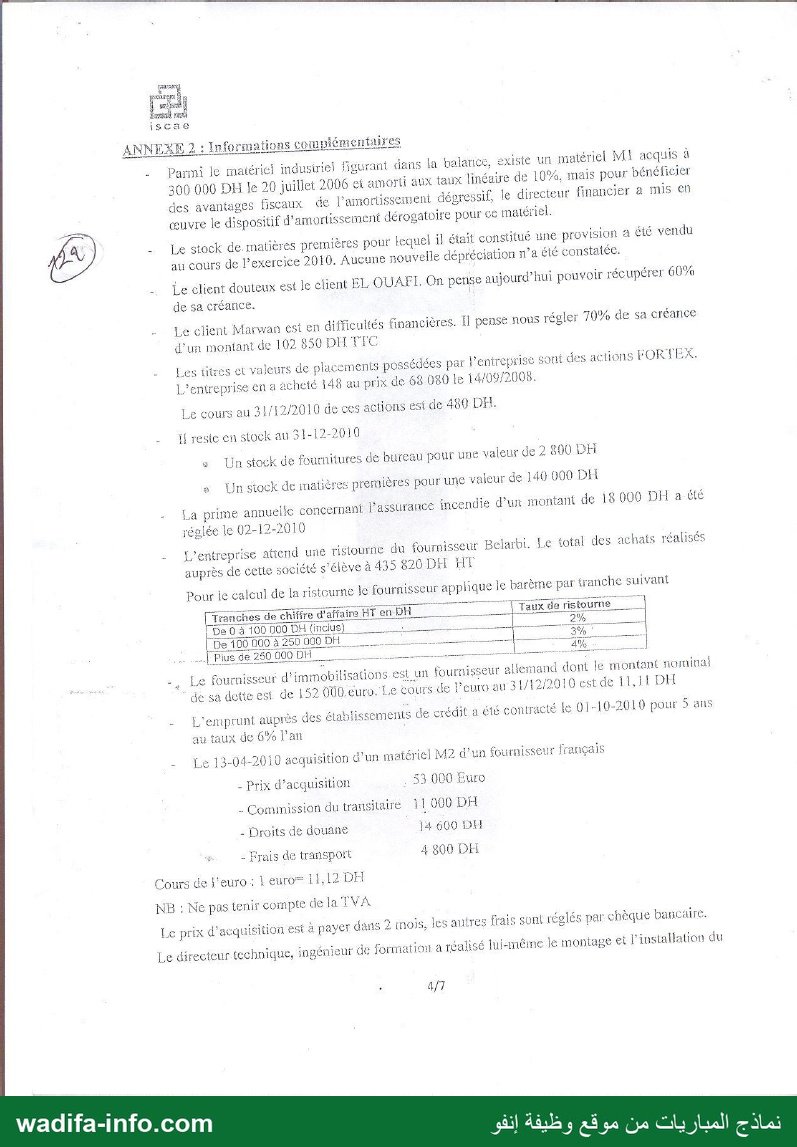
ANNEXE 2 : Informations CO piémentaires
Parmi Je matérici indusiriei figurant dans La balarce, existe un matériel M acquis à =
DH le 20 juillet 2006 ei amorti aux taux linéaire de 10%. mais pour bénéficier 000 300
des avantages fiscaux de l'ainortisseament dépressif, le directeur financier a mis en
matériel. عن œuvre le dispositif d'amort issement dérogatoife pour _
Qu -_ Le stock de. matières premières pour Fequel il était constitué une provision à Été vendu
au cours de exercice 2010. Aucune nouvelle dépréciation n’a été constatée.
Le client douteux est le elient EL QUAFL, On pense aujourd’hui pouvoir récupérer 60%
de sa créance.
Le client Mara est en difficultés financières. 11 pense nous régler 70% de sa créance =
d'un montant de 102 850 DIT FFC
Les titeos et valeurs de placements possédées par l'entreprise sont des ac tions FORTEX.
L'entreprise en a acheté 148 au prix de 68 080 Le 14/09/2008.
Le cours au 31/12/2010 de ces actions est de 489 DHL
en stock au 31-12-20) 0 عاق !1 --
valeur de 2 800 DH 8ن للافتر Un stock de fournitures dé bureau »
Un stock de matières premières pour Une valeur de 140 000 DH »
prime annuelle concernant l'assurance incendie d'ux montant de 18 000 DH a êté ما -
réglée le 02-12 -2010
L'entreprise afiend uñé ristourne du fournisseur Bclarbi. Le total des achats réalisés _-
auprès de cetle société s'élève à 435 820 DH 1 TE
Pour ie calcul de la ristourne le fournisseur applique le barème par {anche suivant
d'affaire HT en Dh TT sie stone | ماد Frcanches de
Re IE 3%, =] ا [Ge 100 000 à 250 000 DH
Le fournisseur d'immobilisations est un fournisseur aliemand dont le montant nosnina ,-
de sa dette est de 152 OÜO.euro. Le eours de euro au 31/12/2010 est de 11,1 1 DH
L'emprunt auprés des étabtissements de crédit a té contracté Le 01-10-2010 pour 3 ans =
au taux de 6% l'an
Le 13-04-2010 acquisition d’un matériel M2 d'un fournisseur français __
Prix d'acquisition 53 000 Euro -
Commission du transitaire 11 000 DA -
Droits de douane 14 609 DE -
Frais de transport 4 800 DH - ;
Cours de l'euro: 1 euro= 11,12 DHI
NB : Ne pos tenir compte de la TVA
Le prix d'acquisition est à payer daus 2 mois, les autres frais sunt réglés par chèque bancaire.
jmême Je montage et l iustallation du ا Le directeur technique, 50861 eur de formation a réalisé
di, à |نة wadifa-info.com
نماذج المباريات من موقع وظيفة إنفو
Les 3
الم ف
قتجعئ
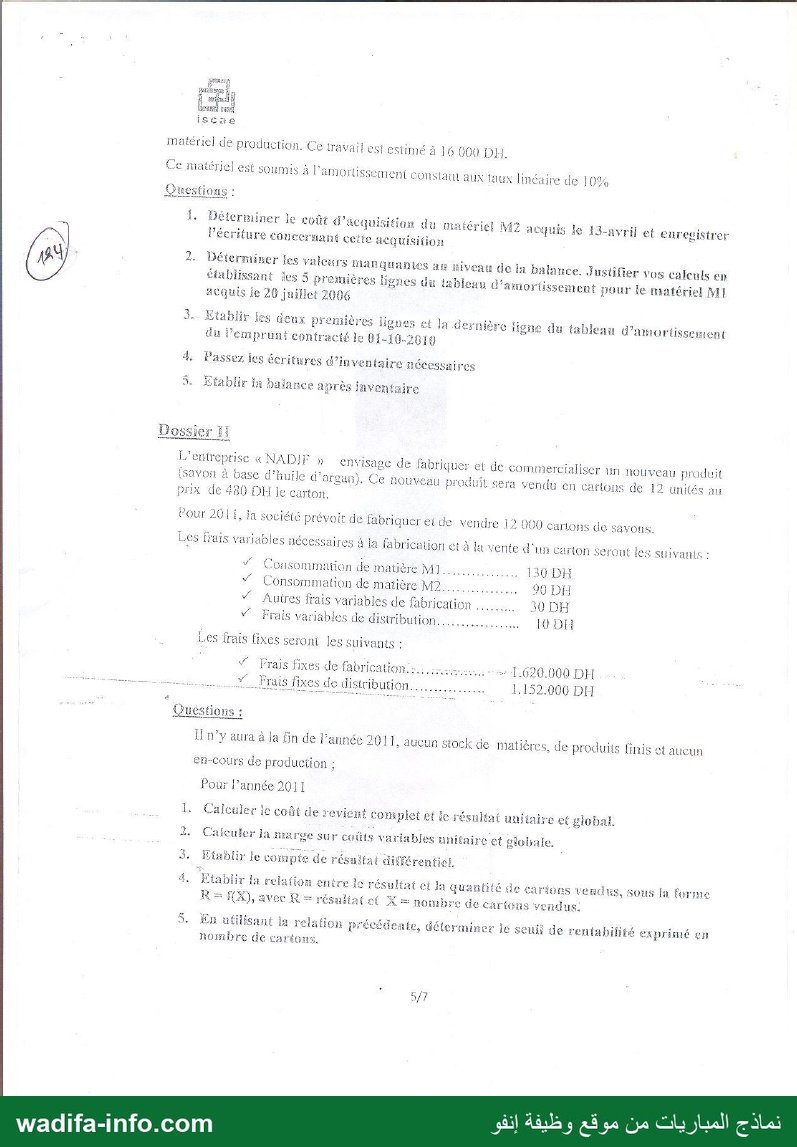
DJ. ون 16 matériel de production. Ce travail est estimé à
Ce matériel est soumis à l'amortissement constat AUX aux Iméaire de 10%
٠. Déterminer Je coût d'acquisition du matériel 2 acquis le 13-nvril et curegistrer
se | Péeriture Lonecruané cette acquisition
Déterminer Jes vateu LS MARQUANLES 48 hiveau de la balance. Justifier vos calculs en .2 1
famortissement pour le matériel M1 ل établissant les 5 premières lignes du 12bleuu
acquis je 26 juillet 2006
du tableau d'amortissement مقع À Etablir fes denx premières ligues et la dernière
du l'emprunt contracté Je 01-10-2619
Passez Îcs écritures din ventaire nécessaires .4
Etablir là bafance anrès javentaire .5
L'entreprise » NADJF » envisage de fabriquer et de commerce ialiser un nouveau produit
Savon à base d'huile d'argan). Ce nouveau produit sera vendu en cattons de 12 unités au
prix de 480 DH Je carton.
ns de savons. بي 000 12 Pour 201108 société prévoir de fabriquer et de vendre
Les frais variables nécessaires 4 la fabrication et à la vente d'un Caron Serout les suivants :
“Consommation de matière M]. RES 136 DH
...اما قال “Consommation de matière
Autres frais variables de fabrication ........... 30 DH
)ا ...جو عل Frais variables
Les frais fixes seront les suivants :
Frais fixes de fabrication: rave 1.620.000 DH
DH 1.152.006 ل كل Frais fixes de .._* :0 1 = :
Quéstions : |
I n’y aura à la fin de année 2011. aucun stock de matières, de produits finis st aucun
de production : 85-0015
Pour l’année 2011
le résultat unitaire cé global. أ Calculer ie coût de revient coripiet .1
Calculer ja Range Sur coûts variables uhitaire et globale. 2
Etablir le coinpte de résuitat différentiel. .3
sous [a forme ,قتا Ja quantité de carions vend ك relation entre de résultat ما Etablir .4
R= FX), avec R = résultat e{ X = nombre de Carions vendus!
ررب S. En utitisant ia relation précédente, Géterminer le senti de rentabilité exprimé
nombre de cartons.
5/7 2
نماذج المباريات من موقع وظيفة pl =
wadifa-info.com
| iscac
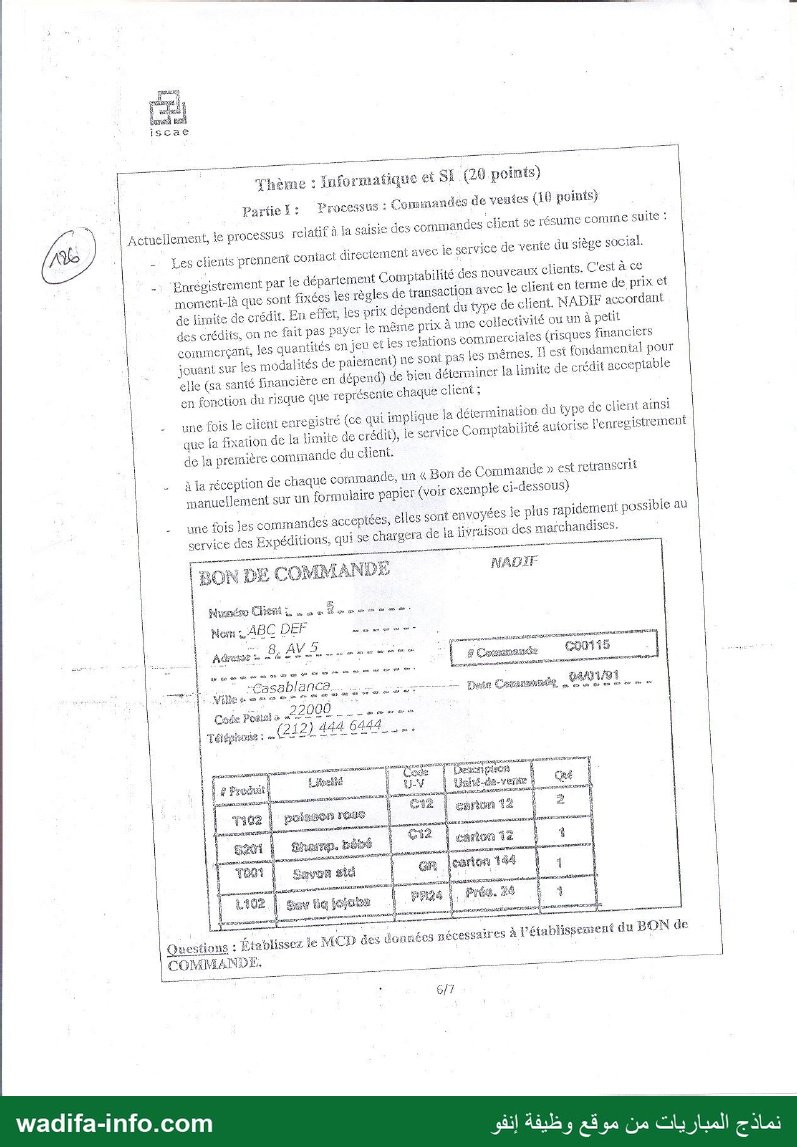
| Chème : Informatique ei 84 (20 points) |
| Partie: Frocessus : Commandes de vestes 00 points} |
à | Aetucilement, le processus relatif à Ja saisie des commandes client se résume comme suite : |
/ 1 | - Les chents prennent contact directement avec ie service de vente du siège social.
| - Enrégistrement par le département Comptabilité des nouveaux clients. C'est à ce
| moment-là que sont fixées les règles de transaction avec le client en terme de prix et
| dc limite de crédit. En € fer, les prix dépendent du {pe de client. NADIF accordant
| des crédits, on ne fait pas Payer le méme prix à une collectivité où un à pelit
| commerçant, 65ل quantités en jeu etles relations commerciales (risques financiers
| jouant sur les modalités de paiement) ne SOR pas les mêmes. 11 أي fondamental pour
| elle (sa santé financière en dépend) de bien déterminer la limite de crédit acceptable
| Mans 1 10
| en fonction du risque ue 7 eprésente chaque client; |
À une fois le client enregistré (ce qui implique la détermination du type de clientainsi أ
| que fa fixation de la limite de crédit}, le service Comptabilité autorise Penregistrement |
| de la première commande du ciient. |
| - à ja réception de chaque comraande, un » Bon 8e Commande » est retranscrit |
| manuellement sûr Un formulaire papier (voir exemple ci-dessous} |
| une fois Jes commandes acceptées, elles sont envoyées je plus rapidement possibie au |
| service des Expéditions, qui se chargera de la livraison des marchandises. |
il po > ES ESS ONE D مدر مو ل |
| [HON DE COMMANDE NADXF |
| | gévenéso Cent mme tmmems me |
| | NomLABC DEF eme |
| die us et 8 AM A : " لجو ماس ات ا
& = sn Agen ner Em ai an ner مما رايلم oi ( à mea L00115 |
; Ë Vies ssabl ANR arroser" Dr CAMES ane |
| 5 3200
| مو Poslsl a 22000 Lee 7 se |
| À و0 à — (212) 444 GARE. |
À Ï تست سيمت سحت سس سم D ال |
| ا 1 عي | ا عمسي ادف |
| peine mn Mat pp SP RMS VIRE DS حيبي ردي ME ERP re AT |
| ووو | polsson veus | 2 0 مسجرضع 2 2 1 |
| Lui يست ممست سي À مسمس TUE |
ا ف مدن الس 4 |
| __ can | Shop اب د اا |
| VON | Savon ati gr. Lesrten 144 1 |
| اليو مي اا لاسي اير |
| ji à 102 À سطوزهز و بجوي mass À, Prés. ف Î 4
| pe ee are : مات همسج منهج برح سمحن |
| LR ا |
Questions : Établissez le MOCD جع données nécessaires à l'établissement du BON de |
COMMANDE. |
5 611
wadifa-info.com 7
ت من موقع وظيفة إنفو ٍ
! نماذ € | لمبار يات من موقع وطيفة
Bey
Sur) زود
iscae
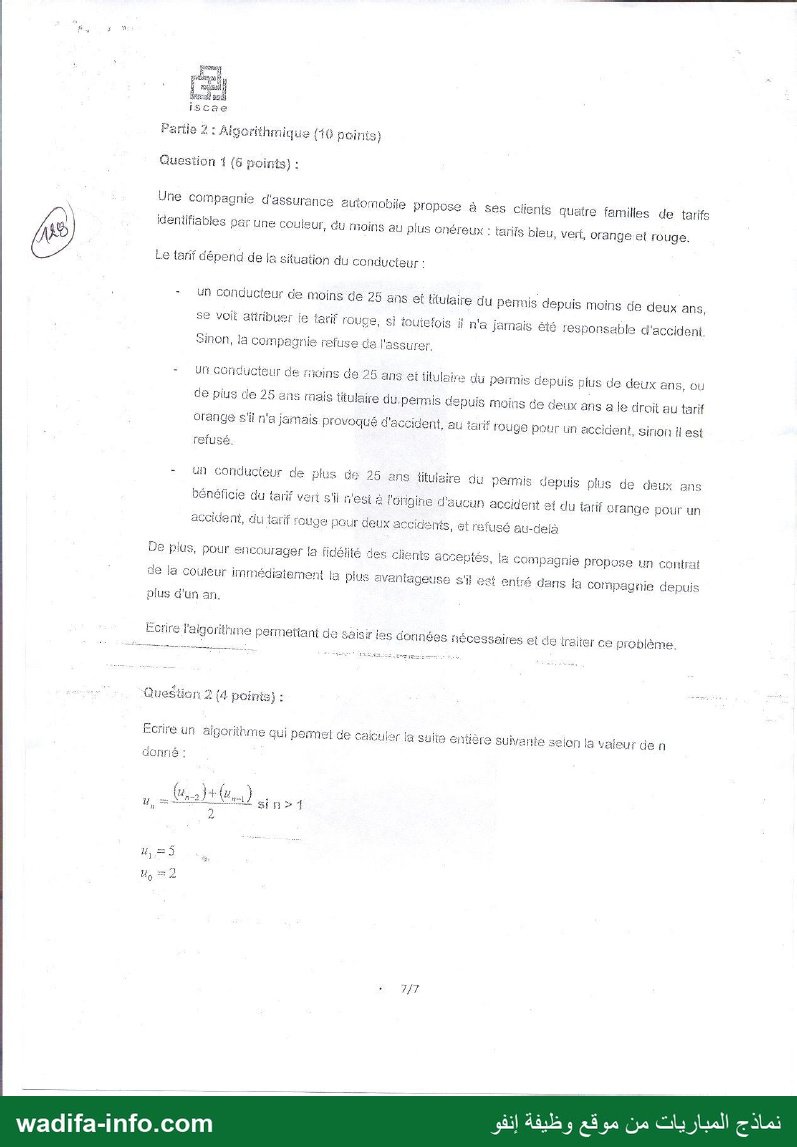
| Partie 2: Aigorithmique {16 points)
Guestion 1 {6 points) :
Une compagnie d'assurance autonobie propose à ses clients quatre familles de tarifs
0 identifiables par une Couleur, نا moins au plus Gnéreux : tarits bieu, ملعلا orange et rouge.
Le {arf dépend de le situation du conducteur :
è Un Conducteur de moins de 25 ans et Hulaire du permis depuis moins de deux ans,
se voit attribuer fe farif rouge, si touiefois i n'a jamais été responsable d'accident
Sinon, la cor npagnie refuse de l'assurer.
- تال Gücucteur de rwins de 25 ans et Hilulste du permis de Puis plus de deux ans, où
de عنام de 25 ans raais titulaire du Pémis depuis moins de deux ans a le droit au tarif
orange S' n'a jamais provoqué d'accident, au tarif ١01096 pour Lin accident, sinon il est
refusé
- UN Conducteur de كيام de 25 ans lituisire du permis depuis plis de deux ans
bénéficie du tarif vert s'il est à l'origine d'aucun accident ef du tarif Grange pour un
20010801, du tarif s 00098 pour deux 2001021145, et refusé au-delà
De plus, pour 116007399! la fidélité des clients acceptés, ١8 compagnie Propose un contrat
28 la couleur immédistement وا Plus avantageuse s'it &st entré dans la compagnie depuis
plus d'un an.
Écrire l'aigorittune Permetiant de saisr las données nécessaires et de traiter ce problème
Question: 2 {4 points) :
567118 un algorithme qui permet de cakul er la suite entière suivante selon la vafeur de n
donrié :
CREER
ن هو دقو wadifa-info.com
التصحيح المقترح
هذا تصحيح مقترح من إعداد فريق wadifa-info لمساعدتك على فهم منهجية الإجابة — وليس تصحيحاً رسمياً صادراً عن الإدارة المنظِّمة. أسئلة هذا الامتحان محررة بالفرنسية، لذلك التصحيح محرر بالفرنسية أيضاً.
Ce modèle est l'épreuve de Management et gestion d'entreprise du concours d'accès à la Grande École du Groupe ISCAE, session du samedi 05 juin 2010 (9h-13h, durée 4 heures). Le cas porte sur la société NADIF (fabrication de savons naturels, CA > 20 MDH) et comprend six thèmes : organisation (7 points), marketing (7 points), production et approvisionnements (6 points), comptabilité et analyse des coûts (40 points), informatique et SI (20 points : MCD et algorithmique).
💡 La comptabilité pèse 40 points sur 80 : commencez par là si vous êtes à l'aise. Attention, dans l'annexe 1 les montants sont décalés d'une ligne vers le bas par rapport aux intitulés ; la lecture correcte est donnée ci-dessous (elle se vérifie : 152 000 € × 11,10 = 1 687 200 pour le fournisseur d'immobilisations, 148 actions pour 68 080 DH pour les TVP).
Thème : Évolution des théories en organisation
1. NADIF fonctionne-t-elle selon une logique orientation client ?
En partie seulement. Signes d'orientation client : produits naturels répondant aux nouvelles préoccupations des consommateurs ; composition, conditionnement et prix adaptés à chaque type de client (savons médicaux en grands conditionnements pour les établissements de soins, shampoings en petits formats) ; catalogue de 400 références par produit, unité de vente et type de client. Mais l'organisation reste centrée sur la production et les fonctions : saisie manuelle des commandes, règles de prix et de crédit fixées par la comptabilité, goulot d'étranglement au conditionnement qui empêche de servir le marché, et une réorganisation seulement déclenchée par la pression de la concurrence. NADIF a une offre segmentée, pas encore une organisation tournée vers le client.
2. Principes de la logique orientation client
- partir des besoins du client (écoute, études, remontées du terrain) et non des capacités de production ;
- segmenter la clientèle et adapter l'offre, les prix, les délais et le service à chaque segment ;
- rechercher la satisfaction et la fidélisation (relation durable, service après-vente, traitement des réclamations), et la mesurer ;
- organiser l'entreprise par processus transversaux (de la commande à la livraison), toutes les fonctions étant mobilisées pour le client ;
- réactivité, qualité, personnalisation, et une culture partagée par tout le personnel (formation, indicateurs de satisfaction).
3. Structure organisationnelle adaptée
Une structure divisionnelle par marchés / types de clients (grande distribution et petits magasins, collectivités et administrations, établissements de santé), ou une structure matricielle croisant ces marchés avec les fonctions (production, logistique, finance). Chaque division ou chef de marché est responsable de « ses » clients ; elle s'accompagne de gestionnaires de grands comptes, d'équipes projet transversales, d'une ligne hiérarchique raccourcie et de la décentralisation des décisions commerciales (prix, crédit) au plus près du client, appuyée par un système d'information commercial.
Thème : Marketing
1. Outils pour connaître et choisir les marchés prioritaires
- études de marché documentaires, qualitatives et quantitatives (taille, croissance, concurrence, attentes) ;
- analyse interne des ventes par segment : chiffre d'affaires, marge, rentabilité par client et par produit, méthode ABC (loi 20/80) ;
- matrices de portefeuille (BCG, McKinsey : attrait du marché × position concurrentielle), diagnostic SWOT, analyse de la concurrence internationale ;
- système d'information marketing et veille.
2. Différencier ses marchés
Par la segmentation : critères de type de client (grandes surfaces, petits commerces, collectivités, établissements de santé), géographiques (national, export), de produit et d'usage (solide/liquide, médical, cosmétique), de taille de commande et de comportement d'achat. Pour chaque segment retenu, il adapte le mix : produit et conditionnement, prix et conditions de crédit, distribution, communication.
3. Stratégies marketing possibles
- Marketing différencié : une offre spécifique par segment prioritaire ;
- Marketing concentré (niche) : se concentrer sur les segments où NADIF a un avantage (produits naturels, établissements de santé) ;
- Marketing indifférencié, peu adapté ici vu la diversité des clients ;
- stratégies de positionnement et de différenciation (naturel, respect de l'environnement, qualité) face à la concurrence internationale, plutôt qu'une guerre des prix ;
- en croissance : pénétration du marché actuel, développement de marchés (export), développement de produits (savon à l'argan, dossier II).
Thème : Gestion de la production et des approvisionnements
1. Critères pour comparer investissement et externalisation
- Coûts : coût complet interne (amortissements, main-d'œuvre, maintenance) contre prix du sous-traitant ; rentabilité de l'investissement (VAN, délai de récupération) ; capacité de financement.
- Capacité et délais : rapidité de mise en œuvre, débit atteint (2 t/jour à conditionner), respect des délais de livraison.
- Qualité et maîtrise : contrôle de la qualité (savons médicaux), confidentialité des formules et du savoir-faire.
- Flexibilité et risque : adaptation aux 400 références et aux variations de volume, dépendance vis-à-vis du partenaire, réversibilité.
- Dimension stratégique et sociale : le conditionnement est-il un métier clé pour la différenciation ? effets sur l'emploi et le climat social.
2. Adéquation de chaque stratégie
- Investir : cohérent avec l'automatisation engagée depuis 1990 et avec un conditionnement qui fait partie de la différenciation (formats par client, unités de vente) ; garde la maîtrise de la qualité. Inconvénients : besoin de financement, délai de mise en route, risque de surcapacité si la croissance de 10 % ralentit.
- Externaliser : solution rapide et souple, coûts variables, recentrage sur la fabrication. Inconvénients : dépendance, risque sur la qualité et les délais, perte de savoir-faire, coordination de 400 références.
- Jugement proposé : à court terme, externaliser une partie (formats standards, grandes séries) pour supprimer le goulot ; à moyen terme, investir progressivement dans le conditionnement des produits à forte valeur et sensibles (médicaux, formats spécifiques). Le choix final dépend de la comparaison chiffrée des coûts.
Thème : Comptabilité et analyse des coûts
Dossier I — Lecture de la balance (annexe 1)
| Compte | Débit | Crédit |
|---|---|---|
| 1351 Provisions pour amortissements dérogatoires | ??? (à déterminer) | |
| 1481 Emprunts auprès des établissements de crédit | 120 000 | |
| 1486 Fournisseurs d'immobilisations | 1 687 200 | |
| 2332 Matériel industriel | 924 760 | |
| 28332 Amortissements du matériel industriel | ??? (à déterminer) | |
| 3121 Matières premières | 123 000 | |
| 3421 Clients | 450 000 | |
| 3424 Clients douteux | 240 000 | |
| 3500 TVP | 68 080 | |
| 3912 / 3942 / 3950 Provisions | 30 500 / 50 000 / 11 840 |
1. Coût d'acquisition du matériel M2 et écriture du 13/04/2010
Prix : 53 000 × 11,12 = 589 360 ; droits de douane 14 600 ; transport 4 800 ; montage et installation réalisés par le directeur technique 16 000 (production immobilisée). La commission du transitaire (11 000) est, selon le CGNC, un frais d'acquisition (compte 2121 : droits de mutation, honoraires ou commissions, frais d'actes).
Coût d'acquisition de M2 = 589 360 + 14 600 + 4 800 + 16 000 = 624 760 DH. Contrôle : 300 000 (M1) + 624 760 = 924 760, solde du compte 2332.
| Débit | Crédit | Montant |
|---|---|---|
| 2332 Matériel industriel | 624 760 | |
| 2121 Frais d'acquisition des immobilisations | 11 000 | |
| 4481 Dettes sur acquisitions d'immobilisations | 589 360 | |
| 5141 Banques (11 000 + 14 600 + 4 800) | 30 400 | |
| 7143 Immobilisations corporelles produites | 16 000 |
2. Valeurs manquantes — tableau d'amortissement de M1
M1 : 300 000 DH, acquis le 20/07/2006, durée 10 ans. Linéaire comptable 10 % à partir du 20/07/2006 (5 mois 11 jours = 161 jours en 2006). Dégressif fiscal : coefficient 3 (durée > 6 ans), taux 30 %, à partir du 1er juillet 2006 (6 mois). La différence est l'amortissement dérogatoire.
| Année | Linéaire | Cumul linéaire | Dégressif (30 %) | VNC fiscale fin | Dérogatoire (dotation + / reprise −) | Cumul dérogatoire |
|---|---|---|---|---|---|---|
| 2006 | 13 416,67 | 13 416,67 | 45 000,00 | 255 000,00 | +31 583,33 | 31 583,33 |
| 2007 | 30 000,00 | 43 416,67 | 76 500,00 | 178 500,00 | +46 500,00 | 78 083,33 |
| 2008 | 30 000,00 | 73 416,67 | 53 550,00 | 124 950,00 | +23 550,00 | 101 633,33 |
| 2009 | 30 000,00 | 103 416,67 | 37 485,00 | 87 465,00 | +7 485,00 | 109 118,33 |
| 2010 | 30 000,00 | 133 416,67 | 26 239,50 | 61 225,50 | −3 760,50 | 105 357,83 |
(Le taux dégressif de 30 % reste supérieur au taux linéaire sur la durée résiduelle jusqu'en 2012, d'où son maintien.) M2, acquis en 2010, n'a pas encore été amorti avant inventaire. Donc :
- 28332 (avant inventaire) = cumul linéaire de M1 au 31/12/2009 = 103 416,67 DH ;
- 1351 (avant inventaire) = cumul dérogatoire au 31/12/2009 = 109 118,33 DH.
Variante : si l'on calcule aussi le linéaire en mois entiers à partir de juillet 2006 (15 000 en 2006), on obtient 105 000 et 107 535.
3. Tableau d'amortissement de l'emprunt (1er octobre 2010)
Annuité constante : a = 120 000 × 0,06 / (1 − 1,06−5) = 28 487,57 DH, payable le 1er octobre de chaque année.
| Période | Capital début | Intérêt | Amortissement | Annuité | Capital fin |
|---|---|---|---|---|---|
| 1 (01/10/2011) | 120 000,00 | 7 200,00 | 21 287,57 | 28 487,57 | 98 712,43 |
| 2 (01/10/2012) | 98 712,43 | 5 922,75 | 22 564,82 | 28 487,57 | 76 147,61 |
| 5 (01/10/2015) | 26 875,06 | 1 612,50 | 26 875,06 | 28 487,57 | 0 |
4. Écritures d'inventaire au 31/12/2010
| Opération | Débit | Crédit | Montant |
|---|---|---|---|
| Amortissement M1 (linéaire) | 6193 Dot. d'exploitation aux amortissements des immobilisations corporelles | 28332 | 30 000,00 |
| Amortissement M2 : 624 760 × 10 % × 258/360 (du 13/04 au 31/12) | 6193 | 28332 | 44 774,47 |
| Frais d'acquisition (5 ans) : 11 000 / 5 | 6191 | 2812 Amortissements des charges à répartir | 2 200,00 |
| Reprise d'amortissement dérogatoire (dégressif < linéaire) | 1351 | 7594 Reprises sur amortissements dérogatoires | 3 760,50 |
| Stock de MP vendu : provision devenue sans objet | 3912 | 7196 Reprises sur provisions pour dépréciation de l'actif circulant | 30 500,00 |
| Annulation du stock initial de MP | 6124 Variation des stocks de matières et fournitures | 3121 | 123 000,00 |
| Constatation du stock final de MP | 3121 | 6124 | 140 000,00 |
| Fournitures de bureau non consommées | 3491 Charges constatées d'avance | 6125 Achats non stockés de matières et fournitures | 2 800,00 |
| Assurance : 18 000 × 11/12 (janv.-nov. 2011) | 3491 | 6134 Primes d'assurances | 16 500,00 |
| El Ouafi : HT = 240 000 / 1,2 = 200 000 ; perte 40 % = 80 000 ; existant 50 000 | 6196 Dot. d'exploitation aux provisions pour dépréciation de l'actif circulant | 3942 | 30 000,00 |
| Marwan : reclassement en client douteux | 3424 | 3421 | 102 850,00 |
| Marwan : 102 850 / 1,2 = 85 708,33 × 30 % | 6196 | 3942 | 25 712,50 |
| TVP : 148 × 480 = 71 040 > coût 68 080, plus de dépréciation | 3950 | 7394 Reprises sur provisions pour dépréciation des TVP | 11 840,00 |
| Ristourne Belarbi (barème par tranches) : 100 000 × 2 % + 150 000 × 3 % + 185 820 × 4 % = 13 932,80 HT ; TVA 2 786,56 | 3417 RRR à obtenir – avoirs non encore reçus | 6129 RRR obtenus sur achats de matières (13 932,80) ; 34552 État, TVA récupérable sur charges (2 786,56) | 16 719,36 |
| Dette en devises : 152 000 × 11,11 = 1 688 720 ; perte latente | 2720 Écart de conversion actif – augmentation des dettes de financement | 1486 | 1 520,00 |
| Provision pour perte de change | 6393 Dot. aux provisions pour risques et charges | 1516 Provisions pour pertes de change | 1 520,00 |
| Intérêts courus : 120 000 × 6 % × 3/12 | 6311 Intérêts des emprunts et dettes | 4493 Intérêts courus et non échus à payer | 1 800,00 |
5. Balance après inventaire (comptes concernés)
| Compte | Débit | Crédit |
|---|---|---|
| 1351 Provisions pour amortissements dérogatoires | 105 357,83 | |
| 1481 Emprunts auprès des établissements de crédit | 120 000,00 | |
| 1486 Fournisseurs d'immobilisations | 1 688 720,00 | |
| 1516 Provisions pour pertes de change | 1 520,00 | |
| 2332 Matériel industriel | 924 760,00 | |
| 2720 Écart de conversion actif | 1 520,00 | |
| 2812 Amortissements des charges à répartir | 2 200,00 | |
| 28332 Amortissements du matériel industriel (103 416,67 + 30 000 + 44 774,47) | 178 191,14 | |
| 3121 Matières premières | 140 000,00 | |
| 3417 RRR à obtenir | 16 719,36 | |
| 3421 Clients | 347 150,00 | |
| 3424 Clients douteux | 342 850,00 | |
| 3491 Charges constatées d'avance | 19 300,00 | |
| 3500 TVP | 68 080,00 | |
| 3912 Provision pour dépréciation des matières | 0 | |
| 3942 Provisions pour dépréciation des clients (50 000 + 30 000 + 25 712,50) | 105 712,50 | |
| 3950 Provisions pour dépréciation des TVP | 0 | |
| 4493 Intérêts courus et non échus à payer | 1 800,00 |
Comptes de gestion mouvementés à l'inventaire : 6193 = 74 774,47 ; 6191 = 2 200 ; 6196 = 55 712,50 ; 6393 = 1 520 ; 6311 = +1 800 ; 6124 = −17 000 (variation de stock créditrice) ; 6125 = −2 800 ; 6134 = −16 500 ; 6129 = 13 932,80 (C) ; 7196 = 30 500 ; 7394 = 11 840 ; 7594 = 3 760,50 ; 34552 = −2 786,56.
Dossier II — Nouveau produit à l'huile d'argan (12 000 cartons à 480 DH)
Charges variables par carton : 130 + 90 + 30 + 10 = 260 DH. Charges fixes : 1 620 000 + 1 152 000 = 2 772 000 DH, soit 231 DH par carton.
1. Coût de revient complet : unitaire 260 + 231 = 491 DH ; global 5 892 000 DH. Résultat : unitaire 480 − 491 = −11 DH ; global −132 000 DH (perte).
2. Marge sur coûts variables : unitaire 480 − 260 = 220 DH ; globale 220 × 12 000 = 2 640 000 DH (taux 45,83 %).
3. Compte de résultat différentiel
| Éléments | Montant | % |
|---|---|---|
| Chiffre d'affaires (12 000 × 480) | 5 760 000 | 100 % |
| Charges variables de fabrication (12 000 × 250) | 3 000 000 | |
| Charges variables de distribution (12 000 × 10) | 120 000 | |
| Marge sur coûts variables | 2 640 000 | 45,83 % |
| Charges fixes | 2 772 000 | |
| Résultat | −132 000 | −2,29 % |
4. R = 220X − 2 772 000.
5. Seuil de rentabilité : R = 0 ⇔ X = 2 772 000 / 220 = 12 600 cartons (6 048 000 DH de CA). Les 12 000 cartons prévus sont inférieurs au seuil : il manque 600 cartons pour couvrir les charges fixes.
Thème : Informatique et SI
Partie I — MCD du bon de commande
Entités :
- TYPE_CLIENT (CodeType (id.), LibelléType) — commerçant, grande surface, collectivité, établissement de santé ;
- CLIENT (NumClient (id.), NomClient, Adresse, Ville, CodePostal, Téléphone, LimiteCrédit) ;
- COMMANDE (NumCommande (id.), DateCommande) ;
- PRODUIT (NumProduit (id.), Libellé) ;
- UNITE_VENTE (CodeUV (id.), Description) — ex. C12 « carton 12 », GR « carton 144 », PR24.
Associations et cardinalités :
- APPARTENIR : CLIENT (1,1) — TYPE_CLIENT (0,n) ;
- PASSER : CLIENT (0,n) — COMMANDE (1,1) ;
- CONCERNER (ligne de commande, ternaire) : COMMANDE (1,n) — PRODUIT (0,n) — UNITE_VENTE (0,n), propriété Quantité ;
- TARIFER (catalogue des prix, ternaire) : PRODUIT (1,n) — UNITE_VENTE (1,n) — TYPE_CLIENT (1,n), propriété PrixUnitaire (le prix dépend du produit, de l'unité de vente et du type de client).
Partie 2 — Algorithmique
Question 1 (tarifs d'assurance). Idée : compter les « points de risque » (moins de 25 ans : +1 ; permis depuis moins de 2 ans : +1 ; +1 par accident). 0 → vert, 1 → orange, 2 → rouge, 3 ou plus → refus. On vérifie que cela reproduit l'énoncé (jeune conducteur + jeune permis : rouge sans accident, refus sinon ; un seul critère : orange, rouge pour un accident, refus au-delà ; aucun critère : vert, orange, rouge, refus au-delà de deux). La fidélité (plus d'un an dans la compagnie) fait gagner une couleur.
Algorithme Tarif
Variables age, permis, accidents, anciennete, p : entiers
Début
  Écrire "Âge, années de permis, nombre d'accidents, années dans la compagnie ?"
  Lire age, permis, accidents, anciennete
  p ← accidents
  Si age < 25 Alors p ← p + 1 FinSi
  Si permis < 2 Alors p ← p + 1 FinSi
  Si p >= 3 Alors
     Écrire "Assurance refusée"
  Sinon
     Si anciennete > 1 Alors p ← p - 1 FinSi
     Selon p
       -1 : Écrire "Tarif bleu"
        0 : Écrire "Tarif vert"
        1 : Écrire "Tarif orange"
        2 : Écrire "Tarif rouge"
     FinSelon
  FinSi
Fin
Question 2 (suite).
Algorithme Suite
Variables n, k : entiers ; a, b, u : réels
Début
  Lire n
  a ← 2   (u0)
  b ← 5   (u1)
  Si n = 0 Alors u ← a
  Sinon
     u ← b
     Pour k de 2 à n faire
        u ← (a + b) / 2
        a ← b
        b ← u
     FinPour
  FinSi
  Écrire "u(", n, ") = ", u
Fin
Premières valeurs : 2 ; 5 ; 3,5 ; 4,25 ; 3,875 ; … (la suite tend vers 4 = (u0 + 2u1)/3). Si l'on impose des valeurs entières, remplacer « / » par la division entière (DIV).
أسئلة شائعة حول هذا النموذج
هل يمكن تحميل هذا النموذج مجاناً؟
هل يتضمن هذا النموذج التصحيح؟
ما هي الجهة المنظمة والدرجة المعنية بهذا النموذج؟
ما هي دورة هذا الامتحان ولغة أسئلته؟
أين أجد نماذج أخرى لنفس المباراة؟
ناقش هذا النموذج (0)
شارك إجاباتك أو صحّح التصحيح — إذا كان لديك رأي مختلف حول أي نقطة، اكتبه هنا ليستفيد باقي المترشحين.
لا يوجد نقاش بعد — شارك إجابتك أو سؤالك حول هذا النموذج.
⚠️ ممنوع نشر أرقام الهاتف أو الروابط أو أي عرض مقابل مال — تُحذف هذه المشاركات تلقائياً.
هل تحضّر لهذه المباراة؟
نماذج مشابهة قد تهمّك
الجهة المنظمة: المعهد العالي للتجارة وإدارة المقاولات ISCAE · 05 يونيو 2010 — مصدر النسخة: وثائق منشورة للعموم (Scribd / alloschool)؛ الإعلان الرسمي للمباراة هو المرجع.
كيف تستشهد بهذه الصفحة؟
صحفي أو مدوّن أو أستاذ؟ انسخ المرجع أسفله وضع رابطاً نحو هذه الصفحة.
الرابط الدائم: https://www.wadifa-info.com/نموذج-مباراة/2498/نموذج-مباراة-ولوج-المدرسة-الكبرى-للمعهد-العالي-للتجارة-وإدارة-المقاولات-ISCAE
