
نموذج مباراة توظيف 3 مكلفين AMOA من درجة المراقبين بمكتب الصرف - الاختبار الكتابي 23 نونبر 2024
باختصار
هذا نموذج امتحان كتابي سابق لمباراة مراقب لدى مكتب الصرف (دورة 23 نونبر 2024)، منشور على وظيفة إنفو للاطلاع والتحميل المجاني بصيغة PDF مع تصحيح مقترح.
- الجهة المنظمة
- مكتب الصرف
- الدرجة
- مراقب
- التخصص
- مكلف بالمساعدة على صاحب المشروع (AMOA)
- الدورة
- دورة 23 نونبر 2024
- عدد الصفحات
- 1
- لغة الأسئلة
- العربية
- التصحيح
- تصحيح مقترح متوفر في هذه الصفحة
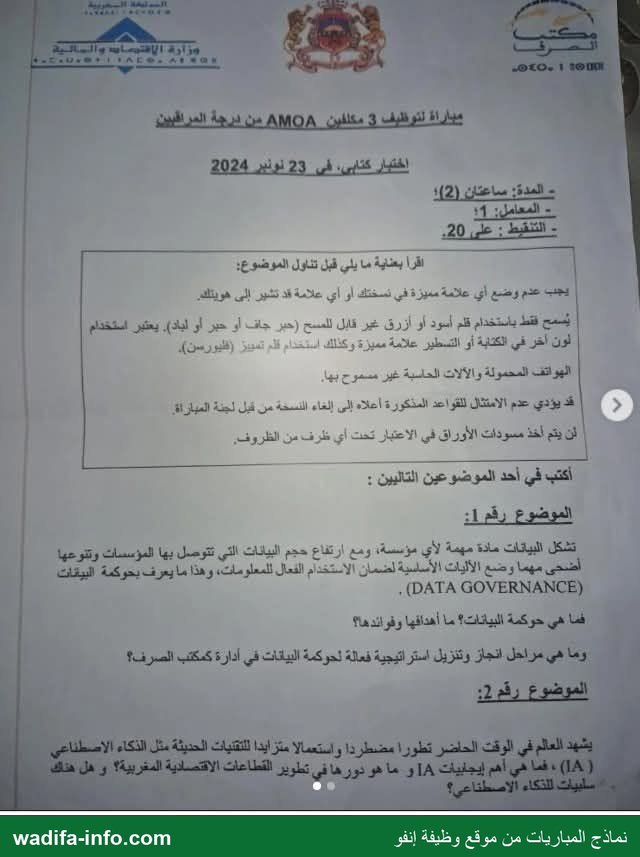
📝 نص أسئلة النموذج (مستخرج آلياً من الصفحات الممسوحة)
استُخرج هذا النص آلياً من صور الامتحان وقد يحتوي على أخطاء في القراءة — الصور أعلاه هي المرجع.
ٍُ 8 £ 7 Lt. Les pee; FA 1 ١: c 4 2 1 - 7 | At eau FE 1 E = | عقا سماد Lé Al إ ذاه end دجا ل | اختبار كتابى؛ في 23 نونبر 2024 - المدة: ساعتان )2( | - التنقيط : على 20. أقرا بعناية ما يلي قبل تناول الموضوع: يجب عدم وضع أي علامة مميزة في نسختك أو أي علامة قد تشير إلى هويتك. يُسمح فقط باستخدام قلم أسود أو أزرق غير قابل للمسح js) جاف أو حبر أو لباد). يعتير استخدام لون آخر قي الكتابة أو التسطير علامة مميزة وكذلك 23 522 (فليورسن). الهواتف المحمولة والآلات الحاسبة غير مسموح بها | »> قد يدي عدم الامتثال للقواعد المذكورة ete إلى إلَاء النسخة من قبل لجنة المباراة. لن يتم أخذ مسوذات الأوراق في الاعتبار تخت أي ظرف من pb أكتب في sai الموضوعين التاليين : تشكل البيانات Bite مهمة لأي مؤسسة؛ ومع ارتفاع حجم CA التي تتوصل بها المؤسسات وتتوعها 4 مهما وضع الآليات الأساسية لضمان الاستخدآم الفحال للمعلومات؛ وهذا ما يعرف بحوكمة البيقات (DATA GOVERNANCE) , هما هي حوكمة البيانات؟ ما أهدافها وفوائدها؟ ss مزاحل انجاز وتنزيل استراتيجية فعالة لحوكمة البيانات في أدارة كمكتب الصرف؟ | دا عع عي الرقت عاضر تطورا مضطردا اما متا ترات المي مق لفك D )؛ ما هي 18٠ Ales pal و ما هو ذورها في تطويز | قطاعات الاقتصلاية المقربية؟ و« تكاء vi هلك ابي M - انا ù نماذج المباريات من موقع وظيفة إنفو wadifa-info.com
✅ التصحيح المقترح
هذا تصحيح مقترح من إعداد فريق wadifa-info لمساعدتك على فهم منهجية الإجابة — وليس تصحيحاً رسمياً صادراً عن الإدارة المنظِّمة.
هذا النموذج هو الاختبار الكتابي لمباراة توظيف 3 مكلفين بالمساعدة على صاحب المشروع (AMOA) من درجة المراقبين بمكتب الصرف، بتاريخ 23 نونبر 2024. المدة: ساعتان، المعامل: 1، التنقيط على 20. يختار المترشح موضوعاً واحداً من اثنين: حوكمة البيانات أو الذكاء الاصطناعي. ما يلي تصحيح منهجي مقترح لكل منهما.
💡 قبل أن تبدأ: المنصب «AMOA»، أي الوسيط بين الإدارة (صاحب المشروع) وفرق المعلوميات. اللجنة تنتظر منك أن تفكّر كمن سيقود مشروعاً معلوماتياً داخل مكتب الصرف: حاجات، مراحل، أدوار، مؤشرات. اربط كل فكرة عامة بمثال من عمل المكتب: التصريحات المتعلقة بعمليات الصرف، وإحصاءات المبادلات الخارجية، وميزان الأداءات، ومراقبة عمليات الصرف.
الموضوع الأول: حوكمة البيانات (Data Governance)
💡 السؤال مزدوج: ما هي حوكمة البيانات، وما أهدافها وفوائدها؟ ثم ما مراحل إنجاز استراتيجية فعّالة لها في إدارة كمكتب الصرف؟ الجزء الثاني هو الأهم لأنه يختبر تفكيرك كـ AMOA، فخصّص له نحو 60% من الورقة.
المقدمة
انطلق من كون البيانات أصبحت «أصلاً استراتيجياً» للمؤسسة، ومن أن تضخّم حجمها وتنوّع مصادرها يجعل جودتها وأمنها ووضوح المسؤولية عنها شرطاً لاتخاذ قرار سليم. الإشكالية: كيف تتحوّل البيانات من كتلة متراكمة إلى أصل موثوق يخدم مهام مكتب الصرف؟
المحور الأول: مفهوم حوكمة البيانات وأهدافها وفوائدها
1. التعريف: حوكمة البيانات هي مجموع السياسات والأدوار والمساطر والمعايير التي تحدّد من يملك البيانات، ومن يحق له إنشاؤها وتعديلها والاطلاع عليها، وكيف تُضمن جودتها وأمنها وامتثالها للقانون طوال دورة حياتها (الجمع، التخزين، الاستعمال، الأرشفة، الإتلاف). وهي تختلف عن «تدبير البيانات» التقني: الحوكمة تحدّد القواعد، والتدبير ينفّذها.
2. الأهداف:
- الجودة: بيانات دقيقة وكاملة ومحيّنة ومتّسقة بين الأنظمة.
- المسؤولية: لكل مجموعة بيانات مالك (Data Owner) ومسؤول عن تتبّعها (Data Steward).
- الأمن والسرية: تصنيف البيانات حسب حساسيتها وتحديد صلاحيات الولوج.
- الامتثال القانوني: احترام القانون 09.08 المتعلق بحماية الأشخاص الذاتيين تجاه معالجة المعطيات ذات الطابع الشخصي (ومراقبة اللجنة الوطنية CNDP)، والقانون 05.20 المتعلق بالأمن السيبراني، والقانون 31.13 المتعلق بالحق في الحصول على المعلومات.
- توحيد المرجع: تعريف موحّد للمصطلحات والمؤشرات («قاموس البيانات»)، حتى لا يعطي كل قسم رقماً مختلفاً لنفس المؤشر.
3. الفوائد:
- قرارات مبنية على أرقام موثوقة، وإحصاءات رسمية ذات مصداقية لدى الشركاء الوطنيين والدوليين، مثل إحصاءات المبادلات الخارجية وميزان الأداءات.
- مراقبة أنجع لعمليات الصرف بفضل تقاطع البيانات ورصد الحالات غير العادية.
- خفض التكاليف: أقل تكرار في الإدخال، وأقل تصحيح للأخطاء، وأقل إعادة للمعالجة.
- تسهيل الرقمنة وتبادل المعطيات مع الإدارات الأخرى (الجمارك، الضرائب، الأبناك) وإعداد الأرضية لتقنيات التحليل المتقدم والذكاء الاصطناعي.
- تقليص المخاطر: التسريب، والمسؤولية القانونية، والإضرار بالسمعة.
المحور الثاني: مراحل إنجاز وتنزيل استراتيجية حوكمة البيانات بمكتب الصرف
- التشخيص والجرد: جرد مصادر البيانات (تصريحات المتعاملين، المعطيات البنكية، معطيات الجمارك...) والتطبيقات وتدفقات البيانات، وتقييم مستوى النضج والجودة الحالية. هذا هو عمل الـ AMOA بامتياز: الإنصات لمديريات «الأعمال» وتوثيق حاجاتها.
- الرؤية والرعاية: تحديد أهداف مرتبطة بالمهام الاستراتيجية للمكتب، والحصول على دعم الإدارة العليا (Sponsor)، لأن الحوكمة مشروع تنظيمي قبل أن يكون تقنياً.
- الإطار التنظيمي:
- إحداث لجنة لحوكمة البيانات.
- تعيين مسؤول عن البيانات (CDO أو ما يعادله).
- تحديد المالكين والمسؤولين عن كل مجال: الصرف، الإحصاء، المراقبة.
- توزيع الأدوار بوضوح بواسطة مصفوفة RACI.
- السياسات والمعايير: ميثاق للبيانات، وتصنيف حسب الحساسية، وقواعد الجودة، والولوج، والاحتفاظ والأرشفة، وقاموس بيانات موحّد وبيانات مرجعية (Master Data)، مثل مرجع موحّد للمتعاملين.
- الأدوات: فهرس بيانات (Data Catalog)، وأدوات لقياس الجودة، وتتبّع مسار البيانات (Data Lineage)، وتدبير الصلاحيات، مع احترام متطلبات الأمن السيبراني.
- مشروع نموذجي ثم تعميم: البدء بمجال ذي قيمة واضحة (مثلاً معطيات التصريحات المستعملة في إحصاءات المبادلات)، وقياس النتائج، ثم التعميم التدريجي.
- التكوين وتغيير الثقافة: تحسيس الأطر بأن جودة البيانات مسؤولية الجميع، وليست مسؤولية مصلحة المعلوميات وحدها.
- التتبّع والتقييم: مؤشرات أداء، مثل نسبة الأخطاء، ونسبة البيانات الموثّقة في الفهرس، وآجال توفّر الإحصاءات، ثم تدقيق دوري وتحسين مستمر.
الخاتمة
حوكمة البيانات ليست مشروعاً تقنياً ينتهي بتثبيت أداة، بل تحوّل في طريقة عمل المؤسسة. بالنسبة لمكتب الصرف، هي شرط لمصداقية إحصاءاته ونجاعة مراقبته. يمكن الانفتاح على الذكاء الاصطناعي الذي لا يكون مفيداً إلا ببيانات محكومة جيداً.
الموضوع الثاني: الذكاء الاصطناعي — إيجابياته ودوره في تطوير القطاعات الاقتصادية المغربية وسلبياته
💡 ثلاثة أسئلة في سؤال واحد: الإيجابيات، والدور في القطاعات المغربية، والسلبيات. تصميم مقترح: محور أول للإيجابيات مع أمثلة قطاعية مغربية، ومحور ثانٍ للسلبيات وشروط الاستعمال المسؤول. تجنّب الأرقام غير المؤكدة، فالأمثلة الملموسة تكفي.
المقدمة
عرّف الذكاء الاصطناعي بأنه أنظمة معلوماتية قادرة على أداء مهام تتطلب عادة ذكاءً بشرياً: التعلّم من البيانات، والتعرّف على الصور واللغة، والتوقّع، واتخاذ القرار أو المساعدة عليه. ثم اذكر تسارع انتشاره، خصوصاً الذكاء الاصطناعي التوليدي. الإشكالية: كيف يستفيد الاقتصاد المغربي من الذكاء الاصطناعي دون أن يتحمّل مخاطره؟
المحور الأول: إيجابيات الذكاء الاصطناعي ودوره في القطاعات المغربية
1. إيجابيات عامة:
- رفع الإنتاجية وأتمتة المهام المتكررة.
- تحليل كميات ضخمة من البيانات والتوقّع.
- تحسين جودة الخدمة وتخصيصها.
- تقليص الأخطاء والتكاليف.
- الابتكار وخلق مهن جديدة (علم البيانات، هندسة الذكاء الاصطناعي).
2. أمثلة قطاعية مغربية:
- الفلاحة: الفلاحة الدقيقة، وتدبير الري في سياق ندرة المياه، والتنبؤ بالمحاصيل ورصد الأمراض بالصور.
- الصناعة (السيارات، الطيران): الصيانة التنبؤية، ومراقبة الجودة بالرؤية الحاسوبية، وتحسين سلاسل التوريد.
- المالية والأبناك: رصد الاحتيال، وتقييم مخاطر القروض، ومكافحة غسل الأموال. وفي مجال عمل مكتب الصرف: رصد العمليات غير العادية وتحليل التصريحات.
- الإدارة العمومية: رقمنة الخدمات، ومساعدات افتراضية للمرتفقين، واستهداف أدقّ للمراقبة الضريبية والجمركية.
- الصحة والتعليم: المساعدة على التشخيص بالصور الطبية، والتطبيب عن بعد، والتعلّم المكيَّف مع مستوى التلميذ.
- الطاقة والنقل والسياحة: تدبير الشبكات الذكية ودمج الطاقات المتجددة، واللوجستيك والموانئ، وتخصيص العروض السياحية.
- ترحيل الخدمات (Offshoring): قطاع مهم للتشغيل بالمغرب، يمكنه الارتقاء نحو خدمات ذات قيمة مضافة أعلى.
اختم هذا المحور بالإطار الوطني: التوجّه الرسمي نحو التحول الرقمي (استراتيجية «المغرب الرقمي 2030»)، وتكوين الكفاءات في الجامعات ومدارس المهندسين.
المحور الثاني: سلبيات الذكاء الاصطناعي وشروط استعماله المسؤول
1. السلبيات والمخاطر:
- التشغيل: تعويض بعض المهن الروتينية، ومنها مراكز النداء والمحاسبة البسيطة، واتساع الفجوة بين المؤهّلين وغيرهم.
- المعطيات الشخصية والخصوصية: جمع ومعالجة بيانات حساسة بكثافة.
- التحيّز والتمييز: نموذج يتعلّم من بيانات متحيّزة يعيد إنتاج التحيّز.
- الغموض: قرارات يصعب تفسيرها، ومسؤولية قانونية غير واضحة عند الخطأ.
- الأمن: التزييف العميق (Deepfake)، والتضليل، والهجمات السيبرانية المعزّزة.
- التبعية التكنولوجية: تركّز التقنيات والبيانات لدى شركات أجنبية كبرى.
- الكلفة الطاقية والمائية لمراكز البيانات.
2. شروط الاستفادة مع الحدّ من المخاطر:
- إطار قانوني وأخلاقي: البناء على القانون 09.08 والقانون 05.20، وتأطير الاستعمالات عالية المخاطر.
- حوكمة البيانات وجودتها (رابط مع الموضوع الأول).
- تكوين الكفاءات وإعادة تأهيل العاملين المهدّدة مهنهم.
- الإبقاء على الإنسان في حلقة القرار، خصوصاً في القرارات الإدارية التي تمسّ حقوق الأفراد.
- دعم البحث الوطني والشركات الناشئة للحدّ من التبعية.
الخاتمة
الذكاء الاصطناعي أداة وليس غاية: قيمته رهينة بجودة البيانات وكفاءة الموارد البشرية ووضوح الإطار القانوني. المطلوب للمغرب هو اعتماده بشكل مؤطَّر وتدريجي، يربح من الإنتاجية دون التفريط في الحقوق والتشغيل.
أسئلة شائعة حول هذا النموذج
هل يمكن تحميل هذا النموذج مجاناً؟
هل يتضمن هذا النموذج التصحيح؟
ما هي الجهة المنظمة والدرجة المعنية بهذا النموذج؟
ما هي دورة هذا الامتحان ولغة أسئلته؟
أين أجد نماذج أخرى لنفس المباراة؟
💬 ناقش هذا النموذج (0)
شارك إجاباتك أو صحّح التصحيح — إذا كان لديك رأي مختلف حول أي نقطة، اكتبه هنا ليستفيد باقي المترشحين.
لا يوجد نقاش بعد — شارك إجابتك أو سؤالك حول هذا النموذج.
⚠️ ممنوع نشر أرقام الهاتف أو الروابط أو أي عرض مقابل مال — تُحذف هذه المشاركات تلقائياً.
هل تحضّر لهذه المباراة؟
نماذج مشابهة قد تهمّك
المصدر: مجموعة مباريات الوظيفة العمومية بالمغرب (فيسبوك)
