
نموذج مباراة توظيف أطر - مكتب الصرف - الاختبار الكتابي (موضوع عام)
باختصار
هذا نموذج امتحان كتابي سابق لمباراة أطر لدى مكتب الصرف، منشور على وظيفة إنفو للاطلاع والتحميل المجاني بصيغة PDF مع تصحيح مقترح.
- الجهة المنظمة
- مكتب الصرف
- الدرجة
- أطر
- التخصص
- الاختبار الكتابي (موضوع عام)
- عدد الصفحات
- 1
- لغة الأسئلة
- الفرنسية
- التصحيح
- تصحيح مقترح متوفر في هذه الصفحة
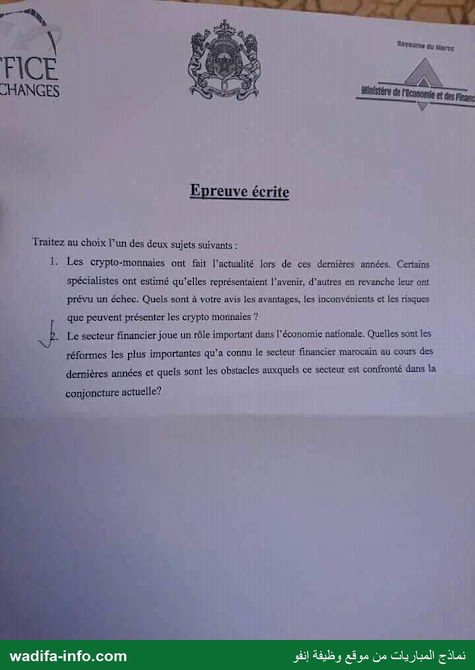
📝 نص أسئلة النموذج (مستخرج آلياً من الصفحات الممسوحة)
استُخرج هذا النص آلياً من صور الامتحان وقد يحتوي على أخطاء في القراءة — الصور أعلاه هي المرجع.
— صفحة 1 — CHANGES Epreuve écrite Traitez au choix l’un des deux sujets suivants : 1, Les crypto-monnaies ont fait l'actualité lors de ces dernières ‘années. Certains spécialistes ont estimé qu’elles représentaient l’avenir, d’autres en revanche leur ont prévu un échec. Quels sont à votre avis les avantages, les inconvénients et les risques … que peuvent présenter les crypto monnaies ? - P Le secteur financier joue un rôle important dans l'économie nationale. Quelles sont les : réformes les plus importantes qu'a'connu le secteur financier marocain au cours des dernières années et quels sont les obstacles-auxquels ce secteur est confronté dans la conjoncture actuelle? نماذج المباريات من موقع وظيقة إنفو wadifa-info.com
✅ التصحيح المقترح
هذا تصحيح مقترح من إعداد فريق wadifa-info لمساعدتك على فهم منهجية الإجابة — وليس تصحيحاً رسمياً صادراً عن الإدارة المنظِّمة. أسئلة هذا الامتحان محررة بالفرنسية، لذلك التصحيح محرر بالفرنسية أيضاً.
Ce sujet est l'épreuve écrite (sujet général à dominante économique) d'un concours de recrutement de cadres de l'Office des Changes (établissement public placé sous la tutelle du Ministère de l'Économie et des Finances). Le scan (une seule page) ne mentionne ni l'année, ni la durée, ni le coefficient. C'est une dissertation : le candidat traite au choix l'un des deux sujets : (1) les avantages, les inconvénients et les risques des crypto-monnaies ; (2) les principales réformes du secteur financier marocain ces dernières années et les obstacles auxquels il est confronté. Voici une correction méthodologique proposée.
💡 Avant de commencer : choisissez le sujet sur lequel vous avez le plus de connaissances précises (textes de loi, institutions, mécanismes), pas celui qui « paraît » le plus facile. À l'Office des Changes, le jury apprécie qu'on fasse le lien avec la réglementation des changes et la balance des paiements. Les deux sujets posent une question double ou triple : votre plan doit répondre à chaque partie de la question. N'avancez aucun chiffre (taux de bancarisation, capitalisation, montants) dont vous n'êtes pas sûr : un raisonnement solide vaut mieux qu'une statistique fausse.
Sujet 1 : Les crypto-monnaies, avantages, inconvénients et risques
Introduction
- Accroche : depuis la création du Bitcoin (2008-2009), les crypto-monnaies ont connu des phases d'engouement spectaculaire et d'effondrement, attirant investisseurs, entreprises et même certains États.
- Définition : une crypto-monnaie est un actif numérique émis de pair à pair, sans autorité centrale, dont les transactions sont validées et enregistrées dans une blockchain (registre distribué et sécurisé par cryptographie). À distinguer de la monnaie scripturale ou fiduciaire émise ou garantie par une banque centrale, et des monnaies numériques de banque centrale (MNBC/CBDC).
- Problématique : les crypto-monnaies constituent-elles une innovation monétaire et financière porteuse d'avenir, ou un actif spéculatif dont les risques justifient la prudence, voire l'interdiction, des autorités ?
- Annonce du plan : I. Les atouts ; II. Les limites et les risques ; III. Quelle position pour le Maroc ? (la III peut être intégrée à la conclusion si le temps manque).
I. Des avantages réels, liés surtout à la technologie
- Rapidité et coût des transferts internationaux : transferts transfrontaliers sans intermédiaire, 24h/24, potentiellement moins coûteux que les circuits bancaires classiques (argument souvent avancé pour les transferts des migrants).
- Décentralisation et transparence : registre public et infalsifiable, pas de dépendance à un intermédiaire unique.
- Inclusion financière : accès à des services de paiement avec un simple smartphone pour des populations non bancarisées.
- Innovation : la blockchain ouvre des usages au-delà de la monnaie (contrats intelligents, traçabilité, tokenisation d'actifs) et pousse les banques centrales à réfléchir à leur propre monnaie numérique.
- Actif d'investissement et de diversification pour certains investisseurs, avec une offre limitée par protocole pour le Bitcoin (argument de « réserve de valeur » contesté).
II. Des inconvénients et des risques importants
- Volatilité extrême : la valeur n'est adossée à aucun actif ni garantie par une autorité ; elle remplit donc mal les trois fonctions de la monnaie (unité de compte, intermédiaire des échanges, réserve de valeur).
- Absence de protection du consommateur : pas de garantie des dépôts, faillites de plateformes d'échange, piratages, perte définitive en cas de perte des clés privées, escroqueries (systèmes pyramidaux).
- Risques de blanchiment de capitaux et de financement du terrorisme liés au pseudo-anonymat : c'est une préoccupation majeure du GAFI.
- Contournement de la réglementation des changes : sortie de devises sans passer par les circuits officiels, évasion fiscale ; risque direct pour un pays à convertibilité partielle comme le Maroc.
- Risques pour la politique monétaire et la stabilité financière si l'usage devenait massif (perte de contrôle de la masse monétaire, contagion au système bancaire).
- Coût environnemental : forte consommation d'énergie de la validation par « preuve de travail ».
III. Le cas du Maroc : prudence et encadrement
- En novembre 2017, l'Office des Changes a rappelé que les transactions en monnaies virtuelles constituent une infraction à la réglementation des changes, passible des sanctions prévues ; Bank Al-Maghrib, le Ministère de l'Économie et des Finances et l'AMMC ont parallèlement mis en garde le public contre les risques de ces actifs.
- Depuis, Bank Al-Maghrib a indiqué travailler sur un cadre légal des crypto-actifs et étudie l'opportunité d'une monnaie numérique de banque centrale (état d'avancement du projet de loi à vérifier sur le site de Bank Al-Maghrib).
- Position équilibrée à défendre : encadrer plutôt qu'ignorer : agrément des prestataires, règles KYC/LBC-FT, protection des investisseurs, fiscalité, articulation avec la réglementation des changes ; tout en exploitant la technologie blockchain dans la finance et l'administration.
Conclusion
Les crypto-monnaies sont moins une « monnaie de l'avenir » qu'un actif spéculatif reposant sur une technologie d'avenir. Leurs avantages sont surtout technologiques, leurs risques surtout financiers et réglementaires. L'avenir appartient probablement à des formes régulées (crypto-actifs encadrés, stablecoins supervisés, monnaies numériques de banque centrale). Ouverture : la MNBC peut-elle concilier innovation et souveraineté monétaire ?
Sujet 2 : Les réformes du secteur financier marocain et ses obstacles
Introduction
- Accroche et définition : le secteur financier (banques, marché des capitaux, assurances, microfinance, retraite) assure le financement de l'économie en transformant l'épargne en investissement.
- Problématique : dans quelle mesure les réformes engagées ont-elles modernisé le secteur financier marocain, et quels obstacles l'empêchent encore de financer pleinement la croissance ?
- Plan : I. Des réformes importantes ; II. Des obstacles persistants ; (conclusion avec pistes).
I. Les réformes majeures
- Cadre bancaire : la loi bancaire n° 103-12 relative aux établissements de crédit et organismes assimilés (2014-2015) : renforcement de la supervision, surveillance macroprudentielle, traitement des difficultés des banques, et création des banques participatives (opérationnelles à partir de 2017).
- Statut de la banque centrale : la loi n° 40-17 portant statut de Bank Al-Maghrib (2019) renforce son indépendance et élargit ses missions à la stabilité financière.
- Marché des capitaux : transformation du CDVM en Autorité marocaine du marché des capitaux (AMMC) par la loi 43-12 ; réforme de la Bourse de Casablanca (loi 19-14) ; cadre du marché à terme et de nouveaux instruments (OPCI, sukuk souverains).
- Régime de change : passage progressif à un régime plus flexible : élargissement de la bande de fluctuation du dirham à ±2,5 % (janvier 2018) puis à ±5 % (mars 2020), et libéralisation graduelle des opérations de change par l'Office des Changes (instruction générale des opérations de change).
- Place financière : Casablanca Finance City (2010) pour faire de Casablanca un hub régional vers l'Afrique.
- Inclusion financière et paiement : Stratégie nationale d'inclusion financière, paiement mobile, établissements de paiement, réforme de la microfinance.
- Conformité internationale : renforcement du dispositif de lutte contre le blanchiment et le financement du terrorisme, qui a permis la sortie du Maroc de la « liste grise » du GAFI (février 2023).
- Réponse aux crises : produits de garantie de la Caisse Centrale de Garantie (Tamwilcom) pendant la crise sanitaire (Damane Oxygène, Damane Relance), assouplissement de la politique monétaire.
II. Les obstacles actuels
- Accès au financement des TPME et des jeunes entrepreneurs, exigences de garanties, frilosité des banques.
- Créances en souffrance élevées, notamment après la crise sanitaire, qui pèsent sur la capacité de prêt (chiffres à vérifier dans le rapport annuel de supervision bancaire de Bank Al-Maghrib).
- Inclusion financière encore insuffisante et poids du cash et de l'informel, inégalités entre milieux urbain et rural et entre hommes et femmes.
- Marché des capitaux peu profond : nombre limité d'introductions en bourse, faible liquidité, financement de l'économie encore dominé par le crédit bancaire.
- Concentration du secteur bancaire et exposition des banques marocaines aux risques africains via leurs filiales.
- Conjoncture : inflation et hausse des taux, sécheresse et dépendance de la croissance à l'agriculture, tensions géopolitiques, cyber-risques et risques climatiques, concurrence des fintechs.
Conclusion
Le secteur financier marocain est aujourd'hui l'un des plus développés du continent grâce à des réformes structurantes ; mais son défi n'est plus la solidité, c'est le financement inclusif de l'économie réelle. Pistes : développer le capital-risque et le marché des capitaux, digitaliser les paiements, mieux orienter l'épargne vers l'investissement productif, poursuivre la libéralisation prudente du régime de change.
Erreurs à éviter
- Traiter les deux sujets ou mélanger les deux.
- Réciter une liste de réformes sans dire ce qu'elles ont changé ni répondre à la seconde partie (obstacles).
- Pour les crypto-monnaies : confondre crypto-monnaie, monnaie électronique et monnaie numérique de banque centrale.
- Inventer des statistiques ou des dates : citez-les seulement si vous en êtes sûr.
💡 Pour préparer le concours de l'Office des Changes : maîtrisez la balance des paiements et ses postes (recettes MRE, IDE, tourisme, échanges de biens), la réglementation des changes et l'instruction générale des opérations de change, le rôle de Bank Al-Maghrib, de l'AMMC et de l'ACAPS, le régime de change du dirham, ainsi que l'actualité économique (loi de finances de l'année, rapports annuels de Bank Al-Maghrib et de l'Office des Changes). Entraînez-vous à rédiger en temps limité une dissertation avec une problématique claire et un plan en deux ou trois parties.
أسئلة شائعة حول هذا النموذج
هل يمكن تحميل هذا النموذج مجاناً؟
هل يتضمن هذا النموذج التصحيح؟
ما هي الجهة المنظمة والدرجة المعنية بهذا النموذج؟
ما هي دورة هذا الامتحان ولغة أسئلته؟
أين أجد نماذج أخرى لنفس المباراة؟
💬 ناقش هذا النموذج (0)
شارك إجاباتك أو صحّح التصحيح — إذا كان لديك رأي مختلف حول أي نقطة، اكتبه هنا ليستفيد باقي المترشحين.
لا يوجد نقاش بعد — شارك إجابتك أو سؤالك حول هذا النموذج.
⚠️ ممنوع نشر أرقام الهاتف أو الروابط أو أي عرض مقابل مال — تُحذف هذه المشاركات تلقائياً.
هل تحضّر لهذه المباراة؟
نماذج مشابهة قد تهمّك
المصدر: مكتبة نماذج المباريات (مصادر متعددة)
