
نموذج مباراة توظيف مدقق (Auditeur) — مكتب التكوين المهني وإنعاش الشغل — الاختبار الكتابي
باختصار
هذا نموذج امتحان كتابي سابق لمباراة مدقق لدى مكتب التكوين المهني وإنعاش الشغل، منشور على وظيفة إنفو للاطلاع والتحميل المجاني بصيغة PDF مع تصحيح مقترح.
- الجهة المنظمة
- مكتب التكوين المهني وإنعاش الشغل
- الدرجة
- مدقق
- التخصص
- التدقيق
- عدد الصفحات
- 1
- لغة الأسئلة
- الفرنسية
- التصحيح
- تصحيح مقترح متوفر في هذه الصفحة
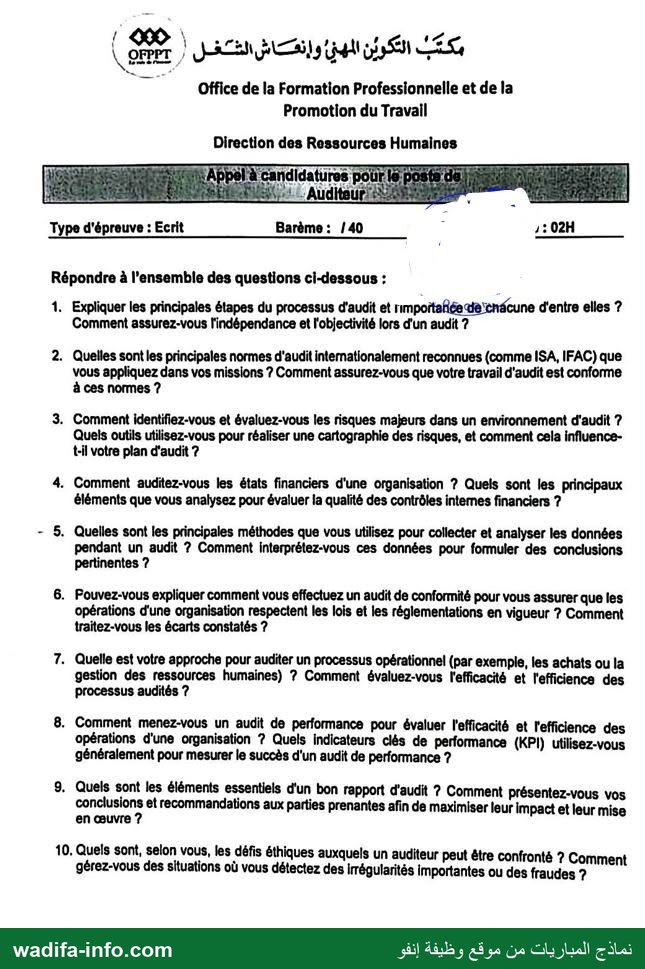
📝 نص أسئلة النموذج (مستخرج آلياً من الصفحات الممسوحة)
استُخرج هذا النص آلياً من صور الامتحان وقد يحتوي على أخطاء في القراءة — الصور أعلاه هي المرجع.
{ 0 \ ru ET 0 6 71
-" Office de la Formation Professionnelle et de la
Promotion du Travail
Direction des Ressources Humaines
LSSPARE FSI, Auditeur 2084 s A STATE
Type d'épreuve : Ecrit Barème : 0 ١ 7:1
Répondre à l'ensemble des questions ci-dessous :
1. Expliquer les principales étapes du processus d'audit et rmpoitañéeeïcndcune d'entre elles ?
Comment assurez-vous l'indépendance et l'objectivité lors d'un audit ?
2. Quelles sont les principales normes d'audit intemationalement reconnues (comme ISA, IFAC) que
vous appliquez dans vos missions ? Comment assurez-vous que votre travail d'audit est conforme
à ces normes ?
3. Comment identifiez-vous et évaluez-vous les risques majeurs dans un environnement d'audit ?
Quels outils utilisez-vous pour réaliser une cartographie des risques, et comment cela influence-
t-il votre plan d'audit ?
4. Comment auditez-vous les états financiers d'une organisation ? Quels sont les principaux
éléments que vous analysez pour évaluer la qualité des contrôles intemes financiers ?
- 5. Quelles sont les principales méthodes que vous utilisez pour collecter et analyser les données
pendant un audit ? Comment interprétez-vous ces données pour fomnuler des conclusions
pertinentes ?
6. Pouvez-vous expliquer comment vous effectuez un audit de conformité pour vous assurer que les
opérations d'une organisation respectent les lois et les réglementations en vigueur ? Comment
traitez-vous les écarts constatés ?
7. Quelle est votre approche pour auditer un processus opérationnel (par exemple, les achats ou la
gestion des ressources humaines) 7 Comment évaluez-vous l'efficacité et l'efficience des
processus audités ?
8. Comment menez-vous un audit de performance pour évaluer l'efficacité et l'efficience des
opérations d'une organisation ? Quels indicateurs clés de performance (KPI) utilisez-vous
généralement pour mesurer le succès d'un audit de performance ?
9. Quels sont les éléments essentiels d'un bon rapport d'audit ? Comment présentez-vous vos
conclusions et recommandations aux parties prenantes afin de maximiser leur impact et leur mise
en œuvre ?
10. Quels sont, selon vous, les défis éthiques auxquels un auditeur peut être confronté ?
gérez-vous des situations où vous détectez des irégularités importantes ou des Rae
نماذج المباريات من موقع وظيفة إنفو wadifa-info.com
✅ التصحيح المقترح
هذا تصحيح مقترح من إعداد فريق wadifa-info لمساعدتك على فهم منهجية الإجابة — وليس تصحيحاً رسمياً صادراً عن الإدارة المنظِّمة. أسئلة هذا الامتحان محررة بالفرنسية، لذلك التصحيح محرر بالفرنسية أيضاً.
Ce modèle est l'épreuve écrite de l'appel à candidatures pour le poste d'auditeur à l'Office de la Formation Professionnelle et de la Promotion du Travail (OFPPT), Direction des Ressources Humaines. Barème : /40, durée : 2 heures ; la date de session n'apparaît pas. Il s'agit de dix questions ouvertes de méthodologie d'audit, soit environ 4 points et 10 à 12 minutes par question. Voici des réponses types proposées.
💡 Méthode : chaque question a deux volets (« quelles sont… ? » puis « comment… ? »). Répondez aux deux, en courtes rubriques, et ancrez chaque réponse dans un exemple concret d'un établissement de formation (achats, paie, stagiaires, gestion des centres). Un exemple précis vaut mieux qu'une page de généralités.
1. Étapes du processus d'audit ; indépendance et objectivité
- Planification / prise de connaissance : ordre de mission, compréhension de l'entité, objectifs et périmètre, analyse des risques, programme de travail. Elle oriente l'effort vers ce qui compte.
- Évaluation du contrôle interne : description des processus (narratifs, logigrammes), questionnaires de contrôle interne, tests de conformité. Elle indique où concentrer les tests.
- Travaux sur le terrain : tests de validation, entretiens, observations, rapprochements, échantillonnage ; tout est consigné dans des papiers de travail (preuves).
- Conclusion et rapport : feuilles de révélation et d'analyse des problèmes (FRAP), réunion de clôture avec l'audité, rapport écrit avec recommandations et réponses de la direction.
- Suivi : plan d'action, vérification de la mise en œuvre des recommandations. Sans suivi, l'audit ne change rien.
Indépendance et objectivité : rattachement de l'audit au plus haut niveau (direction générale, comité d'audit) ; charte d'audit ; déclaration d'absence de conflit d'intérêts ; pas d'audit d'une activité que l'on a gérée récemment ; rotation des auditeurs ; conclusions fondées sur des preuves documentées ; revue des papiers de travail par le superviseur ; respect du code de déontologie.
2. Normes d'audit internationales et conformité du travail
- ISA (International Standards on Auditing), émises par l'IAASB sous l'égide de l'IFAC : référence pour l'audit des états financiers.
- Normes de l'IIA (Institute of Internal Auditors) pour l'audit interne : cadre de référence (IPPF), remplacé depuis 2025 par les Global Internal Audit Standards ; code de déontologie (intégrité, objectivité, confidentialité, compétence).
- Référentiels associés : COSO (contrôle interne), ISO 31000 (management des risques), ISO 19011 (audit des systèmes de management), COBIT (systèmes d'information).
Garantir la conformité : manuel et programme d'audit alignés sur les normes, papiers de travail normalisés, supervision et revue de chaque mission, programme d'assurance et d'amélioration qualité (évaluations internes et évaluation externe périodique), formation continue des auditeurs.
3. Identification et évaluation des risques ; cartographie
- Identifier : analyse des objectifs et processus, entretiens avec les responsables, revue des rapports antérieurs (audit interne, Cour des comptes, inspection), incidents et réclamations, indicateurs, veille réglementaire.
- Évaluer : pour chaque risque, probabilité × impact (financier, juridique, image, continuité), d'abord en risque brut (inhérent) puis net (résiduel) après prise en compte des contrôles existants.
- Outils : matrice de criticité (carte de chaleur), registre des risques, ateliers d'autoévaluation, référentiel COSO ERM / ISO 31000, tableurs ou logiciels de GRC.
- Influence sur le plan d'audit : le plan est fondé sur les risques : les processus à risque résiduel élevé sont audités en priorité et plus souvent (par exemple chaque année), les autres selon un cycle pluriannuel ; la cartographie fixe aussi la profondeur des tests.
4. Audit des états financiers et contrôles internes financiers
- Démarche : fixer le seuil de signification ; analyse des comptes (revue analytique, variations anormales) ; tests des contrôles ; tests de détail sur les postes significatifs ; vérifier les assertions : existence, exhaustivité, exactitude, évaluation, rattachement à la bonne période, droits et obligations, présentation.
- Éléments analysés : séparation des tâches (engagement / liquidation / paiement), circuit d'autorisation et délégations de signature, rapprochements bancaires, inventaires physiques des immobilisations et stocks, paie (fichier du personnel, variations), achats (bons de commande, réception, facture), recettes, clôture et écritures d'inventaire, contrôles des systèmes d'information (droits d'accès, traces).
- Qualité des contrôles : on évalue leur conception (le contrôle couvre-t-il le risque ?) puis leur fonctionnement effectif par sondage sur la période.
5. Méthodes de collecte et d'analyse des données
- Collecte : entretiens, questionnaires, observation physique, examen documentaire, confirmations externes (banques, fournisseurs), recalculs, rapprochements, échantillonnage statistique ou raisonné, extraction de données (requêtes, analyse de 100 % des transactions).
- Analyse : revue analytique (ratios, tendances), comparaisons (budget / réalisé, entre centres), recherche d'anomalies (doublons de paiements, fournisseurs sans adresse, factures fractionnées sous les seuils).
- Interprétation : chaque constat se rédige selon le schéma constat → critère (norme ou règle) → cause → conséquence (risque) → recommandation ; on vérifie la fiabilité et la suffisance de la preuve, on la recoupe avec une deuxième source, et on valide les faits avec l'audité avant de conclure.
6. Audit de conformité et traitement des écarts
- Recenser le référentiel applicable : lois et règlements (marchés publics, droit du travail, fiscalité, réglementation des établissements publics, contrôle financier de l'État), procédures internes, conventions.
- Traduire ce référentiel en points de contrôle (grille de conformité), tester un échantillon de dossiers, documenter les non-conformités.
- Écarts : les qualifier (mineur, majeur, critique), en rechercher la cause (méconnaissance, procédure inadaptée, contournement volontaire), les communiquer au responsable, recommander des actions correctives et préventives, suivre leur mise en œuvre ; si l'écart révèle une irrégularité grave, le remonter selon la charte (direction générale, comité d'audit).
7. Audit d'un processus opérationnel (achats ou gestion des ressources humaines)
- Approche : cartographier le processus de bout en bout (pour les achats : expression du besoin → mise en concurrence → engagement → réception → paiement) ; identifier les risques à chaque étape (surfacturation, fractionnement, favoritisme, réception fictive) ; relever les contrôles clés et les tester.
- Efficacité (atteinte des objectifs) : besoins satisfaits, qualité et délais de livraison, taux de réclamations ; en RH : postes pourvus, formation réalisée, absentéisme.
- Efficience (ressources consommées pour un résultat) : coût du processus, délai de traitement d'un dossier, prix obtenus comparés aux prix de référence, coût du recrutement par agent.
- Comparer avec les bonnes pratiques et entre entités (centres, directions régionales) pour dégager des pistes d'amélioration.
8. Audit de performance et indicateurs clés
L'audit de performance juge l'économie (acquérir les moyens au meilleur coût), l'efficience (rapport résultats / moyens) et l'efficacité (rapport résultats / objectifs). Démarche : définir les objectifs et critères, collecter les données, comparer au prévu et aux références, analyser les causes des écarts, recommander.
Exemples de KPI pour un organisme de formation : taux de remplissage des places, taux de réussite et de diplomation, taux d'insertion des lauréats, coût par stagiaire formé, taux d'abandon, taux d'exécution budgétaire, délai de paiement des fournisseurs, taux d'occupation des ateliers, satisfaction des entreprises partenaires.
Mesurer le succès de l'audit : taux de recommandations acceptées et mises en œuvre, économies ou gains obtenus, respect du plan et des délais, satisfaction des audités.
9. Le bon rapport d'audit et la communication des conclusions
- Qualités : exact, objectif, clair, concis, constructif, complet, remis à temps.
- Structure : synthèse pour la direction (opinion globale, constats majeurs), objectifs et périmètre, méthodologie, constats détaillés (constat / critère / cause / conséquence), recommandations hiérarchisées par priorité, réponses de l'audité avec plan d'action, responsables et échéances, annexes.
- Maximiser l'impact : valider les constats avec l'audité avant le rapport final (pas de surprise), formuler des recommandations réalistes et chiffrées, présenter oralement aux décideurs, prévoir un suivi formel et un tableau de bord de mise en œuvre.
10. Défis éthiques ; irrégularités et fraudes
- Défis : pressions hiérarchiques pour atténuer un constat, conflits d'intérêts (liens avec l'audité), cadeaux ou avantages, respect de la confidentialité, tentation de sortir de son rôle (gérer au lieu d'auditer), loyauté envers l'institution face à des collègues.
- Face à une irrégularité ou une fraude : garder son objectivité et ne pas accuser ; sécuriser les preuves (copies, traces informatiques) ; élargir les tests pour mesurer l'ampleur ; informer sans délai la hiérarchie prévue par la charte (direction générale, comité d'audit), sans alerter les personnes concernées ; respecter la confidentialité ; laisser l'enquête approfondie et les suites disciplinaires ou judiciaires aux instances compétentes ; recommander ensuite les contrôles qui empêcheront la répétition.
💡 En conclusion d'une telle copie, rappelez que l'auditeur n'est pas un « contrôleur-sanction » mais un partenaire qui donne une assurance à la direction et l'aide à atteindre ses objectifs.
أسئلة شائعة حول هذا النموذج
هل يمكن تحميل هذا النموذج مجاناً؟
هل يتضمن هذا النموذج التصحيح؟
ما هي الجهة المنظمة والدرجة المعنية بهذا النموذج؟
ما هي دورة هذا الامتحان ولغة أسئلته؟
أين أجد نماذج أخرى لنفس المباراة؟
💬 ناقش هذا النموذج (0)
شارك إجاباتك أو صحّح التصحيح — إذا كان لديك رأي مختلف حول أي نقطة، اكتبه هنا ليستفيد باقي المترشحين.
لا يوجد نقاش بعد — شارك إجابتك أو سؤالك حول هذا النموذج.
⚠️ ممنوع نشر أرقام الهاتف أو الروابط أو أي عرض مقابل مال — تُحذف هذه المشاركات تلقائياً.
هل تحضّر لهذه المباراة؟
نماذج مشابهة قد تهمّك
المصدر: صفحة نماذج المباريات (فيسبوك)
