
نموذج مباراة توظيف ملحقي الاقتصاد والإدارة أطر الأكاديميات - التدبير المادي والمالي والمحاسباتي لمؤسسات التربية والتعليم العمومي - دورة نونبر 2020
⬇️ تحميل PDF الرابط الدائم: wadifa-info.com/نموذج-مباراة/1417
باختصار
هذا نموذج امتحان كتابي سابق لمباراة مباراة توظيف ملحقي الاقتصاد والإدارة أطر الأكاديميات - التدبير المادي والمالي والمحاسباتي لمؤسسات التربية والتعليم العمومي - دورة نونبر 2020 لدى وزارة التربية الوطنية والتعليم الأولي والرياضة - الأكاديميات الجهوية للتربية والتكوين (دورة نونبر 2020)، منشور على وظيفة إنفو للاطلاع والتحميل المجاني بصيغة PDF مع تصحيح مقترح.
- الجهة المنظمة
- وزارة التربية الوطنية والتعليم الأولي والرياضة - الأكاديميات الجهوية للتربية والتكوين
- الدرجة
- مباراة توظيف ملحقي الاقتصاد والإدارة أطر الأكاديميات - التدبير المادي والمالي والمحاسباتي لمؤسسات التربية والتعليم العمومي - دورة نونبر 2020
- التخصص
- الاقتصاد والإدارة
- الدورة
- دورة نونبر 2020
- عدد الصفحات
- 12
- لغة الأسئلة
- العربية
- التصحيح
- تصحيح مقترح متوفر في هذه الصفحة
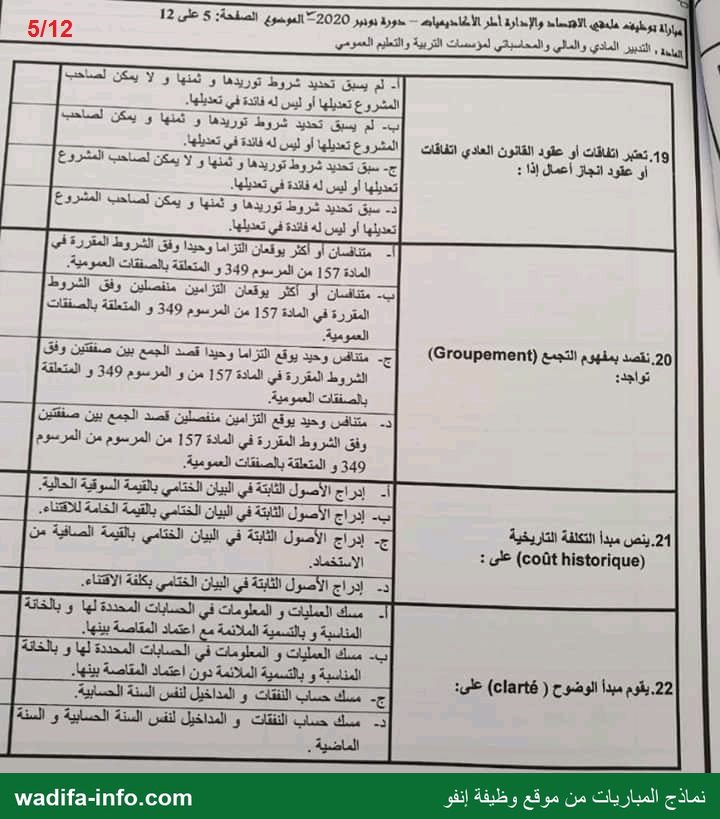
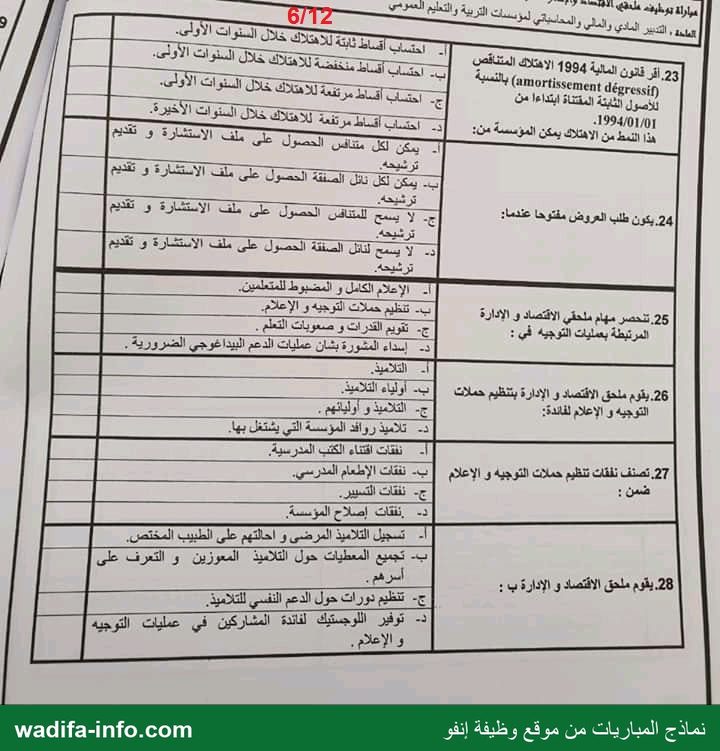
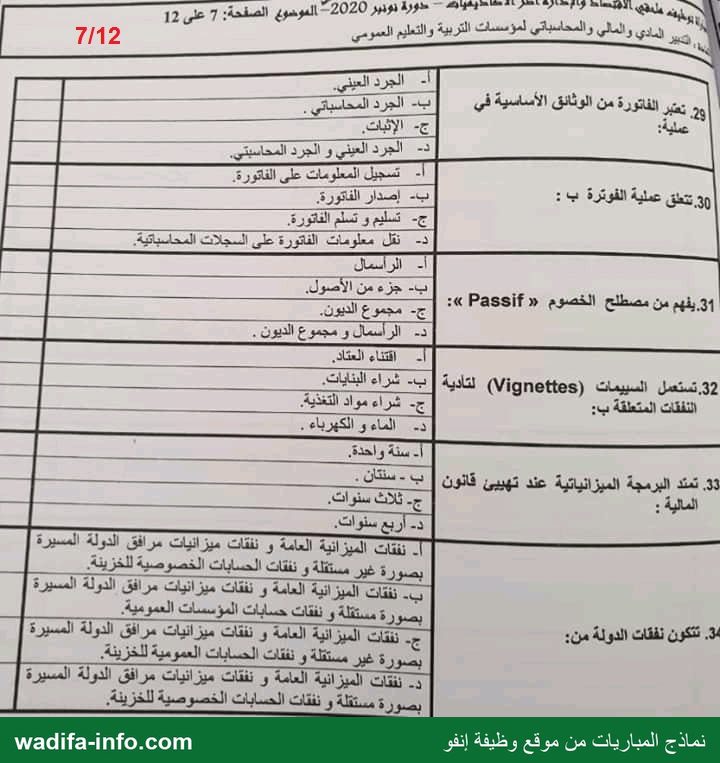
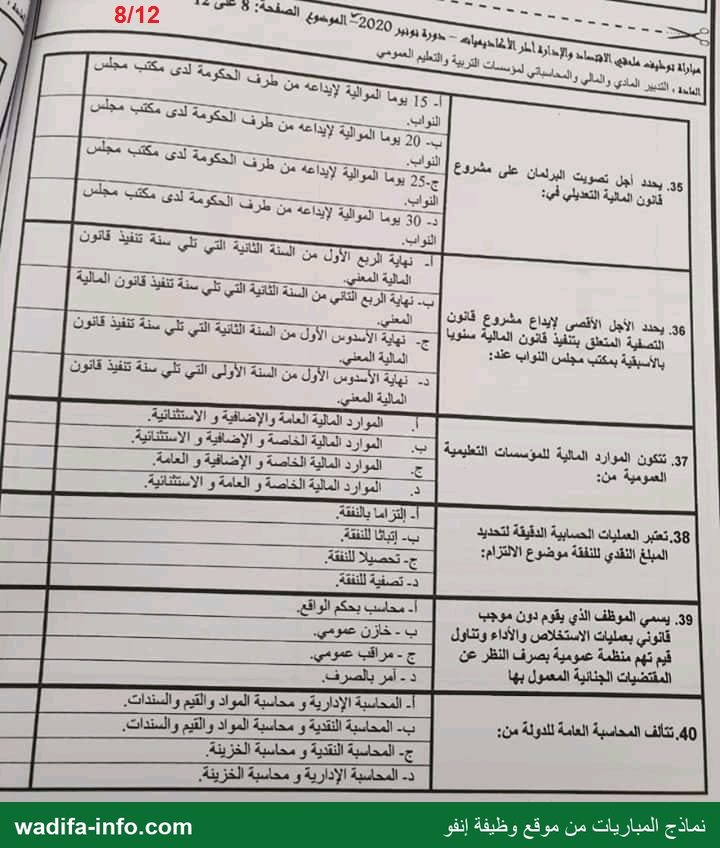
📝 نص أسئلة النموذج (مستخرج آلياً من الصفحات الممسوحة)
استُخرج هذا النص آلياً من صور الامتحان وقد يحتوي على أخطاء في القراءة — الصور أعلاه هي المرجع.
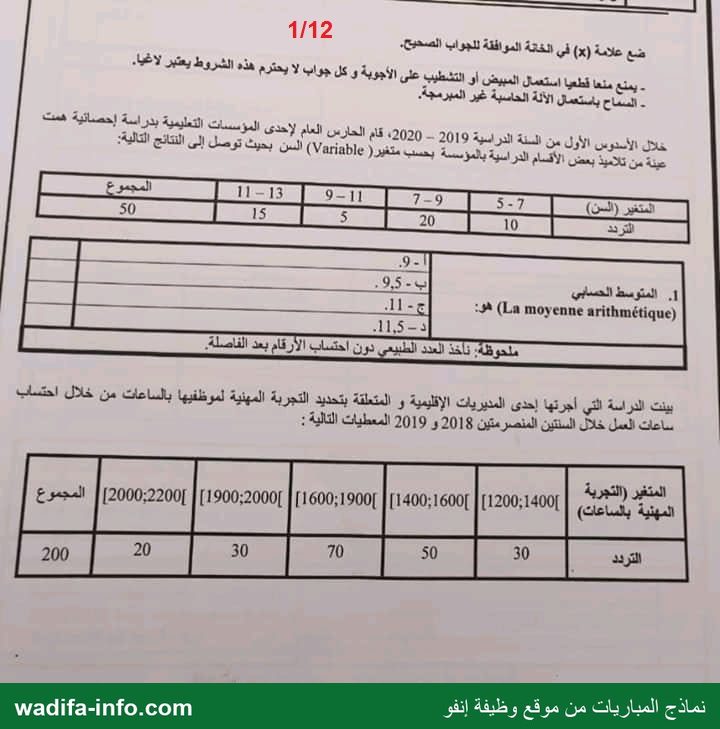
فلم RE ضع علامة (x) إلخائة الموافقة للجواب الصحيح. 2 1 Î 1 يمنع منعا قطعيا استعمال المبيض أو التشطيب على الأجوبة و كل جواب لا يحترم هذه الشروط يعتبر “AY - السماح باستعمال الآلة الحاسبة غير المبرمجة. خلال الأسدوس الأول من السنة الدراسية 2019 - 2020؛ قام الحارس العام لإحدى المؤسسات التعليمية بدراسة إحصانية همت Le من تلاميذ بض الأقسام الدراسية بالمؤسسة بحسب متغير( (Variable السن بحيث توصل إلى النتائج التالية: | اترد__| 07 حت Der RSS ذه 1. المتوسط الحسابي (La moyenne arithmétique) فشي: بينت الدراسة التي أجرتها إحدى المديريات الإقليمية و المتعلقة بتحديد التجربة المهنية لموظفيها بالساعات من خلال احتساب ساعات العمل خلال السنتين المنصرمتين 2018 و 2019 المعطيات التالية: المهنية ب (ce /1200:1400[[ ]1400:1600] | ]1600:1900]| [900:;2000 1] أ ]2000:2200]) المجموع انك نماذج المباريات من موقع وظيفة إن داع موقع وظيقة إنقو wadifa-info.com الام اا A De 2 علي : PORTE --- —- دوبة ns 020“ دارة مبارثة y Es ee PNA hs سات التزبية 3 التعليم العمرمي له ؛ التنبير II ES سل |1637 ساعة = -. أن 1647 ساعة. 22,1 التجرية ” el 1657 4 (La médi : Fc 7" :_ 1667 ساعة الفاصلة LT Ep العدد الطبيعي لب جتنا 1 )= — 07 شاع 7 LI L EL 1646. == 3 3< 666 | ساعن - بار قام بعد الفاصلة : بسب لج المي الطبيعي F J SEPT ملحو نت 5 تك à تم الت qu الأكاديميات الجهدا à sw بن جرد علب الأوراق في المخزون pa شهر دجنبر2019 في ! إلى المعطيات التالية: اسع الوحدة بالدرهم Re 30 تسيل بي سح ا يب 45 ااا > با ا مج بالدرهم - بحسب طريقة ج- 29981 5 ."م . هوالتلا First In First Out- — هي : د-30400. ملحوظة؛ نأخذ العدد الطبيعي دون احتساب الأرقام بعد الفاصلة. - 19000. حل قيمة المخزون (Stock) لعلب الورق بتاريغ 8 5 20000 = 1 يجنبر بالدرهم- بحسب طريقة أ 0 First In First Out - هي: 8 à :- 22000 ملحوظة: ناخذ العدد الطبيعي دون احتساب الأرقام بعد الفاصلة. نماذج المباريات من موقع وظيفة إنفو wadifa-info.com Abba توحليت لدي fils ls DEA ااا إلماجة ؛ التدبير المادي والمالي haha y لمؤسسات التربية والتعليم الممومي 3/12 \ الذي تخصص الورقتان الأوليتان منه - سجل الصادرات والواردات. à \ ليس المعليات الخاصة بالأساتذة a —_ Un mena \ المؤسسة وباقي الصفحات للتلاميذ؛ و يشار فيه 110 إلى الاسم الكامل وتاريخ الازدياد واسم الأب أب - السجل العام. ا ns الأم والمهنة والعنوان الكامل وتاريخ تس جك الالتحاق. € . سجل الممتلكات: كما يشار فيه؛ في عمود الملاحظات عند مغادرة ا حاص > > ات المدرس أو التلميذ إلى تاريخ المغادرة وسببها sf سجل مواظبة الآسائذة و التلاميذ. ومكان الالتحاق؛ هر : رئيسيهة: 5 طريقة ديو 0 8 المؤشر الإحصاني الذي يُفصل التصفا HOT الأعلى من العينة أو المجتمع عن النصف الأدنى أ HA بحيث يتساوى على طرفه عدد القيم بعد ترتيبها ET تصاعديا أو تنازليا : ذ- المنوال. 9. الرسم البياني الذي يوافق المتغير الإحصاني أب - الرسم البياني بالاعملة. _. ... 0 الكمي المنفصل هو: PTT ٍّ د- الرسم البياني المساحي. 5 - الكمية المنفصلة, و 10 ينتمي المتغير الإحصاني "مهنة الأب أو الأم د ب - الكمية RE الولي" في دراسة تهتم بمهن آباء و أمهات 3 م النو ne أولياء التلاميذ إلى فنة المتغيرات الإحصائية: "نتائج لمؤسسة تعليمية خلال العشر سنوات الأخيرة" هو: قدر ممكن من الدقة بحيث تكتسي : TT وتكراريا ار غير لاي اذج المباريات من موقع وظيفة إنفو wadifa-info.com سي ا = 3 الصفحة: 4 على 12 نب مرارأة توطيض مزجي nait والإحارة أمر الأحاديفيام - دوية ss 2020 الموضوع 4/12 ne?» , بر , التديير المادي والمالي والمحاسباقي لمؤمسات التربية والتعليم العمومي : u/ - دفاتر الشروط الإدازية و دفار الشروط المشتركة و FE / الشروط الخاصة. اح ب - دقاتر الشروط الإذازية و دفر الشروط المشتركة و PE ls .3 دفاتر التحملات المتعلقة بالصفقات الشروط العامة ___ 0 العمومية من: 5 - دفار الشروط المحاسباتية و دقاتر الشروظ المشتركة و دفاتر الشروط العامة. د - نفاتر الشروظ المحاسباتية و دفاتر الشروط المشتركة و FE الشروط العامة. 14 تنص قاعدة تخصيص الاعتماد برسم سنة = خصيص الاعتماد AU QT الماضية و الحالية. | || ا حم ا حت بي د ا تخصيص الاعتماذ السنوي لتغطية EM] الحالية و الموالية ] ج - نفقات التوريدات المرتبطة بتسبير المرافق العمومية. د - QUE العتاد الديداكتيكي و المعلوماتي. لا : = - رصد أو (ثبات أو تصفية أو أمر باستخلاص دين أو AN | | 6. يضطلع الآمر بالصرف؛ باسم منظمة عمومية؛ ب < رصد أواإثبات أو تصفية أو أمر LT os يمهمة ؟ ج - رصد أو إثبات أو تصفية دين fs باستخلاصه و أدائه. 5 رصد أو إثبات دين ذون تصفيته و أمر باستخلاصه و AN - 7. يم _اللجوء AN LD الترتيبية إذا كانت > متكت | استقلال الأمر بالصرف عن الأمر بالصرف الثانوي. | | 18 يهدف مبدأ التذ : > Oil الربط بين صلاحيات الا 8 1 = المومية انيقي كمبداً من مبادئ المحاسبة gs أمر بالصرف و الأمر بالصرف 5 ج-_الفصل بين صلاحيات الآمر بالصرف وصلاحيات المحاسب. | | د الربط بِينَ صلاحيات الأمر بالصرف وصلاحيات ال موقع wadifa-info.com SRI [مباراة توي مليهي mani والإدارة آأطر eagle — 2390 يودير 72020 الموسوع الصفحة: 5 على 12 | au , التدبيز المادي والمالي والمحاسباتي لمؤسسات التربية والتعليم العسورمي 2 1 /5 أ- لم يسبق تحديد شروط_توريدها أو ثمنها أو لا يُمكن لصاحب المشروع تعديلها أو ليس له فائدة في تسيلا ||| — 49 تعتبر اتفاقات أو عقود القانون العادي cu |المشروع تعديلها أو ليس له فائدة في تعديلها. Re أو عقود انجاز أعمال إذا : Ge Æ تحديد شراوط توريدها و ثمنها و لا يمكن لصاح المشروع تعديلها أو ليس له فائدة في تعديلها. م تح جح = سبق تحديد شروط توزيد ها و ثمنها و يمكن call المشروع | تعديلها أو ليس له فائدة في تعديلها. - متنافسان أو أكثر يوقعان التزاما وحيدا وفق الشروط المقررة في المادة 157 من المرسوم 349 و المتعلقة بالصتقات fr ب- متنافسان أو أكثر يوقعان التزامين منفصلين امين منفصلين وفق الشروط المقررة في المادة 157 من المرسوم 349 و المتعلقة بالصفقات العمومية. 0. نقصد بمفهوم التجمع JA + (Groupement) وحيد يوقع التزاما وحيدا قصد الجمع بين صفقتين وفق تواجد: الشروط المقررة قي المادة 157 من و المرسوم 349 و المتعلقة > ناض وحيد يوقع التزامين متفصلين قصد El بين Ce وفق الشروط المقررة في المادة 157 من المرسوم من المرسوم 9 والمتعلقة بالصفقات العمومية. (coût historique) على : الاستخماد. المناسبة و بالتسمية الملائمة مع اعتماد المقاصة بيتها. : . المناسبة و بالتسمية الملائمة دون اعتماد المقاصة بينها. poccs _ نماذج المباريات من موقع وظيفة إنفو wadifa-info.com مبارأة ويه RE I ge 2 5 التربية eh, العمرمي التدبير المادي وامالي Ph, انك TS السنوات الأولى. | | , it. ب سج ابئة للاهتلاك خلال السنوات 77 = | SAT TEE + tal, | PS الأولى. / ee US) Gang GMA PS TE — 010711556011601 dépressif) [تأصول الثابتة المقتناة ابتداءا من احتشاب أقساط م لح جاع لبر (١ يبي due هذا النمط من الاهتلاك يمكن . PPT Fe ل على ملف الاستشنارة و en و ترشيحه. و ا ا بج يمكن لكل نائل الصفقة ال حصول على ملف الاستشارة و تعديم 24 يكون طلب العروض مفتوحا عندما: ج- الا يسمح للمتناش الحصول على ملف الاستشارة و يم د لا يمح لنائل الصفقة الحصول على ملف الاستشارة و تقديم Br | أ الإعلام الكامل و lu bad ال | الم دي رز ري الجا 25 تنحصر مهام ملحقي الاقتصاد و الإدارة SRE ب اللا ًا المرتبطة بعمليات التوجيه في : Æ تقويم القدرات و صعوبات التعلم . = أ | اد إسداء المشورة بشان عمليات الدعم الإيذاغوجي os .]| وم هروس ييه ee التوجيه و الإعلام لفائدة: ج-_التلاميذ و أوليائهم . ار د-_تلاميذ روافد المؤسسة التي يشتغل بها. Ds] 7. تصنف نفقات mit حملات التوجيه و الإعلام | ب- نفقات الإطعام المدرسي. .| ٠ تسجيل التلاميذ المرضى و اخالتهم على الطبيب المختض. .| ...| بد تجبيع المعطيات حول التلاميذ المعوزين و التعرف على | | 8. يقوم ملحق الاقتصاد و الإدارة ب : à سرهم 3- توفير اللوجستيك DSi sil في عمليات التوجيه ' والإعلام. نماذج المباريات من موقع وظيفة إنفو wadifa-info.com 12 حدورة نودير 2020 الموسوع الصفحة: 7 على AAA 20 TT ES Que ير NI ل (مادي والمالي والمحاسباتي لمؤسسات التربية والتعليم العمومي 712ص الجرذ العيني. 5 dal نبا RS er RE EE food د _الجرد العيني و : المعلومات على الفاتورة. des - الفاتورة. pie) : تتعلق عملية الفوترة ب 0 8 ج-_تسليم و تسلم الفاتورة. ذ- نقل معلومات الفاتورة على السجلات المحاسباتية. ل ET Ji —| Used با- جزء من ينهم من مصطلح الخصوم 88515 0 أج مجموع الور ااا .1 . د- الرأسمال و مجموع الديون Le مس ا ا Sal آقتناء - = _ ب- شراء لناب | Gi (Vignettes) chui Je.5.32 + nn شراء مواد التغذية. ب La a نفقات المتعلقة . الماء 3 الكهرباء 3 تمتد البرمجة الميزانياتية عند تهييئ قانون .3 : المالية نفقات_الميزانية العامة و نفقات ميزانيات مرافق الدولة المسيرة > غير مستقلة و نفقات الحسابات الخصوصية للخزينة. es ب نفقات الميزانية العامة و نفقات ميزانيات مرافق الدولة المسيرة 5 اينات المؤسسات العمومية. Jun و نفقات 1 ire بصورة تتكون نفقات الدولة من: ج. نفقات الميزانية العامة و نفقات ميزانيات مرافق الدولة المسيرة 3 _ ..ةنيزخلل بصورة غير مستقلة و نفقات الحسابات العمومية نفقات الميزائية العامة و نفقات ميزانيات مرافق الدولة المسيرة 23 بصورة مستقلة و نفقات الحسابات الخصوصية للخزينة. wadifa-info.com نماذج المباريات من موقع وظيفة إنفو ل ال 1 1 4! لم LL er << ااا PT 2020" الموضو» 8/12 يجو الحا وجيارة امر الأخاحيفاه ا مبارأة بوظيفه RAS إت التربية والة - ES , التدبير المادي والمالي والمحاسباني لني )77 الحكومة لدى مكتب مجلس ) 151 يما الموالية لإيذاعه من 7 0 ان امم ob ET PER ل يوما الموالية Sy جه من طرف الحكومة | النواب. الت الحو جه لدى مكتب مجلس re لإيداعه من طرف الحكوه النواب. م م ا RIT <- 0 يوما الموالية لإيداعه من طرف الحكومه ىا ds 1 ei ERP 7 من السئة الثانيهة التي الأجل الأقصى لإيداع مشروع قانون | _ المعني. ! : درو UE QE قانون المالية سنوي أ = الاسدوس الأول من السنة الانية التي قلي PR بالأسبقية بمكتب مجلس النواب عند: المالية المعني. ا ب نهاية الأسدوس الأول من السنة الأؤلى التي تلي سنة تنفيذ قانون _ الموارد المالية العامة والإضافية و الاستثناتية. اح ب ومو a eu Ua 7,. تتكون : 5 : + = العمومية منا: & المؤازد المالية الخاصة و الإضافية و العامة: FE] د الموارد المالية الخاصة و العامة و الاستثنائية. [eu] FR mm الو اسن 4 المبلغ النقدي للنفقة موضوع الالتزام: + تحصيلا للنفقة. 39 يسمي الموظف الذي يقوم el] ous قيم تهم منظمة عمومية LE re | muse لقتضيات الجانية لمسوليها 0 | هبارت ااا - المحاسبة الإدارية و محاسبة المواد والقيم والسندات. LS 40 المحاسبة العامة للدولة من: ب- المحاسبة النقدية و محاسبة الموآد والقيم والستدات. د- المحاسبة الإدارية و محاسبة الخزينة. حب نماذج المباريات من موقع وظيفة إن ur ج المباريات من موقع وطيفة إنفو wadifa-info.com — صفحة 9 — | 2 9/1 ااا = أ النقود والمود ولك ا م -! 4. تتكون عمليات الخزينة a الات الحسابات À. المتعلقة ب: | من جميع ١ ج- حبابات الميزاليق ا —— يع ١ يومية. _ = مسسلسشسشساسأ أ سس كحك ل 2. تنجز عملية الجرد العيني لممتلكات المؤسسة | .ا حب ا إجباريا بوثيرة : À je ا | = سنوية. 8 5 1- الأدوات والأشياء المنقولة. _ ٠ |__._ __ ا 2 A تهتم المحاسبة العمومية بناءا Te Danone] MANU الأساسي المؤطر بالمرسوم الملكي دةم 66 - | اج الشوون التأدينية للموظفين. << ...ا - أعمال الدراسات والإشراف على الأشغال. 4. نجد من بين صفقات الخدمات: الصفقات ب إيجار تجبيزات أو معدات مع خيار الشراء. = د- التوريدات غير العادية. من ١ المتنافسين؛ قبل عقد الصفقة؛ والذي ل CFP PER تنافسين. يجب أن يقل عددهم عن: ta = - طلب العروض أو المسطرة التفاوضية فقط. 35,46 » صفقات الأشغال و التوريدات و الخدمات QT طلب العروض أو المسطزة التفاوضية أو سند الطلب. عن طريق: ج- طلب العروض أو المباراة أو سند الطلب. د- طلب العروض أو المباراة فقط - العمل الذي تحدث أو تثبت بموجبه المنظمة العمومية ستذا VO - العمل y NI الذي يفرح الأمر بالصرف أذاء دين 4.تحتم تصفية النفقة : ج- deal لإداري الذي oi على الأمر بالصرف sh المنظمة العمومية. — صفحة 10 — مروت سج سحا RE 7 12 حت 6 الموموع الصفحة: 10 على 10/12 Lift nan امار الأكاديفيا — سدوزة تويز مباراة ps , , 0 HA إموسسات التربية والتعليم العمرمي #ماجة ؛ التدبير المادي والمالي والمحاسسباتي 3 1- التوازن بين التوريدات والإيرادات. ee ب التواؤن بين المداخيل والتوريدات:_._.-. اص( 8 التوازن بين الثفقاتو SN اند الطلب وسند التسليم "A TE 9 = ا بند التسليم . ارا مس نه 44 ساد طحق الققصك واإكادة مسد م٠ | ب ee nn E : 0 : امج ةلس سمه 0 حدر بتاريخ 2000/05/19 الظهير الشريف TT مقاولة ععومية ٠. ٠ ا ————— رقم 1.00.203 في شان تنفيذ القانون رقم .| ب- HR RDS 00-7 المحدث للأكاديميات الجهوية للتربية | ج- مؤسسة عموههة. ١-١ 5 والتكوين à وتعتبر هذه النصوص الأاكاديمية | د مصلحة من مصالح الدولة مسيرة بصورة مستقلة. — | الوحدة الجهوية للافتحاص. 5تمسك المحاسية التحليلية بالأكاديميات. | ASS] 8 الجهوية للتربية والتكوين من خلال بنيتة | الشساعة.. الإدارية التالية : ب ال لعن — - تدبير أجور الموظفين. … العمليات التالية : pur حساب الخارج عن الميزانية. د- تديير مالية شركات المناولة المتعاقدة مع الأكاديمية . يعتبر المشرع المغربي المؤسسة التعليمية. .| ب- مؤسسة لها موارد مالية ذاتية . . حدد سقف الاحتفاظ بالسيولة نقدا في الأقسام - 4500 درهم. الخارجية بالمؤسسات التعليمية بموجب ب- 3500 درهم. المذكرة الوزارية عدد 26 بتاريخ 4 cat | ج- 2500 درهم. he ا ا 5.56 الرقابة إلى ضمان سلامة تنفيذ الميزانية | ب- رقابة ds رقابة داخلية و UD طبقا لما قررته السلطة التشريعية وتتمثل في: | ج- رقاب داري RD رقابة خارجية | — صفحة 11 — 11/12 سس 8 ب aa الأعلى للحسابات. | — تت ج- لجن تقصي ON | أ نص مرسوم الصفقات العمومية بعدم إلززم .| ب- شيااة EN المتنافسين أثناء مرحلة إبداع ملف التنافس .| ج- جدول UNI المقترج شت ا D بوثائق الملف الإداري التالية : > شهادة الصندوق الوطني للضمان الاجتماعي ود" التجاري والشهادة الجبانية. à Xi, .,8 صاحب المشروع بحسب مرسوم 10 بإلمالة ا الصفقات العمومية 2013 خلال التزاماته 0 ا المالية السنوية بتخصيص نسبة ملوية من | ج-0وبلمفق لا الأنشطة لفاندة للمقاولات الصغرى DE a Ye والمتوسطة حددت في : 5 أ“دورة واحدق | ا ا ا الا تبت و59.حصرت المذكرة الؤزارية 25 484 . ب- دورتان. = es مارس 1996 عدد دورات الحسابات pe | M لمؤسسات التعليمية الثاتوية في: اا ات SIN TT ل 5.60 إعادة تسمية المجلس الداخلي للمؤسسه FT UN] التزبوي. التعليمية في إطار التغييرات التي عرفها قطاع = PRET, التربية التعليم بحيث أصبح يسمى ب: د- مجلس القسم . . نص مرسوم الصفقات DE al إى وبق 9 بتاريخ 20 مارس 2013 على أن JG Æ JÙ الصفقة الدي تم تبليغه بالمصلاقة على الصفقة - D ZE © | 1 2 الصفقة هو: ب متعهد تم قبول عرضه قبل المصادقة_على الصفقة. ER الداخلية | ي-مسير المصالح المادية والمالية وطبيب الصحة المدرسية. 2 بع الوجبات الغذائية بالأقسام = : الصحة ال 1 ا الأساسية في تدبير التغذية بالقسم | ج- مدير الموسئة و مسير المصالح الملاية والمالية وطبيب الصحة الداخلي بالمؤسسات التعليمية وتكون ها* | المدرسية. اللي موقعة من طرف : سب ee — صفحة 12 — اا الصفحة: 12 على 12 Aya | توليك خلنهي mt والإسارة أطر الأكاديميام - Log وير 0 -الموضوع 12/12 | | , التديير المادي والمالي والمحاسباتي لمؤمسات التربية والتعليم الحمرمي 6, حددت النصوص المرجعية أقساط التأميث | ب- 20 درهماء - المدرسي في الوسط القروي في مبلغ : PTE ——— 1957-1 اا اب 64( عرفت الترسانة القانونية المنظمة CS Sn لب العمومية بالمغرب مجموعة من الإصلاحا" |[ 1565 ا ee المتثالية كان أولها المرسوم الذي صدر Au : لحب ال ا a أ 8 فبر اير 2013 EE ب 8 صدر أآخر مرسوم للصفقات العمومية بالمغرب |20 مي 2013 — .5 EN ج20 مارس 2013 ____ | En _ 13-5 ماي 2016 8 | نظام الرقابة الداخلية. ا =M 66 يتعين على المجلس الإداري للأكاديمية حسب | ى. تحلام التنسيق مع التعليم العالي. si المادة 6 من القانون 00-07 أن “ln | ج. نظام التنسيق مع الشؤون الثقافية والاجتماعية . لجنة مكلفة ب: د- نظام تقويم برامج التكوين . D : مرحلة الالتزام. 6 يخضع تنفيذ النفقات العمومية لمسطرة التنفلا | ب- مرحلة التصفية. الحسابي. ويتولاها المحاسب العمومي 9 | ج- مرحلة الأداء. تسمي هذه المرحلة : D مرحلة اي ةل من [RTE 8م سلم التنقيط سوال[ 1 [ 2 [ 3 [4 9181716151 1J16/15/14113[2[ufiw0f كن قن الا تن تق 8 os 18 | 33|32[131[30129[28[27|26125[24[23|22[21[20[19|! لة تت f se 7 0 : Lao [as [47 [46 [45 [41 43T42/ 440) 30 [38137136 | 35 oi 50[ LE LES CEA TEA ŒIL" C6 [os [cs] [ele fes |ss]s7|56]ss 5415352 19 Los] CE LE LE CE CE ES
التصحيح المقترح
هذا تصحيح مقترح من إعداد فريق wadifa-info لمساعدتك على فهم منهجية الإجابة — وليس تصحيحاً رسمياً صادراً عن الإدارة المنظِّمة.
هذا النموذج هو اختبار «التدبير المادي والمالي والمحاسباتي لمؤسسات التربية والتعليم العمومي» في مباراة توظيف ملحقي الاقتصاد والإدارة، أطر الأكاديميات الجهوية للتربية والتكوين، دورة نونبر 2020. يضم 67 سؤالا متعدد الاختيارات موزعة على 12 صفحة (إحصاء، تدبير المخزون، الصفقات العمومية، المحاسبة العمومية، قانون المالية، التدبير المالي للمؤسسات التعليمية)، ولكل سؤال 0,25 أو 0,50 نقطة حسب سلم التنقيط المطبوع. يمنع التشطيب واستعمال المبيض، ويسمح بالآلة الحاسبة غير المبرمجة.
💡 قبل أن تبدأ: ثلث الأسئلة تقريبا منقول من نصوص محددة: المرسوم 2.12.349 المتعلق بالصفقات العمومية (الساري عند المباراة)، والمرسوم الملكي 330.66 بسن نظام عام للمحاسبة العمومية، والقانون التنظيمي 130.13 لقانون المالية، والقانون 07.00 المحدث للأكاديميات. قراءة هذه النصوص (خاصة التعاريف في بدايتها) هي أنجع تحضير. وأسئلة الإحصاء والمخزون (1 إلى 5) هي الأعلى نقطا: لا تتسرع فيها.
الإحصاء وتدبير المخزون (الأسئلة 1 إلى 11)
- أ. 9. مراكز الفئات 6 و8 و10 و12: (6×10 + 8×20 + 10×5 + 12×15) ÷ 50 = (60 + 160 + 50 + 180) ÷ 50 = 450 ÷ 50 = 9.
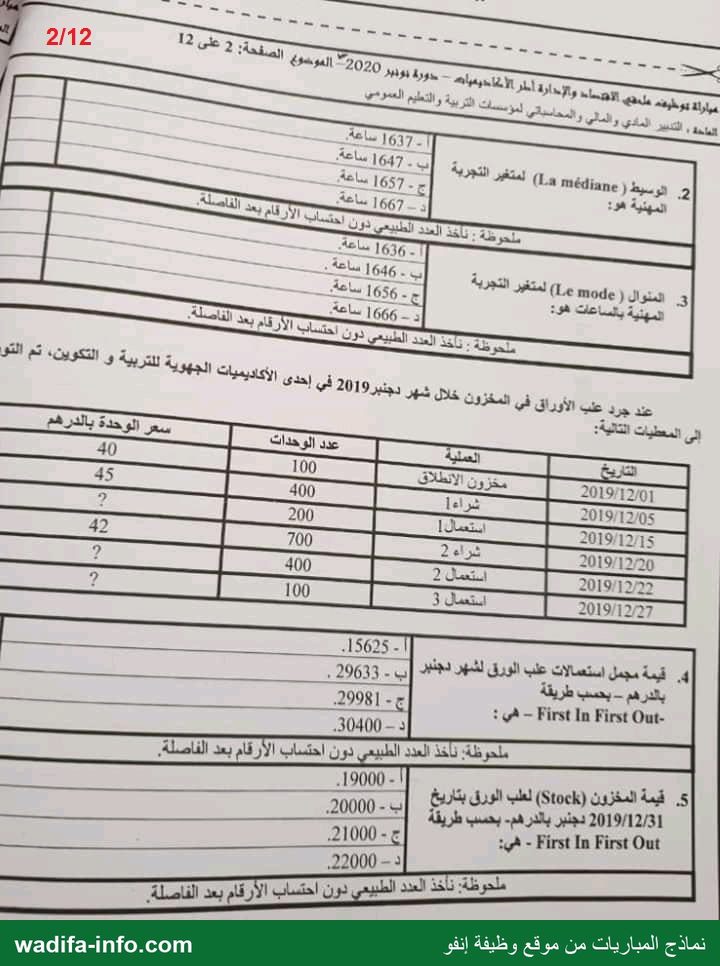
- ج. 1657 ساعة. الرتبة الوسيطة 200 ÷ 2 = 100. التكرارات المتراكمة: 30، 80، 150، إذن الفئة الوسيطة هي الفئة الثالثة (تكرارها 70). الاقتراحات مبنية على فئة مداها 200 (أي [1600;1800[، والحد 1900 المطبوع خطأ مطبعي، لأنه يعطي 1686 غير المقترحة): Me = 1600 + (100 − 80) ÷ 70 × 200 = 1600 + 57,1 ≈ 1657.
- د. 1666 ساعة. الفئة المنوالية هي ذات أكبر تكرار (70). Mo = 1600 + d1 ÷ (d1 + d2) × 200، مع d1 = 70 − 50 = 20 وd2 = 70 − 30 = 40: Mo = 1600 + 20/60 × 200 = 1600 + 66,7 ≈ 1666 (بنفس مدى 200 كما في السؤال 2).
- د. 30400 درهم. طريقة «الوارد أولا يصرف أولا» (FIFO):
استعمال 1 (200 وحدة): 100 × 40 + 100 × 45 = 8500؛ يبقى 300 وحدة بـ45.
استعمال 2 (400 وحدة): 300 × 45 + 100 × 42 = 13500 + 4200 = 17700؛ يبقى 600 وحدة بـ42 (من شراء 20/12).
استعمال 3 (100 وحدة): 100 × 42 = 4200.
المجموع: 8500 + 17700 + 4200 = 30400 درهم. - ج. 21000 درهم. المخزون النهائي: 100 + 400 − 200 + 700 − 400 − 100 = 500 وحدة، كلها من شراء 20/12 بسعر 42 درهما: 500 × 42 = 21000 درهم.
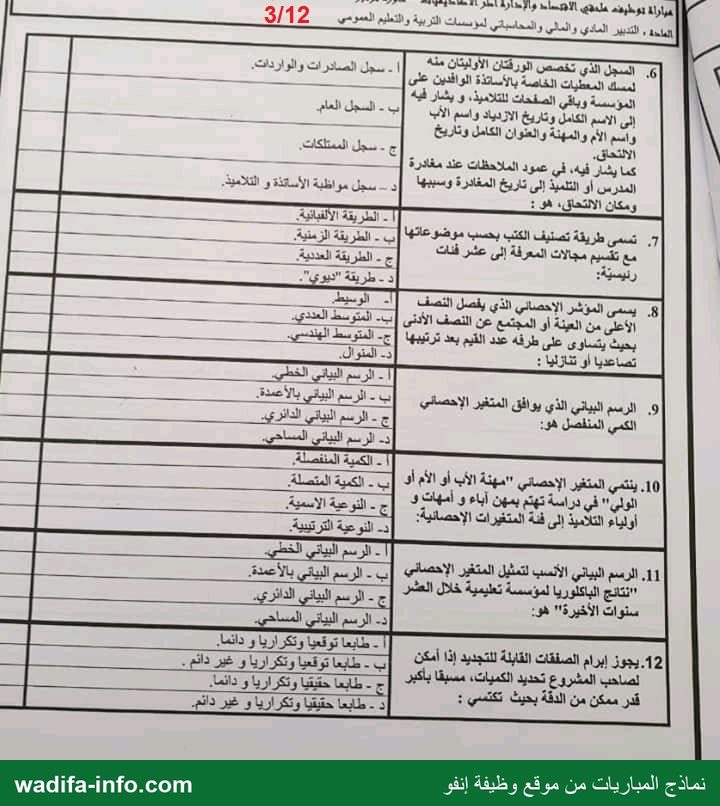
- إجابة مرجّحة: ب. السجل العام. السجل الذي يضم الهوية الكاملة للأساتذة والتلاميذ وتواريخ الالتحاق والمغادرة وأسبابها هو سجل التسجيل العام للمؤسسة (registre matricule)؛ سجل الصادرات والواردات للمراسلات، وسجل الممتلكات للجرد، وسجل المواظبة للغياب.
- د. طريقة ديوي. التصنيف العشري لديوي يقسم المعرفة إلى عشر فئات رئيسية (000 إلى 900).
- أ. الوسيط. القيمة التي تقسم السلسلة المرتبة إلى نصفين متساويين في العدد.
- ب. الرسم البياني بالأعمدة. المتغير الكمي المنفصل يمثل بالأعمدة (العصي)، أما المتصل فبالمدرج التكراري.
- ج. النوعية الاسمية. المهنة صفة لا تقاس ولا يمكن ترتيبها.
- أ. الرسم البياني الخطي. تطور نتائج الباكالوريا عبر عشر سنوات سلسلة زمنية، يمثلها المنحنى الخطي.
الصفقات العمومية والمالية العامة (الأسئلة 12 إلى 24)
- أ. المرسوم 2.12.349: يجوز إبرام صفقات قابلة للتجديد إذا أمكن تحديد الكميات مسبقا بأكبر قدر من الدقة «وكانت تكتسي طابعا توقعيا وتكراريا ودائما».
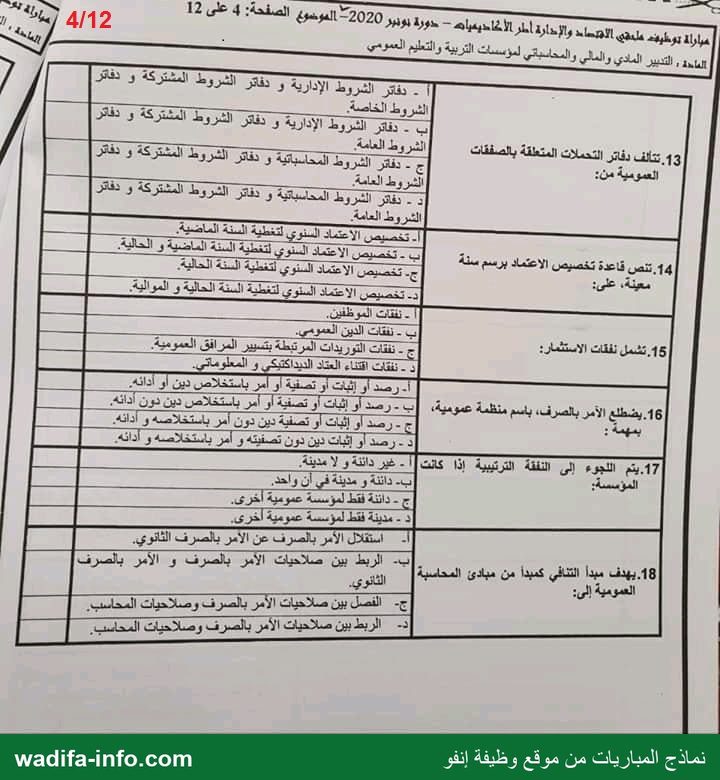
- أ. المرسوم 2.12.349: تتألف دفاتر التحملات من دفاتر الشروط الإدارية العامة ودفاتر الشروط المشتركة ودفاتر الشروط الخاصة.
- ج. قاعدة السنوية: الاعتماد المفتوح برسم سنة يغطي نفقات تلك السنة (القانون التنظيمي 130.13).
- د. اقتناء العتاد الديداكتيكي والمعلوماتي نفقة استثمار (تجهيز)؛ الأجور والتوريدات الجارية نفقات تسيير، والدين العمومي باب مستقل.
- أ. المرسوم الملكي 330.66 (الفصل 3): الآمر بالصرف هو كل شخص مؤهل، باسم منظمة عمومية، لرصد أو إثبات أو تصفية أو أمر باستخلاص دين أو أدائه.
- إجابة مرجّحة: ب. النفقة الترتيبية (dépense d’ordre) عملية محاسبية داخلية لا يترتب عنها خروج فعلي للأموال، ويلجأ إليها حين تكون المؤسسة دائنة ومدينة في آن واحد.
- ج. مبدأ التنافي: مهام الآمر بالصرف ومهام المحاسب منفصلة ومتنافية (المرسوم الملكي 330.66، الفصل 4).
- ج. المرسوم 2.12.349 (المادة 4): اتفاقات أو عقود القانون العادي يكون موضوعها أعمالا «سبق تحديد شروط توريدها وثمنها ولا يمكن لصاحب المشروع تعديلها أو ليست له فائدة في تعديلها».
- أ. المرسوم 2.12.349 (المادة 4): التجمع «متنافسان أو أكثر يوقعون التزاما وحيدا» وفق الشروط المقررة في المادة 157.
- د. مبدأ التكلفة التاريخية: تسجل الأصول الثابتة بكلفة اقتنائها، لا بقيمتها السوقية ولا بالقيمة الصافية للاستخدام.
- ب. مبدأ الوضوح: تسجيل العمليات في الحسابات الملائمة وبالتسمية المناسبة، دون مقاصة بين عناصر الأصول والخصوم أو بين التحملات والمنتوجات.
- ج. الاهتلاك المتناقص يعطي أقساطا مرتفعة في السنوات الأولى ثم تتناقص.
- أ. المرسوم 2.12.349 (المادة 16): يكون طلب العروض مفتوحا عندما «يمكن لكل متنافس الحصول على ملف الاستشارة وتقديم ترشيحه».
التوجيه والمحاسبة (الأسئلة 25 إلى 36)
- إجابة مرجّحة: ب. تنظيم حملات التوجيه والإعلام. الإعلام المفصل وتقويم القدرات وإسداء المشورة من مهام أطر التوجيه؛ ودور ملحق الاقتصاد والإدارة تنظيمي ولوجستيكي، كما توحي به الأسئلة 26 إلى 28.
- ج. التلاميذ وأولياؤهم. حملات التوجيه والإعلام تستهدف المتعلمين وأسرهم معا، لأن اختيار المسار قرار مشترك.
- إجابة مرجّحة: ج. نفقات التسيير. نفقات جارية مرتبطة بسير المصالح، لا نفقات استثمار ولا إصلاح.
- إجابة مرجّحة: د. توفير اللوجستيك لفائدة المشاركين في عمليات التوجيه والإعلام، انسجاما مع طبيعة مهام التدبير المادي؛ أما الاختيارات الأخرى فمن مهام الصحة المدرسية أو الإدارة التربوية أو أطر الدعم النفسي.
- إجابة مرجّحة: ب. الجرد المحاسباتي. الجرد المحاسباتي (سجل الممتلكات) يمسك انطلاقا من وثائق الإثبات، والفاتورة أساسه؛ أما الجرد العيني فعدّ مادي للموجودات.
- ب. إصدار الفاتورة. الفوترة هي عملية إعداد الفاتورة وإصدارها.
- د. الخصوم (Passif) = مصادر التمويل: رؤوس الأموال الذاتية ومجموع الديون.
- لا يمكن ترجيح أي اقتراح. «السيمات» (vignettes) قسائم مسبقة الأداء تستعمل في الإدارة أساسا لاقتناء المحروقات، ولم نعثر على النص الذي ينظم استعمالها في المؤسسات التعليمية ولا على ما يربطها بأحد الاقتراحات الأربعة.
- ج. ثلاث سنوات. القانون التنظيمي 130.13 (المادة 5): يعد قانون المالية للسنة استنادا إلى برمجة ميزانياتية لثلاث سنوات تحين كل سنة.
- د. القانون التنظيمي 130.13: تكاليف الدولة هي نفقات الميزانية العامة ونفقات ميزانيات مرافق الدولة المسيرة بصورة مستقلة ونفقات الحسابات الخصوصية للخزينة.
- أ. 15 يوما. القانون التنظيمي 130.13 (المادة 51): يصوت البرلمان على مشروع قانون المالية المعدل في أجل لا يتعدى خمسة عشر يوما الموالية لإيداعه من طرف الحكومة لدى مكتب مجلس النواب.
- أ. القانون التنظيمي 130.13: يودع مشروع قانون التصفية بالأسبقية بمكتب مجلس النواب في أجل أقصاه نهاية الربع الأول من السنة الثانية التي تلي سنة تنفيذ قانون المالية.
المحاسبة العمومية والتدبير المالي للمؤسسة (الأسئلة 37 إلى 49)
- إجابة مرجّحة: ب. الموارد الخاصة والإضافية والاستثنائية. مداخيل المؤسسة الذاتية، والمساهمات الإضافية (الشركاء، الجماعات)، والموارد الاستثنائية (الهبات).
- د. تصفية النفقة. المرسوم الملكي 330.66 (الفصل 34): التصفية تهدف إلى التحقق من حقيقة الدين وحصر مبلغ النفقة.
- أ. محاسب بحكم الواقع. المرسوم الملكي 330.66: كل شخص يتدخل دون صفة في عمليات المداخيل أو النفقات أو مناولة قيم تهم منظمة عمومية يعتبر محاسبا بحكم الواقع، بصرف النظر عن المتابعات الجنائية.
- د. المحاسبة الإدارية ومحاسبة الخزينة. المرسوم الملكي 330.66 (الفصل 101).
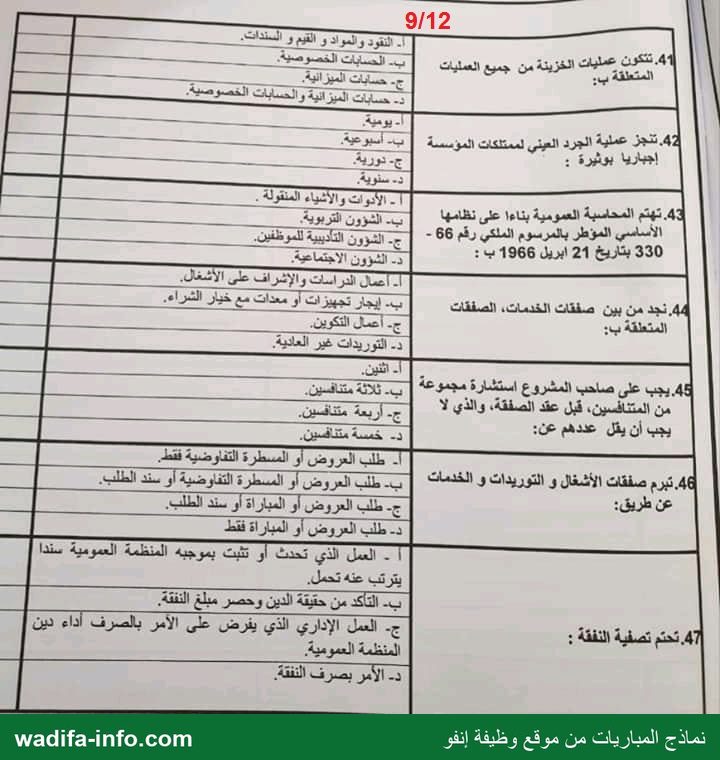
- إجابة مرجّحة: أ. المرسوم الملكي 330.66 (الفصل 51): عمليات الخزينة هي كل حركات النقود والقيم القابلة للتعبئة والودائع والحسابات الجارية والعمليات المتعلقة بحسابات الديون الدائنة والمدينة؛ الاقتراح أ هو الأقرب رغم ذكره «المواد».
- إجابة مرجّحة: د. سنوية. الجرد العيني ينجز إجباريا مرة في السنة على الأقل، عند نهاية السنة المالية، علاوة على الجرد عند تسليم المهام.
- أ. الأدوات والأشياء المنقولة. محاسبة المواد والقيم والسندات، التي يتضمنها المرسوم الملكي 330.66 (الفصل 58)، تصف حركات العتاد والأشياء المنقولة. ملاحظة: تاريخ المرسوم هو 21 أبريل 1967 (10 محرم 1387)، لا 1966 كما كتب في السؤال.
- أ. المرسوم 2.12.349 (المادة 4) يعدّ من صفقات الخدمات «الصفقات المتعلقة بأعمال الدراسات والإشراف على الأشغال». يذكر النص أيضا «الصفقات المتعلقة بأعمال التكوين» (ج)؛ أما الإيجار مع خيار الشراء فمن صفقات التوريدات، والتوريدات غير العادية ليست خدمات.
- ب. ثلاثة متنافسين. المرسوم 2.12.349 (المادة 88، سندات الطلب): يستشير صاحب المشروع كتابة ثلاثة متنافسين على الأقل ويقدم ثلاثة بيانات مختلفة للأثمان.
- لا يطابق أي اقتراح النص. المرسوم 2.12.349 (المادة 16): تبرم صفقات الأشغال والتوريدات والخدمات «عن طريق طلب العروض أو المباراة أو حسب المسطرة التفاوضية»، ويمكن استثناء اللجوء إلى سندات الطلب. الاقتراحات كلها ناقصة: أ وب يغفلان المباراة، وج ود يغفلان المسطرة التفاوضية.
- ب. التصفية: التحقق من حقيقة الدين وحصر مبلغ النفقة (المرسوم الملكي 330.66، الفصل 34).
- د. المالية العمومية تقوم على التوازن بين النفقات والإيرادات.
- إجابة مرجّحة: أ. لا يؤدى إلا بعد إثبات العمل المنجز: سند الطلب (الالتزام)، ووصل التسليم (إثبات الخدمة)، والفاتورة (المبلغ).
الأكاديميات والنصوص الخاصة بالمؤسسات التعليمية (الأسئلة 50 إلى 67)
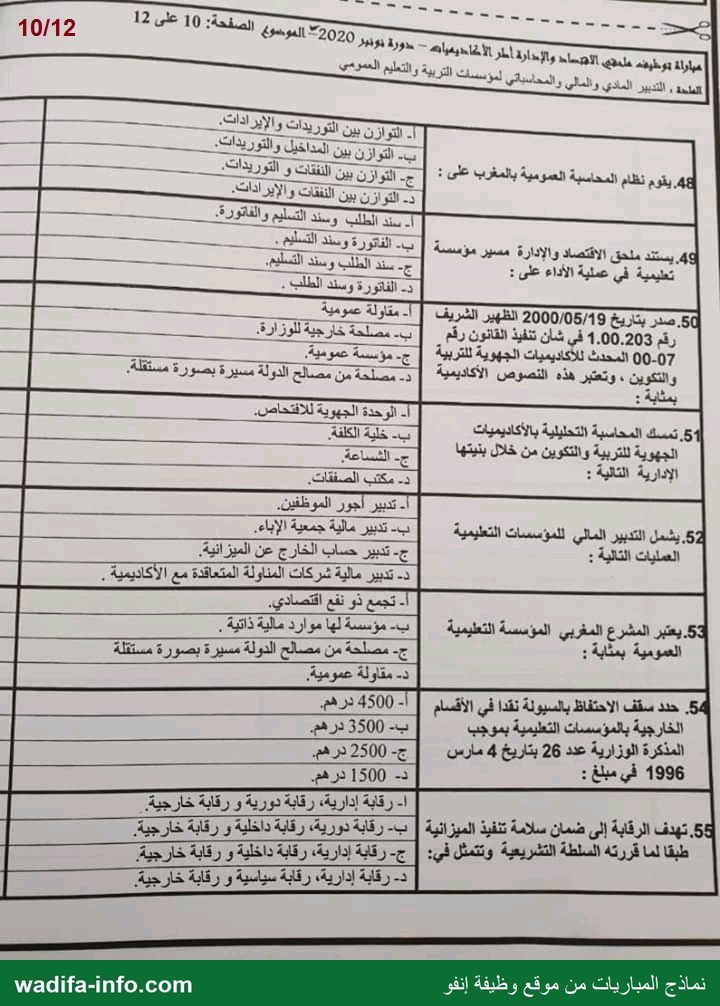
- ج. مؤسسة عمومية. القانون 07.00 (المادة 1): تحدث في كل جهة أكاديمية جهوية للتربية والتكوين، وهي مؤسسة عمومية تتمتع بالشخصية المعنوية والاستقلال المالي.
- إجابة مرجّحة: ب. خلية الكلفة. المحاسبة التحليلية تحسب التكاليف، ولا صلة لها بالافتحاص أو الشساعة أو الصفقات.
- إجابة مرجّحة: ج. تدبير الحساب الخارج عن الميزانية من صميم التسيير المالي للمؤسسة؛ الأجور تدبرها الأكاديمية، ومالية جمعية الآباء مستقلة عن المؤسسة، والتعاقد مع شركات المناولة من اختصاص الأكاديمية.
- إجابة مرجّحة: ج. المؤسسة التعليمية ليست مؤسسة عمومية ولا مقاولة؛ نمط تدبيرها المالي (موارد ذاتية ضمن مصلحة من مصالح الدولة دون شخصية معنوية) أقرب إلى المصالح المسيرة بصورة مستقلة.
- إجابة مرجّحة: د. 1500 درهم. المذكرة رقم 26 بتاريخ 4 مارس 1996 حول السيولة النقدية تحدد سقف المبالغ المحتفظ بها في صندوق المؤسسة في 10000 درهم للمؤسسة ذات قسم داخلي و1500 درهم للمؤسسة ذات قسم خارجي، وتلزم رئيس المؤسسة بمراقبة الصندوق مرة في الشهر على الأقل.
- د. رقابة إدارية (داخلية، يمارسها المراقبون والمفتشون)، ورقابة سياسية (البرلمان)، ورقابة خارجية أو قضائية (المجلس الأعلى للحسابات).
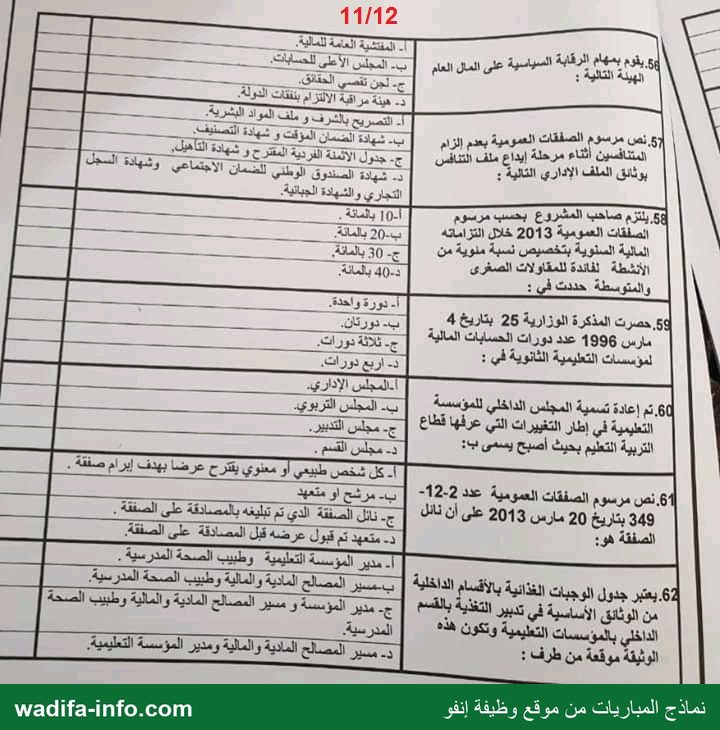
- ج. لجان تقصي الحقائق. الرقابة السياسية يمارسها البرلمان؛ المفتشية العامة للمالية وهيئة مراقبة الالتزام بالنفقات رقابة إدارية، والمجلس الأعلى للحسابات رقابة قضائية.
- د. المرسوم 2.12.349 (المادة 25): عند إيداع العروض يقدم كل متنافس التصريح بالشرف والضمان المؤقت (ووثيقة التجمع عند الاقتضاء)؛ أما الشهادة الجبائية وشهادة الصندوق الوطني للضمان الاجتماعي وشهادة السجل التجاري فتطلب فقط من المتنافس المزمع إسناد الصفقة إليه.
- ب. 20 بالمائة. المرسوم 2.12.349 (المادة 156): يخصص صاحب المشروع نسبة عشرين بالمائة من المبلغ المتوقع للصفقات التي يعتزم طرحها برسم كل سنة مالية للمقاولة الوطنية المتوسطة والصغيرة.
- إجابة مرجّحة: ج. ثلاث دورات. المذكرة رقم 25 بتاريخ 4 مارس 1996 تتعلق بحصر الحسابات والوثائق الدورية والنتائج المالية؛ الترجيح مبني على حصر الحسابات في نهاية كل فصل من فصول السنة الدراسية.
- إجابة مرجّحة: ج. مجلس التدبير. المرسوم 2.02.376 بمثابة النظام الأساسي الخاص بمؤسسات التربية والتعليم العمومي أحدث مجلس التدبير، الذي حل محل المجلس الداخلي في مهام التدبير.
- د. المرسوم 2.12.349 (المادة 4): نائل الصفقة «متنافس تم قبول عرضه قبل تبليغ المصادقة على الصفقة»؛ أما من بُلّغ بالمصادقة فهو «صاحب الصفقة» (الاقتراح ج).
- إجابة مرجّحة: ج. جدول الوجبات الغذائية يعد بتنسيق بين مدير المؤسسة ومسير المصالح المادية والمالية وطبيب الصحة المدرسية (التوازن الغذائي).
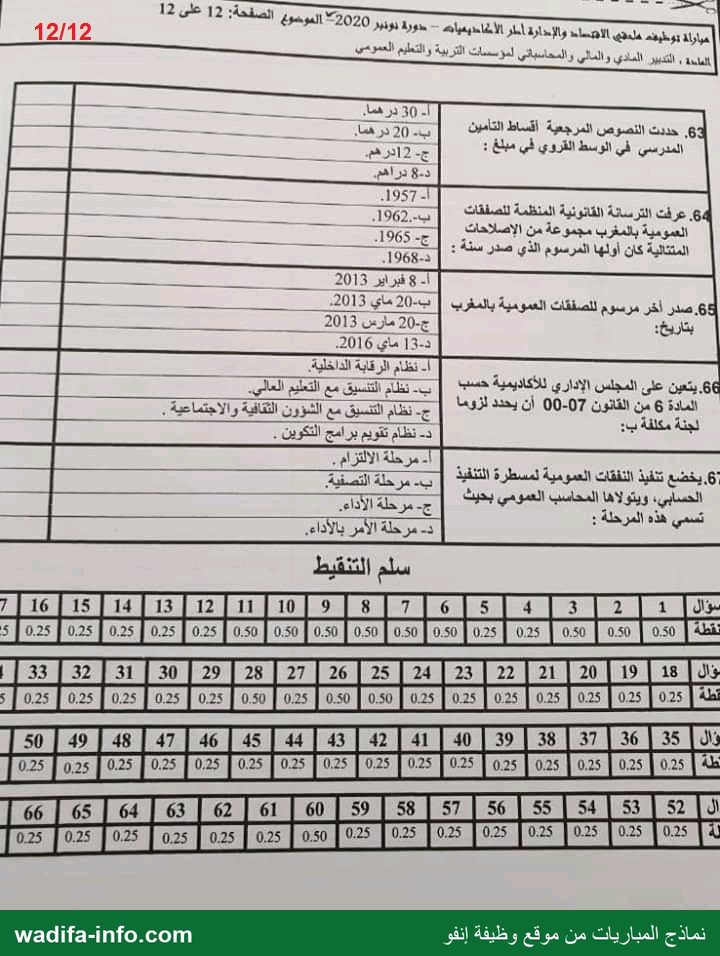
- د. 8 دراهم. المذكرة الوزارية 057×20 بتاريخ 22 شتنبر 2020 في شأن اتفاقية الضمان المدرسي: واجبات التأمين 8,00 دراهم لتلاميذ المجال القروي و12,00 درهما للمجال الحضري.
- ج. 1965. أول نص خاص بالصفقات العمومية هو المرسوم رقم 2.65.116 بتاريخ 19 ماي 1965، ثم تلته مراسيم 1976 و1998 و2007 و2013.
- ج. 20 مارس 2013. المرسوم 2.12.349 الصادر في 8 جمادى الأولى 1434 (20 مارس 2013)، وهو الساري عند إجراء المباراة (نونبر 2020).
- ب. القانون 07.00 (المادة 6): يحدث المجلس الإداري للأكاديمية لزوما لجنة مكلفة بالتنسيق مع التعليم العالي، إلى جانب لجان أخرى.
- ج. مرحلة الأداء. المرسوم الملكي 330.66 (الفصل 41): الأداء هو العمل الذي تبرئ به المنظمة العمومية ذمتها، ويتولاه المحاسب العمومي؛ الالتزام والتصفية والأمر بالأداء مراحل إدارية يتولاها الآمر بالصرف.
أسئلة شائعة حول هذا النموذج
هل يمكن تحميل هذا النموذج مجاناً؟
هل يتضمن هذا النموذج التصحيح؟
ما هي الجهة المنظمة والدرجة المعنية بهذا النموذج؟
ما هي دورة هذا الامتحان ولغة أسئلته؟
أين أجد نماذج أخرى لنفس المباراة؟
ناقش هذا النموذج (0)
شارك إجاباتك أو صحّح التصحيح — إذا كان لديك رأي مختلف حول أي نقطة، اكتبه هنا ليستفيد باقي المترشحين.
لا يوجد نقاش بعد — شارك إجابتك أو سؤالك حول هذا النموذج.
⚠️ ممنوع نشر أرقام الهاتف أو الروابط أو أي عرض مقابل مال — تُحذف هذه المشاركات تلقائياً.
هل تحضّر لهذه المباراة؟
نماذج مشابهة قد تهمّك
الجهة المنظمة: وزارة التربية الوطنية والتعليم الأولي والرياضة - الأكاديميات الجهوية للتربية والتكوين · دورة نونبر 2020 — مصدر النسخة: نماذج مباريات التوظيف - مواضيع الدورات السابقة؛ الإعلان الرسمي للمباراة هو المرجع.
كيف تستشهد بهذه الصفحة؟
صحفي أو مدوّن أو أستاذ؟ انسخ المرجع أسفله وضع رابطاً نحو هذه الصفحة.
الرابط الدائم: https://www.wadifa-info.com/نموذج-مباراة/1417/نموذج-مباراة-توظيف-ملحقي-الاقتصاد-والإدارة-أطر-الأكاديميات-التدبير-المادي-والمال
