
نموذج مباراة توظيف متصرفين من الدرجة الثانية - كلية الطب والصيدلة بالرباط - الاختبار العام والتخصصات (افتحاص، موارد بشرية، مالية، قانون مدني) 2026
⬇️ تحميل PDF الرابط الدائم: wadifa-info.com/نموذج-مباراة/964
باختصار
هذا نموذج امتحان كتابي سابق لمباراة متصرفين من الدرجة الثانية لدى كلية الطب والصيدلة بالرباط (26 يوليوز 2026)، منشور على وظيفة إنفو للاطلاع والتحميل المجاني بصيغة PDF مع تصحيح مقترح.
- الجهة المنظمة
- كلية الطب والصيدلة بالرباط
- الدرجة
- متصرفين من الدرجة الثانية
- التخصص
- الاختبار العام والتخصصات (افتحاص، موارد بشرية، مالية، قانون مدني)
- الدورة
- 26 يوليوز 2026
- عدد الصفحات
- 6
- لغة الأسئلة
- الفرنسية
- التصحيح
- تصحيح مقترح متوفر في هذه الصفحة
📝 نص أسئلة النموذج (مستخرج آلياً من الصفحات الممسوحة)
استُخرج هذا النص آلياً من صور الامتحان وقد يحتوي على أخطاء في القراءة — الصور أعلاه هي المرجع.
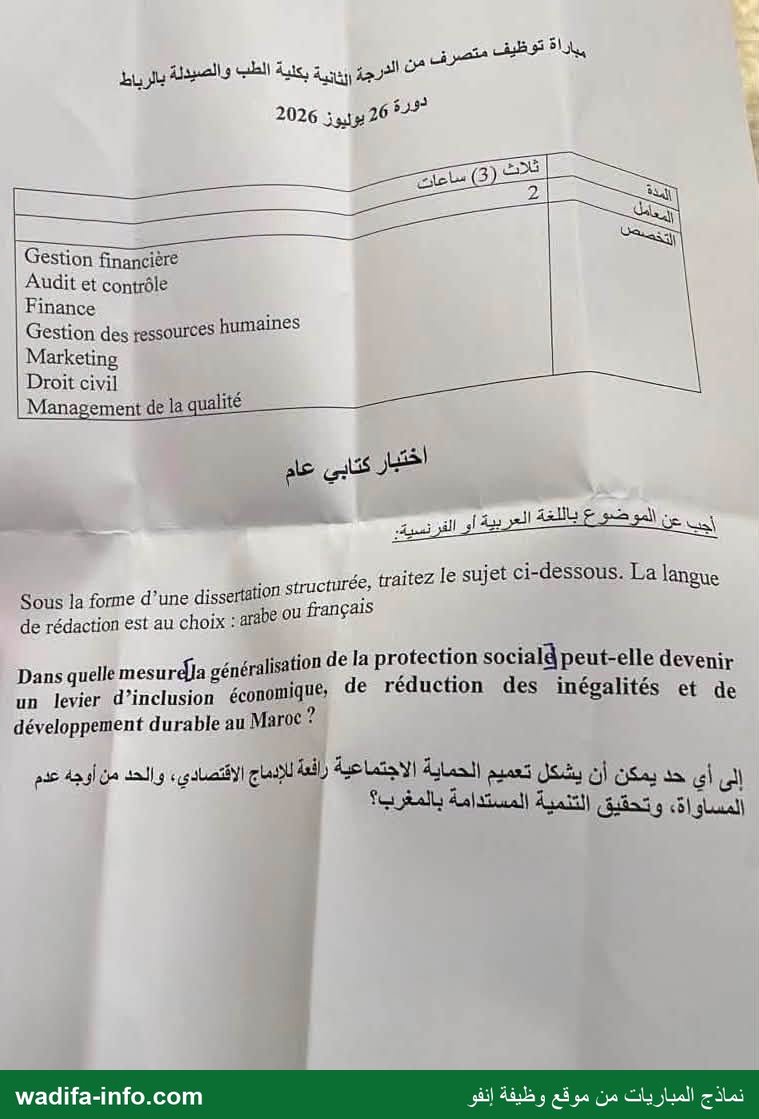
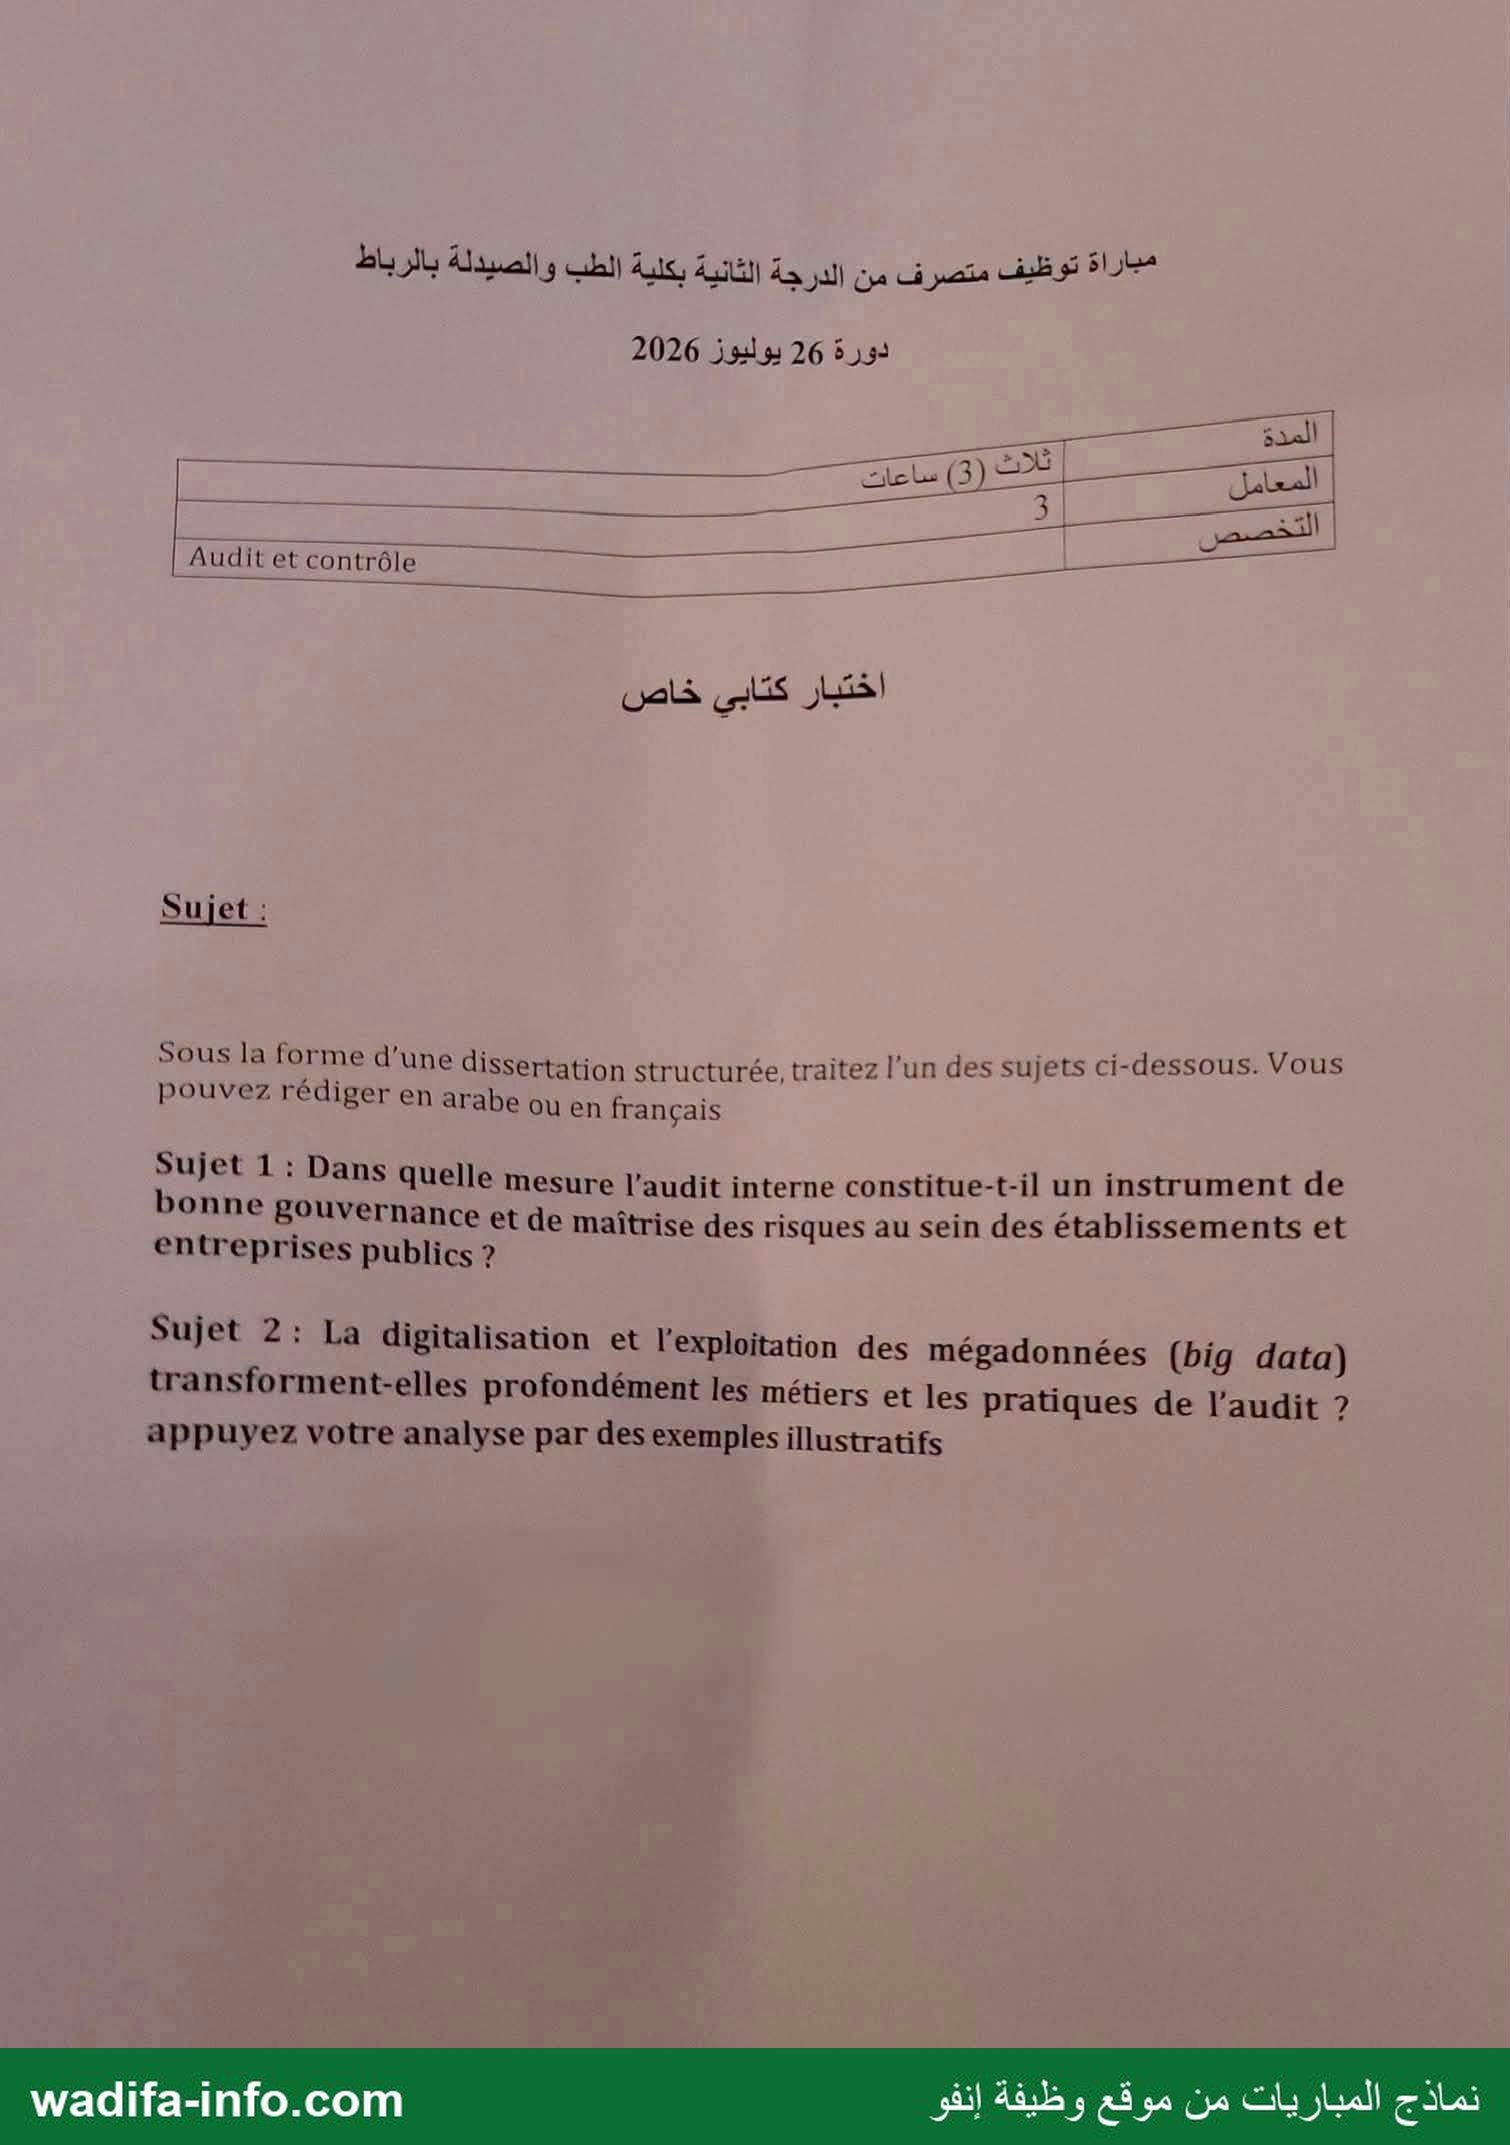
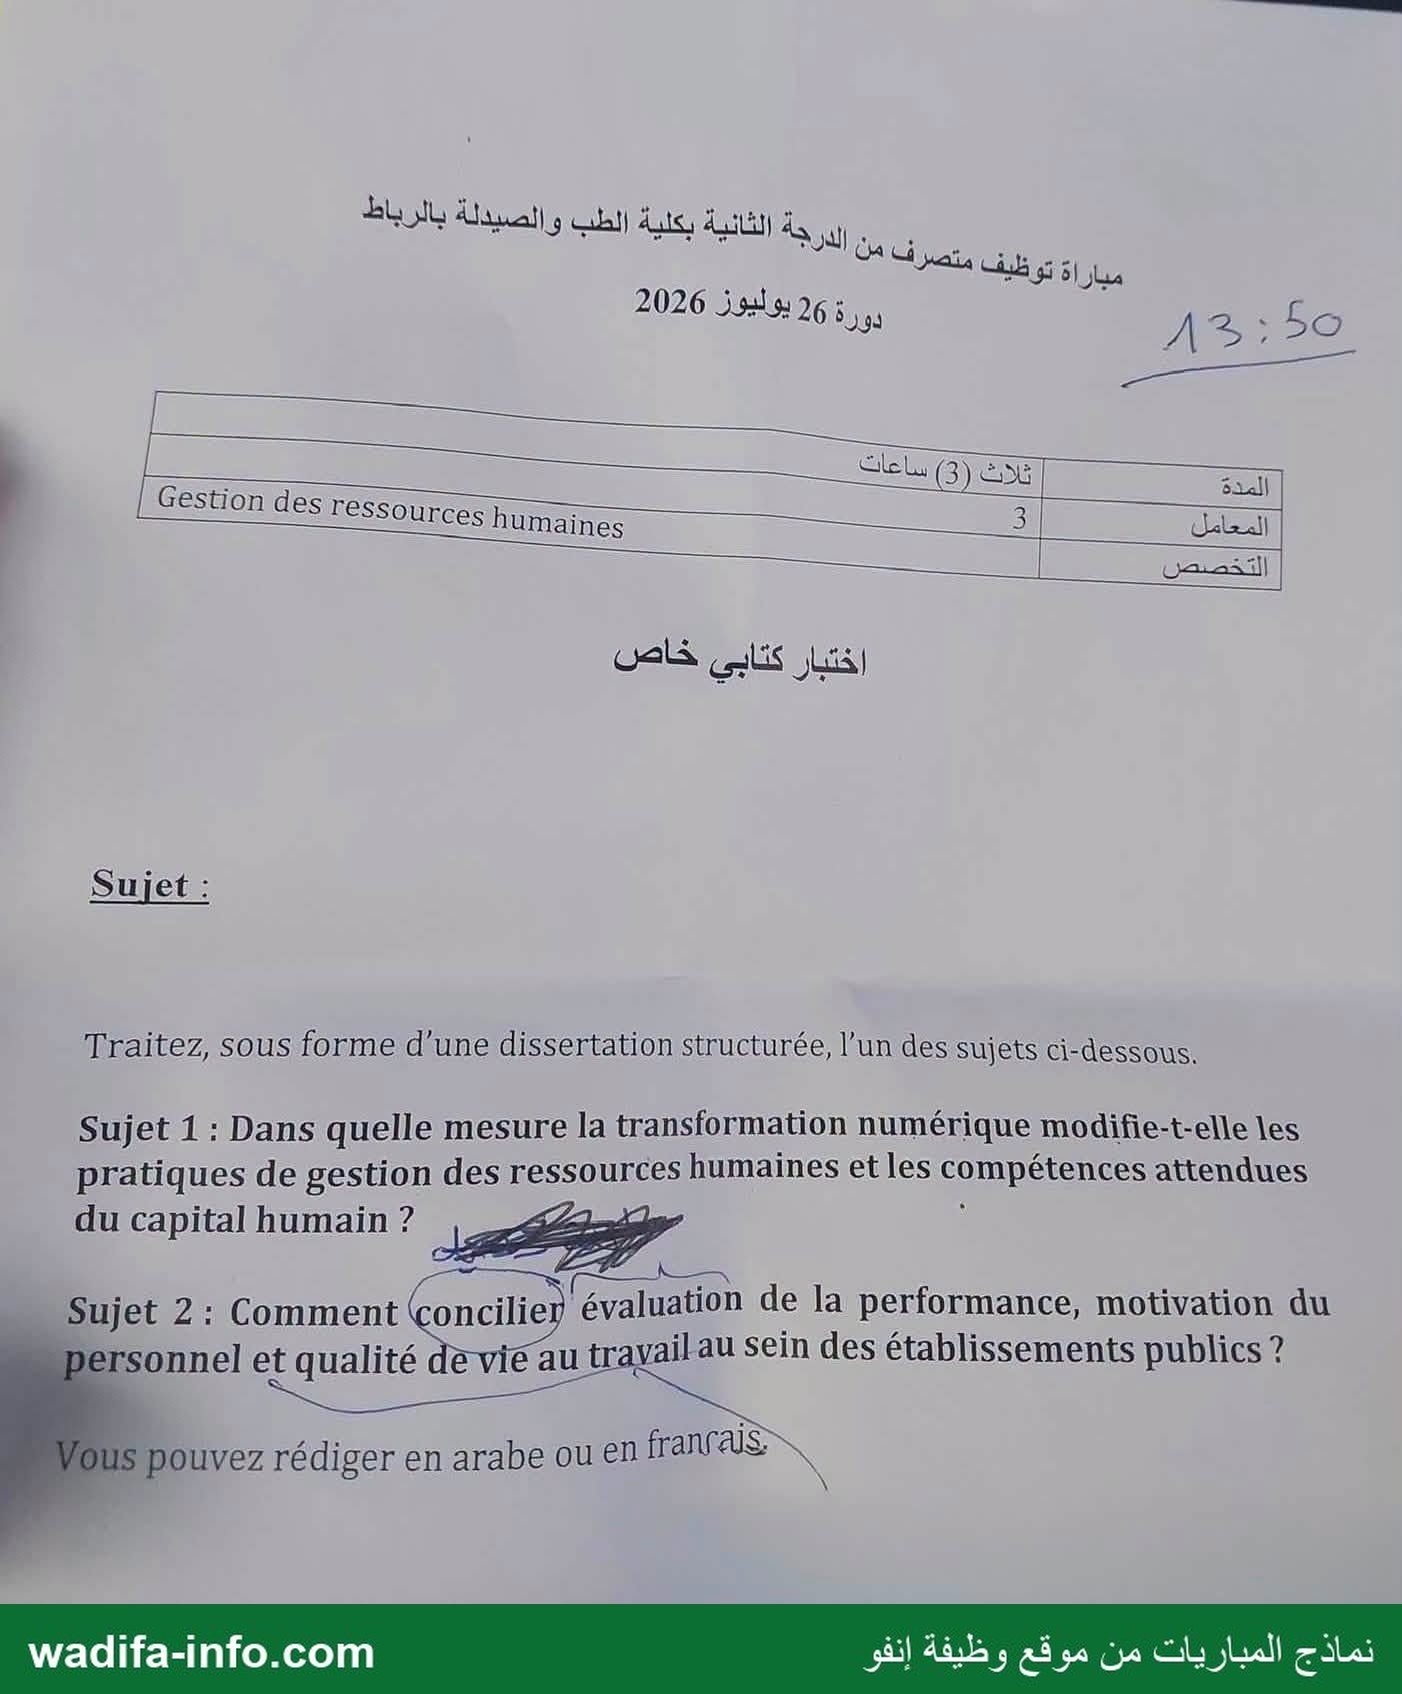
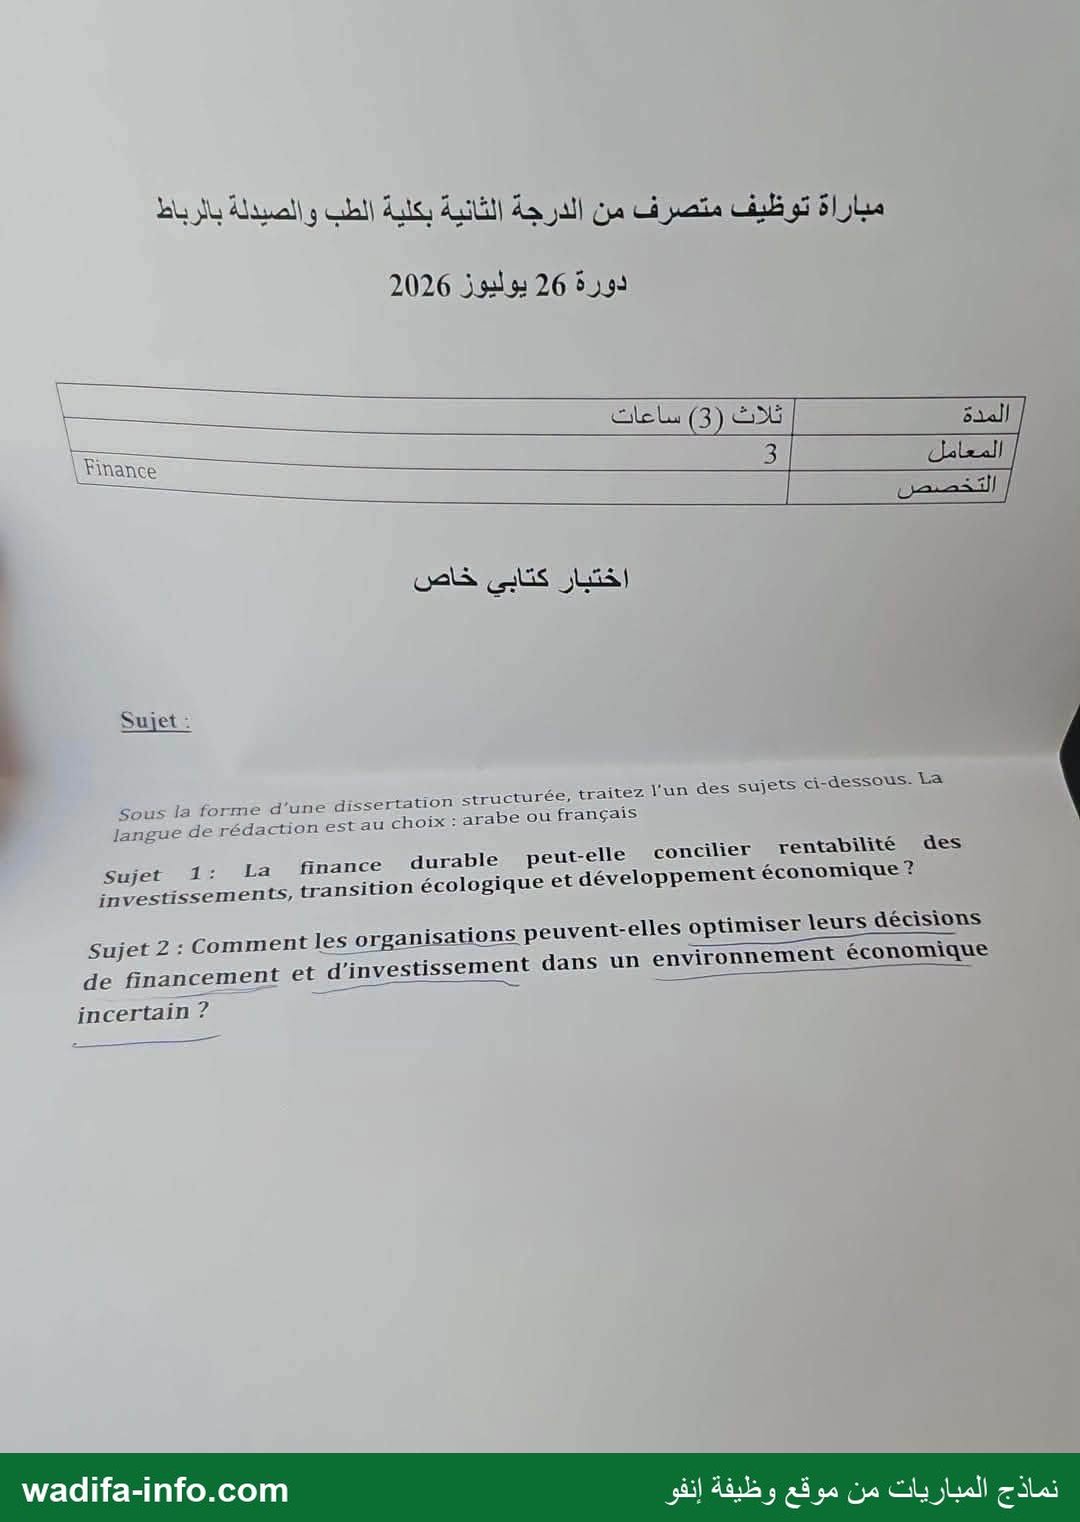
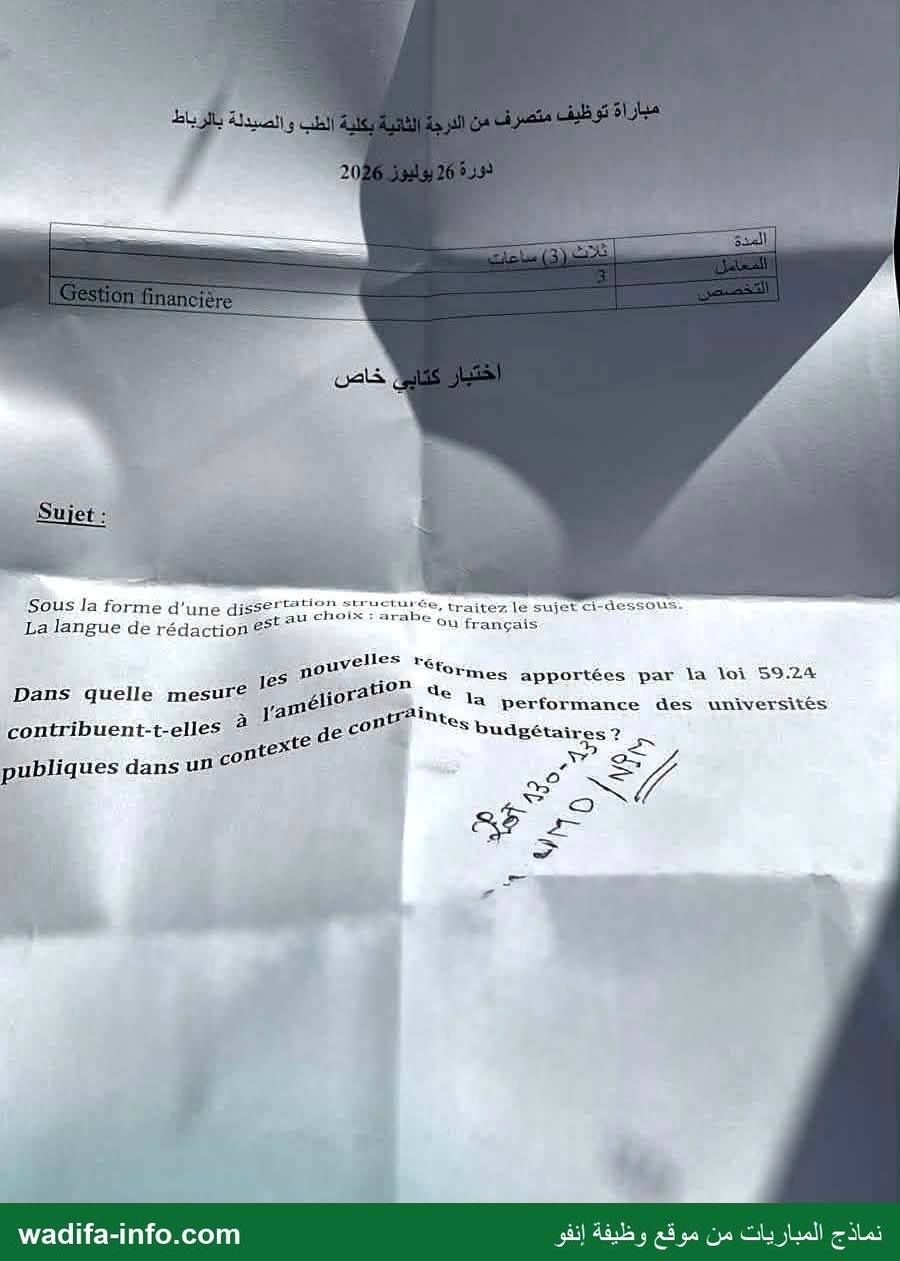
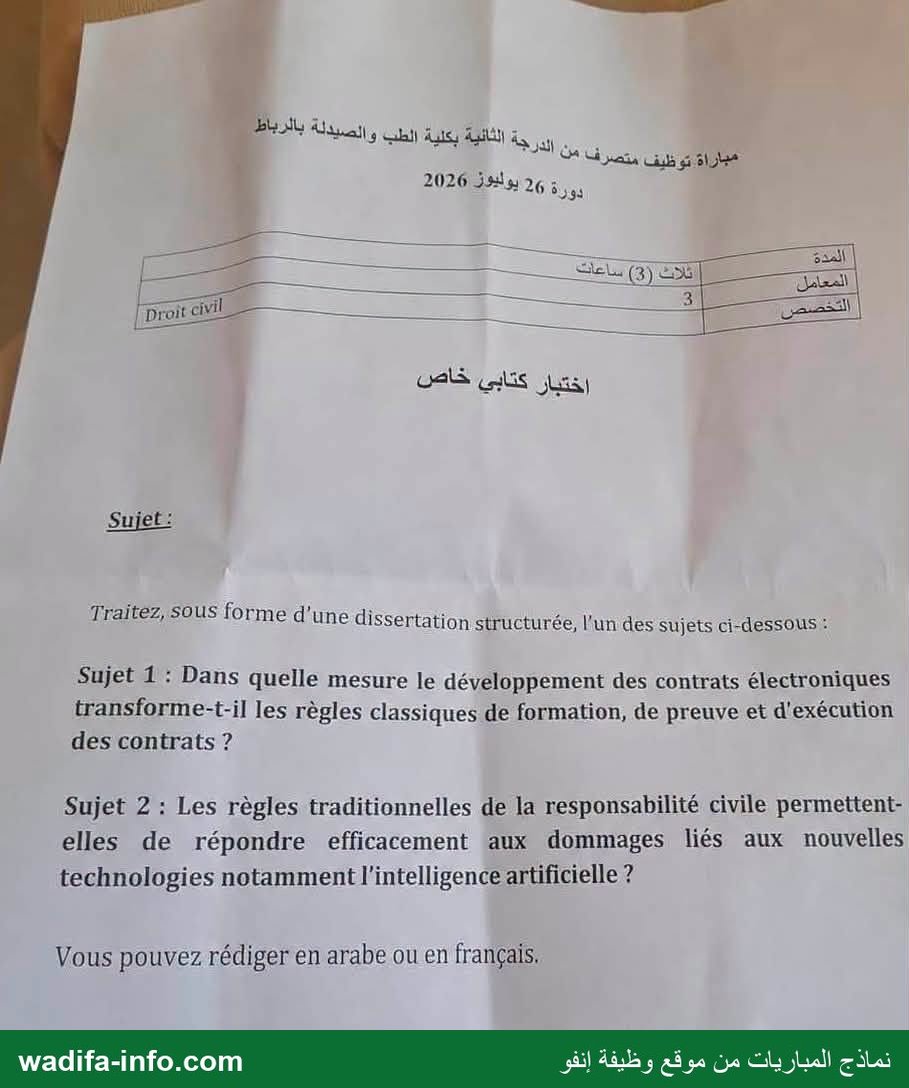
— صفحة 1 — مباداة توظيف متي 2 = 0 الدرجة زدزية بكلية الطب والصيدلة das y 494 = 22 26 يوزيوز 2026 2 con Gestion financière Audit et contrôle Finance ; ; aines Gestion des ressources hum Marketing Droit civil 0 Management de la qualité traitez le sujet ci-dessous. La langue 5 turée, , ; tion siruc 1 Sous la forme d’une dissertä be ou français de rédaction est au choix : قن snéralisation de la protection socialà peut-elle devenir Dors quelémesurdia géaéaf 0 de réduction des inégalités et de un levier : 9 développement durable au Mare : إلى أي حد يمكن أن يشكز تعميم الحماية الاجتماعية زافعة للإدماج الاقتصادى؛ والحد من أوجه عد المساواة» وتحقيق التنمية المستدامة بالمغرب؟ 7 حم نماذج المباريات من موقع وظيفة إنفو wadifa-info.com — صفحة 2 — مباراة توظيف متصرف من الدرجة الثانية بكلية الطب والصيدلة بالرباط دورة 26 يوليوز 2026 “م (3) ساعات اميم ا PA A udit et co ntrôle Sujet : Sous la forme d’une dissertation structurée, traitez l’un des sujets ci-dessous. Vous pouvez rédiger en arabe ou en français Sujet 1 : Dans quelle Mesure l’audit interne constitue-t-il un instrument de bonne gouvernance et de maîtrise des risques au sein des établissements et entreprises publics ? Sujet 2: La digitalisation et l'exploitation des mégadonnées (big data) transforment-elles profondément les métiers et les pratiques de l’audit ? appuyez votre analyse par des exemples illustratifs نماذج المباريات من موقع وظيفة إنفو wadifa-info.com — صفحة 3 — Fi الدرجة الثانية بكلية الطب وا لصيدلة بالرباط عر “ (La Mai A ( 1 L من 1 ميار | 5 med GA 2026 ةر دورة 6 يوليوز Lo SORT es Gestion des ressources humaines لتخصصض Sujet : Traitez, sous forme d'une dissertation structurée, l’un des sujets ci-dessous. Sujet 1 : Dans quelle mesure la transformation numérique modifie-t-elle les pratiques de gestion des ressources humaines et les compétences attendues du capital humain ? Sujet 2 : Comment (conciliey évaluation de la performance, motivation du “personnel et qualité de vie au travel sein des établissements publics ? 0115 pouvez rédiger en arabe ou 7 tranfals ES pi} Ab 5 2850 Ge Cl dll LS wadifa-info.com — صفحة 4 — مباراة توظيف متصرف من الدرجة الثانية بكلية الطب والصيدلة بالرباط دورة 26 يوليوز 2026 Finance اختبار كتابي خاص Sujet : jets ci-dessous. La aitez l'un des su rtation structur ée, tr Sous la forme d'une disse x: arabe ou français rédaction est au choi langue de concilier rentabilité des 1: La finance durable peut-elle loppement économique ? Sujet transition écologique et déve investissements, sujet 2 : Comment les organ isations peuvent-elles optimiser leurs décisions de financement et d'in vestissement dans un environnement économique incertain ? er EE لمباريا قع وظيفة إنفو wadifa-info.com المباريات من موقع وظيفة ! — صفحة 5 — (tation structurée, traitez le sujet Ci-dessous. Sous la forme d'u jsse: : ne di au choix : arabe ou français La langue de rédaction 25 elles rés, pouy fOrmes apportées par la loi 59/24 re 5 tion ه Dans quelle 0 : yaméliorf point la performance des universités contribuent-t-elles 2 te de cop ss budgétaires ? ES ; tes n con A7 OS publiques dans u ; « نماذج المباريات من موقع وظيفة إنفو wadifa-info.com — صفحة 6 — . لدرجة الثانية بكلية الطب والصيدلة بالربا مباراوي es cas قا من ; زا بق يف محص ِ:ْ دورة 6 يوليوز 2026 حص ببس || الح ساسج اد ال ie اثلاث (3) Sel — ا[ ل تحبا 7س 3 ا ل حي ا اتن [proit civil Sujet: Traitez, sous forme d’ | sn ; ; me d'une dissertation structurée, l'un des sujets ci-dessous : Sujet 1 : Dans quelle mesure le développement des contrats électroniques transforme-t-il les règles classiques de formation, de preuve et d'exécution des contrats ? Sujet 2 : Les règles traditionnelles de la responsabilité civile permettent- elles de répondre efficacement aux dommages liés aux nouvelles technologies notamment l'intelligence artificielle ? Vous pouvez rédiger en arabe ou en français. نماذج المباريات من موقع وظيفة إنفو wadifa-info.com
التصحيح المقترح
هذا تصحيح مقترح من إعداد فريق wadifa-info لمساعدتك على فهم منهجية الإجابة — وليس تصحيحاً رسمياً صادراً عن الإدارة المنظِّمة. أسئلة هذا الامتحان محررة بالفرنسية، لذلك التصحيح محرر بالفرنسية أيضاً.
Ce modèle réunit les sujets du concours de recrutement d'administrateurs de 2e grade à la Faculté de Médecine et de Pharmacie de Rabat, session du 26 juillet 2026 : l'épreuve écrite générale (3 heures, coefficient 2, commune à toutes les spécialités) et les épreuves écrites de spécialité (3 heures, coefficient 3) pour Audit et contrôle, Gestion des ressources humaines, Finance, Gestion financière et Droit civil. Toutes sont des dissertations structurées, à rédiger en arabe ou en français. Voici, pour chaque sujet, une correction méthodologique proposée : idée d'introduction, plan, arguments clés, conclusion.
💡 Avant de commencer : presque tous les sujets sont formulés en « dans quelle mesure… ». Cette formule appelle une réponse nuancée : une première partie qui montre en quoi l'affirmation est fondée, une seconde qui en fixe les limites et les conditions. Un plan qui se contente de décrire sans discuter passe à côté de la question.
Épreuve générale — La généralisation de la protection sociale, levier d'inclusion économique, de réduction des inégalités et de développement durable au Maroc ?
Introduction
Partir du constat révélé par la crise sanitaire de 2020 : une large part de la population active, surtout dans l'informel, vivait sans couverture. D'où le chantier royal de généralisation, encadré par la loi-cadre n° 09.21 relative à la protection sociale (2021), adossé à l'article 31 de la Constitution de 2011 qui fait de l'accès aux soins et à la protection sociale un droit que l'État doit faciliter. Définir les termes : protection sociale (assurance + assistance), inclusion économique, inégalités, développement durable. Problématique : la généralisation est-elle une simple dépense de solidarité ou un véritable investissement de développement, et à quelles conditions ?
I. Un levier réel d'inclusion et d'équité
- Les quatre piliers du chantier : généralisation de l'assurance maladie obligatoire (dont l'AMO Tadamon qui a remplacé le RAMED) ; généralisation des allocations familiales, concrétisée par l'aide sociale directe lancée fin 2023 ; élargissement de la base des adhérents aux régimes de retraite ; généralisation de l'indemnité pour perte d'emploi.
- Inclusion économique : l'affiliation des travailleurs non salariés (artisans, agriculteurs, commerçants, auto-entrepreneurs) les fait entrer dans le circuit formel ; la couverture du risque maladie évite que les ménages vendent leurs actifs ou s'endettent ; la santé et la scolarisation des enfants renforcent le capital humain et donc la productivité.
- Réduction des inégalités : redistribution verticale par des aides ciblées grâce au Registre social unifié (RSU), prise en charge par l'État des cotisations des personnes incapables de cotiser, réduction des écarts urbain/rural et hommes/femmes dans l'accès aux soins.
- Développement durable : contribution directe aux ODD 1 (pauvreté), 3 (santé), 8 (travail décent) et 10 (inégalités) ; résilience des ménages face aux chocs (sécheresse, inflation) ; cohésion sociale, condition d'une croissance durable, conformément au Nouveau modèle de développement.
II. Un levier conditionné par la soutenabilité et la qualité de la mise en œuvre
- Financement : le chantier repose sur les cotisations et sur le budget de l'État (réforme de la compensation, contribution de solidarité) ; le recouvrement des cotisations des non-salariés reste difficile, ce qui pose la question de l'équilibre des régimes.
- Offre de soins : une carte d'assuré ne vaut que s'il existe un hôpital, des médecins et des médicaments ; pénurie de ressources humaines de santé, disparités territoriales, reste à charge encore élevé. D'où la refonte du système de santé (groupements sanitaires territoriaux, Haute autorité de la santé, revalorisation des métiers).
- Ciblage et gouvernance : risques d'erreurs d'inclusion et d'exclusion liés au score du RSU, effets de seuil, nécessité d'unifier les régimes et de clarifier le pilotage.
- Informel et emploi : sans création d'emplois décents et sans formalisation, la protection sociale corrige les inégalités sans en traiter la source ; il faut l'articuler avec les politiques d'emploi, de formation et de fiscalité.
Conclusion
La généralisation est un levier puissant, mais pas automatique : elle produit ses effets si le financement est pérenne, si l'offre de soins suit et si le ciblage est juste. Ouverture : le passage d'une logique d'assistance à une logique d'État social investisseur dans le capital humain.
Spécialité « Audit et contrôle » (un sujet au choix)
Sujet 1 — L'audit interne, instrument de bonne gouvernance et de maîtrise des risques dans les établissements et entreprises publics (EEP) ?
Introduction : définir l'audit interne selon l'IIA : activité indépendante et objective qui donne à l'organisation une assurance sur le degré de maîtrise de ses opérations, lui apporte des conseils et contribue à créer de la valeur, en évaluant les processus de management des risques, de contrôle et de gouvernance. Situer le contexte : poids des EEP dans l'investissement public, rapports de la Cour des comptes, article 154 de la Constitution (qualité, transparence, reddition des comptes), code marocain de bonnes pratiques de gouvernance des EEP, réforme du secteur (loi-cadre n° 50.21). Problématique : l'audit interne est-il un véritable outil de pilotage ou une fonction formelle ?
I. Un instrument au service de la gouvernance et de la maîtrise des risques
- Troisième ligne de maîtrise : après le management opérationnel (1re ligne) et les fonctions de contrôle, risques et conformité (2e ligne), l'audit interne donne une assurance indépendante à l'organe délibérant et au comité d'audit.
- Maîtrise des risques : cartographie des risques, plan d'audit fondé sur les risques, évaluation du contrôle interne selon le référentiel COSO (environnement de contrôle, évaluation des risques, activités de contrôle, information et communication, pilotage).
- Gouvernance : fiabilité de l'information financière, conformité aux lois et procédures (marchés publics, contrôle financier de l'État – loi n° 69.00), protection du patrimoine, prévention de la fraude, éclairage des décisions du conseil.
- Performance : l'audit ne se limite pas à la régularité ; audits de performance et missions de conseil, suivi des recommandations.
II. Un instrument dont l'efficacité dépend de conditions rarement toutes réunies
- Indépendance : rattachement hiérarchique au plus haut niveau et fonctionnel au comité d'audit ; charte d'audit ; à défaut, l'auditeur devient juge et partie.
- Moyens et compétences : effectifs réduits, faible certification professionnelle, outils limités.
- Culture : audit perçu comme sanction ; recommandations peu suivies ; confusion avec l'inspection.
- Coordination : articulation avec les contrôles externes (contrôleur d'État, IGF, Cour des comptes, commissaires aux comptes) pour éviter doublons et angles morts.
- Limite de nature : l'audit donne une assurance raisonnable, non absolue ; il ne remplace ni le management ni le contrôle interne.
Conclusion : l'audit interne est un instrument de gouvernance à condition d'être indépendant, professionnalisé et écouté. Ouverture : passage d'un contrôle a priori à un contrôle fondé sur la performance et les risques dans le cadre de la réforme des EEP.
Sujet 2 — Digitalisation et mégadonnées : une transformation profonde des métiers et des pratiques de l'audit ?
Introduction : l'audit s'est construit sur le sondage : examiner un échantillon pour conclure sur l'ensemble. Les systèmes d'information intégrés (ERP), la dématérialisation et le big data (volume, variété, vélocité) changent cette donnée de départ. Problématique : simple outillage nouveau ou changement de nature du métier ?
I. Une transformation réelle des pratiques
- Du sondage à l'exhaustivité : analyse de 100 % des écritures. Exemple : test de toutes les écritures comptables pour repérer celles passées le week-end, à montants ronds ou juste sous un seuil d'autorisation.
- Audit continu : contrôles automatisés en temps réel au lieu de missions ponctuelles. Exemple : alerte automatique sur les doublons de factures fournisseurs ou sur un changement de RIB suivi d'un paiement.
- Détection de fraude et analyse prédictive : loi de Benford, détection d'anomalies, croisement de fichiers (paie/présence, fournisseurs/salariés). Exemple dans le secteur public : croisement des données des marchés pour repérer le fractionnement des bons de commande.
- Automatisation : robotisation des tâches répétitives (rapprochements, circularisations), process mining pour reconstituer le circuit réel d'un processus à partir des journaux du système.
- Nouveaux objets d'audit : audit des systèmes d'information, de la cybersécurité, de la protection des données personnelles (loi n° 09.08), des algorithmes.
II. Une transformation qui ne supprime ni le jugement ni les fondamentaux
- Nouvelles compétences : l'auditeur doit maîtriser l'analyse de données et comprendre les SI ; équipes mixtes auditeurs / data analysts.
- Qualité des données : une analyse exhaustive sur des données fausses ou incomplètes donne une fausse assurance ; l'auditeur doit d'abord valider la fiabilité et l'intégrité des données.
- Risques nouveaux : dépendance aux outils, « boîte noire » des algorithmes, faux positifs en masse, confidentialité, coût d'investissement.
- Permanence du métier : scepticisme professionnel, jugement sur la matérialité, entretiens, compréhension de l'activité et normes professionnelles restent le cœur de l'audit. La donnée signale l'anomalie ; l'auditeur l'explique.
Conclusion : la transformation est profonde dans les méthodes et les compétences, mais la finalité (donner une assurance indépendante) demeure. L'auditeur se déplace de la collecte vers l'interprétation.
Spécialité « Gestion des ressources humaines » (un sujet au choix)
Sujet 1 — La transformation numérique, les pratiques de GRH et les compétences attendues du capital humain
Introduction : définir la transformation numérique (intégration des technologies dans tous les processus, et non simple informatisation) ; la situer : télétravail généralisé depuis 2020, intelligence artificielle, administration numérique. Problématique : le numérique modifie-t-il seulement les outils de la fonction RH ou redéfinit-il son rôle et le profil des collaborateurs ?
I. Des pratiques RH renouvelées
- Recrutement : e-recrutement, réseaux professionnels, tri automatisé des candidatures, marque employeur en ligne.
- Administration du personnel : SIRH, dématérialisation de la paie et des dossiers, portails libre-service.
- Formation : e-learning, MOOC, formation mixte, micro-apprentissage.
- Évaluation et pilotage : feedback continu, tableaux de bord, analytique RH (turnover, absentéisme), GPEC appuyée sur les données.
- Organisation du travail : télétravail, travail hybride, outils collaboratifs, management à distance.
- Rôle de la fonction RH : moins de tâches administratives, davantage de rôle de partenaire stratégique et d'accompagnateur du changement.
II. Des compétences attendues redéfinies, avec des limites à maîtriser
- Compétences numériques : culture des données, maîtrise des outils, cybersécurité de base.
- Compétences comportementales : adaptabilité, autonomie, collaboration à distance, esprit critique, créativité, capacité d'apprendre en continu ; pour les managers, leadership par la confiance plutôt que par le contrôle.
- Obsolescence rapide des compétences : nécessité de requalification et de montée en compétences permanentes.
- Limites : fracture numérique entre générations et catégories, résistance au changement, biais des algorithmes de sélection, protection des données personnelles, hyper-connexion et risques psychosociaux (droit à la déconnexion), déshumanisation de la relation.
Conclusion : le numérique transforme en profondeur la GRH, mais sa réussite est d'abord humaine : accompagnement, formation, éthique. Ouverture sur l'administration publique marocaine et la loi n° 55.19 relative à la simplification des procédures.
Sujet 2 — Concilier évaluation de la performance, motivation du personnel et qualité de vie au travail dans les établissements publics
Introduction : le mot clé est concilier : les trois notions peuvent entrer en tension. L'évaluation mal conduite démotive et crée du stress ; l'absence d'évaluation installe l'injustice et l'inertie. Contexte public : notation et évaluation des fonctionnaires, avancement, gestion axée sur les résultats introduite par la loi organique n° 130.13 relative à la loi de finances. Problématique : comment faire de l'évaluation un facteur de motivation et de bien-être plutôt qu'une contrainte ?
I. Trois exigences en tension
- Évaluation : mesure des résultats et des compétences ; dans le public, difficulté à définir des objectifs mesurables, notation souvent uniforme et peu discriminante, lien faible avec la rémunération.
- Motivation : mobiliser les théories : Maslow (besoins), Herzberg (facteurs d'hygiène / facteurs moteurs), Vroom (attentes), Adams (équité). Dans le public, poids de la motivation de service public, mais leviers financiers limités par le statut.
- QVT : conditions de travail, équilibre vie professionnelle / vie privée, climat social, sens du travail, prévention des risques psychosociaux.
- Tensions : pression des indicateurs, compétition entre agents, sentiment d'iniquité, surcharge.
II. Les voies de la conciliation
- Une évaluation juste et utile : objectifs clairs, atteignables et négociés (SMART) ; entretien annuel comme moment de dialogue ; critères transparents ; évaluation des compétences autant que des résultats ; possibilité de recours.
- Relier l'évaluation à la reconnaissance : avancement, primes de rendement quand le cadre le permet, mais aussi leviers non financiers : formation, mobilité, responsabilités, reconnaissance symbolique.
- Management participatif : autonomie, délégation, feedback régulier, formation des évaluateurs.
- Intégrer la QVT dans le pilotage : indicateurs sociaux (absentéisme, turnover, climat) au même rang que les indicateurs de résultat ; aménagement du temps de travail, œuvres sociales, médecine du travail, dialogue social.
Conclusion : les trois objectifs ne s'opposent pas : un agent bien évalué, reconnu et travaillant dans de bonnes conditions est plus performant. La conciliation passe par l'équité et le dialogue.
Spécialité « Finance » (un sujet au choix)
Sujet 1 — La finance durable peut-elle concilier rentabilité des investissements, transition écologique et développement économique ?
Introduction : définir la finance durable : intégration des critères environnementaux, sociaux et de gouvernance (ESG) dans les décisions de financement et d'investissement (investissement socialement responsable, obligations vertes, finance à impact). Contexte : Accord de Paris de 2015, ODD, COP22 à Marrakech en 2016, stratégie énergétique marocaine (complexe solaire Noor Ouarzazate). Problématique : la rentabilité et la durabilité sont-elles conciliables ou faut-il arbitrer ?
I. Une conciliation possible et déjà engagée
- Le risque climatique est un risque financier : risques physiques (sécheresses, inondations) et risques de transition (actifs échoués, taxe carbone aux frontières de l'UE) ; les intégrer protège la rentabilité à long terme.
- Opportunités rentables : énergies renouvelables devenues compétitives, efficacité énergétique, hydrogène vert, dessalement, mobilité propre.
- Instruments : obligations vertes et sociales, prêts indexés sur des critères de durabilité, fonds ISR, financements concessionnels des bailleurs, notation extra-financière.
- Effet sur le développement : création d'emplois, réduction de la dépendance énergétique, accès aux marchés d'exportation exigeants, attractivité pour les investisseurs.
II. Une conciliation imparfaite, soumise à conditions
- Horizon : rentabilité à long terme contre exigence de rendement à court terme ; coût initial élevé des projets verts.
- Greenwashing : absence de référentiels homogènes, notations ESG divergentes, d'où le besoin de taxonomie et de reporting extra-financier fiable.
- Contraintes des pays en développement : coût du capital élevé, marchés financiers étroits, besoins sociaux immédiats, accès difficile des PME aux financements verts.
- Conditions : cadre réglementaire (régulateurs bancaire et des marchés), incitations fiscales, garanties publiques, partenariats public-privé, prix du carbone, transition juste pour les secteurs et territoires perdants.
Conclusion : la finance durable peut concilier les trois objectifs, mais pas spontanément : elle suppose des règles, des incitations et une vision de long terme.
Sujet 2 — Optimiser les décisions de financement et d'investissement dans un environnement économique incertain
Introduction : distinguer risque (probabilisable) et incertitude (non probabilisable) ; rappeler les sources actuelles : inflation, volatilité des taux et des changes, chocs géopolitiques et climatiques, ruptures technologiques. Les deux décisions sont liées : l'investissement crée de la valeur s'il rapporte plus que le coût du capital qui le finance. Problématique : comment décider quand les prévisions sont fragiles ?
I. Optimiser la décision d'investissement
- Critères classiques : valeur actuelle nette (VAN), taux de rentabilité interne (TRI), délai de récupération, indice de profitabilité ; le délai de récupération reprend de l'importance quand l'avenir est incertain.
- Intégrer l'incertitude : analyse de sensibilité, scénarios (optimiste / médian / pessimiste), espérance et écart-type de la VAN, simulation de Monte-Carlo, arbres de décision, prime de risque dans le taux d'actualisation.
- Critères de décision en avenir incertain : Laplace, Wald (maximin), Hurwicz, Savage (minimax regret).
- Flexibilité : options réelles (différer, étendre, abandonner), investissement par étapes, diversification du portefeuille de projets.
II. Optimiser la décision de financement
- Structure financière : arbitrage fonds propres / dette, coût moyen pondéré du capital ; Modigliani-Miller, théorie du compromis (avantage fiscal de la dette contre coûts de faillite), théorie du financement hiérarchique (autofinancement, puis dette, puis capital).
- Effet de levier : il amplifie la rentabilité des capitaux propres si la rentabilité économique dépasse le coût de la dette, et la dégrade dans le cas contraire : en période incertaine, prudence sur l'endettement.
- Diversifier les sources : autofinancement, crédit bancaire, crédit-bail, marché obligataire, capital-investissement, subventions ; adosser la durée des ressources à celle des emplois.
- Couvrir les risques : taux (fixe/variable, swaps), change (contrats à terme, options), liquidité (lignes de crédit confirmées, réserve de trésorerie), gestion rigoureuse du BFR.
- Gouvernance : veille, budgets glissants, tableaux de bord, comité d'investissement, tests de résistance.
Conclusion : en environnement incertain, l'optimum n'est pas le rendement maximal mais le meilleur couple rentabilité-risque, obtenu par la flexibilité, la diversification et la couverture.
Spécialité « Gestion financière » — Les réformes de la loi 59.24 et la performance des universités publiques sous contrainte budgétaire
💡 Ce sujet suppose de connaître le texte. La loi n° 59.24 est la nouvelle loi relative à l'enseignement supérieur et à la recherche scientifique, appelée à remplacer la loi n° 01.00. La correction ci-dessous donne la démarche et les axes attendus ; le candidat doit les illustrer par les dispositions précises du texte qu'il a étudié, sans en inventer.
Introduction : situer l'université publique : établissement public doté de la personnalité morale et de l'autonomie administrative et financière, financé très majoritairement par la subvention de l'État, confronté à la massification des effectifs. Rappeler le cadre : loi-cadre n° 51.17 relative au système d'éducation, de formation et de recherche scientifique, logique de performance de la loi organique n° 130.13 relative à la loi de finances, plan d'accélération de la transformation de l'écosystème (PACTE ESRI 2030). Définir la performance (efficacité, efficience, qualité). Problématique : une réforme du cadre juridique suffit-elle à améliorer la performance quand les moyens sont contraints ?
I. Des leviers de performance (réponse probable sur le contenu du texte)
- Gouvernance : rénovation des organes de l'université, clarification des responsabilités, renforcement du pilotage stratégique et de l'autonomie.
- Contractualisation : contrats pluriannuels État-université fixant objectifs, indicateurs et moyens ; allocation des ressources liée aux résultats.
- Diversification des ressources : formation continue, prestations de recherche et d'expertise, partenariats avec les entreprises et les collectivités territoriales, valorisation du patrimoine et de la recherche.
- Qualité et évaluation : évaluation et accréditation, systèmes d'information, digitalisation de la gestion.
- Outils de gestion financière : budget par programmes, comptabilité analytique et calcul des coûts, contrôle de gestion, audit interne, mutualisation des achats.
II. Une contribution limitée par la contrainte budgétaire et les conditions de mise en œuvre
- Dépendance à la subvention : les ressources propres restent marginales et inégales selon les universités et les disciplines.
- Rigidité des dépenses : poids de la masse salariale et des charges incompressibles ; faible marge pour l'investissement et la recherche.
- Autonomie encadrée : contrôle financier de l'État (loi n° 69.00), règles des marchés publics, gestion des ressources humaines largement centralisée.
- Capacités de gestion : besoin de compétences en contrôle de gestion et de systèmes d'information fiables ; risque d'indicateurs purement quantitatifs.
- Équité : veiller à ce que la recherche de ressources propres ne remette pas en cause l'égalité d'accès au service public.
Conclusion : la réforme crée un cadre favorable à la performance, mais ses effets dépendent des textes d'application, des moyens et des capacités de gestion internes.
Spécialité « Droit civil » (un sujet au choix)
Sujet 1 — Le développement des contrats électroniques transforme-t-il les règles classiques de formation, de preuve et d'exécution des contrats ?
Introduction : le droit des contrats repose au Maroc sur le Dahir formant code des obligations et des contrats (DOC) de 1913, conçu pour des contrats entre personnes présentes ou par correspondance. La loi n° 53.05 relative à l'échange électronique de données juridiques a inséré dans le DOC des dispositions sur le contrat conclu par voie électronique et sur la preuve électronique ; elle a été complétée par la loi n° 43.20 relative aux services de confiance pour les transactions électroniques et par la loi n° 31.08 sur la protection du consommateur. Problématique : rupture ou adaptation du droit commun ? Le sujet impose un plan en trois temps.
I. La formation : des principes maintenus, des modalités adaptées
- Permanence : consensualisme, conditions de validité (consentement, capacité, objet, cause), vices du consentement restent applicables.
- Adaptations : encadrement de l'offre en ligne (informations obligatoires, conditions contractuelles accessibles et conservables) ; acceptation par étapes : le destinataire doit pouvoir vérifier sa commande et corriger ses erreurs avant de confirmer, et l'auteur de l'offre accuse réception (articles 65-1 et suivants du DOC).
- Questions nouvelles : moment et lieu de formation entre absents, identification et capacité du cocontractant, consentement réel face aux contrats d'adhésion en ligne.
- Limites : certains actes restent exclus de la forme électronique (actes relatifs au droit de la famille, sûretés personnelles ou réelles de nature civile).
II. La preuve : le principe d'équivalence
- Équivalence fonctionnelle : l'écrit électronique a la même force probante que l'écrit sur papier, à condition que son auteur puisse être identifié et que l'écrit soit établi et conservé dans des conditions garantissant son intégrité (article 417-1 du DOC).
- Signature électronique : elle identifie le signataire et exprime son consentement ; la signature sécurisée (qualifiée) bénéficie d'une présomption de fiabilité ; rôle des prestataires de services de confiance, de l'horodatage et de la certification.
- Difficultés pratiques : conservation et archivage, contestation de l'intégrité, valeur des courriels et captures d'écran simples, laissée à l'appréciation du juge.
III. L'exécution : des obligations renforcées
- Protection du consommateur à distance : obligation d'information renforcée, droit de rétractation, responsabilité du professionnel pour la bonne exécution (loi n° 31.08).
- Exécution dématérialisée : paiement électronique et sécurité des transactions, livraison de contenus numériques, protection des données personnelles (loi n° 09.08).
- Questions ouvertes : contrats internationaux (loi applicable, juridiction compétente), exécution automatisée (« contrats intelligents »), règlement en ligne des litiges.
Conclusion : le contrat électronique n'abolit pas la théorie générale ; il en adapte la forme et renforce la protection. C'est une évolution par greffe, non une révolution.
Sujet 2 — Les règles traditionnelles de la responsabilité civile face aux dommages liés aux nouvelles technologies, notamment l'intelligence artificielle
Introduction : la responsabilité civile délictuelle du DOC repose sur trois conditions : un fait générateur, un dommage, un lien de causalité. Les systèmes d'IA (autonomes, évolutifs, opaques) mettent ces conditions à l'épreuve : véhicule autonome, diagnostic médical assisté, décision algorithmique. Le Maroc n'a pas de régime spécial de responsabilité pour l'IA : on raisonne donc à partir du droit commun. Problématique : le droit commun suffit-il ?
I. Des règles classiques mobilisables
- Responsabilité pour faute (articles 77 et 78 du DOC) : faute du concepteur, du programmeur, de l'exploitant ou de l'utilisateur (défaut de surveillance, mauvais paramétrage).
- Responsabilité du fait des choses (article 88 du DOC) : le gardien répond du dommage causé par la chose ; elle dispense la victime de prouver une faute.
- Responsabilité du fait des produits défectueux (articles 106-1 et suivants du DOC, issus de la loi n° 24.09) : le producteur répond du défaut de sécurité de son produit.
- Responsabilité contractuelle : obligations de sécurité, d'information et de conformité du fournisseur ; responsabilité médicale lorsque l'outil assiste le praticien.
- Autres appuis : protection des données personnelles (loi n° 09.08), droit de la consommation.
II. Des règles insuffisantes face aux caractéristiques de l'IA
- La garde : qui a l'usage, la direction et le contrôle d'un système qui décide seul ? La notion de « chose » s'applique mal à un logiciel immatériel.
- La causalité et la preuve : opacité de l'algorithme (« boîte noire »), asymétrie d'information, coût de l'expertise pour la victime.
- Pluralité d'intervenants : concepteur, fournisseur de données, intégrateur, exploitant, utilisateur : dilution de la responsabilité.
- Produit défectueux : un système qui apprend après sa mise en circulation est-il « défectueux » ? Le logiciel est-il un produit ? Exonération pour risque de développement.
- Pistes : interprétation extensive par le juge ; présomptions de causalité et obligation de divulgation des preuves ; responsabilité objective de l'exploitant pour les systèmes à haut risque ; assurance obligatoire et fonds de garantie ; obligations de transparence et de traçabilité. L'idée d'une personnalité juridique du robot est majoritairement rejetée : elle déresponsabiliserait les acteurs humains.
Conclusion : les règles traditionnelles offrent un socle et permettent d'indemniser dans de nombreux cas, mais elles ne garantissent pas une réparation efficace dans toutes les situations ; une adaptation ciblée, centrée sur la victime, est nécessaire.
أسئلة شائعة حول هذا النموذج
هل يمكن تحميل هذا النموذج مجاناً؟
هل يتضمن هذا النموذج التصحيح؟
ما هي الجهة المنظمة والدرجة المعنية بهذا النموذج؟
ما هي دورة هذا الامتحان ولغة أسئلته؟
أين أجد نماذج أخرى لنفس المباراة؟
ناقش هذا النموذج (0)
شارك إجاباتك أو صحّح التصحيح — إذا كان لديك رأي مختلف حول أي نقطة، اكتبه هنا ليستفيد باقي المترشحين.
لا يوجد نقاش بعد — شارك إجابتك أو سؤالك حول هذا النموذج.
⚠️ ممنوع نشر أرقام الهاتف أو الروابط أو أي عرض مقابل مال — تُحذف هذه المشاركات تلقائياً.
هل تحضّر لهذه المباراة؟
نماذج مشابهة قد تهمّك
الجهة المنظمة: كلية الطب والصيدلة بالرباط · 26 يوليوز 2026 — مصدر النسخة: أرشيف عمومي لنماذج المباريات؛ الإعلان الرسمي للمباراة هو المرجع.
كيف تستشهد بهذه الصفحة؟
صحفي أو مدوّن أو أستاذ؟ انسخ المرجع أسفله وضع رابطاً نحو هذه الصفحة.
الرابط الدائم: https://www.wadifa-info.com/نموذج-مباراة/964/نموذج-مباراة-توظيف-متصرفين-من-الدرجة-الثانية-كلية-الطب-والصيدلة-بالرباط-الاختبار
