

نموذج مباراة توظيف متصرفين من الدرجة الثانية بوزارة الإنتقال الطاقي والتنمية المستدامة 2024
⬇️ تحميل PDF الرابط الدائم: wadifa-info.com/نموذج-مباراة/525
باختصار
هذا نموذج امتحان كتابي سابق لمباراة متصرفين من الدرجة الثانية بوزارة الإنتقال الطاقي والتنمية المستدامة لدى وزارة الإنتقال الطاقي والتنمية المستدامة (2024)، منشور على وظيفة إنفو للاطلاع والتحميل المجاني بصيغة PDF مع تصحيح مقترح.
- الجهة المنظمة
- وزارة الإنتقال الطاقي والتنمية المستدامة
- الدرجة
- متصرفين من الدرجة الثانية بوزارة الإنتقال الطاقي والتنمية المستدامة
- التخصص
- مراقبة التدبير
- الدورة
- 2024
- عدد الصفحات
- 2
- لغة الأسئلة
- العربية والفرنسية
- التصحيح
- تصحيح مقترح متوفر في هذه الصفحة
📝 نص أسئلة النموذج (مستخرج آلياً من الصفحات الممسوحة)
استُخرج هذا النص آلياً من صور الامتحان وقد يحتوي على أخطاء في القراءة — الصور أعلاه هي المرجع.
][7-5١[+سسووويس ا
sim > وريه ف
وق اي مانت
get ارين نه لت التتضاء OÙ للحي
ve” en RS م 0 ا طب آي مع موصن ا 060 نا كأ
r nee” per Ces É \ 7
Gt 4 En > لحم ا
الاختبار الكتابي
su توظيف nd من الدرجة الثاني
a براقية التديير
(دورذ 22 sims 2024(
Mis * : ساعان sie"
PERS è 60
estubligatoute * مدير حل لصفو NA Le
5 اا ا عل choix عل mur مزعاتمتطص Les
+ الملرشعاتالمرشمون potes ل اول الحو رع MT العربية أو انفريسية
du انار نل quse” داو لمكب لاطب بور و ١ يادي ا PA du 22 2 كه "Le Decrer لتعربيج
عانق des tir تلسطيريجيرنر بعد جره صمو دوك ct وها ا Re cumerate
fe de gestion متت du لب مجر xplhque de care أدج بعصا piles ويل يا لمق حصني وير
YAE CE لوطه حت تدص جليبير les prit بعخليص er تفصق انب وا از دص يليساط dans des
ميدي ) مدعي عل Afin ratEont des munts 67 تي مجر thodilagie, de عدب عل dlecres er matiere
immstencls 7 ا تحدم يطعم مت مل contribuent les à l'améliaranent عبر حورو Les
للمرضوع ١ |
ee المرسوم رقم 3840 22 2 Vi 1443 Lune 10 Dia مارس 121123 a بإرساء تلقام maté د امل الوزارات. مستعدات
js محال pepe rot بعد شرح Jette ste Di الإزارات العلومية AB es Jp لحني أل ها هنا
A | ao ما يتعلق بالميحية, والحكامة. Las نوات التدييور وكهف my قد المستجدا ات في تحسي على الورا Sn
question ما le numéro de لعن عيب Sujet n°2 £Répondez au QCM swvant ent mdiquant
1ج suivi de votre réponse (A ou B), (For
wadifa-info.com 12
n 8 ا 0 0 Sie 4 أن
نماذج المباريات من موقع وظيفة إنفو
١ 9081: نيصل و “la tableau عل bond prapecuf intègre :
1١ Le رمي de مار دم “ب بص ير ti presse Es يق الا
ف 1 مسح اه Bi Vie اللا ل ل ا ا
ٍ .لا ا ا ل Le contrôte de gestion cat étroitement علا à
2.1 :ل ana تا "نعي عل ملقتاصات ينل دم a بت حصا نوصو ف ! ذا ٠٠ اميس فل > 1
ل رصي يا لله ie ما La leu عدت ريصي مل Rrsddere
1 D 12. L'inpection Générale des Finances (UGF) à |
3. Quel eur te ele prneipal des indicateurs # les مك باط زو anche de performante عطي contient
de LOL nee dans le contre مل ation
AU ES دسح برا رح يشميب Les ججرثيي Les <معدب: يمال
دس اسن موجن 13. Le cadee de performance السعميتها par دل LOF
ال POPONC ENE 1 0
des pro Les, euft er uvdicateurs mesures
4. لام ع1 de bdd اوم موي de ءافو PP PPETSS bus j sal
Permet de : be Des mcommbilatns qur Les عنصم ke?
ال ا نا 214, Quelle est fa principale différence entre le
1 conte de gettion et l'inspection Générale
نا Suneiber en temps réel les écarte et pertommances D. Mialarérielle (ÉGM) ?
6. Une apalyse SWOT dans le cadre du contrôle زو Le QU عط les politiques مانام tabs que
de gestion cansinte à évalue : 11631 se Les tinances miernes
à Re bi Le CC anéhore ذا pettumunce به commu, tarde
اتوي و que 11631 ملت des كسيد de contarmité ملك
hi Les apportinites, بمجانانة menaces et foncés prions
6. Quet outil est utilisé pour surveiller les éeuns 1571161 Se concentre aus
زد يت La muse ça œuvre des prners srrarégiques
a La balance comptable 4 à زط L'analyse et يا gestion des écarts فى تيليا
temp ل
bi: Le taleau de bord 16. La nomme lntemational Public Sector
Accounting Standaeds. IPSAS vise
7. L'analyse des écarts dans un tableau de bord principalement à :
canceme : ad Sandrduer les pratiques الفط des
ai Les عات entre pressions كد aumsieses
زا La compansura de Ein ىو les bi Hannoret da الاب تيد < 1
précedents Nes d'échelle علمه يديد
8 1 0 ولا
8. La miéthode ABC {Activiry-B: د 17. La circulaire 099-2024 relative aux تت
permet + لعيدلة رطضا Contine) موز en place du dispositif de conteüe عل gestion
NES au sein des départements ministériels au Maroc
زه D'éraloer le عله حيعة fonction عل Leur cnût céel :
إن De prédire ا وا 0011 0
صن ألا لاف à art صل données - مويو 14 زر du تاجو des depenses rubliques
9. Les iicaictirs dc performance doivent être : is) Le contrôle de l'allocation des budgets aux aus
: 4 de À غلك امم tin les aspect» de 18. La plateforme budgétaire utilisée pour le suivi
à g des investissements publics Est:
clairs et adaptés R ee
Tu Er Sur EE 2) La محريام "CRIINVEST
:b) Module Hstithmar/cbudget
wadifa-info.com نماذج المباريات من موقع وظيفة إنفو
التصحيح المقترح
هذا تصحيح مقترح من إعداد فريق wadifa-info لمساعدتك على فهم منهجية الإجابة — وليس تصحيحاً رسمياً صادراً عن الإدارة المنظِّمة. أسئلة هذا الامتحان مكتوبة بالعربية والفرنسية معاً، والغالب فيها الفرنسية، لذلك التصحيح محرر بالفرنسية.
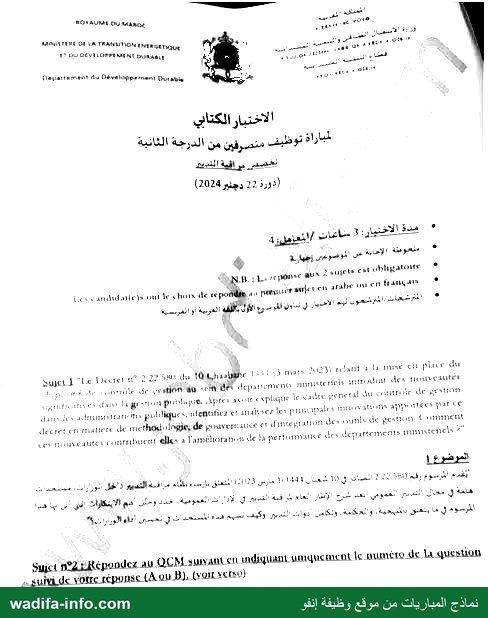
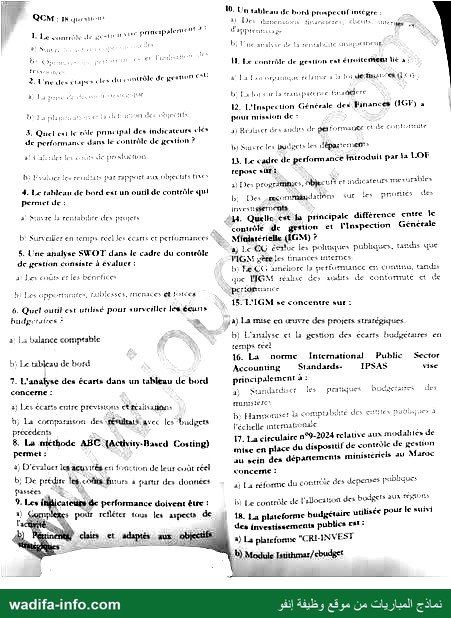
Il s'agit de l'épreuve écrite du concours de recrutement d'Administrateurs de 2e grade au Ministère de la Transition Énergétique et du Développement Durable — Département du Développement Durable, spécialité Contrôle de gestion, session du 22 décembre 2024. L'épreuve est mixte : un sujet de dissertation (au choix en arabe ou en français) portant sur le Décret n° 2.22.580 du 10 chaabane 1444 (3 mars 2023) relatif à la mise en place du dispositif de contrôle de gestion au sein des départements ministériels, et un QCM de 18 questions à deux options (a ou b), auquel on répond en indiquant le numéro de la question suivi de la lettre. Le sujet ne mentionne ni durée ni coefficient. Voici une correction méthodologique proposée.
💡 Avant de commencer : un QCM binaire se traite vite mais il est trompeur — avec deux options, le distracteur est toujours rédigé pour paraître plausible. Isolez le mot-clé de chaque proposition (performance, conformité, écarts, harmoniser) et demandez-vous lequel correspond à la finalité de l'objet cité, non à une de ses conséquences. Expédiez les 18 questions en 20 à 25 minutes, puis consacrez tout le reste du temps à la dissertation : c'est elle qui fait le classement. Composez dans la langue où votre expression est la plus précise — les termes techniques français sont admis dans une copie rédigée en arabe.
Sujet 1 — Le Décret n° 2.22.580 et le contrôle de gestion ministériel
Problématique
- Longtemps pratique facultative et inégalement répandue, le contrôle de gestion devient, avec le décret du 3 mars 2023, un dispositif institutionnel généralisé. Quel est son cadre général dans l'administration publique, qu'apporte réellement ce décret en méthodologie, en gouvernance et en intégration des outils, et en quoi cela améliore-t-il la performance des départements ministériels ?
Axe 1 — Le cadre général du contrôle de gestion public
- Définition : un dispositif de pilotage de la performance reliant objectifs, moyens et résultats selon le triptyque efficacité, efficience, économie, et alimentant la décision par une information de gestion régulière.
- Distinctions à poser d'emblée — c'est ce que le correcteur attend : le contrôle de gestion n'est ni l'audit interne (évaluation périodique de la maîtrise des risques), ni le contrôle de régularité de la dépense (conformité), ni l'inspection (vérification ponctuelle). Il est permanent, interne et tourné vers l'amélioration, non vers la sanction.
- Socle juridique : la Loi organique n° 130.13 relative à la loi de finances a instauré la budgétisation par programmes, avec projets de performance, indicateurs, responsable de programme, rapport annuel de performance et programmation triennale. Cette architecture ne vit que par le contrôle de gestion. Ajoutez les principes constitutionnels du service public et la corrélation responsabilité/reddition des comptes.
- Situation antérieure : quelques expériences ministérielles avancées, sans cadre unifié ni outils homogènes.
Axe 2 — Les innovations du décret
- Méthodologie : une fonction permanente et structurée dans chaque département, obéissant à un cycle homogène — objectifs, mesure, analyse des écarts, actions correctives — avec une périodicité de production de l'information, précisée par la circulaire n° 9-2024.
- Gouvernance : identification des structures et responsabilités — cellule de contrôle de gestion auprès de chaque département, réseau de contrôleurs, rattachement à la haute administration, articulation avec les responsables de programmes et coordination interministérielle. La fonction cesse de dépendre de la bonne volonté d'un directeur.
- Intégration des outils : généralisation des tableaux de bord et des indicateurs, raccordés aux instruments existants (projets de performance, programmation triennale, systèmes d'information de gestion et plateformes budgétaires), afin d'unifier la source des données plutôt que de multiplier des reportings concurrents.
- Règle de prudence : ne citez pas de numéros d'articles non vérifiés au Bulletin officiel. Reprenez les trois entrées du sujet et référez-vous au décret et à la circulaire 9-2024 de façon générale.
Axe 3 — L'effet sur la performance
- Information fiable et en temps utile pour les décideurs : la décision cesse d'être intuitive.
- Détection précoce des écarts d'exécution physique et financière, donc correction en cours d'exercice plutôt que constat après clôture.
- Renforcement de la chaîne de reddition des comptes : les indicateurs documentés alimentent le rapport annuel de performance, le débat parlementaire et les corps de contrôle.
- Meilleure allocation des ressources : arbitrer entre programmes suppose d'en connaître le coût et le rendement réels.
- Conditions de réussite à discuter en conclusion : compétences des contrôleurs, qualité des systèmes d'information, engagement de la haute administration, pertinence des indicateurs et culture de la performance — sans quoi le dispositif se réduit à remplir des tableaux.
Erreurs à éviter
- Confondre contrôle de gestion et contrôle financier ou inspection — la faute la plus coûteuse dans cette spécialité.
- Traiter le sujet « en général », façon manuel d'entreprise privée, sans l'ancrer dans la LOF 130.13 et le contexte marocain.
- Oublier le troisième volet : l'énoncé demande explicitement comment ces nouveautés améliorent la performance.
Sujet 2 — QCM (18 questions, réponse a ou b)
Fondamentaux et outils (Q1 à Q10)
- Q1 : b) Optimiser les performances et l'utilisation des ressources. Le suivi des activités opérationnelles est un moyen, pas la finalité. Quand une option propose un moyen et l'autre une finalité, c'est la finalité qui est attendue.
- Q2 : b) La planification et la définition des objectifs, première phase du cycle. La décision stratégique relève de la direction ; le contrôle de gestion l'éclaire sans s'y substituer.
- Q3 : b) Évaluer les résultats par rapport aux objectifs fixés. Le calcul des coûts de production relève de la comptabilité analytique.
- Q4 : b) Surveiller en temps réel les écarts et performances — définition générale de l'outil ; la rentabilité d'un projet n'en est qu'un usage particulier.
- Q5 : b) Les opportunités, faiblesses, menaces et forces — définition même de l'acronyme SWOT, qui croise diagnostic interne et externe.
- Q6 : b) Le tableau de bord. La balance comptable contrôle les comptes, sans comparaison à un objectif.
- Q7 et Q8 : énoncés et options tronqués — [illisible dans le scan]. Ne devinez pas de lettre. Principe à retenir : le contrôle de gestion compare réalisé / prévu / historique et sert autant à anticiper qu'à constater.
- Q9 : b) Pertinents, clairs et adaptés aux objectifs stratégiques. Un indicateur « complexe reflétant tous les aspects » est inexploitable : pensez au critère SMART.
- Q10 : a) Des dimensions financière, clients, processus internes et apprentissage — les quatre perspectives du balanced scorecard de Kaplan et Norton. L'option « rentabilité uniquement » contredit l'idée même d'équilibre.
Cadre institutionnel et normatif (Q11 à Q18)
- Q11 : a) La Loi organique relative à la loi de finances. C'est la LOF 130.13 qui a introduit programmes, objectifs et indicateurs, support même du contrôle de gestion public.
- Q12 et Q13 : énoncés incomplets sur le scan — [illisible dans le scan]. Retenez la mission type d'une inspection générale ministérielle : vérifier, auditer et contrôler la régularité, la conformité et la performance des services, et en rendre compte au ministre.
- Q14 : b) Le CG améliore la performance en continu, tandis que l'IGM réalise des audits de conformité et de performance. C'est l'opposition permanent/ponctuel et pilotage/vérification ; l'option a) inverse les rôles.
- Q15 : l'option b) décrit l'analyse des écarts budgétaires en temps réel, c'est-à-dire le contrôle de gestion et non une inspection ; par élimination, la réponse attendue est a). Aucune des deux formulations ne décrit toutefois exactement la mission d'audit d'une inspection générale : question mal calibrée, éliminez l'option manifestement fausse et passez.
- Q16 : b) Harmoniser la comptabilité des entités publiques à l'échelle internationale. Le mot-clé est dans l'intitulé : International Public Sector Accounting Standards.
- Q17 : aucune des deux options ne reprend l'objet annoncé par l'énoncé lui-même. L'option b) — allocation des budgets aux régions — est clairement à écarter : la circulaire vise les départements ministériels. Par élimination, cochez a), qui se rattache au moins à la réforme de la gestion publique. Vérifiez le texte de la circulaire à sa source officielle avant d'en retenir cette formulation comme définition.
- Q18 : b) Module Istithmar / e-budget. Le système e-budget du ministère chargé des finances gère la préparation et l'exécution budgétaires, et son module dédié suit les projets d'investissement public. CRI-INVEST est la plateforme des Centres Régionaux d'Investissement, destinée aux dossiers d'investisseurs privés.
💡 Grille des réponses lisibles : 1-b · 2-b · 3-b · 4-b · 5-b · 6-b · 7 et 8 [illisible dans le scan] · 9-b · 10-a · 11-a · 12 et 13 [illisible dans le scan] · 14-b · 15-a (par élimination) · 16-b · 17-a (par élimination, à vérifier) · 18-b. À réviser pour ce concours : la LOF 130.13 et la chaîne de la performance ; le décret 2.22.580 et la circulaire 9-2024 ; la distinction contrôle de gestion / audit interne / inspection / contrôle de la dépense ; les outils (tableau de bord, balanced scorecard, comptabilité analytique et méthode ABC, analyse des écarts) ; la gouvernance financière publique (Cour des comptes, IGF, TGR, GID et e-budget) ; les normes IPSAS et les principes de la nouvelle gestion publique. Sachez enfin raccrocher ces outils aux politiques énergétiques et environnementales de ce ministère : les jurys apprécient le candidat qui illustre le contrôle de gestion par les programmes du département qu'il postule.
أسئلة شائعة حول هذا النموذج
هل يمكن تحميل هذا النموذج مجاناً؟
هل يتضمن هذا النموذج التصحيح؟
ما هي الجهة المنظمة والدرجة المعنية بهذا النموذج؟
ما هي دورة هذا الامتحان ولغة أسئلته؟
أين أجد نماذج أخرى لنفس المباراة؟
ناقش هذا النموذج (0)
شارك إجاباتك أو صحّح التصحيح — إذا كان لديك رأي مختلف حول أي نقطة، اكتبه هنا ليستفيد باقي المترشحين.
لا يوجد نقاش بعد — شارك إجابتك أو سؤالك حول هذا النموذج.
⚠️ ممنوع نشر أرقام الهاتف أو الروابط أو أي عرض مقابل مال — تُحذف هذه المشاركات تلقائياً.
هل تحضّر لهذه المباراة؟
نماذج مشابهة قد تهمّك
الجهة المنظمة: وزارة الإنتقال الطاقي والتنمية المستدامة — مصدر النسخة: منشورات المترشحين في المنتديات؛ الإعلان الرسمي للمباراة هو المرجع.
كيف تستشهد بهذه الصفحة؟
صحفي أو مدوّن أو أستاذ؟ انسخ المرجع أسفله وضع رابطاً نحو هذه الصفحة.
الرابط الدائم: https://www.wadifa-info.com/نموذج-مباراة/525/نموذج-مباراة-توظيف-متصرفين-من-الدرجة-الثانية-بوزارة-الإنتقال-الطاقي-والتنمية-الم
