

نموذج مباراة توظيف متصرفين من الدرجة الثانية - وزارة الاتصال - المحاسبة والمالية - دورة 13 دجنبر 2015 - الاختبار الكتابي: ثلاثة تمارين محاسبية ومالية
⬇️ تحميل PDF الرابط الدائم: wadifa-info.com/نموذج-مباراة/4516
باختصار
هذا نموذج امتحان كتابي سابق لمباراة متصرفين من الدرجة الثانية لدى وزارة الاتصال (13 دجنبر 2015)، منشور على وظيفة إنفو للاطلاع والتحميل المجاني بصيغة PDF.
- الجهة المنظمة
- وزارة الاتصال
- الدرجة
- متصرفين من الدرجة الثانية
- التخصص
- المحاسبة والمالية
- الدورة
- 13 دجنبر 2015
- عدد الصفحات
- 4
- لغة الأسئلة
- الفرنسية
- التصحيح
- غير متوفر بعد
صفحات النموذج (4)
📝 نص أسئلة النموذج (مستخرج آلياً من الصفحات الممسوحة)
استُخرج هذا النص آلياً من صور الامتحان وقد يحتوي على أخطاء في القراءة — الصور أعلاه هي المرجع.
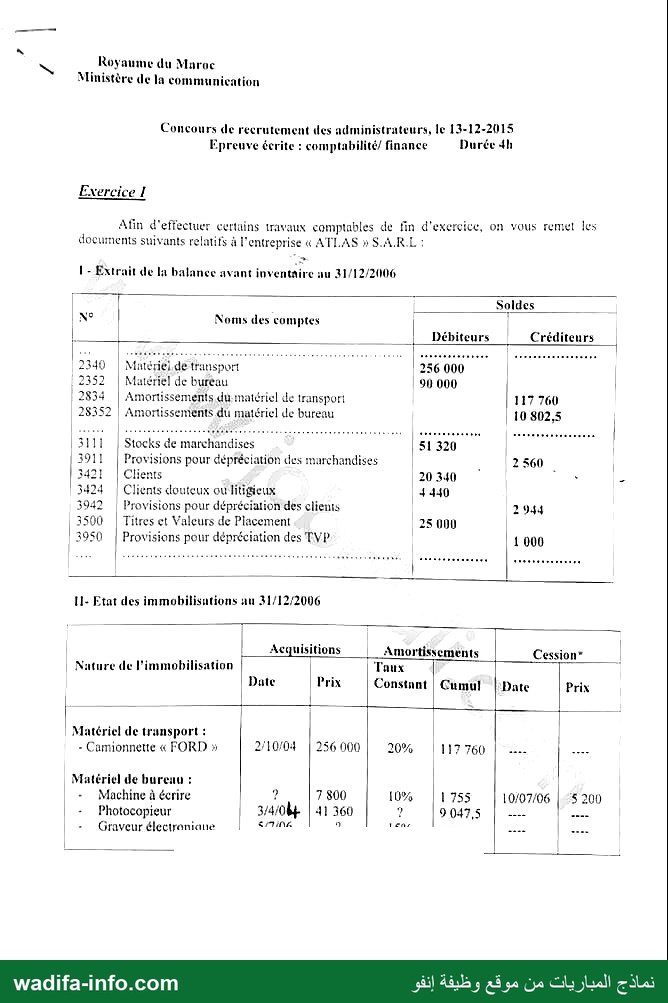
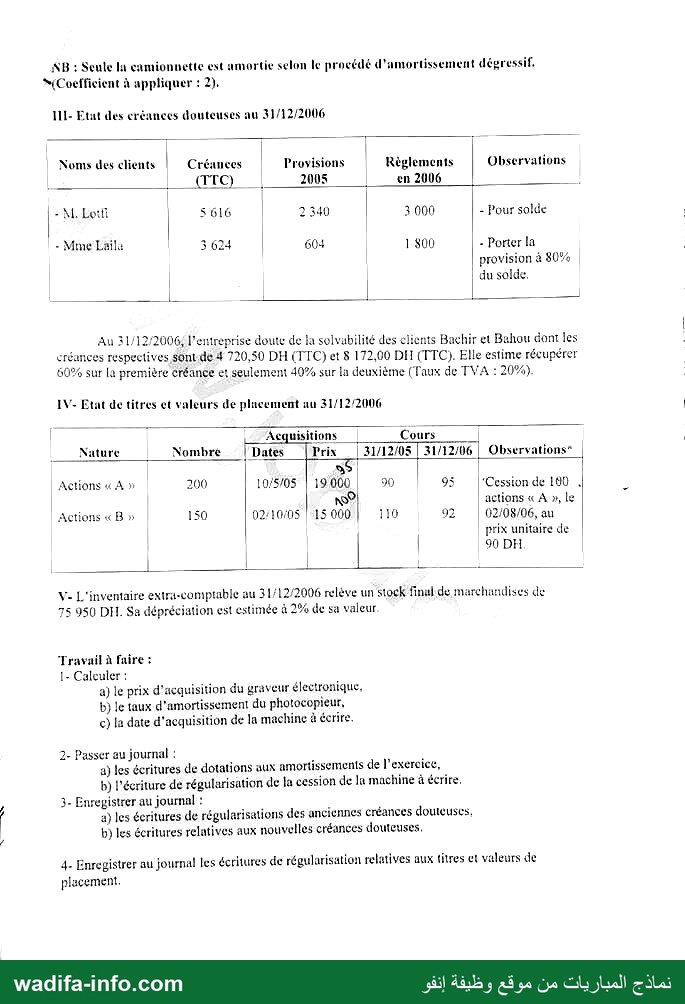
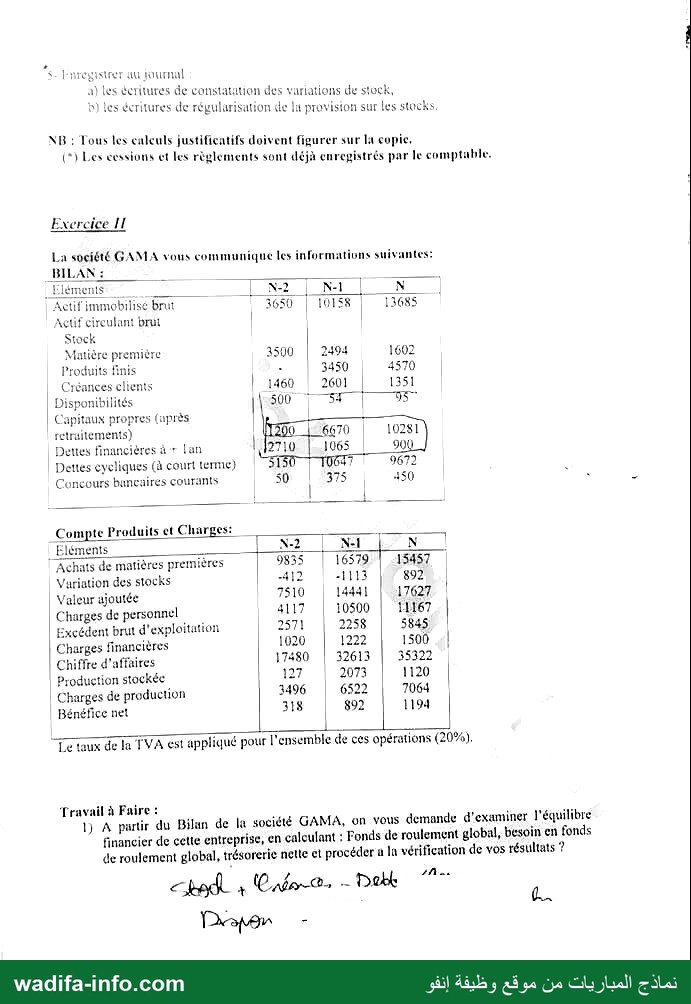
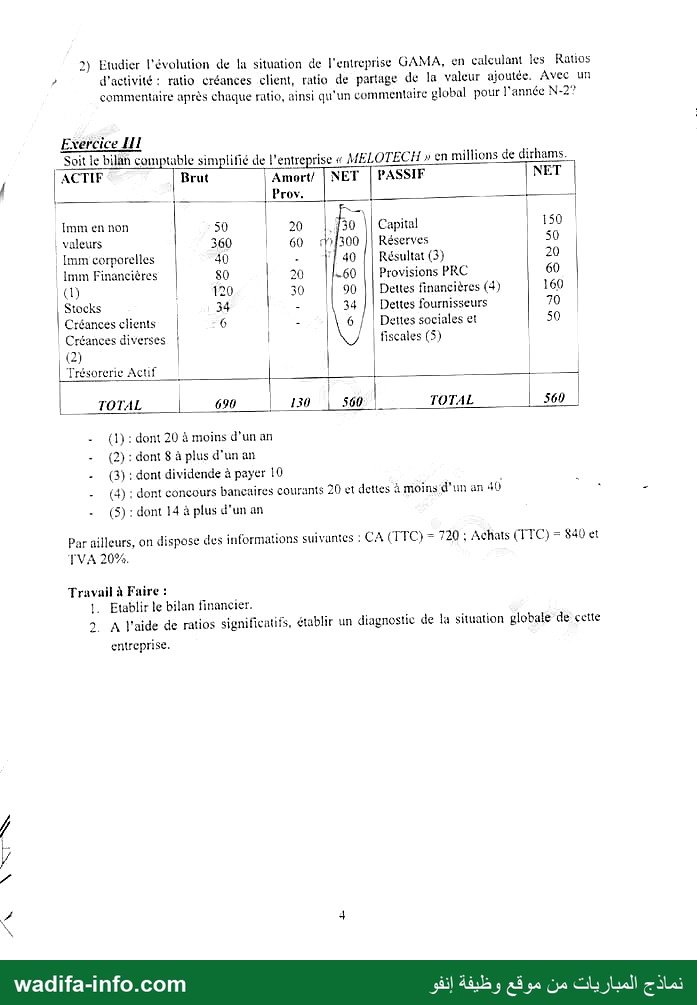
— صفحة 1 — سييست Royaume du Maroc Ministère de la communication Concours de recrutement des administrateurs, le 13-12-2015 Durée 4h Epreuve écrite : comptabilité finance Exercice 1 Afin d'effectuer certains travaux camptables de fin d'exercice, on vous remet les Soldes Créditeurs 117 760 | 10 802,5 COLLECTE EESTI | 2 560 2944 1 000 CLELEPEECETE ENT] ———————————_…——_—_— Cession” 10/07/06 | Débiteurs CECEPESTETETETE 256 000 RL: 90 000 CCCELERESEE ETS 1320 E 20 340 440 4 25 1 CEELCECTELTEET documents suivants relatifs à l'entreprise » ATLAS » SA, م ٠١ Extrait عل la balance avant inventaire au 31/12/2006 — + —— N° | Noms des comptes nn ا ا 2340 | Matériei de transport 2352 | Matériel de bureau 2834 | Amortissements du matériel de transport 28352 | Amortissements du matériel de bureau 3111 | Stocks de marchandises 3911 | Provisions pour dépréciation des marchandises 3421 | Clients 3424 | Clients douteux ou litigieux 3942 | Provisions pour dépréciation des clients 3500 | Titres et Valeurs de Placement 3950 | Provisions pour dépréciation des TVP ]1- Etat des immobilisations au 31/12/2006 Î Acquisitions Amortissements 105711005 | Amortissements 117 760 1755 9047,5 Taux nstnnt Nature de l'immobilisation | Date | Prix | Co | Matériel de transport : - Camionnette » FORD « 2:10/04 | 256 000 Matériel de burenu : - Machine à écrire ? 700 3/4/0 | 41360 Photocopieur | Il 8/76 9 Graveur électraniane — صفحة 2 — NB : Seule lu camionnette est amortie selon le procédé d'amortissement dépressif, Coefficient à appliquer : ٠ 111- Etat des créances douteuses au 31/12/2006 mt _ Noms des clients | Créances Provisions Règlements Observations (TTC) _ | 2005 en 6 !, فلالا ا اا ٍ - M Loifi 56 | 2340 | 3 000 - Pour solde - Mme Lailu 3 624 | 604 1 S00 - Porter la provision à 80% | du solde. | | [1 | Au ا 272006, l'emtreprise doute de Ha solvabilité des clients Bachir et Bahou dont les Sréances respectives Sont de 4 720,50 DH (TTC) et 8 172,00 DH (TTC). Elle estime récupérer 60% sur la première créance et seulement 40% sur La deuxième (Faux de TVA : 20%). 11 Etat de titres et valeurs de placement au 31/12/2006 _ Acquisitions Cours | Nature Nombre | Dates Prix __| 31/12/08 | 31/12/06 | Observations" a 9 | | Actions » À » 200 10/5/05 | 19 000 90 | 95 “Cession de 100 ٠ | N°! actions » À », Le Actions «B » 150 02:1008 | 15 000 | 0 92 | 62/08/06, au prix unitaire de | | | | | 1 90 DH V- L'inventaire extra-comptable au 31/12/2006 relève un stock finul de marchandises de 75 950 011. Sa dépréciation est estimée à 2% de sa valeur Travail à faire : 1- Calculer : a) le prix d'acquisition du graveur électronique, b} le taux d'amortissement du photocopieur, ؟ la date d'acquisition de la machine à écrire. 2- Passer au journal : a) les écritures de dotations aux amortissements de l'exercice, b) l'écriture de régularisation de la cession de lu machine à écrire. 3- Enregistrer au journal : a) les écritures de régularisations des anciennes créances douteuses, b) les écritures relatives aux nouvelles créances douteuses. 4- Enregistrer au journal les écritures de régularisation relatives aux titres et valeurs de placement. نح شك تتا — صفحة 3 — , 4- Enregistrer au fournul ailes écriures de constatation des vartations de stuck, b) Les écritures de régularisation de انا provision sur Les stocks. NB: Tous les calculs justificatifs doivent figurer sur la copie, (Les cessions et les règlements sont déjà enregistrés par le comptable. Exercice 1 La société GAMA vous communique les informations suivantes: _BIL: Actif 111110 1115© brut 3650 | 105 13685 Acut circulant brut | | Stock Matière première 3500 | 2494 1602 Produits finis : 3450 4570 Créances clients | 460 2601 | 1351 Disponibilités | | 500 © SE | 57 | Capitaux propres (après retruitements) Dettes financières à r lan Dettes cycliques (à court terme) Conçours bancaires courants Compte Produits et Charges: Eléments ] ا | 4ج | «8 Achats de matières ممصم 983$ 16579 15457 Variation des stocks -412 -1113 892 | V'aleur ajoutée 7510 | 14441 | 17627 | Charges de personnel 4117 | 10500 | 11167 | Excédent brut d'exploitation 2571 2258 5845 Charges financières 1020 | 1222 1500 | Chiffre d'affaires 17480 | 32613 | 35322Production stockéc 127 2073 1120 | | Charges de production 3496 6522 7064 Bénéfice net 318 | 892 | 114 | Le taux de la TVA est appliqué pour l'ensemble de ces opérations (20%). Travail à Faire : 1) À partir du Bilan de la société GAMA, on vous demande d'examiner l'équilibre financier de cette entreprise, en calculant : Fonds de roulement global, besoin en fonds de roulement global, trésorerie nette el procéder a la vérification de vos résultats ? Dragon = (IN — صفحة 4 — 2( Etudier l'évolution de نا situation de l'entreprise GAMA, en calculant les Ratios ? d'activité: ratio créances client, ratio de partage de la valeur ajoutée. Avec un commentaire après chaque ratio, ainsi qu'un commentaire global pour l'année N-2° Exercice 11 Soit le bilan comptable simplifié de l'entreprise « MELOTECH » en millions de dirhams. ACTIF Brut Amort/ | NET | PASSIF NET [ "م ااا Proy. ااا ب 5 Imm en non 50 20 | 50 ١١ Capital 150 | | valeurs 360 60 00/00 || Réserves 50 | Imm corporelles 40 : : Résultat (3) 20 Imm Financières 80 20 Provisions PRC 60 (D | 120 30 Dettes financières (4) 160 Stocks | 34 - Dettes fournisseurs 70 Créances clients 6 - ettes sociales et 50 Créances diverses ! | | fiscales (5) (2) | Trésorerie Actif | | | 5 TOTAL 690 | 130 | 560 5 TOTAL 569 - (1): dont 20 à moins d’un an - )2( : dont 8 à plus d'un an - )3( : dont dividende à payer 0 - (4): dont concours bancaires courants 20 et dettes à moins d'un an 40 (5): dont 14 à plus d'un an Par ailleurs, on dispose des informations suivantes : CA (TTC) = 720 ؛ Achats (TTC) = S40 et TVA 20%. Travail à Faire : !. Etablir le bilan financier. 2. A l'aide de ratios significatifs, établir un diagnestie de la situation globale de cette entreprise. PA
أسئلة شائعة حول هذا النموذج
هل يمكن تحميل هذا النموذج مجاناً؟
هل يتضمن هذا النموذج التصحيح؟
ما هي الجهة المنظمة والدرجة المعنية بهذا النموذج؟
ما هي دورة هذا الامتحان ولغة أسئلته؟
أين أجد نماذج أخرى لنفس المباراة؟
ناقش هذا النموذج (0)
شارك إجاباتك أو صحّح التصحيح — إذا كان لديك رأي مختلف حول أي نقطة، اكتبه هنا ليستفيد باقي المترشحين.
لا يوجد نقاش بعد — شارك إجابتك أو سؤالك حول هذا النموذج.
⚠️ ممنوع نشر أرقام الهاتف أو الروابط أو أي عرض مقابل مال — تُحذف هذه المشاركات تلقائياً.
هل تحضّر لهذه المباراة؟
نماذج مشابهة قد تهمّك
الجهة المنظمة: وزارة الاتصال · 13 دجنبر 2015 — مصدر النسخة: أرشيف المواقع الرسمية والمصادر المفتوحة؛ الإعلان الرسمي للمباراة هو المرجع.
كيف تستشهد بهذه الصفحة؟
صحفي أو مدوّن أو أستاذ؟ انسخ المرجع أسفله وضع رابطاً نحو هذه الصفحة.
الرابط الدائم: https://www.wadifa-info.com/نموذج-مباراة/4516/نموذج-مباراة-توظيف-متصرفين-من-الدرجة-الثانية-وزارة-الاتصال-المحاسبة-والمالية-دور
