

نموذج مباراة ولوج المدرسة الكبرى للمعهد العالي للتجارة وإدارة المقاولات ISCAE 2013 - اختبار التسيير والتدبير
⬇️ تحميل PDF الرابط الدائم: wadifa-info.com/نموذج-مباراة/2501
باختصار
هذا نموذج امتحان كتابي سابق لمباراة طالب - السلك العالي (المدرسة الكبرى) لدى المعهد العالي للتجارة وإدارة المقاولات ISCAE (18 يونيو 2013)، منشور على وظيفة إنفو للاطلاع والتحميل المجاني بصيغة PDF مع تصحيح مقترح.
- الجهة المنظمة
- المعهد العالي للتجارة وإدارة المقاولات ISCAE
- الدرجة
- طالب - السلك العالي (المدرسة الكبرى)
- التخصص
- التسيير والتدبير
- الدورة
- 18 يونيو 2013
- عدد الصفحات
- 16
- لغة الأسئلة
- الفرنسية
- التصحيح
- تصحيح مقترح متوفر في هذه الصفحة
📝 نص أسئلة النموذج (مستخرج آلياً من الصفحات الممسوحة)
استُخرج هذا النص آلياً من صور الامتحان وقد يحتوي على أخطاء في القراءة — الصور أعلاه هي المرجع.
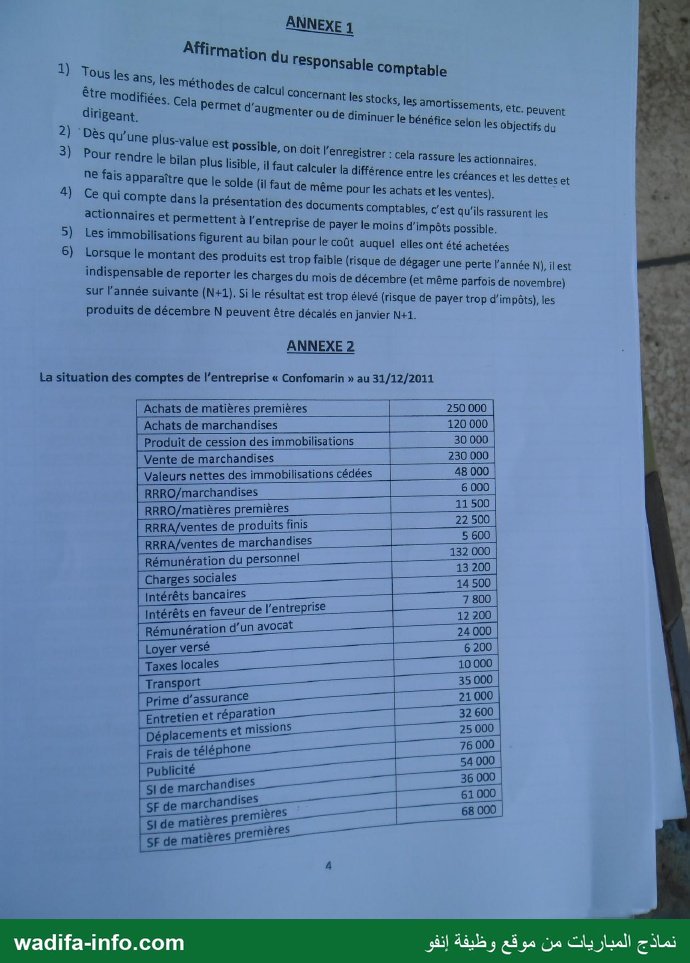
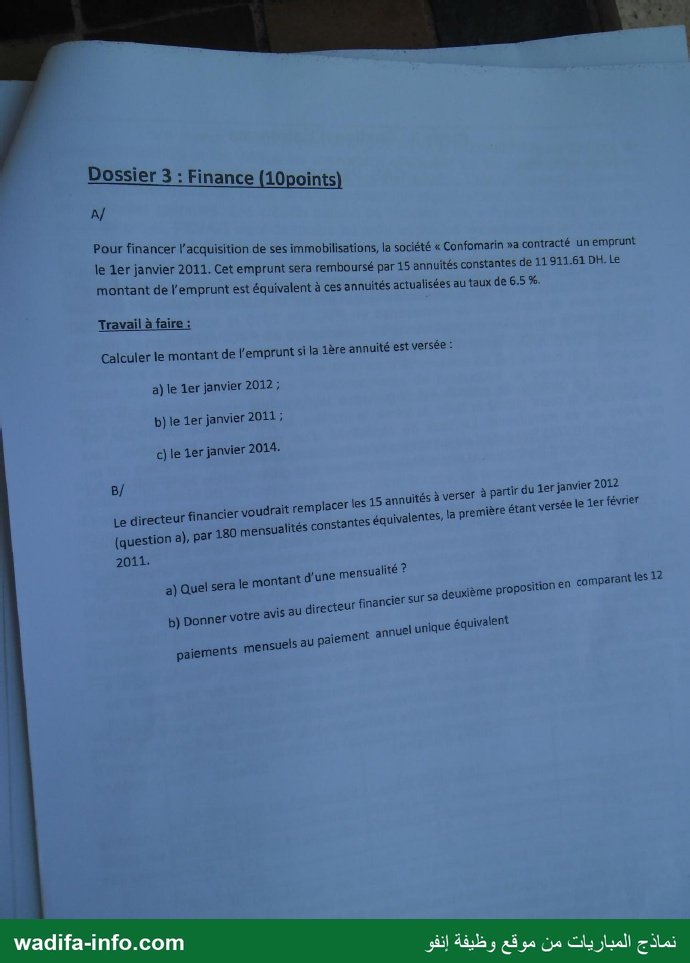
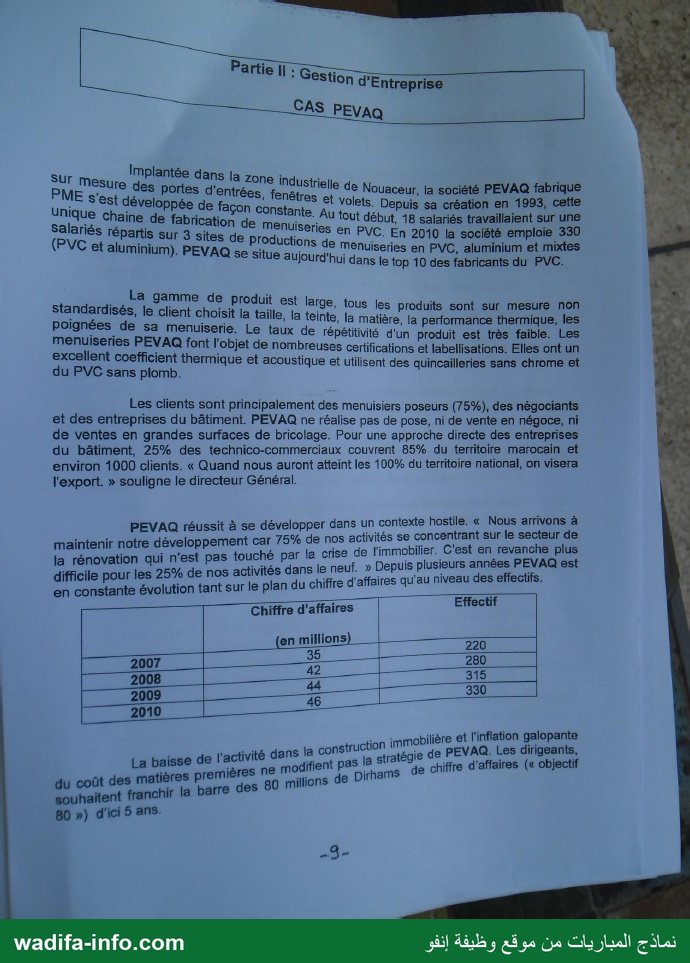
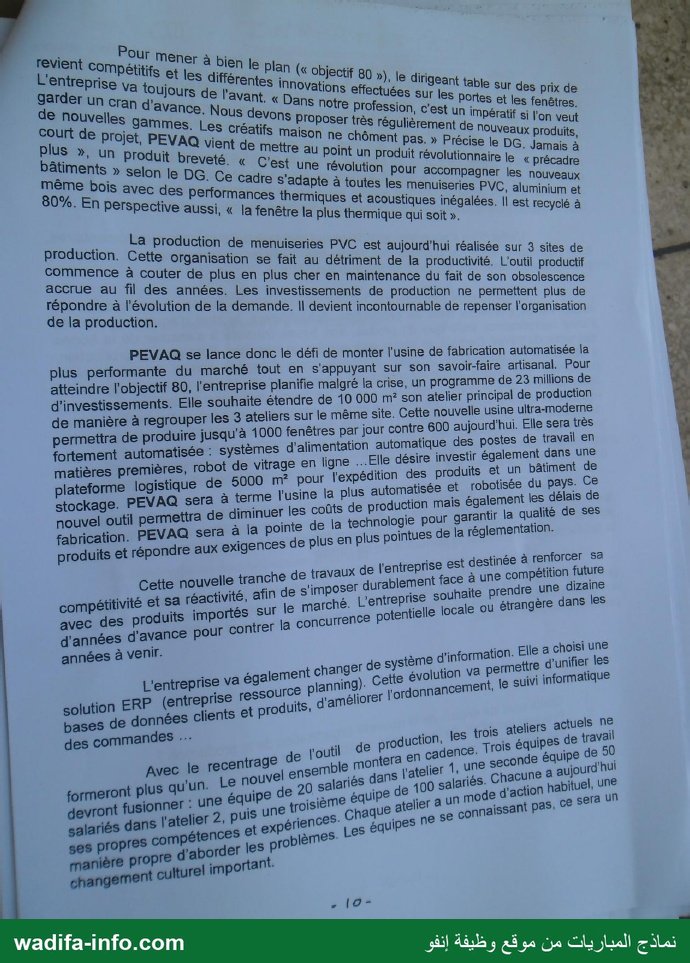
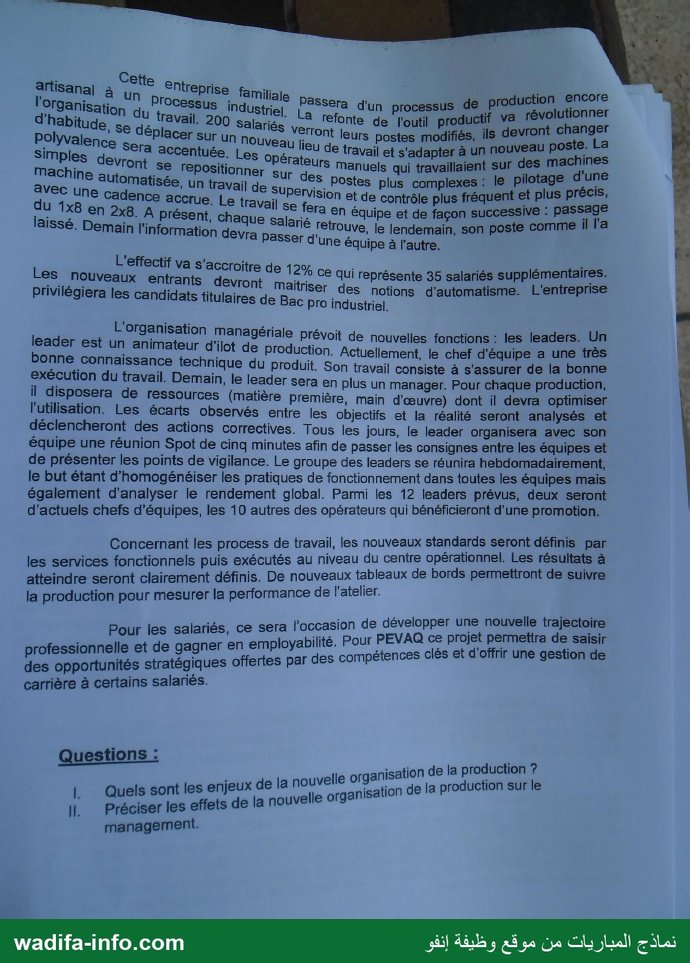
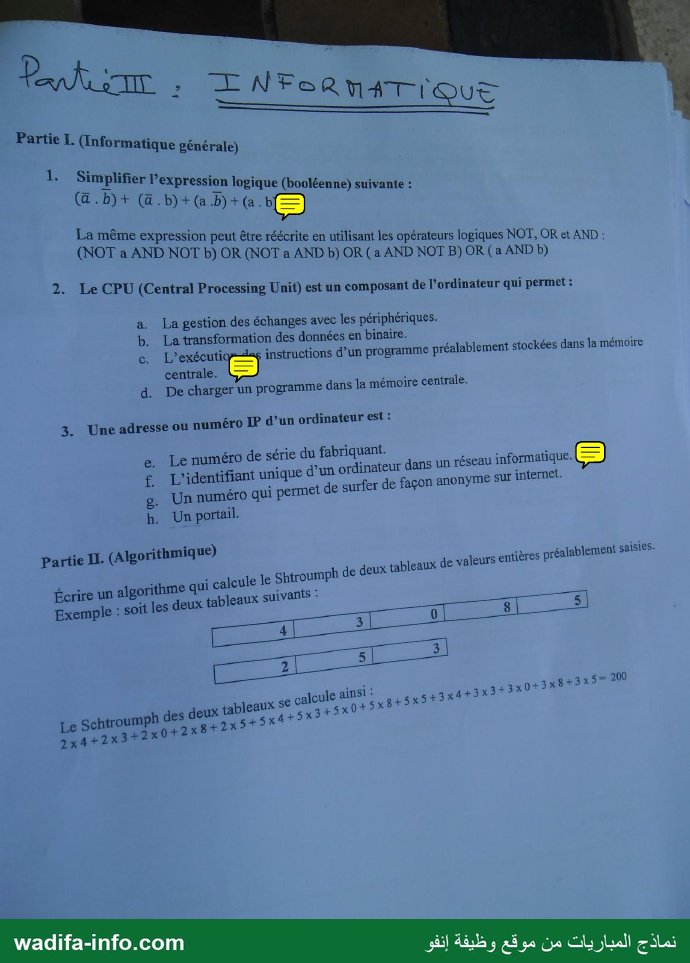
ISCAE CONCOURS D’ACCES م I ال ré 1 à } ف D’AD TRATION DES ENTREPRISES pee EPREUVE DE : م 1 L7 Management et Gestion d’Entreprise “ 2 Durée : 4 heures : 7 Mardi 18 Juin 2013 “nie à DE 9h00 à 13h00 FAR # الا d'administration des entreprises * 1 Gas 1 دقوع 4 jeur de commerte RES site : iscac. سا أ 1 à قا : mail wadifa-info.com a نماذج المباريات من موقع وظيفة إنفو = ا اال ا 1 5 CONCOURS D: À" 1 | 5 ACCÈS À L'INSTITUT SUPÉRIEUR DE COMMERCE D’ADMINISTRATION DES ENTREPRISES : ÉPREUVE ECRITE x reu à F 65 م preuve de Management et Gestion 010017 كم , Et e : Com ili 4 : : ا +. tabilité générale, analytique et finance (100 points Que anon : d production de Le ? in ( ee à Tanger. Elle est spécialisée dans la Le arin (pulls marins, tee shirts, marinières, etc. TR Pour sa production, elle utilise essentiellement deux TS : le coton et la ل Une grande aa a de sa production est destinée à l'export. | |" سا ا tout récemment la société » Conformarin ». Le directeur financier vous Dossier L : Comptabilité Générale (65 points sur 100) - Dossier Il : Comptabilité de gestion (25 points sur 100) Dossier 111 : Finance (10 points) Dossier L__: Comptabilité Générale (65 points sur 100) AJ Etant donné que vous avez été recruté par le directeur des ressources humaines, votre responsable veut vous tester sur les points suivants. 11 vous donne une liste d'afhrmations que 4 vous trouverez en annexe 1 Travail à faire Répondez à chacune de ces affirmations par oui ou par non (en annexe 1). Justifiez vos f réponses en indiquant le principe ou l'objectif comptables en cause, 1 B/L’entreprise » Conformarin » 4 réalisé au cours des années 2011 et 2012 un certain | nombre d’opérations. On vous soumet certaines opérations sur lesquelles le comptable trouve des difficultés et on vous demande de les enregistrer au journal de cette société 25 /04/ 2011 : Acquisition d'un bâtiment pour une valeur de 400 000 DH (HT) et règlement de 45 000 DH (HT) pour l'installation d'une chandelière de chauffage et 38 000 DH (HT) pour travaux de maçonnerie : le tout a été réglé par chèque 30 /04//2011 : Réglé au notaire 40 000 01 par chèque bancaire, 25 000011 3 CRE AS 060 d'enregistrements du bâtiment acquis le 25/04 et 15 000 DH (HT) au titre de ses honoraires : hr tant de 380 000 DH (HT) dans | 1 8 ٠و véhicule utilitaire POUT UN 00م | 15 /05/ 2011 : Acquisition d Es de bail avec Wafabail. Ce contrat prévoit sur 3 ans une Je cadre d'un con bin 000 DH (HT) avec une TVA de 20%, Ala redevance trimestrielle as Pertreprise verse la 1° trimestrialité ainsi ignature du contrat Je 15 Ma, salisé par chèque bancaire. sig’ 00 DH, le tout est réalisé Pi qu'une garantie de 42 0 : wadifa-info. م ظيفة إن : info.com نماذج المباريات من موقع وظيفة إنفو 05/07 : 0 0/20 ee d'un matériel inform at matériel a été acquis Je 19 à 8 de la société pour 18 000 DH (HT) système linéaire Vril 2007 pour 85 000 DH et amorti se Lors de ١2 cession, le comptable à Uniquement D ب enregistré l'écriture suivante Banque 4497 4455 Compte d'attente é À Etat TVA facturée 7 , ل I ال | 5/10/2011 Reçu une facture pour l'acquisition d'une voi ô directeur technique voiture de fonction pour le p Montant brut (HT) 500 000 DH, Remise 10%, Règlement par virement bancaire 28/10/2011 - Réception d” > 5 1 tion d’un bordereau d’escompte relatif à une traite de valeur nominale N. 34 550 DH remise à l’escompte le 30/06. Agios : 550 DH TTC dont ار commission hors taxe 70 DH. 01/11/2011 — Reçu de la part d’un fournisseur italien la facture C 2004 relative à l’acquisition 5 d'une machine outil pour un montant de 120 000 €. Les modalités de règlement sont les suivantes : 40 % au comptant par virement bancaire à la réception de la facture, le solde sera réglé le 15/01/2012. | 30/11/2011 : Une facture de vente de tee-shirts et pulls marins est établie à l'intention d’un client américain pour un montant de 30 000$, payable au 31/01/2022. + X 31/12/ 2011 : ll reste en stock 1 - 1200 DH de fournitures de bureau | _ 400 DH de timbres fiscaux nr | _ 30000 DH de matières premières alors que le stock initial était de 40 000 DH 1 le fournisseur italien 0 15/01/ 2012 : La société règle par virement bancaire sa dette envers le fourni suivant les modalités de la facture C 2004 : | : re client américain selon avis de crédit 07 31/01/ 2012 : L'entreprise encaisse la somme due Pa £ Cours en DH de l'euro et du dollar م 1 de la banque. 7 2 UE jou [31/12/2001 [15012082 | ane GORE 9 ٠ x Cours de € 3 8 8,60 f 1 8,45 8,5 Cours du wadifa-info.com as Aa نماذج المباريات من موقع وظيفة إنفو | 1- «4 ب اع Taux de تج wi an - 8 7 à 20% sur im de Sur biens et = . ' mobilisations, services EE UE ; 0% sur opérations financières FE 10% pour les installations techniques, matériel et outillage 20% pour le Matériel de transport 5% pour les bâtiments et leurs installations 20% pour les immobilisations en non valeur 15 % pour le Matériel informatique NB : Toutes jes Immobilisations sont amorties selon le système linéaire 1 - Enregistrer au journal les écritures relatives aux Opérations ci-dessus 2 - Enregistrer les Opérations de fin d'exercice 2011 - _ Amortissement - Cession d'immobilisation - Régularisations * Écarts de conversion © L'entreprise « Con formarin » vous donne la s ituation de ses Comptes de gestion au 31/12/2011 en annexe 2. Présenter le CPC selon le modèle présenté en annexe 3 à rendre avec la copie, Justifier vos calculs نماذج المباريات من موقع وظيفة إنفو wadifa-info.com ANNEXE 1 Affirmati 1 n du responsable comptable ( Tous les ans, | 80 بك es méthodes de Calcul concernant 6 م 8 Modifiées. Cela permet d'augment > Stocks, les amortissements, etc. peuvent dirigeant. er ou de diminuer le bénéfice selon les objectifs du 2): Dès qu’un e plus-value est 1 3( Pour rendre رام مقائقءا is se On doit l'enregistrer : cela rassure les actionnaires. a +: ne fais apparaît 8 6 faut calculer la différence entre les créances et les dettes et ME 4( oi re que le solde (il faut de même pour les achats et les ventes} qu ie dans la présentation des documents comptables, c'est qu'ils rassurent les حم Actionnaires et permettent à l'entreprise de payer le moins d'impôts possible, Ne 5) _ Les immobilisations figurent au bilan pour le coût auquel elles ont été achetées M, 9 مر le montant des produits est trop faible (risque de dégager une perte l'année Njilest indispensable de reporter les charges du mois de décembre )6 même parfois de novembre) au sur l'année suivante (N+1}. Si le résultat est trop élevé (risque de payer trop d'impôts), les produits de décembre N peuvent être décalés en janvier N+1. Fr à ANNEXE 2 0 + + La situation des comptes de l’entreprise « Confomarin » au 31/12/2011 À Achats de matières premières - 250 000 8 Achats de marchandises 120 000 Produit de cession des immobilisations 30 000 Vente de marchandises — | 230 ES Valeurs nettes des immobilisations cédées 4 ب RRRO/marchandises ETS à RRRO/matières premières ! | لقي ps L RRRA/ventes de produits finis Le RRRA/ventes de marchandises = Rémunération du personnel. 200 | Charges sociales 14 500 | intérêts bancaires - صب مح Intérêts en faveur de l'entrep rise TE Rémunération d'un avocat 54 000 Loyer versé 6 200 | ER 35 000 كيد ليله 1000 Prime d'assurance 21 000 5 éparation 32 600 Entretien et répal À MISSIONS اس 25 000 Déplacement 76 000 Frais de téléphone el publicité 26 000 dises CITE 61 000 | SF de marchandises. 00ت premières Side matières mières SF de matières Pre wadifa-info.com ج المباريات من موقع وظيفة إنفو SF de produits finis 79000 79776ب ا ا et électricité tion d'éguipre en + d'équilibre reçu men RE سا rte de change | Vente de produits finis a de change me 4500[ ...ا d'exploitation نماذج المباريات من موقع وظيفة إنفو ANNEXE 3 0 (A rendre avec la copie) : 6610302 les ex. TOTAUX DE L' 5 ee 1017م 0 ع TION © Précédent 2 HP — Lens de marais a م لاا رك 2 Ventes de biens et services produits ne nu | rade mao مجح سمحت ا د | T'achats consommés de mat. Et fourniture الوا اا الح اح autres charges extemes ا 7 Eee | À و البسب_ل أ Dotations d'exploitation L__ produire des res de paripation Mere 273 0. الا er à - بلسي ليسا Shoes dit ner وج Perte de change - | TOTALV 1 | |1615 des cessions d'immoblisations PERRET CS | LR [ [subvention d'équitbre SL nm — LA 32 م للك لا ب 8 | [una des immobilisations cédées ner A RS مسمس PS لا 0 wadifa-info.com ج المباريات من موقع وظيفة إنفو 1 الل Dossier 2 : Los 2° COMPTABILITE DE 8 100( 0 con GESTION (25 points 57 1 Société » CONFORMARIN de Se spécialiser à compter 8 1 ? أصقازة beaucoup souffert de la concurrence asiatique à décidé Uniquement : 16 pull marin et le الس 13 dans la fabrication et la vente de deux produits -Shirt. Elle a décid 106: également, de travaillés auf 1: حب ux tendus (sans stocks) avec عا seul client. ١ Pour la détermination de ses LF4 analytique organisée selon ١ Re et coûts de revient, elle a mis en place une comptabilité “ Atelier et Distribution a méthode des centres homogènes, avec deux centres principaux : Le Pour le mois de janvi : de 1 000 ei. : 7 2013, cle à signé un contrat pour la livraison de 1 000 pulls marins et ك aux prix unitaires respectifs de 225 dh et 160 dh. La consommation d iè 7 7 35 35 pour le 0 premières par unité produite est de 69 dh pour le pull marin et $ 3 اا de l’ensemble des charges fournit les données suivantes pour lé mois - D Atelier [Distribution Charges variables 111 000 | = Charges fixes 120 250 | 20 000 Unités d'œuvre - 1 heure main d'œuvre directe | 1 produit livré Dans l'atelier, la fabrication des pulls marins nécessitent 5 500 unités d'œuvre et celle des tee- shirts 3 750 unités d'œuvre. 1. Le directeur financier vous demande de l’assister dans cette nouvelle stratégie et vous confie le travail suivant : Présenter pour le mois de janvier 2013 sous forme de tableaux, le calcul des coûts de production, coûts de revient, résultats analytiques (méthode du coût complet} 3. Présenter pour le mois de janvier 2013 sous forme de tableaux, le calcul des coûts variables, marges sur coûts variables, taux de marge, résultat global (méthode du direct costing) : : 1 3. Déterminer le seuil de rentabilité mensuel de l’entreprise, pe à laquelle il sera atteint, la marge de sécurité et | ’indice de sécurité. (les livraisons sont réparties de façon uniforme pendant le mois) . 5 . 0 ل le seuil de rentabilité mensuel de l'entreprise et la quantité correspondante العا لام مل عدن لاوما فل بام وزو م ا ع1 ا de chaque ام È es meneuel de l’entreprise et la quantité correspondante Déterminer le seuil de rentabilité mensue : . 5. F Le Ce chiffre d’affaires des pulls marins est supérieur de 50% à celui le chaque pi des tee-shirts. 1 btenir une modification de son contrat. و février 2013, l'entreprise لات is : 8 ين ويا ا 500 pulls marins €! 1 500 tee-shirts, Quel est Son résultat ? wadifa-info.com à AE: نماذج المباريات من موقع وظيفة إنفو Dossie r3:Fin nce (10points Pour financer l’acquisi acquisition de ses immobilisati a AS obilisat ie 5 le er janvier 2011. Cet emprunt sera طم ions, la société » Confomarin »a contracté un emprunt montant de l'emprunt est équivalent à QE: par 15 annuités constantes de 11 911.61 DH. Le quivalent à ces annuités actualisées au taux de 6.5 %. Travail à faire : Caleuler le montant de l'emprunt si la 1ère annuité est versée : a) le Ler janvier 2012 ; b) le 1er janvier 2011 ; c)le ter janvier 2014. Le directeur financier voudrait remplacer les 15 annuités à verser à partir du 1er janvier 2022 (question a), par 180 mensualités constantes équivalentes, la première étant versée le 1er février 2011. a) Quel sera le montant d'une mensualité ? b) Donner votre avis au directeur financier SUT 58 deuxième proposition en camparant les 12 1 * ا sauivalent | paiements mensuels au paiement annuel unique EAU" wadifa-info.com 3 نماذج المباريات من موقع Stion d'Entreprise ل CAS PEyAQ ست Implantée q 2 % اا ; Sur m ans la zone j société PEVAQ fabrique Là ذا ae, NoUaceur, بو رادا Portes d'entrées, تن PME sou Unique æ développée de façon constante M volets. Depuis sa création en 1993, cette 7 FA he de fabrication de menuiseries tout début, 18 salariés travaillaient sur une FA eat en PVC, En 2010 la société emploie 330 Re, ل (PVC répartis sur 3 sites de productions et aluminium). PEVAQ se situe ss Menuiseries en PVC, aluminium et mixtes y Ui dans le top 10 des fabricants du PVC. ME “4 ل 1 La gamme de Standardisés, le client OL Che s, de Poe > poignées de sa menuiserie. Le taux de rés la matière, la performance thermique, les #47 menuiseries PEVAQ font l'objet de répétitvité d'un produit est très faible. Les LÉ nombreuses Certifications et labellisations. Elles ont un A ؛ [ excité 6661161607 hour du PVC sans plomb que et acoustique et utilisent des quincailleries sans chrome et A Les clients sont principalement des menuisiers poseurs (75%), des négociants ا et des entreprises du bâtiment. PEVAQ ne réalise pas de pose, ni de vente en négoce, ni de bricolage. Pour une approche directe des entreprises | مط وطن يب يلب 7 ment, es technico-commerciaux couvrent 85% du territoire marocain et 0 environ 1000 clients. « Quand nous auront atteint les 100% du territoire national, on visera re ’e l'export. » souligne le directeur Général. 1 PEVAQ réussit à se développer dans un contexte hostile. « Nous arrivons à LEA le ann ce - = اسن بي maintenir notre développement car 75% de nos que 0 عياط لتق في en "68 ب la rénovation qui n'est pas touché par la crise de l'immobiller. difficile pour les 25% de nos activités dans le neuf. » Depuis plusieurs années PEVAQ est 0 en constante évolution tant sur le plan du chiffre d'affaires qu'au niveau des effectifs. | Chiffred'affaires | Effectif : 320 (كعممااائم en ١ سمس S—ÿ | ل ووحا د | 20006 FUME ae 2008 | bilière et l'inflation galopante . ES ja construction immo . Les diri ; ا بم نابي La baisse de l'activité 9202 Le Das la stratégie des matières premières ne 6 de Dirhams de © du coût des 80 millions souhaitent franchir la barre d'ici 5 ans. )» 80 نماذج المباريات من موقع وظيفة إنفو wadifa-info.com P ©أ/ا©] الا 0 une gard prise itifs e er à bi ou Va tou Here le en 03 ujou iffé plan die de pes se objectif 0 0 plus bé es gammes. À No io Dos [80 ») le din bâti * (UN pro PEVAC Les cré evons ns notre ectuée: irigeant en PE sn. me bois elon le D el OS on ne ch) réguliè C'est un impara jrs PURE © 80% RES roue des 5 Ce Me Fa Haba ie D'ou purs ناولا 00 ا as. » Préci 85 9م 085 producti La ٠» la fenê Se de Cr Dore à es Les menus PC 6 précadre ae ا Lane La production 1 tre la plus ence à e 0 - e rmi ues i VC ouveal LA re accru à co rganisati menuiseri ique qui inégalées. || eh NP e ute 00 iseri qui soit et NC ب انا ré) au fil r de n se fai es PV! ». est et recyclé à pu وال a D ct ds اليو سب roducti io) . Les ١ 6 0 ui réalisé FAX 4 ل ns Ë Hess sur 3 si ا uction. n de la dem ande. Il “Hp 16 nce du fait ie Lo as dé k fée plu PEV ient 1060 productio e son product x > at s performa AQ se lance ntournable À ne sn lens a 1 du mar donc le dé PÉDSIRE 0 plus de * إل أ مين investissem tif 80, l'en ché tout 8 éfi de mont de maniè ents. Elle treprise pl n s'appu er l'usine à ière àr souhai p! anifie yant 5 de fabricati = 0 permett egrou aite ét malgré ur son rication =: f ra de odui per les 3 2 endre di la cris savoir-fai automati ortemen produire j ateliers e 10 00 6, un pr aire anti tisée la N Dane are ès LE émane ou | | Me ii ie Sn par ne ne de 10 GA e vi entati si 1 F4 6 mn 0 de es 88 Dr saga aupurthu iarmodens 4. vel outil sera à te me pour l'expé lle désire i es poste . Elle sera très f pe: 1 e 5 abrication ee de nn l'usine la xpédition des investir en travail en | produits 1 VAQ sera à | inuer les a et re dans une de اب اث de la Sen Re سا وار pondre aux ces nologi 2 ا ا لا 00 2 Cette de plus en plus 6 ir la qualité de s e 1 الو mpétitivité 68 M tranche ntues de la réactivité 27 de travaux de 3 lementation es | 00م avec des d'années 0 uits import afin de s'impo l'entreprise es : d'ava és sur | ser durabl t destiné | lement fa ée à renf نا année nce pou e marché. | s à venir r contrer la é. L'entrepr ce à une compéti forcer 2 concurrence ol souhaite nn future ٍ le locale une dizai à L'entrepri ou étrangèl Le solution ERP ( treprise Va égaleme re dans les bases d entreprise nt changer de e donnée : ressource janni système d'inf : des co s clients 6:0 anning). Cett l'information E mmande et produits, d' k e évolutio . Elle a choisi d'améliorer ( n va permettre d’uni isi une , 8 ordonnal ettre d'un! ncement, | sis ifier les de 8 , le suivi informatique PL na de l'outil de production م re plus devront fusionner : nouvel ensemble mont les trois atelie rat cadence. Trois quiP 2 de ولي salariés dans l'atell as équipe de 20 salariés travail عل es ان ,1 ges prop jer 2, puis ae S l'atelier ا 1 res compéte : yne troisième équipe d «une seconde éq nce : pe de 400 salari uipe de d'ab 86 expériences: Chaque atelier jariés. ChAGUNS + aujourd' 0 ع manière mode d'action habiuel bn مرا gement re 168 problèmes Les équipes imi connai , pas, ce 5618 UN أو واو portant. wadifa-info .com .lo- نماذج المباريا LE FL etsanal à ui. Entreprise familiale 0 : 10 | M Organisati locessus industriel 05593 d'un processus de. production Encore à d'habitude ei travail. 200 Sani La refonte de ل productif va ne polyvalence éplacer sur un fois verront leurs postes modifiés, ils devront changer Simples dey Sera accentuée. Les rs de travail et s'adapter à un nouveau poste. La Machine م ePositionner sur en manuels qui travaillaient sut et Lies 6 avec une ل شل Un travail de Supervis; postes plus cp : عا pr récis. 5 du 1x8 on og CUS Le laval ge fera nee TORRES د د 83 laissé en 2x8. A présent, chaque salar: era en équipe et de façon successive : passage : ٠ Demain l'information devra a nié retrouve, le lendemain, son poste comme il l'a w Passer d'une équipe à l'autre. £ L'effectif va s’accroit 4 Les nouveaux entrants devront هلا 5e qui représente 35 salariés supplémentaires. Privilégiera les candidats titulaires de cie السو د 1 م 7 ustriel. L'organisation i j 7 leader est un animateur sine Prévoit de nouvelles fonctions : les leaders. Un fs bonne connaissance technique qu uen. Actuellement, le chef d'équipe a une très % exécution du travail, Demain. le | He Son travail consiste à s'assurer de la bonne ب ١ : ١ € leader Sera en plus un manager. Pour chaque production, Sposera de ressources (matière première in d' أ 00 | l'utilisati , Main d'œuvre) dont il devra optimiser utilisation, Les écarts observés entre les ob 1 décehchoient dés action k objectifs et la réalité seront analysés et 2 eds réurlor 5 correctives. Tous les jours, le leader organisera avec son a #5 ne réunion Spot de cinq minutes afin de passer les consignes entre les équipes et e présenter les points de vigilance. Le groupe des leaders se réunira hebdomadairement, le but étant d homogénéiser les pratiques de fonctionnement dans toutes les équipes mais également d analyser le rendement global. Parmi les 12 leaders prévus, deux seront d'actuels chefs d'équipes, les 10 autres des opérateurs qui bénéficieront d'une promotion. Concernant les process de travail, les nouveaux standards seront définis. par les services fonctionnels puis exécutés au niveau du centre opérationnel. Les résultats à atteindre seront clairement définis. De nouveaux tableaux de bords permettront de suivre la production pour mesurer la performance de l'atelier. Pour les salariés, ce sera Sora A ا hs M 8 bilité. Pour ce rmettra de saisir professionnelle et de gagner en employa cs à des opportunités stratégiques offertes par des compétences clés et d'offrir une gestion de carrière à certains salariés. Questions : : rganisation de la production ? L Quels sont les enjeux de la anse de la production sur le IL Préciser les effets de la nouve management. wadifa-info.com نماذج المباريات من موقع وظيفة إنفو | هم ل . بالط He: CSN Partie L. (I: ' (Informatique générale) Simpli .1 plifier l’expression logi ä b 8 on logique (boolée i : G.b+ G.D+@ +0) a ae de La même expression ê peut être réécrite en utilisant ١ : < (NOT à AND isant les opérateurs logiques NOT, OR et AND NOT b) OR (NOT a AND b) OR (a AND NOT B)OR (a ANDD) Le CPU (Central Processing Unit) est un composant de l'ordinateur qui permet : a. La gestion des échanges avec les périphériques. b. La transformation des données en binaire. c. L’exécuti instructions d’un programme préalablement stockées dans la mémoire centrale. d. De charger un programme dans la mémoire centrale. Une adresse ou numéro JP d’un ordinateur est : .3 e. Le numéro de série du fabriquant. | L'identifiant unique d’un ordinateur dans un réseau informatique. 5 ع Un numéro qui permet de surfer de façon anonÿme sur internet. ع h. Un portail. Partie H- (Algorithmique) k ux de valeurs entières préalablement saisies. Écrire un algorithme qui calcule le Shtroumph de deux tablea ا 5 : Exemple : soit les deux tableaux suivants 200 حي وجو : insi 8+3 0+3 3+3 يرو و gcalculeainsli est +55 ,7 60 وول Le Schtroumph 20+28 wadifa-info.com Tr نماذج المباريات من موقع وظيفة إنفو Partie 111. (Tableur) Une société souhaite établir une facturation à l’ai : oosition une feuille de calcul (voir ci-après), com à l'aide d’un tableur. Pour PERTE At 0 t Facture. ; posée de quatre parties : Table clients, Table articles, Remises © Détermine r les formules des ce ive 5 Sachant que les données he suivantes : B22 B23 B26 D26 ويج B30 E30 1 E32 £33 E34 E35 quantités des articles (Cellul C6, ب 1 articles à facturer (Cellule À26, A27, A28 € A29), aux : ules : C26, C27, C28 et C29) et au nom du client (Cellule B21) sont des données. مص 3 ns me PATAELEUES CLIENTS | PRE 29 NOM (ADRESSE - يبا — | كا | TT kanouni |S6rue des papillons, cas= | 8 À 2 imounib fig rue delire (rabat | 1 ss £ 5 هاما و0١ 5 rue agadir 7 |rsnger 8 Î و TABLE BATICLES = | 5 CODE [Désignation Prix (DH) | صوق 01 —— [Table عجعواك عمج _200| 7 eve = von P02 [able ronde fe! 600 | 33 PO3 SE | Table حون cigone | 3900 4: 5 2 004 BE 1 able ronde plasuügqe 500 1 co Î 4 | Remise 1_ DE |Remise2. ; 5 ME ا ول حت لوي [Nombre d'anisles —…| as _— SA supérieur 5 2000 a 15% [intérieur à? À que LE 17 تادوم وى entre 1000 et 200 9 30 ٍ supérieur ou égsiè2} 200! TE inférieur à 1060 ml LE À ol < خوج 77 NET 7 8 3 0 US = | 2 adresse سس 5 sai | Er code 1 Désignation quantité 7 jrs a لاحي montanttoisl À 1 LE mr 0 os مرج x | 5 | re | ا ال Tera nant ORAN Er 1 امير هري } 5 | 15 nn EE - ا ل 1 23 Er ee 1 ع ا اه وى | Nombre d'artiolez scheté | remise 1 | BP de Pol : remise 2 1 E EME MontantHT الاج À Mentant TVAC207-) 5 جع 2 Montant TTC wadifa-i adifa-info.com ! نماذج المباريات من موقع وظيفة 44 Œableur) \ Une société 8 F tic 1 1été souhaite établir عمد facturat disposition Une feuille de calcul PRE ع facturation à l'aide d' met à votre yes Voir ci-aprés), posé un tableur, Pour cela On ich Remises Et Fâcture, د ER de quatre parties : Table clients, Table anti Déterminer les formules des : 4 5 Sachant que les données الس ل Be ne B26 D26 E26 B30 ل aux Quantités d 0 5 5 articles à facturer (Cellules : 7, (à es articles (Cellules : C26, C27, C28 et C29} ct au nom du client (Cellule B21) sont des données. 2e Nom ____lADRESSE 1% ! سد pers كما | D} kanount 36 -_ (Vilte = اح د | ل ا LS Srue agadir ومع | <5 | 1 ا | | nee Je وول ا ودود | ا ee د Dre ِ Table ronde ler" Jr = 18 "3 ITRRSSS ble carré ووه | à جا _ D Po Sr en he لاوا جيه 7275057 2.2 LOTS 1 62 | j S Gtalmarchandise | Femise | None nets عت = 156 1 up 000 LA linférieur à 2C | ا re ee Sat الح 1 اسمس ا ا لت | 0# ل >: No RE — RHIN MEME MON | 1 .نسب ب 7 اعد [= 17-2372 7 بر EE — Désigne ouai المح ان انها ووم وجوج ع ب are الس ديو Lee } 3 ال وول و و لني 7 + . 43444 = | Total mare mu PA Membre d'aricies she 7 وس ES <٠ Ta - بج[ ا 1 — liemise 2 1 اس TE = l (MontentHT | 44 fi نح = Montant TTC ré wadifa-info.com نماذج المباريات من موقع وظيفة إنفو 4 Partie IV ; (Modélisation des donné On si es : Merise) : S’intéresse dans ce qui ransport urbain. La société ١ suit au domain #7 Hé est char À Société en question dis + يتا des conducteurs et des ١ : gée d'assurer | pose d'un parc de pl S autobus d'une société ١ ال doit établir 0 at de voyageurs sur 5 0 ne ss d'environ 350 Her e conducteurs travaill plan des affectations d ignes. Chaque jour, le re: <teurs, de 13h30 à Re Ent 8 heures par jour de façon es bus Gi des conducteurs pour le Rs en | 1068 عناوم 011ة كلهم ant continue, soit Le matin de 5301 و لاسا الس erminus des ا : , soit l'après midi A معدم ععنممتجتتاقيم غليسة ّّ ignes idi J 5 . permis de relever les-éléments d'analyse suivants : HA LR Liste des règles de gestion : 1 1. La planification ne co: 066006 QU’ j ا : 0 2. Un conducteur conduit un ci Fes te pas ue) 3 0 nou يا ع pendant la totalité d'une des deux plages horaire ; i 5 8 9 ailler certains jours (jours de repos par exemple) 188 بن د الات . Un bus peut desservir d 1 ل 8 لس ل | bus en réparation, journée à faible trafic, ذاه ous les jours pour différentes raisons 4. Une ligne est desservie par au moins un bus et peut être desservie par plusieurs bus en Liste des données : es 1. N° d'immatriculation d’un Bus. \ « 2. N° d'une ligne. 3. Nombre d'arrêts d'une ligne. 4, Nom de la place départ d'une ligne. 5, Nomdela place Terminus d'une ligne 6. N° matricule d’un conducteur. ! +. Nom conducteur. Une modélisation préliminaire du domaine nous à permis d'établir le Modèle Conceptuel de Données (MCD) partiel suivant : # “ pe | ل BUS | م = _ Le 5 اا الت : le modèle. 1 1 ين midi) attribuée su a. Placer les eardinalités #1 jes de connait ja plage horëire حلمم où APE | ion D. Proposer une ane igne donnée: 1 conducteur ét au كلا wadifa-info.com قع ظيفة إنفو = < ١ نماذج المباريات من موقع وظيفة
التصحيح المقترح
هذا تصحيح مقترح من إعداد فريق wadifa-info لمساعدتك على فهم منهجية الإجابة — وليس تصحيحاً رسمياً صادراً عن الإدارة المنظِّمة. أسئلة هذا الامتحان محررة بالفرنسية، لذلك التصحيح محرر بالفرنسية أيضاً.
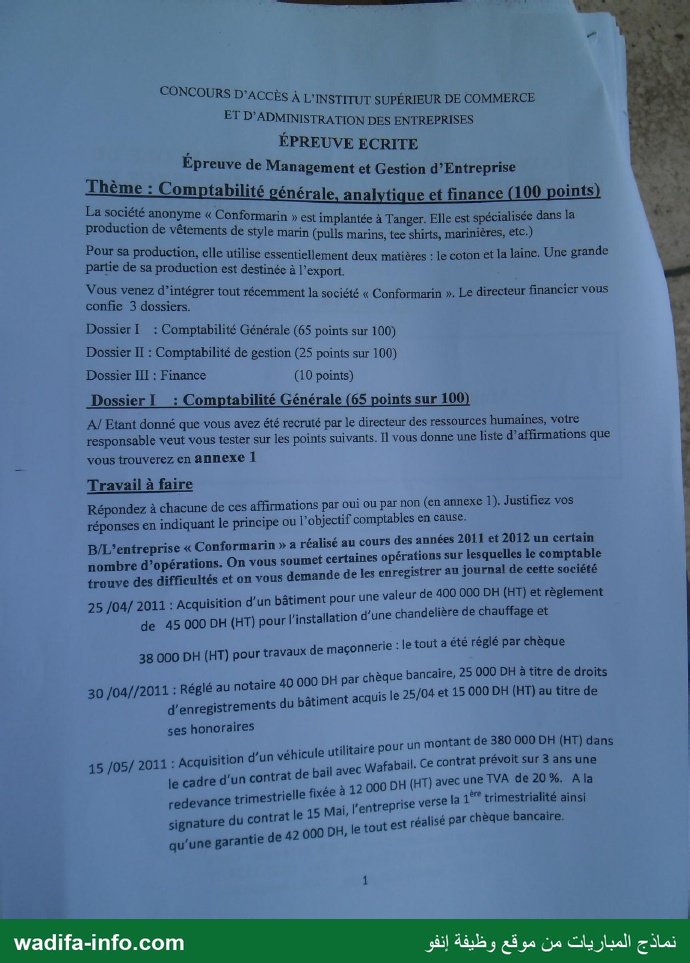
Ce modèle est l'épreuve de Management et gestion d'entreprise du concours d'accès à la Grande École du Groupe ISCAE, session du mardi 18 juin 2013 (9h-13h, durée 4 heures). Elle comprend trois parties : (I) comptabilité générale, analytique et finance sur la société Conformarin (Tanger, vêtements de style marin) ; (II) gestion d'entreprise, cas PEVAQ (menuiseries PVC) ; (III) informatique (logique, algorithmique, tableur, Merise).
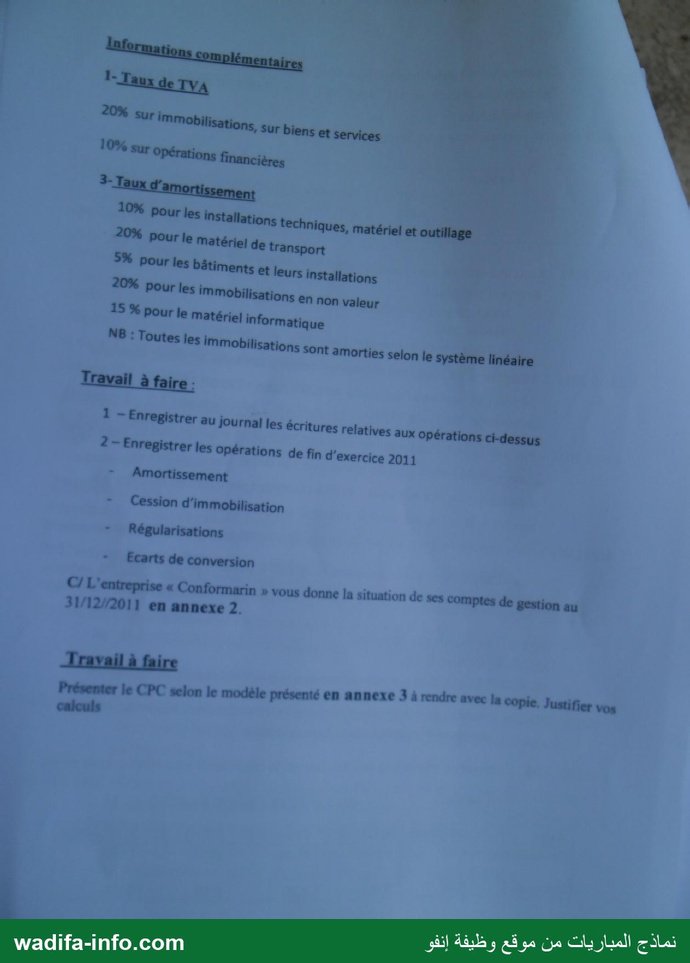
💡 L'énoncé laisse plusieurs données ambiguës (taux de TVA sur les honoraires du notaire, redevances de crédit-bail suivantes, prorata des amortissements). Écrivez chaque hypothèse sur votre copie : le correcteur la valorise. Ici les prorata sont calculés en jours (année de 360 jours, mois de 30 jours) à partir de la date d'acquisition.
Partie I — Dossier I : Comptabilité générale
A. Affirmations du responsable comptable (annexe 1)
| N° | Réponse | Justification |
|---|---|---|
| 1 | Non | Principe de permanence des méthodes : les méthodes d'évaluation et de présentation ne changent pas d'un exercice à l'autre, sauf circonstance exceptionnelle justifiée dans l'ETIC. Les changer pour piloter le bénéfice détruit la comparabilité. |
| 2 | Non | Principe de prudence : on ne comptabilise que les produits acquis ; les plus-values latentes ne sont pas enregistrées, alors que les pertes probables sont provisionnées. |
| 3 | Non | Principe de non-compensation (clarté) : créances et dettes, charges et produits, achats et ventes sont présentés séparément, sans contraction. |
| 4 | Non | L'objectif des états de synthèse est de donner une image fidèle du patrimoine, de la situation financière et des résultats (régularité et sincérité) ; ni rassurer à tout prix ni réduire l'impôt. |
| 5 | Oui | Principe du coût historique : les immobilisations sont inscrites à leur valeur d'entrée (coût d'acquisition, de production ou valeur actuelle si gratuites) ; au bilan elles apparaissent en brut, avec amortissements et provisions en déduction. |
| 6 | Non | Principe de spécialisation des exercices : chaque exercice supporte les charges et produits qui le concernent, et eux seuls. Décaler des charges ou des produits est une manipulation des comptes. |
B.1 Écritures au journal (2011-2012)
- 25/04/2011 — bâtiment : HT 400 000 + 38 000 (maçonnerie) = 438 000 en 2321 ; installation de chauffage 45 000 en 2327 ; TVA 20 % sur 483 000 = 96 600.
D 2321 Bâtiments 438 000 ; D 2327 Agencements et aménagements des constructions 45 000 ; D 34551 TVA récupérable sur immobilisations 96 600 / C 5141 Banques 579 600. - 30/04/2011 — frais de notaire : droits d'enregistrement 25 000 + honoraires 15 000 = 40 000 de frais d'acquisition (CGNC : compte 2121 ; le taux de 20 % « immobilisations en non-valeur » donné dans l'énoncé confirme ce traitement). Hypothèse : TVA de 20 % sur les honoraires, soit 3 000.
D 2121 Frais d'acquisition des immobilisations 40 000 ; D 34552 TVA récupérable sur charges 3 000 / C 5141 Banques 43 000.
Variante admise : incorporer les 40 000 au coût du bâtiment. - 15/05/2011 — crédit-bail du véhicule utilitaire (le bien n'entre pas à l'actif) : 1re redevance trimestrielle 12 000 HT, TVA 2 400, dépôt de garantie 42 000.
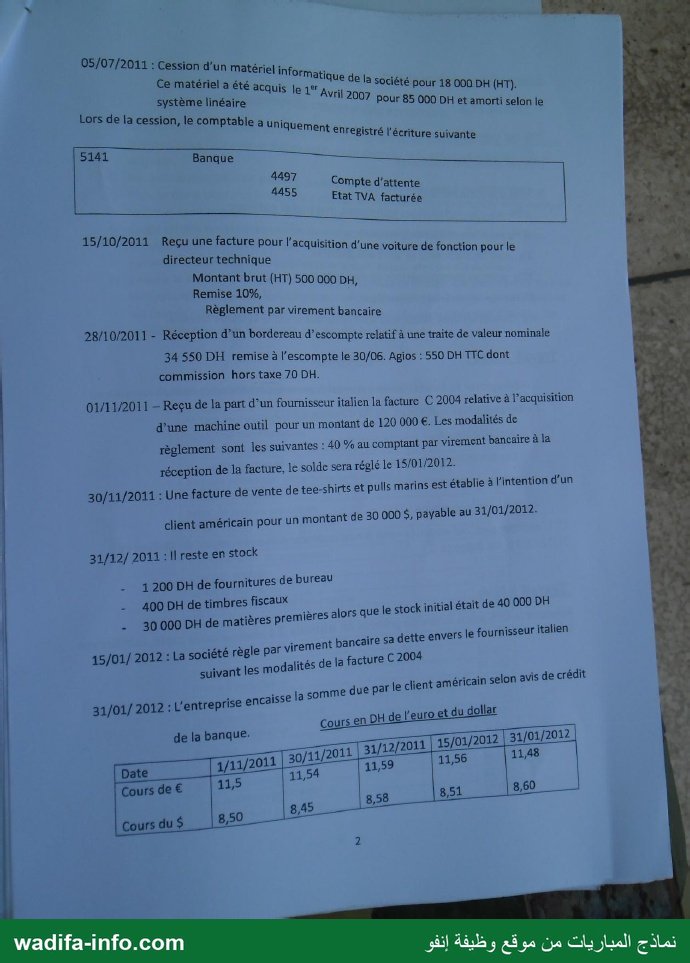
D 6132 Redevances de crédit-bail 12 000 ; D 34552 TVA récupérable sur charges 2 400 ; D 2486 Dépôts et cautionnements versés 42 000 / C 5141 Banques 56 400. - 05/07/2011 — cession du matériel informatique : l'écriture du comptable (D 5141 21 600 / C 4497 18 000 ; C 4455 3 600) est complétée par le solde du compte d'attente :
D 4497 Compte d'attente / C 7513 Produits des cessions des immobilisations corporelles : 18 000 (les écritures de sortie sont passées à l'inventaire, voir B.2). - 15/10/2011 — voiture de fonction : 500 000 − 10 % = 450 000 HT ; TVA non récupérable sur les véhicules de transport de personnes, coût = 540 000 TTC.
D 2340 Matériel de transport / C 5141 Banques : 540 000. - 28/10/2011 — bordereau d'escompte : agios TTC 550 = HT 500 (commission 70 + intérêts 430) + TVA 10 % 50 ; net 34 000.
D 5141 Banques 34 000 ; D 6311 Intérêts des emprunts et dettes 430 ; D 6147 Services bancaires 70 ; D 34552 TVA récupérable sur charges 50 / C 5520 Crédits d'escompte 34 550. - 01/11/2011 — machine-outil italienne : 120 000 € × 11,50 = 1 380 000 ; 40 % payés : 552 000 ; solde 72 000 € = 828 000.
D 2332 Matériel et outillage 1 380 000 / C 5141 Banques 552 000 ; C 4481 Dettes sur acquisitions d'immobilisations 828 000. - 30/11/2011 — vente à l'export : 30 000 $ × 8,45 = 253 500 (export exonéré de TVA).
D 3421 Clients / C 7122 Ventes de biens produits à l'étranger : 253 500. - 15/01/2012 — règlement du fournisseur italien : 72 000 × 11,56 = 832 320 ; perte de change 4 320 (après contre-passation au 01/01/2012 de l'écart de conversion).
D 4481 828 000 ; D 6331 Pertes de change propres à l'exercice 4 320 / C 5141 832 320 ; puis D 4506 Provisions pour pertes de change / C 7393 Reprises sur provisions pour risques et charges : 6 480. - 31/01/2012 — encaissement du client américain : 30 000 × 8,60 = 258 000 ; gain 4 500.
D 5141 258 000 / C 3421 253 500 ; C 7331 Gains de change propres à l'exercice 4 500.
B.2 Opérations de fin d'exercice 2011
| Opération | Calcul | Écriture | Montant |
|---|---|---|---|
| Bâtiment et installation (5 %) | 483 000 × 5 % × 246/360 (25/04 au 31/12) | D 6193 / C 2832 | 16 502,50 |
| Frais d'acquisition (20 %) | 40 000 × 20 % | D 6191 / C 2812 | 8 000,00 |
| Machine-outil (10 %) | 1 380 000 × 10 % × 2/12 | D 6193 / C 2833 | 23 000,00 |
| Voiture de fonction (20 %) | 540 000 × 20 % × 76/360 (15/10 au 31/12) | D 6193 / C 2834 | 22 800,00 |
| Matériel informatique cédé : dotation complémentaire (15 %) | 85 000 × 15 % × 185/360 (01/01 au 05/07) | D 6193 / C 2835 | 6 552,08 |
| Sortie du matériel cédé | cumul = 85 000 × 15 % × (9/12 + 3) + 6 552,08 = 54 364,58 ; VNA = 30 635,42 | D 2835 54 364,58 ; D 6513 VNA des immobilisations corporelles cédées 30 635,42 / C 2355 85 000 | 85 000,00 |
| Dette en euros | 72 000 × (11,59 − 11,50) = 6 480 (perte latente) | D 3702 Écart de conversion actif – augmentation des dettes circulantes / C 4481 | 6 480,00 |
| Provision pour perte de change | — | D 6393 Dotations aux provisions pour risques et charges / C 4506 Provisions pour pertes de change | 6 480,00 |
| Créance en dollars | 30 000 × (8,58 − 8,45) = 3 900 (gain latent, non comptabilisé en résultat) | D 3421 / C 4701 Écart de conversion passif – augmentation des créances circulantes | 3 900,00 |
| Fournitures de bureau en stock | — | D 3491 Charges constatées d'avance / C 6125 | 1 200,00 |
| Timbres fiscaux non utilisés | — | D 3491 / C 6167 Impôts, taxes et droits assimilés | 400,00 |
| Stock de matières premières | annulation SI 40 000 ; constatation SF 30 000 | D 6124 / C 3121 : 40 000 ; D 3121 / C 6124 : 30 000 | — |
Remarques : (1) pour la voiture de fonction, la dotation fiscalement déductible est limitée à une base de 300 000 DH TTC ; la part excédentaire, (540 000 − 300 000) × 20 % × 76/360 = 10 133,33, sera réintégrée au résultat fiscal. (2) Si les redevances de crédit-bail du 15/08 et du 15/11 ont été payées, la redevance du 15/11 couvre 1,5 mois de 2012 : 12 000 × 1,5/3 = 6 000 en charges constatées d'avance (D 3491 / C 6132). (3) Les écarts de conversion sont contre-passés le 01/01/2012.
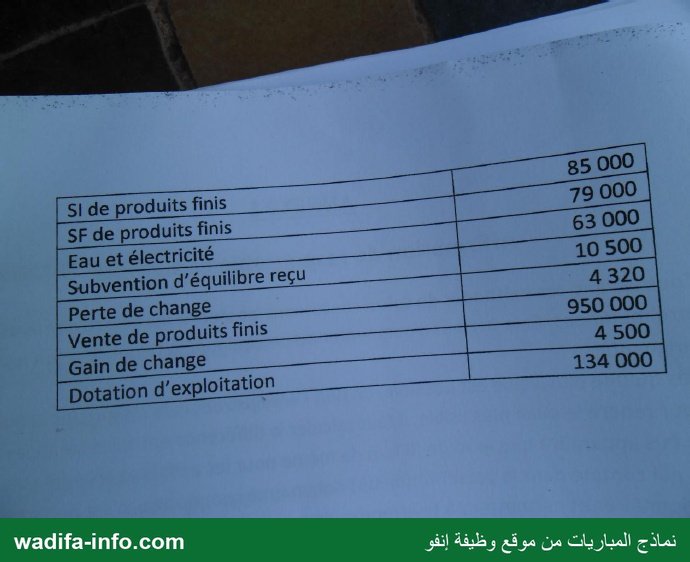
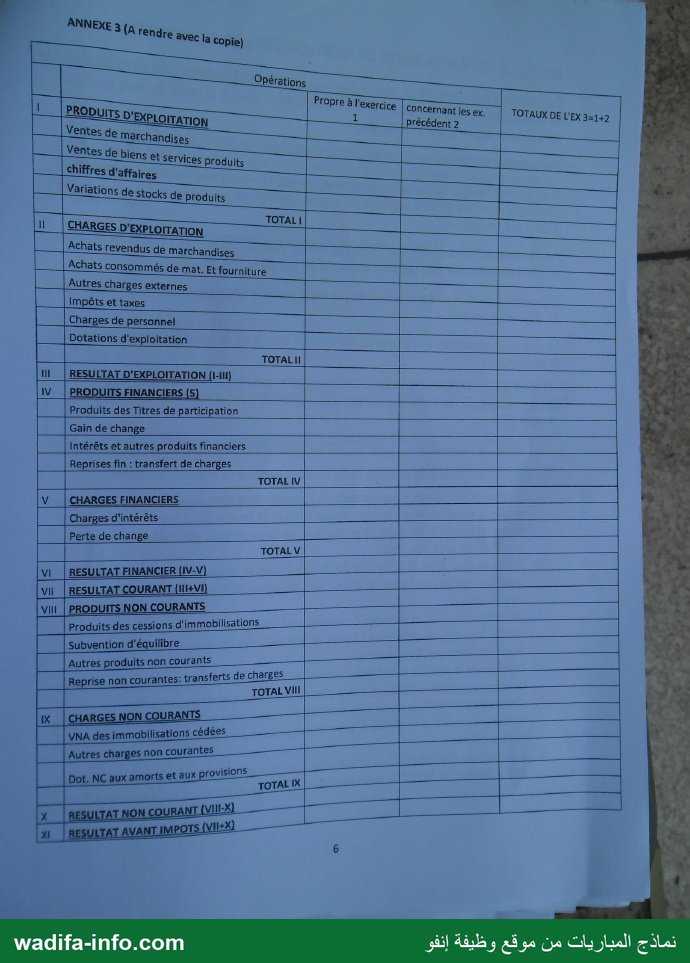
C. CPC à partir de l'annexe 2
| Poste | Calcul | Montant |
|---|---|---|
| Ventes de marchandises | 230 000 − 5 600 (RRR accordés) | 224 400 |
| Ventes de biens et services produits | 950 000 − 22 500 | 927 500 |
| Chiffre d'affaires | 1 151 900 | |
| Variation de stocks de produits | SF 79 000 − SI 85 000 | −6 000 |
| I. Produits d'exploitation | 1 145 900 | |
| Achats revendus de marchandises | 120 000 − 6 000 + (54 000 − 36 000) | 132 000 |
| Achats consommés de matières et fournitures | 250 000 − 11 500 + (61 000 − 68 000) + eau et électricité 63 000 | 294 500 |
| Autres charges externes | avocat 12 200 + loyer 24 000 + transport 10 000 + assurance 35 000 + entretien 21 000 + déplacements 32 600 + téléphone 25 000 + publicité 76 000 | 235 800 |
| Impôts et taxes | taxes locales | 6 200 |
| Charges de personnel | 132 000 + 13 200 | 145 200 |
| Dotations d'exploitation | 134 000 | |
| II. Charges d'exploitation | 947 700 | |
| III. Résultat d'exploitation | I − II | 198 200 |
| IV. Produits financiers | gain de change 4 500 + intérêts reçus 7 800 | 12 300 |
| V. Charges financières | intérêts 14 500 + perte de change 4 320 | 18 820 |
| VI. Résultat financier | −6 520 | |
| VII. Résultat courant | 191 680 | |
| VIII. Produits non courants | produits de cession 30 000 + subvention d'équilibre 10 500 | 40 500 |
| IX. Charges non courantes | VNA des immobilisations cédées | 48 000 |
| X. Résultat non courant | −7 500 | |
| XI. Résultat avant impôts | VII + X | 184 180 |
Tous les montants sont « propres à l'exercice » (colonne 1), la colonne « exercices précédents » est vide. Les RRR obtenus viennent en déduction des achats, les RRR accordés en déduction des ventes ; l'eau et l'électricité (achats non stockés, 6125) sont classées dans les achats consommés selon le CGNC.
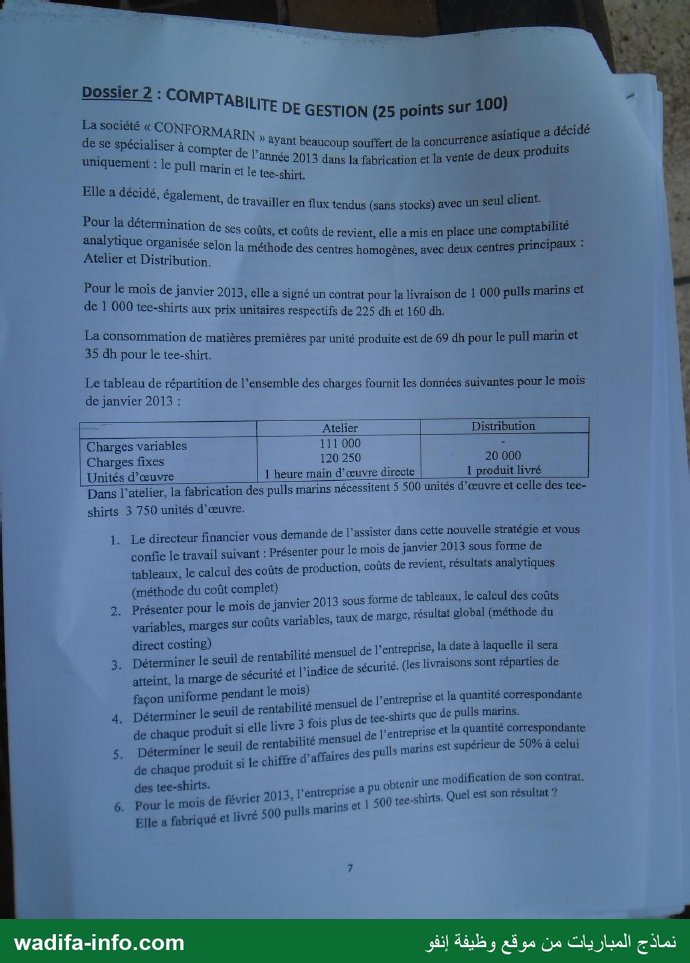
Partie I — Dossier II : Comptabilité de gestion (janvier 2013)
Atelier : 9 250 unités d'œuvre (5 500 pour les pulls, 3 750 pour les tee-shirts). Coût de l'UO = (111 000 + 120 250) / 9 250 = 25 DH (variable 12 ; fixe 13). Distribution : 20 000 / 2 000 produits livrés = 10 DH par produit (fixe).
1. Méthode du coût complet
| Éléments | Pulls marins (1 000) | Tee-shirts (1 000) |
|---|---|---|
| Matières premières | 69 000 | 35 000 |
| Atelier (UO × 25) | 137 500 | 93 750 |
| Coût de production (unitaire) | 206 500 (206,50) | 128 750 (128,75) |
| Distribution (1 000 × 10) | 10 000 | 10 000 |
| Coût de revient (unitaire) | 216 500 (216,50) | 138 750 (138,75) |
| Chiffre d'affaires | 225 000 | 160 000 |
| Résultat analytique (unitaire) | 8 500 (8,50) | 21 250 (21,25) |
Résultat global = 29 750 DH.
2. Méthode du coût variable (direct costing)
| Éléments | Pulls | Tee-shirts | Total |
|---|---|---|---|
| Chiffre d'affaires | 225 000 | 160 000 | 385 000 |
| Coût variable : MP + UO × 12 | 69 000 + 66 000 = 135 000 | 35 000 + 45 000 = 80 000 | 215 000 |
| Marge sur coût variable (unitaire) | 90 000 (90) | 80 000 (80) | 170 000 |
| Taux de marge | 40 % | 50 % | 44,16 % |
| Charges fixes (120 250 + 20 000) | 140 250 | ||
| Résultat | 29 750 |
3. Seuil de rentabilité, date, marge et indice de sécurité
SR = CF / taux de MSCV = 140 250 / (170 000 / 385 000) = 317 625 DH. Date (livraisons uniformes sur 31 jours) : 317 625 / 385 000 × 31 = 25,6 jours, soit vers le 26 janvier 2013. Marge de sécurité = 385 000 − 317 625 = 67 375 DH ; indice de sécurité = 67 375 / 385 000 = 17,5 %.
4. Si l'entreprise livre 3 fois plus de tee-shirts que de pulls
Pour x pulls et 3x tee-shirts : 90x + 80 × 3x = 330x = 140 250, d'où x = 425 pulls et 1 275 tee-shirts. SR = 425 × 225 + 1 275 × 160 = 299 625 DH.
5. Si le CA des pulls est supérieur de 50 % à celui des tee-shirts
CA pulls = 1,5 T (T = CA tee-shirts) : 0,40 × 1,5T + 0,50 × T = 1,1T = 140 250, d'où T = 127 500 DH (≈ 797 tee-shirts) et CA pulls = 191 250 DH (850 pulls). SR = 318 750 DH.
6. Résultat de février 2013 (500 pulls et 1 500 tee-shirts)
MSCV = 500 × 90 + 1 500 × 80 = 165 000 ; charges fixes supposées inchangées 140 250 ; résultat = 24 750 DH (en baisse de 5 000 : on vend davantage le produit à marge unitaire plus faible).
Partie I — Dossier III : Finance
A. Montant de l'emprunt (a = 11 911,61 ; n = 15 ; i = 6,5 %)
Facteur d'actualisation : [1 − 1,065−15] / 0,065 = 9,40267.
- a) 1re annuité au 01/01/2012 (fin de première période) : V = 11 911,61 × 9,40267 = 112 000,92 ≈ 112 000 DH.
- b) 1re annuité au 01/01/2011 (annuités de début de période) : V = 112 000,92 × 1,065 = 119 280,98 DH.
- c) 1re annuité au 01/01/2014 (différé de 2 ans) : V = 112 000,92 × 1,065−2 = 98 746,65 DH.
B. Remplacement par 180 mensualités (1re le 01/02/2011)
a) Taux mensuel équivalent : t = 1,0651/12 − 1 = 0,5262 %. Mensualité m = 112 000,92 × t / [1 − (1 + t)−180] = 964,23 DH. (Avec le taux proportionnel 6,5 %/12, on trouverait 975,65 DH, mais ce taux n'est pas équivalent.)
b) Au taux équivalent, la valeur des 12 mensualités en fin d'année est exactement égale à l'annuité : 964,23 × [(1 + t)12 − 1]/t = 11 911,61. Les deux formules sont donc financièrement équivalentes (même valeur actuelle). En valeur nominale, l'entreprise paie 12 × 964,23 = 11 570,82 DH par an au lieu de 11 911,61 (au total 173 562 contre 178 674), parce qu'elle paie plus tôt. Avis : la mensualisation lisse les décaissements et facilite la gestion de trésorerie, mais commence dès février 2011 au lieu de janvier 2012. Le choix dépend de la trésorerie disponible et du rendement que l'entreprise peut obtenir sur ses fonds : si elle place ses excédents à plus de 6,5 %, les annuités différées sont préférables.
Partie II — Gestion d'entreprise : cas PEVAQ
I. Enjeux de la nouvelle organisation de la production
- Enjeux économiques et de compétitivité : atteindre l'« objectif 80 » (80 MDH de CA en 5 ans contre 46 en 2010) ; baisser les coûts de production et de maintenance (outil obsolète, 3 sites peu productifs) ; passer de 600 à 1 000 fenêtres par jour ; réduire les délais ; résister aux produits importés et préparer l'export.
- Enjeux technologiques et qualité : usine automatisée et robotisée, garantie de la qualité et conformité à des normes de plus en plus exigeantes ; innovation (précadre breveté) ; ERP pour unifier les données clients-produits et améliorer l'ordonnancement.
- Enjeux organisationnels : regrouper les 3 ateliers sur un site, passer d'un processus artisanal à un processus industriel, travail en 2×8, circulation de l'information entre équipes, standardisation des processus.
- Enjeux humains et sociaux : 200 postes modifiés ; polyvalence et nouvelles compétences (pilotage, supervision, automatisme) ; recrutement de 35 salariés (bac pro industriel) ; fusion de trois équipes aux cultures différentes, changement culturel important ; employabilité et carrières des salariés.
- Enjeux financiers : 23 MDH d'investissement en période de crise, à rentabiliser.
II. Effets sur le management
- Nouvelle ligne hiérarchique : création de 12 « leaders » d'îlot ; le chef d'équipe technicien devient un manager qui gère ses ressources (matière, main-d'œuvre), analyse les écarts entre objectifs et réalisations et lance des actions correctives.
- Management par objectifs et pilotage : résultats à atteindre clairement définis, tableaux de bord de suivi de la performance, réunions quotidiennes « spot » de 5 minutes et réunion hebdomadaire des leaders pour homogénéiser les pratiques.
- Séparation conception / exécution : les standards sont définis par les services fonctionnels et exécutés au niveau opérationnel (rationalisation de type taylorien, mais avec plus d'autonomie et de responsabilité pour les opérateurs).
- Travail en équipe et communication : travail en équipes successives, transmission d'information entre équipes, coordination renforcée.
- GRH renouvelée : formation, promotion interne (10 opérateurs deviennent leaders), recrutements ciblés, gestion des carrières et des compétences.
- Conduite du changement : accompagner les résistances (perte des repères, des postes « à soi »), communiquer, impliquer les salariés pour réussir la fusion des cultures d'atelier.
Partie III — Informatique
Partie I : informatique générale
1. (¬a·¬b) + (¬a·b) + (a·¬b) + (a·b) = ¬a·(¬b + b) + a·(¬b + b) = ¬a + a = 1 : l'expression est toujours vraie (elle contient les quatre combinaisons possibles de a et b).
2. c — Le CPU exécute les instructions d'un programme préalablement stocké en mémoire centrale (les échanges avec les périphériques relèvent des contrôleurs et bus ; le chargement en mémoire est fait par le système d'exploitation).
3. f — L'adresse IP est l'identifiant (logique) d'un ordinateur dans un réseau informatique ; ce n'est ni un numéro de série, ni un moyen d'anonymat, ni un portail.
Partie II : algorithme du « Schtroumpf »
Le Schtroumpf est la somme de tous les produits T1[i] × T2[j], c'est-à-dire (ΣT1) × (ΣT2) ; exemple : 20 × 10 = 200.
Algorithme Schtroumpf
Variables n1, n2, i, j, s : entiers
Tableaux T1[1..n1], T2[1..n2] : entiers
Début
  Lire n1, n2
  Pour i de 1 à n1 faire Lire T1[i] FinPour
  Pour j de 1 à n2 faire Lire T2[j] FinPour
  s ← 0
  Pour i de 1 à n1 faire
     Pour j de 1 à n2 faire
        s ← s + T1[i] * T2[j]
     FinPour
  FinPour
  Écrire "Le Schtroumpf est : ", s
Fin
Partie III : tableur
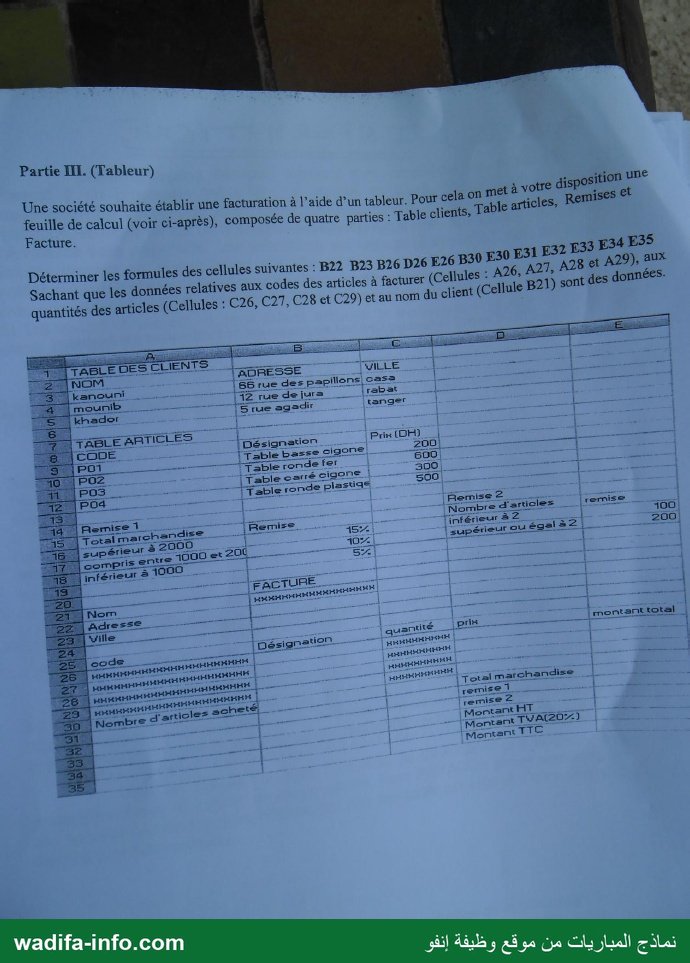
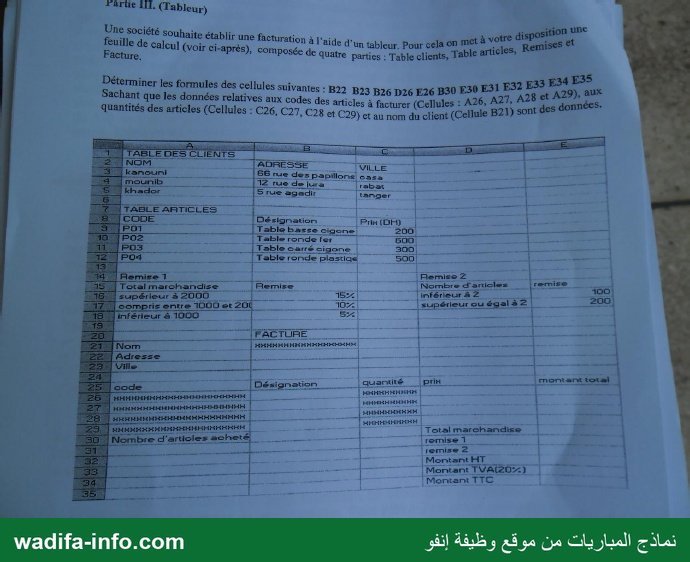
Tables : clients A3:C5 ; articles A9:C12 ; remise 1 en A16:B18 (taux en B16:B18) ; remise 2 en D16:E17 (100 et 200 DH) ; lignes de facture 26 à 29 ; totaux en E30 à E35.
- B22 :
=RECHERCHEV(B21;$A$3:$C$5;2;FAUX) - B23 :
=RECHERCHEV(B21;$A$3:$C$5;3;FAUX) - B26 :
=SI(A26="";"";RECHERCHEV(A26;$A$9:$C$12;2;FAUX)) - D26 :
=SI(A26="";"";RECHERCHEV(A26;$A$9:$C$12;3;FAUX)) - E26 :
=SI(A26="";0;C26*D26)(recopier B26, D26, E26 jusqu'à la ligne 29) - B30 (nombre d'articles achetés) :
=SOMME(C26:C29)— si l'on compte les références distinctes :=NBVAL(A26:A29) - E30 (total marchandises) :
=SOMME(E26:E29) - E31 (remise 1) :
=SI(E30>2000;E30*$B$16;SI(E30>=1000;E30*$B$17;E30*$B$18)) - E32 (remise 2) :
=SI(B30<2;$E$16;$E$17) - E33 (montant HT) :
=E30-E31-E32 - E34 (TVA 20 %) :
=E33*20% - E35 (montant TTC) :
=E33+E34
Partie IV : modélisation Merise
a) Données et cardinalités
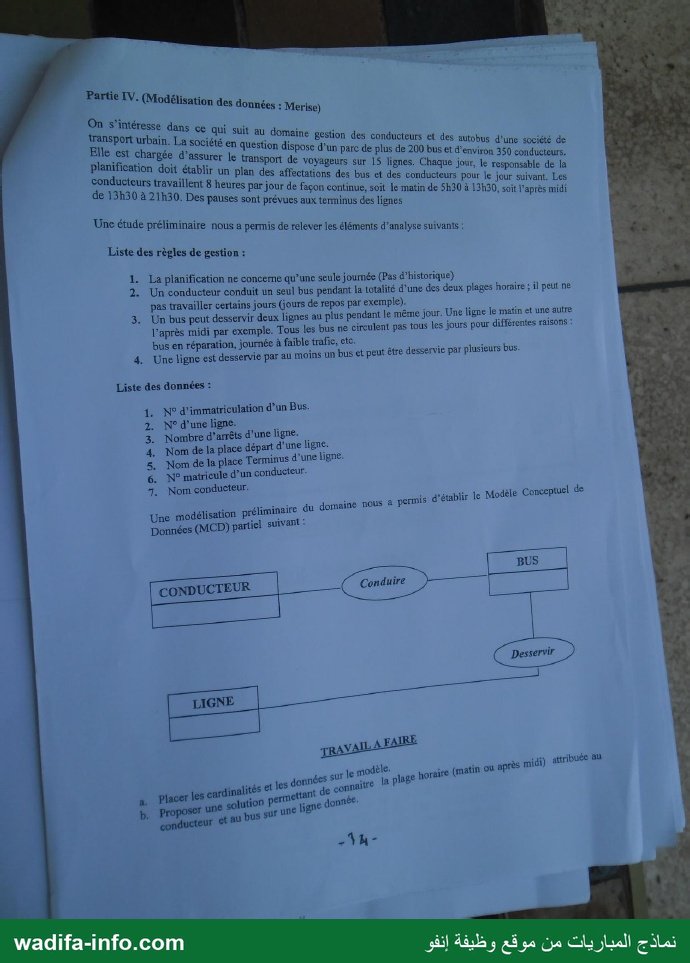
- CONDUCTEUR (Matricule (identifiant), NomConducteur) ; BUS (NumImmatriculation (identifiant)) ; LIGNE (NumLigne (identifiant), NbArrêts, PlaceDépart, PlaceTerminus).
- CONDUIRE : CONDUCTEUR (0,1) — BUS (0,2). Un conducteur conduit au plus un bus dans la journée (0 s'il est en repos) ; un bus est conduit par au plus deux conducteurs (matin et après-midi), 0 s'il ne circule pas.
- DESSERVIR : BUS (0,2) — LIGNE (1,n). Un bus dessert au plus deux lignes dans la journée (0 s'il est en réparation) ; une ligne est desservie par au moins un bus.
b) Connaître la plage horaire : créer une entité PLAGE_HORAIRE (CodePlage (identifiant) : matin / après-midi, HeureDébut, HeureFin) et remplacer les deux associations par une association ternaire AFFECTER entre CONDUCTEUR (0,1), BUS (0,2) et PLAGE_HORAIRE (0,n), complétée par une association DESSERVIR reliant BUS, LIGNE et PLAGE_HORAIRE (BUS (0,2), LIGNE (1,n), PLAGE (0,n)). Ainsi, pour une ligne donnée, on sait quel bus la dessert, pendant quelle plage, et quel conducteur conduit ce bus pendant cette plage. Une contrainte d'intégrité fonctionnelle (BUS + PLAGE → CONDUCTEUR et BUS + PLAGE → LIGNE) garantit l'unicité des affectations.
أسئلة شائعة حول هذا النموذج
هل يمكن تحميل هذا النموذج مجاناً؟
هل يتضمن هذا النموذج التصحيح؟
ما هي الجهة المنظمة والدرجة المعنية بهذا النموذج؟
ما هي دورة هذا الامتحان ولغة أسئلته؟
أين أجد نماذج أخرى لنفس المباراة؟
ناقش هذا النموذج (0)
شارك إجاباتك أو صحّح التصحيح — إذا كان لديك رأي مختلف حول أي نقطة، اكتبه هنا ليستفيد باقي المترشحين.
لا يوجد نقاش بعد — شارك إجابتك أو سؤالك حول هذا النموذج.
⚠️ ممنوع نشر أرقام الهاتف أو الروابط أو أي عرض مقابل مال — تُحذف هذه المشاركات تلقائياً.
هل تحضّر لهذه المباراة؟
نماذج مشابهة قد تهمّك
الجهة المنظمة: المعهد العالي للتجارة وإدارة المقاولات ISCAE · 18 يونيو 2013 — مصدر النسخة: وثائق منشورة للعموم (Scribd / alloschool)؛ الإعلان الرسمي للمباراة هو المرجع.
كيف تستشهد بهذه الصفحة؟
صحفي أو مدوّن أو أستاذ؟ انسخ المرجع أسفله وضع رابطاً نحو هذه الصفحة.
الرابط الدائم: https://www.wadifa-info.com/نموذج-مباراة/2501/نموذج-مباراة-ولوج-المدرسة-الكبرى-للمعهد-العالي-للتجارة-وإدارة-المقاولات-ISCAE
