نموذج مباراة توظيف تقنيين متخصصين في تسيير المقاولات - المكتب الوطني للكهرباء والماء الصالح للشرب قطاع الكهرباء - 05 فبراير 2023
باختصار
هذا نموذج امتحان كتابي سابق لمباراة تقني متخصص لدى المكتب الوطني للكهرباء والماء الصالح للشرب - قطاع الكهرباء (دورة 05 فبراير 2023)، منشور على وظيفة إنفو للاطلاع والتحميل المجاني بصيغة PDF مع تصحيح مقترح.
- الجهة المنظمة
- المكتب الوطني للكهرباء والماء الصالح للشرب - قطاع الكهرباء
- الدرجة
- تقني متخصص
- التخصص
- تسيير المقاولات
- الدورة
- دورة 05 فبراير 2023
- عدد الصفحات
- 6
- لغة الأسئلة
- الفرنسية
- التصحيح
- تصحيح مقترح متوفر في هذه الصفحة
📝 نص أسئلة النموذج (مستخرج آلياً من الصفحات الممسوحة)
استُخرج هذا النص آلياً من صور الامتحان وقد يحتوي على أخطاء في القراءة — الصور أعلاه هي المرجع.
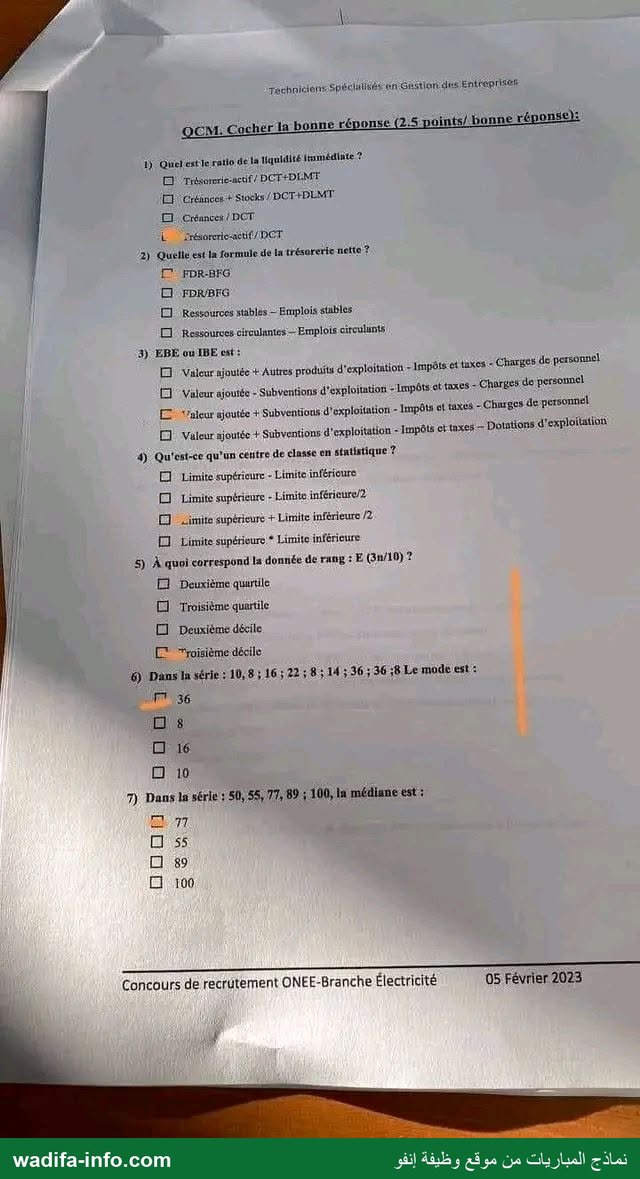
Technictens Spéculsés en GESTION des Entreprise
QC. Cacher la bonne réponse (2.5 points/ banne répoR#e
1) Quel est le ratio dela liquidité Jtomédiate +
© المج مجم DCT+DEMT
(ET. Créinces + Stocks ال ا
[1° Créances/DOT
2) Quelle est la formule dé la trésorerie nette ?
| ط FDR-BFG
| O1 FPRBFG
[1 Ressources stablés — Emplois stables
ل Ressources circulantes — Emplois circulunts
3) EBE ou IBE cst:
C1 Valeur ajoutée + Autres produits d'exploitation - Impôts ettaxes - Charges de personnel
! ل( Valeur ajoutée - Subventions d'exploitation - Impôts: et taxes - Charges de personnel
[2 Valeur ajoutée + Subventions d'exploitation - Impôts et taxes - Charges de personnel
| ل Väleur ajoutée + Subventions d'exploitation - Impôts taxes - Dotstions d'exploitation
4) Qu'est-ce qu’un centre dé classe en statistique ?
| © Limite supérieure - Limite inférioure
{ © Limite supérieure - Limite inféricure/2
0 5١ imite supérieure + Limite inférieure /2
| | ل[ Limite supérieure. * Limite inférieure
| If 5( À quoi correspond ls donnée de rang : E (3n/10) ?
D. Deuxième quurtile
/ ل Troisième quartile
| 0 Deuxième décile
| C' مسد décile
6) Dans la série : 10,8; 16; 22: 8 : 14 ; 36 ; 36 ;8 Le mode est :
MT 36
0 10
7) Dans ما série: 50) 55,77, 89 ; 100, la médiane est :
0 55
0 89
0 100
...سج 7686اتك ف يي ا اا ان اناس تسسا
Concours de recrutement ONEE-Branche Électricité 05 Février 2023
Res 1 وجا اش
wadifa-info.com نماذج المباريات من موقع وظيفة إنفو
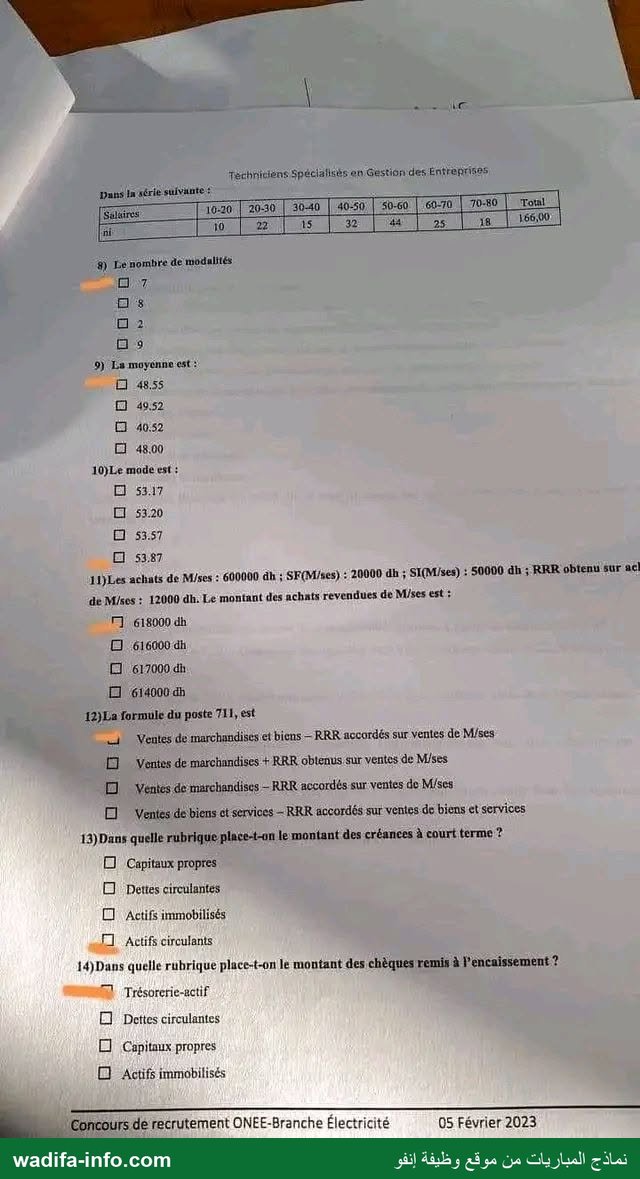
Techniciens Spécialisés en Gestiondes Éntrenrises
Dans In série suivante?
fus [aoue [2050 | 3020 | [aoso | 26:60 | تعد 1 2046 | دجم |
fee | داهن + Fee Den)
#) Le nombre de modalités
9) La moyenne est :
D 4855
[1 49.52
CO 40:52
C1 48.00
10)Le made est :
E 5317
[ 5320
E 53.57
C1 53:87
11)Les achats de M/ses : 600000 àh : SF(M/ses) : 20000 dh ; SI(M/ses) : 50000 dh ; RRR obtenu sur acl
de M/ses : 12000 dh. Le montant des achats revendues de M/ses est :
5 618000 dh
[1.616000 dh
0 617000 dh
El 614000 4h
12)La formule du poste 711, est
1" Ventes de marchandises et biens — RRR accordés sur ventes de M/ses
Ju Ventes de marchandises + RRR oblenus sur ventes de Mses
EIMVentes de marchandises —RRR accordés sur ventes de M/ses
ل Ventes de biens et services -RRR accordés sur ventes de biens et services
13) Dans quelle rubriqueplace-t-on le montant des créances à court terme ?
[Capitaux propres
[Dettes cireulantes
[1 Actifs immobilisés
لا Actifs circulants
14)Dans quelle rubrique place-t-on le montant des chèquesiremin à Pencaissement 2
M Trésorcrie-actif
0 Dettes circulantes
ل Capitaux propres
ل Actifs immobilisés
à ET EEE TT
Concours de recrutement ONEE-Branche Électricité 05 Février 2023
wadifa-info. did » مه قع à 8
a-info.com نماذج المباريات من موقع وظيفة إنفو
اشير ١ ,
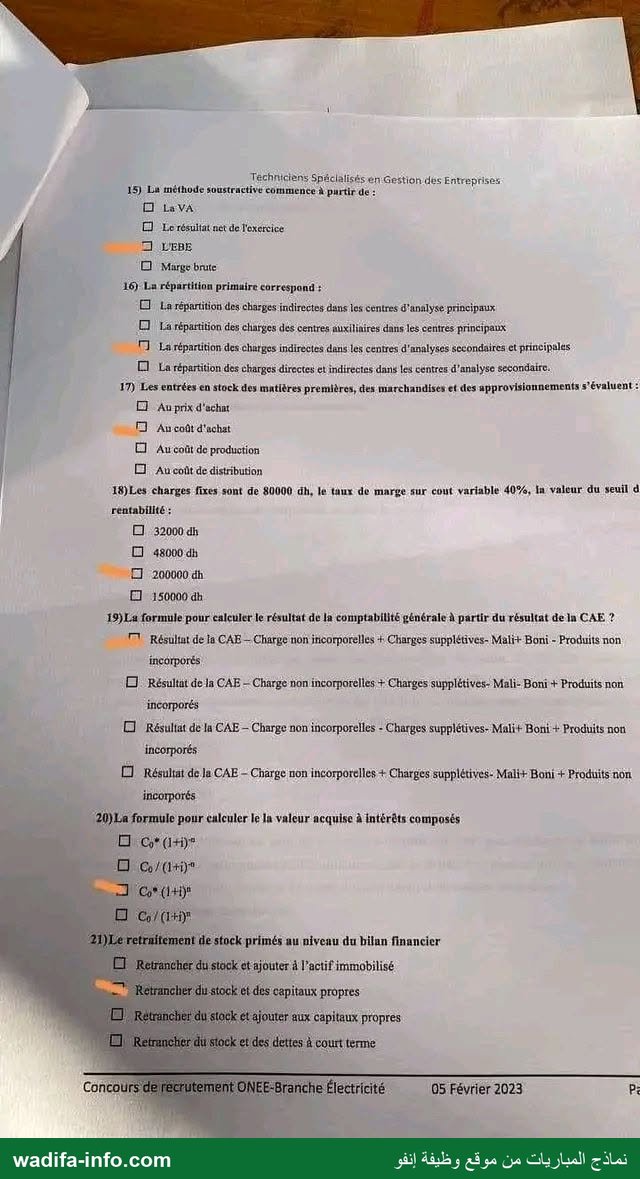
Téchniciens Spécialisés en Gestion des Entreprises
15) La méthode soustractive commence À purtir de :
[ La VA
! ل ‘Éorésuliat net de l'exercice
1 كد 5
© Marge brute
/ 16( ها répartition primaire correspand :
لكا La répartition des charges indirectes dans les centres d'analyse principaux
| ها لعا répartition dés charges dés centres auxiliaires dans les centrés principaux
ل[ £a répartition des charges indirectes dans les centres d'analyses secondaires.et principales
/ [1 La répartition des charges directes et indirectes dans les céntres d'analyse secondaire.
17) Les entrées en stock des matières premières, des marchandises et des approvisionnements s'évaluent :
| C3 Au prix d'echnt
ل Aucoût d'achat
| ل Aucoût de production
| المع عم ع de distribution
| 18)Les charges fixes sont de 80000 dh, le taux de marge sur cout variable 4056, In valeur du seuil d
réntabilité ;
[32000 dh
لس 48000 4h
ع 200000 dh
لط 150000 4h
19)La formule pour calculer le résultat de la comptabilité générale à partir du résultat de In CAE ?
DL Résultat de ls CAE - Charge non incorporelles + Charges suppléives- Mali+ Boni - Produits non
incorporés
D. Résultat de la CAE - Charge non incorporelles + Charges supplétives- Mali: Boni + Produits non
incorporés
ل[ Résultat dé la CAE — Charge non incorporelles - Charges supplétives- Malit Boni + Produits non
incorporés
0 Résultat dé Ja CAE - Charge non incorporelles + Charges supplétives: Malit Boni-F Produits non
20(16 formule pour calculer le la valeur acquise à intérêts composés
Cod
ENS
21) Leretraitementie stock primés au pivenu du bilan financier
ل Rétrancher du stock etajouter à l'actif immobilisé
1 Retrançher:du-st0c} kiet des capitaux propres
لك Rétrancher di stock et ajouter aux capitaux propres
DReétrancher ditstock et des dettes à court terme
Concours deécrutementONEE-Sranche Électricité 05 Février 2023 0
wadifa-info.com SU Aus a 50 ja Ci slsalll Sa
Tectinidens Spécialisés د Gestion des Entreprises
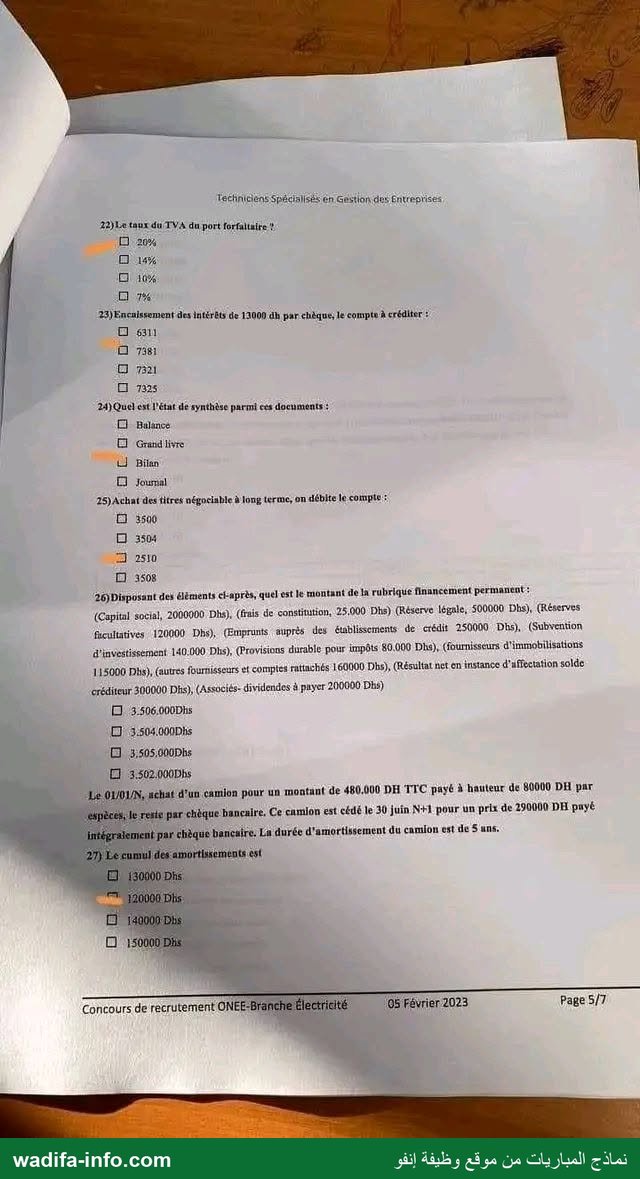
22)Le taux du TVA du port forfaitaire ؟
D 20%
D 14%
| OO 7%
23)Encaissement des intérêts de 13000 dh par chèque, le compte à eréditer :
24) 006 est l'état de synthèse parmi ces documents:
Cl Balance
C1 ‘Grandilivre
©}. Bilan
E] Joural
25) Achat des titres négociable à long terme, on débite le comple :
0 3500
D 3504
26)Disposant des éléments ctaprès, quel est le montant de la rubrique financement permanent:
(Capital social, 2000000, Dhs), (frais de constitution, 25.000 Dhs) (Réserve légale, 500000 Dhs), (Réserves
ficultatives 120000 Dhs), (Emprunts auprès, des énblissements de crédit 250000 Dhs), (Subvention
d'investissement 140.000 Dhs), (Provisions durable pour impôts 80.000 Dhs), (fournisseurs d'immobilisations
115000 Dhs), (autres fournisseurs et compies rattachés 160000 Dhs), (Résultat net en instance d'affectation solde
Créditeur 300000 Dhs), (Associés: dividendes & payer 200000 Dhs)
و 3:506.000Dhs
388 [D 3:504.000Dbs
ع 3,505.000Dhs
… 0 3:502:000Dhs
4 5 1 1 © OL/OIN, achat d'un camion pour un montant de 480.000 DH TTC payé à hauteur de 80000 DH par
مامد عل بوممغيرمه) par مروف bancaire, Ce camion est cédé le 30 juin N+1 pour un prix de 290000 DH payé
inté fer aie 0: nt pas chèque bancaire. La durée d'amortissement du camion est de 5 uns.
27) Le eumul des amortiskements est
08 Cum
j 0ْ 14000 j Dhs
0 150000 Dis.
Concours de recrutement ONÉE: Branche Électricité 05 Février 2023 Page 5/7
wadifa-info.com sùl Ab, af se ja Ci Jlaall 7 Las
6 بو«بنخاخاجن>>>>©ا-االا
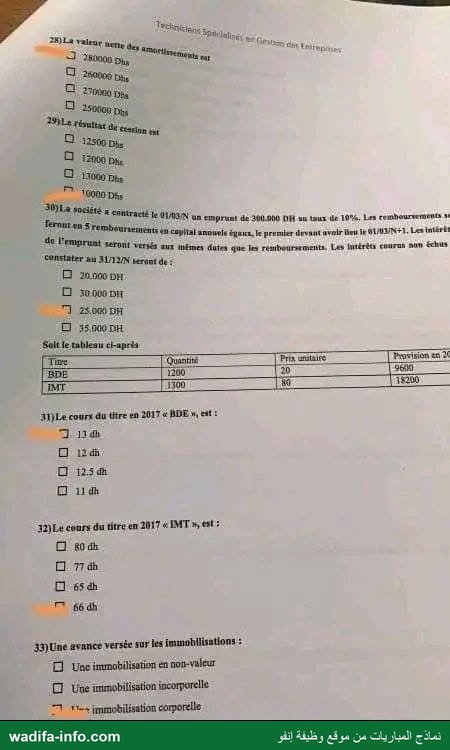
2H) LA valeac done ON وال se ne.
كك 350006 Dhs موسا م - ٍٍ
D 26008 Die
. 20008 Din
© 12560 Dj
© 12000 pe
8 13000 De
Feront en LT es 91/03 un emprunt de 300.000 DA عد trux de 19%, Les rembourvenrents بد
de هم ته 0 جر وا capital ولبمعة égaux, جا premier devant avoir lieu ie 61/03/1431. Les intérk:
ne ne dés aux مها dutes que les remboursements. Les intérèts مصعم nan Échus
1 seront de :
D 20004
D 30000 px
[1 25.000 ph
5ط 1
Soit le tableau ci-après
ينصح [_ ل لسسع
BDE 1200 20 200
ser fon 1 ثيل 1
A1) Le cours du titre en 2017 » MDE y, est :
7.134
D 120
10 dû
0 118
ا(32 cours du titre en 2017 4 IMT », est :
© 80 db
[77 عه
0 65 &b
66 db
33) Une avance versée sur des immobilisations :
لآ Une immmobilisation en non-aleur
ع Vue immobilisstion incomorelle
71 جد jmmobilisation corporelle
wadifa-info.com نماذج المباريات من موقع وظيفة إنفو
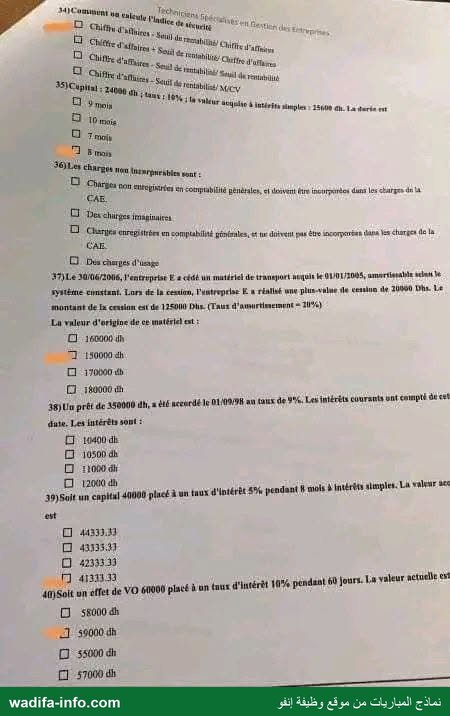
= 0 ساف
D ur LINE ER
7 و مشا ميم Ë SAN d'anires mr
euh Chifite F5 ل ds 04ل ب
de rain, nel الف رز Le
Chr d'art, اناا مهدا She
sr الاإاعة Se ره
امات de اليك DU d'air RE 7
جمد Capital à 2400 LL. rentsblis) )38
Elo 197616 UT
عو +01 15600 » à intérits simples وتلترومة مر :
سل نا D 10 mais
sms 7
sont : انام تسيا no 4 عاك ne
les charges de عسل وماج رهما وب en <omptabilité pénèrales, ei doivent مضه BON ا 0
Dex chirgés inginaies ل
doivent pus être incomperrben ana Ves éharges de La سه D sa enregistrées un compuabilié générales, et
عضرا charges سالا C3
cédé un matériel de tranrgiort noquit ke 0101/2085, amwrtisrahoe seb ٠+ م ا A7)Le 30/06/2016, J'entruprise
Puntrepriss E a réalisé une plus-value de cesaiue de 20660 Dhs. Le بسن sphère cimétent, Lors de la
)11% )م هعسلا ريمأ est de 125000 Dis. (Taux مني عا montant de
Lo wdeur d'origine de ce mutériel ext :
dh 160000 0
dh 150000 72
6 170000 0
ل 380000 0
cnimpté de cet امه ncebodé le 01/09/91 au taux de 9%, Les intérèts courants انف a طلا 350000 prêt de ه3871
date. Les intérêts sont :
dis 40 5
10504 0
لل 12000 0
pendant mois à'intéréts simples. La valeur ax 6و4 نمال 39)Sait un capital 40000 placé à un taux
est
كن eur actuelle 0
d'itérat 176 péndanl 60 jours. La valeur جرم auiSolcun ere de VO 60000 plat à n
5k000 4h 0
dh 59000 ل
dh 55000 0
dh 57000 1[
نماذج المباريات من موقع وظيفة إنفو wadifa-info.com
✅ التصحيح المقترح
هذا تصحيح مقترح من إعداد فريق wadifa-info لمساعدتك على فهم منهجية الإجابة — وليس تصحيحاً رسمياً صادراً عن الإدارة المنظِّمة. أسئلة هذا الامتحان محررة بالفرنسية، لذلك التصحيح محرر بالفرنسية أيضاً.
Ce modèle est le QCM du concours de recrutement de techniciens spécialisés en gestion des entreprises de l'ONEE – Branche Électricité, session du 05 février 2023. 40 questions, 2,5 points par bonne réponse. Il couvre l'analyse financière, la statistique descriptive, la comptabilité générale (CGNC), la comptabilité analytique et les mathématiques financières.
💡 Attention : la copie scannée porte des cases cochées au surligneur. Ce ne sont pas des réponses officielles et plusieurs sont fausses (Q6, Q12, Q19 notamment). Fiez-vous aux calculs ci-dessous.
Analyse financière et statistique
1) Ratio de liquidité immédiate — Réponse : Trésorerie-actif / DCT
C'est la capacité à payer les dettes à court terme avec les seules disponibilités, sans vendre les stocks ni encaisser les créances.
2) Trésorerie nette — Réponse : FDR − BFG
Trésorerie nette = Fonds de roulement fonctionnel − Besoin de financement global (= trésorerie-actif − trésorerie-passif).
3) EBE — Réponse : Valeur ajoutée + Subventions d'exploitation − Impôts et taxes − Charges de personnel
C'est la définition du tableau de formation des résultats (TFR) du CGNC. Les dotations d'exploitation n'interviennent qu'après, dans le calcul du résultat d'exploitation.
4) Centre de classe — Réponse : (Limite supérieure + Limite inférieure) / 2
Exemple : la classe [20 ; 30[ a pour centre 25.
5) Donnée de rang E(3n/10) — Réponse : Troisième décile
Le décile Dk se situe au rang k·n/10 ; les quartiles aux rangs n/4, n/2 et 3n/4.
6) Mode de la série 10 ; 8 ; 16 ; 22 ; 8 ; 14 ; 36 ; 36 ; 8 — Réponse : 8
Le mode est la valeur la plus fréquente : 8 apparaît 3 fois et 36 seulement 2 fois. (La case cochée sur la copie, 36, est fausse.)
7) Médiane de 50 ; 55 ; 77 ; 89 ; 100 — Réponse : 77
5 valeurs rangées dans l'ordre croissant : la médiane est la 3e.
Série statistique groupée (Q8 à Q10)
| Classe | ni | Centre xi | ni·xi |
|---|---|---|---|
| 10-20 | 10 | 15 | 150 |
| 20-30 | 22 | 25 | 550 |
| 30-40 | 15 | 35 | 525 |
| 40-50 | 32 | 45 | 1 440 |
| 50-60 | 44 | 55 | 2 420 |
| 60-70 | 25 | 65 | 1 625 |
| 70-80 | 18 | 75 | 1 350 |
| Total | 166 | 8 060 |
8) Nombre de modalités — Réponse : 7
La série compte 7 classes.
9) Moyenne — Réponse : 48,55
x̄ = 8 060 / 166 ≈ 48,55.
10) Mode — Réponse : 53,87
Classe modale : [50 ; 60[ (effectif 44). Écarts avec les classes voisines : d1 = 44 − 32 = 12 et d2 = 44 − 25 = 19.
Mo = 50 + 10 × 12/(12 + 19) = 50 + 3,87 = 53,87.
Comptabilité générale
11) Achats revendus de marchandises — Réponse : 618 000 DH
Achats revendus = Achats − RRR obtenus + (SI − SF) = 600 000 − 12 000 + (50 000 − 20 000) = 618 000 DH.
12) Poste 711 — Réponse : Ventes de marchandises − RRR accordés sur ventes de marchandises
Le poste 711 « Ventes de marchandises » regroupe les ventes (7111, 7113) diminuées du compte 7119 « RRR accordés par l'entreprise ». Les « biens et services » relèvent du poste 712. C'est donc la 3e proposition, et non la 1re (cochée sur la copie).
13) Créances à court terme — Réponse : Actifs circulants
Clients, autres débiteurs et comptes de régularisation-actif forment l'actif circulant hors trésorerie (classe 3).
14) Chèques remis à l'encaissement — Réponse : Trésorerie-actif
Compte 5111 « Chèques et valeurs à encaisser », classe 5.
15) Méthode soustractive — Réponse : L'EBE
Dans le calcul de la capacité d'autofinancement, la méthode soustractive part de l'EBE (on ajoute les produits encaissables et on retranche les charges décaissables). La méthode additive part du résultat net.
Comptabilité analytique
16) Répartition primaire — Réponse : répartition des charges indirectes dans les centres d'analyse secondaires (auxiliaires) et principaux
La répartition primaire affecte les charges indirectes à tous les centres. La répartition secondaire vide ensuite les centres auxiliaires dans les centres principaux.
17) Entrées en stock des matières, marchandises et approvisionnements — Réponse : Au coût d'achat
Coût d'achat = prix d'achat + frais accessoires d'achat. Les produits fabriqués, eux, entrent au coût de production.
18) Seuil de rentabilité — Réponse : 200 000 DH
SR = Charges fixes / Taux de marge sur coût variable = 80 000 / 0,40 = 200 000 DH.
19) Passage du résultat de la CAE au résultat de la CG — Réponse : la 4e proposition
Résultat CG = Résultat CAE − charges non incorporables + charges supplétives − mali + boni + produits non incorporés.
- Les charges non incorporables existent en CG mais pas en CAE : elles diminuent le résultat CG.
- Les charges supplétives existent en CAE mais pas en CG : elles sont rajoutées.
- Les produits non incorporés figurent seulement en CG : ils augmentent le résultat CG (signe +, et non − comme dans la 1re proposition cochée sur la copie).
- Les différences d'inventaire : un mali (stock réel inférieur au stock théorique) diminue le résultat, un boni l'augmente.
20) Valeur acquise à intérêts composés — Réponse : C0 × (1 + i)n
C0/(1 + i)n est au contraire la valeur actuelle.
21) Retraitement des stocks « primés » au bilan financier — Réponse : Retrancher du stock et des capitaux propres
Il faut lire « stocks périmés » : un stock sans valeur de réalisation est une non-valeur. On le retire de l'actif et on diminue d'autant les capitaux propres. (Le stock outil, au contraire, est retiré du stock et ajouté à l'actif immobilisé.)
22) Taux de TVA du port forfaitaire — Réponse probable : 20 %
Dans les exercices de comptabilité marocains, le port facturé forfaitairement par le vendeur suit le taux de la marchandise vendue (20 %). Le port réel, facturé par un transporteur, relève du taux du transport (14 %).
23) Encaissement de 13 000 DH d'intérêts par chèque, compte à créditer — Réponse : 7381
7381 « Intérêts et produits assimilés » (produit financier). 6311 est une charge d'intérêts ; 7321 et 7325 concernent les revenus des titres de participation et des titres immobilisés. Écriture : 5141 Banques au débit / 7381 au crédit.
24) État de synthèse — Réponse : Bilan
Les états de synthèse du CGNC sont le bilan, le CPC, l'ESG, le TF et l'ETIC. Journal, grand livre et balance sont des documents comptables, pas des états de synthèse.
25) Achat de titres détenus à long terme — Réponse probable : 2510
Seul le compte 2510 (titres de participation, classe 2) correspond à un placement durable. Les comptes 350x sont des titres et valeurs de placement (court terme, actif circulant).
26) Financement permanent — Réponse : 3 505 000 DH
| Élément | Montant |
|---|---|
| Capital social | 2 000 000 |
| Réserve légale | 500 000 |
| Réserves facultatives | 120 000 |
| Résultat net en instance d'affectation | 300 000 |
| Subvention d'investissement | 140 000 |
| Emprunts auprès des établissements de crédit | 250 000 |
| Fournisseurs d'immobilisations (1486, dettes de financement) | 115 000 |
| Provisions durables pour impôts | 80 000 |
| Total | 3 505 000 |
Exclus : les frais de constitution (immobilisation en non-valeur, à l'actif), les autres fournisseurs et les dividendes à payer (dettes du passif circulant).
Cession du camion (Q27 à Q29)
Valeur d'origine HT : 480 000 / 1,20 = 400 000 DH (la TVA sur un camion est récupérable). Annuité linéaire : 400 000 / 5 = 80 000 DH.
27) Cumul des amortissements — Réponse : 120 000 DH
Année N complète (80 000), plus 6 mois en N+1 jusqu'au 30 juin (40 000) : 120 000 DH.
28) Valeur nette d'amortissement — Réponse : 280 000 DH
400 000 − 120 000 = 280 000 DH.
29) Résultat de cession — Réponse : 10 000 DH (plus-value)
Prix de cession − VNA = 290 000 − 280 000 = 10 000 DH.
30) Intérêts courus non échus au 31/12/N — Réponse : 25 000 DH
Du 01/03/N au 31/12/N il y a 10 mois : 300 000 × 10 % × 10/12 = 25 000 DH (compte 4493 « Intérêts courus et non échus à payer »).
Titres (Q31 et Q32)
Une partie du tableau est coupée sur le scan. En lisant la colonne « Provision » comme la provision constituée fin 2017, provision unitaire = prix d'achat − cours, donc cours = prix unitaire − provision / quantité.
31) Cours du titre BDE — Réponse probable : 12 DH
9 600 / 1 200 = 8 DH de provision par titre, donc cours = 20 − 8 = 12 DH. (La copie coche 13 DH, ce qui ne correspond pas aux chiffres lisibles.)
32) Cours du titre IMT — Réponse probable : 66 DH
18 200 / 1 300 = 14 DH par titre, donc cours = 80 − 14 = 66 DH.
33) Avance versée sur immobilisations — Réponse : Une immobilisation corporelle
Compte 2340 « Avances et acomptes versés sur commandes d'immobilisations corporelles » (rubrique des immobilisations corporelles).
34) Indice de sécurité — Réponse : (Chiffre d'affaires − Seuil de rentabilité) / Chiffre d'affaires
C'est la marge de sécurité rapportée au CA : de combien le CA peut baisser avant la perte.
35) Durée du placement — Réponse : 8 mois
Intérêt = 25 600 − 24 000 = 1 600. Or I = C × t × n/12 = 24 000 × 0,10 × n/12 = 200n, donc n = 8 mois.
36) Charges non incorporables — Réponse : charges enregistrées en comptabilité générale qui ne doivent pas être incorporées dans les charges de la CAE
Exemples : charges non courantes, dotations non économiquement justifiées. Les « charges imaginaires » (2e proposition) correspondent plutôt aux charges supplétives.
37) Valeur d'origine du matériel — Réponse : 150 000 DH
Du 01/01/2005 au 30/06/2006 : 1,5 an, soit un cumul d'amortissements de VO × 20 % × 1,5 = 0,3 VO, donc VNA = 0,7 VO.
Plus-value = prix − VNA : 20 000 = 125 000 − 0,7 VO, d'où 0,7 VO = 105 000 et VO = 150 000 DH.
38) Intérêts du prêt de 350 000 DH à 9 % — Réponse probable : 10 500 DH
La fin de l'énoncé est coupée sur le scan. En comptant du 01/09/98 au 31/12/98 (4 mois, date d'inventaire) : 350 000 × 9 % × 4/12 = 10 500 DH.
39) Valeur acquise — Réponse : 41 333,33 DH
40 000 × (1 + 0,05 × 8/12) = 40 000 + 1 333,33 = 41 333,33 DH.
40) Valeur actuelle d'un effet de 60 000 DH — Réponse : 59 000 DH
Escompte commercial = 60 000 × 10 % × 60/360 = 1 000 DH, donc valeur actuelle = 60 000 − 1 000 = 59 000 DH.
أسئلة شائعة حول هذا النموذج
هل يمكن تحميل هذا النموذج مجاناً؟
هل يتضمن هذا النموذج التصحيح؟
ما هي الجهة المنظمة والدرجة المعنية بهذا النموذج؟
ما هي دورة هذا الامتحان ولغة أسئلته؟
أين أجد نماذج أخرى لنفس المباراة؟
💬 ناقش هذا النموذج (0)
شارك إجاباتك أو صحّح التصحيح — إذا كان لديك رأي مختلف حول أي نقطة، اكتبه هنا ليستفيد باقي المترشحين.
لا يوجد نقاش بعد — شارك إجابتك أو سؤالك حول هذا النموذج.
⚠️ ممنوع نشر أرقام الهاتف أو الروابط أو أي عرض مقابل مال — تُحذف هذه المشاركات تلقائياً.
هل تحضّر لهذه المباراة؟
نماذج مشابهة قد تهمّك
المصدر: منشورات فيسبوك (بحث)