نموذج مباراة توظيف تقني متخصص في تدبير المقاولات - أسئلة المحاسبة (صفحة واحدة)
باختصار
هذا نموذج امتحان كتابي سابق لمباراة تقني متخصص لدى غير محدد، منشور على وظيفة إنفو للاطلاع والتحميل المجاني بصيغة PDF مع تصحيح مقترح.
- الجهة المنظمة
- غير محدد
- الدرجة
- تقني متخصص
- التخصص
- تدبير المقاولات
- عدد الصفحات
- 1
- لغة الأسئلة
- الفرنسية
- التصحيح
- تصحيح مقترح متوفر في هذه الصفحة
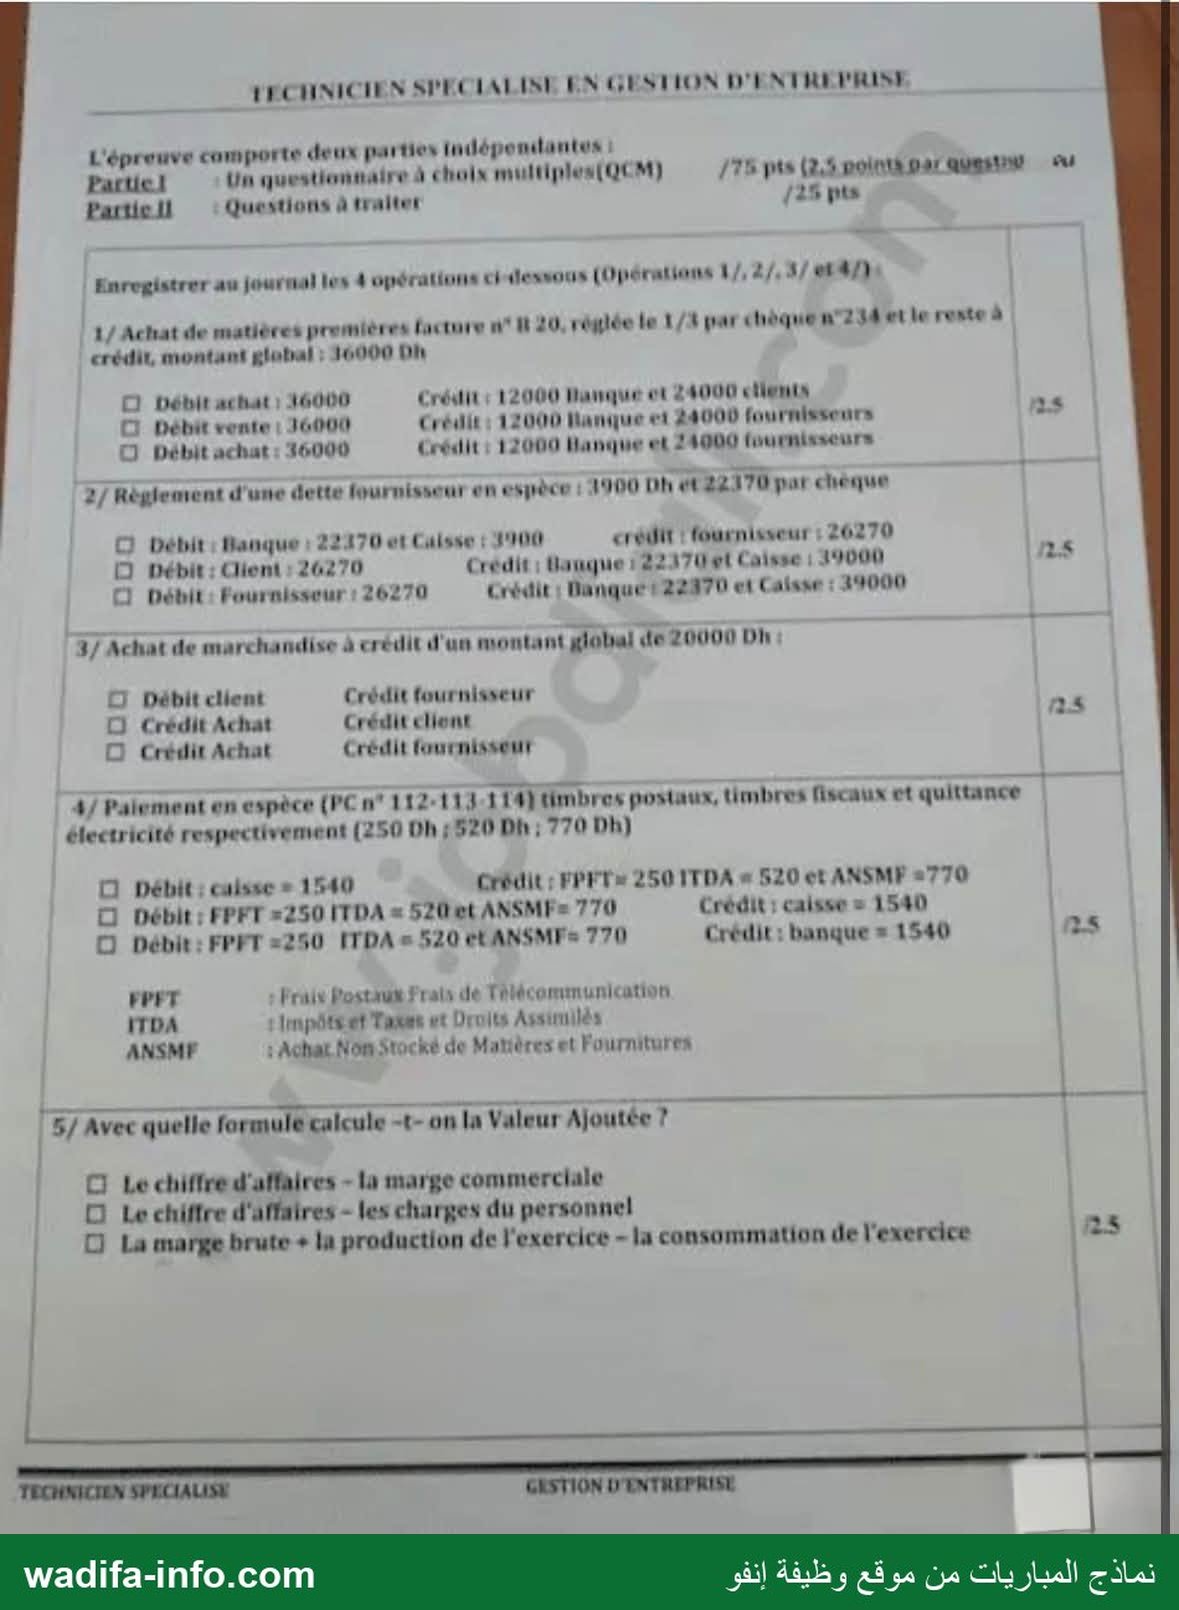
📝 نص أسئلة النموذج (مستخرج آلياً من الصفحات الممسوحة)
استُخرج هذا النص آلياً من صور الامتحان وقد يحتوي على أخطاء في القراءة — الصور أعلاه هي المرجع.
11201371201١3 SPECIALISI EN GESTION 011115 L'épreuve comporte ceux تددم indéponmilantus : Partie 1 Un questheniaire à € hoix multinles[QUM) 175 pts (2,5 pointe توه 0 su Partie ll Questions à traiter /25 كام Enregistrer au journal tes 4 opératinns ؟ idessous (Opérations 17,27, 47 88 ‘n) با Achat de matières promières Farture nt 20, régiée Le 1/4 par chèquen"z 14 ا« Le rente à crédit, montant glutral : 16000 Dh © Débit achat : 16000 Crédit : 12000 Manque اه 24000 «Fiemi C1 Débit rente : 16000 Crédit : 12000 Manque «1 24000 fournisseurs 2 C) Débit achat : 16000 Crédit : 12000 Hanque et 24000 انا 8 2/ Règlement d'une dette fournisseur 1 espèce : 1900 Dh et 22170 pat cheque | C1 Débit : Manque : 22270 et Caisse : 0 croit : fouenisseur : 20270 Q Débit: سمال 24270 Crédit : Uanque : 22370et Laisse ! 19000 25 50 Débit : Fournisseur : 26270 Crédit : Danquet22m70 et Caisnr : 19000 1/ Achat de marchandise à crédit d'un montant siobal de 20000 Dh | 5 Débit client Crédit fournisseur CO Crédit Achat Crédit client 2.5 O Crédit Achat Crédit fournissent 4/ Palement en espèce (PC n° 112-113 114) timbres postaux, timbres fiscaux et quittance 1 électricité respectivement (250 Dh ; 520 Dh ; 770 Dh) C1 Débit : cuisse » 1540 Crédit : FPF Te 250 ITDA « 520 et ANSMEF 2770 (1 Débit: FPFT 2250 ITDA » 520et ANSMFS 770 Crédit : caisse = 1540 C) Débit: FPFT 2250 104 © 520 eLtANSMFS 770 Crédit : banque = 1540 2 177 عنوضما Postaut Frais dé 1110201111111 ض 101 كلد عد ا et Droits Assimilès ANSMF : Achat NomStocké de Matières et Fourniture 5) Avec quelle formule calcule -t- on la Valeur Ajoutée? - 0--(:( -90 أ 5 Le chiffre d'affaires - نا marge commerciale 5 Le chiffre d'affaires - les charges du personnel 5 La marge brute + la production de l'exercice - la consommation de l'exercice 25 nr an TECHNICIEN SPECIALISE CRSTION D'ENTREPRISE wadifa-i ال ت م" مه قع ؛ ظدؤة و info.com نماذج المباريات من موقع وظيفة إنفو
✅ التصحيح المقترح
هذا تصحيح مقترح من إعداد فريق wadifa-info لمساعدتك على فهم منهجية الإجابة — وليس تصحيحاً رسمياً صادراً عن الإدارة المنظِّمة. أسئلة هذا الامتحان محررة بالفرنسية، لذلك التصحيح محرر بالفرنسية أيضاً.
Ce modèle est un extrait de l'épreuve de technicien spécialisé en gestion d'entreprise. L'épreuve comporte deux parties indépendantes : un QCM noté sur 75 points (2,5 points par question) et des questions à traiter notées sur 25 points. Seule la première page du QCM (questions 1 à 5) figure dans ce modèle. Les propositions n'étant pas numérotées sur le sujet, elles sont désignées ici par leur rang (1re, 2e, 3e). Les comptes cités sont ceux du plan comptable marocain (CGNC).
Méthode : pour une écriture au journal, demandez-vous d'abord quel compte reçoit (débit) et quel compte donne (crédit), puis vérifiez que total débit = total crédit.
Opérations à enregistrer au journal
1. Achat de matières premières de 36 000 DH, 1/3 par chèque, le reste à crédit
Réponse : 3e proposition — Débit Achats : 36 000 ; Crédit Banque : 12 000 et Fournisseurs : 24 000.
| Compte | Débit | Crédit |
|---|---|---|
| 6121 Achats de matières premières | 36 000 | |
| 5141 Banque (1/3) | 12 000 | |
| 4411 Fournisseurs (2/3) | 24 000 |
La 1re proposition crédite « clients » (on ne doit rien à un client lors d'un achat) ; la 2e débite « vente » alors qu'il s'agit d'un achat.
2. Règlement d'une dette fournisseur : 3 900 DH en espèces et 22 370 DH par chèque
Réponse : 3e proposition — Débit Fournisseurs : 26 270 ; Crédit Banque : 22 370 et Caisse : 3 900. Le sujet imprime « 39000 » pour la caisse : c'est une coquille pour 3 900, puisque 22 370 + 3 900 = 26 270.
| Compte | Débit | Crédit |
|---|---|---|
| 4411 Fournisseurs | 26 270 | |
| 5141 Banque | 22 370 | |
| 5161 Caisse | 3 900 |
La 1re proposition inverse débit et crédit (ce serait une rentrée d'argent) ; la 2e débite « client » au lieu de « fournisseur ».
3. Achat de marchandises à crédit : 20 000 DH
Écriture correcte : Débit 6111 Achats de marchandises 20 000 / Crédit 4411 Fournisseurs 20 000. Aucune des trois propositions imprimées n'est juste telle quelle : les 2e et 3e portent « Crédit Achat ». La 3e proposition (Achat / Fournisseur) est celle qui correspond à l'écriture correcte si l'on lit « Débit Achat » ; c'est la réponse probable attendue. La 1re (débit client) est fausse : un achat ne crée pas de créance client.
4. Paiement en espèces de timbres postaux (250), timbres fiscaux (520) et d'une quittance d'électricité (770)
Réponse : 2e proposition — Débit : Frais postaux et de télécommunications 250, Impôts, taxes et droits assimilés 520, Achats non stockés de matières et fournitures 770 ; Crédit : Caisse 1 540.
| Compte | Débit | Crédit |
|---|---|---|
| 6145 Frais postaux et frais de télécommunications | 250 | |
| 6167 Impôts, taxes et droits assimilés | 520 | |
| 6125 Achats non stockés de matières et fournitures (électricité) | 770 | |
| 5161 Caisse | 1 540 |
La 1re proposition inverse le sens (la caisse diminue, elle est donc créditée) ; la 3e crédite la banque alors que le paiement est fait en espèces.
5. Formule de la valeur ajoutée
Réponse : 3e proposition — VA = marge brute (sur ventes en l'état) + production de l'exercice − consommation de l'exercice. C'est la formule de l'état des soldes de gestion (ESG) du CGNC. Les deux autres formules ne retranchent pas les consommations en provenance des tiers.
Les autres questions du QCM et la partie II (questions à traiter, 25 points) ne figurent pas dans ce modèle.
أسئلة شائعة حول هذا النموذج
هل يمكن تحميل هذا النموذج مجاناً؟
هل يتضمن هذا النموذج التصحيح؟
ما هي الجهة المنظمة والدرجة المعنية بهذا النموذج؟
ما هي دورة هذا الامتحان ولغة أسئلته؟
أين أجد نماذج أخرى لنفس المباراة؟
💬 ناقش هذا النموذج (0)
شارك إجاباتك أو صحّح التصحيح — إذا كان لديك رأي مختلف حول أي نقطة، اكتبه هنا ليستفيد باقي المترشحين.
لا يوجد نقاش بعد — شارك إجابتك أو سؤالك حول هذا النموذج.
⚠️ ممنوع نشر أرقام الهاتف أو الروابط أو أي عرض مقابل مال — تُحذف هذه المشاركات تلقائياً.
هل تحضّر لهذه المباراة؟
نماذج مشابهة قد تهمّك
المصدر: صفحة نماذج المباريات (فيسبوك)