
 جديد
نموذج مباراة توظيف ملحقي الاقتصاد والإدارة أطر الأكاديميات - التدبير المادي والمالي والمحاسباتي لمؤسسات التربية والتعليم العمومي - دورة نونبر 2020
باختصار
هذا نموذج امتحان كتابي سابق لمباراة مباراة توظيف ملحقي الاقتصاد والإدارة أطر الأكاديميات - التدبير المادي والمالي والمحاسباتي لمؤسسات التربية والتعليم العمومي - دورة نونبر 2020 لدى وزارة التربية الوطنية والتعليم الأولي والرياضة - الأكاديميات الجهوية للتربية والتكوين (دورة نونبر 2020)، منشور على وظيفة إنفو للاطلاع والتحميل المجاني بصيغة PDF.
- الجهة المنظمة
- وزارة التربية الوطنية والتعليم الأولي والرياضة - الأكاديميات الجهوية للتربية والتكوين
- الدرجة
- مباراة توظيف ملحقي الاقتصاد والإدارة أطر الأكاديميات - التدبير المادي والمالي والمحاسباتي لمؤسسات التربية والتعليم العمومي - دورة نونبر 2020
- التخصص
- الاقتصاد والإدارة
- الدورة
- دورة نونبر 2020
- عدد الصفحات
- 12
- لغة الأسئلة
- العربية
- التصحيح
- غير متوفر بعد
نموذج الاختبار الكتابي: مباراة توظيف ملحقي الاقتصاد والإدارة أطر الأكاديميات - التدبير المادي والمالي والمحاسباتي لمؤسسات التربية والتعليم العمومي - دورة نونبر 2020 - وزارة التربية الوطنية والتعليم الأولي والرياضة - الأكاديميات الجهوية للتربية والتكوين - دورة نونبر 2020. يتضمّن 12 صفحة من الأسئلة كما وُزّعت على المترشحين، يساعدك على التعرّف على نمط الأسئلة والتحضير الجيد للمباراة.
📄 صفحات النموذج (12)
تابع تحضيرك:
📄 نموذج مباراة التعليم الابتدائي تخصص ال…
📄 نموذج مباراة التعليم الابتدائي تخصص ال…
📄 نموذج مباراة التعليم الابتدائي تخصص ال…
📝 نص أسئلة النموذج (مستخرج آلياً من الصفحات الممسوحة)
استُخرج هذا النص آلياً من صور الامتحان وقد يحتوي على أخطاء في القراءة — الصور أعلاه هي المرجع.
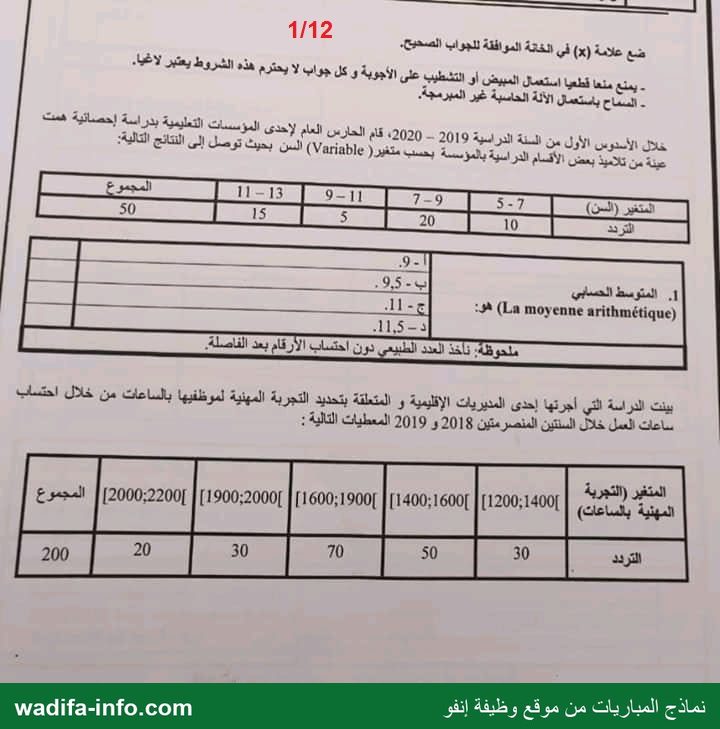
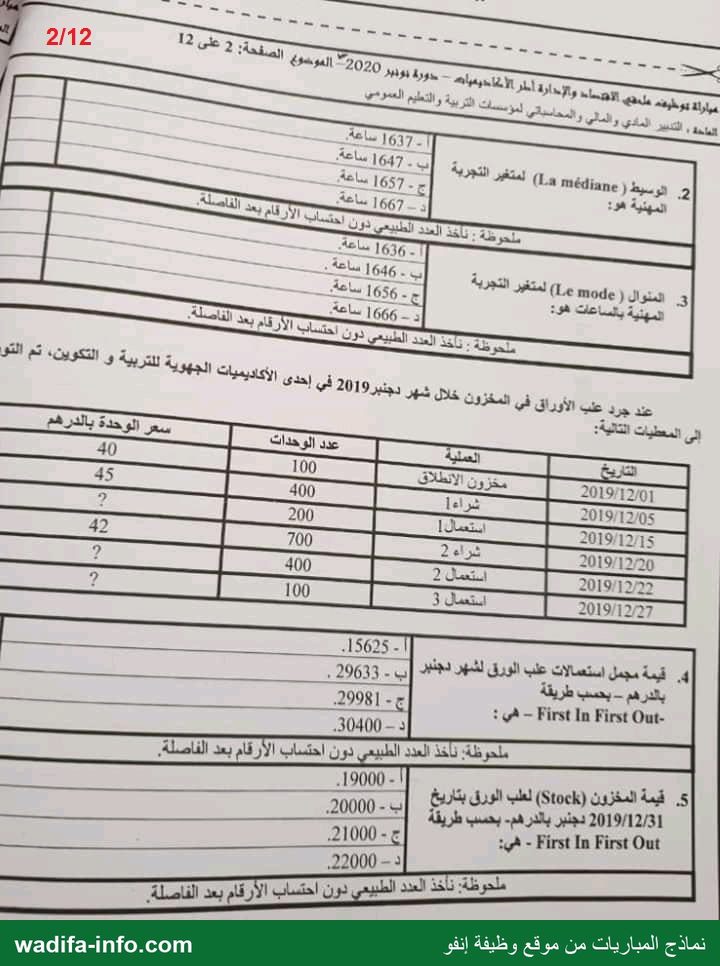
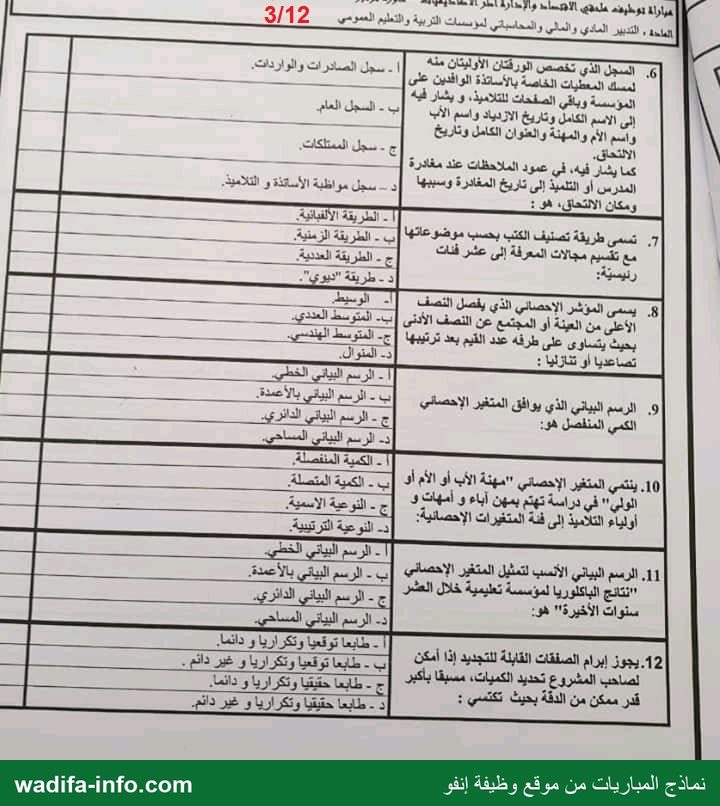
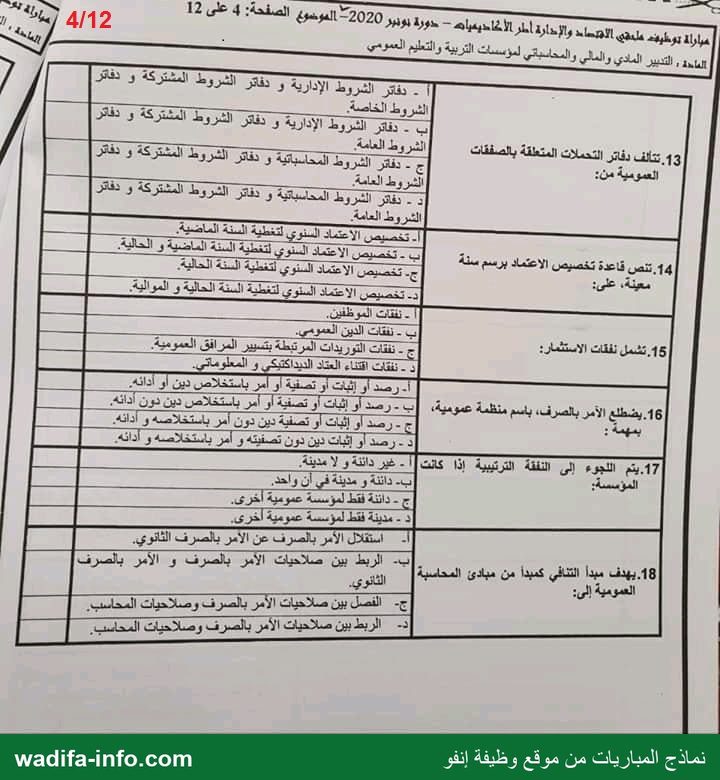
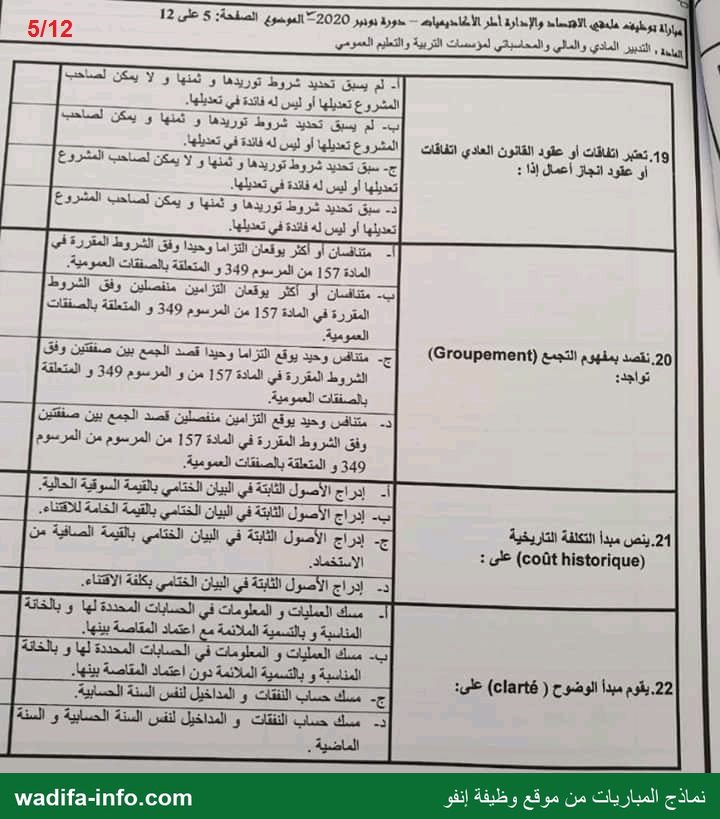
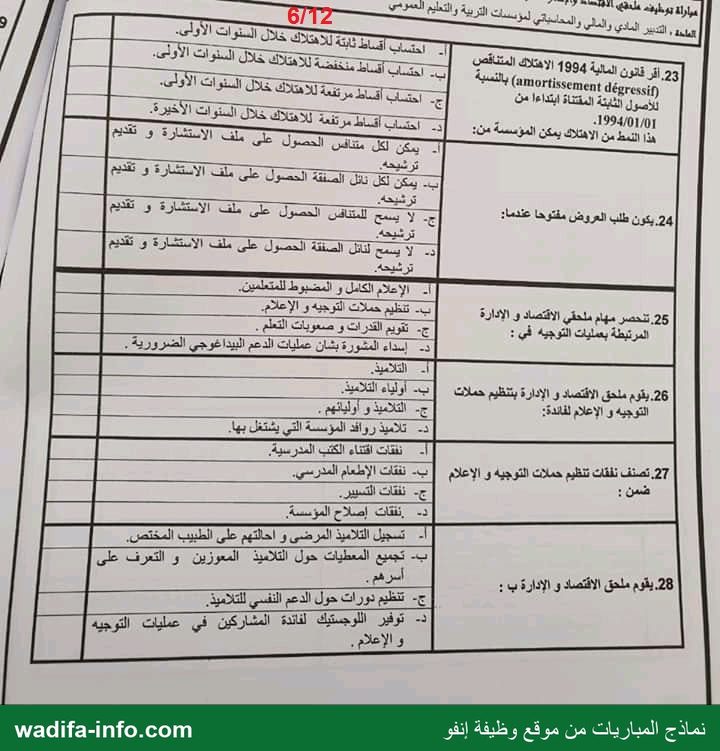
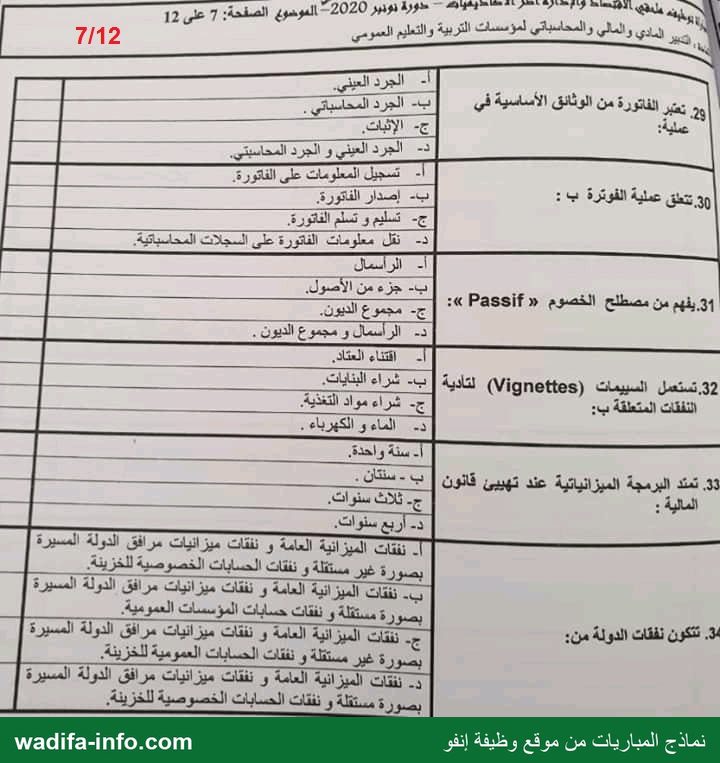
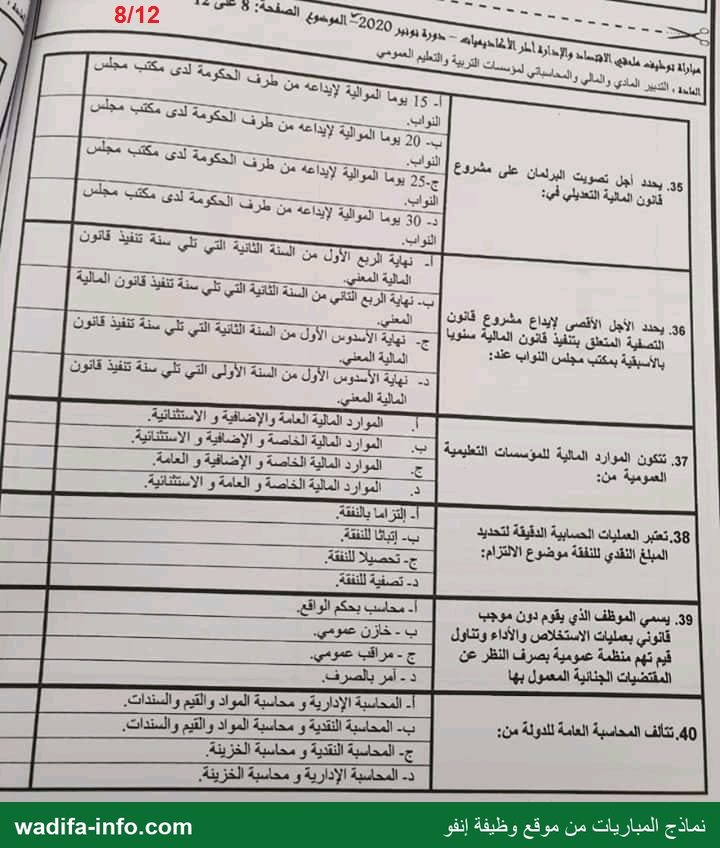
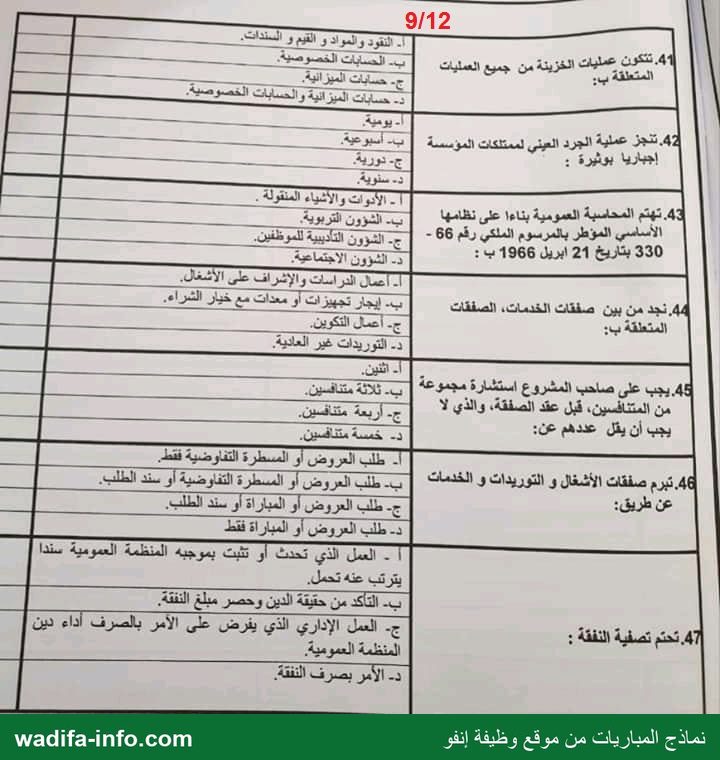
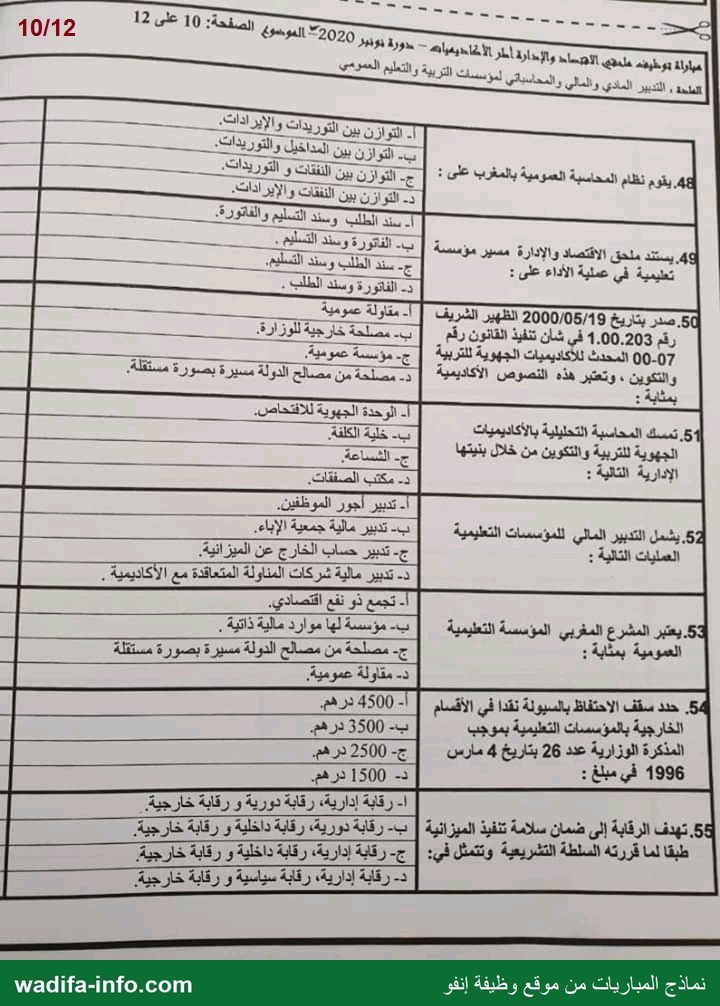
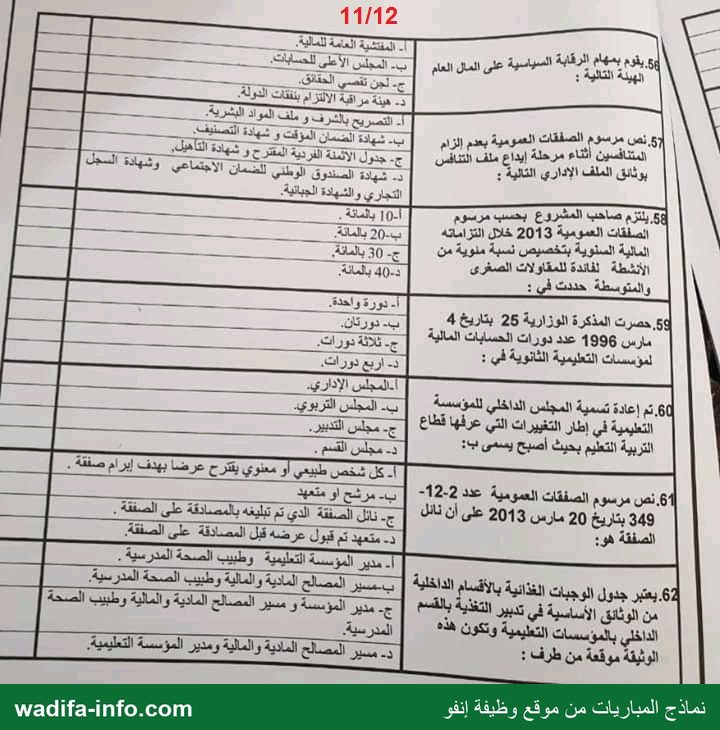
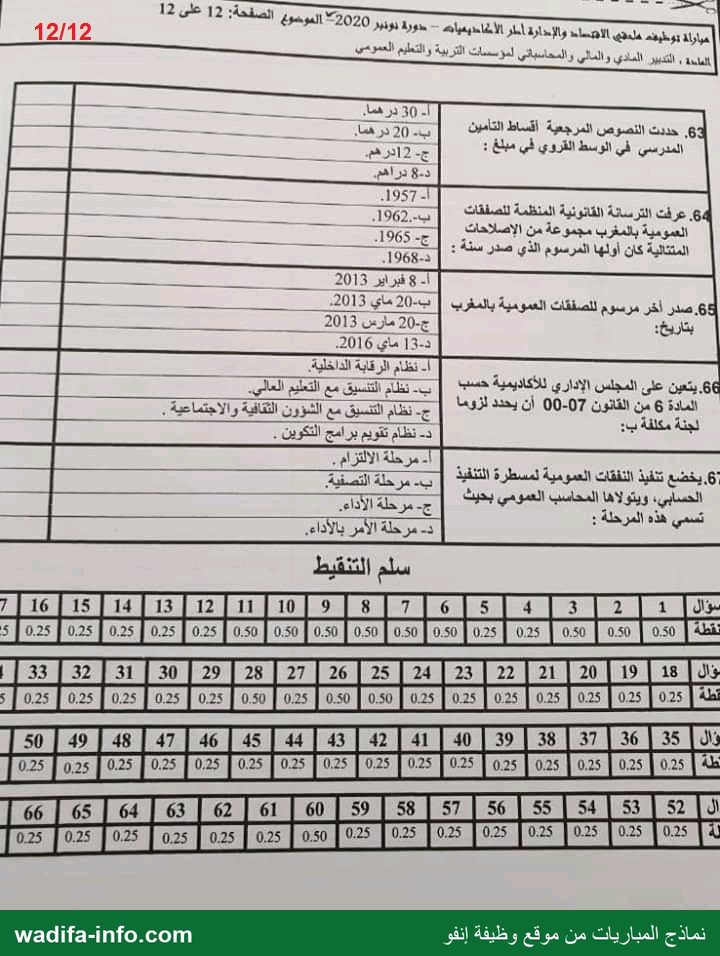
فلم RE ضع علامة (x) إلخائة الموافقة للجواب الصحيح. 2 1 Î 1 يمنع منعا قطعيا استعمال المبيض أو التشطيب على الأجوبة و كل جواب لا يحترم هذه الشروط يعتبر “AY - السماح باستعمال الآلة الحاسبة غير المبرمجة. خلال الأسدوس الأول من السنة الدراسية 2019 - 2020؛ قام الحارس العام لإحدى المؤسسات التعليمية بدراسة إحصانية همت Le من تلاميذ بض الأقسام الدراسية بالمؤسسة بحسب متغير( (Variable السن بحيث توصل إلى النتائج التالية: | اترد__| 07 حت Der RSS ذه 1. المتوسط الحسابي (La moyenne arithmétique) فشي: بينت الدراسة التي أجرتها إحدى المديريات الإقليمية و المتعلقة بتحديد التجربة المهنية لموظفيها بالساعات من خلال احتساب ساعات العمل خلال السنتين المنصرمتين 2018 و 2019 المعطيات التالية: المهنية ب (ce /1200:1400[[ ]1400:1600] | ]1600:1900]| [900:;2000 1] أ ]2000:2200]) المجموع انك نماذج المباريات من موقع وظيفة إن داع موقع وظيقة إنقو wadifa-info.com الام اا A De 2 علي : PORTE --- —- دوبة ns 020“ دارة مبارثة y Es ee PNA hs سات التزبية 3 التعليم العمرمي له ؛ التنبير II ES سل |1637 ساعة = -. أن 1647 ساعة. 22,1 التجرية ” el 1657 4 (La médi : Fc 7" :_ 1667 ساعة الفاصلة LT Ep العدد الطبيعي لب جتنا 1 )= — 07 شاع 7 LI L EL 1646. == 3 3< 666 | ساعن - بار قام بعد الفاصلة : بسب لج المي الطبيعي F J SEPT ملحو نت 5 تك à تم الت qu الأكاديميات الجهدا à sw بن جرد علب الأوراق في المخزون pa شهر دجنبر2019 في ! إلى المعطيات التالية: اسع الوحدة بالدرهم Re 30 تسيل بي سح ا يب 45 ااا > با ا مج بالدرهم - بحسب طريقة ج- 29981 5 ."م . هوالتلا First In First Out- — هي : د-30400. ملحوظة؛ نأخذ العدد الطبيعي دون احتساب الأرقام بعد الفاصلة. - 19000. حل قيمة المخزون (Stock) لعلب الورق بتاريغ 8 5 20000 = 1 يجنبر بالدرهم- بحسب طريقة أ 0 First In First Out - هي: 8 à :- 22000 ملحوظة: ناخذ العدد الطبيعي دون احتساب الأرقام بعد الفاصلة. نماذج المباريات من موقع وظيفة إنفو wadifa-info.com Abba توحليت لدي fils ls DEA ااا إلماجة ؛ التدبير المادي والمالي haha y لمؤسسات التربية والتعليم الممومي 3/12 \ الذي تخصص الورقتان الأوليتان منه - سجل الصادرات والواردات. à \ ليس المعليات الخاصة بالأساتذة a —_ Un mena \ المؤسسة وباقي الصفحات للتلاميذ؛ و يشار فيه 110 إلى الاسم الكامل وتاريخ الازدياد واسم الأب أب - السجل العام. ا ns الأم والمهنة والعنوان الكامل وتاريخ تس جك الالتحاق. € . سجل الممتلكات: كما يشار فيه؛ في عمود الملاحظات عند مغادرة ا حاص > > ات المدرس أو التلميذ إلى تاريخ المغادرة وسببها sf سجل مواظبة الآسائذة و التلاميذ. ومكان الالتحاق؛ هر : رئيسيهة: 5 طريقة ديو 0 8 المؤشر الإحصاني الذي يُفصل التصفا HOT الأعلى من العينة أو المجتمع عن النصف الأدنى أ HA بحيث يتساوى على طرفه عدد القيم بعد ترتيبها ET تصاعديا أو تنازليا : ذ- المنوال. 9. الرسم البياني الذي يوافق المتغير الإحصاني أب - الرسم البياني بالاعملة. _. ... 0 الكمي المنفصل هو: PTT ٍّ د- الرسم البياني المساحي. 5 - الكمية المنفصلة, و 10 ينتمي المتغير الإحصاني "مهنة الأب أو الأم د ب - الكمية RE الولي" في دراسة تهتم بمهن آباء و أمهات 3 م النو ne أولياء التلاميذ إلى فنة المتغيرات الإحصائية: "نتائج لمؤسسة تعليمية خلال العشر سنوات الأخيرة" هو: قدر ممكن من الدقة بحيث تكتسي : TT وتكراريا ار غير لاي اذج المباريات من موقع وظيفة إنفو wadifa-info.com سي ا = 3 الصفحة: 4 على 12 نب مرارأة توطيض مزجي nait والإحارة أمر الأحاديفيام - دوية ss 2020 الموضوع 4/12 ne?» , بر , التديير المادي والمالي والمحاسباقي لمؤمسات التربية والتعليم العمومي : u/ - دفاتر الشروط الإدازية و دفار الشروط المشتركة و FE / الشروط الخاصة. اح ب - دقاتر الشروط الإذازية و دفر الشروط المشتركة و PE ls .3 دفاتر التحملات المتعلقة بالصفقات الشروط العامة ___ 0 العمومية من: 5 - دفار الشروط المحاسباتية و دقاتر الشروظ المشتركة و دفاتر الشروط العامة. د - نفاتر الشروظ المحاسباتية و دفاتر الشروط المشتركة و FE الشروط العامة. 14 تنص قاعدة تخصيص الاعتماد برسم سنة = خصيص الاعتماد AU QT الماضية و الحالية. | || ا حم ا حت بي د ا تخصيص الاعتماذ السنوي لتغطية EM] الحالية و الموالية ] ج - نفقات التوريدات المرتبطة بتسبير المرافق العمومية. د - QUE العتاد الديداكتيكي و المعلوماتي. لا : = - رصد أو (ثبات أو تصفية أو أمر باستخلاص دين أو AN | | 6. يضطلع الآمر بالصرف؛ باسم منظمة عمومية؛ ب < رصد أواإثبات أو تصفية أو أمر LT os يمهمة ؟ ج - رصد أو إثبات أو تصفية دين fs باستخلاصه و أدائه. 5 رصد أو إثبات دين ذون تصفيته و أمر باستخلاصه و AN - 7. يم _اللجوء AN LD الترتيبية إذا كانت > متكت | استقلال الأمر بالصرف عن الأمر بالصرف الثانوي. | | 18 يهدف مبدأ التذ : > Oil الربط بين صلاحيات الا 8 1 = المومية انيقي كمبداً من مبادئ المحاسبة gs أمر بالصرف و الأمر بالصرف 5 ج-_الفصل بين صلاحيات الآمر بالصرف وصلاحيات المحاسب. | | د الربط بِينَ صلاحيات الأمر بالصرف وصلاحيات ال موقع wadifa-info.com SRI [مباراة توي مليهي mani والإدارة آأطر eagle — 2390 يودير 72020 الموسوع الصفحة: 5 على 12 | au , التدبيز المادي والمالي والمحاسباتي لمؤسسات التربية والتعليم العسورمي 2 1 /5 أ- لم يسبق تحديد شروط_توريدها أو ثمنها أو لا يُمكن لصاحب المشروع تعديلها أو ليس له فائدة في تسيلا ||| — 49 تعتبر اتفاقات أو عقود القانون العادي cu |المشروع تعديلها أو ليس له فائدة في تعديلها. Re أو عقود انجاز أعمال إذا : Ge Æ تحديد شراوط توريدها و ثمنها و لا يمكن لصاح المشروع تعديلها أو ليس له فائدة في تعديلها. م تح جح = سبق تحديد شروط توزيد ها و ثمنها و يمكن call المشروع | تعديلها أو ليس له فائدة في تعديلها. - متنافسان أو أكثر يوقعان التزاما وحيدا وفق الشروط المقررة في المادة 157 من المرسوم 349 و المتعلقة بالصتقات fr ب- متنافسان أو أكثر يوقعان التزامين منفصلين امين منفصلين وفق الشروط المقررة في المادة 157 من المرسوم 349 و المتعلقة بالصفقات العمومية. 0. نقصد بمفهوم التجمع JA + (Groupement) وحيد يوقع التزاما وحيدا قصد الجمع بين صفقتين وفق تواجد: الشروط المقررة قي المادة 157 من و المرسوم 349 و المتعلقة > ناض وحيد يوقع التزامين متفصلين قصد El بين Ce وفق الشروط المقررة في المادة 157 من المرسوم من المرسوم 9 والمتعلقة بالصفقات العمومية. (coût historique) على : الاستخماد. المناسبة و بالتسمية الملائمة مع اعتماد المقاصة بيتها. : . المناسبة و بالتسمية الملائمة دون اعتماد المقاصة بينها. poccs _ نماذج المباريات من موقع وظيفة إنفو wadifa-info.com مبارأة ويه RE I ge 2 5 التربية eh, العمرمي التدبير المادي وامالي Ph, انك TS السنوات الأولى. | | , it. ب سج ابئة للاهتلاك خلال السنوات 77 = | SAT TEE + tal, | PS الأولى. / ee US) Gang GMA PS TE — 010711556011601 dépressif) [تأصول الثابتة المقتناة ابتداءا من احتشاب أقساط م لح جاع لبر (١ يبي due هذا النمط من الاهتلاك يمكن . PPT Fe ل على ملف الاستشنارة و en و ترشيحه. و ا ا بج يمكن لكل نائل الصفقة ال حصول على ملف الاستشارة و تعديم 24 يكون طلب العروض مفتوحا عندما: ج- الا يسمح للمتناش الحصول على ملف الاستشارة و يم د لا يمح لنائل الصفقة الحصول على ملف الاستشارة و تقديم Br | أ الإعلام الكامل و lu bad ال | الم دي رز ري الجا 25 تنحصر مهام ملحقي الاقتصاد و الإدارة SRE ب اللا ًا المرتبطة بعمليات التوجيه في : Æ تقويم القدرات و صعوبات التعلم . = أ | اد إسداء المشورة بشان عمليات الدعم الإيذاغوجي os .]| وم هروس ييه ee التوجيه و الإعلام لفائدة: ج-_التلاميذ و أوليائهم . ار د-_تلاميذ روافد المؤسسة التي يشتغل بها. Ds] 7. تصنف نفقات mit حملات التوجيه و الإعلام | ب- نفقات الإطعام المدرسي. .| ٠ تسجيل التلاميذ المرضى و اخالتهم على الطبيب المختض. .| ...| بد تجبيع المعطيات حول التلاميذ المعوزين و التعرف على | | 8. يقوم ملحق الاقتصاد و الإدارة ب : à سرهم 3- توفير اللوجستيك DSi sil في عمليات التوجيه ' والإعلام. نماذج المباريات من موقع وظيفة إنفو wadifa-info.com 12 حدورة نودير 2020 الموسوع الصفحة: 7 على AAA 20 TT ES Que ير NI ل (مادي والمالي والمحاسباتي لمؤسسات التربية والتعليم العمومي 712ص الجرذ العيني. 5 dal نبا RS er RE EE food د _الجرد العيني و : المعلومات على الفاتورة. des - الفاتورة. pie) : تتعلق عملية الفوترة ب 0 8 ج-_تسليم و تسلم الفاتورة. ذ- نقل معلومات الفاتورة على السجلات المحاسباتية. ل ET Ji —| Used با- جزء من ينهم من مصطلح الخصوم 88515 0 أج مجموع الور ااا .1 . د- الرأسمال و مجموع الديون Le مس ا ا Sal آقتناء - = _ ب- شراء لناب | Gi (Vignettes) chui Je.5.32 + nn شراء مواد التغذية. ب La a نفقات المتعلقة . الماء 3 الكهرباء 3 تمتد البرمجة الميزانياتية عند تهييئ قانون .3 : المالية نفقات_الميزانية العامة و نفقات ميزانيات مرافق الدولة المسيرة > غير مستقلة و نفقات الحسابات الخصوصية للخزينة. es ب نفقات الميزانية العامة و نفقات ميزانيات مرافق الدولة المسيرة 5 اينات المؤسسات العمومية. Jun و نفقات 1 ire بصورة تتكون نفقات الدولة من: ج. نفقات الميزانية العامة و نفقات ميزانيات مرافق الدولة المسيرة 3 _ ..ةنيزخلل بصورة غير مستقلة و نفقات الحسابات العمومية نفقات الميزائية العامة و نفقات ميزانيات مرافق الدولة المسيرة 23 بصورة مستقلة و نفقات الحسابات الخصوصية للخزينة. wadifa-info.com نماذج المباريات من موقع وظيفة إنفو ل ال 1 1 4! لم LL er << ااا PT 2020" الموضو» 8/12 يجو الحا وجيارة امر الأخاحيفاه ا مبارأة بوظيفه RAS إت التربية والة - ES , التدبير المادي والمالي والمحاسباني لني )77 الحكومة لدى مكتب مجلس ) 151 يما الموالية لإيذاعه من 7 0 ان امم ob ET PER ل يوما الموالية Sy جه من طرف الحكومة | النواب. الت الحو جه لدى مكتب مجلس re لإيداعه من طرف الحكوه النواب. م م ا RIT <- 0 يوما الموالية لإيداعه من طرف الحكومه ىا ds 1 ei ERP 7 من السئة الثانيهة التي الأجل الأقصى لإيداع مشروع قانون | _ المعني. ! : درو UE QE قانون المالية سنوي أ = الاسدوس الأول من السنة الانية التي قلي PR بالأسبقية بمكتب مجلس النواب عند: المالية المعني. ا ب نهاية الأسدوس الأول من السنة الأؤلى التي تلي سنة تنفيذ قانون _ الموارد المالية العامة والإضافية و الاستثناتية. اح ب ومو a eu Ua 7,. تتكون : 5 : + = العمومية منا: & المؤازد المالية الخاصة و الإضافية و العامة: FE] د الموارد المالية الخاصة و العامة و الاستثنائية. [eu] FR mm الو اسن 4 المبلغ النقدي للنفقة موضوع الالتزام: + تحصيلا للنفقة. 39 يسمي الموظف الذي يقوم el] ous قيم تهم منظمة عمومية LE re | muse لقتضيات الجانية لمسوليها 0 | هبارت ااا - المحاسبة الإدارية و محاسبة المواد والقيم والسندات. LS 40 المحاسبة العامة للدولة من: ب- المحاسبة النقدية و محاسبة الموآد والقيم والستدات. د- المحاسبة الإدارية و محاسبة الخزينة. حب نماذج المباريات من موقع وظيفة إن ur ج المباريات من موقع وطيفة إنفو wadifa-info.com
أسئلة شائعة حول هذا النموذج
هل يمكن تحميل هذا النموذج مجاناً؟
نعم. صفحات هذا النموذج (12) متاحة للاطلاع والتحميل مجاناً، وبدون تسجيل أو إنشاء حساب.
هل يتضمن هذا النموذج التصحيح؟
ليس بعد. هذه الصفحة تنشر الأسئلة كما وردت في الامتحان، والتصحيح المقترح يُضاف تدريجياً حسب النماذج.
ما هي الجهة المنظمة والدرجة المعنية بهذا النموذج؟
هذا النموذج من مباراة نظمتها وزارة التربية الوطنية والتعليم الأولي والرياضة - الأكاديميات الجهوية للتربية والتكوين. ويخصّ درجة: مباراة توظيف ملحقي الاقتصاد والإدارة أطر الأكاديميات - التدبير المادي والمالي والمحاسباتي لمؤسسات التربية والتعليم العمومي - دورة نونبر 2020.
ما هي دورة هذا الامتحان ولغة أسئلته؟
الدورة: دورة نونبر 2020. والأسئلة باللغة العربية.
أين أجد نماذج أخرى لنفس المباراة؟
جمعنا نماذج نفس العائلة في صفحة مباراة التعليم وأطر الأكاديميات: /نماذج-مباريات/مباراة-التعليم، مرتّبة حسب الدورة من الأحدث إلى الأقدم.
💬 ناقش هذا النموذج (0)
شارك إجاباتك أو صحّح التصحيح — إذا كان لديك رأي مختلف حول أي نقطة، اكتبه هنا ليستفيد باقي المترشحين.
لا يوجد نقاش بعد — شارك إجابتك أو سؤالك حول هذا النموذج.
⚠️ ممنوع نشر أرقام الهاتف أو الروابط أو أي عرض مقابل مال — تُحذف هذه المشاركات تلقائياً.
هل تحضّر لهذه المباراة؟
نماذج مشابهة قد تهمّك
نموذج مباراة التعليم الابتدائي تخصص اللغة الأمازيغية فبراير 2024 - اللغة العربية (Q31-Q60)
📅 2024-02
نموذج مباراة التعليم الابتدائي تخصص اللغة الأمازيغية فبراير 2024 - الرياضيات (Q61-Q90)
📅 2024-02
نموذج مباراة التعليم الابتدائي تخصص اللغة الأمازيغية فبراير 2024 - العلوم (Q91-Q120)
📅 2024-02
نموذج مباراة التعليم الابتدائي تخصص اللغة الأمازيغية فبراير 2024 - اللغة الفرنسية (Q31-Q60)
📅 2024-02
نموذج مباراة توظيف أساتذة التعليم الثانوي - اللغة الفرنسية - اختبار في ديداكتيك مادة أو مواد التخصص - دورة نونبر 2022
📅 نونبر 2022
نموذج مباراة توظيف أساتذة التعليم الثانوي - الرياضيات - اختبار في ديداكتيك مادة أو مواد التخصص - دورة نونبر 2022
📅 نونبر 2022
عرض كل النماذج ←
المصدر: نماذج مباريات التوظيف - مواضيع الدورات السابقة