
نموذج مباراة توظيف تقنيين من الدرجة الرابعة - المركز الاستشفائي الجامعي طنجة-تطوان-الحسيمة - وزارة الصحة - المحاسبة 2020
⬇️ تحميل PDF الرابط الدائم: wadifa-info.com/نموذج-مباراة/966
باختصار
هذا نموذج امتحان كتابي سابق لمباراة تقنيين من الدرجة الرابعة لدى المركز الاستشفائي الجامعي طنجة-تطوان-الحسيمة - وزارة الصحة (22 دجنبر 2020)، منشور على وظيفة إنفو للاطلاع والتحميل المجاني بصيغة PDF مع تصحيح مقترح.
- الجهة المنظمة
- المركز الاستشفائي الجامعي طنجة-تطوان-الحسيمة - وزارة الصحة
- الدرجة
- تقنيين من الدرجة الرابعة
- التخصص
- المحاسبة
- الدورة
- 22 دجنبر 2020
- عدد الصفحات
- 8
- لغة الأسئلة
- الفرنسية
- التصحيح
- تصحيح مقترح متوفر في هذه الصفحة
📝 نص أسئلة النموذج (مستخرج آلياً من الصفحات الممسوحة)
استُخرج هذا النص آلياً من صور الامتحان وقد يحتوي على أخطاء في القراءة — الصور أعلاه هي المرجع.
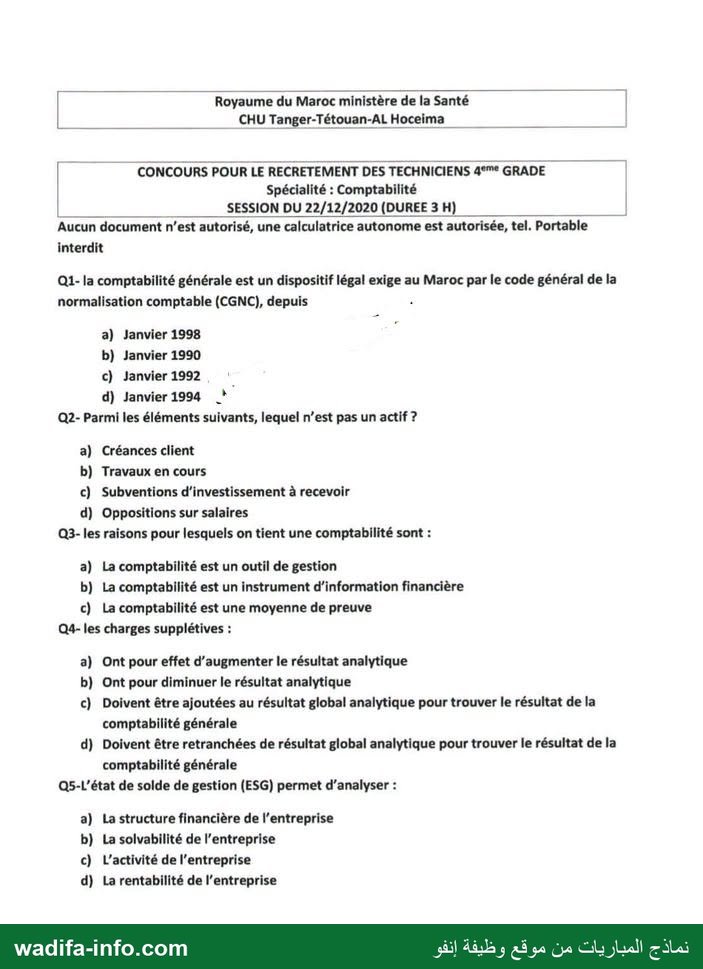
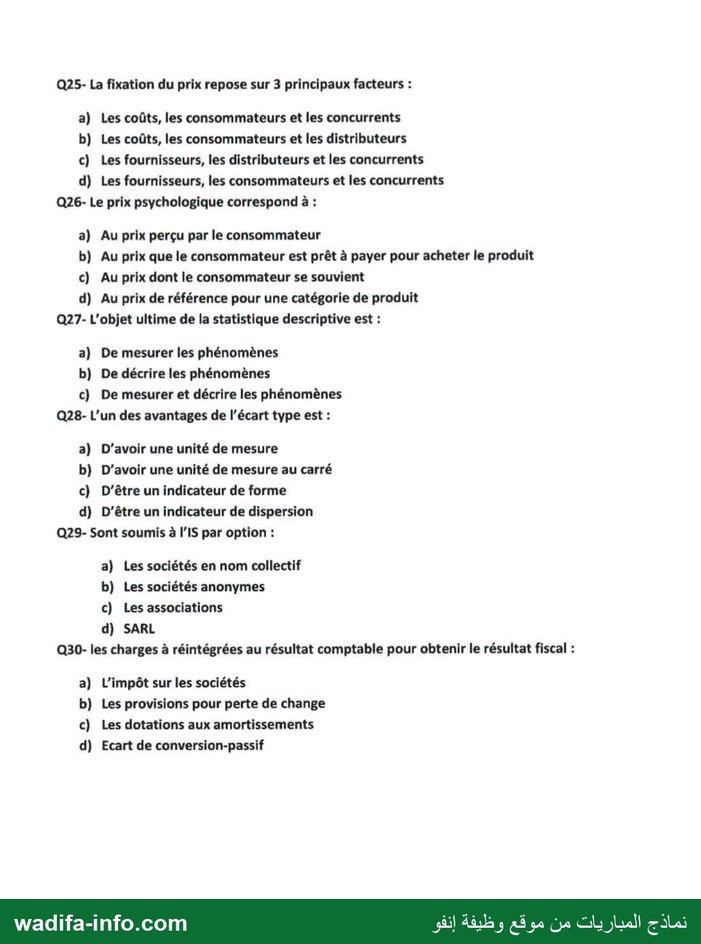
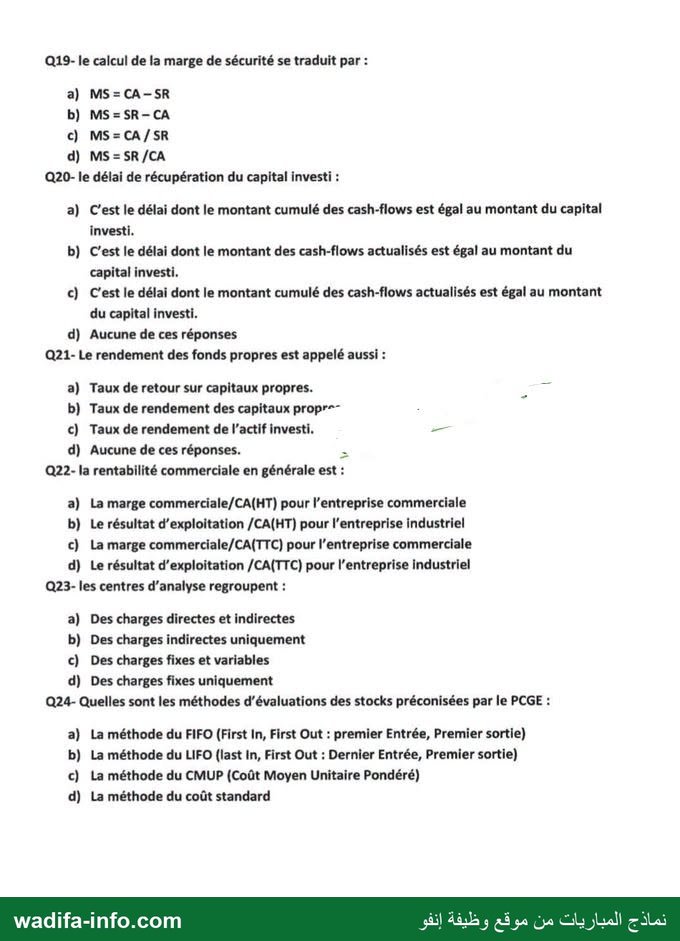
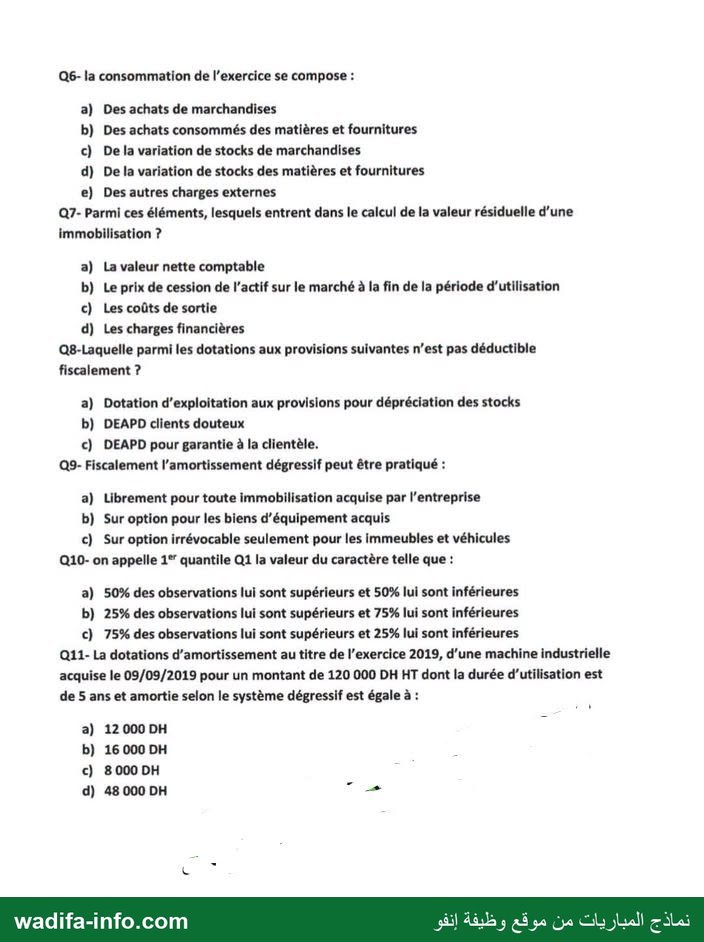
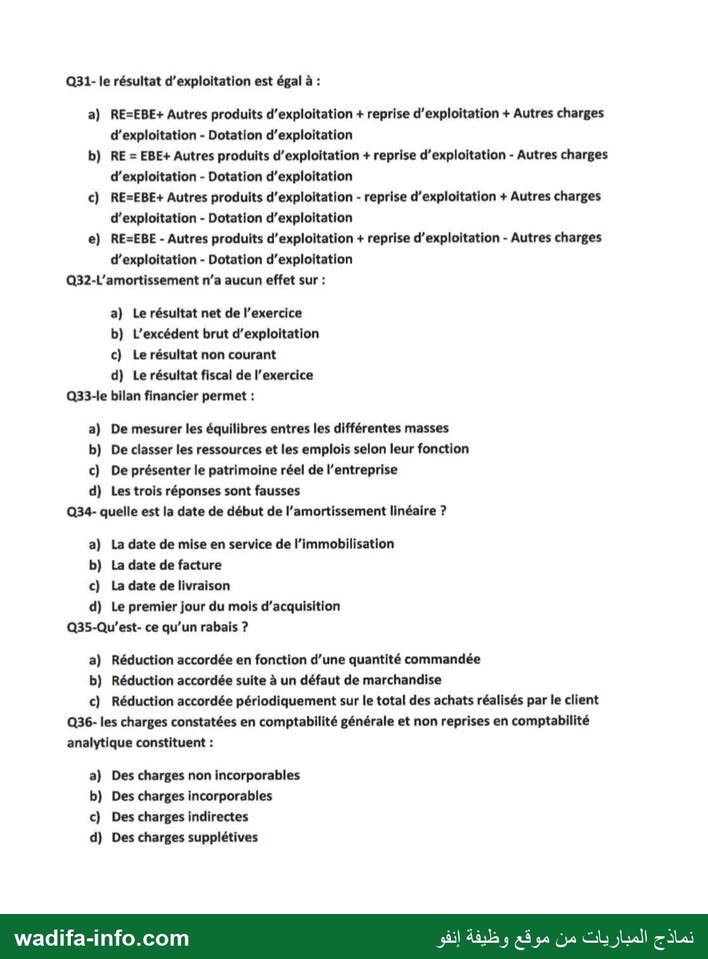
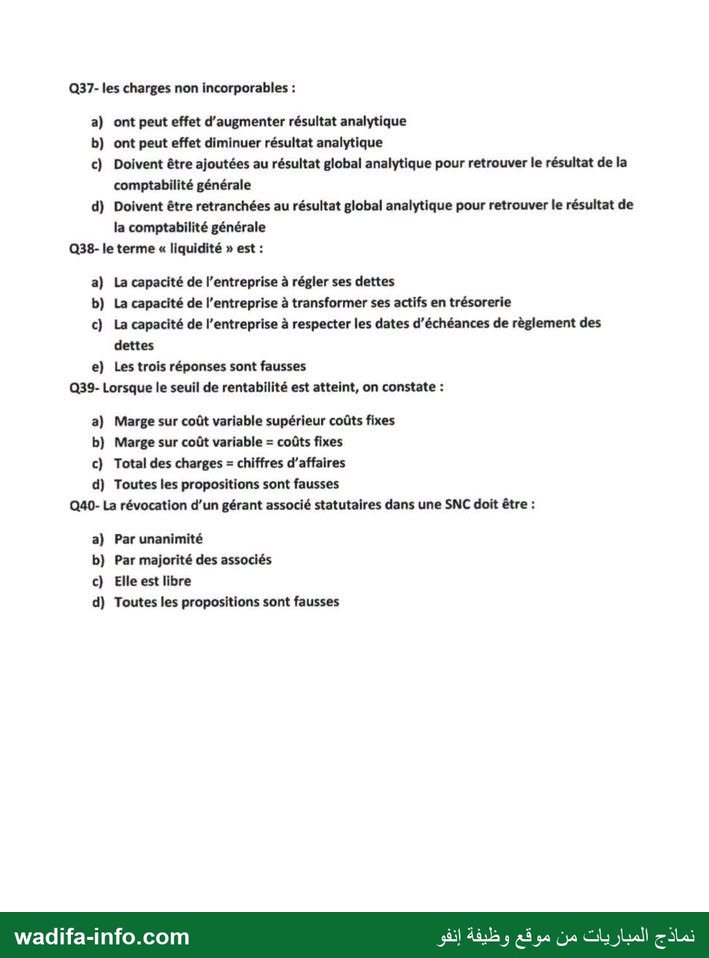
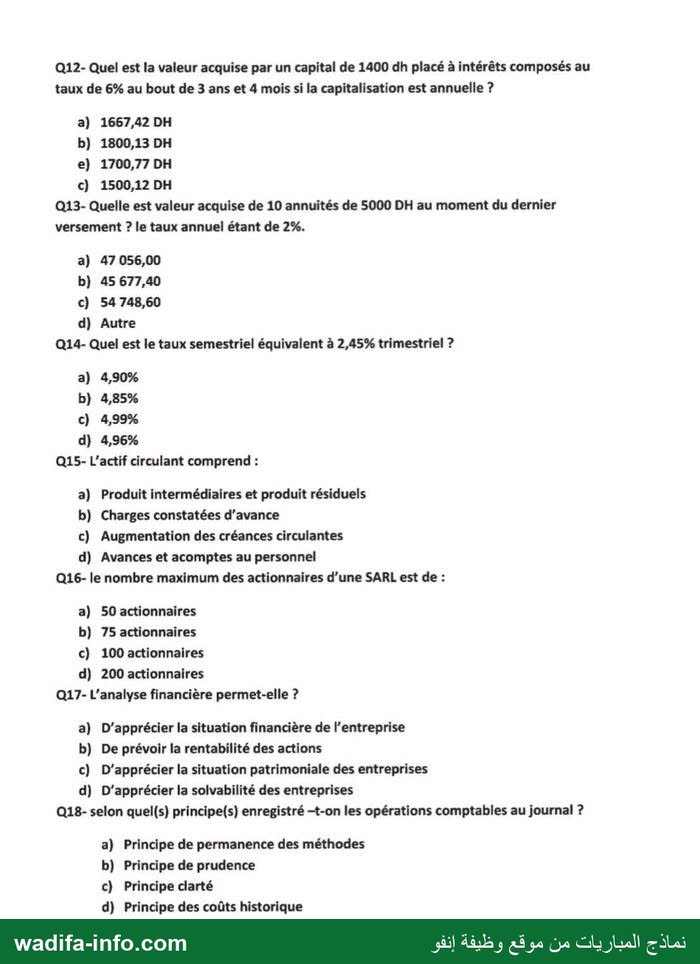
— صفحة 1 — Royaume du Maroc ministère de la Santé CHU Tanger-Tétouan-AL Hoceima CONCOURS POUR LE RECRETEMENT DES TECHNICIENS 4°” GRADE Spécialité : Comptabilité | _ د SESSION DU 22/12/2020 (DUREE 3 H) | Aucun document n’est autorisé, une calculatrice autonome est autorisée, tel. Portable interdit Q1- la comptabilité générale est un dispositif légal exige au Maroc par le code général de la normalisation comptable (CGNC), depuis a) Janvier 1998 b) Janvier 1990 c) Janvier 1992 d) Janvier1994 * ‘ Q2- Parmi les éléments suivants, lequel n’est pas un actif ? a) Créances client b) Travaux en cours c) Subventions d'investissement à recevoir d) Oppositions sur salaires Q3- les raisons pour lesquels on tient une comptabilité sont : a) La comptabilité est un outil de gestion b) La comptabilité est un instrument d'information financière c) La comptabilité est une moyenne de preuve Q4- les charges supplétives : a) Ont pour effet d’augmenter le résultat analytique b) Ont pour diminuer le résultat analytique c) Doivent être ajoutées au résultat global analytique pour trouver le résultat de la comptabilité générale Doivent être retranchées de résultat global analytique pour trouver le résultat de la comptabilité générale Q5-l’état de solde de gestion (ESG) permet d'analyser : a) La structure financière de l’entreprise b) La solvabilité de l’entreprise c) L'activité de l'entreprise d) La rentabilité de l’entreprise wadifa-info.com — صفحة 2 — Q25- La fixation du prix repose sur 3 principaux facteurs : a) Les coûts, les consommateurs et les concurrents b) Les coûts, les consommateurs et les distributeurs c) Les fournisseurs, les distributeurs et les concurrents d) Les fournisseurs, les consommateurs et les concurrents Q26- Le prix psychologique correspond à : a) Au prix perçu par le consommateur b) Au prix que le consommateur est prêt à payer pour acheter le produit c) Au prix dont le consommateur se souvient d) Au prix de référence pour une catégorie de produit Q27- L'objet ultime de la statistique descriptive est : a) De mesurer les phénomènes b) De décrire les phénomènes c) De mesurer et décrire les phénomènes Q28- L'un des avantages de l'écart type est : a) D'avoir une unité de mesure b) D’avoir une unité de mesure au carré c) D’être un indicateur de forme d) D'être un indicateur de dispersion Q29- Sont soumis à l’IS par option : a) Les sociétés en nom collectif b) Les sociétés anonymes c) Les associations d) SARL Q30- les charges à réintégrées au résultat comptable pour obtenir le résultat fiscal : a) L'impôt sur les sociétés b) Les provisions pour perte de change c) Les dotations aux amortissements d) Ecart de conversion-passif wadifa-info.com — صفحة 3 — Q19- le calcul de la marge de sécurité se traduit par : a) Ms=CA-SR b) MS=SR-CA c) MS=CA/SR d) MS=SR/CA Q20- le délai de récupération du capital investi : C’est le délai dont le montant cumulé des cash-flows est égal au montant du capital investi. C’est le délai dont le montant des cash-flows actualisés est égal au montant du capital investi. c) C’est le délai dont le montant cumulé des cash-flows actualisés est égal au montant du capital investi. d) Aucune de ces réponses Q21- Le rendement des fonds propres est appelé aussi : a) Taux de retour sur capitaux propres. b) Taux de rendement des capitaux propr-- c) Taux de rendement de l’actif investi. ze d) Aucune de ces réponses. 8 Q22- la rentabilité commerciale en générale est : a) La marge commerciale/CA(HT) pour l’entreprise commerciale b) Le résultat d’exploitation /CA(HT) pour l'entreprise industriel c) La marge commerciale/CA(TTC) pour l’entreprise commerciale d) Le résultat d'exploitation /CA(TTC) pour l’entreprise industriel Q23- les centres d'analyse regroupent : a) Des charges directes et indirectes b) Des charges indirectes uniquement c) Des charges fixes et variables d) Des charges fixes uniquement Q24- Quelles sont les méthodes d'évaluations des stocks préconisées par le PCGE : a) La méthode du FIFO (First In, First Out : premier Entrée, Premier sortie) b) La méthode du LIFO (last In, First Out : Dernier Entrée, Premier sortie) c) La méthode du CMUP (Coût Moyen Unitaire Pondéré) d) La méthode du coût standard wadifa-in — صفحة 4 — Q6- la consommation de l'exercice se compose : a) Des achats de marchandises b) Des achats consommés des matières et fournitures c) De la variation de stocks de marchandises d) De la variation de stocks des matières et fournitures e) Des autres charges externes Q7- Parmi ces éléments, lesquels entrent dans le calcul de la valeur résiduelle d’une immobilisation ? a) La valeur nette comptable b) Le prix de cession de l'actif sur le marché à la fin de la période d'utilisation c) Les coûts de sortie d) Les charges financières Q8-Laquelle parmi les dotations aux provisions suivantes n’est pas déductible fiscalement ? a) Dotation d'exploitation aux provisions pour dépréciation des stocks b) DEAPD clients douteux c) DEAPD pour garantie à la clientèle. Q9- Fiscalement l’amortissement dégressif peut être pratiqué : a) Librement pour toute immobilisation acquise par l’entreprise b) Sur option pour les biens d'équipement acquis c) Sur option irrévocable seulement pour les immeubles et véhicules Q10- on appelle 1°” quantile Q1 la valeur du caractère telle que : a) 50% des observations lui sont supérieurs et 50% lui sont inférieures b) 25% des observations lui sont supérieurs et 75% lui sont inférieures c) 75% des observations lui sont supérieurs et 25% lui sont inférieures Q11- La dotations d’amortissement au titre de l'exercice 2019, d'une machine industrielle acquise le 09/09/2019 pour un montant de 120 000 DH HT dont la durée d'utilisation est de 5 ans et amortie selon le système dégressif est égale à : a) 12000 DH b) 16000 DH c) 8000 DH d) 48000 DH — — صفحة 5 — Q31- le résultat d’exploitation est égal à : a) RE=EBE+ Autres produits d'exploitation + reprise d'exploitation + Autres charges d'exploitation - Dotation d'exploitation b) RE = EBE+ Autres produits d'exploitation + reprise d'exploitation - Autres charges d'exploitation - Dotation d'exploitation c) RE=EBE+ Autres produits d'exploitation - reprise d'exploitation + Autres charges d'exploitation - Dotation d’exploitation RE=EBE - Autres produits d'exploitation + reprise d'exploitation - Autres charges d'exploitation - Dotation d'exploitation Q32-L'amortissement n’a aucun effet sur : a) Le résultat net de l’exercice b) L’excédent brut d'exploitation c) Le résultat non courant d) Le résultat fiscal de l'exercice 033-16 bilan financier permet : a) De mesurer les équilibres entres les différentes masses b) De classer les ressources et les emplois selon leur fonction c) De présenter le patrimoine réel de l’entreprise d) Les trois réponses sont fausses Q34- quelle est la date de début de l’amortissement linéaire ? a) La date de mise en service de l’immobilisation b) La date de facture c) La date de livraison d) Le premier jour du mois d'acquisition Q35-Qu'est- ce qu’un rabais ? a) Réduction accordée en fonction d’une quantité commandée b) Réduction accordée suite à un défaut de marchandise c) Réduction accordée périodiquement sur le total des achats réalisés par le client Q36- les charges constatées en comptabilité générale et non reprises en comptabilité analytique constituent : a) Des charges non incorporables b) Des charges Incorporables c) Des charges indirectes d) Des charges supplétives — صفحة 6 — Q37- les charges non incorporables : a) ont peut effet d'augmenter résultat analytique b) ont peut effet diminuer résultat analytique c) Doivent être ajoutées au résultat global analytique pour retrouver le résultat de la comptabilité générale d) Doivent être retranchées au résultat global analytique pour retrouver le résultat de la comptabilité générale Q38- le terme « liquidité » est : a) La capacité de l’entreprise à régler ses dettes b) La capacité de l’entreprise à transformer ses actifs en trésorerie c) La capacité de l’entreprise à respecter les dates d’échéances de règlement des dettes e) Les trois réponses sont fausses Q39- Lorsque le seuil de rentabilité est atteint, on constate : a) Marge sur coût variable supérieur coûts fixes b) Marge sur coût variable = coûts fixes c) Total des charges = chiffres d’affaires d) Toutes les propositions sont fausses Q40- La révocation d’un gérant associé statutaires dans une SNC doit être : a) Par unanimité b) Par majorité des associés c) Elle est libre d) Toutes les propositions sont fausses wadifa-info.com — صفحة 7 — Royaume du Maroc ministère de la Santé CHU Tanger-Tétouan-AL Hoceima CONCOURS POUR LE RECRETEMENT DES TECHNICIENS 4°” GRADE Spécialité : Comptabilité SESSION DU 22/12/2020 (DUREE 3 H) نألو ىا اا » Ï ss ياتا المباريات من موقع وظيفة إنفو wadifa-info.com — صفحة 8 — Q12- Quel est la valeur acquise par un capital de 1400 dh placé à intérêts composés au taux de 6% au bout de 3 ans et 4 mois si la capitalisation est annuelle ? a) 1667,42 DH b) 1800,13 DH e) 1700,77 DH c) 1500,12 DH Q13- Quelle est valeur acquise de 10 annuités de 5000 DH au moment du dernier versement ? le taux annuel étant de 2%. a) 47 056,00 b) 45 677,40 c) 0 d) Autre Q14- Quel est le taux semestriel équivalent à 2,45% trimestriel ? Q15- L’actif circulant comprend : a) Produit intermédiaires et produit résiduels b) Charges constatées d'avance c) Augmentation des créances circulantes d) Avances et acomptes au personnel Q16- le nombre maximum des actionnaires d’une SARL est de : a) 50 actionnaires b) 75 actionnaires c) 100 actionnaires d) 200 actionnaires Q17- L'analyse financière permet-elle ? a) D’apprécier la situation financière de l'entreprise b) De prévoir la rentabilité des actions c) D’apprécier la situation patrimoniale des entreprises d) D'apprécier la solvabilité des entreprises Q18- selon quel(s) principe(s) enregistré -t-on les opérations comptables au journal ? a) Principe de permanence des méthodes b) Principe de prudence c) Principe clarté d) Principe des coûts historique ج المباريات من موقع وظيفة إنفو wadifa-info.com
التصحيح المقترح
هذا تصحيح مقترح من إعداد فريق wadifa-info لمساعدتك على فهم منهجية الإجابة — وليس تصحيحاً رسمياً صادراً عن الإدارة المنظِّمة. أسئلة هذا الامتحان محررة بالفرنسية، لذلك التصحيح محرر بالفرنسية أيضاً.
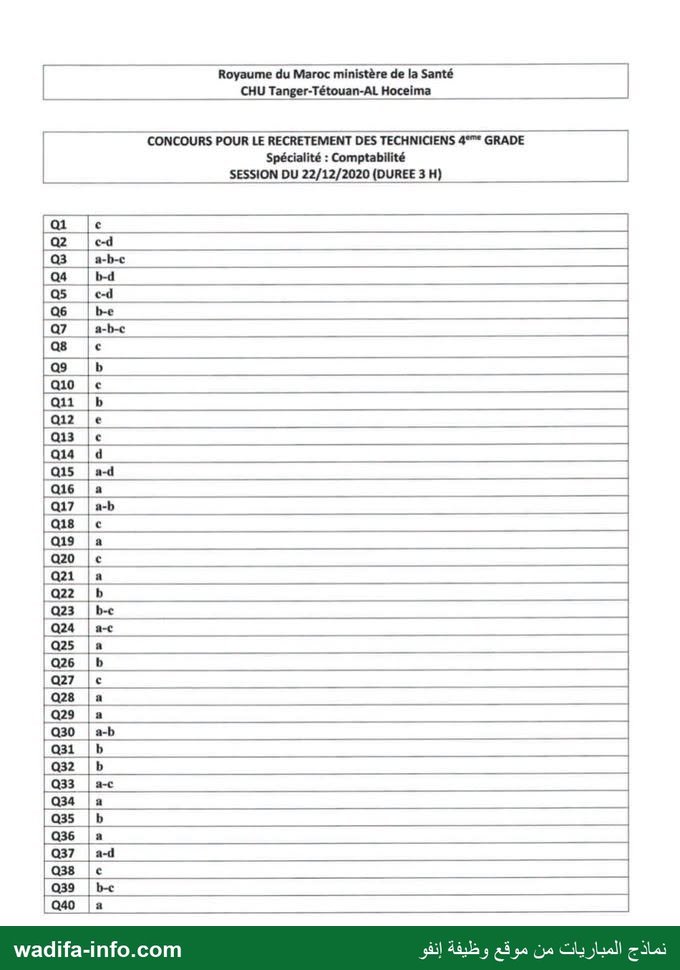
Ce modèle est l'épreuve écrite du concours de recrutement des techniciens de 4e grade, spécialité Comptabilité, organisé par le CHU Tanger-Tétouan-Al Hoceima (ministère de la Santé), session du 22/12/2020. Durée : 3 heures, sans document, calculatrice autonome autorisée. Le coefficient n'est pas indiqué. C'est un QCM de 40 questions à réponses multiples possibles, qui couvre la comptabilité générale, la comptabilité analytique, la fiscalité, les mathématiques financières, l'analyse financière, les statistiques, le marketing et le droit des sociétés. Les pages du scan ne sont pas dans l'ordre. La page 7 contient une grille de réponses qui semble être le corrigé diffusé avec le sujet ; nous la suivons quand elle est juste et signalons les points où elle nous paraît discutable. Voici une correction méthodologique proposée.
💡 Avant de commencer : plusieurs réponses peuvent être justes pour une même question. Pour chaque proposition, demandez-vous : vrai ou faux ? Ne cherchez pas « la » bonne lettre. Commencez par les calculs (Q11 à Q14), qui sont des points sûrs si vous connaissez les formules, puis traitez les définitions. Pour les questions de concordance (charges supplétives et non incorporables), écrivez toujours la formule avant de répondre.
Comptabilité générale et normalisation (Q1–Q3, Q6, Q15, Q18, Q35)
- Q1 : d) Janvier 1994. Le CGNC est rendu obligatoire par la loi n° 9-88 relative aux obligations comptables des commerçants. Cette loi a été promulguée par dahir du 25 décembre 1992 et s'applique aux exercices ouverts à compter du 1er janvier 1994. La grille donne c (1992), ce qui correspond à la date de promulgation de la loi, pas à celle de l'obligation.
- Q2 : d) Oppositions sur salaires. C'est une dette envers des tiers (compte 4437), donc un élément du passif. Les créances clients sont un actif, et les travaux en cours sont un stock. Les « subventions d'investissement à recevoir » sont une créance sur l'État, donc un actif. Seules les subventions reçues (compte 1311) figurent au passif. La grille donne c-d, ce qui revient à confondre les deux notions. Retenez d.
- Q3 : a, b, c. La comptabilité est à la fois un outil de gestion, un instrument d'information financière et un moyen de preuve entre commerçants.
- Q6 : b, e. Dans l'état des soldes de gestion, consommation de l'exercice = achats consommés de matières et fournitures + autres charges externes. Les achats de marchandises et la variation des stocks de marchandises servent à calculer la marge brute, pas la consommation de l'exercice.
- Q15 : a, b, d. L'actif circulant comprend les stocks (dont les produits intermédiaires et résiduels), les créances de l'actif circulant (dont les avances et acomptes au personnel, compte 3431) et les comptes de régularisation-actif (charges constatées d'avance, compte 3491, qui fait partie de la rubrique 34). L'« augmentation des créances circulantes » est un écart de conversion-passif (compte 4701, gain latent), donc c est faux. La grille donne a-d et oublie b.
- Q18 : c) Principe de clarté (réponse de la grille). Les opérations sont enregistrées dans les comptes adéquats, avec la bonne dénomination et sans compensation. On peut défendre d) aussi, car les opérations sont enregistrées à leur coût historique, mais la réponse attendue est c.
- Q35 : b. Le rabais est une réduction accordée pour un défaut de qualité ou de conformité. La remise est liée à la quantité (a), et la ristourne est calculée périodiquement sur le chiffre d'affaires réalisé avec le client (c).
Comptabilité analytique (Q4, Q23, Q36, Q37, Q19, Q39)
Formule de concordance : Résultat CG = Résultat analytique + charges supplétives − charges non incorporables (+/− les différences sur produits).
- Q4 (charges supplétives) : b, c. Ces charges sont ajoutées en analytique (rémunération des capitaux propres, par exemple). Elles diminuent donc le résultat analytique, et il faut les ajouter au résultat analytique pour retrouver le résultat de la comptabilité générale. La grille donne b-d, ce qui contredit la formule ci-dessus et sa propre réponse à la Q37. Retenez b-c.
- Q37 (charges non incorporables) : a, d. Ces charges sont exclues de l'analytique, ce qui augmente le résultat analytique. Il faut les retrancher pour retrouver le résultat de la comptabilité générale.
- Q36 : a) Les charges constatées en comptabilité générale et non reprises en analytique sont des charges non incorporables.
- Q23 : b, c. Les centres d'analyse regroupent les charges indirectes uniquement. Ces charges peuvent être fixes ou variables. Les charges directes sont affectées directement aux coûts.
- Q19 : a) MS = CA − SR. La marge de sécurité est l'écart entre le chiffre d'affaires et le seuil de rentabilité.
- Q39 : b, c. Au seuil de rentabilité, le résultat est nul. On a donc marge sur coût variable = charges fixes, et total des charges = chiffre d'affaires.
Amortissements, provisions et fiscalité (Q7–Q9, Q11, Q29, Q30, Q32, Q34)
- Q7 : b, c par définition. La valeur résiduelle est le prix de cession estimé en fin d'utilisation, diminué des coûts de sortie. Les charges financières (d) n'interviennent pas. La grille ajoute a (VNC) : dans les calculs de choix d'investissement, on approxime souvent la valeur résiduelle par la VNC de fin de période. Réponse attendue par la grille : a-b-c.
- Q8 : c) (réponse de la grille). Les provisions pour dépréciation des stocks et des créances douteuses sont les provisions déductibles classiques, sous conditions : pour les créances, il faut notamment engager un recours judiciaire dans les 12 mois. La « garantie à la clientèle » relève des provisions pour risques et charges, pas des provisions pour dépréciation, et c'est la réponse attendue comme non déductible dans ce libellé.
- Q9 : b) L'amortissement dégressif est une option pour les biens d'équipement acquis, à l'exclusion des immeubles et des véhicules de transport de personnes. Il n'est donc pas libre (a) et n'est pas réservé aux immeubles et véhicules (c).
- Q11 : b) 16 000 DH. Pour une durée de 5 ans, le taux linéaire est de 20 % et le coefficient de 2, soit un taux dégressif de 40 %. En dégressif, l'amortissement court à partir du premier jour du mois d'acquisition, donc de septembre à décembre, soit 4 mois. Calcul : 120 000 × 40 % × 4/12 = 16 000 DH.
- Q29 : a) SNC. Les SNC (et les sociétés en commandite simple et les sociétés en participation) sont soumises à l'IR mais peuvent opter pour l'IS. Les SA et les SARL y sont soumises de plein droit.
- Q30 : a) certain. L'IS n'est pas déductible de sa propre base et doit être réintégré. Les propositions b et d relèvent du traitement fiscal des écarts de change, qui est spécifique et doit être vérifié dans le Code général des impôts (articles sur les produits imposables et les charges déductibles). La grille donne a-b. Notez que l'écart de conversion-passif (d) est un gain latent, pas une charge, ce qui l'écarte d'une question sur les « charges à réintégrer ».
- Q32 : b) EBE. L'EBE est calculé avant les dotations. L'amortissement affecte en revanche le résultat d'exploitation, le résultat net et le résultat fiscal.
- Q34 : a) date de mise en service (réponse de la grille, conforme à la pratique comptable pour le linéaire). Retenez aussi la règle fiscale marocaine pour le dégressif : départ au premier jour du mois d'acquisition (voir Q11).
Mathématiques financières (Q12–Q14, Q20)
- Q12 : e) 1 700,77 DH. Avec capitalisation annuelle, on applique la solution rationnelle pour la fraction d'année : 1 400 × 1,063 × (1 + 0,06 × 4/12) = 1 400 × 1,191016 × 1,02 = 1 700,77. La solution commerciale, 1 400 × 1,0610/3 ≈ 1 700,16, ne figure pas parmi les choix.
- Q13 : c) 54 748,60. Vn = a × [(1+i)n − 1]/i = 5 000 × (1,0210 − 1)/0,02 = 5 000 × (1,218994 − 1)/0,02 = 5 000 × 10,94972 = 54 748,60.
- Q14 : d) 4,96 %. Un semestre compte deux trimestres, donc (1,0245)2 − 1 = 1,049600 − 1 = 4,96 %. Le piège est a) 4,90 %, qui correspond au taux proportionnel.
- Q20 : c) Le délai de récupération actualisé est la durée au bout de laquelle le cumul des cash-flows actualisés égale le capital investi. La proposition a) décrit le délai de récupération simple, non actualisé.
Analyse financière (Q5, Q17, Q21, Q22, Q31, Q33, Q38)
- Q5 : c, d. L'ESG analyse l'activité (production, valeur ajoutée) et la rentabilité (EBE, résultats). La structure financière et la solvabilité relèvent du bilan financier et du bilan fonctionnel.
- Q17 : a, c, d. L'analyse financière apprécie la situation financière, patrimoniale (le bilan financier présente le patrimoine réel, voir Q33) et la solvabilité de l'entreprise. La grille donne a-b. La proposition b (rentabilité des actions) relève plutôt de l'analyse boursière. Si vous suivez la grille officielle, a est la seule réponse commune sûre.
- Q21 : a) Taux de retour sur capitaux propres (return on equity), réponse de la grille. L'intitulé b est très proche et désigne en pratique le même ratio : rentabilité financière = résultat net / capitaux propres.
- Q22 : b) Résultat d'exploitation / CA HT, réponse de la grille. Un ratio de rentabilité se calcule toujours sur le chiffre d'affaires hors taxes, ce qui élimine c et d. Marge commerciale / CA HT (a) est plutôt le « taux de marge commerciale ».
- Q31 : b) RE = EBE + autres produits d'exploitation + reprises d'exploitation − autres charges d'exploitation − dotations d'exploitation.
- Q33 : a, c. Le bilan financier (liquidité/exigibilité) mesure les équilibres entre les masses et présente le patrimoine réel. Le classement par fonction (b) correspond au bilan fonctionnel.
- Q38 : c) (réponse de la grille). La liquidité de l'entreprise est sa capacité à faire face à ses dettes à court terme à leur échéance. La proposition b décrit la liquidité d'un actif, et a correspond plutôt à la solvabilité.
Statistiques (Q10, Q27, Q28)
- Q10 : c) Le premier quartile Q1 laisse 25 % des observations en dessous de lui et 75 % au-dessus. La proposition a) décrit la médiane.
- Q27 : c) La statistique descriptive mesure et décrit les phénomènes.
- Q28 : a) L'avantage de l'écart type par rapport à la variance est d'être exprimé dans la même unité que les données. C'est aussi un indicateur de dispersion (d), mais la question porte sur son avantage, et la grille retient a.
Stocks, marketing et droit des sociétés (Q16, Q24–Q26, Q40)
- Q24 : a, c. Le CGNC (et la loi 9-88) retient pour les biens fongibles le coût moyen unitaire pondéré ou le « premier entré, premier sorti ». Le LIFO et le coût standard ne sont pas prévus.
- Q25 : a) Les « 3 C » de la fixation du prix : coûts, consommateurs (demande), concurrents.
- Q26 : b) Le prix psychologique est le prix que le plus grand nombre de consommateurs est prêt à payer (prix d'acceptabilité).
- Q16 : a) 50. La loi n° 5-96 limite la SARL à 50 associés. Le terme « actionnaires » de l'énoncé est impropre : on parle d'associés dans une SARL.
- Q40 : a) Unanimité. Dans une SNC, la révocation d'un gérant associé désigné dans les statuts ne peut être décidée qu'à l'unanimité des autres associés (loi n° 5-96). Elle entraîne en principe la dissolution de la société, sauf clause contraire.
💡 Grille proposée : Q1 d · Q2 d · Q3 a-b-c · Q4 b-c · Q5 c-d · Q6 b-e · Q7 b-c (grille : a-b-c) · Q8 c · Q9 b · Q10 c · Q11 b · Q12 e · Q13 c · Q14 d · Q15 a-b-d · Q16 a · Q17 a-c-d (grille : a-b) · Q18 c · Q19 a · Q20 c · Q21 a · Q22 b · Q23 b-c · Q24 a-c · Q25 a · Q26 b · Q27 c · Q28 a · Q29 a · Q30 a certain (grille : a-b, à vérifier dans le CGI) · Q31 b · Q32 b · Q33 a-c · Q34 a · Q35 b · Q36 a · Q37 a-d · Q38 c · Q39 b-c · Q40 a. Nous nous écartons de la grille de la page 7 pour Q1, Q2, Q4, Q15 et Q17 (explications ci-dessus).
💡 À réviser pour ce concours : le CGNC (principes comptables, plan de comptes, classes 1 à 7, ESG), la concordance entre comptabilité générale et analytique, le seuil de rentabilité, les amortissements linéaire et dégressif (coefficients 1,5 / 2 / 3 et règle du premier jour du mois), les provisions déductibles et les réintégrations fiscales (CGI), les intérêts composés, les annuités et les taux équivalents, les bilans financier et fonctionnel, les ratios de rentabilité, les quartiles et l'écart type, ainsi que les règles de base de la loi 5-96 (SNC, SARL). Entraînez-vous aux calculs à la calculatrice : ce sont les points les plus sûrs du QCM.
أسئلة شائعة حول هذا النموذج
هل يمكن تحميل هذا النموذج مجاناً؟
هل يتضمن هذا النموذج التصحيح؟
ما هي الجهة المنظمة والدرجة المعنية بهذا النموذج؟
ما هي دورة هذا الامتحان ولغة أسئلته؟
أين أجد نماذج أخرى لنفس المباراة؟
ناقش هذا النموذج (0)
شارك إجاباتك أو صحّح التصحيح — إذا كان لديك رأي مختلف حول أي نقطة، اكتبه هنا ليستفيد باقي المترشحين.
لا يوجد نقاش بعد — شارك إجابتك أو سؤالك حول هذا النموذج.
⚠️ ممنوع نشر أرقام الهاتف أو الروابط أو أي عرض مقابل مال — تُحذف هذه المشاركات تلقائياً.
هل تحضّر لهذه المباراة؟
نماذج مشابهة قد تهمّك
الجهة المنظمة: المركز الاستشفائي الجامعي طنجة-تطوان-الحسيمة - وزارة الصحة · 22 دجنبر 2020 — مصدر النسخة: أرشيف عمومي لنماذج المباريات؛ الإعلان الرسمي للمباراة هو المرجع.
كيف تستشهد بهذه الصفحة؟
صحفي أو مدوّن أو أستاذ؟ انسخ المرجع أسفله وضع رابطاً نحو هذه الصفحة.
الرابط الدائم: https://www.wadifa-info.com/نموذج-مباراة/966/نموذج-مباراة-توظيف-تقنيين-من-الدرجة-الرابعة-المركز-الاستشفائي-الجامعي-طنجة-تطوان
