
نموذج مباراة توظيف تقنيين من الدرجة الرابعة - المركز الاستشفائي الجامعي طنجة تطوان الحسيمة - المحاسبة - دورة 22 دجنبر 2020
⬇️ تحميل PDF الرابط الدائم: wadifa-info.com/نموذج-مباراة/437
باختصار
هذا نموذج امتحان كتابي سابق لمباراة تقنيين من الدرجة الرابعة لدى المركز الاستشفائي الجامعي طنجة تطوان الحسيمة (22/12/2020)، منشور على وظيفة إنفو للاطلاع والتحميل المجاني بصيغة PDF مع تصحيح مقترح.
- الجهة المنظمة
- المركز الاستشفائي الجامعي طنجة تطوان الحسيمة
- الدرجة
- تقنيين من الدرجة الرابعة
- التخصص
- المحاسبة
- الدورة
- 22/12/2020
- عدد الصفحات
- 6
- لغة الأسئلة
- الفرنسية
- التصحيح
- تصحيح مقترح متوفر في هذه الصفحة


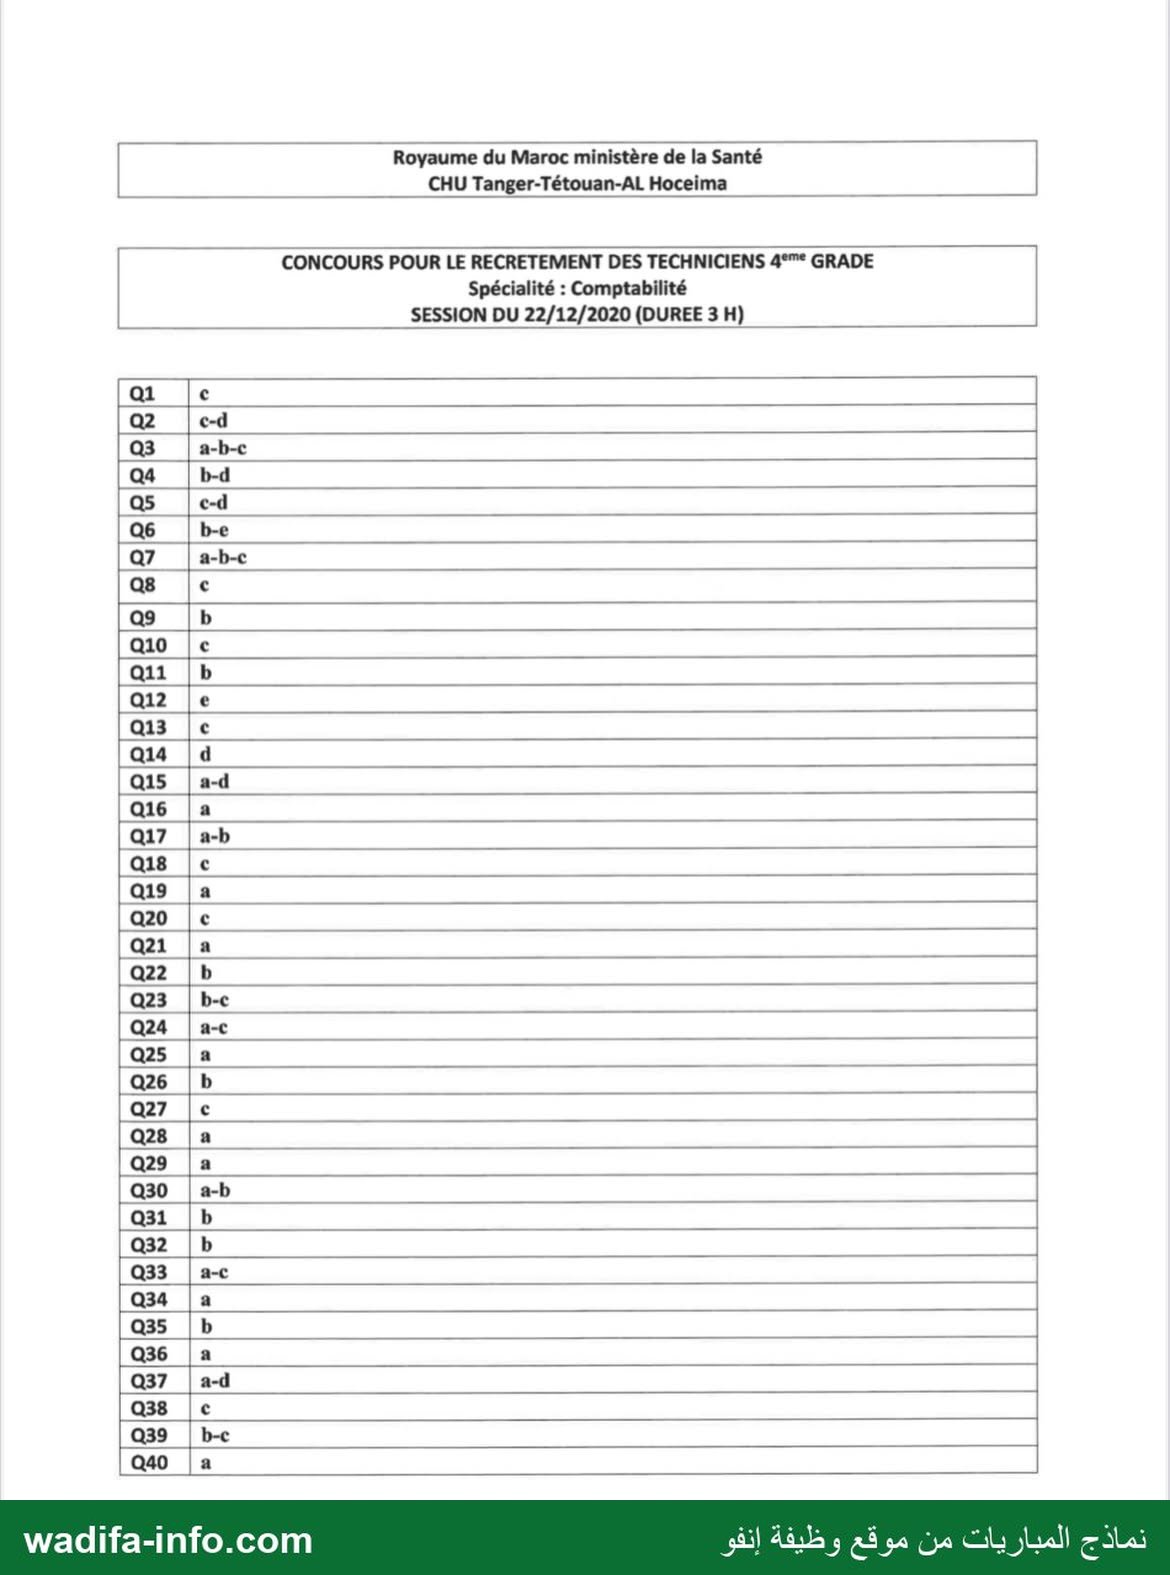
📝 نص أسئلة النموذج (مستخرج آلياً من الصفحات الممسوحة)
استُخرج هذا النص آلياً من صور الامتحان وقد يحتوي على أخطاء في القراءة — الصور أعلاه هي المرجع.
— صفحة 1 — Royaume du Maroc ministère de la Santé CHU Tanger-Tétouan-AL Hoceima CONCOURS POUR LE RECRETEMENT DES TECHNICIENS 4** GRADE Spécialité: Comptabilité SESSION DU 22/12/2020 (DUREE 3 H) Aucun document n'est autorisé, une calculatrice autonome est autorisée, tel. Portable interdit Q1-la comptabilité générale est un dispositif légal exige au Maroc par le code général de la normalisation comptable (CGNC), depuis a) Janvier 1998 b) Janvier 1990 c) Janvier 1992 d) Janvier 1994 n.com Q2- Parmi les éléments suivants, lequel n'est pas un acti a) Créances client b) Travaux en cours c) Subventions d'investissement à r d) Oppositions sur salaires Q3-les raisons pour lesquels on tient une comptabilité sont : a) La comptabilité est un outil de gestion b) La comptabilité est un instrument d'information financière c) La comptabilité est une moyenne de preuve Q4-les charges supplétives: a) Ont pour effet d'augmenter le résultat analytique b) Ont pour diminuer le résultat analytique c) Doivent être ajoutées au résultat global analytique pour trouver le résultat de la comptabilité générale d) Doivent être retranchées de résultat global analytique pour trouver le résultat de la comptabilité générale QS-L'état de solde de gestion (ESG) permet d'analyser : a) La structure financière de l'entreprise b) La solvabilité de l'entreprise c) L'activité de l'entreprise d) La rentabilité de l'entreprise wadifa-info.com نماذج المباريات من موقع وظيفة إنفو — صفحة 2 — Q6-la consommation de l'exercice se compose: a) Des achats de marchandises b) Des achats consommés des matières et fournitures c) De la variation de stocks de marchandises d) De la variation de stocks des matières et fournitures e) Des autres charges externes Q7-Parmi ces éléments, lesquels entrent dans le calcul de la valeur résiduelle d'une Immobilisation? a) La valeur nette comptable b) Le prix de cession de l'actif sur le marché à la fin de la période d'utilisation c) Les coûts de sortie d) Les charges financières déductible Q8-Laquelle parmi les dotations aux provisions suivantes n'est pas dédu fiscalement ? a) Dotation d'exploitation aux provisions pour dépréciation b) DEAPD clients douteux c) DEAPD pour garantie à la clientèle. Q9-Fiscalement l'amortissement dégressif peut être pratiqué: des stocks a) Librement pour toute immobilisation acquise par l'entreprise b) Sur option pour les biens d'équipement acquis c) Sur option irrévocable seulement pour les immeubles et véhicules Q10-on appelle 1" quantile Q1 la valeur du caractère telle que: a) 50% des observations lui sont supérieurs et 50% lui sont inférieures b) 25% des observations lui sont supérieurs et 75% lui sont inférieures c) 75% des observations lui sont supérieurs et 25% lui sont inférieures Q11- La dotations d'amortissement au titre de l'exercice 2019, d'une machine industrielle acquise le 09/09/2019 pour un montant de 120 000 DH HT dont la durée d'utilisation est de 5 ans et amortie selon le système dégressif est égale à : a) 12 000 DH b) 16 000 DH c) 8000 DH d) 48 000 DH wadifa-info.com نماذج المباريات من موقع وظيفة إنفو — صفحة 3 — Q12-Quel est la valeur acquise par un capital de 1400 dh placé à intérêts composés au taux de 6% au bout de 3 ans et 4 mois si la capitalisation est annuelle ? a) 1667,42 DH b) 1800,13 DH e) 1700,77 DH c) 1500,12 DH Q13-Quelle est valeur acquise de 10 annuités de 5000 DH au moment du dernier versement? le taux annuel étant de 2%. a) 47 056,00 b) 45 677,40 c) 54 748,60 d) Autre Q14- Quel est le taux semestriel équivalent à 2,45% trimestriel? a) 4,90% b) 4,85% c) 4,99% d) 4,96% Q15- L'actif circulant comprend: a) Produit intermédiaires et p b) Charges constatées d'avance info.com c) Augmentation des créances circulantes d) Avances et acomptes au personnel Q16-le nombre maximum des actionnaires d'une SARL est de : a) 50 actionnaires b) 75 actionnaires c) 100 actionnaires d) 200 actionnaires Q17-L'analyse financière permet-elle ? a) D'apprécier la situation financière de l'entreprise b) De prévoir la rentabilité des actions c) D'apprécier la situation patrimoniale des entreprises d) D'apprécier la solvabilité des entreprises Q18-selon quel(s) principe(s) enregistré-t-on les opérations comptables au journal? a) Principe de permanence des méthodes b) Principe de prudence c) Principe clarté d) Principe des coûts historique wadifa-info.com نماذج المباريات من موقع وظيفة إنفو — صفحة 4 — Q19-le calcul de la marge de sécurité se traduit par : a) MS-CA-SR b) MS SR-CA c) MS-CA/SR d) MS=SR/CA Q20-le délai de récupération du capital investi: a) C'est le délai dont le montant cumulé des cash-flows est égal au montant du capital investi. b) C'est le délai dont le montant des cash-flows actualisés est égal au montant du capital investi. c) C'est le délai dont le montant cumulé des cash-flows actualisés est égal au montant du capital investi. d) Aucune de ces réponses Q21-Le rendement des fonds propres est appelé aussi : fifo.com a) Taux de retour sur capitaux propres. b) Taux de rendement des capitaux propres c) Taux de rendement de l'actif investi. d) Aucune de ces réponses. Q22-la rentabilité commerciale en générale est: a) La marge commerciale/CA(HT) pour l'entreprise commerciale b) Le résultat d'exploitation /CA(HT) pour l'entreprise industriel c) La marge commerciale/CA(TTC) pour l'entreprise commerciale d) Le résultat d'exploitation /CA(TTC) pour l'entreprise Industriel Q23-les centres d'analyse regroupent: a) Des charges directes et indirectes b) Des charges indirectes uniquement c) Des charges fixes et variables d) Des charges fixes uniquement Q24- Quelles sont les méthodes d'évaluations des stocks préconisées par le PCGE : a) La méthode du FIFO (First In, First Out: premier Entrée, Premier sortie) b) La méthode du LIFO (last In, First Out: Dernier Entrée, Premier sortie) c) La méthode du CMUP (Coût Moyen Unitaire Pondéré) d) La méthode du coût standard wadifa-info.com نماذج المباريات من موقع وظيفة إنفو — صفحة 5 — Q25-La fixation du prix repose sur 3 principaux facteurs: a) Les coûts, les consommateurs et les concurrents b) Les coûts, les consommateurs et les distributeurs c) Les fournisseurs, les distributeurs et les concurrents d) Les fournisseurs, les consommateurs et les concurrents Q26- Le prix psychologique correspond à : a) Au prix perçu par le consommateur b) Au prix que le consommateur est prêt à payer pour acheter le produit c) Au prix dont le consommateur se souvient d) Au prix de référence pour une catégorie de produit Q27-L'objet ultime de la statistique descriptive est: a) De mesurer les phénomènes b) De décrire les phénomènes c) De mesurer et décrire les phénomènes Q28-L'un des avantages de l'écart type est: a) D'avoir une unité de mesure info.com b) D'avoir une unité de mesure au carr c) D'être un indicateur de forme d) D'être un indicateur de dispersion Q29-Sont soumis à l'IS par option: a) Les sociétés en nom collectif b) Les sociétés anonymes c) Les associations d) SARL Q30-les charges à réintégrées au résultat comptable pour obtenir le résultat fiscal: a) L'impôt sur les sociétés b) Les provisions pour perte de change c) Les dotations aux amortissements d) Ecart de conversion-passif wadifa-info.com نماذج المباريات من موقع وظيفة إنفو — صفحة 6 — CHU Tanger-Tétouan-AL Hoceima Spécialité : Comptabilité SESSION DU 22/12/2020 (DUREE 3 H) 2 ed [ ] به CE CNT mans Le 0ه [[ 77711 ي ,د ( و< QU D Le | 2ه [ د ,| قله د لها قله ]777[ ]س0 1 ها قله 0 د «ها تيه للل/أ/أ/أ/أ/أ/أ/أ/أأأزأأأأااا CE هن ن مص 8 | 020 ضح EE | 022 |Q23 |b< كحت |a 25 | د« 26 ا[ 1[؛<]/ دايا ف | بس -سمس... مس هج ب 1 25 | ها وه د دهع 0ق [D [--.[ 1ق D | 2ق | 033 | ها فق à د« فق أ ااا ا ا اا ا سس ا د قا 086 ad | 7ق ».> >_ ققدثثن/!7.!7ف,/+/+/ف/ف71/؟4)!1)!)])فت ف | Css Le |Q39 [a | ههه نماذج المباريات من موقع وظيفة إنفو wadifa-info.com
التصحيح المقترح
هذا تصحيح مقترح من إعداد فريق wadifa-info لمساعدتك على فهم منهجية الإجابة — وليس تصحيحاً رسمياً صادراً عن الإدارة المنظِّمة. أسئلة هذا الامتحان محررة بالفرنسية، لذلك التصحيح محرر بالفرنسية أيضاً.
Il s'agit du concours de recrutement de techniciens de 4e grade au CHU Tanger-Tétouan-Al Hoceima (ministère de la Santé), spécialité comptabilité, session du 22 décembre 2020, d'une durée de 3 heures : aucun document autorisé, calculatrice autonome admise, téléphone interdit. L'épreuve est un QCM de 30 questions couvrant la comptabilité générale, la comptabilité analytique, l'analyse financière, les mathématiques financières, la fiscalité, la statistique et quelques notions de marketing. Voici une correction méthodologique proposée.
💡 Avant de commencer : repérez d'abord les quatre questions de calcul (Q11 à Q14) et réservez-leur 40 minutes en fin d'épreuve ; le reste se traite en une heure environ. Plusieurs énoncés sont au pluriel (« lesquels », « quelles sont ») : ils attendent plusieurs cases. Sur les questions fiscales, demandez-vous systématiquement si l'élément est déductible ou à réintégrer — c'est là que se creusent les écarts entre candidats.
Comptabilité générale : cadre légal et bilan
- Q1 — Obligation de tenir une comptabilité : elle résulte de la loi n° 9-88 relative aux obligations comptables des commerçants, promulguée fin 1992 et dont l'application aux commerçants est fixée au 1er janvier 1994 ; c'est cette date qu'il faut retenir. Certains manuels retiennent 1992, année du dahir de promulgation (et le CGNC s'appliquait déjà aux établissements publics depuis 1990) : si le barème officiel retient 1992, l'écart vient de cette confusion promulgation / entrée en vigueur. Janvier 1998 est, dans tous les cas, un pur leurre.
- Q2 — L'élément qui n'est pas un actif : les oppositions sur salaires. C'est une somme retenue sur la paie pour le compte d'un tiers : une dette, donc un poste du passif circulant. Créances clients, travaux en cours et subventions d'investissement à recevoir sont bien des actifs.
- Q3 — Pourquoi tient-on une comptabilité : les trois raisons sont exactes — outil de gestion, instrument d'information financière et moyen de preuve (la comptabilité régulièrement tenue est admise en justice entre commerçants).
- Q15 — L'actif circulant comprend : les produits intermédiaires et finis (stocks), les charges constatées d'avance (comptes de régularisation-actif) et les avances et acomptes au personnel (créance sur le salarié). « L'augmentation des créances circulantes » est une variation, pas un poste de bilan.
- Q18 — Principes d'enregistrement au journal : les quatre principes cités sont des principes fondamentaux du CGNC et encadrent l'enregistrement : permanence des méthodes, prudence, clarté et coût historique (auxquels s'ajoutent continuité d'exploitation, spécialisation des exercices et importance significative).
Comptabilité analytique et coûts
- Q4 — Les charges supplétives : ce sont des charges incorporées aux coûts mais absentes de la comptabilité générale (rémunération de l'exploitant, rémunération des capitaux propres). Elles diminuent le résultat analytique, puisqu'elles alourdissent les coûts, et elles doivent être ajoutées au résultat analytique global pour retrouver le résultat de la comptabilité générale (concordance : résultat comptable = résultat analytique + charges supplétives − charges non incorporables + produits non incorporés). Cochez donc les deux propositions « diminuer » et « ajoutées » ; affirmer qu'elles augmentent le résultat analytique est contradictoire avec la formule de concordance.
- Q6 — La consommation de l'exercice se compose : des achats consommés de matières et fournitures et des autres charges externes. Attention au piège : l'expression « achats consommés » intègre déjà la variation de stocks de matières (achats ± variation), la recocher reviendrait à la compter deux fois ; quant aux achats de marchandises et à leur variation, ils entrent dans la marge commerciale, pas dans la consommation de l'exercice.
- Q23 — Les centres d'analyse regroupent : des charges indirectes uniquement. Les charges directes sont affectées sans calcul intermédiaire au coût du produit ; les indirectes transitent par les centres avant répartition et imputation au moyen d'unités d'œuvre.
- Q24 — Méthodes d'évaluation des stocks préconisées par le PCGE : FIFO et CMUP. Le LIFO est interdit au Maroc, comptablement et fiscalement, et le coût standard n'est qu'un outil de gestion interne.
- Q19 — Marge de sécurité : MS = CA − SR (chiffre d'affaires moins seuil de rentabilité). Elle mesure la baisse d'activité supportable avant de tomber en perte ; rapportée au CA, elle donne l'indice de sécurité.
Analyse financière et choix d'investissement
- Q5 — L'état des soldes de gestion (ESG) permet d'analyser : l'activité de l'entreprise et la formation du résultat, à travers la cascade marge commerciale, production, valeur ajoutée, EBE, résultats. La structure financière et la solvabilité se lisent sur le bilan, pas sur l'ESG.
- Q17 — L'analyse financière permet : d'apprécier la situation financière, la situation patrimoniale et la solvabilité. Prévoir la rentabilité des actions relève de l'analyse boursière, pas de l'analyse financière d'entreprise.
- Q20 — Délai de récupération du capital investi : le délai au terme duquel le cumul des cash-flows actualisés égale le capital investi. La proposition sans actualisation décrit le délai de récupération simple : dans un énoncé où les deux figurent, c'est la version actualisée qui est attendue, car elle seule tient compte de la valeur temps de l'argent.
- Q21 — Le rendement des fonds propres : c'est le taux de rendement des capitaux propres (résultat net / capitaux propres, le ROE). La formulation « taux de retour sur capitaux propres » désigne exactement la même chose ; en revanche le « taux de rendement de l'actif investi » est la rentabilité économique, à ne pas confondre.
- Q22 — La rentabilité commerciale : marge commerciale / CA hors taxes pour l'entreprise commerciale, et résultat d'exploitation / CA hors taxes pour l'entreprise industrielle. Retenez la règle d'or : un ratio de rentabilité se calcule toujours sur du HT ; les variantes TTC sont les leurres.
Amortissements, provisions et fiscalité
- Q7 — Éléments entrant dans le calcul de la valeur résiduelle : le prix de cession estimé du bien à la fin de sa durée d'utilisation, diminué des coûts de sortie. La valeur nette comptable est un solde comptable, non une donnée du calcul, et les charges financières n'ont rien à y faire.
- Q8 — Dotation aux provisions non déductible fiscalement : la provision pour garantie à la clientèle. Elle couvre une charge future et éventuelle, non individualisée à la clôture, alors que la provision pour dépréciation de créances douteuses est déductible si la créance est individualisée et le recours engagé.
- Q9 — L'amortissement dégressif : il s'applique sur option, aux biens d'équipement acquis, à l'exclusion des immeubles quelle que soit leur destination et des véhicules de transport de personnes. L'option n'est donc ni libre pour toute immobilisation, ni réservée aux immeubles et véhicules — la proposition c inverse exactement la règle.
- Q11 — Dotation 2019 de la machine : valeur 120 000 DH HT, durée 5 ans, système dégressif. Taux linéaire = 100/5 = 20 % ; coefficient pour une durée de 5 ans = 2 ; taux dégressif = 40 %. Le dégressif se calcule par mois entiers à compter du mois d'acquisition : de septembre à décembre 2019, soit 4 mois. Dotation = 120 000 × 40 % × 4/12 = 16 000 DH. Le leurre 8 000 DH correspond à un calcul linéaire prorata, et 48 000 DH à une année dégressive pleine.
- Q29 — Sociétés soumises à l'IS sur option : les sociétés en nom collectif (ainsi que les sociétés en commandite simple et les sociétés de fait ne comprenant que des personnes physiques), qui relèvent en principe de l'IR. SA et SARL sont soumises à l'IS de plein droit ; les associations sans but lucratif en sont exonérées pour leurs activités statutaires.
- Q30 — Charges à réintégrer au résultat comptable pour obtenir le résultat fiscal : l'impôt sur les sociétés lui-même (charge non déductible) et les provisions pour perte de change (la perte latente étant déjà déduite via l'écart de conversion-actif). Les dotations aux amortissements sont déductibles dans les limites admises ; l'écart de conversion-passif est bien réintégré, mais en tant que produit latent imposable, or la question porte sur les charges.
Mathématiques financières — calculs détaillés
- Q12 — Valeur acquise de 1 400 DH à 6 % pendant 3 ans et 4 mois, capitalisation annuelle : on capitalise d'abord les 3 années entières : 1 400 × (1,06)3 = 1 400 × 1,191016 = 1 667,42 DH. Pour la fraction d'année, la solution rationnelle (intérêt simple sur la période incomplète) donne : 1 667,42 × (1 + 0,06 × 4/12) = 1 667,42 × 1,02 = 1 700,77 DH. C'est la réponse attendue. Le piège 1 667,42 DH est le résultat intermédiaire à 3 ans : ne vous arrêtez pas en chemin. (La solution commerciale, 1 667,42 × 1,061/3, donnerait environ 1 700,11 DH, absent des propositions.)
- Q13 — Valeur acquise de 10 annuités de 5 000 DH à 2 %, au moment du dernier versement : Vn = a × [(1 + i)n − 1] / i = 5 000 × [(1,02)10 − 1] / 0,02. Or (1,02)10 = 1,218994 ; donc 5 000 × 0,218994 / 0,02 = 5 000 × 10,94972 = 54 748,60 DH. Le leurre 47 056 DH correspond à un escompte au lieu d'une capitalisation.
- Q14 — Taux semestriel équivalent à 2,45 % trimestriel : deux trimestres forment un semestre, donc (1 + is) = (1,0245)2 = 1,049600, soit is = 4,96 %. Le leurre 4,90 % est le taux proportionnel (2,45 × 2) : retenez que l'équivalence est multiplicative, la proportionnalité additive.
Statistique, droit des sociétés et marketing
- Q10 — Le premier quartile Q1 : c'est la valeur telle que 25 % des observations lui sont inférieures et 75 % supérieures. La proposition symétrique décrit Q3, et celle qui coupe en deux moitiés décrit la médiane.
- Q16 — Nombre maximum d'associés d'une SARL : 50. Au-delà, la société doit se transformer en société anonyme dans un délai de deux ans. Notez au passage que la SARL a des associés détenant des parts sociales, non des actionnaires.
- Q27 — L'objet ultime de la statistique descriptive : décrire les phénomènes. La mesure n'est que le moyen ; le mot « ultime » désigne la finalité, et l'inférence (généraliser à une population) relève, elle, de la statistique inférentielle.
- Q28 — Avantage de l'écart type : d'être exprimé dans la même unité de mesure que la variable, contrairement à la variance qui s'exprime en unité au carré et reste donc difficile à interpréter. Dire qu'il est « un indicateur de dispersion » est une définition, pas un avantage, et il n'est en aucun cas un indicateur de forme (ce sont l'asymétrie et l'aplatissement).
- Q25 — Les trois facteurs de fixation du prix : les coûts, les consommateurs (la demande) et les concurrents — la règle des « 3 C », à laquelle s'ajoute la contrainte réglementaire.
- Q26 — Le prix psychologique : le prix que le consommateur est prêt à payer pour acheter le produit, déterminé par enquête d'acceptabilité entre un seuil minimal (effet qualité) et un seuil maximal (effet budget). Le « prix de référence » et le « prix perçu » sont des notions voisines mais distinctes.
💡 Grille de réponses : Q1 janvier 1994 (voir la réserve ci-dessus) — Q2 oppositions sur salaires — Q3 a+b+c — Q4 diminuer le résultat analytique + à ajouter pour retrouver le résultat comptable — Q5 l'activité — Q6 achats consommés de matières + autres charges externes — Q7 prix de cession estimé + coûts de sortie — Q8 provision pour garantie à la clientèle — Q9 sur option pour les biens d'équipement — Q10 75 % supérieures / 25 % inférieures — Q11 16 000 DH — Q12 1 700,77 DH — Q13 54 748,60 DH — Q14 4,96 % — Q15 stocks de produits + charges constatées d'avance + avances au personnel — Q16 50 — Q17 a+c+d — Q18 les quatre principes — Q19 CA − SR — Q20 cumul des cash-flows actualisés — Q21 taux de rendement des capitaux propres — Q22 marge commerciale/CA HT (et résultat d'exploitation/CA HT en industrie) — Q23 charges indirectes uniquement — Q24 FIFO + CMUP — Q25 coûts, consommateurs, concurrents — Q26 prix que le consommateur est prêt à payer — Q27 décrire — Q28 unité de mesure identique à la variable — Q29 sociétés en nom collectif — Q30 IS + provisions pour perte de change. À réviser : le CGNC (principes, plan de comptes, états de synthèse et ESG), les amortissements linéaire et dégressif avec prorata temporis, le passage du résultat comptable au résultat fiscal, la TVA, les ratios d'analyse financière, les formules de mathématiques financières (intérêts simples et composés, taux équivalents et proportionnels, valeur acquise et actuelle d'une suite d'annuités) et les notions de base du droit des sociétés.
أسئلة شائعة حول هذا النموذج
هل يمكن تحميل هذا النموذج مجاناً؟
هل يتضمن هذا النموذج التصحيح؟
ما هي الجهة المنظمة والدرجة المعنية بهذا النموذج؟
ما هي دورة هذا الامتحان ولغة أسئلته؟
أين أجد نماذج أخرى لنفس المباراة؟
ناقش هذا النموذج (0)
شارك إجاباتك أو صحّح التصحيح — إذا كان لديك رأي مختلف حول أي نقطة، اكتبه هنا ليستفيد باقي المترشحين.
لا يوجد نقاش بعد — شارك إجابتك أو سؤالك حول هذا النموذج.
⚠️ ممنوع نشر أرقام الهاتف أو الروابط أو أي عرض مقابل مال — تُحذف هذه المشاركات تلقائياً.
هل تحضّر لهذه المباراة؟
نماذج مشابهة قد تهمّك
الجهة المنظمة: المركز الاستشفائي الجامعي طنجة تطوان الحسيمة · 22/12/2020 — مصدر النسخة: منشورات المترشحين في المنتديات؛ الإعلان الرسمي للمباراة هو المرجع.
كيف تستشهد بهذه الصفحة؟
صحفي أو مدوّن أو أستاذ؟ انسخ المرجع أسفله وضع رابطاً نحو هذه الصفحة.
الرابط الدائم: https://www.wadifa-info.com/نموذج-مباراة/437/نموذج-مباراة-توظيف-تقنيين-من-الدرجة-الرابعة-وزارة-الصحة-المستشفى-الجامعي-في-نموذج-2
