

نموذج مباراة توظيف الأطر - المكتب الوطني للكهرباء والماء الصالح للشرب - التدبير المالي والمحاسباتي - دورة 29 نونبر 2014 - اختبار التدبير المالي والمحاسباتي (افتحاص مالي، مراقبة التدبير، تحليل مالي مع ملاحق)
⬇️ تحميل PDF الرابط الدائم: wadifa-info.com/نموذج-مباراة/4525
باختصار
هذا نموذج امتحان كتابي سابق لمباراة الأطر لدى المكتب الوطني للكهرباء والماء الصالح للشرب (29 نونبر 2014)، منشور على وظيفة إنفو للاطلاع والتحميل المجاني بصيغة PDF.
- الجهة المنظمة
- المكتب الوطني للكهرباء والماء الصالح للشرب
- الدرجة
- الأطر
- التخصص
- التدبير المالي والمحاسباتي
- الدورة
- 29 نونبر 2014
- عدد الصفحات
- 15
- لغة الأسئلة
- الفرنسية
- التصحيح
- غير متوفر بعد
صفحات النموذج (15)
📝 نص أسئلة النموذج (مستخرج آلياً من الصفحات الممسوحة)
استُخرج هذا النص آلياً من صور الامتحان وقد يحتوي على أخطاء في القراءة — الصور أعلاه هي المرجع.
— صفحة 1 —
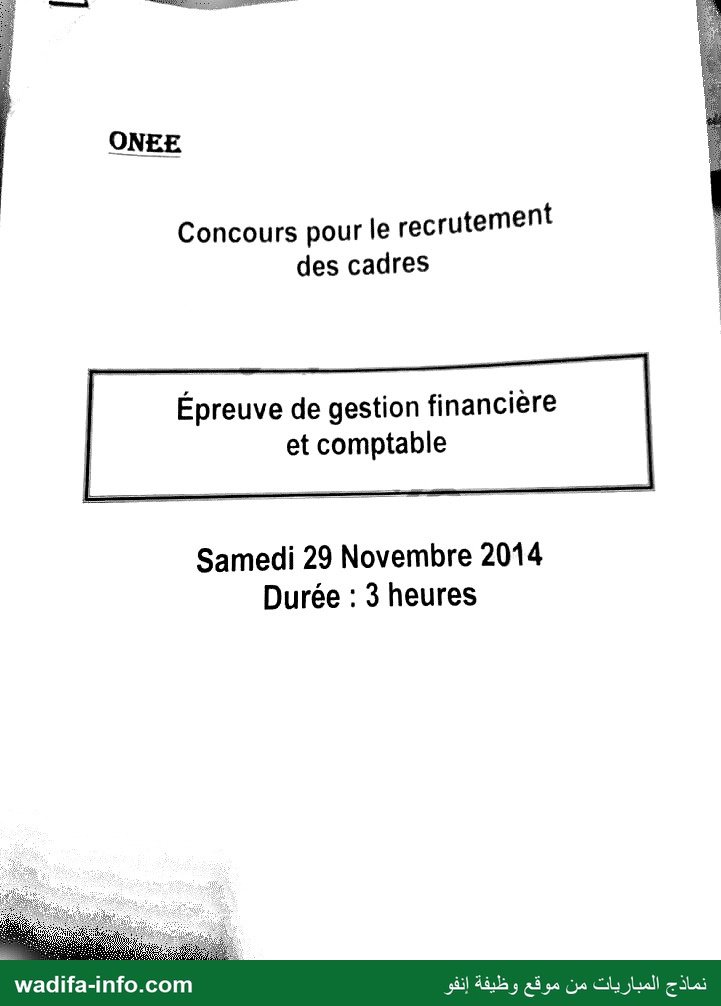
ONEE
Concours pour le recrutement
des cadres
Épreuve de gestion financière
et comptable
Samedi 29 Novembre 2014
Durée : 3heures
— صفحة 2 —
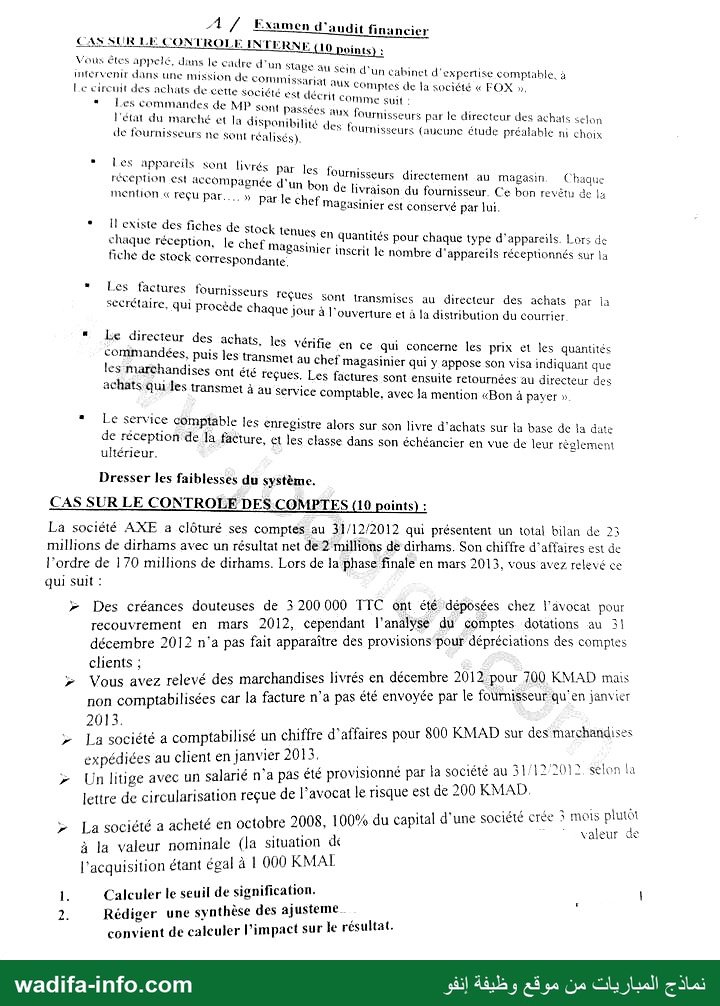
A / Examen d'audit financier
CAS SUR LE CONTROLE IN LERNE (10 Doint
2{10 y s}:
Vous étés appelé, dims le cadre d'un Sage
à + : au se ° ا +] d'ex
11107 ادل dans une mission de 01111111 ص ا d'expertise فا
Le cirouit des achats de cette Société est décrit اجا de la société » FOX ».
DE sut ١
"Les commandes € 5 sées -
$ é es de MP بدك accés 9
M pas AUX fourmi 5561115 par le directeur des ach ais selon
$ 6 1
l'état du marché Le 7 bit Û ab!
% « € et la dis} on On 7
de fourniss 1 ibil les fe 1011115501015 fancune étude pré a © 11١ cho
UFNISSEUrS ne Sont réal ISES} ب" ١ بحملا ل #لطفلة
“les appareils « ivré
S 7: S SOM livrés p: es :
5 par les fournisseurs directement au magasin ( bague
£ aqu
671101١ est ACCOMpPA Û ‘
pagnée ivrai
mention « reçu par ١ 5 اساي ee de livraison du fournisseur. Ce bon revètu de |4
ar le chef magasinier est ٍ L |
Las St conservé par lui.
٠ Iexiste des fiches
8 8 165 de Stock tenues i
chaque réception, le chef مس en quantités pour chaque type d'appareils. Lors de
ل ٠. 0 7 sini . enr 0: , nu . £ « , b
fiche de stock comrespondante € serit le nombre d'appareils réceptionnés sur la
Les factures f i
€s S fournisseurs recues « :
secrétaire, qui procède cha 66065 sont transmises au directeur des achats par la
906 jour à l'ouverture et à la distribution du courrier
" Le directeur des ac ؟: Véri i
Lommandées. Ouis ما سس vérifie en ce qui concerne les prix et les quantités
Les marchandises ont dre 8 net سنن 11384510167 qui Y appose son visa indiquant que
achats qui les tranges - ç 165 es factures sont ensuite retournées au directeur des
Smet à au Service comptable, avec Ja mention «Bon à payer »
* ع1[ service cor * les enrevistre : i
de réception UE pe js مستي له alors sur son livre d'achats sur la base de ذا date
f 1111©, €t le 2 8 : ianci 0 0
et les classe dans son échéancier en vue de leur réglememn © ا
Dresser les faiblesses du système.
CAS SUR LE CONTROLE DES COMPTES (10 points) :
La socièté AXE a clôturé ses comptes au 3112/2012 qui présentent un total bilan de 23
millions de dirhams avec un résultat net de 2 millions de dirhams. Son chiffre d'affaires est de
l'ordre de 170 millions de dirhams. Lors de la phase finale en mars 2013, vous avez relevé ce
qui suit :
> Des créances douteuses de 3200 000 TTC ont été déposées chez l'avocat pour
recouvrement en mars 2012, cependant l'analyse du comptes dotations au 31
décembre 2012 n'a pas fait apparaître des provisions pour dépréciations des comptes
clients ;
Vous avez relevé des marchandises livrés en décembre 2012 pour 700 KMAD mas
Fr
non comptabilisées car la facture n'a pas été envoyée par le fournisseur qu'en janvier
2013.
> La société a comptabilisé un chiffre d'affaires pour 800 KMAD sur des marchandises
expédiées au client en janvier 2013,
> Un litige avec un salarié n'a pas été provisionné par la société au 51 122012 selon La
lettre de circularisation reçue de l'avocat le risque est de 200 KMAD.
> La société a acheté en octobre 2008, 100% du capital d'une société crée À mois plutôt
à la valeur nominale (la situation de valeur de
l'acquisition étant égal à | 000 KMAL
1. Calculer le seuil de signification.
2. Rédiger une synthèse des ajusteme ’
convient de caleuler l'impact sur le résu lat.
— صفحة 3 —
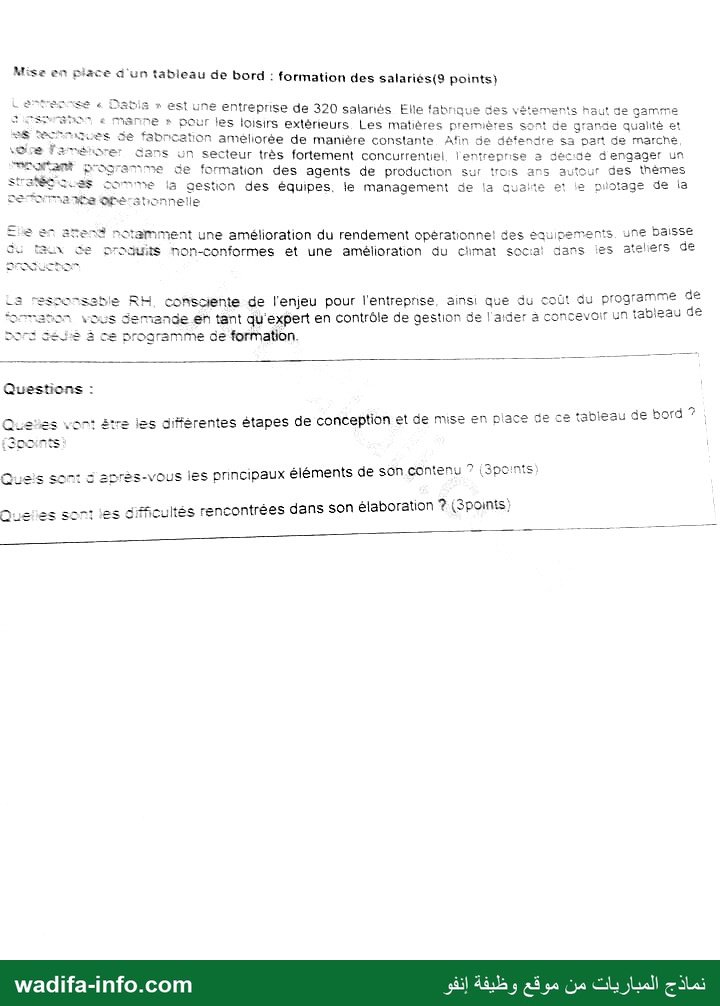
Mise en place d'un tableau de bord : formation des salariés(9 points)
est une entreprise de 320 salanés Elle fabr ique des vétements hau د DaDi8 « مد ممح
SUR € MSnne » pour les loisirs extérieurs Les matières pre emières sont de grande qualité et
ES us Nues 36 fabncaton amelorée de manière constante Afin de défendre sa part de marche
Faméiorer dans un secteur très fortement concurrente. l'entreprise à decide dengager un ©
rar ant Programme de formation des agents de produchon sur tros ans autour des thèmes
des équipes. le management de la quarts et le piotage de la 285000 قا somme #مقا "EC
TETE We fe st onnelle
, /2
ل
amment une amélioration du rendement opératonne! des كام عجعج اناف une baisse
aus non-conformes et une amélioration du chmat لقتعم aans les ateliers de
5 CIN
5 esscsetie RH consciente de l'enjeu pour l'entrepnse, ainsi que du coût qu programmé de
a 8 à concevoir un tabieau de
demande en tant qu'expert en contrôle de gestion de l'aider à
Drogremme de formation.
me ——
ÿ د : يل
ies différentes étapes de conception et de nuse en piace Ge 8 tableau de bord 7
romnms Eve
8 وى
ni? ? {3points)
2res-vous les principaux éléments de son contenu
= نا
és rencontrées dans son élaboration ? (3points}
riles dicult
— صفحة 4 —
يا
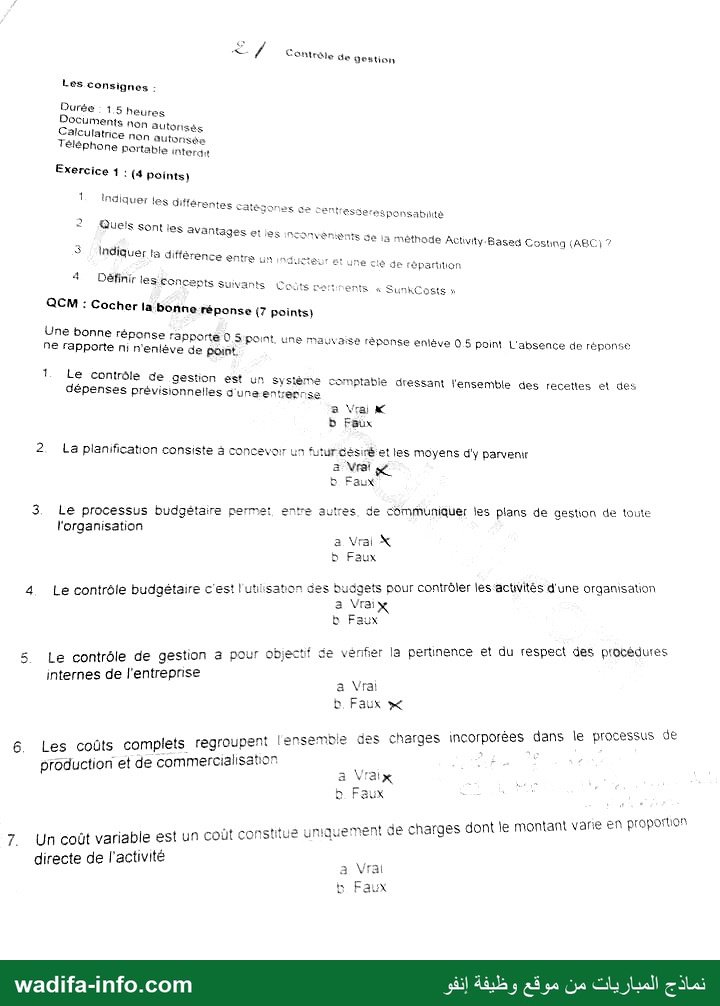
Contrôle de gestion / م
Les cons ignos :
Durée 15 heures
Documents non autonsés
Calculatrice non autonsée
Téléphone Portable interdit
Exercice 1 : (4 points)
1 8
2101187 les différentes 31030725 ce centressers Sponsabiité
1 è cent'esieres Sao
? Querss
2 5 Sont les avan ties ins
20112985 et les inconvennis de ذا méthode Actvity-Based Costing (ABC 1 7
une فل de répartition
3 Indiquer ta différence entre un ins م اند
4 |
Définir les CGncepts Suivants Coûts rartrents ل SunkCosis «
QCM : Cocher la bonne réponse {7 points)
Une bonne r 5 5
© réponse rapporte 0 5 point, une mauvaise réponse enlève 05 point L'absence de réponse
ne rapporte ni n'enléve de point.
1 4 é
Le contrôle de 985007 est un sysième comptabie dressant ensemble des recettes et des
dépenses prévisionnelles g'ure enverrse
a Vrai K
b Faux
2 La planification consiste à concevoir un futur césiréet les moyens d'y parverur
a Vra! x
5 Faux
Le processus budgétaire permet entre autres de communiquer les plans de gestion de toute
P g
3
l'organisation
a Vrai X
b Faux
4. Le contrôle budgétaire c'est l'utissation des buggets pour contrôler les activités d'une organisation
3 Vraix
b Faux
5 Le controle de gestion 3 pour objectif de venfer la pertinence et du respect des procédures
internes de l'entrepnse
a Vrai
D. Faux ضي
6. Les coûts complets regroupent l'ensemble 5 charges incorporées dans le processus de
production et de commercialisaton pe 8
a V Tax
b Faux
1© à 1101!
7. Un coût variable est un coût 0052 uniquement de charges dont le montant varie EN 01000 10
. Un 1stituse }
: ‘activité
directe de l'activi 3 Vrai
5 Faux
D
— صفحة 5 —
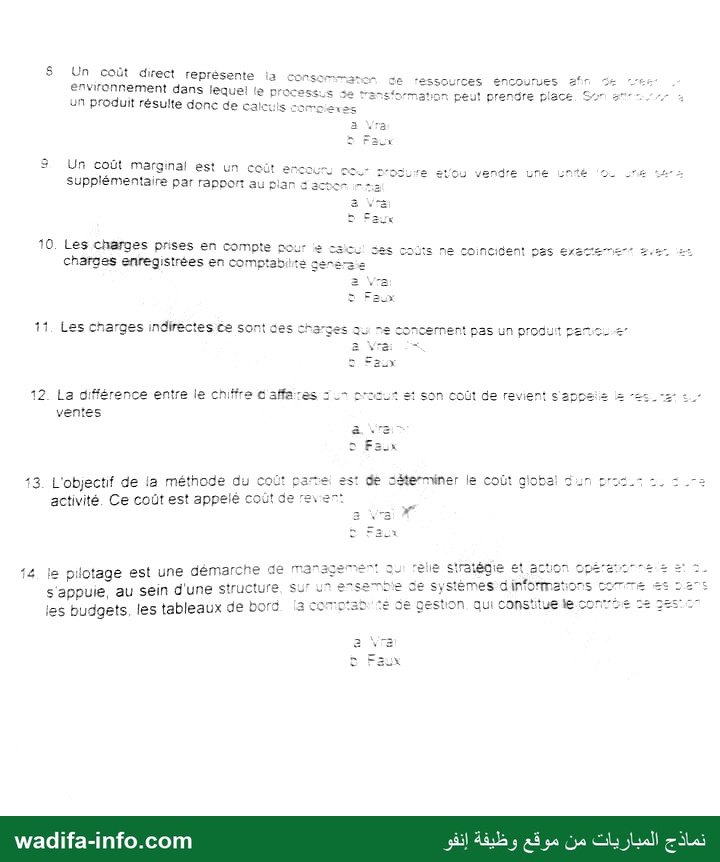
$ Un coût direct represente وا Cor حرم سج
environnement dans lequel le process.
un produit résulte donc de calculs car
IS دوجي
Te ‘eéssources encourves 250 dé وى
sformanon peut prendre places, Son 207-50 ue à
10. Les charges prises en compte pour وعد اراد كا coûte ne coincident pas عجو
charges enregistrées en comptabiite sers « 1
5 Faux
11. Les charges indirectes ce sont ces charges 25 عد soncement pas un produit sec
8 ب <
© 22%
12. La différence entre le chiffre © affa es 20 عدج 2 son coût de revient s 2p02i2 عرو "2 25 ها
ventes
ج072
D 3ع
3. L'objectif de la méthode du coût parte est de 248-108: le cobt global Sun وخر 2 ره كتعداع
activité. Ce coût est appelé coût de rev 87: ب
3ج
le piiotage est une démarche de 73732
s'appuie, au sein d'une Structure su? un
م زا
les budgets. les tableaux de bord 35
— صفحة 6 —
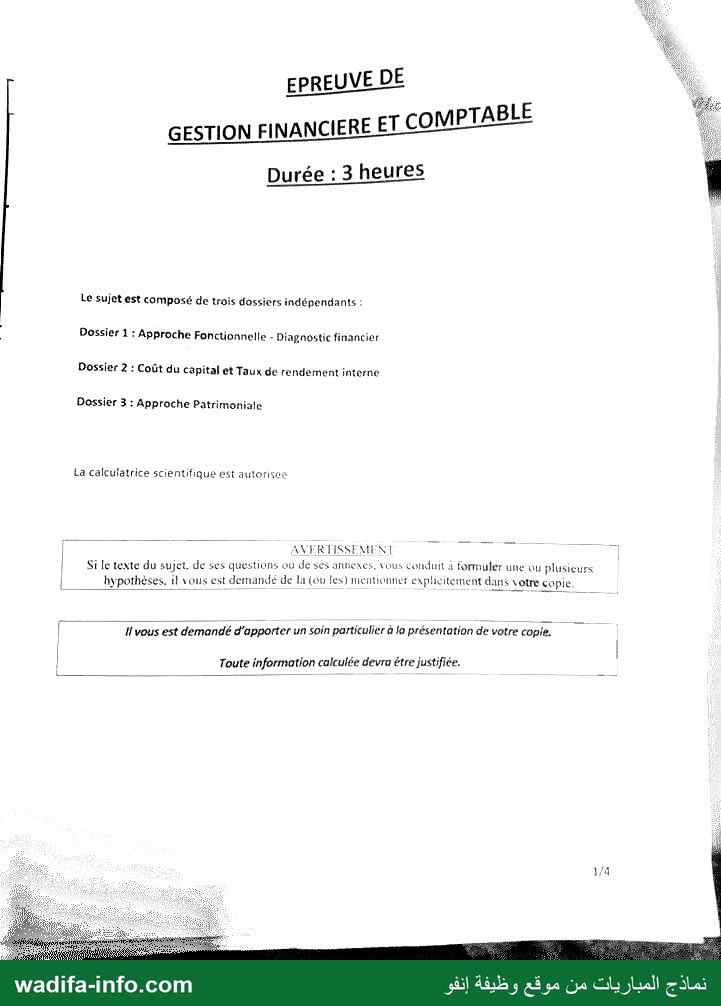
PREUVE DE
EPREUVE =
RE ET COMPTABLE
GESTION FINANCIE
urée : 3 heures
Durée : 3 0600165
Le sujet est composé de trois dossiers indépendants :
Dossier 1 : Approche Fonctionnelle - Diagnostic financier
Dossier 2 : Coût du capital et Taux de rendement interne
Dossier 3 : Approche Patrimoniale
La calcuiatrice scientifique est autorises
AVERTISSEMENT
Si le texte du sujet. de ses questions ou de ses annexes, vous conduit à formuler une ou plusicurs
hypothèses, 1! vous
| Il vous est demandé d'apporter un soin particulier à la présentation de votre copie.
| Toute information calculée devra être justifiée.
— صفحة 7 —
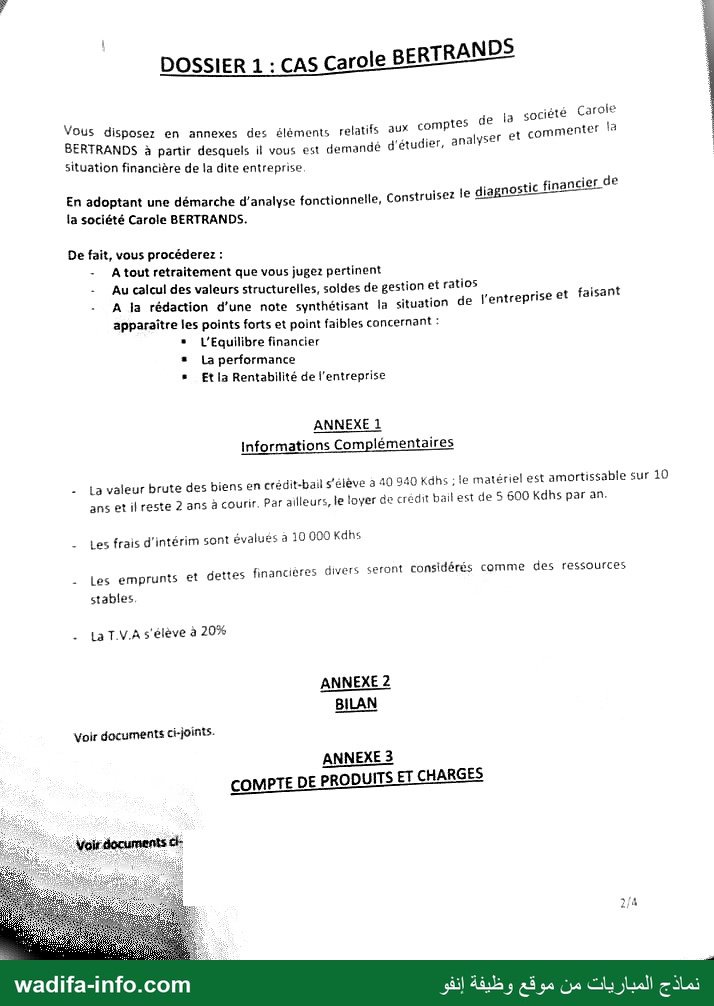
DOSSIER 1 : CAS Carole BERTRANDS
3 société Carole
omptes de ا
alyser et commenter la |
1
mnt
Vou i
0 en annexes des éléments relatifs aux ©
: : NDS à partir desquels il vous est demandé d'étudier, an
situation financière de la dite entreprise
En adoptant une démarche d'analyse fonctionnelle, Construisez le aiagnostie financier €
la société Carole BERTRANDS.
De fait, vous procéderez :
- A tout retraitement que vous jugez pertinent
- Au calcul des valeurs structurelles, soldes de gestion et ratios
A la rédaction d'une note synthétisant la situation de
apparaitre les points forts et point faibles concernant :
* L’Equilibre financier
s La performance
دااع ء Rentabilité de l'entreprise
l'entreprise et faisant
ANNEXE 1
Informations Complémentaires
- La valeur brute des biens en crédit-bail s'élève à 40 940 Kdhs : le matériel est amortissable sur 10
ans et il reste 2 ans à courir. Par ailleurs, le lover de crédit bail est de 5 600 Kdhs par an.
- Les frais d'intérim sont évalués à 10 000 Kdhs
- Les emprunts et dettes financieres divers seront considérés comme des ressources
stables.
. La T.V.A s'élève à 20%
ANNEXE 2
BILAN
Voir documents ci-joints.
ANNEXE 3
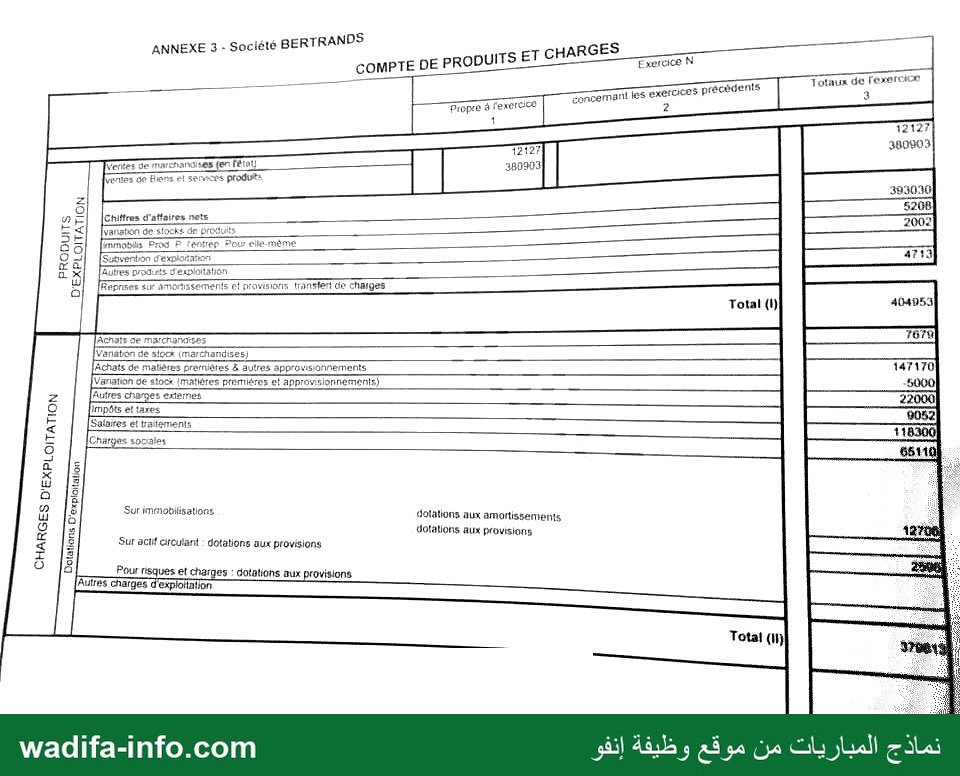
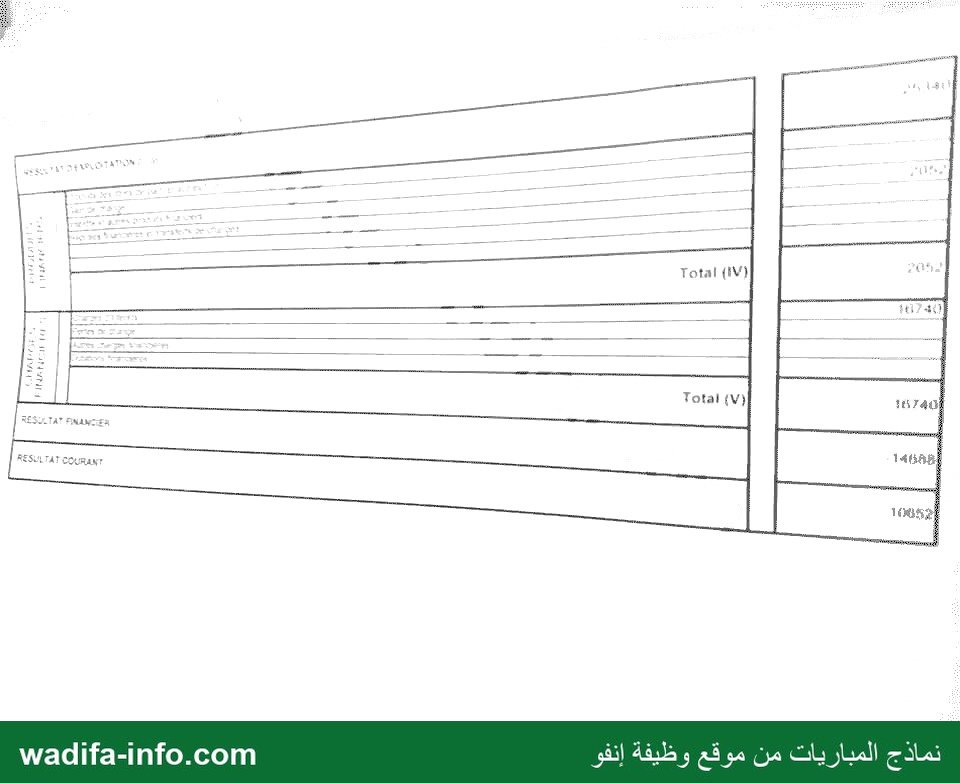
COMPTE DE PRODUITS ET CHARGES
Voir documents ct
— صفحة 8 —
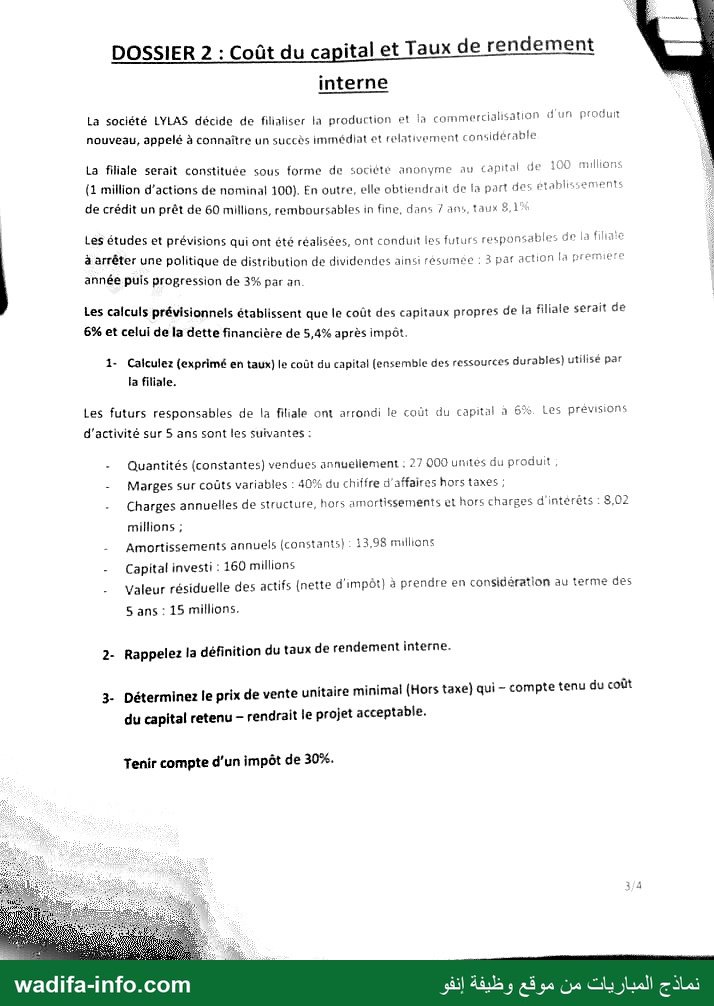
DOSSIER 2 : Coût du capital et Taux de rendement
interne
La société LYLAS décide de filaiiser la production et la commercialisation d'un produit
nouveau, appelé à connaître un succès immédiat et relativement م onsidérable
La filiale serait constituée sous forme de société anonyme نم capital de 100 millions
{1 million d'actions de nominal 100). En outre, elle obtiendrait de fa part des et
de crédit un prêt de 60 millions, remboursables in fine, dans 7 ans, taux 8,16
ablésements
Les études et prévisions qui ont été réalisées, ont condunt les futurs responsables de la filiate
à arrêter une politique de distribution de dividendes ainsi résumée : 3 pat action la prermi
année puis progression de 3% par an.
ere
Les calculs prévisionnels établissent quele coût des capitaux propres de la filiale serait de
6% et celui de la dette financière de 5,4% après impôt.
1- Calculez (exprimé en taux) le coût du capital (ensemble des ressources durables) utilisé par
la filiale.
Les futurs responsables de la filiale ont arrondi le coût du capital à 6%. Les prévisions
d'activité sur 5 ans sont les suivantes :
Quantités (constantes) vendues annuellement . 27 000 unites du produit,
Marges sur coûts variables : 40% du chiffre d'affaires hors taxes ;
Charges annuelles de structure, hors amortissements et hors charges d'intérêts : 8,02
millions ;
Amortissements annuels (constants): ! 3,98 mullions
- Capital investi : 160 millions
Valeur résiduelle des actifs (nette d'impôt} à prendre en considération au terme des
5 ans : 15 millions.
2- Rappelez la définition du taux de rendement interne.
3- Déterminez le prix de vente unitaire minimal (Hors taxe) qui - compte tenu du coût
du capital retenu - rendrait le projet acceptable.
Tenir compte d’un impôt de 30%.
— صفحة 9 —
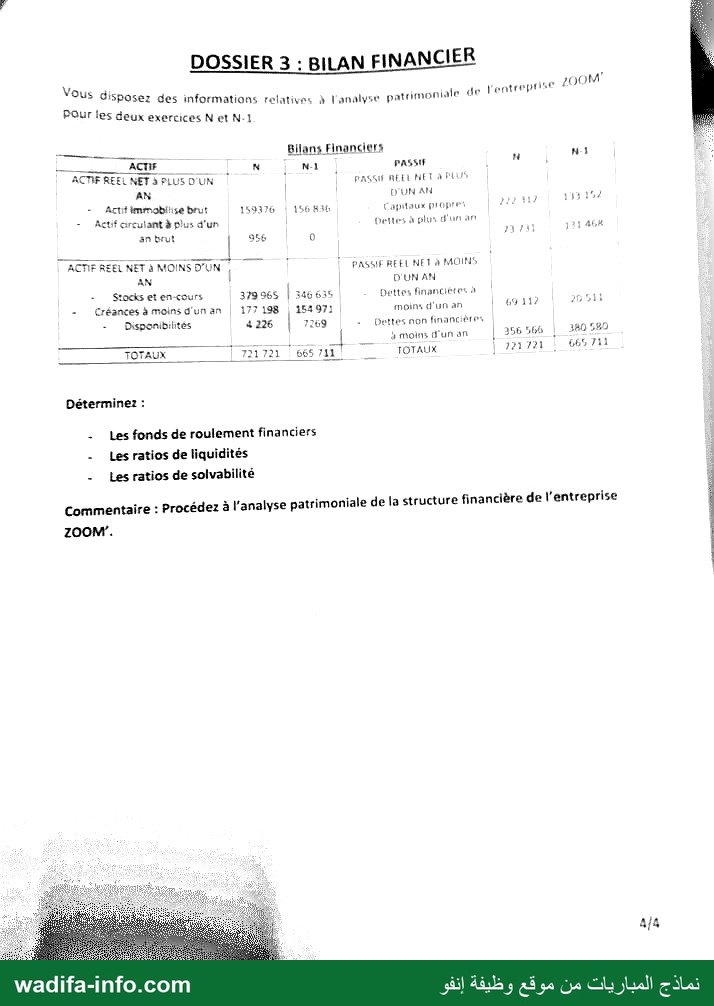
DOSSIER 3 : BILAN FINANCIER
V ,
Us disposez des informations relatives à l'analyre patimonisle de l'entreprise 200M
Pour les deux exercices N et لي
ل ا Bilans Financiers
CHF ACTE | NO | NA PASSIF ON, "1
١ ذف تع PLUS D'UN أ pAgSu EE تان à PLUS
AN | | D'UN AU
- Actif immobliise brut 159376 : 156 836 Capitaux propre ++ 17 153194
- Actif arculant à plus d'un | Dettes à plus d'un an
an Brut | 966 0 | 171 131
ACTIF REEL NET à كسامت D'UN | À DAGQE RÉEL NET à MOINS
ا نل | D'UN AN
- Stocks et encours 379 65 | 346 639 - Dettes financiere à
- Créances à moins d'unan | 177198 | 15497: | moins d'un an | 69112 25918
- Disponibilités + 226 | 7269 . Dettes non financières
à moins d'un an | 356 566 | 340 589 !ل
FOTAUX ] 731721 669 1 11
TOTAUX 7 721721 6667
Déterminez :
- وما fonds de roulement financiers
- وما ratios de liquidités
- Les ratios de solvabilité
analyse patrimoniale de la structure financière de l'entreprise
Commentaire : Procédez à V
2008.
4/4
— صفحة 10 —
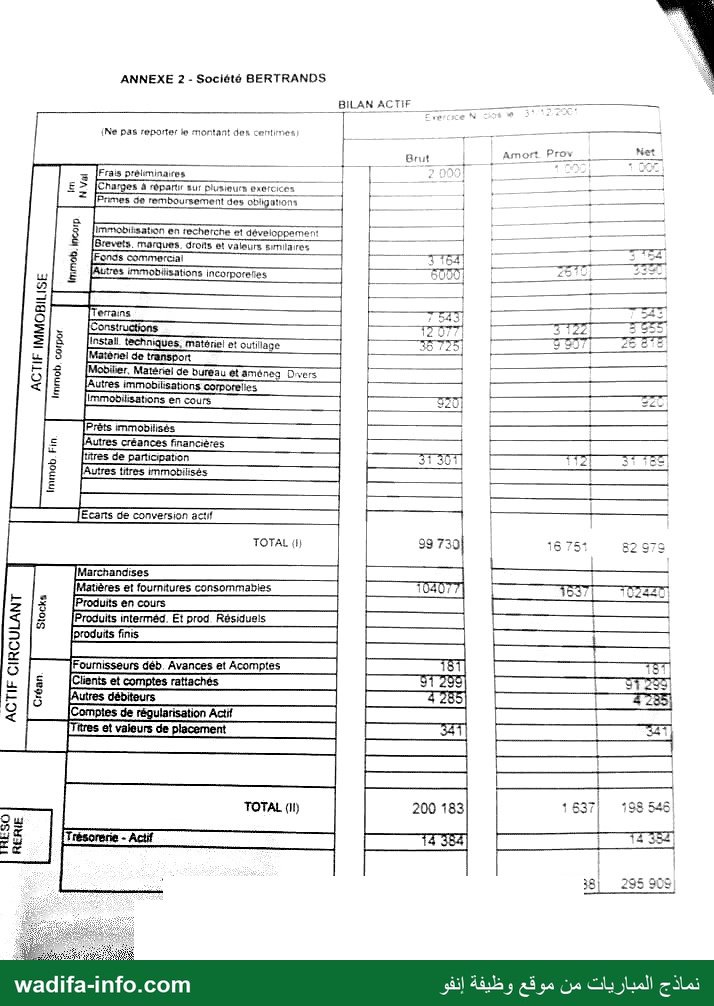
ANNEXE 2 - Société BERTRANDS
BILAN ACTIF 7 —
{Ne pas reporter ما montant den centimes)
Amort Prov
=
Constructions
Install techniques. maténel et outilia ge
Modiher, Maténel de bureau et améneg Dvers
Autres immobilisations corporelles
Immobilisations en cours
Prèts Immobiiisés
Autres créances financières
titres de participation
Autres titres mmobilisés
Immob Fin
Ecans de conversion actif
Marchandises
Matières et fourntures consommabies
Produits en cours
roduits interméd. Et prod Résiduels
odurts finis
ACTIF CIRCULANT
|
ournisseurs déb Avances et Acomptes
Clients et comptes rattaches
Autres débiteurs
Comptes de régularisation Actif
| | 11785 et valeurs de placement
Créan
TOTAL (1!)
— صفحة 11 —
RESULTAT DE L'EXERCICE (bencfice ou perte)
PronsiONs pour CNarges
TOTAL )١(
Fourmisseurs et comptes ratiächés
Chents crédieurs. avances el acompies
Deres fiscales at soc:ales
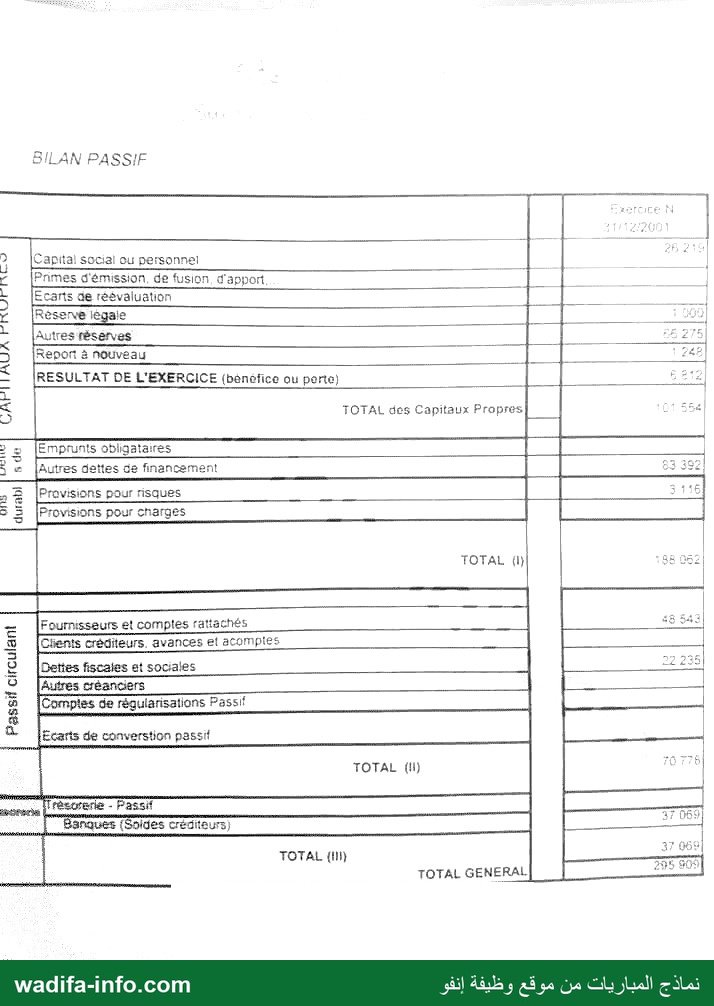
BILAN PASSIF
TOTAL des Capitaux Propres
Autres dettes ce financement
Provisions pour 5
Comptes de régulansations Passif
Ecants de converstion 11
TOTAL )!١(
TOTAL {Hi}
TOTAL GENERAL
AFITAUA ٠ نا انأ
+
أب
s de
LEAPS
LL RE]
durab}
Bassi circulant
— صفحة 12 —
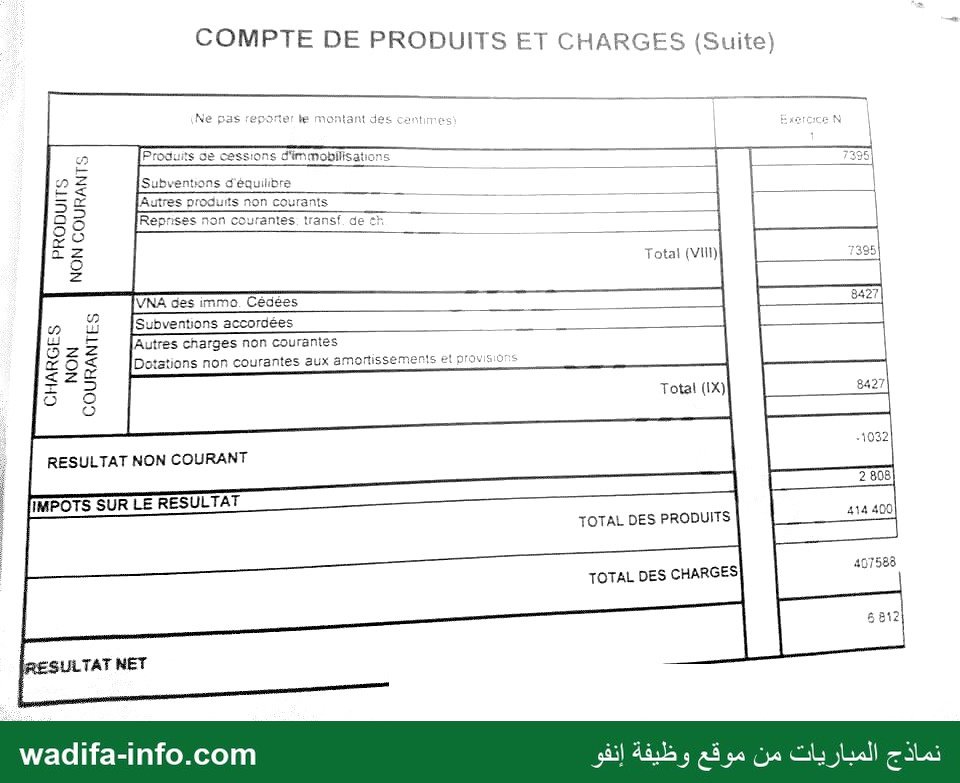
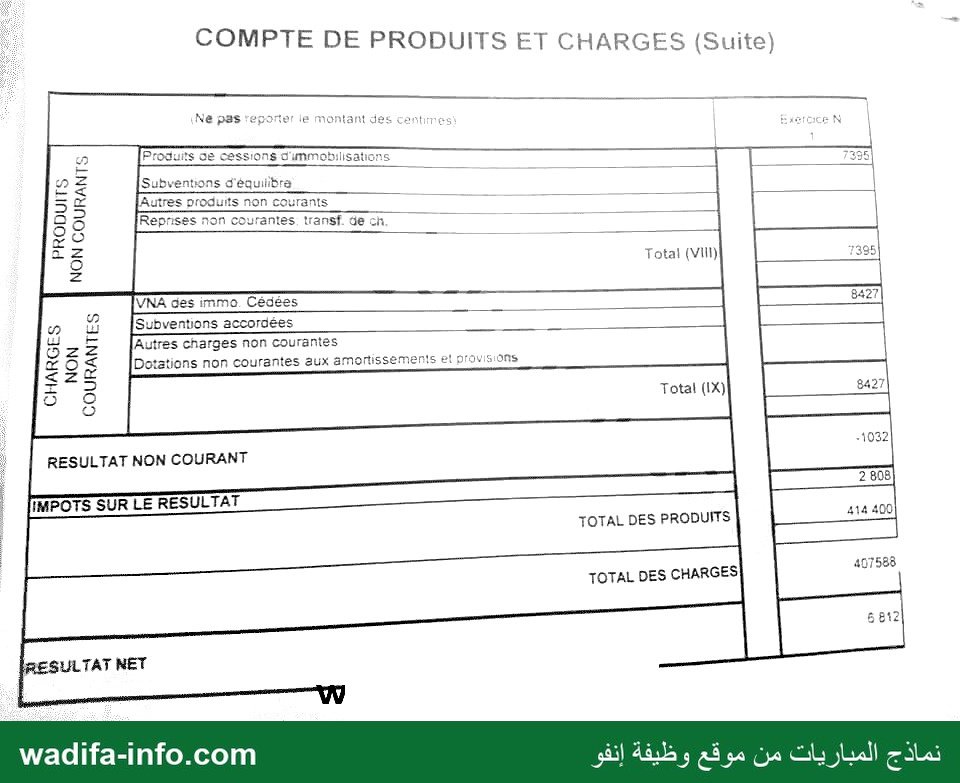
COMPTE DE PRODUITS ET CHARGES (Suite)
Ne pas reporter be
a d'immobilisations |
an Z Co ججح
5 اا ال
2 5 01315 "١ ب - ِ |
9 3 20185 transf de £n = D |
2 z "
Q T
Z Total (VII) reel
VNA ges immo Cédées
a لا ybvenuons 3007065
©) Z 2 Autres charges non courantes
Œ 2 £ Dotations non courantes aux 2157
RESULTAT NON COURANT
TMPOTS SUR LE RESULTAT EL
TOTAL DES PRODUITS جسم
TOTAL DES CHARGES 407588
RESULTAT NET
— صفحة 13 —
COMPTE DE PRODUITS ET CHARGES (Suite)
Total (VIII)
PRODUITS
NON COURANTS
s charges non courantes
Dotations non courantes نا 17
HARGES
0
zZ
535
25
ei
oO
RESULTAT NON COURANT
IMPOTS SUR LE RESULTAT
TOTAL DES PRODUITS
TOTAL DES CHARGES
— صفحة 14 —
sé BERTRANDS ES
دعقم So COMPTE DE PRODUITS ET CHARG Exercice N
récédents
يمإ exercices pi
concemant 65 ا
° 2
res [en )21(
es produis
Ge mème
PRODUITS
EXPLOITAT
rovisans 10051611 de charges
ments م
9
5
2
Charges socaies
Sur immobilisations dotations aux amortissements
001811005 aux provisions
Sur actif ciroutant : dotations aux provisions
ons 0 0010113110
2
Q
È
<
Ê6
—
a
XX
li
2
0
نا
G
4
£
2
نّّ
Pour risques et Charges : dotations aux provisions
Dotati
Autre charges d'explointion
— صفحة 15 —
17
أسئلة شائعة حول هذا النموذج
هل يمكن تحميل هذا النموذج مجاناً؟
هل يتضمن هذا النموذج التصحيح؟
ما هي الجهة المنظمة والدرجة المعنية بهذا النموذج؟
ما هي دورة هذا الامتحان ولغة أسئلته؟
أين أجد نماذج أخرى لنفس المباراة؟
ناقش هذا النموذج (0)
شارك إجاباتك أو صحّح التصحيح — إذا كان لديك رأي مختلف حول أي نقطة، اكتبه هنا ليستفيد باقي المترشحين.
لا يوجد نقاش بعد — شارك إجابتك أو سؤالك حول هذا النموذج.
⚠️ ممنوع نشر أرقام الهاتف أو الروابط أو أي عرض مقابل مال — تُحذف هذه المشاركات تلقائياً.
هل تحضّر لهذه المباراة؟
نماذج مشابهة قد تهمّك
الجهة المنظمة: المكتب الوطني للكهرباء والماء الصالح للشرب · 29 نونبر 2014 — مصدر النسخة: أرشيف المواقع الرسمية والمصادر المفتوحة؛ الإعلان الرسمي للمباراة هو المرجع.
كيف تستشهد بهذه الصفحة؟
صحفي أو مدوّن أو أستاذ؟ انسخ المرجع أسفله وضع رابطاً نحو هذه الصفحة.
الرابط الدائم: https://www.wadifa-info.com/نموذج-مباراة/4525/نموذج-مباراة-توظيف-الأطر-المكتب-الوطني-للكهرباء-والماء-الصالح-للشرب-التدبير-الما
