

نموذج مباراة توظيف المتصرفين من الدرجة الثانية - وزارة التعليم العالي 2022 - الافتحاص
⬇️ تحميل PDF الرابط الدائم: wadifa-info.com/نموذج-مباراة/3533
باختصار
هذا نموذج امتحان كتابي سابق لمباراة متصرف من الدرجة الثانية لدى وزارة التعليم العالي والبحث العلمي والابتكار (12/2022)، منشور على وظيفة إنفو للاطلاع والتحميل المجاني بصيغة PDF.
- الجهة المنظمة
- وزارة التعليم العالي والبحث العلمي والابتكار
- الدرجة
- متصرف من الدرجة الثانية
- التخصص
- المالية والافتحاص ومراقبة التدبير
- الدورة
- 12/2022
- عدد الصفحات
- 3
- لغة الأسئلة
- الفرنسية
- التصحيح
- غير متوفر بعد
صفحات النموذج (3)
📝 نص أسئلة النموذج (مستخرج آلياً من الصفحات الممسوحة)
استُخرج هذا النص آلياً من صور الامتحان وقد يحتوي على أخطاء في القراءة — الصور أعلاه هي المرجع.
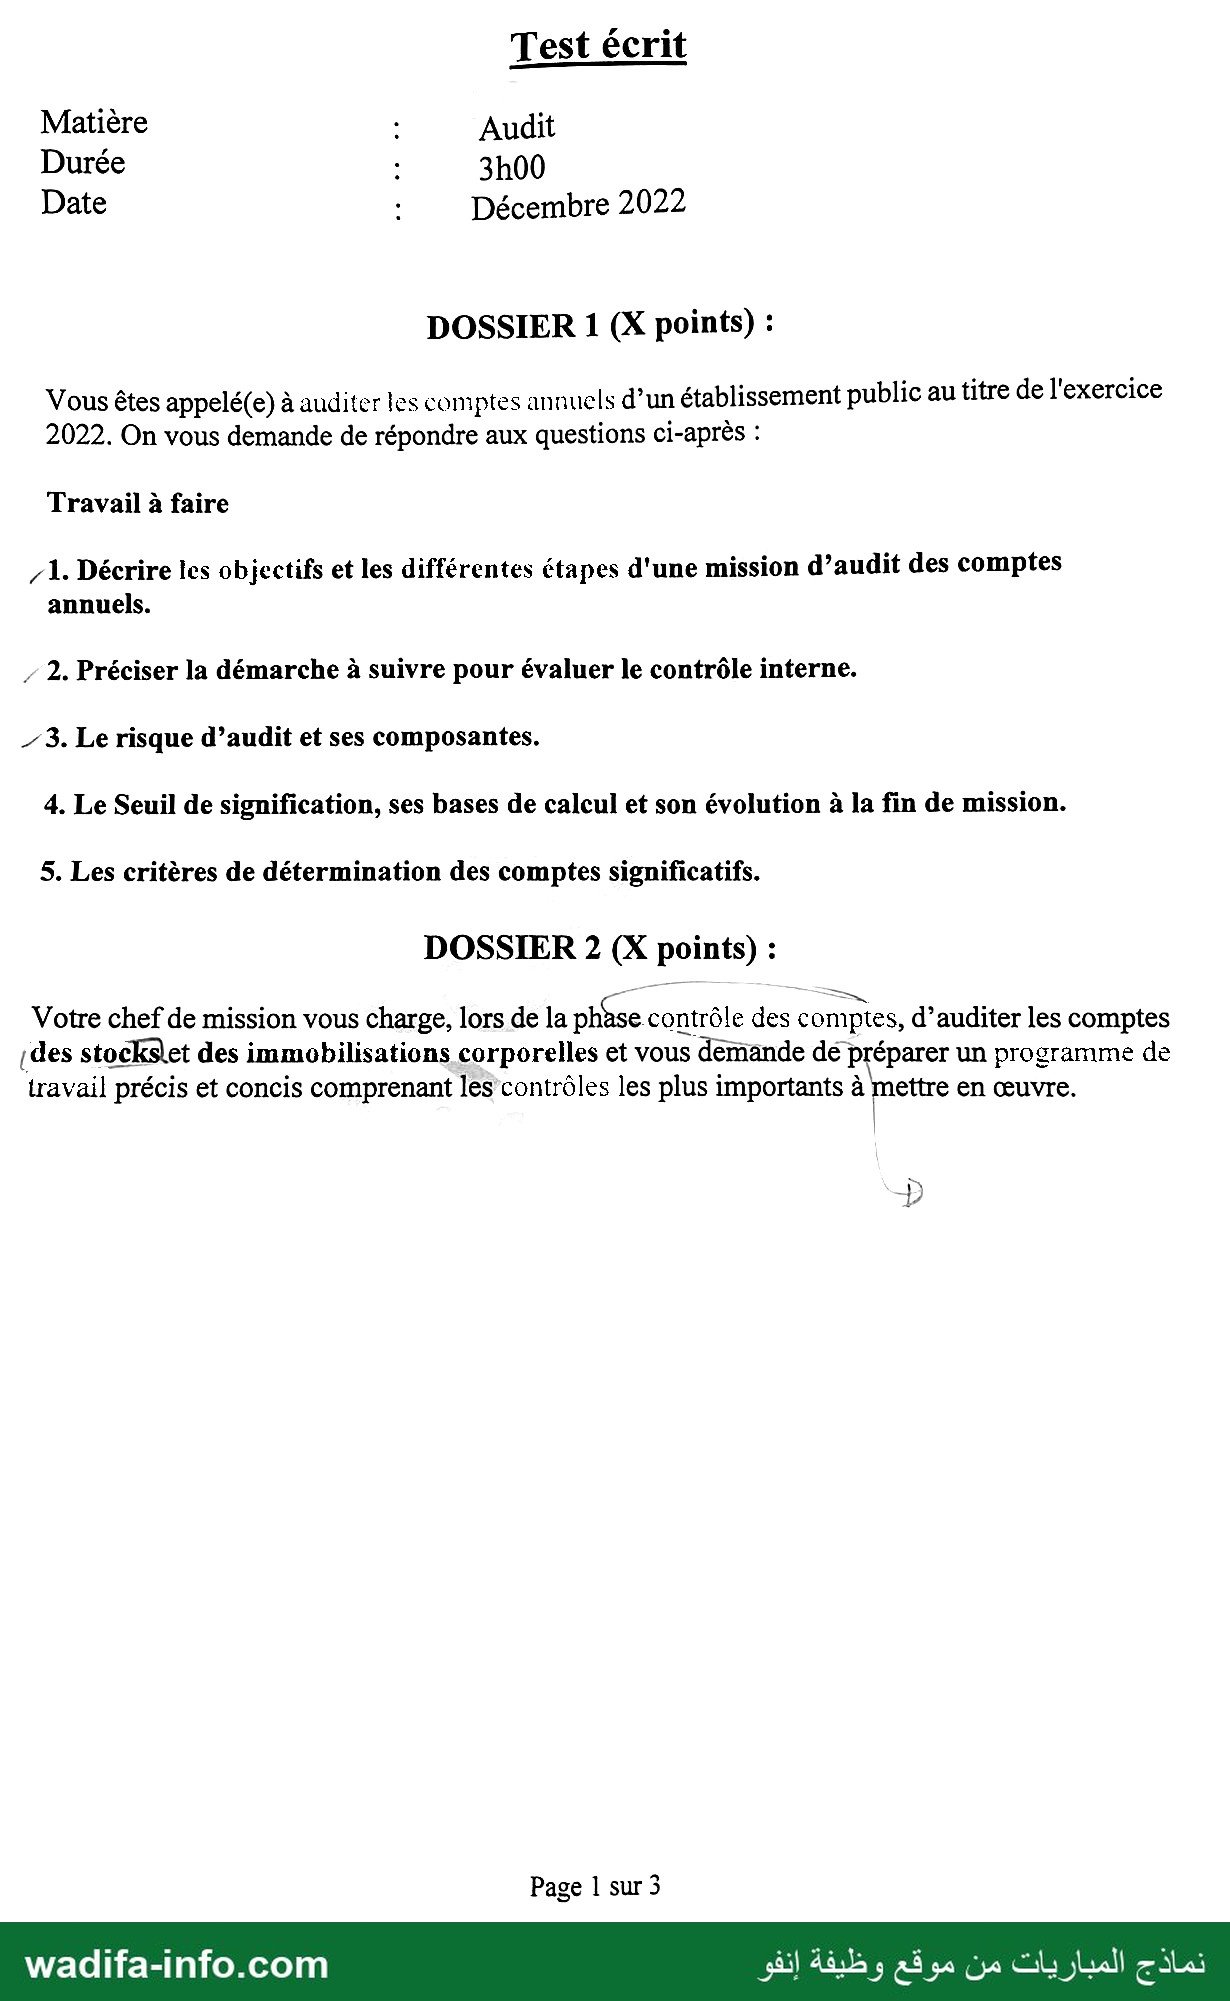
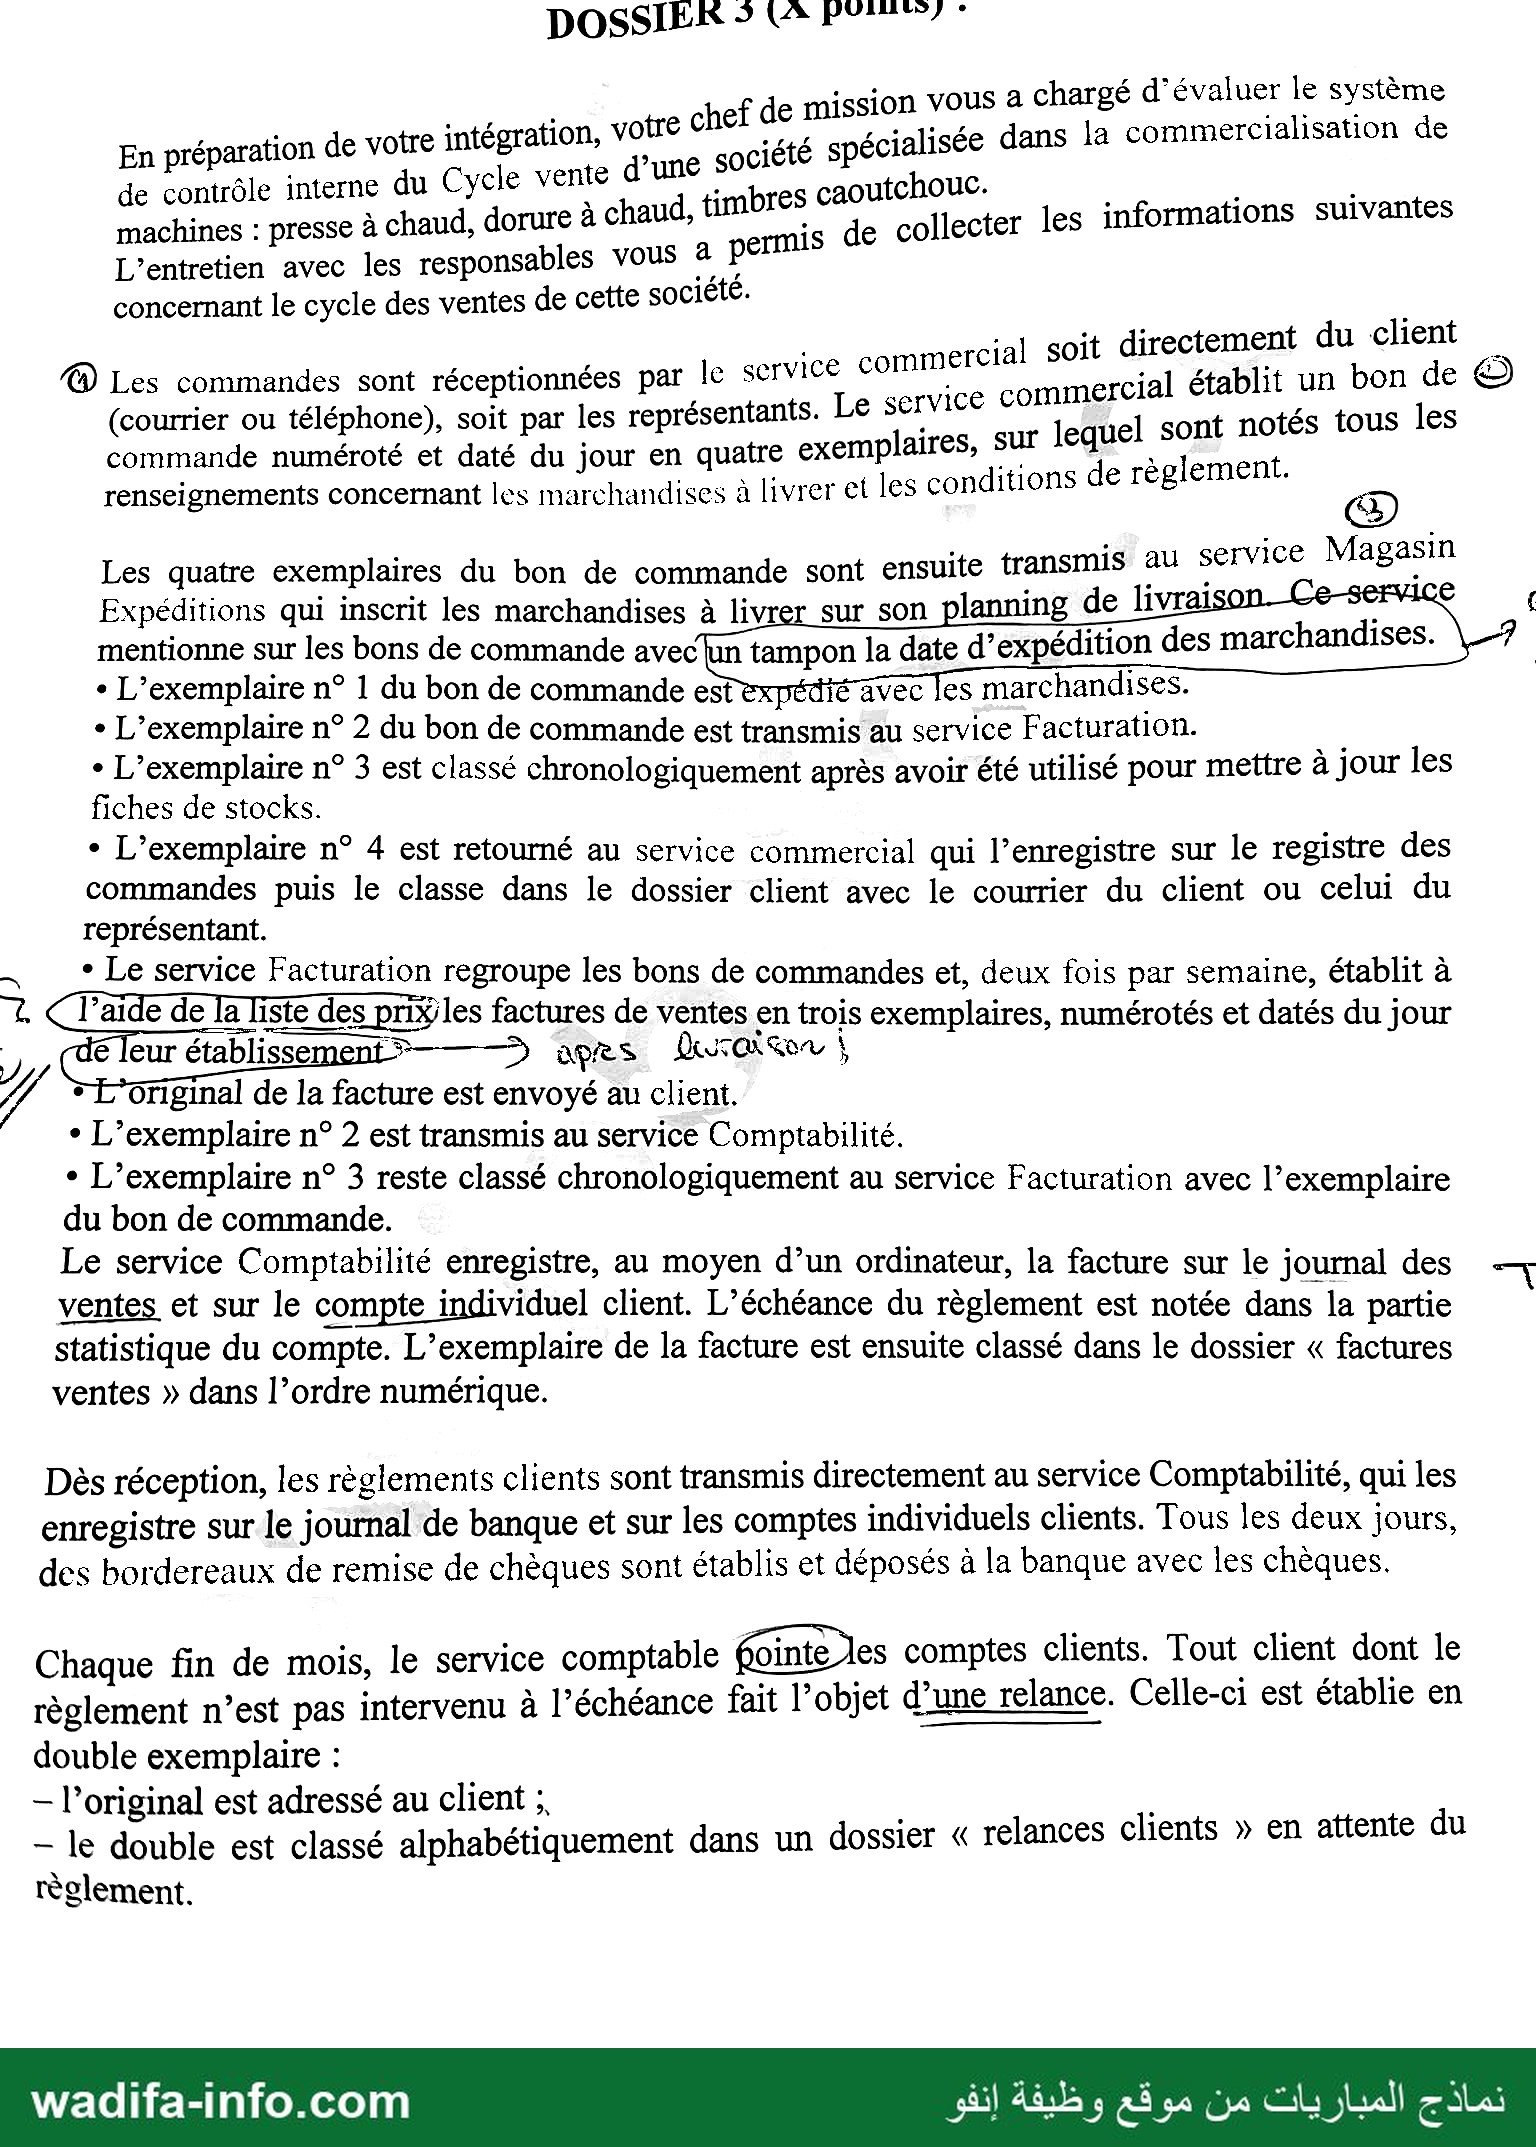
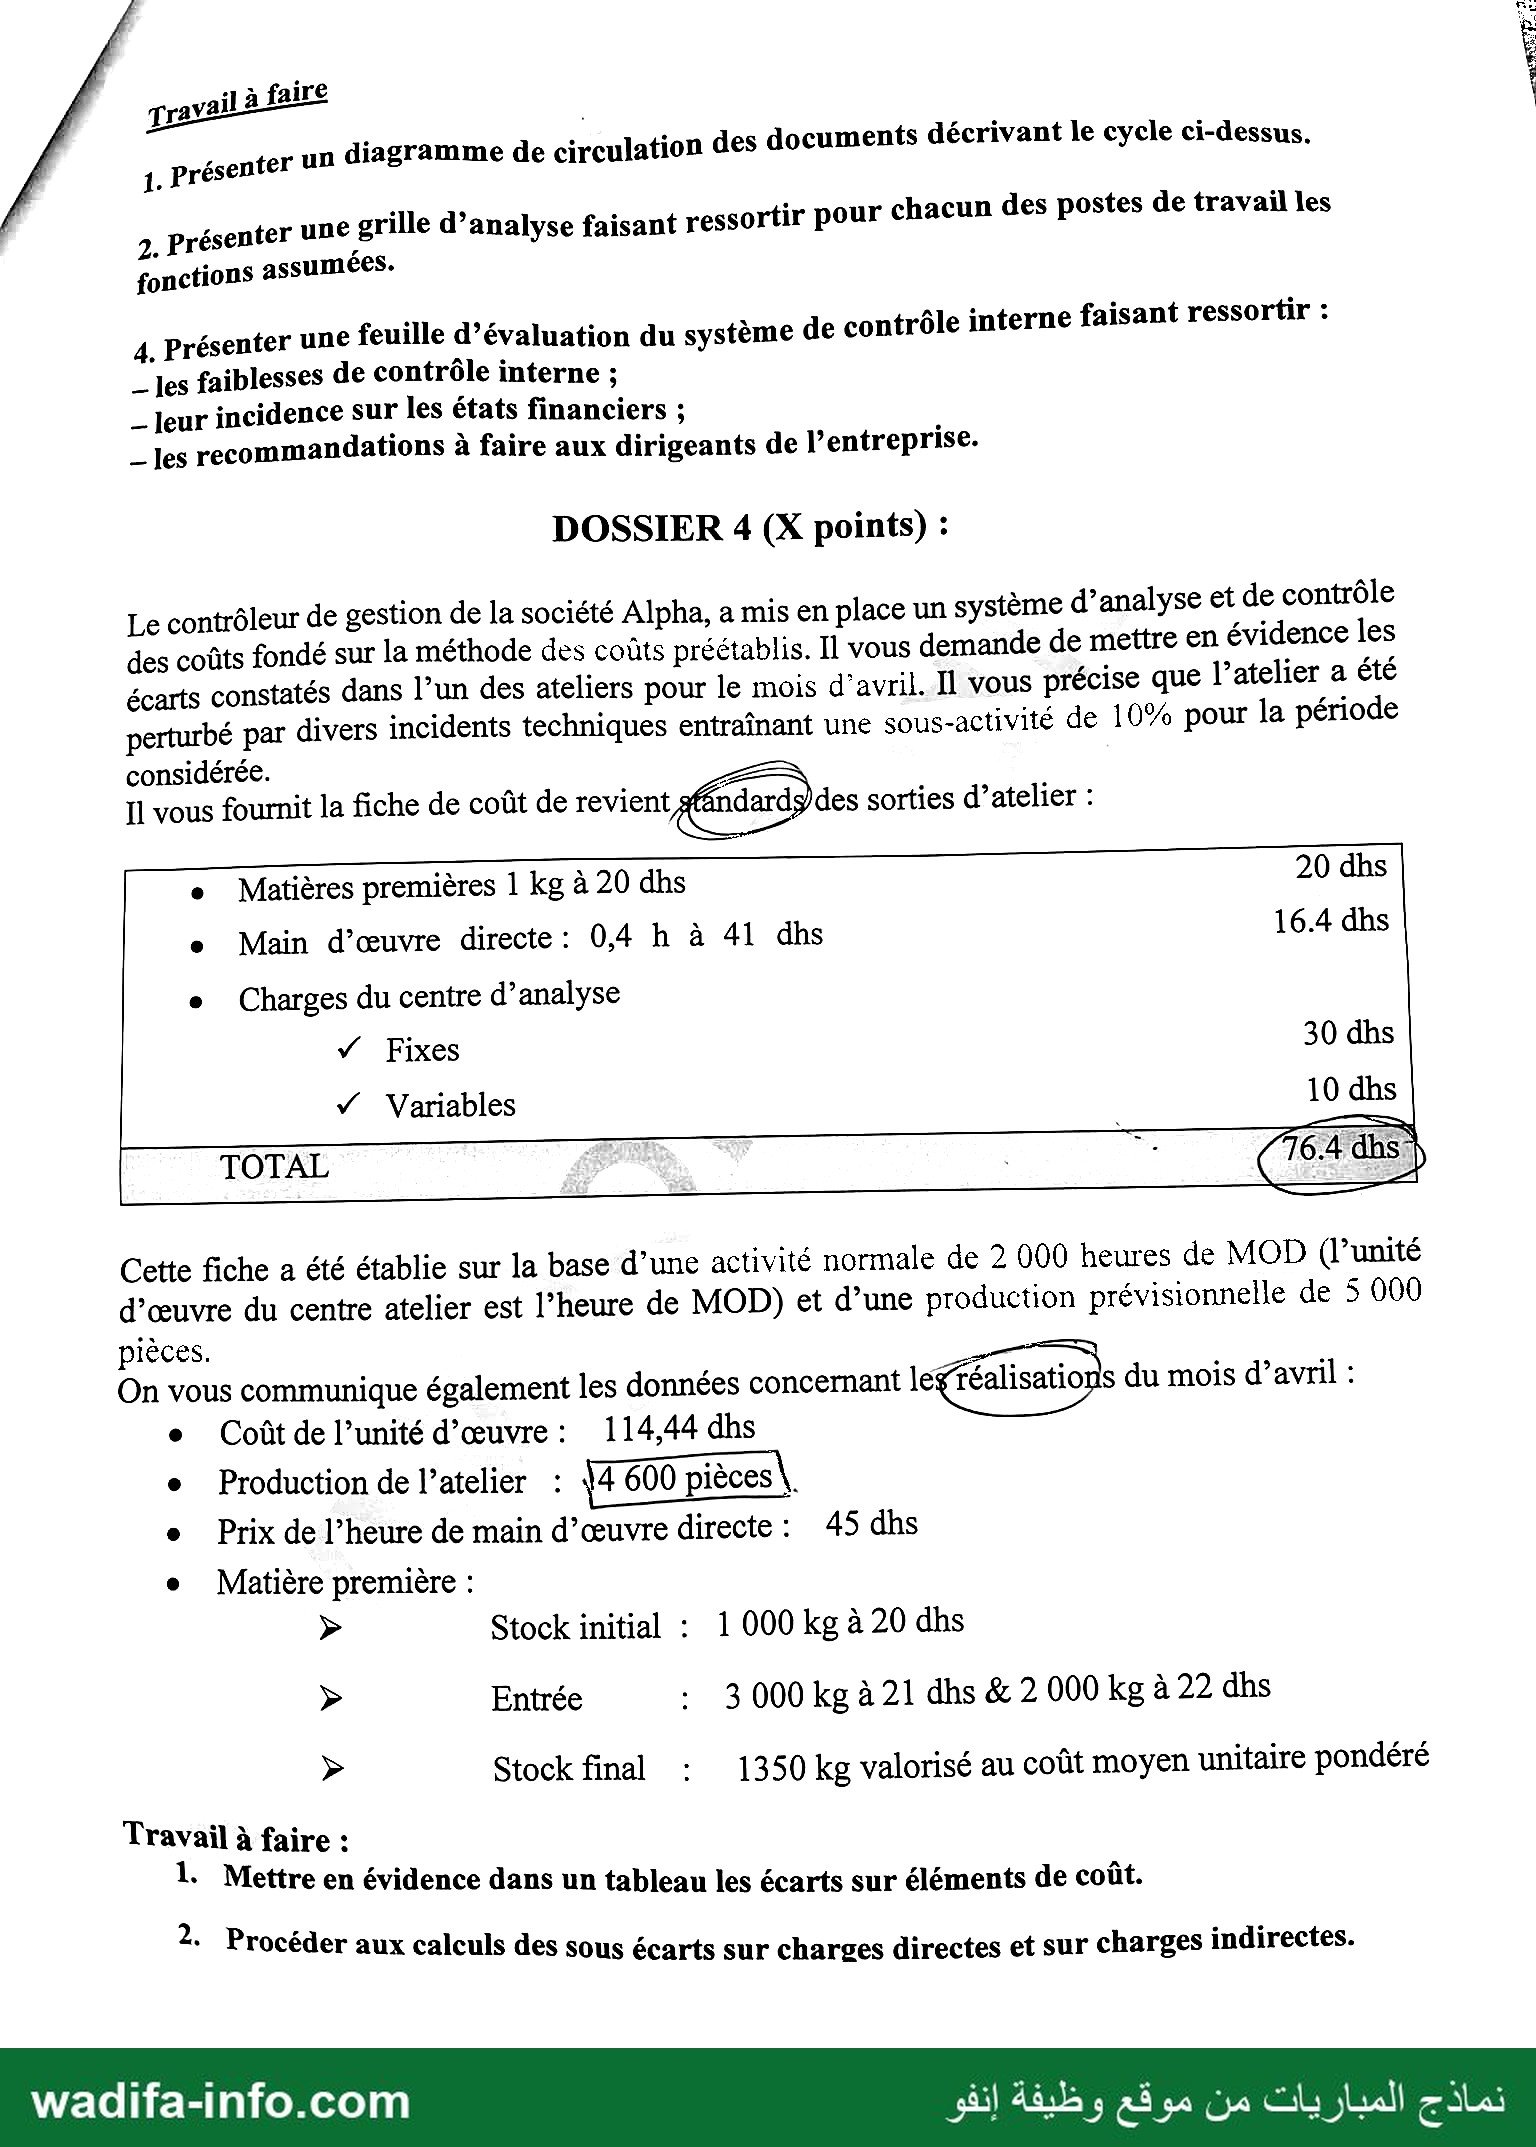
Test écrit Matière Audit Durée : -3 0 Date : Décembre 2022 DOSSIER 1 (X points) : Vous êtes appelé(e) à auditer les comptes annuels d’un établissement public au titre de l'exercice 2022. On vous demande de répondre aux questions ci-après : Travail à faire 71. Décrire les objectifs et les différentes étapes d'une mission d’audit des comptes annuels. - 2. Préciser la démarche à suivre pour évaluer le contrôle interne. 3. Le risque d’audit et ses composantes. 4. Le Seuil de signification, ses bases de calcul et son évolution à la fin de mission. 5. Les critères de détermination des comptes significatifs. DOSSIER 2 (X points) : . . جر | ]66م a, . Votre chef de mission vous charge, lors de la phase contrôle des comptes, d’auditer les comptes Ldes stockslet des immobilisations corporelles et vous demande de préparer un programme de travail précis et concis comprenant les contrôles les plus importants à mette en Œuvre. Page 1 sur 5 نماذج المباريات من موقع وظيفة إنفو wadlifa-info.com DOSSIER 3 GP: En préparation de سي د جد d'une société ال ينين dans la commer عزن interne du انأ : tchouc. . : ساي للم à chaud, dorure à chaud, du collecter les informations suivantes L’entretien avec les responsables vous a pe concernant le cycle des ventes de cette 001616 1 : ٍ + directement du Clé : © Les commandes sont réceptionnées par le SCrvicé commercial soit ا ablit un bon de © (courrier ou téléphone), soit par les représentants. Le service 0 و ير noie “tous les commande numéroté et daté du jour en quatre exemplaires, Su de règlement. renseignements concernant les marchandises à livrer et les conditions 8 Les quatre exemplaires du bon de commande sont ensuite transmis al 561110 علا سعط Expéditions qui inscrit les marchandises à livrer sur son planning de livraison 6-867 ع6 00 mentionne sur les bons de commande avec À ٠ L’exemplaire n° 1 du bon de commande estexpédié avec les marchandises. ٠ L’exemplaire n° 2 du bon de commande est transmis au service Facturation. * L’exemplaire n° 3 est classé chronologiquement après avoir été utilisé pour mettre à jour les fiches de stocks. ٠ L’exemplaire n° 4 est retourné au service commercial qui l’enregistre sur le registre des commandes puis le classe dans le dossier client avec le courrier du client ou celui du représentant. … + Le service Facturation regroupe les bons de commandes et, deux fois par semaine, établit à 2 Cl’aide de la Tiste des priÿles factures de ventes en trois exemplaires, numérotés et datés du jour ) © leur établisse P———D apres Duran | 7 * L'original de la facture est envoyé au client. ٠ L’exemplaire n° 2 est transmis au service Comptabilité. ٠ L’exemplaire n° 3 reste classé chronologiquement au service Facturation avec l’exemplaire du bon de commande. Le service Comptabilité enregistre, au moyen d’un ordinateur, la facture sur le journal des — ventes. et sur le compte individuel client. L’échéance du règlement est notée dans la partie statistique du compte. L’exemplaire de la facture est ensuite classé dans le dossier « factures ventes » dans l’ordre numérique. Dès réception, les règlements clients sont transmis directement au service Comptabilité, qui les enregistre sur le journal de banque et sur les comptes individuels clients. Tous les deux jours, des bordereaux de remise de chèques sont établis et déposés à la banque avec les chèques. Chaque fin de mois, le service comptable Gointe les Comptes clients. Tout client dont le règlement n’est pas intervenu à l’échéance fait l’objet d’une relance. Celle-ci est établie en double exemplaire : — l'original est adressé au client ;, | | 1 - le double est classé alphabétiquement dans un dossier « relances clients » en attente du règlement. wadifa-info.com نماذج المباريات من موقع وظيفة إنفو gravail #لافثة | 1, présenter un diagramme de circulation des documents décrivant le cycle ci-dessus. i 2. présenter une grille d’analyse faisant ressortir pour chacun des postes de travail les fonctions assumées: 4, Présenter une feuille d’évaluation du système de contrôle interne faisant ressortir : _ Jes faiblesses de contrôle interne ; _ Jeur incidence sur les états financiers ; _Jes recommandations à faire aux dirigeants de l’entreprise. DOSSIER 4 (X points) : Le contrôleur de gestion de la société Alpha, a mis en place un système d’analyse et de contrôle des coûts fondé sur la méthode des coûts préétablis. Il vous demande de mettre en évidence les écarts constatés dans l’un des ateliers pour le mois d’avril. Il vous précise que l’atelier a été perturbé par divers incidents techniques entraînant une sous-activité de 10% pour la période considérée. 11 vous fournit la fiche de coût de revient dard es sorties d’atelier : e Matières premières 1 kg à 20 dhs 20 dhs e Main d’œuvre directe: 0,4 h à 41 dhs 16.4 dhs e Charges du centre d’analyse Y Fixes 30 dhs Ÿ Variables 10 dhs Cette fiche a été établie sur la base d’une activité normale de 2 000 heures de MOD (l’unité d'œuvre du centre atelier est l’heure de MOD) et d’une production prévisionnelle de 5 000 pièces. ne On vous communique également les données concernant ا du mois d’avril : e Coût de l’unité d'œuvre: 114,44 dhs e Production de l’atelier : 44 600 pièces \. e Prix de l’heure de main d’œuvre directe: 45 dhs e Matière première : > Stock initial : 1 000 kg à 20 dhs > Entrée : 3 000 kg à 21 dhs & 2 000 kg à 22 dhs > Stock final : 1350 kg valorisé au coût moyen unitaire pondéré Travail à faire : 1. Mettre en évidence dans un tableau les écarts sur éléments de coût. Procéder aux calculs des sous écarts sur charges directes et sur charges indirectes. wadifa-info.com نماذج المباريات من موقع وظيفة إنفو
أسئلة شائعة حول هذا النموذج
هل يمكن تحميل هذا النموذج مجاناً؟
هل يتضمن هذا النموذج التصحيح؟
ما هي الجهة المنظمة والدرجة المعنية بهذا النموذج؟
ما هي دورة هذا الامتحان ولغة أسئلته؟
أين أجد نماذج أخرى لنفس المباراة؟
ناقش هذا النموذج (0)
شارك إجاباتك أو صحّح التصحيح — إذا كان لديك رأي مختلف حول أي نقطة، اكتبه هنا ليستفيد باقي المترشحين.
لا يوجد نقاش بعد — شارك إجابتك أو سؤالك حول هذا النموذج.
⚠️ ممنوع نشر أرقام الهاتف أو الروابط أو أي عرض مقابل مال — تُحذف هذه المشاركات تلقائياً.
هل تحضّر لهذه المباراة؟
نماذج مشابهة قد تهمّك
الجهة المنظمة: وزارة التعليم العالي والبحث العلمي والابتكار · 12/2022 — مصدر النسخة: نسخ منشورة على الويب؛ الإعلان الرسمي للمباراة هو المرجع.
كيف تستشهد بهذه الصفحة؟
صحفي أو مدوّن أو أستاذ؟ انسخ المرجع أسفله وضع رابطاً نحو هذه الصفحة.
الرابط الدائم: https://www.wadifa-info.com/نموذج-مباراة/3533/نموذج-مباراة-توظيف-المتصرفين-من-الدرجة-الثانية-وزارة-التعليم-العالي-2022-الافت
