نموذج مباراة توظيف المتصرفين من الدرجة الثانية - جامعة القاضي عياض مراكش - المالية
⬇️ تحميل PDF الرابط الدائم: wadifa-info.com/نموذج-مباراة/3386
باختصار
هذا نموذج امتحان كتابي سابق لمباراة متصرف من الدرجة الثانية لدى جامعة القاضي عياض - مراكش (2020)، منشور على وظيفة إنفو للاطلاع والتحميل المجاني بصيغة PDF مع تصحيح مقترح.
- الجهة المنظمة
- جامعة القاضي عياض - مراكش
- الدرجة
- متصرف من الدرجة الثانية
- التخصص
- المالية
- الدورة
- 2020
- عدد الصفحات
- 7
- لغة الأسئلة
- الفرنسية
- التصحيح
- تصحيح مقترح متوفر في هذه الصفحة
- أضيف إلى الموقع
- 05/10/2026
🔗 انشر رابط هذا النموذج في موقعك أو مدونتك أو منتداك
انسخ هذا الرابط (الملف يبقى محيّناً على الصفحة):
التصحيح المقترح: نموذج مباراة توظيف المتصرفين من الدرجة الثانية - جامعة القاضي عياض مراكش - المالية
هذا تصحيح مقترح من إعداد فريق wadifa-info لمساعدتك على فهم منهجية الإجابة — وليس تصحيحاً رسمياً صادراً عن الإدارة المنظِّمة. أسئلة هذا الامتحان محررة بالفرنسية، لذلك التصحيح محرر بالفرنسية أيضاً.
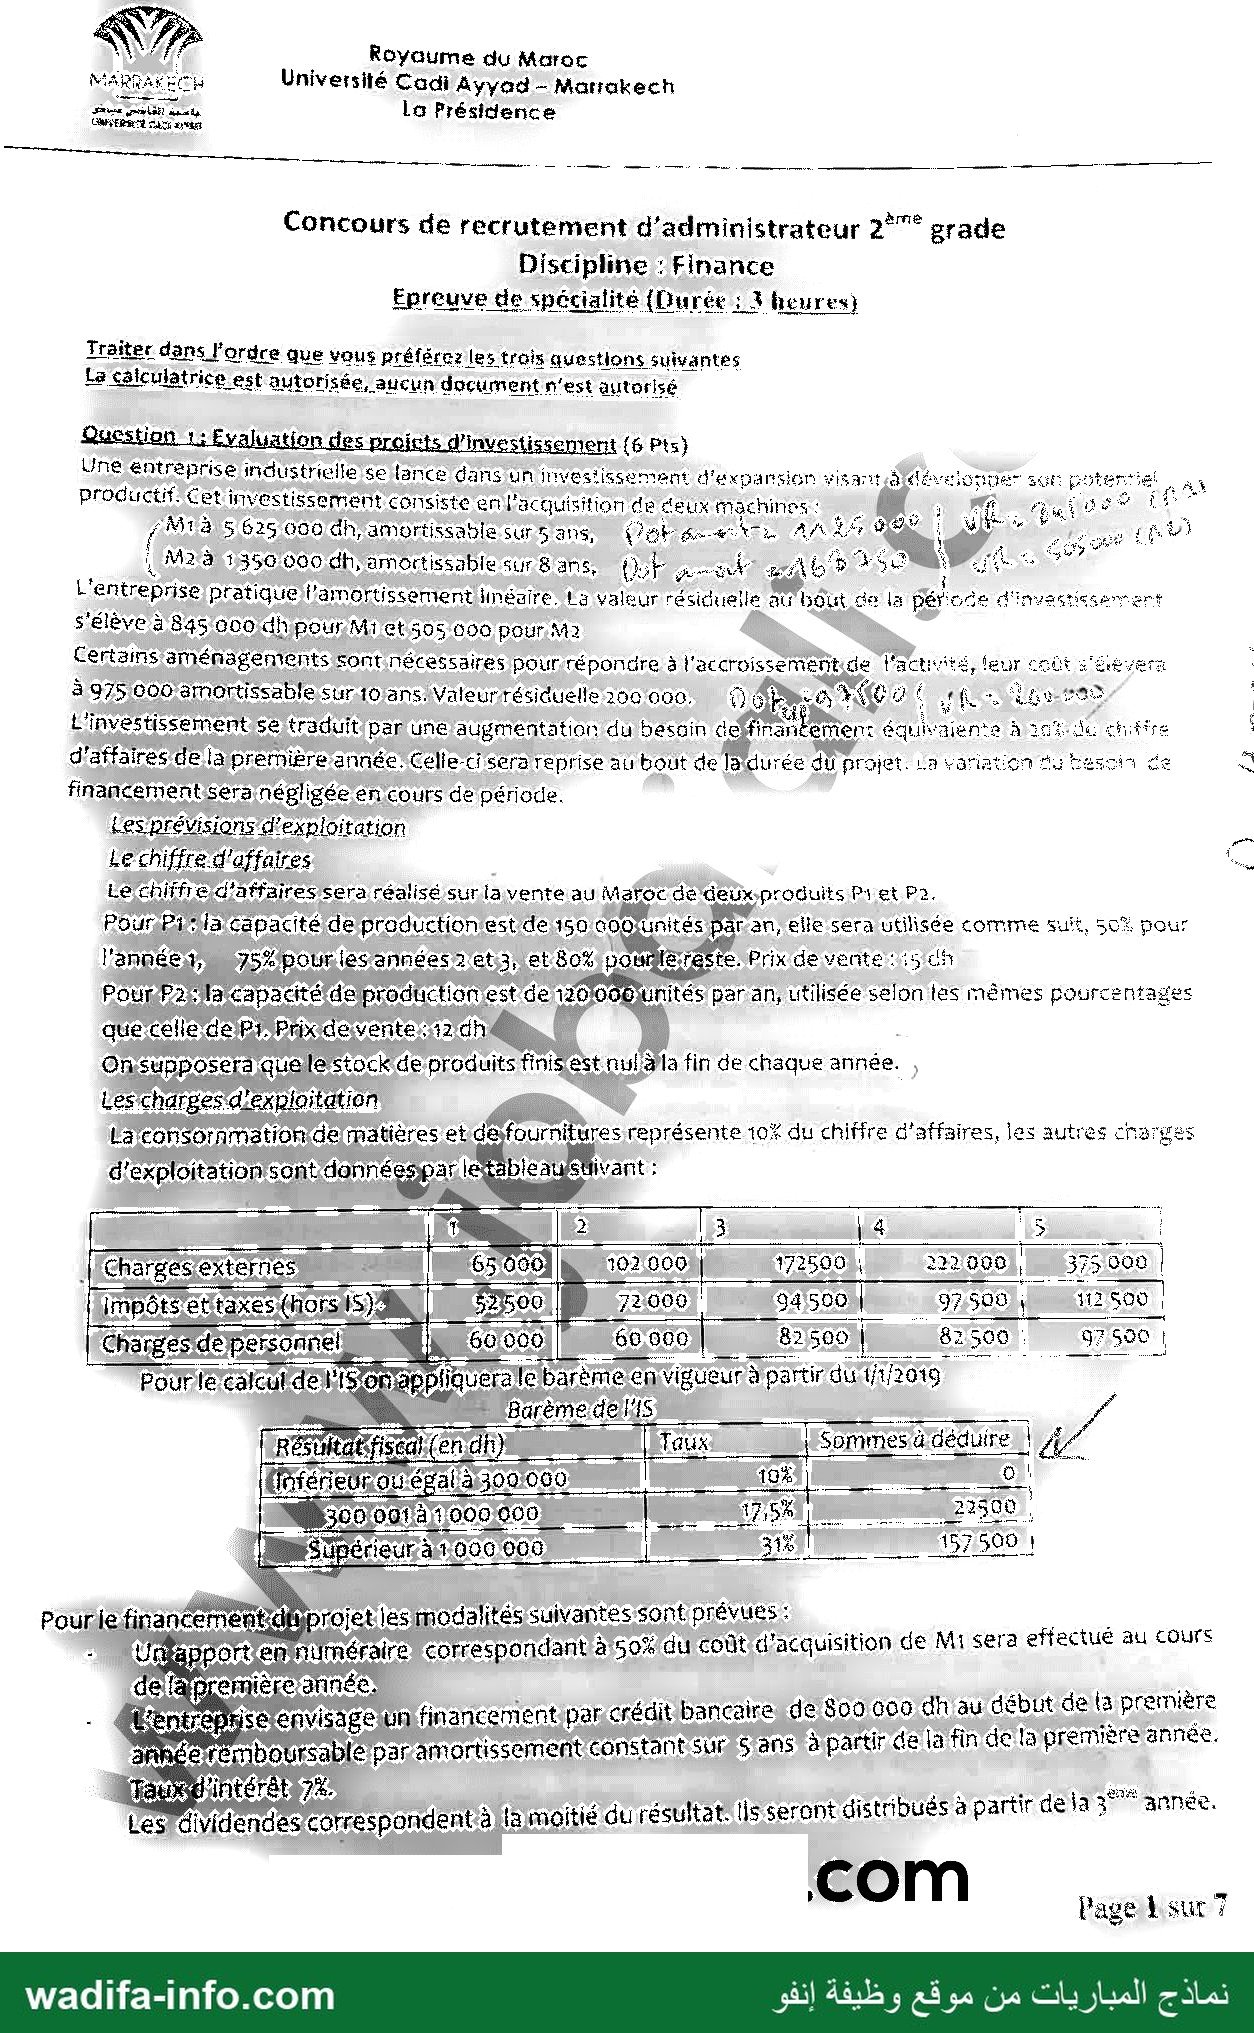
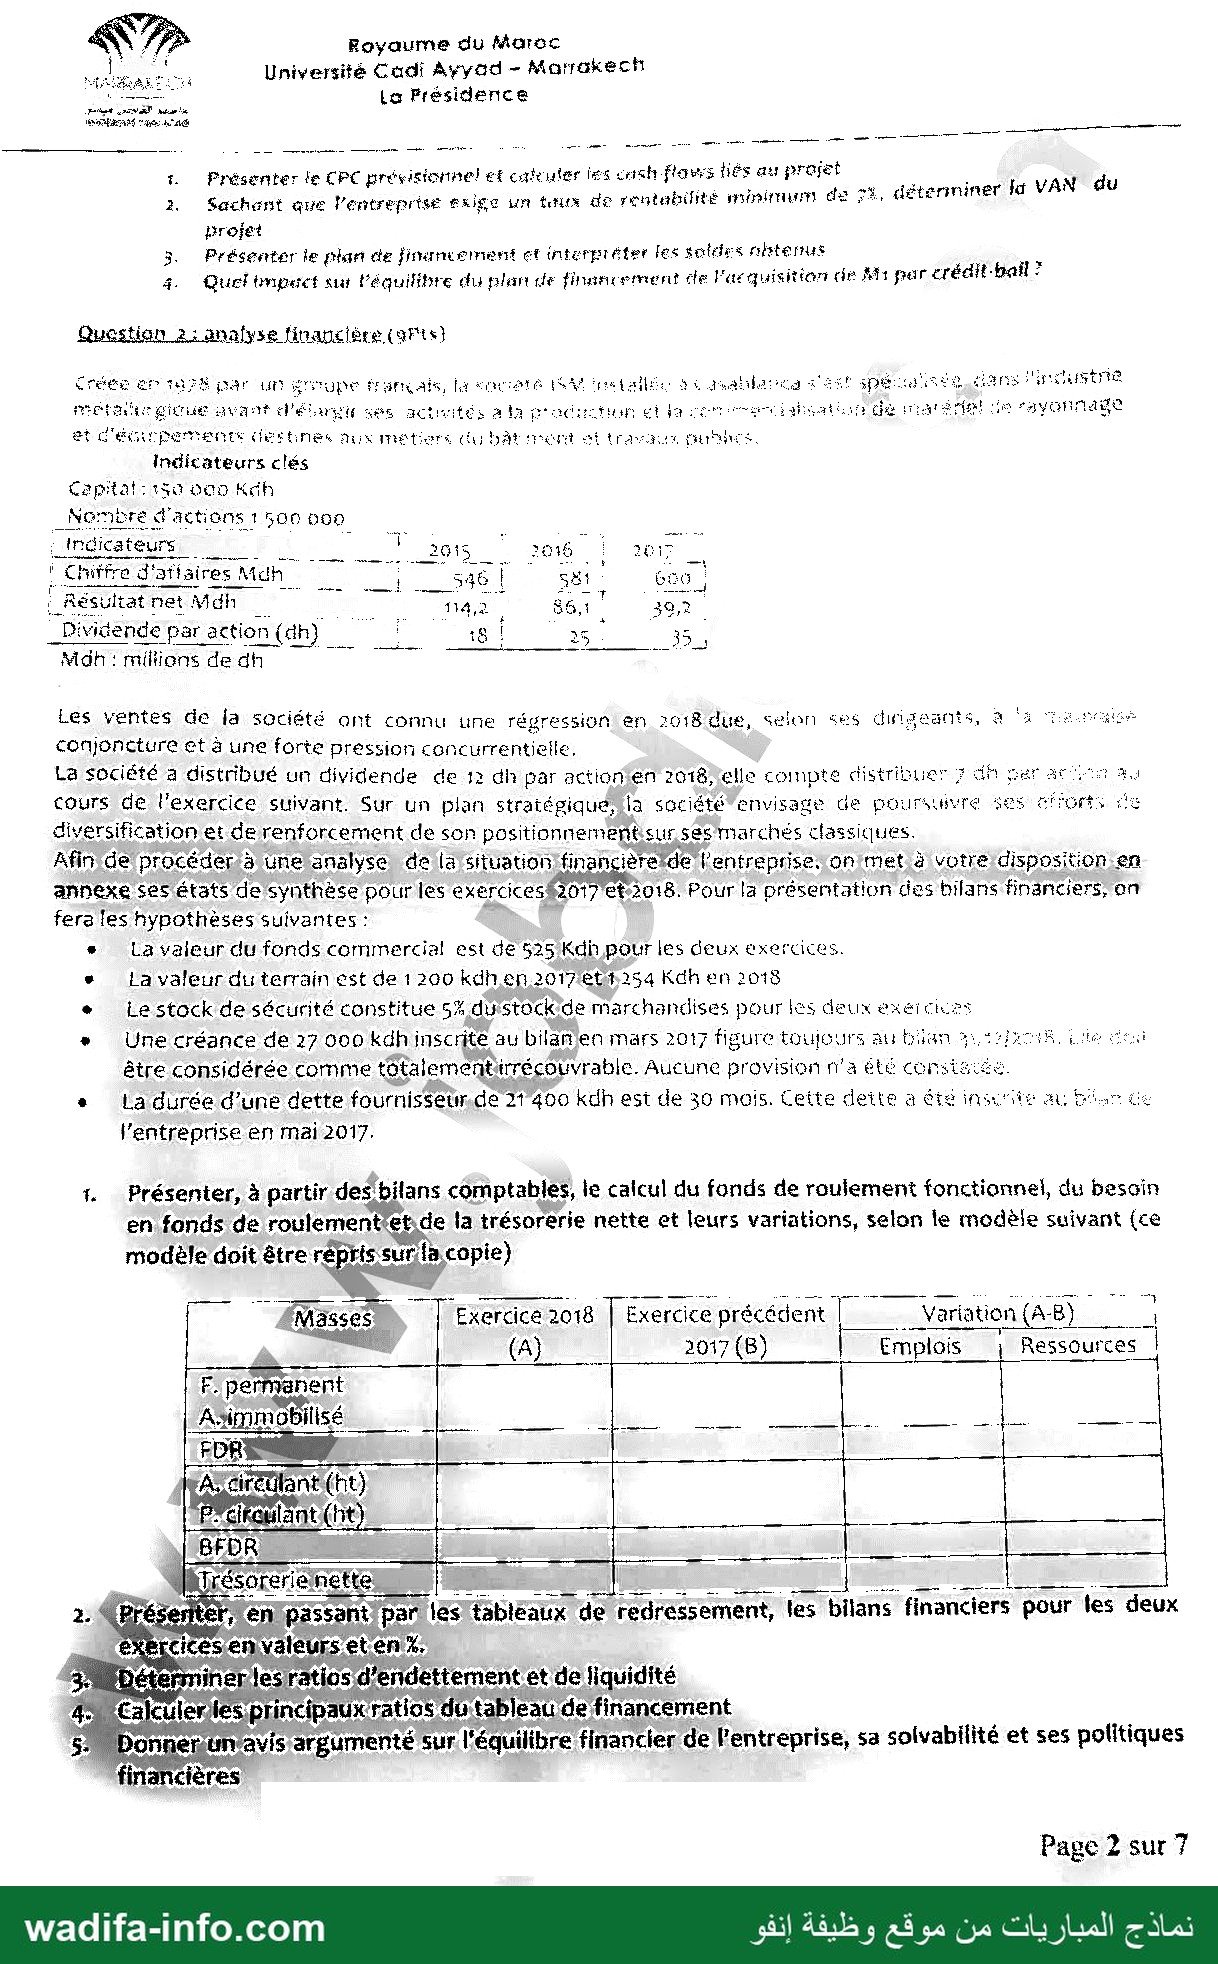
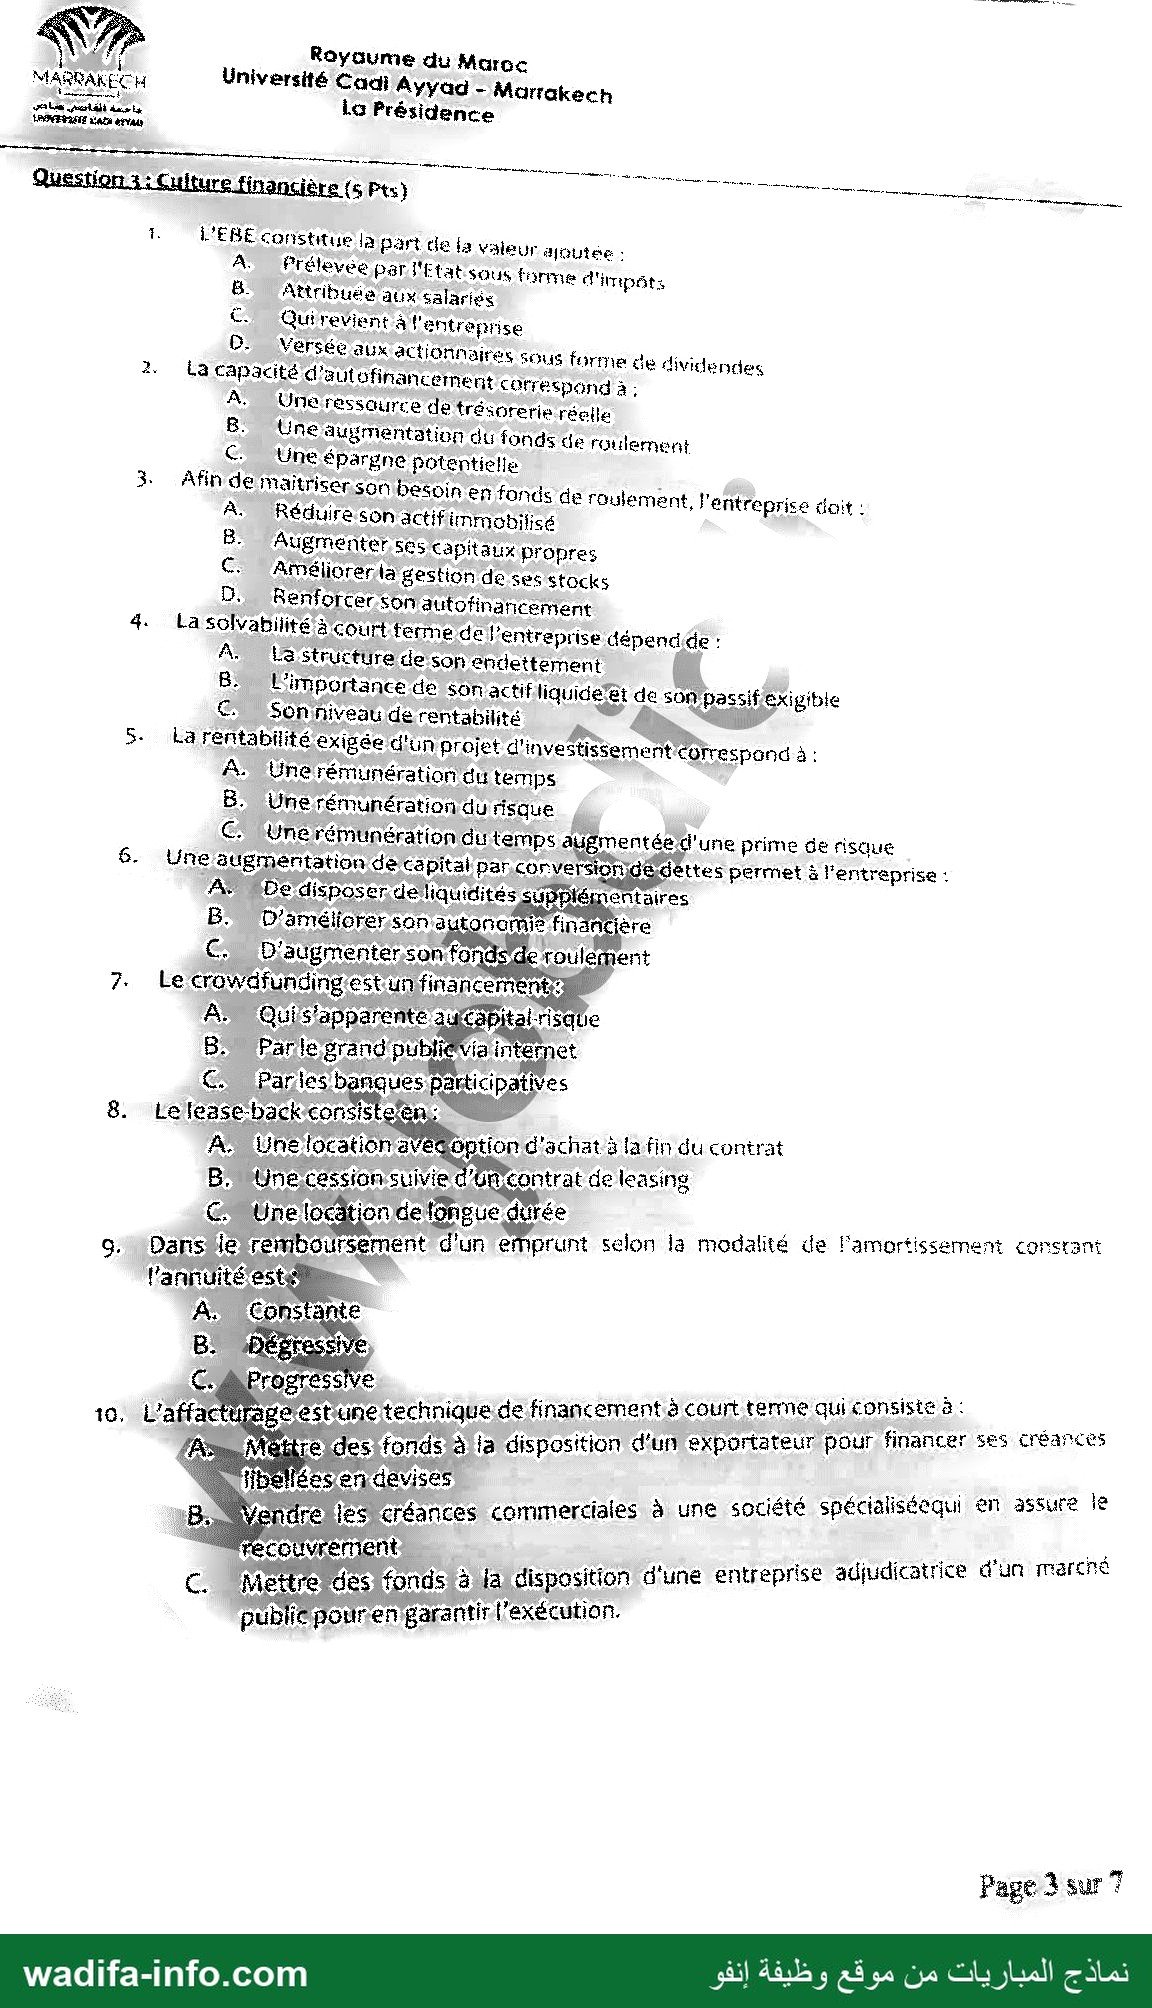
Ce modèle est l'épreuve de spécialité « Finance » du concours de recrutement d'administrateurs du 2e grade de l'Université Cadi Ayyad de Marrakech (sujet de 7 pages, données 2017-2018, barème IS 2019). Durée : 3 heures, calculatrice autorisée, aucun document. Trois questions à traiter dans l'ordre choisi : évaluation d'un projet d'investissement (6 pts), analyse financière de la société ISM (9 pts) et culture financière en QCM (5 pts). Les montants de la question 2 sont en milliers de dirhams (Kdh).
Conseil : la question 2 vaut 9 points mais demande beaucoup de calculs. Commencez par le QCM (10 minutes), puis faites la question 2 en vérifiant chaque bilan par l'égalité actif = passif, et terminez par la question 1. Écrivez toujours vos hypothèses (valeur résiduelle nette d'impôt, date des dividendes) : le correcteur note la méthode.
Question 1 : Évaluation du projet d'investissement (6 pts)
Hypothèses retenues : durée du projet 5 ans (tableau des charges sur 5 ans) ; valeurs résiduelles considérées nettes d'impôt ; le CPC du projet est établi hors frais financiers (on évalue le projet indépendamment de son financement).
Investissement initial : M1 5 625 000 + M2 1 350 000 + aménagements 975 000 = 7 950 000, plus BFR = 20 % × CA de l'année 1 = 20 % × 1 845 000 = 369 000. I0 = 8 319 000 DH.
Dotations annuelles : 5 625 000/5 = 1 125 000 ; 1 350 000/8 = 168 750 ; 975 000/10 = 97 500 ; total 1 391 250.
CA à pleine capacité : P1 150 000 × 15 = 2 250 000 ; P2 120 000 × 12 = 1 440 000 ; total 3 690 000 (× 50 %, 75 %, 75 %, 80 %, 80 %).
1. CPC prévisionnel et cash-flows
| Année | 1 | 2 | 3 | 4 | 5 |
|---|---|---|---|---|---|
| Chiffre d'affaires | 1 845 000 | 2 767 500 | 2 767 500 | 2 952 000 | 2 952 000 |
| Matières (10 % CA) | 184 500 | 276 750 | 276 750 | 295 200 | 295 200 |
| Charges externes | 65 000 | 102 000 | 172 500 | 222 000 | 375 000 |
| Impôts et taxes | 52 500 | 72 000 | 94 500 | 97 500 | 112 500 |
| Charges de personnel | 60 000 | 60 000 | 82 500 | 82 500 | 97 500 |
| EBE | 1 483 000 | 2 256 750 | 2 141 250 | 2 254 800 | 2 071 800 |
| Dotations | 1 391 250 | 1 391 250 | 1 391 250 | 1 391 250 | 1 391 250 |
| Résultat avant impôt | 91 750 | 865 500 | 750 000 | 863 550 | 680 550 |
| IS (barème 2019) | 9 175 | 128 962,50 | 108 750 | 128 621,25 | 96 596,25 |
| Résultat net | 82 575 | 736 537,50 | 641 250 | 734 928,75 | 583 953,75 |
| CAF (RN + dotations) | 1 473 825 | 2 127 787,50 | 2 032 500 | 2 126 178,75 | 1 975 203,75 |
| + VR (1 550 000) + récupération BFR (369 000) | 1 919 000 | ||||
| Cash-flow net | 1 473 825 | 2 127 787,50 | 2 032 500 | 2 126 178,75 | 3 894 203,75 |
IS : 10 % jusqu'à 300 000 ; au-delà de 300 000, 17,5 % − 22 500 (ex. année 2 : 865 500 × 17,5 % − 22 500 = 128 962,50).
2. VAN à 7 % : somme des cash-flows actualisés = 1 377 406,54 + 1 858 492,01 + 1 659 125,43 + 1 622 051,59 + 2 776 513,45 = 9 293 589. VAN = 9 293 589 − 8 319 000 = + 974 589 DH. La VAN est positive : le projet rapporte plus que le taux exigé de 7 %, il est acceptable.
3. Plan de financement (CAF recalculée avec les intérêts de l'emprunt : 56 000, 44 800, 33 600, 22 400, 11 200 ; dividendes = 50 % du résultat net des années 3 à 5, hypothèse d'un versement l'année même)
| Année | 1 | 2 | 3 | 4 | 5 |
|---|---|---|---|---|---|
| Apport (50 % de M1) | 2 812 500 | ||||
| Emprunt | 800 000 | ||||
| CAF (après intérêts) | 1 423 425 | 2 090 827,50 | 2 004 780 | 2 107 698,75 | 1 965 963,75 |
| VR + récupération BFR | 1 919 000 | ||||
| Total ressources | 5 035 925 | 2 090 827,50 | 2 004 780 | 2 107 698,75 | 3 884 963,75 |
| Investissements | 7 950 000 | ||||
| BFR | 369 000 | ||||
| Remboursement emprunt | 160 000 | 160 000 | 160 000 | 160 000 | 160 000 |
| Dividendes | 306 765 | 358 224,38 | 287 356,88 | ||
| Total emplois | 8 479 000 | 160 000 | 466 765 | 518 224,38 | 447 356,88 |
| Solde annuel | − 3 443 075 | 1 930 827,50 | 1 538 015 | 1 589 474,37 | 3 437 606,87 |
| Solde cumulé | − 3 443 075 | − 1 512 247,50 | 25 767,50 | 1 615 241,87 | 5 052 848,74 |
Interprétation : le plan est déséquilibré en année 1 (déficit de 3,44 MDH), car les ressources externes (3,61 MDH) ne couvrent pas les 8,32 MDH d'emplois. Le cumul ne redevient positif qu'en année 3. Il faut un financement complémentaire en année 1 (emprunt plus important, augmentation de l'apport, crédit-bail) ; ensuite les excédents permettent de rembourser un crédit de trésorerie relais. Un plan bien construit vise des soldes annuels positifs mais faibles.
4. Acquisition de M1 par crédit-bail : l'emploi de l'année 1 baisse de 5 625 000, ce qui fait disparaître le déficit initial (le solde de l'année 1 deviendrait positif, environ + 2,18 MDH avant redevances). En contrepartie, la dotation de M1 (1 125 000 par an) est remplacée par des redevances de crédit-bail, en général plus élevées et entièrement en charges ; la CAF annuelle baisse (seule l'économie d'IS sur les redevances atténue l'effet) et la valeur résiduelle de M1 n'est récupérée qu'en levant l'option d'achat. L'apport de 50 % de M1 devient en partie inutile ou peut être réduit. Le crédit-bail améliore donc l'équilibre à court terme du plan mais coûte en général plus cher sur la durée.
Question 2 : Analyse financière de la société ISM (9 pts, en Kdh)
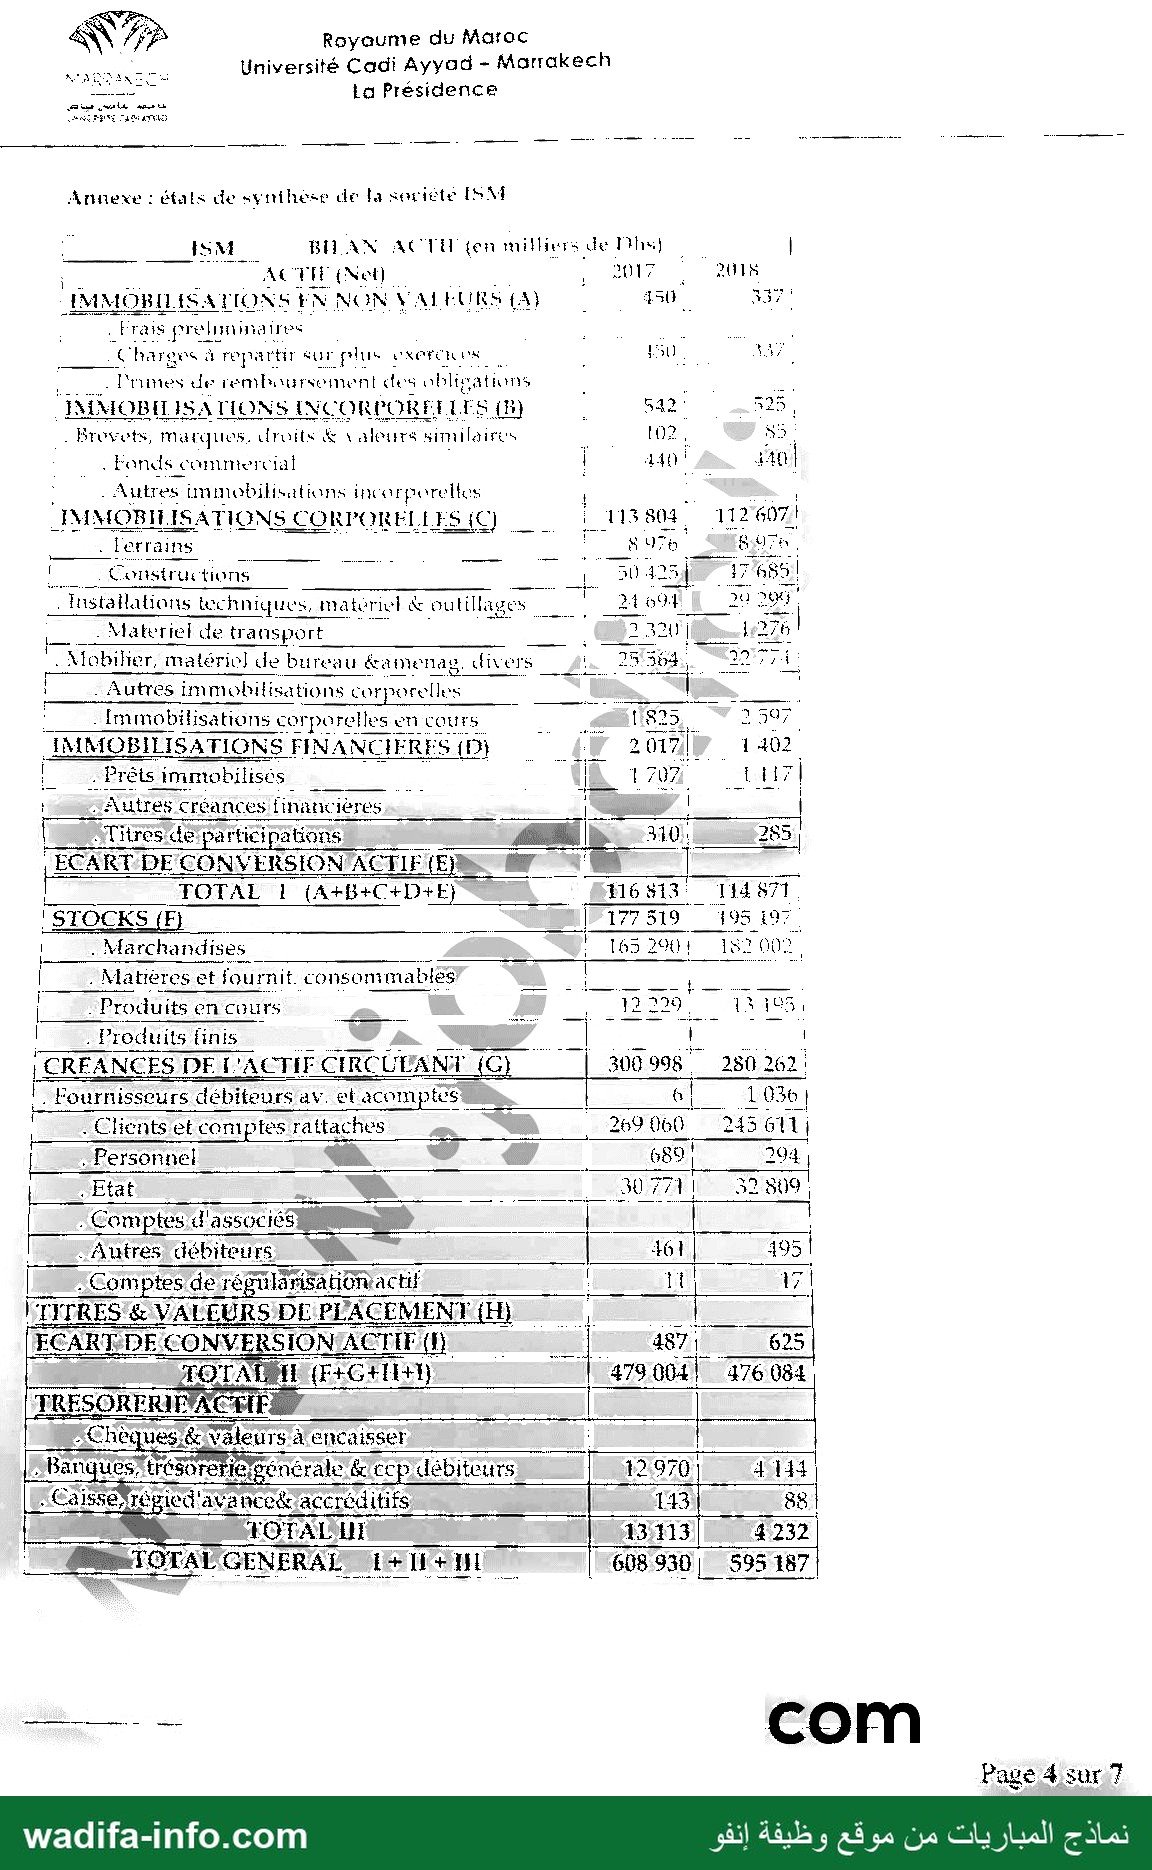
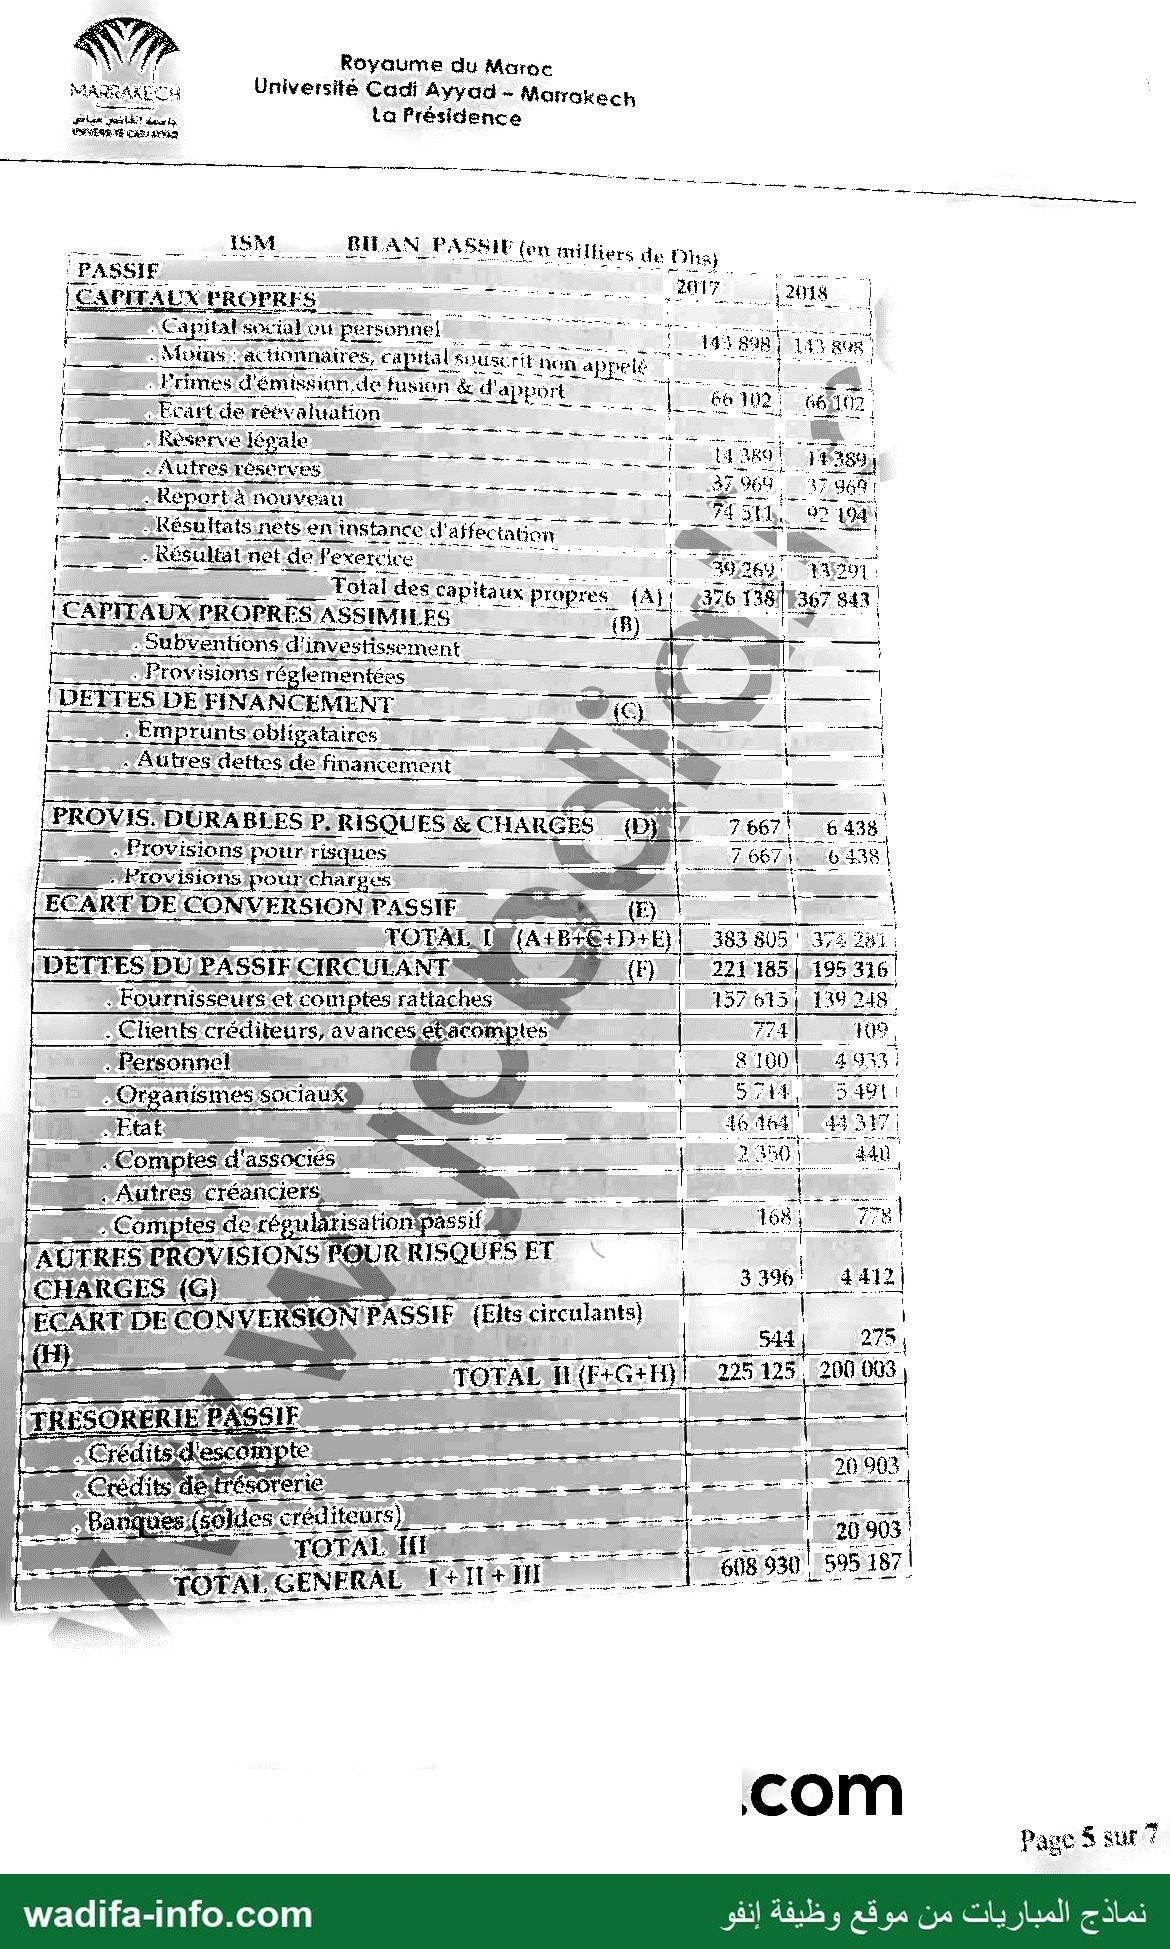
1. Analyse fonctionnelle (bilans comptables ; seules les valeurs nettes sont fournies, on les utilise)
| Masses | 2018 (A) | 2017 (B) | Emplois | Ressources |
|---|---|---|---|---|
| Financement permanent | 374 281 | 383 805 | 9 524 | |
| Actif immobilisé | 114 871 | 116 813 | 1 942 | |
| FDR | 259 410 | 266 992 | 7 582 | |
| Actif circulant HT | 476 084 | 479 004 | 2 920 | |
| Passif circulant HT | 200 003 | 225 125 | 25 122 | |
| BFDR | 276 081 | 253 879 | 22 202 | |
| Trésorerie nette | − 16 671 | 13 113 | 29 784 |
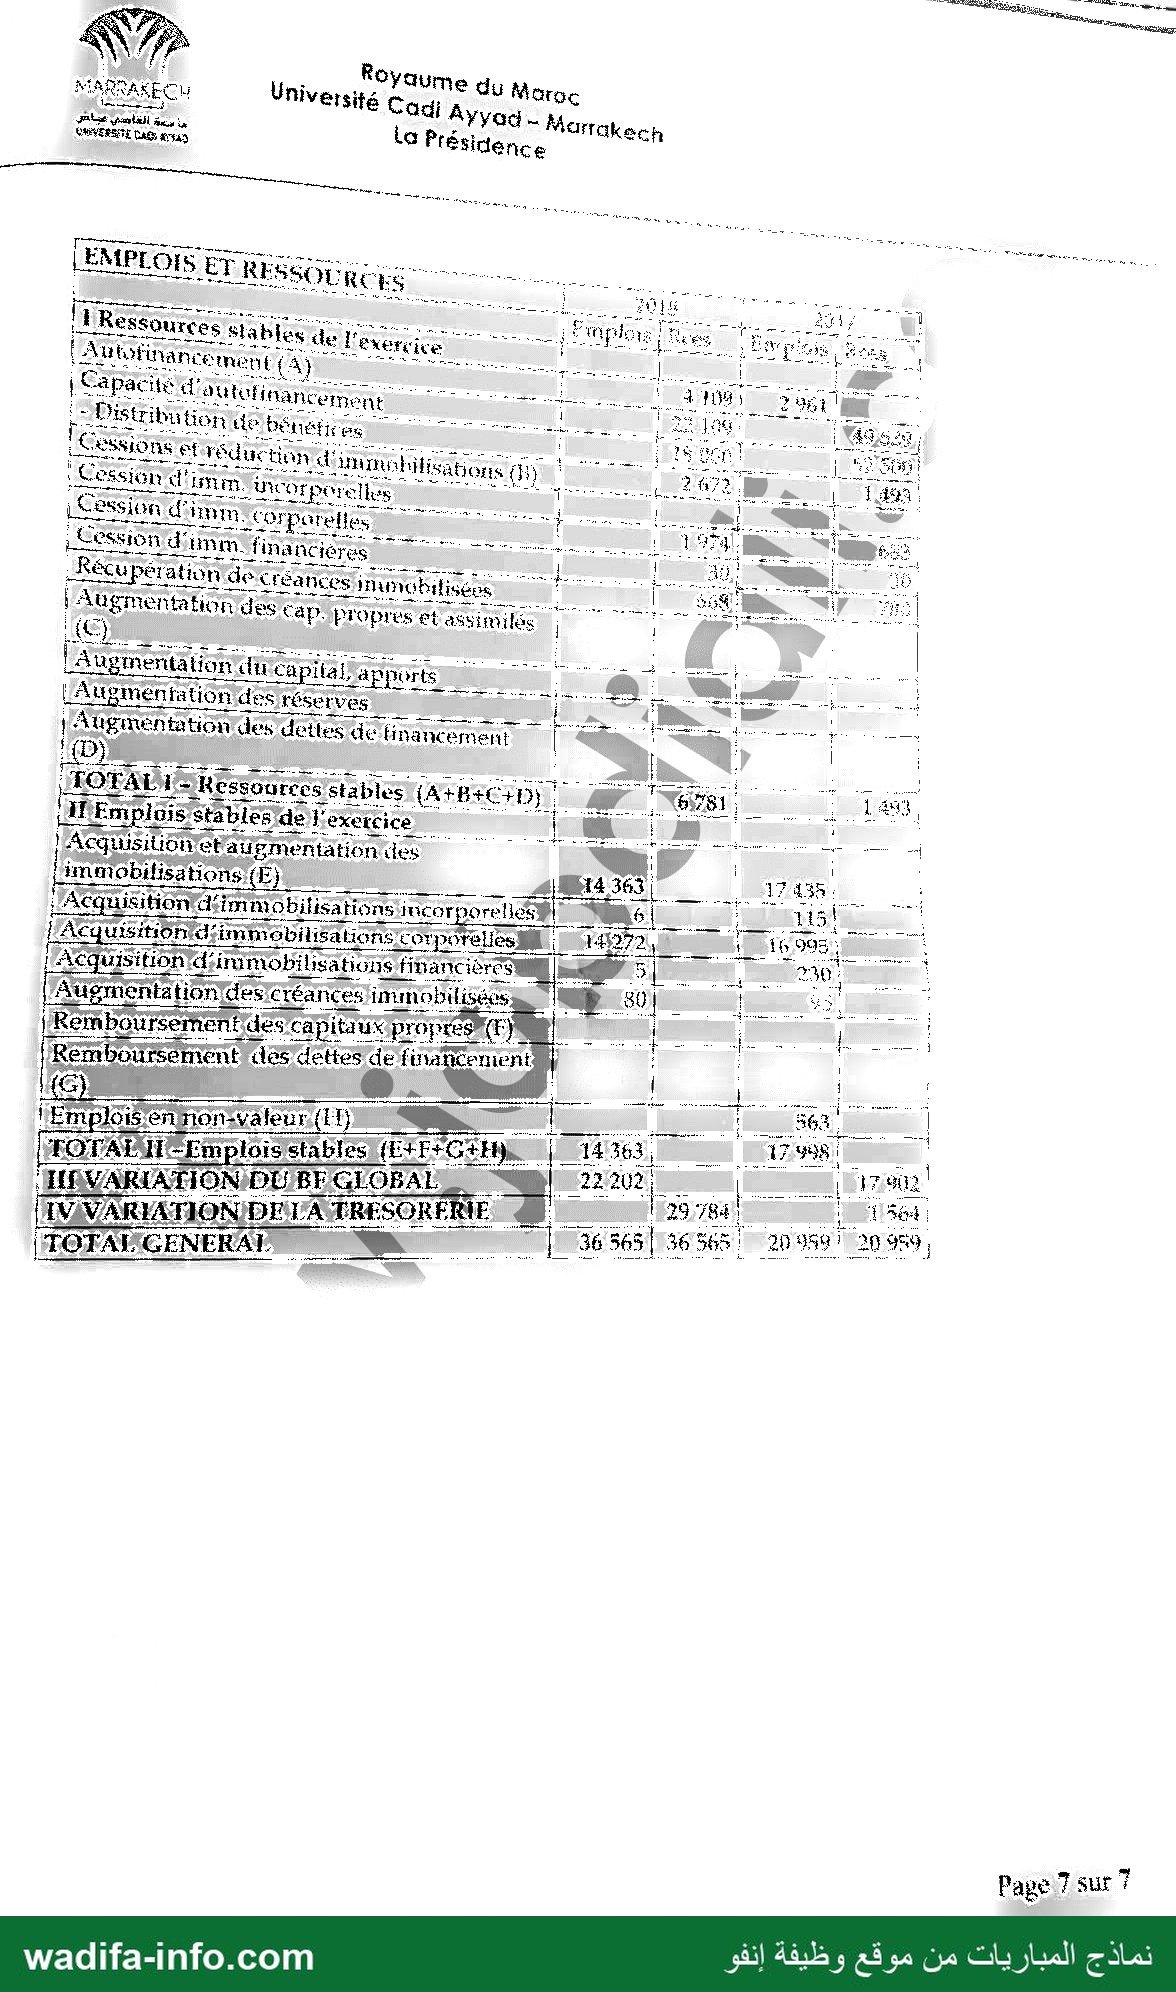
Contrôle : TN = FR − BFR, et la hausse du BFG (22 202) comme la baisse de la trésorerie (29 784) correspondent au tableau de financement fourni.
2. Redressements et bilans financiers
- Non-valeurs (450 ; 337) et écarts de conversion actif (487 ; 625) : retirés de l'actif et des capitaux propres. Écarts de conversion passif (544 ; 275) : ajoutés aux capitaux propres (gain latent).
- Fonds commercial : 525 − 440 = + 85 (plus-value latente, en capitaux propres).
- Terrain : 1 200 − 8 976 = − 7 776 en 2017 ; 1 254 − 8 976 = − 7 722 en 2018 (moins-value, déduite des capitaux propres).
- Stock de sécurité (5 % des marchandises) : 8 264,5 en 2017 et 9 100,1 en 2018, transférés en actif immobilisé.
- Créance irrécouvrable : − 27 000 sur les créances et sur les capitaux propres, les deux années.
- Dette fournisseur de 21 400 (30 mois depuis mai 2017) : 23 mois restants au 31/12/2017, donc dette à long terme en 2017 ; 11 mois restants au 31/12/2018, donc à court terme en 2018.
- Dividendes à payer (dettes à court terme, retirés des capitaux propres) : 12 DH × 1 500 000 = 18 000 sur le bilan 2017 ; 7 DH × 1 500 000 = 10 500 sur le bilan 2018.
- Provisions durables pour risques (7 667 ; 6 438) : dettes à long et moyen terme. Autres provisions pour risques et charges : dettes à court terme.
| Bilan financier | 2017 | % | 2018 | % |
|---|---|---|---|---|
| Actif immobilisé | 116 936,5 | 20,4 | 115 997,1 | 20,7 |
| Actif circulant (stocks + créances) | 443 252,5 | 77,3 | 439 358,9 | 78,5 |
| Trésorerie actif | 13 113 | 2,3 | 4 232 | 0,8 |
| Total actif | 573 302 | 100 | 559 588 | 100 |
| Capitaux propres | 323 054 | 56,3 | 322 019 | 57,5 |
| Dettes à long et moyen terme | 29 067 | 5,1 | 6 438 | 1,2 |
| Dettes à court terme | 221 181 | 38,6 | 210 228 | 37,6 |
| Trésorerie passif | 0 | 0 | 20 903 | 3,7 |
| Total passif | 573 302 | 100 | 559 588 | 100 |
Capitaux propres 2017 : 376 138 − 450 − 487 + 544 + 85 − 7 776 − 27 000 − 18 000 = 323 054. Capitaux propres 2018 : 367 843 − 337 − 625 + 275 + 85 − 7 722 − 27 000 − 10 500 = 322 019.
3. Ratios d'endettement et de liquidité
| Ratio | 2017 | 2018 |
|---|---|---|
| Autonomie financière (CP / total passif) | 56,3 % | 57,5 % |
| Endettement global (dettes totales / CP) | 0,77 | 0,74 |
| Endettement à terme (DLMT / CP) | 0,09 | 0,02 |
| Liquidité générale (AC + TA) / (DCT + TP) | 2,06 | 1,92 |
| Liquidité réduite (créances + TA) / (DCT + TP) | 1,30 | 1,11 |
| Liquidité immédiate TA / (DCT + TP) | 0,06 | 0,02 |
| FR financier (capitaux permanents − AI) | 235 184,5 | 212 459,9 |
4. Ratios du tableau de financement
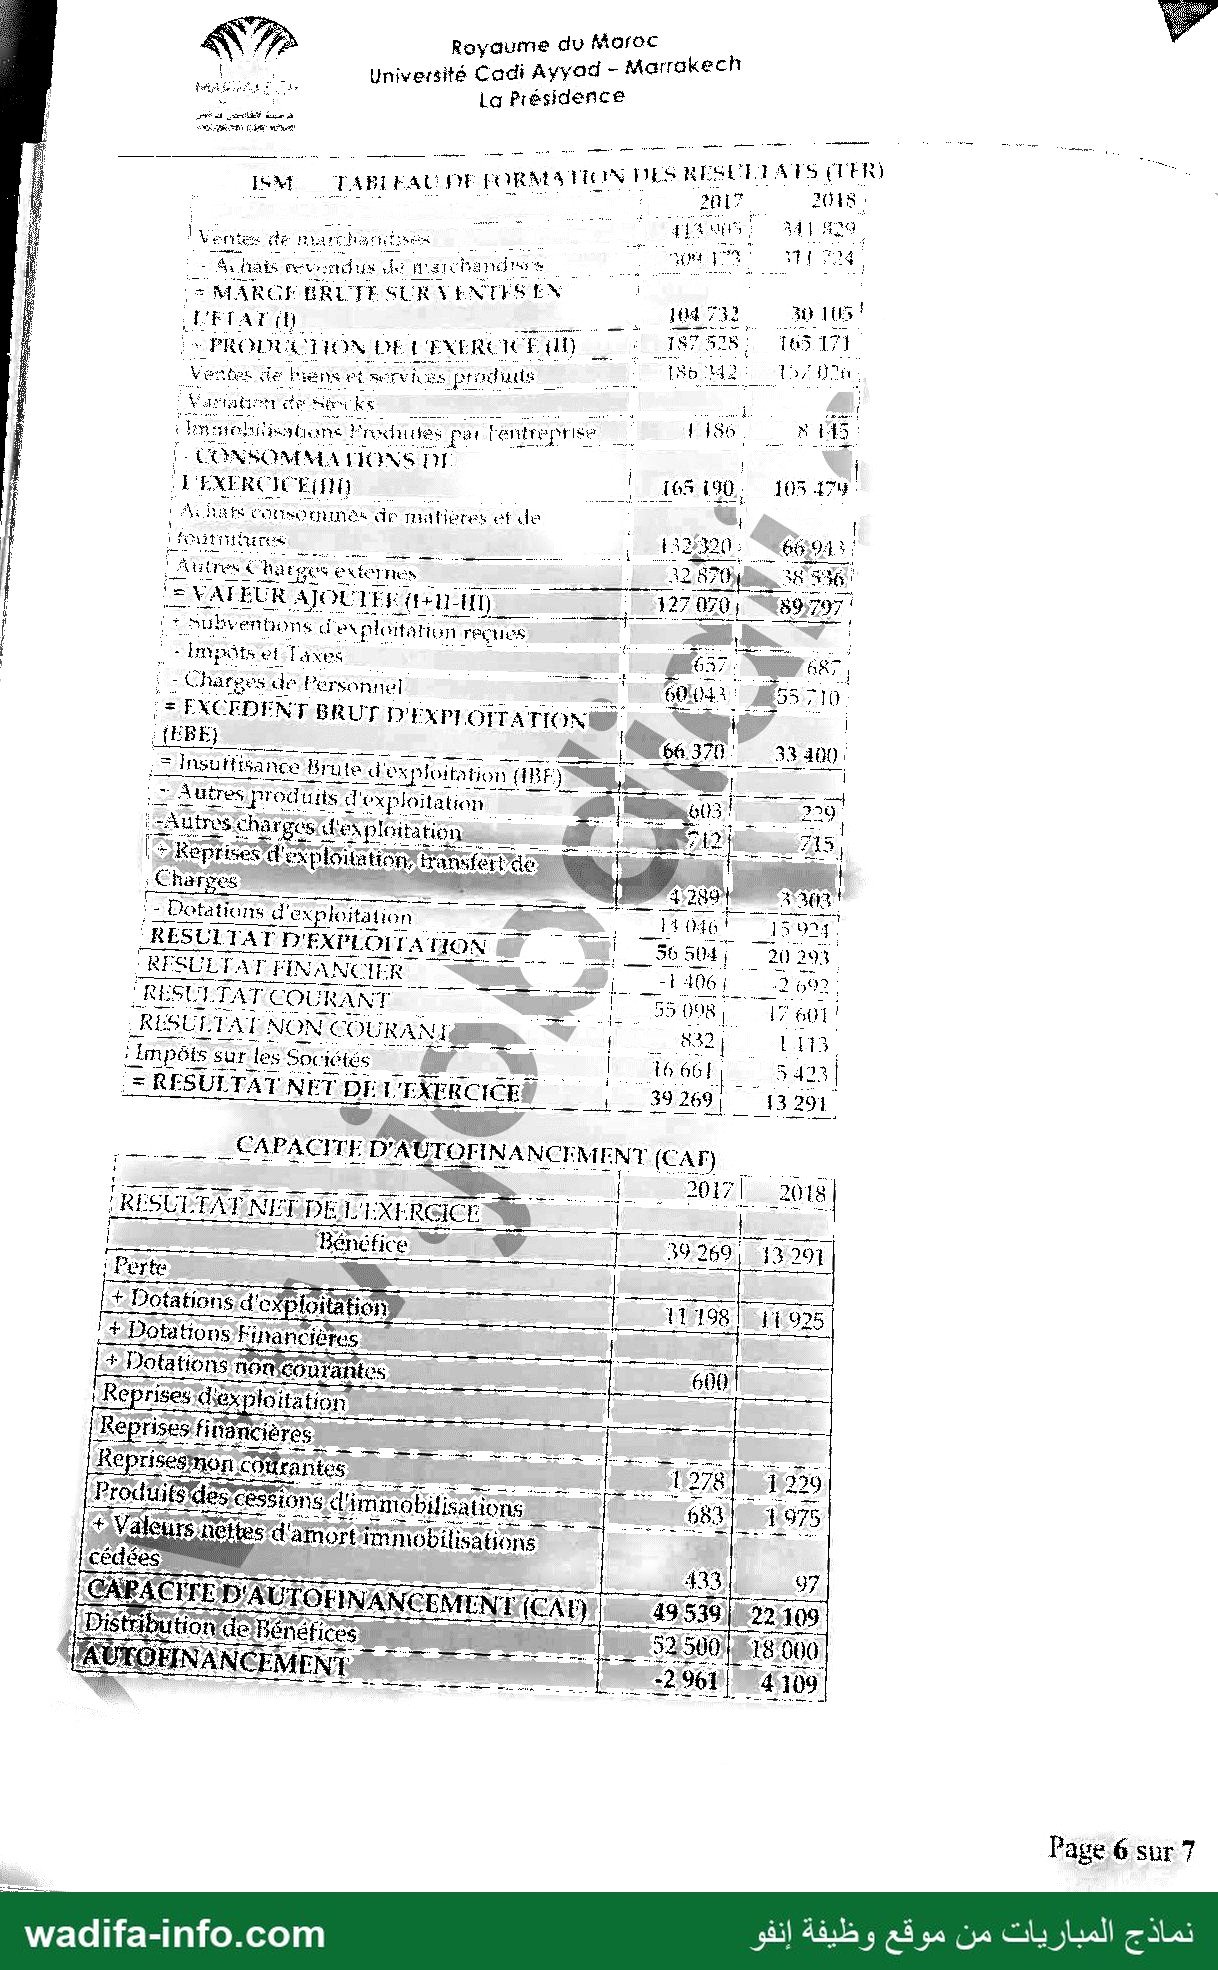
- Taux de distribution (dividendes / CAF) : 2017 : 52 500 / 49 539 = 106 % ; 2018 : 18 000 / 22 109 = 81,4 %.
- Autofinancement : 2017 : − 2 961 (la société distribue plus que sa CAF) ; 2018 : 4 109.
- Couverture des investissements par l'autofinancement : 2018 : 4 109 / 14 363 = 28,6 % ; 2017 : négative (17 435 d'acquisitions).
- CAF / chiffre d'affaires : 2017 : 49 539 / 600 247 ≈ 8,3 % ; 2018 : 22 109 / 498 855 ≈ 4,4 % (ventes de marchandises + production vendue).
- Financement de la variation du BFG : en 2018, la hausse du BFG (22 202) n'est couverte par aucune ressource stable : elle est entièrement payée par la trésorerie (− 29 784).
5. Avis argumenté
- Équilibre financier : le FR reste important et largement positif, mais il baisse et le BFR augmente (stocks de marchandises + 10 %, alors que les ventes reculent). La trésorerie devient négative en 2018 (− 16 671) : l'équilibre se dégrade.
- Solvabilité : bonne. Les capitaux propres financent plus de la moitié de l'actif et l'endettement à terme est quasi nul. La liquidité générale reste proche de 2, mais la liquidité immédiate est très faible et la société dépend désormais de ses concours bancaires.
- Politiques financières : la politique de dividendes est excessive (35 DH par action pour un résultat en chute, 106 % de la CAF en 2017) et prive l'entreprise d'autofinancement. La rentabilité s'effondre (résultat net 39,2 puis 13,3 MDH, EBE divisé par deux). Recommandations : réduire la distribution (le passage à 7 DH va dans ce sens), réduire les stocks et les délais clients, et financer les investissements par un endettement à moyen terme plutôt que par la trésorerie.
Question 3 : Culture financière (5 pts)
- C) Qui revient à l'entreprise : l'EBE est ce qui reste de la valeur ajoutée après les impôts et taxes et les charges de personnel.
- C) Une épargne potentielle (réponse probable) : la CAF est un surplus monétaire potentiel, qui ne devient de la trésorerie qu'après encaissement des produits et paiement des charges ; elle n'est pas une ressource de trésorerie réelle. Elle figure aussi comme ressource stable dans le tableau de financement, d'où la proximité avec B.
- C) Améliorer la gestion de ses stocks : le BFR dépend des stocks, des créances clients et des dettes fournisseurs ; les autres propositions agissent sur le fonds de roulement.
- B) L'importance de son actif liquide et de son passif exigible.
- C) Une rémunération du temps augmentée d'une prime de risque.
- B) D'améliorer son autonomie financière : la dette devient capital, sans apport de liquidités nouvelles.
- B) Par le grand public via Internet (plateformes de financement collaboratif, loi n° 15-18 au Maroc).
- B) Une cession suivie d'un contrat de leasing : l'entreprise vend son bien à une société de crédit-bail qui le lui reloue.
- B) Dégressive : l'amortissement est constant et les intérêts, calculés sur un capital restant dû décroissant, baissent.
- B) Vendre les créances commerciales à une société spécialisée (le factor) qui en assure le recouvrement.
أسئلة شائعة حول نموذج مباراة توظيف المتصرفين من الدرجة الثانية - جامعة القاضي عياض مراكش - المالية
هل يمكن تحميل نموذج مباراة متصرف من الدرجة الثانية مجاناً؟
هل يتضمن نموذج مباراة متصرف من الدرجة الثانية التصحيح؟
ما هي الجهة المنظمة والدرجة المعنية بهذا النموذج؟
ما هي دورة هذا الامتحان ولغة أسئلته؟
أين أجد نماذج أخرى لنفس المباراة؟
📝 نص أسئلة النموذج (مستخرج آلياً من الصفحات الممسوحة)
استُخرج هذا النص آلياً من صور الامتحان وقد يحتوي على أخطاء في القراءة — الصور أعلاه هي المرجع.
ere 0 Royaume du Maroc
MARRARECH Université Cadi âvyed- Marrakech
Era ae Le Présidence
Concours de recrutement d'administrateur 2*7* grade
Discipline : Finance
Epreuve de spécialité (Durée : 3 heures)
Traiter dans l'ordce que vous préférez les trois questions suivantes
Le csiculatrice est autorisée, aucun document n'est autorisé
{6 Pts}
DU UE “ 8 8 ion لف د ل نه ل poterie! AA
أدبا machines: n À affa PI اغا acquisition de : ا أ
ee di # PRE, EE bi مرق خرف الج هادي +{ ra 14 5625 000 dh,amortissable sw ans,
مي amortissable sur 8 ans, ane 0 gi LS AS AP: تال 1359000 فنا |
(É entreprise pratique l'amortissement inéatre. La valeur résiduelle LEA de la féroce بع لصح وتو عبد
s'élève à 845 000 dhpour Mi ets50s 000 pour M2 | |
sménagements sont nécessaires pour répondre à l'accroissementide Fachvité, leur coût s'hevenx ْ تت
à 975,000 emortissable Sur 10 ans. Valeurrésicuelle 200000, 0 مسرن aie 24 ER here
L'investissement se traduit par une augmentation du besain Re ere équivaiente ant de ماي ٍ
d'affaires dela prernière année. Celle-ci sera reprise au bout de M iurée Pet ia vafiaton tu bescia de
financement sers négligée en cours de période.
Les prévisions d'exploitation
Lechiffre d'affaires 8
Le chiffre d'affaires sera réalisé sur la vente au Mafoc de deuwproduits Piet Pa.
Pour 01:13 capacitéde productiontest de 150.000 RS DE SHC RCE EE 0117 SU, تو pour
l'année si 753 pour les années 2 اع روا 80%: pouale;réste. Prix de vente : :5 cn
POUR F2 ateapadte de production est de 000unites bar an, utilisée selon tes mêmes pourcentages
8 عن celle عل روط ع0 46066 2 4 | ( ) |
Onsunposere qusle stock d gproduits finistést n wa la fin de chaque année. ,
Les charges d'enploitation Fe.
قا consornmation de matières et dfournitères représente 10% du chiffre d'affaires, les autres charges
d'exploitation/sont donnéçopar létableaustivant :
[chere Sn no لمات سن سين 2220001 mn 375 000 |
importer ons) NES) irc iso 57500) الست
Charge de pen اوم ل Do count s00) 182560 97500 |
060012 calcul del Is on واه هن فزي و ور barème envigueur à partir تل |
RER RSC (CRC) Eux Sommes déduire | 7 4
Fée NC RS
007006005000002 VHS = ne 500,
Pourle financementai projet les modalités suivantes Sont :ام 0".
: À | RÉ D POTTER fméraire) correspondant à 150% du coût d'acquisition de M1 sera effectué au COUTS
ا années ا -- ض dr
3 0 100 rsablé par amortissement constant 501 5 ans 2 partir 8 la fin de la première annee.
1 ممما م ا du résultats علا seront distribués à partir dela 3° année.
com
: Page À sur 7
نماذج المباريات من موقع وظيفة إنفو wadifa-info.com
Eoyaurne du Maroc
5 ١ Université Cudi Arvad - عدوأ
De م 5 Lo Frésidence
1. Présenter عا CPC précisionnes et crues lee cet flous hés au projet
FR à 5 © 80 in 1 U
2 Sachent que lentrepriss ملع un taie de Fonte bite 71 de تج déterminer ha VAN d
Hrojet
3. Présenter le plan ce financement et interpréter les soldes مايا .
4. Quel impact au Péquitibre du plan de financement de Far quisitiorn de At: par crédit-hail :
Question 2: anafyse Hnaycière رخنصي)
Crée en RÉ par Un groupe français, و قاع عل #خكا م تمص وا amabhae Est خومشو sans قدصت
métmhe اع avant d'ébarnie ges ماسج à a ول أو رساج rene abratés هل vrai Le وجو 8
et ع دبج مجر نضا destinées nus métiers du تفط ot mt توما pars,
Indicateurs clés
Captat: وض ممه سج
_Nombre d'actions 1 500 ممه
Résultat net Méh HA 8617 307
Pidergepe stton(an) 18! 2° 3,
Mdh : millions de dh
Les ventes de la société ont connu une régression en 1018 due, selon ses diiseants, à fa senc
conjoncture et à une forte pression concurrentielle,
La société à distribué un dividende de 12 dh par action en 2018, elle coinpte distriier 7 GA er agite يج
cours de l'exercice suivant. Sur un plan stratégique, la société envisage de poursuivre كمي GÉors عك
diversification et de renforcement de son positionnementsur ses marchés ciassiques.
Afin de procéder à une analyse de la situation financièreïde l'entreprise. ontmet à votre disposition en
annexe Ses états de synthèse pour les exercices#2017 ete2018. Pour la présentation des bilans financiers, on
fera les hypothèses suivantes :
+ La valeur du fonds commercial est de 525 Kdh pour les deux exercices.
+ La valeur du terrain est de 1200 kdhen2017ett254q Kdh en 20418
«+ Le stock de sécurité constitue 5% durstockde marchandises pour les deux exerciczs
+ Une créance de 27 000 kdh inscrite au bilaren mars 2017 figure toujours au ban تك قا جعزت ردج
être considérée comme totalementirécouvrable. Aucune provision m'a été تعب
« La durée d’une dette fournisseurde 21400 kdh est de 30 mois. Cette dette à été inscrite a حومط de
l'entreprise en mai 2017.
1. Présenter, à partir des bilans comptables, le calcul du fonds de roulement fonctionnel, du besoin
en fonds de roulementretide la trésorerie nette et leurs variations, selon le modèle suivant (ce
modèle doit être rs s;sur.fà copie)
ÉRssses Exercice 2018 | Exercice précédent | Variation (A-B)
à FE (A) 2017 (B) | Emplois Ressources |
F. permanent |
فالا سمي dd À À ا
7 61806 (ht) يبي تا
ا م لش انا قن NÉ. الي
)ا ا PE Tee لكا نه — اس ااه اناج 1 حجري 2 وحن وو وح me
26208و | | | NE ne
2. Nprésenter, enipassant pales tableaux de redressement, les bilans financiers pour les deux
. “eXproitésenvaleurseten*.
PRG ا ا AS
“M bétenninentesratios d'endettement et de liquidité
PEN nee PATTES Re hp à eau de finance
4 Calculeries principaux ratio du tableau de financement
3. Donnenun avis argurnenté sur l'équilibre financier de Fentreprise, sa solvabilité et ses politiques
financières
Page 2 sur 7
wadifa-info.com نماذج المباريات من موقع وظيفة إنفو
Royoume du Maroc
MARRARECH Université Cac Ayyad - Marrakech
Rare io Présidence
FRERE data الفا
Question à : Culture financière (s Pts) +
3 L'ERE fonstaue ها part de {a vaieur doutée :
À Frélevée par l'Etat saus عدصت d'impats
BE Atiribuée 30 Salarisx
6 Gui revient à léntrenrise
0 MORE Rs ACONNaires sous forme de dividendes
2. La capacité d'aut éfinancermert CErespened à :
À. م مكف فول de trésorerie réelle
8 Une auimentation du fonds de roulement
C: Une épargne potentielle
3 درن مل صقم 500 besoin en fonds de roulement, l'entreprise أرمل :
À. Réduire SON actif inrobilisé
B. Augmenter 585 Capitaux propres
0 Améliorer la gestion de 565 stocks
D. 8 enforCer. son autofinancement
4. La solvabiité 3 court ferme de l’entreprise dépendide :
À, La strurfure دروو عل endettement 0
8. L'importance de son actif liquide’&t de son passif exigible
€ Sonniveau de rentabilité É., ul
5. La rentabilité exigée d'un projet d'investissement correspond à :
À Une rémunération du temps
B. Une rémunération du risque |
CA Une rémunération du temps aigme ntée d'une prime de risque
6: Une augmentation de capital panconversiongédètte 5 permet à l'entreprise :
A ES RS SEE
B: | D'äméliorer son autonomie fin ss
CN Diaugmenter son fondsde roulement
7. Le للم Estuninancement
A Quis/apparente انو كيد risque
> ARBRE ME DEEE
GA D ht
8. Le SEC ا ا
كفنا سم location aVedontion d'achat à la fin du contrat
8. 008 5509ي suivie ا مر de leasing
ee, Une مم قاع مشت Tee ل a LONSEBNE
< قل : الاك ! 31110121554172: COPSEBNE
9 دصرو 16 05 d'un emprunt selon la modalité de 0
0 ا 0.
l'annui ES
A Con UNSS
C'AFrogressve consiste à :
ل تان 0 خا ال
10. L’affactufageestune technique de financement à court terne qui co 5 | ses créances
, 4 260 4 RER ا te TEA fe +. ñ 5 1 HOUT 1/5025 LES لله ل E
ل Bite d esifonds à la disposition d'un exportateur م
“2480 مم مر يما فى RE NT
Nip! fées en devises. al ssure le
تح د الي ciété spécialiséequi en 355
86 عا 0م 5 commerciales à une 50 p
recouvrement diudicatrice d'un marché
008 2 . 1 1 118 0 |
كوم دعل مااع اج aidisposition d'une entreprise aci
لك انول اانا garantir l'exécution.
الواع
Page 3 sur :
١ ١ 0 | المباريات من * . ا م“ ss Sa
wadifa-info.com موقع وطيفة إدقو €
4 Royeume du Maroc
nn عاج Université Cadi Ayyad - Marrakech
0 La Présidence
Annexe : états de synthese de la soriéte (RAC
1 ISM BILAN ACTE {en milliers de Dhej |
IMMOBILISATIONS EN NON (فبكتانانا لح 450 37
Te lines de remboursement ces oblisatins | — LL.
. IMMOBILISATIONS INCORPOREELES رثن | 5427 12%,
Fonds commercial | 440 ٠ À AL |
0 Autres immobilisations incorporellos 1 0 لح |
Installations twchniques, matériel & out ages ١ 216940] 0 2 |
__ | Materiel de transport ناكم ب نكا ...ا رن
Mobilier, matériv] de bureau &amenag, divers 45 25364 à Fri
1 . Autres immobilisa tions corporelles .يجا اشن DL D ١
IMMOBILISATIONS FINANCIERES (D) - نل 201707 142
_ :Prétsimmobilisés مي . NA 1702 اتلد
: "Autres créances financières bn... _ 4 |
“Titres de participations. A ع 110! 285 |
[ÉCART DECONVERSION ACTIF (ES y ON | sd
je TOTAL 1 (AHH+C+D+E) للك ©6813 114871.
! STOCKS (E) اا ااا ا 177319-57
ا 1260171905 . ا : 165 290 ! 18 0
ا . Produits finis ER... 2
|CREANCES DE L'ACTIF CIRCUEANT )( | 300 998 280 262:
|| Fournisseurs débiteurs av. el acomptes ss وو 6 | لا 1036|
ا .Chentsetcomptesrattaches .»م 269060 2435611
Etat 5 ا MUR 38
[Comptes 500 جد لحي |
“Autres débiteurs اا | 461 | 1951
| Comptes de régülärisanionactif 0 17
TITRES & VALEURS DE PLACEMENT no ا
16417 CONVERSION ACTIF (NH | نا الك
', 701111 +61 113( | 479004| 476084
ne ICE Eu | | |
FChèques &Näleurs Aencaisser ef
Banques tréôrerpenerale &ccp débiteurs 12970) 4133|
5 ) 88 ِْ
ا 11 8133138 2
7 الا+ا1 لمعب 0141 تس | 608 930 5 0
Page 4 sur 7
wadifa-info.com نماذج المباريات من موقع وظيفة إنفو
Royaume du Maroc
MABRARECE Université اعوج Ayyad - Morrokech
sub on lo Frésitence
1018375 DATI وام
PASSIF. جرم ال ل حي ا ا - + *018# أ[
CAPITAUX EROPRES SE © fo اخ
2 َ 5 Le ê & TU مامورة ل ب 71 1 D
ا rimes d'émission, de fusion & d'apport الا NUE m2
{MR Frart de réévahtation is Ben 0 اج ا PSS |
l "Réserve légale 2 ا ا د لا sie
0173362 Ces ل (3
تالا الما .ا حل -_ او 37 060 37 ل ل د
ا الل دما شنال كد كننة ا ١ برة .ع 1 TT 05 104
OU EN دا > :وان
ا لاا دربا خاي با | 2e 7
EE nee ل 014168 Capitaux propres (A)! 4326 1381367 841!
CAPITAUX PROPRES ASSIMILES LD ” LU
Subventions d'investissement de 9 ا
: 0 ا د - D - أ
"DETTES DE FINANCEMENT وال ا ِ —— 2m
ل obligataires Æ. “D. 1
حا 3 “ee 0 أ 'ٍ
1740115004850 50065 & CHARGES تارم 7667! 6438.
ri ا ل للا ل On DA 77 ur
ل Fiovisionsipourcharges à ==. حو nr |
ECARTDE CONVERSION PASSIF. Je | | لل حت ذا
Fa 2 TOTAL IM(A#BFE+D+E)| 383805 372 281:
DETTES DUIPASSIFCIRCULANTEMSN 0 AP (fn 221185 195 316
“Fournisseurs et comptes ratiaches ni 137613130248
-Cltents'créditeurs, avances éftomples 40 1 5
اللا 18 1 ل so:
15165 500-50 dar انعد ال » كه
16105 اتا 460164 SA
الت ل ل ١ 007 2.330 = in,
mnt حر هه مام جمرا الي 0 8
ue “'AutresiCcréanciers EN
'AUTRESIPROVISIONS) OUR RISQUES ET ; Re Re. |
RE ا Ml
ECARTDDECONYER ION PASSIF: 165 circulant: >. ms!
LT — لف1103 ري ور (F-G EH) ض 225 125, 200.008
[TRESORERIE PASSIF د 8 77 و na
RMC TE حل لس ES == moon
ويا ا ا ا ا ل |
ل بس زرو الكل #ا الي ١ UE [1595 187 |
| QE OPA GENERRES نت لان D NS
com |
Pagc $ sur *
wadifa-info.com نماذج المباريات من موقع وظيفة إنفو
À V7 Royaume du Moroc
لا 0 Université Cadi Ayyad - Marrakech
: Pages بل ل La Présidence
1 . ص ' 1315117 ا ناه اطي لطا RE +. 1 1 8
0 EL Me ا 7 لأسا لات 829
1 lVentes de marchant 0 7 روي ir
LÉ Sa drats م الس ل 0 بكر حفاكت عور قل عب لمعه
1 لكاي BRUTE SÛR ولت EN | 14732 - 3051
1 Ventes de وري nt mire RES DRASS الي ا الا ال اين
1 كرو ولا de ا ا . 6 سي ل اا ا اك اا م حي
!' : 1 ا مط مسالط بجو des pa لسن سس +88 [1 -_ #8 LR
É !- CONSOMMATIONS DT eee ل Ni
L L'EXERCICE(H | لا 10 108.479:
| Achat consonnes de matières ef de : : ا mis |
| LAIT € ا رار ا ا لجس 2 670 SE
LE VAFEUR AJOUTÉS {#1 Un) 10127 0701 "893797 ‘
CE اك ل ار ا
| ; Charges de Personnel NU one
ا FXCEDENT BRUT D'EXPLOÏTATION®S à Ed 7
LEBE) م0 جلا لالد ست 33400
TU ل
ل A lotatiqne =. الل mr الال ا
! مه 150 ال À 7 7
ل CS ات à. 47 5 ا
RESULTAT D'EXPLOITATION Mi _ 56504) 20293
RESULTAT FINANCIER im D, inc; 250
RSCETATNON COURANTE * 7 ردت Lis
:E RESULTAT NET DET'EXERCICEË 1 39269) 13291
EL وروي
ps — ECAPACITE: PAGTOrNA NCEMENT (CAF) ٠-٠
RESULTAP NET DELT:XERGICE D | ‘1
ا Re ne) eee Se |
: Perte | Een
[+ Dot AO nn rm Tito
+ Dotations Financières | 0 5
| + Dotations Be orties mile
| Rep rises déxploitation et 15
اا D ESS ا ات ل طن
م 278 عاج 7 0و2 10860
0 on immobilisations الس 5
“ا لوف 7 تر انور 50 ا
1 aa 325 00
RS en
RÉOERANEMN RE 961 109
Page 6 sur 7
نماذج المباريات من مو قع و ظيفة إن »"
ج المباريات من موقع وظيفة إنفو wadifa-info.com
Fame و ود اا
6e Royaur.
MARRARECU Université .
Marrakech ب« à fé Curdi AYycd ل 0
La Présidence روي Da 005
fre mass san سس nn
LEMPLOIS ET RES RORE PO :
DREUX ا AN ET NET ااا اي HRERe ee
ا de l'exercice pes ne DS, ون رط واه LS SSSources
= و 0 سك لد وا نحو د لآلا ا
Fe بت 1 2 تخ Pi أ اي رن Capacité “au tufisancement |
Se, مع Distribu tot de bénéticos ns — d'une. ce M Vs = ;
Le LA à | بر 5 ُُ : ب 2 ل ا LR - + 5 8 . xs = nn gérance DÉS td ere
ل الع : و d'immitone اش ا ا
ادا - ايت سا ا 7 انآ ا ايه incorporeiies ان شاك
M: = 8 ا ا 5 ee ٍ نو Cession Limm À corporelles É 4177 ne F ً
ment: F Mur Ke > جد ا 1 1 مدو و ren + 1 2 ا ا الال Cession. d'i nm financiers :ّ
Récupération de créances immobilisces rie 1 EU 2 rs |
| 24 1 فنعا Augmentation des Cap propres et assimilée | dis , AP
ل à D : اق l'Augmenta don du
ne né ال لمتحم الى د A إلا SEA NOR capital rapporte D ess AR der moe ÉD de
des réserves in den € à ل ل
EN : : | ج< des dattes de financement سما طلقا LATE
133 ومس القت ا م40 AOFAME Ressources stables {A
= الا LIT Emplois stables de l'exercice oi
إ : حرسي لا .اال Le A RS EE RE
les » [2 D Al ; ا |
limmobilisations (E). RE. ses nm RS
2 عمد 5 k ACquSHON d'immobilisations incorpore] #6 | LR
ل 9 مدا !ا oreles M ل لت لل و PA
pe — pme 2 Sn. 4ل تا PÂAcquisitso Pt immebilisations:corporeles à
الى ACquisition d'ramobilisations D À SRE ue a
mme | ل l'Augmientationtesrereances immobilises Lo
IREM POUSSE GES Cap prop) à à jam nn,
Renan des dettes de finaticement |
ا 363 ا | Fe السا ا ا CE.
أ SUR EN 7417637 mi a 7ر11 Emplois entonvaleur
RER ER LS ل
مقي الاب esse ET ES HRTCUORAN PA APALTAE mal men
miser اك لا ee ete ا ب
الجا mano الل لي - = MVIVARIATIONIDETATERESORERIE
ل ام لت لا DRE سومان يجن سم مسج
يا ITOFANGENERS SON
Page 7 sur 7
li دات A A ظطدفة زو
ج المباريات من موقع وظيفة إنفو k
wadifa-info.com
ناقش هذا النموذج (0)
شارك إجاباتك أو صحّح التصحيح — إذا كان لديك رأي مختلف حول أي نقطة، اكتبه هنا ليستفيد باقي المترشحين.
لا يوجد نقاش بعد — شارك إجابتك أو سؤالك حول هذا النموذج.
⚠️ ممنوع نشر أرقام الهاتف أو الروابط أو أي عرض مقابل مال — تُحذف هذه المشاركات تلقائياً.
هل تحضّر لهذه المباراة؟
نماذج مشابهة قد تهمّك
الجهة المنظمة: جامعة القاضي عياض - مراكش — مصدر النسخة: نسخ منشورة على الويب؛ الإعلان الرسمي للمباراة هو المرجع.
كيف تستشهد بهذه الصفحة؟
صحفي أو مدوّن أو أستاذ؟ انسخ المرجع أسفله وضع رابطاً نحو هذه الصفحة.
الرابط الدائم: https://www.wadifa-info.com/نموذج-مباراة/3386/نموذج-مباراة-توظيف-المتصرفين-من-الدرجة-الثانية-جامعة-القاضي-عياض-مراكش-المالية