
نموذج مباراة ولوج ماستر المحاسبة والمراقبة والتدقيق / التدبير ونظم المعلومات / مالية المقاولة - كلية العلوم القانونية والاقتصادية والاجتماعية أكادير - جامعة ابن زهر 2017 - أسئلة متعددة الاختيارات
⬇️ تحميل PDF الرابط الدائم: https://www.wadifa-info.com/نموذج-مباراة/3287/نموذج-مباراة-ولوج-ماستر-المحاسبة-والمراقبة-والتدقيق-التدبير-ونظم-المعلومات-مال
باختصار
هذا نموذج امتحان كتابي سابق لمباراة ولوج سلك الماستر لدى كلية العلوم القانونية والاقتصادية والاجتماعية أكادير - جامعة ابن زهر (23 شتنبر 2017)، منشور على وظيفة إنفو للاطلاع والتحميل المجاني بصيغة PDF.
- الجهة المنظمة
- كلية العلوم القانونية والاقتصادية والاجتماعية أكادير - جامعة ابن زهر
- الدرجة
- ولوج سلك الماستر
- التخصص
- المحاسبة والمراقبة والتدقيق / التدبير ونظم المعلومات / مالية المقاولة
- الدورة
- 23 شتنبر 2017
- عدد الصفحات
- 7
- لغة الأسئلة
- الفرنسية
- التصحيح
- غير متوفر بعد
📄 صفحات النموذج (7)
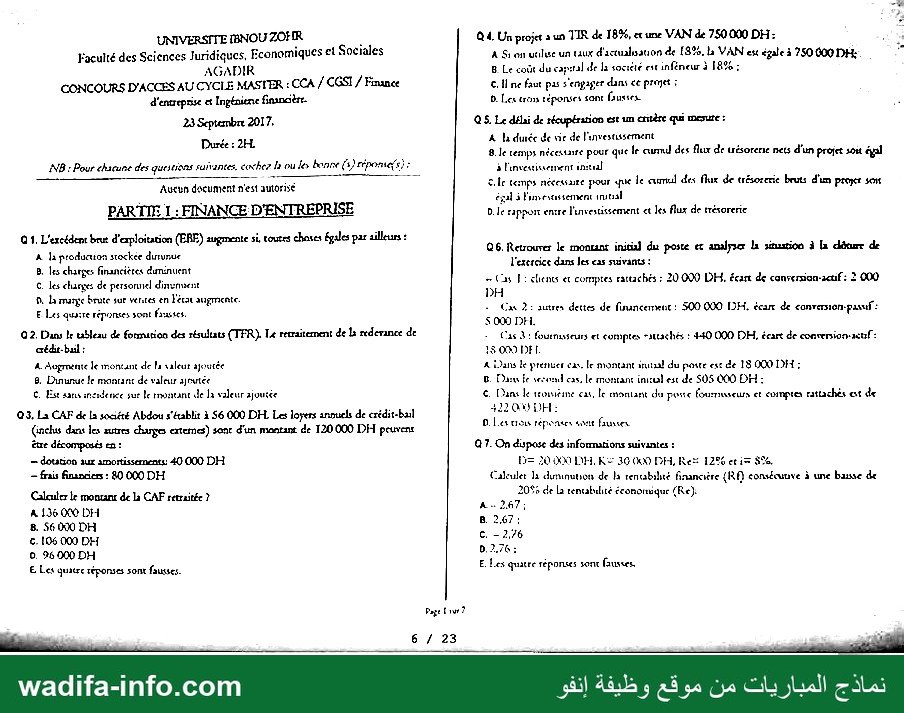
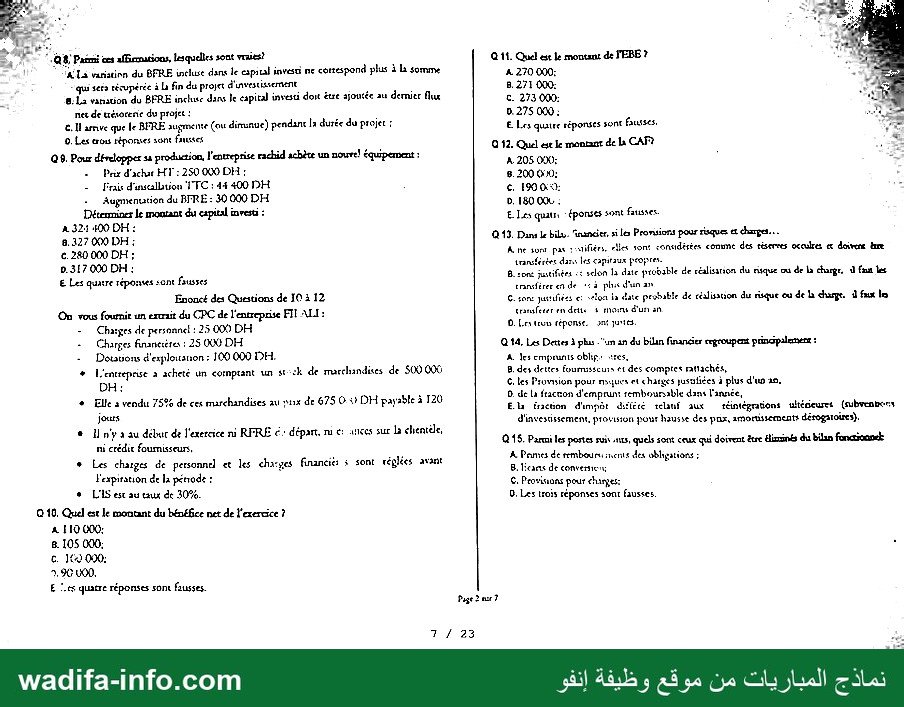
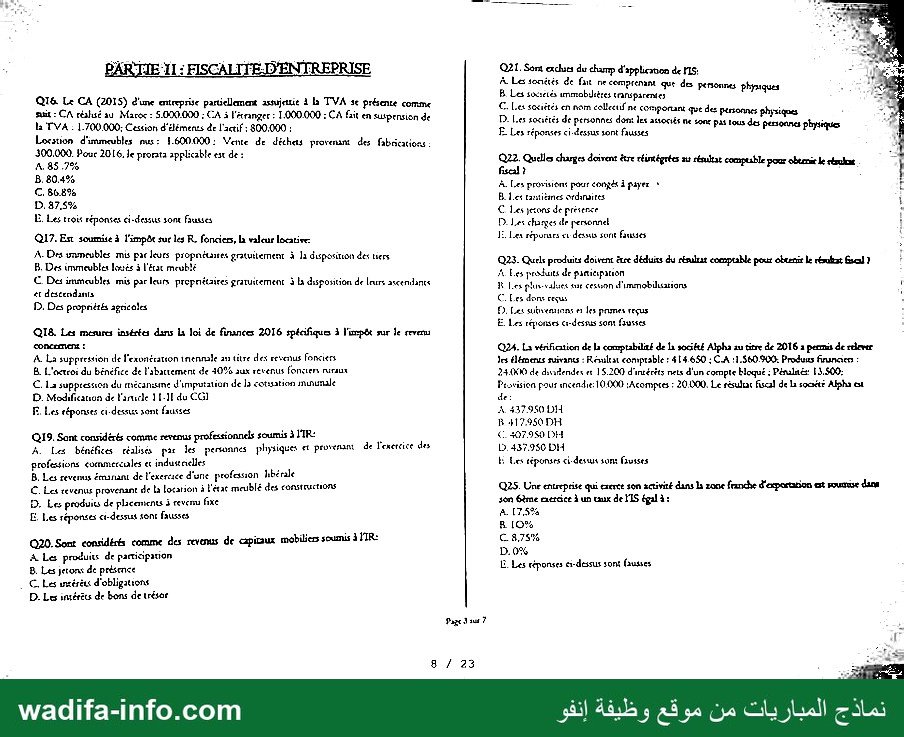
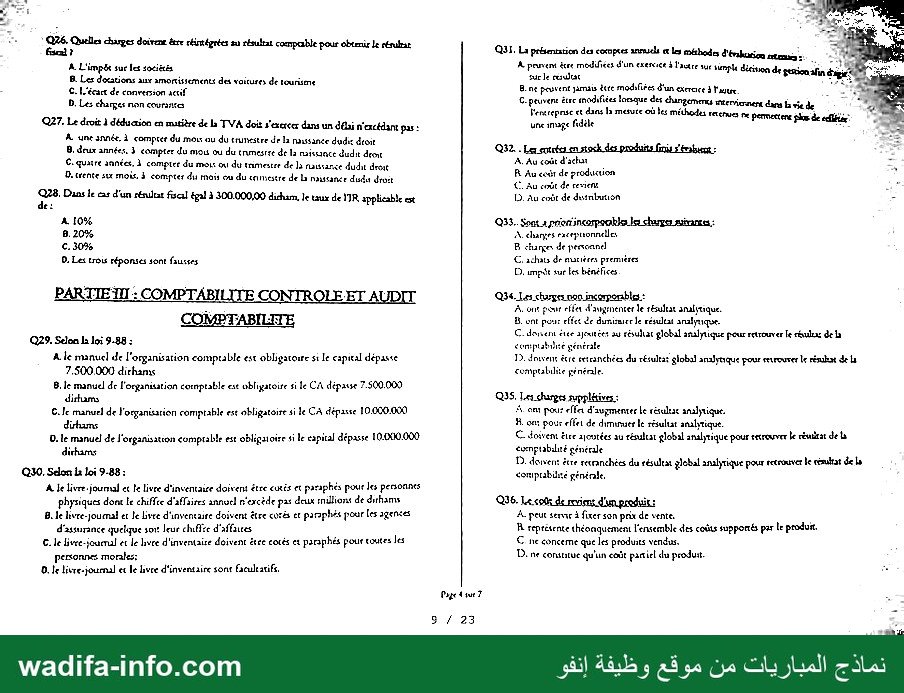
📝 نص أسئلة النموذج (مستخرج آلياً من الصفحات الممسوحة)
استُخرج هذا النص آلياً من صور الامتحان وقد يحتوي على أخطاء في القراءة — الصور أعلاه هي المرجع.
UNIVERSITE BNOU 201 | 84. Un projet à un TIR de 18%, ec une VAN de 750 000 DH: à
VAN est égale à 750 000 DH: : ما ,1895 Faculté des Sciences Juridiques, Economiques et Sociales À Son utilise un taux d'actualsauon de
de la société est inféneur à 6: ادرف AGADIR 8 Le coût du
Finance CH ne faut pas s'engager dans ce preget : / ك0 / CONCOURS D'ACCES AU CYCLE MASTER : CCA
d'entreprise et Ingéniene financière. 5 Les ro réponses sont fausses 8
Septembre 2017, © 5. Le délai de récupération est un artère qui mesure : 23
Durée : 2H A ba durée de ie de l'investissement
١ 8.16 cemps nécexture pour que le aumd des flux de trésorerie nets d'un proiet sou égal
التو الجدرعي تأ 8 bonne rrpomdsi ما NB : Pour chacune des questions suivantes. cochez /« ou
des flux de erésorerie beuts d'un proper sent لصح nécessure pour que le و عا 2 )ا
لي égal à Finesussemenc 1 5 :
PARTIE I : FINANCE D'ENTREP RISE D. le rapport entre l'nvestissement et les Aux de trésorerie
L'excédent brut d'exploitation (ER) augmente si, toutes chaves égales par ailleurs : .1 ©
smtioo 3 la détwr de دا analyse :
A la producon stockce durunue 86 Rouourer le monrant initial & rene pe
les charges financitres duninuent l'exercice dans Jes cas suivants : .8
Cas ٠ chents ec comptes rattachés : 20 000 DH. écart de conrernion-2œif: 2 000 موتك de personnel ا 8 3
DH : 1
de conresion-pasuf: عد DH. 000 500 ميم Cas 2: autres dettes de + 6 مطل سام كد ايليا 5
١ | $ 009 DH. الي
rederance de + Cas À: fouenuseurs et comptes rattachés : 440 000 DH, écart de convenionactf: ما Dans be tableau de fonurion des résultats (TFR). Le remraitement de .02
cédit-bail : 1$ 00 DE.
A Aogmente le montant de li valeur ajoutée A ans Le prenter cas. le montant irutul du poste ese de 13 000 DH ;
est de 505 000 DH : تمصي cas, Le montrant تحص Din fe ع Dununue le manrant de valeur ajrutée .8
cas, le montant du pose fourmuseurs et eoinptes rattachés et de مستي valeur ajoute €. Dans le دل Est sans incidence sue Le montant de .©
DOS F mp
DHL Les loyers annuels de crédit-bail Ne ous 11 0 000 6ك La CAF de La société Abdou s'éablit à .03
Ginchis dant les zutres huge extemes) sont d'un montant de 120000 DH peuvens Se CRIS PRENOM UNE
être décompoués en : Q 7. On dispose des informations suivantes :
DH, Reï 1286 et ir Se. من 30 DH, KE مضل 0ل حا doution sux amortissements: 40 000 DH —
de la rencabihté financière {RQ consécuuve à une basse de ريسفتل دل frais financiers : 80 000 DH Cakeulet —
montant de La CAF retraitée ? 20% de La rencatulité écononuque (Re). عا Calculer
A 136 0 DH Ë ei ï
ل : DH 000 56 .8
DH ce see 000 5.104
DH 0.2.7: , 000 96 .0
Les quatre réponses sont fausses. E. Les quatre réponses sont fausses, €
Page Liv?
bi : 6 / 23 sacs
نماذج المباريات من موقع وظيفة إنفو wadifa-info.com
D PR LES نهم ces affirmations, ملل دوصا sont vraies! . Q 14. Quel est Le montant de M'EBE ? (re 5
ل EX La ومموعه du FRE incluse dans le cspaual investi ne corespond plus à Là somme A 270 000: LES
: - qui ses récupérée à La fin du projet d'investissement . | 8. 271 000: 20
: 8:La vanauon du BFRE ناي dans le capital investi doit être ajoutée au dernier flux c. 273 000: ٠ 08
م1642 du projet : 3 D. 275 O0 : NS
€. I amve que le BFRE augmente (au dirunue) pendant دا durée du projet : € Les quaure réponses sont uses, 2
0. Les ercus réponses sont Fans , . , ب 012 LL deb CAP £
Q 9. Pour dérelopper sa produuzion, l'entreprise rachid achète un nowre! équipement : À. 205 06: : 53
ا d'achor HT : 250 00 DH : 8 200 00:
- frais d'usalbtion TTC : 44 400 DH : يج وو :
+ Augmenution du 01115: 30 000 DH o. 180 OX :
Déterminer le montant du capital investi : مآع quai : éponses sont Éusses:
À 324 400 DH : 2 8 $
8.327 009 DH : © 13. Dans Le .بحلا financier, si les Pronsiors pour risques et charges.
€. 280 000 DH 8 صم sunr pas عمد سودي تعفد صلاء ,زد ج des rèserres ocoulres ى doivenc عتط
: ا capitaux peojres.
مال DH £ à Lens جا وموم sclon دا date ebable de réalisation du nique ou de ذا charge, à fi Les
تمنو ماع népomes sont use ليقو en de ف plus d'un an
Énoncé des Questions de JQ 212 ©. son jueufiéss > selon ما date probable de cédlisstion du risque où de La :. À fax lo
J را
On vous fournit un ercrait du CPC de l'entreprise FII ALI: ضيوع en dette ا moins d'un an
= Charges de personnel : 25 009 DH 0. Les حصا réponse. ont junte.
= Charges financéres : 25 00 DH Q 14, Les Dettes à plus - “un an du bilan financier كه وناج princpalement :
- Dotuons d'exploitanon : 100 000 DH. A. les emprunts oblig: res,
+ L'entrepnse à acheté un comptant un st إل de marchandises de 00 000 8. des dettes foumusseurs et des comptes rattachés,
DH: Ces Prousion pour nsques et charges jusuliées à plus d'u 20,
ES : 1 5 8 D. de La ج120 d'emprunt remboursable dans l'innce,
* Elle s vendu 7 596 de ces marchandises au 1x de 675 © تج DH payable 120 EU صمضعدية diner due achuf aux séntégaiaot ühiécuxt (ubreauces
jou . L éhéarl d'investissement, prosision pour hausse des pax, amortissements dérogaroires).
* n'y à au débuc de l'exercice ni RFRÉ €: départ. mu عدت sur قا chentee, 1 ١ |
ف الاب ب ما © 15. Pari les postes suis us, quels sont ceux qui doivent être dlimints du bilan fonctionoek
8. 2 ل
* Les chaiges de personnel et les charges finaneits 5 sont réglées avant 8 الم ادع داش 1501564 ما مارفا
l'expiration de جلمد : ©. Provisons pour charges:
* انا est au taux de 30%. D. Les trois réponses sont fausses.
Q 10. Quel est le montant du bénéfice net de l'exercice ?
A F1 G00:
8. 105 0: .
c. Ho 090:
€ ‘es quatre réponses sont fausses.
Page 2 nu 7
7 / 23 ré
wadifa-info.com نماذج المباريات من موقع وظيفة إنفو
Es PR
; BARTIE"IL : FISCALITE D'ENTREPRISE Q21. So exclues du ehanp d'applicraon de l'IS: RES
EAN 8 TEL LC nr ارد de rs: D:
À Le sonétés de fat ne comprenant que des persons 1e
0 . . ا 8 Les ادك immobyrères 4 à NE &
6ت Le CA (201$) d'une entreprise pardellemen asujeuie 1 ذا TVA se présente comme ©. Les sociètés en nom لعلف ne comportant que des ; 24
sui : CA réshué au Macoc : 5.000.000 : CA à l'étranger: 1000000 : CA fait en suspension de D Là abbé, dé périohaes data de ane diner US €. pe
ما TVA : 1.700.000: Cession d'éléments de l'actif : 800.000 : À Les réponses cl.desnus sont كمديية) Pas tous des personnes physiques 1
ممما d'immeubles nus: 1.600000: Vente de déchas تتم des fabrications : à
AE a 2016, Je prorata applicable est de : ge. le harges doivent être réintégrées ند résul die pos obemie Le césole ss
B. 80.4%6 A 8 ١ :
À. Les provisiont pour congés à payer * €
C. 80.8% 8.1.4 tantitines ordinaires 1
D. 87,5% © Les jeons de présence :
.ما Les troi réponses ci-dessus sont fausses D: Les charges cle personnel 1
17. En soumise à l'impôt sur les R fonciers, la valeur locative: .5ل Les répurues cu dessus surit fausses ;
À. Des unmeubles mis pac leurs propnétures gratuitement à Ja duposincon des tiers roduits doivent être déduirs du résulrat comptable Obtenie Le جد Î
B. Des immeubles loués à l'écac meublé ere Sax sien pe لم ا
C Des immeubles mis parleurs prepnétaires gratuitement à la disposition de leurs avcendante 14 مغسلد مراع وجا hu don d'institieré i
>: descendants C. Les dons reçus :
D. Des propnétés agricoles D. Les subveanens م les parnes reçus
E. Les réponses cr-dessus sont fausses
0184 Les mesures insérées dans La loi de finances 2016 spéifiques à l'impêt zur le reves
Concemene : Q24. La vérification de La comptabilizé de دا s0ciét£ Alpha au titre de 2016 د permis de relever
/ La suppression de l'exvntrateon inennale an titre des revenus fonciers des éléments suirans : Rôuleat comptable : 414.640 : C.A :1.560.900: Produus finances :
B. L'ocrcoi du bénéfice de l'abattement de 40% aux revenus fonciers ruraux 24.000 de diarlendes ee 15.209 d'intérêts nets d'un compte bloqué : Péruluër: 13,500:
© La suppression du mécanisme d'impuration de دل cotssation murale Pesvisien pour ncendie:10000 :Acompces : 20.000. Le résultat Fiscal de L تمدو Alpha نه
D. Modificauun de لعفا 11.1] du CG) de:
1. Les réponses ci-dessus sont fausses A. 437960 DH
B 417950 DH
Q19. Sant considérés comme revenus professionnels soumis à J'TR: €. 407.980 DH
A. Les bénéfices réalisés par les personnes physiques et مصعم de l'exercice des LD. 437.950 DH
professions <ommercules ec induttaelles éd E Les cépunses مسقل sont fausses
B. Les revenus émanant de l'exercice d'une profession libérale م 0 .
©. Les revenus provenant de La locarion à l'état meublé des constructions 025. Une entreprise qui exerce son activité dans دا zone franche d'exportanion at roucrue dans
D. Les produits de placements 3 revenu fixe son ème merde à un taux de FIS égal à:
12. Les réponses ci-dessus sont fausses À DE
20 Sont considérés comme des revenus de capiraux mobiliers soumis à J'IR: = “2
À Le produits de participation SC
8. Les تجوز de présemce .تا Les réponses ci-dessus sont fausses
. ©. Les ماعن d'obligations
D. Les insérêcs de bons de trésor
Page 3 aus 7
8 / 3 : ERIC
wadifa-info.com نماذج المباريات من موقع وظيفة إنفو
PEL 8 MU ١
3 | PTE يع د
- 5 Fr © تدا«
+. 046 مي doirene être réirt tésulrat obtenir Le résubrar ب +
s ages égrées su compable pour ما .931 م présentation des corpres جا > المتدعد méthodes d'énhueion tem = 7
À. L'impét sue Let ونيم À pruvent être modifiées d'un exercice à f'actre suc sümplé décision de es 8 RL سو
8. Les docations aux amorissements des voiture de touriime SR Une م TR
c €. L'écart de ممم مه 8.54 pouvent jamais ètre modhfiées d'un exerace 3 laure. = à a
D. Les eharpes non courañtes C-peuvene être نادم lorsque des changemencs mterñcnent das La عب de +71 D
È Penerepnse et dans دا mesute où les méthodes revenez ne permettene Sos de «dix CA
Q27. Le droir ل déduaion en matière de La TVA doi s'exctcer dans un dE n'excédan pas : une image fidéle «he
À une année, 1 compter du mous au du crunestre de la nonssance dudie doit LÉ LE
8. deux années, 3 compter du mou ou du tnmesre de la missance dudit deont 82 لوص اها des produite Gris بمسبوااثر
C: quatre années, À compter du mois out du تاه de Ja naussance dudue droit الال عقو با à
0.060: sex mois, 3 compter du mois on du cnmestre de La nssance dudu droit price REOAEUOR
2. Au coût de revient ie
Fr Dans 1 عه d'un résultat fiscal égal à 300.000,09 dicharn, Je taux de YIR applicable est D. Au cbr de duinbution Ë
A 10% Q33.. Soat a prienincorpeuklo les charges suivances :
8.20% À dames excepronndlles :
c.30% B charge de peneanel :
D, Les trois réponses sont fausses C achats de تدده premières
D. فحص sur Les bénéfices
PARTIE M : COMPTABILITE CONTROLE-ET AUDIT Q34-Les huge وج incomonblet:
UE A ont pour ee d'amgrnencer le جلت anulitique.
CONBTABILNE ل ent peur effet de duminuer le résultat analyuque.
C.danem êtee cet ë 5 À
D Samn isa: ee uses
A le manuel de l'organisation comptable est obligatoure si le capital dépasse D. فول être setranchées du résultat global analytique pour وحصي le حيو de La
7.500.009 dirhanys cemptalilite générale.
8. le manuel de l'organisation cornptable est obligatoire si le CA dépasse 7.500.009
dirhams 235 تمستقاوميع معدل م1
C. le manuel de l'organisation comptable est obligatoire si le CA dépasse 10.000.000 اك ant pour «fa d'augmenter Le résultat analytique.
di B. تمه pour effet de dimarauer le résultat analytique.
D. le manuel de l'organisatcon comptable est obligatoire si le capital dépasse 10.000.000 €. doivent être ajoutées au تلن global analytique pour صصح Le réurat de La
dirhams <vrnptabiité générale
, D. doivent être recanchées du résuleat ÿlebal analytique pour retrouver Le résultat dl
QH. Sdon La loi 9-88 : <oniptabüité générale,
À le livre.journal ec le livre d'inventaire doivent être cutés et paraphés pour les personnes
physiques donc le chiffce d'affaires annuel n'excède pas deux imilliont de drhams 036 توت بها d'un produic:
8. le livre-joumal ec le bvre d'inventaire doivent être corës et panphés pour Les agences À peut senac à fixer son prix de vente.
d'assurance quelque sort leur chiffre d'affauces A représente théonquement l'ensemble des coûts supportés par Le produit.
€. le livre-joumal et le hvce d'inventaire doivent être يف ex paraphés pour يف les © ne conceme que les produits vendus. |
personnes morales: D: ne constitue qu'un coût partiel du produit. 2
0. le livre-journal ec Le سا d'inventaire sont faculeatifs. 8
بر 7 5
9 / 23 7
wadifa-info.com نماذج المباريات من موقع وظيفة إنفو
1 LISE
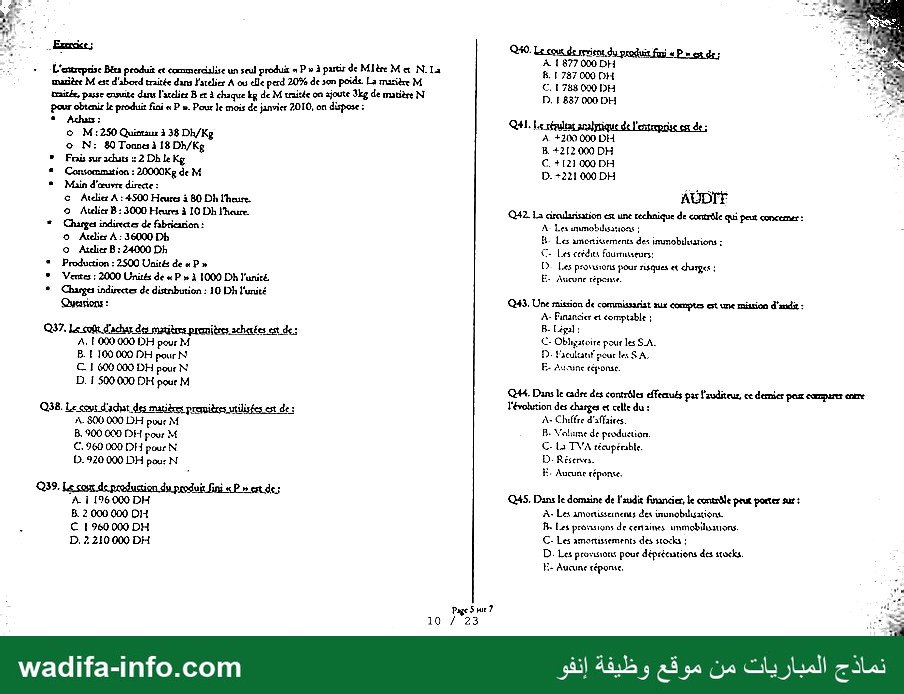
Lie + مال وهنا produit ce commercialise un seul produit a P » à partir de Mère M ى N. a È L Lu ne ا هت
marière M عه d'abord traitée dans l'atelier A ou elle perd 20% de som poids. La masière M C. 1 788 090 DH "LE
taire, passe ensuite dans l'axelier B ec à chaque kg de M wraitée on ajoute 3kg de matière N D. 1 887 000 DH Es
pour obtenir Le produit fini « P ». Pour le mois de janvier 2010, on dispose : ١ باو
* jus: Q#: يولي aralyrique de l'ontrprise وه de:
© M:250 ممعت 3 38 Dh/Kg À +200 000 DH
© N: 80 Tonses à 18 Dh/Kg B. 4212 000 DH ;
» Fo surachuts : 2 Dh le Kg €. +121 000 DH Ê
“Consommation : 20000Kg de M4 D. +221 000 DH
“Main d'œuvre directe : pe
© Atelier À : 4500 Heures à 80 Dh l'heure. AUDTE
© Atelier B: 3000 Heures à 10 Dh l'heure. 042 La cireularisation ex une cechnique de contrôle qui peut concemer :
* Charges indirectes de fabricarion : A Les ammobiisauons : ds =
Oo Arcdie À : 36000 Dh BH. Les amertitements des immobiluations :
© Atelier B : 24000 Dh € Les عفاي fourmuseurs:
“Production : 2500 Unité de « P » D Les prousions pour risques et charges :
° Ventes : 2000 Unités de « P » À 1000 Dh l'unir£ E- Aucune réponse.
Charges indirectes de distnbution : 10 Dh l'unité
Quesrions : .ذفن Une mission de commissariat aux comptes est une mirion d'andis :
À- عمف et comptable :
Q37. لمعا d'achar des matières promières achetées est فا زيل
7/01 000 000 DH pour M €- Obligatoire pour les SA.
B. ! 100 000 DH pour N D: Siculunt peur les SA,
© 1 600 000 DH pour N E- Aucune cégonse.
D. 1 500 090 DH pour M
4ن Dans Le cadre des contrôles دراك par l'auditeur, ce dernier عدم comparer عصف
Q38. Le cour d'achat des manières promibres utilisées est de : Tévobition des charges et celle du :
À. 800 000 DH pue M A: Chiffre d'affaires.
B. 900 000 DH pour M 1١ Valime de production.
C. 960 000 DH pour N €: La TVA técupérable.
0.920 000 DH pour: N D: Réserves.
. Ë Aucune réponse,
39. Le son de production du produit fini « P » est des
"A. i 196 000 DH Q4S. Dans le domaine de l'audir financier, Le contrôle prut porter sur :
5. 2 000 000 4 À: Les amonissenents des inunobiisacions.
. € 1960 000 DH Re Les pronsions de cenaines ummobilsations.
D. 2 210 000 4 €: Les amorssements des stocks :
D: Les provisions pour dépréeutions des stocks.
E- Aucune ممم £
: Page S nue 7 RE
19 / 23 ESS
wadifa-info.com نماذج المباريات من موقع وظيفة إنفو
PE: AS
B! De contcôle comprabl 5 PR 0 ol LEE
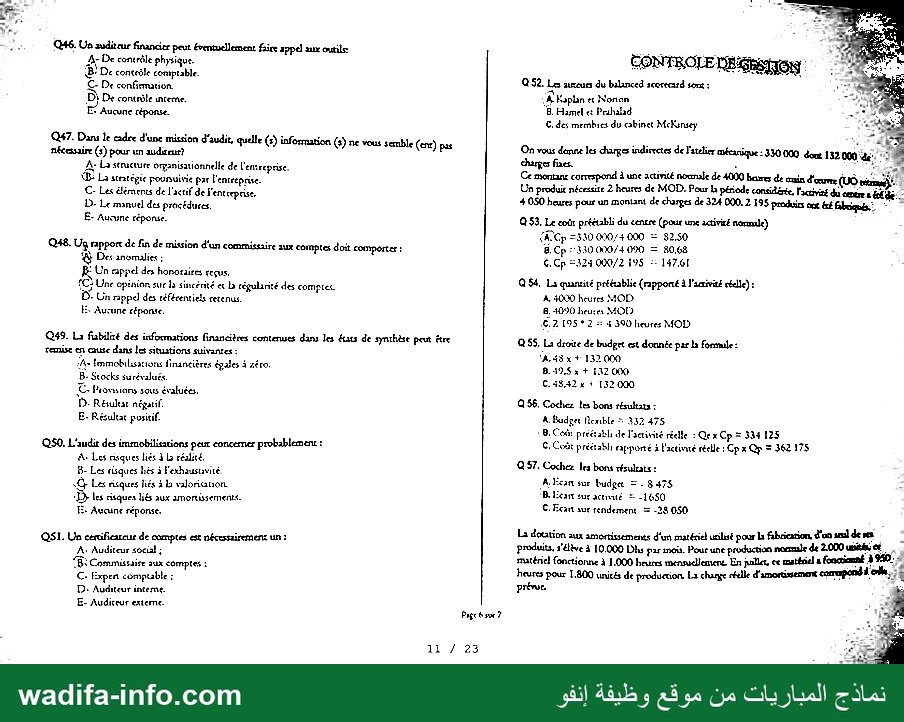
MR SON Lis Q 52. ممعي جا du bilanced لبد sont : +7 MORE
C- De confimatien A, + =) TRE
D De contrôle مص à Frs . 9 ا الو :
+ ممم صمب ©. des مويه du cabinet MeRinsey ÈS
0 Le P : 8: ال +
Q47. Dans le cadre d'une mission d'audit, quelle (5) information (s) ne vous semble (ent) pas On vous den les كدق indirectes de l'atelier mécanique : 330 000 dou 132 PRE 5
nécessaire (s) pour un auditeur? ودج فط 1 ١
& La structure nn se de l'entreprise. Ce Fa nd À une activité nounale de 4000 ال لم متت 4 م
C- Les éléments de جما de f enteeprise, 4 050 جربو pour un montant de charges de 324 000. 2 195 produirs ot عط Er be 7
D: Le manuel des procédures. . 5
E- Aucune réponse. Q 53, Le eoûr préétabli du cencre (pour une 2ctivié noxmale)
(AC مدت 00/4000 = 82,50
Q48. Ug rapport de fin de mission d'un commissaire aux comptes doit comporter : 8.Cp 330 000/4090 = 80,68
8 Des anomalies ; CG Cp =324 000/2 1953 :: 147.61
: Un eappel des honoraires reçus. 1 1 م 3
2 Une cpinion sur b sincérité ec دا cépularité des compter. 954. La quite RES Cmpporé à l'avis él) :
D: Un rappel des référentiels retenus. ë 0 jee see
: |. 490 heuses M
ممصم anse: 6.2 195 * 2 & 4 300 lreures MOD
949. La fubilié des infommations financières contenues dans les états de synthèse peut être Q5$. La droite de budget est donnée par La Formule :
remise en »كنا dans les situations suivantes : A 48 x + 132000
he Immobilisations financières égales à zéro. 8.495 + 132 000
B- Stocks surévalués. C.48,42 x + [32 000
€ Provsians sous évaluées,
D: ملو néati, Q 58. Cochez Les bons résultats :
8. Résultat positif. À. Budger Rexible > 332 475
© 9. Coût précis de l'activité réelle : Qe x Cp = 334 5
950. L'audit des immobilisations peur concerner probablement : ضما préétabli عصوره à l'actinté réelle : Cp x Qp = 362 5
4: Les nsques liés ما réalité. Q 57. Cochez les bons résulcats : 5
B- Les disques hés à Fexhausnaviré A can sue budgc =. 8478 =
à مون ها 168 SR متت eo TB cart sue actnaté - -0
“D les risques H6 aux amorbsements. C. Feat aue rendement = -28 0
E: Avon réponse. 1
. z 8 ها dotation aux جه سمعتجه مد d'un matériel ualisé pour La fabrication, d'on and dem -
QSL. Un cerifieareur صر et nécessairemenx un : produits, s'élève à 10.000 LDhs parinoë. Pour une production noemale de ا مسف ,ّ
À Auditeur Social; . matériel fonctionne À 1.000 heures mensuellement En juillee, ce matériel حدمت ع dr
“BS Commissaire aux comptes : heures pour 1,800 unicés de producion. La change réelle d'amortissement commpond do. ; $
> Expen comptable : ca 8
D: Auditeur interne. 7 0
E- Audiceur externe. FRE - / : à
wadifa-info.com ! ج المباري وظيفة
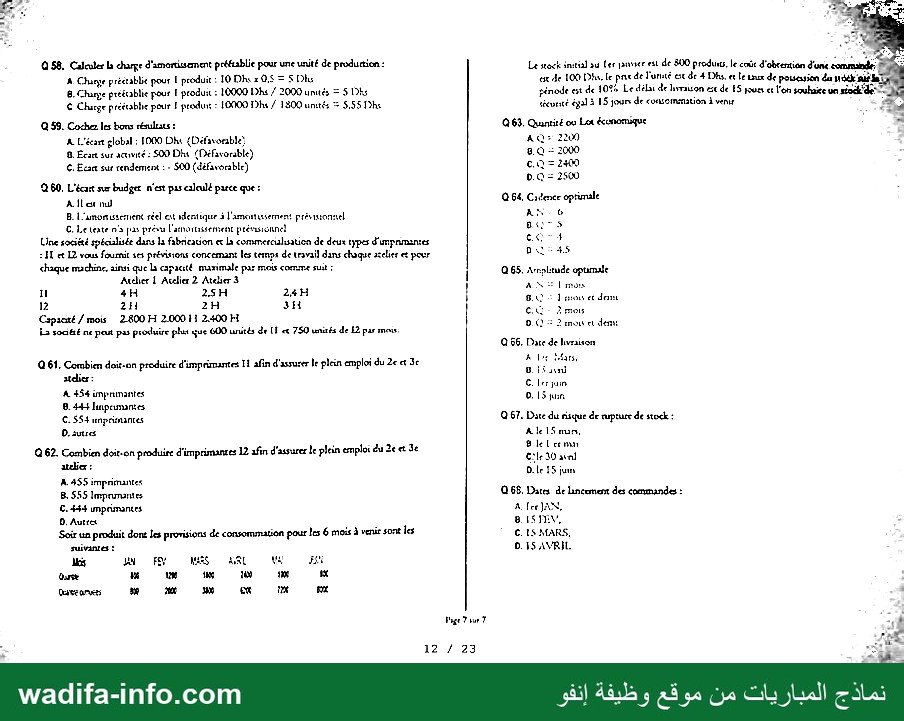
Q 58. Calculer La charge d'amortissement préfiablie pour une unité de production : Le stock initial ou Ler passer est de 800 produits, le coût d'obrention d'une PA DE
A Charge préctablie pour ] produit : 10 Dh: x 0.5 = $ Dh ee de 100 Dhs, Le pre de l'urnté est de 4 Dhs, et Le Lux de pOLsess5on du 1! اط عدو لت
8. Charge prééublie pour ١: 10009 Dhs / 2000 unités = 5 Dks pénode est de 1 02% Le délai de hyrauson #0 de ES joues ec l'on soubaiee un so & "Je
€ Charge préérabhe pour ١ produr : 10000 Dhs / 1800 umtés = 555 he ويف égal à LS jour de coascmenation à venu م
Q 59. Cochez les bons تلك : Q63. Quantité où Let économique 1 5
A L'écart global : 1000 ندانا {Défavorable} د 0
8. Écart sur أدصي : 500 Dhs (Défavorable) 8.0 = 2000 :
C. Ecac sur rendement : - 500 (défavorable) تن = 249 4
0.02 500
260. L'écart sur budger n'est pas caloulé parce que : .
A. Île nu Q 64, Cidence oprimale
8. L'amomusernent réel est dertique à l'amentussernent موقم AS O6
©, Le teate n'a jus prévu l'atnartissentent présisicnne Bis
Une société soécialisée dans la fabacaon « La commerculiatica de deux types d'imprimantes 01
: 11 et L2 vous foumit ود prévisions concemant les temps de travail dans chaque تلد et pour pal يش د
chaque machine, ainsi que La capauté maximale par mois comme suit : Avrpli
Atcher 1 Atelier 2 Atelier 3 Î السو وح ا
1 4H 2SH 24H | ne
12 211 م si 1 سل ا et dem
Capacé / mois 280013 2000 11 2.400 H tn
Es 66عه: ne peut pas produire plu que 600 urutés de [I < 750 unirés de 42 عدم mous, 0
Q 66. Dare de livraison
Q 61. Combien doit-on produire d'imprimantes 11 afin d'assurer le plein emploi du 2e > 3e A le fans,
atdier : 8. ia
A 454 imprimantes e Sen
8.444 جد ددم م1 ١ =
554 unprinances Q 67. Dire du risque de rupture de stock :
D.iutres AlelSnun,
Q 62. Combien doit-on produire d'imprimantes 12 afin d'assurer le plein emploi du 2e et 3e بصم م201
ie Cie 19 val
à 0.le 15 ju
A. 455 imprimantes
8. 555 lmprumantes Q 68. Dates de Lincoment des commandes :
0.444 umpamances A fee JAN,
D. Autre 8151, >
Soir un produit donc les provisions de consommation pour les 6 mois à venir sont ls © CIS MARS,
suivantes : D. 1S AVRIL
!م بإ تلا LES AL LES LAS
Qui 1 ينا Li 1 EL La:
ل نا مس اننا 3x ليث x ا :
Page 7 sur T 4
5 12 / 3 LE £
o.com نمادج المباريات من موقع وظيفة إنفو
أسئلة شائعة حول هذا النموذج
هل يمكن تحميل هذا النموذج مجاناً؟
هل يتضمن هذا النموذج التصحيح؟
ما هي الجهة المنظمة والدرجة المعنية بهذا النموذج؟
ما هي دورة هذا الامتحان ولغة أسئلته؟
أين أجد نماذج أخرى لنفس المباراة؟
💬 ناقش هذا النموذج (0)
شارك إجاباتك أو صحّح التصحيح — إذا كان لديك رأي مختلف حول أي نقطة، اكتبه هنا ليستفيد باقي المترشحين.
لا يوجد نقاش بعد — شارك إجابتك أو سؤالك حول هذا النموذج.
⚠️ ممنوع نشر أرقام الهاتف أو الروابط أو أي عرض مقابل مال — تُحذف هذه المشاركات تلقائياً.
هل تحضّر لهذه المباراة؟
نماذج مشابهة قد تهمّك
المصدر: نسخ منشورة على الويب (مباريات الماستر)
📎 كيف تستشهد بهذه الصفحة؟
صحفي أو مدوّن أو أستاذ؟ انسخ المرجع أسفله وضع رابطاً نحو هذه الصفحة.
الرابط الدائم: https://www.wadifa-info.com/نموذج-مباراة/3287/نموذج-مباراة-ولوج-ماستر-المحاسبة-والمراقبة-والتدقيق-التدبير-ونظم-المعلومات-مال
