

نموذج مباراة توظيف تقنيين من الدرجة الثالثة - وزارة الاقتصاد والمالية 2012 - الاختبار رقم 2: أسئلة متعددة الاختيارات (المحاسبة والجبايات)
⬇️ تحميل PDF الرابط الدائم: wadifa-info.com/نموذج-مباراة/3057
باختصار
هذا نموذج امتحان كتابي سابق لمباراة تقني من الدرجة الثالثة لدى وزارة الاقتصاد والمالية (14 أكتوبر 2012)، منشور على وظيفة إنفو للاطلاع والتحميل المجاني بصيغة PDF.
- الجهة المنظمة
- وزارة الاقتصاد والمالية
- الدرجة
- تقني من الدرجة الثالثة
- التخصص
- التدبير المحاسباتي والمالية والجبايات
- الدورة
- 14 أكتوبر 2012
- عدد الصفحات
- 5
- لغة الأسئلة
- الفرنسية
- التصحيح
- غير متوفر بعد
صفحات النموذج (5)
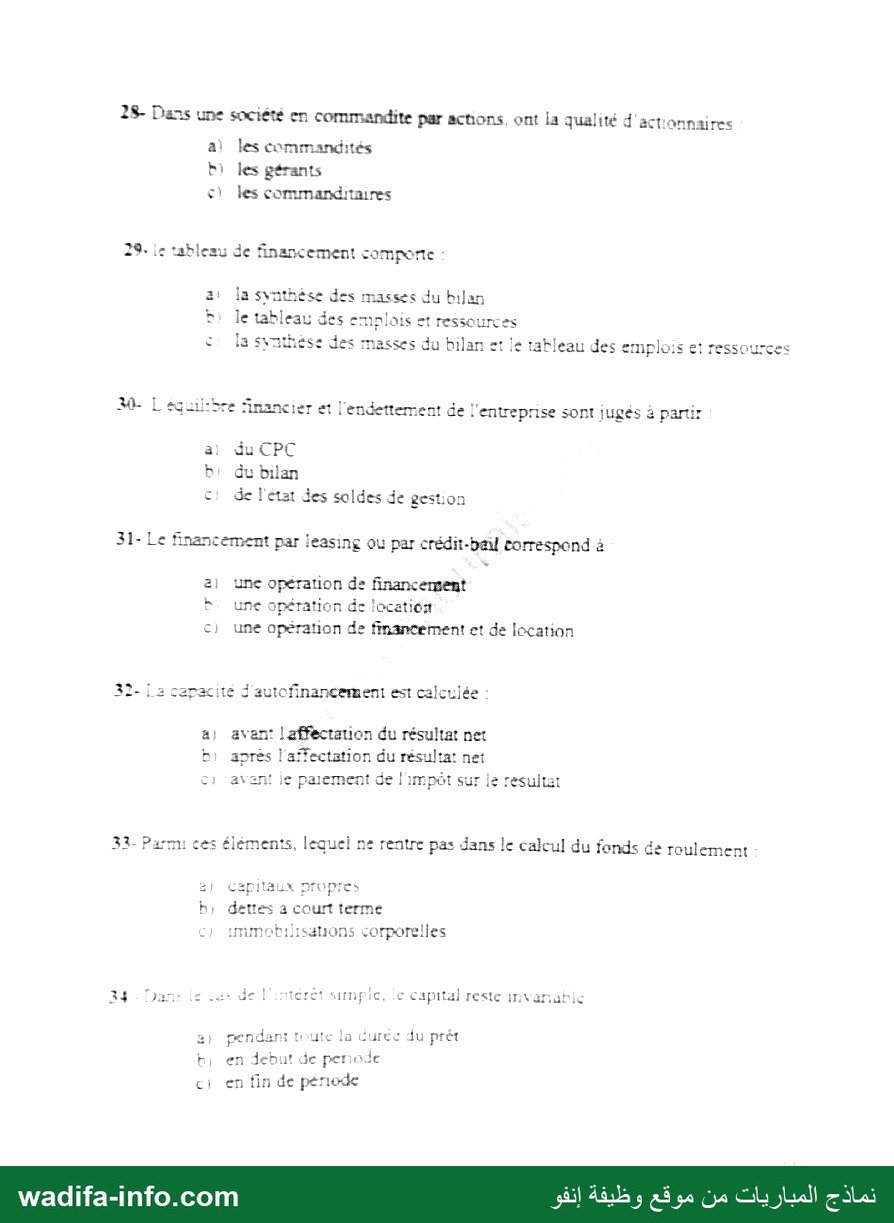
📝 نص أسئلة النموذج (مستخرج آلياً من الصفحات الممسوحة)
استُخرج هذا النص آلياً من صور الامتحان وقد يحتوي على أخطاء في القراءة — الصور أعلاه هي المرجع.
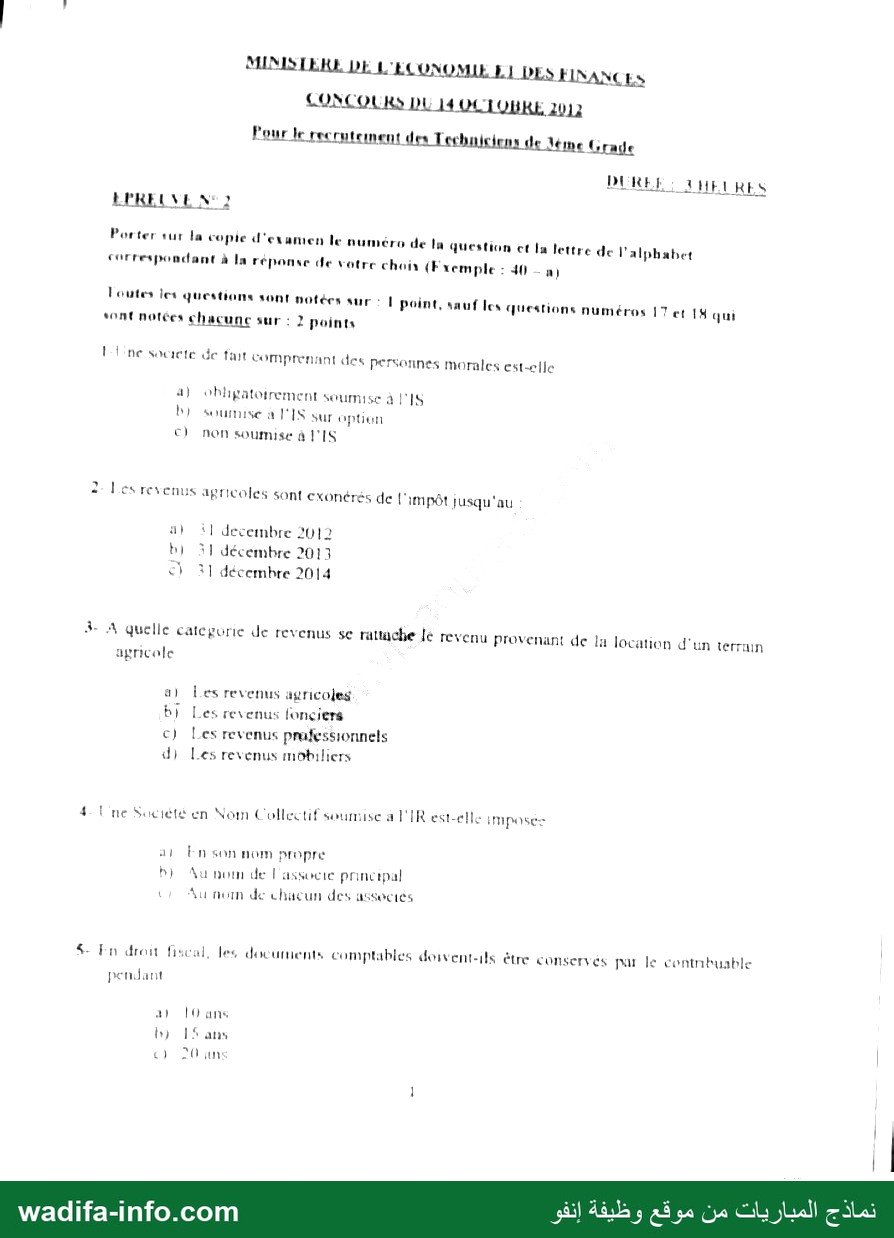
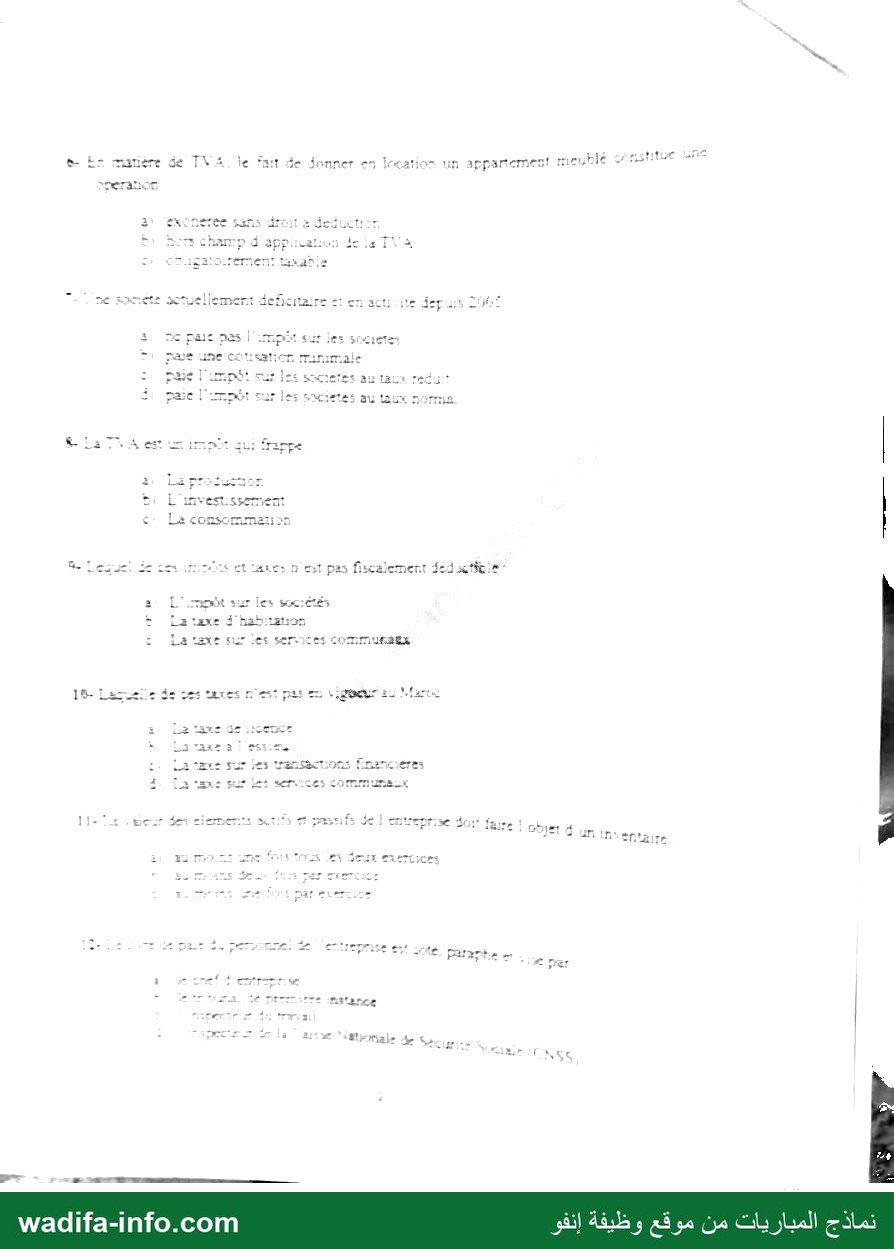
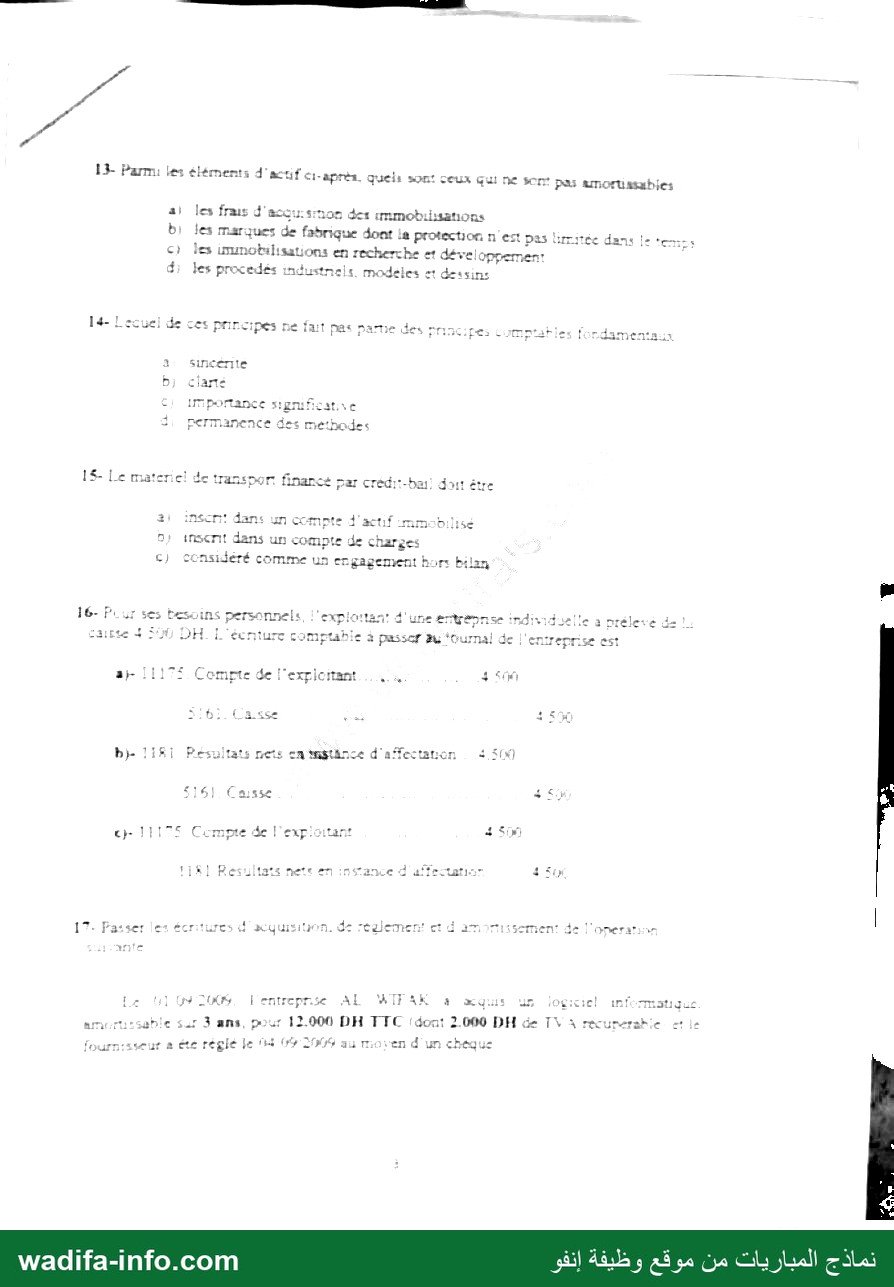
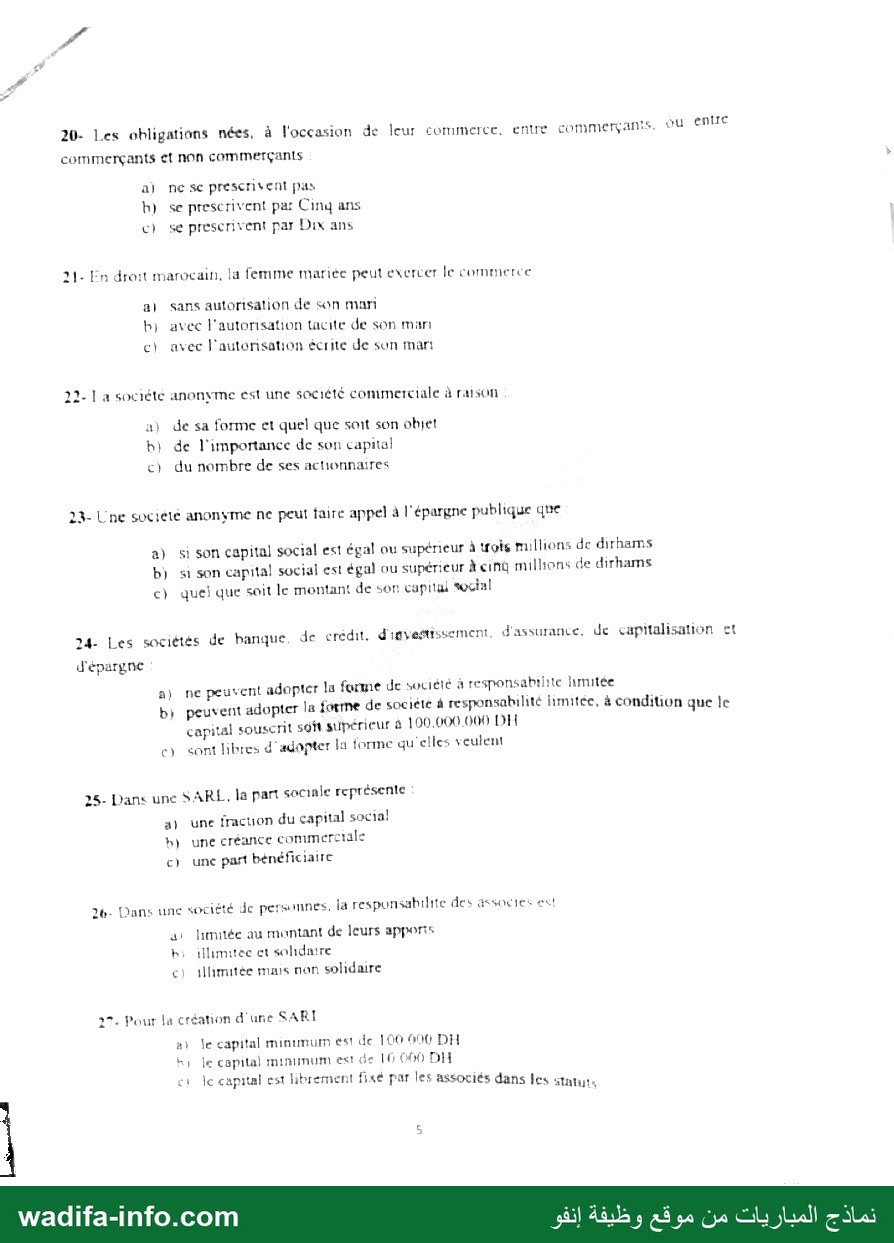
MINISLÈRE DE L'EC ONOMUE EI DES INANCÇES CONCOURS DL 14 يبرن جين KE, 2012 Pour le recrutement des T cchuiciens de déme Grade DURE: 11 EURES LPRELVE N°2 Porter sur la copie d'examen le numéro de la question ct la lettre de l'alphabet Correspondant à la réponse de votre choix (Exemple : 40 8) loutes les questions sont معاون sur: point, sauf les Questions numéros |Tet 14 qui عافد اط chacune sur : 2 points Une Societe ممصن 1 عل des personnes morales est-elle لك obligatoirement soumise a lis Bi soumise a l'IS SU option C) non soumise à l'IS 2-lés revenus agricoles sont cxonérés de l'impôt jusqu'au 2١ ١١ decembre 2012 bi 31 décembre 2013 0 31 décembre 2014 3- A quelle catcpurie عل revenus se rattache lé revenu Provenant de la location d'un terrain agricole al Les revenus agricoles bi Les revenus fonciers c) Les revenus prafessionnels di Les revenus mobiliers 4 Une Suciété en Nom Collectif soumise a l'IR est-elle imposes ai En son nom propre bi Au nom de l'associe principal ١ Au nom de chacun des associés $- En dron fiscal, les documents comptables doiventsls étre conservés pur le contnbuable pendant 4) )ا ans b) Sans wadifa-info.com Ircation un apparement meule fie و mater de TVA, le fait de Sonner .ا عجعج de ja TVA ناتهب :]م3:10 ST chart p نك تراج مرق عاد T1 ne sxnete actuellement defcitaire st en acts 2e pat pes | :mpit sir les societe ا مرج ودر يع re une 1* S La Ti A es ie ina qui rarpe | سوم أن rte 0503715 ها مور لهل n'est pas fiscaiement وعم Le saints et لجرت 1و L'impit su les sociétés ا E La tas 4 habitation sur les ser xces cOTmURsEX داح La د Lg 25 Mat نج عتم de ses taxes n'est الجا -19 مج 62 Le axe 2 tons Énencieres هص L: La ‘ace sr res lame se Les sertices commumaz« .4 ILES جه PS OUR كدض أنه حا تحاط &i EG Pier - او me or مدا رج نا سداد وعم م وجب ريخ À الب ومح nie rubans 2e Br D oo — نماذج المباريات من موقع وظيفة إنفو wadifa-info.com a —— ا ا ا 13- Parmi Les éléments 4'acdf CI-après quels mOn CEUX Qui ne son PS unortasubles a) les frus d'accu:snos des mmmobiisanons bi les marques de fabrique dont la Protection n est pas Liritée dans le terre كك les iunotilisations en recherche et déve oppemen! di Les procedés industnels modeles ب des sins 14- Lecuel de ces prrcipes ne fait pes Pate des Principes comptaties fondamentauis 3 sin<erite bj ciane اج Importance ماعن لصي 3, permanence des méthodes 1$- Le materiel de transçoon finances pa crédi-ba: dort être 21 25-7: dans un comte d'actif جور بط مخض 9) insert dans un compte de charges £) considéré comme Un engagement hors bilan 16- Piur ses besoins mersannels ExXpioitan d'une errémnse individuelle à rélevé de ضع :3ن 4 SN) DH. L'écriture comptable à passer au ‘ournal de ! جو + لت est b} 11851 Pesultats nets مشأ لله d'afectauon 4 50 516] Casse s زر 4 را ep 11175 عم de l’expioitant ® VIR! Resultats nete en instance d'affrctatisr 4 <t» 17. Passer lez écritures d'acquisition. de réglement et d anorissement de l'onerarvr Le 1] OO, l'entreprise AL WIFAK à Gus Ur ciciel nfemmatigue : pie sur 3 ans, pou: 12.000 DH TTC ‘dont 2.000 DH من 1١ à recurerahie ذإ بج y a éte réglé le مد Gt 26 au moven d'un cheque wadifa-info.com ج المباريات من موقع وظيفة إنفو 20- Les obligations nées, à l'occasion de leur commerce, entre commerçants, du عناص commerçants أن non cOMMETÇants , aj ne sc prescrivent pas b) se prescrivent par Cing ans ان se prescrivent par Dix ans 21- En droit marocain, la femme mariée peut exercer le commerce a) sans autorisation de son mari bi avec l'autorisation tacite de son mani ci avec l'autorisation écrite de son mari 7 مام دحي 2: 0. 7 22-1 a société anonyme est une société commerciale à raison : a) de sa forme et quel que soit son objet b) de l'importance de son capital c) du nombre de ses actionnaires 23- Une societé anonyme ne peut faire appel à l'épargne publique que a) si son capital social est égal ou supérieur à wois millions de dirhams b) si son capital social est égal ou supérieur à cn millions de dirhams c} quel que soit le montant de son capiiul social 24- Les sociétés de banque de crédit, d'investissement, d'assurance. عل capitalisation et d'épargne a) ne peuvent adapter la forme de société à responsabilité limitée bi peuvent adopter la forme de société à responsabilité himitce, & condition que le capital souscrit أو supérieur & 100.000.000 DH co) sont libres d'adapter la forme qu'elles veulent 25- Dans une SARL. la part sociale représente : a) une fracuon du capital social رذ une créance commerciale ci une part bénéficiaire 26- Dans une société de personnes, la respunsabilité des associes ect ai bimitée au montant de leurs apports bi 117116 et solidaire ci limitée mais non solidaire 27. Pour la création d'une SARI # de capital minimum est de 100 000 DH hi le capital minimum est de 16 600 DH le canst < breme 0 غ زيمي : ل ا بن capital est hibrement fixé par les associés dans les statut. nfo.com نماذج المباريات من موقع وظيفة إنفو 28- Dans une société en commandite par actions. ont la qualité d'actionnaires a) les commandités bi les gérants ©) les commanditures 29: ie tableau de financement comporte : 32 Ja synthèse des masses du bilan bi le tableau des emplois et ressources © la synthèse des mnasses du bilan st le tableau des emplois et ressources 0- 1 د لدي financier et l'endettement de l'entreprise sONt jugés à partir ai du CPC اط du bilan ١ de l'état des soldes de gestion 31- Le financement par leasing où par crédit-baÿ correspond à 2) unc opération de financement 5. une opération de location c) une opération de financement et de location 32-13 capacité 3 autcfinancement est calcuiée : a) avan: | affectation du résultat net اط aprés l'affectation du résulta: net 33- Parmi ces éléments, lequel ne rentre pas dans le calcul du fonds és roulement 5 Capitaux nropres اط dettes a court terme cr immobilisauons corporelles 34 fans le cas de l'interet simple, :e capital reste imvanabie 2! pendant toute la Curce du prét t, en debut de periode ci en fin de période ifa-i نماذج المباريات من موقع وظيفة إن wadifa-info.com ج المباريات من موقع وظيفة إنفو
أسئلة شائعة حول هذا النموذج
هل يمكن تحميل هذا النموذج مجاناً؟
هل يتضمن هذا النموذج التصحيح؟
ما هي الجهة المنظمة والدرجة المعنية بهذا النموذج؟
ما هي دورة هذا الامتحان ولغة أسئلته؟
أين أجد نماذج أخرى لنفس المباراة؟
ناقش هذا النموذج (0)
شارك إجاباتك أو صحّح التصحيح — إذا كان لديك رأي مختلف حول أي نقطة، اكتبه هنا ليستفيد باقي المترشحين.
لا يوجد نقاش بعد — شارك إجابتك أو سؤالك حول هذا النموذج.
⚠️ ممنوع نشر أرقام الهاتف أو الروابط أو أي عرض مقابل مال — تُحذف هذه المشاركات تلقائياً.
هل تحضّر لهذه المباراة؟
نماذج مشابهة قد تهمّك
الجهة المنظمة: وزارة الاقتصاد والمالية · 14 أكتوبر 2012 — مصدر النسخة: نسخ منشورة على الويب؛ الإعلان الرسمي للمباراة هو المرجع.
كيف تستشهد بهذه الصفحة؟
صحفي أو مدوّن أو أستاذ؟ انسخ المرجع أسفله وضع رابطاً نحو هذه الصفحة.
الرابط الدائم: https://www.wadifa-info.com/نموذج-مباراة/3057/نموذج-مباراة-توظيف-تقنيين-من-الدرجة-الثالثة-وزارة-الاقتصاد-والمالية-2012-الاخت
