
نموذج المباراة الوطنية لولوج مدارس التدبير CNAEM (ENCG / ESI) 2013 - الشعبة الاقتصادية والتجارية، الخيار التكنولوجي - اختبار التسيير والتدبير والمعلوميات
باختصار
هذا نموذج امتحان كتابي سابق لمباراة طالب - الأقسام التحضيرية الاقتصادية والتجارية لدى وزارة التعليم العالي - المدارس الوطنية للتجارة والتسيير والمدرسة العليا للإعلاميات (CNAEM) (28 ماي 2013)، منشور على وظيفة إنفو للاطلاع والتحميل المجاني بصيغة PDF مع تصحيح مقترح.
- الجهة المنظمة
- وزارة التعليم العالي - المدارس الوطنية للتجارة والتسيير والمدرسة العليا للإعلاميات (CNAEM)
- الدرجة
- طالب - الأقسام التحضيرية الاقتصادية والتجارية
- التخصص
- التسيير والتدبير والمعلوميات
- الدورة
- 28 ماي 2013
- عدد الصفحات
- 14
- لغة الأسئلة
- الفرنسية
- التصحيح
- تصحيح مقترح متوفر في هذه الصفحة
📝 نص أسئلة النموذج (مستخرج آلياً من الصفحات الممسوحة)
استُخرج هذا النص آلياً من صور الامتحان وقد يحتوي على أخطاء في القراءة — الصور أعلاه هي المرجع.
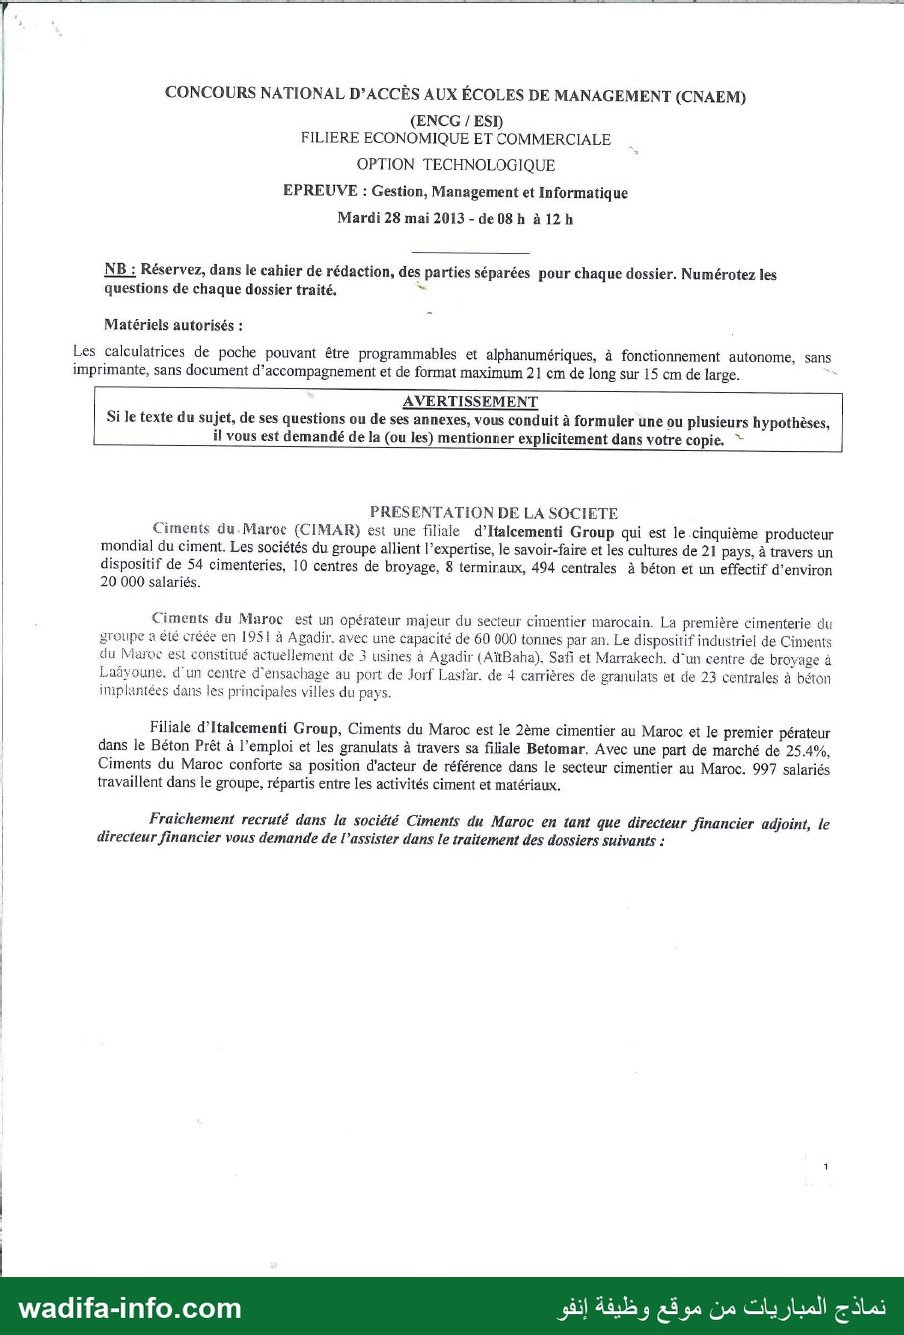
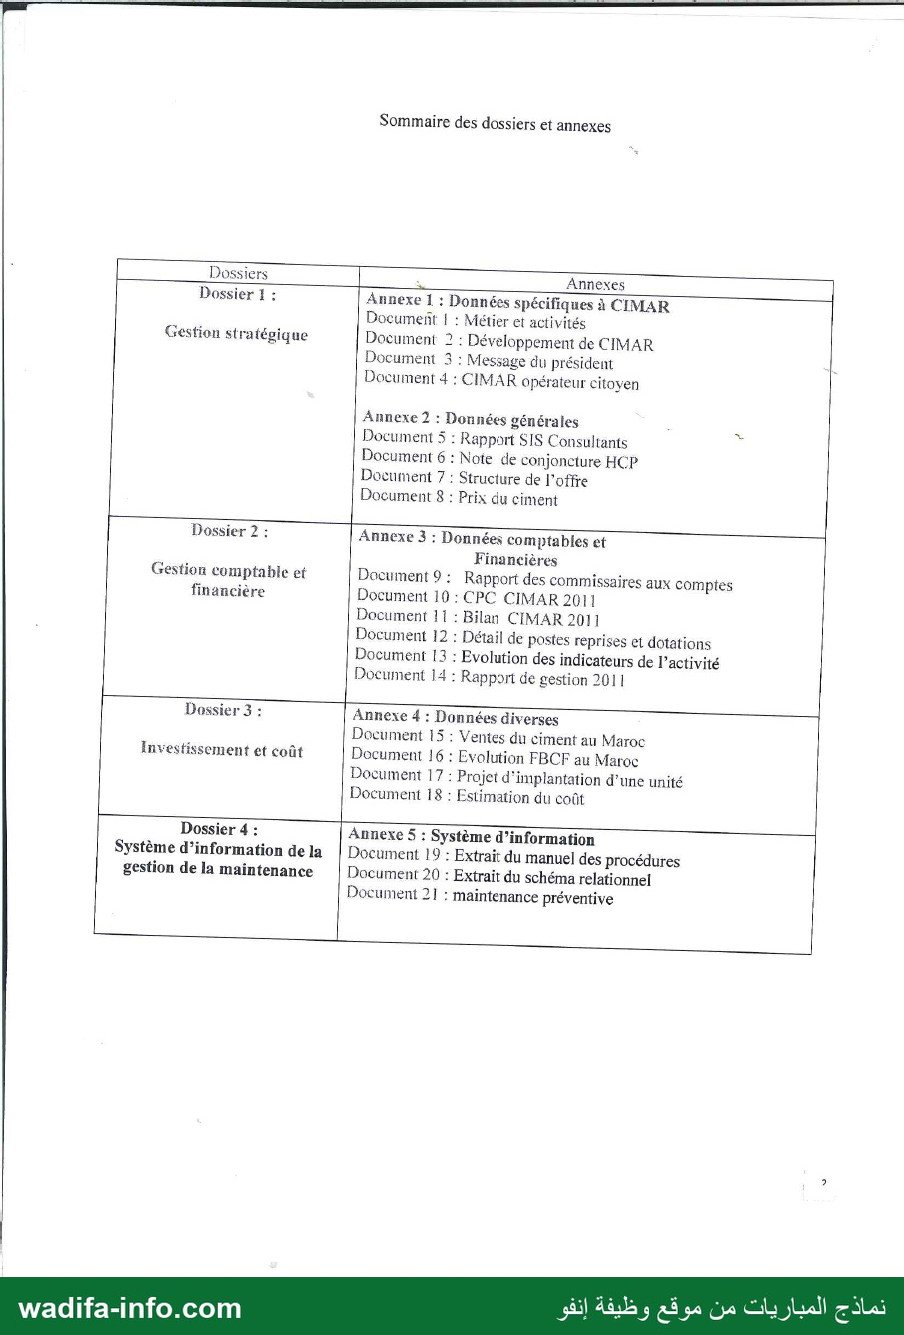
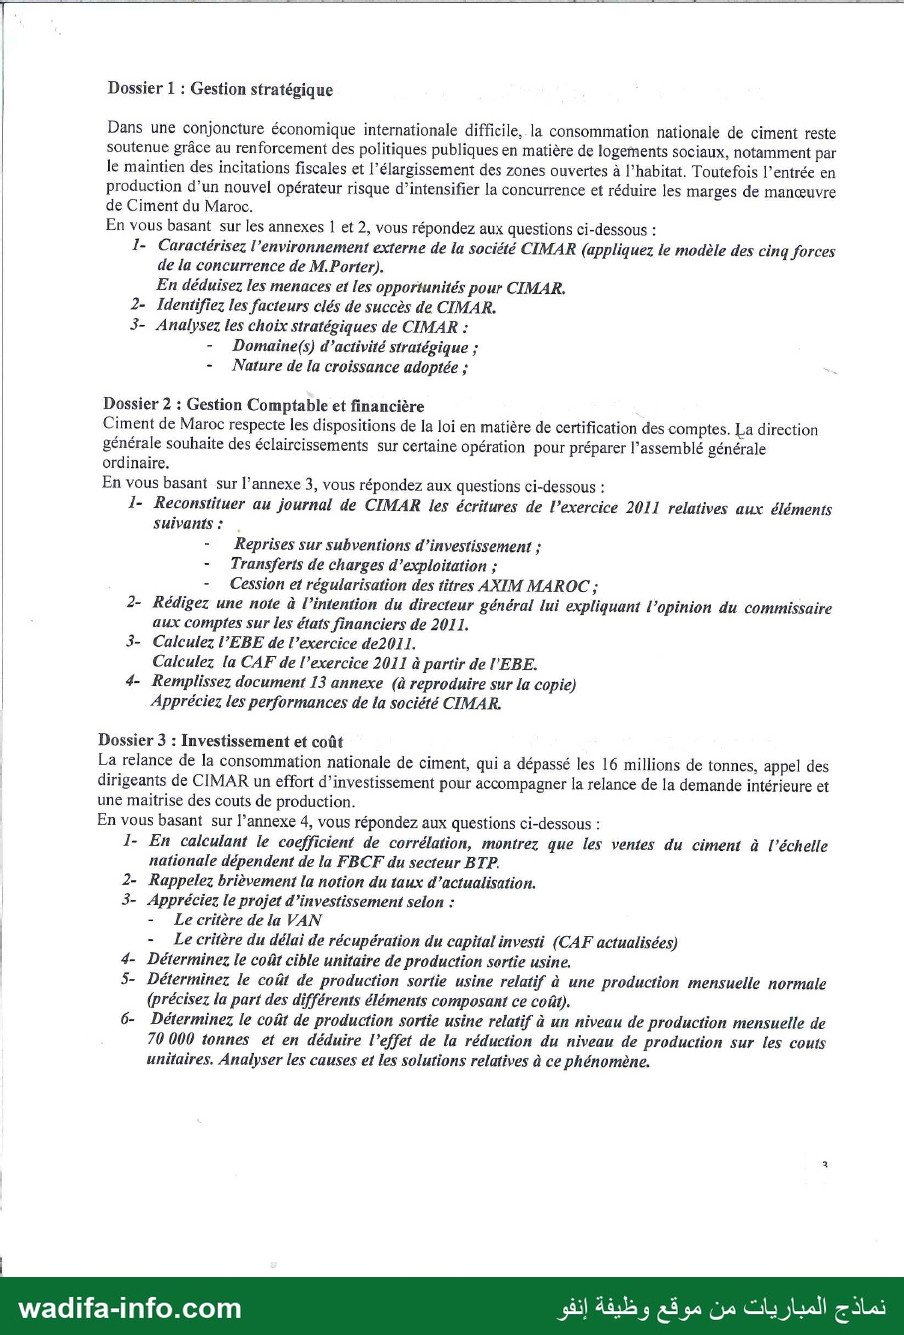
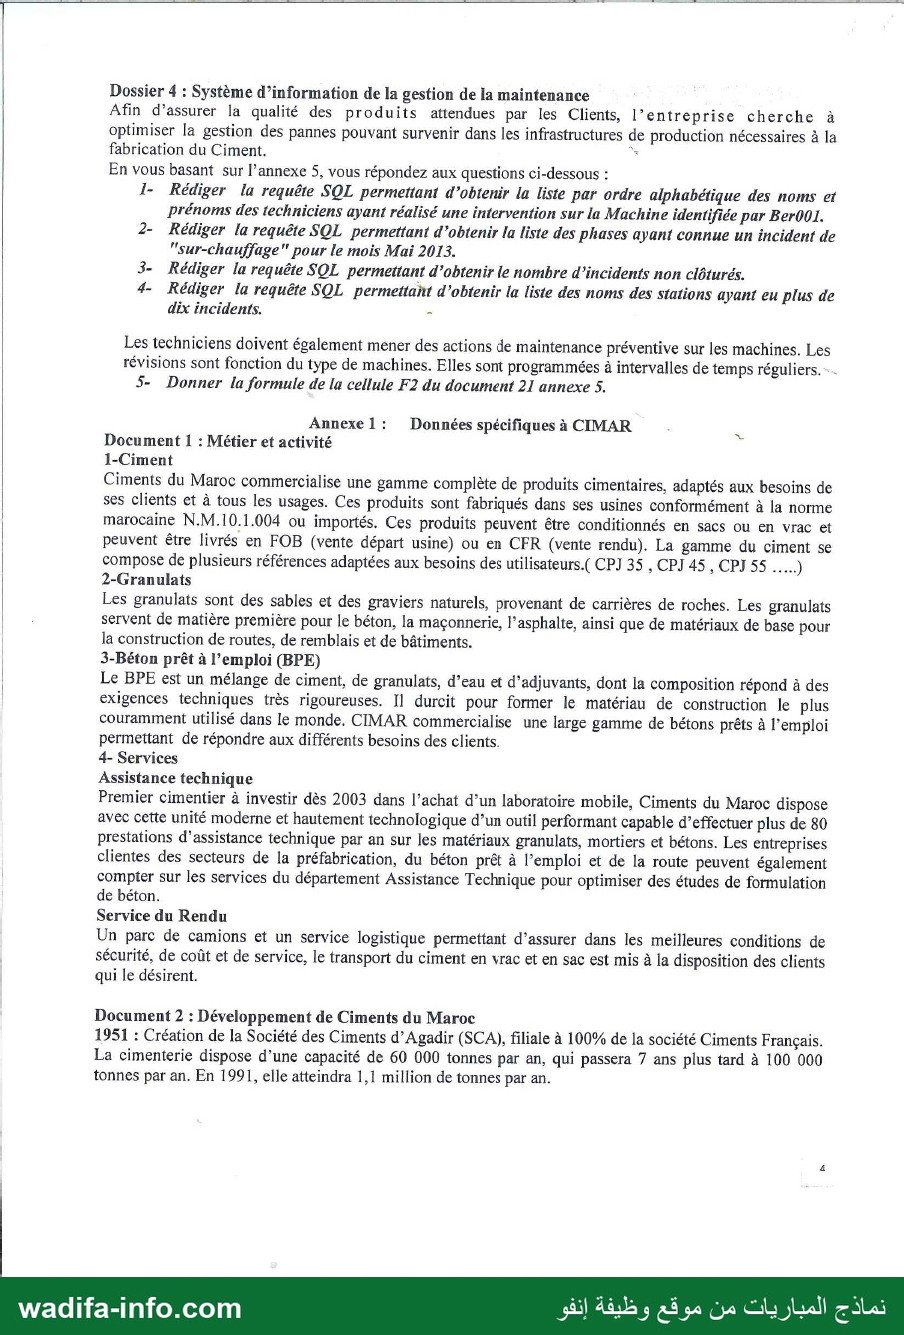
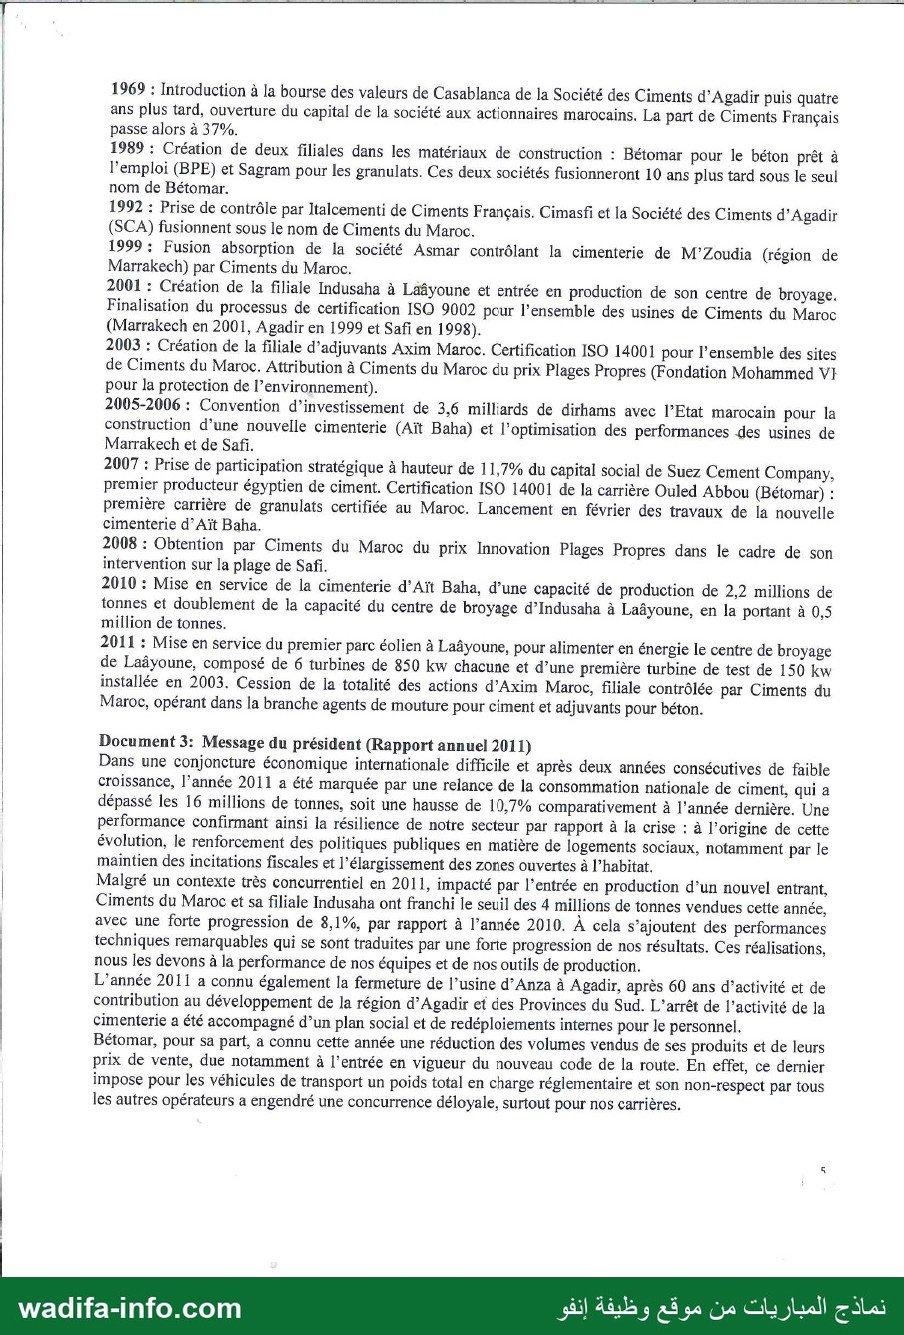
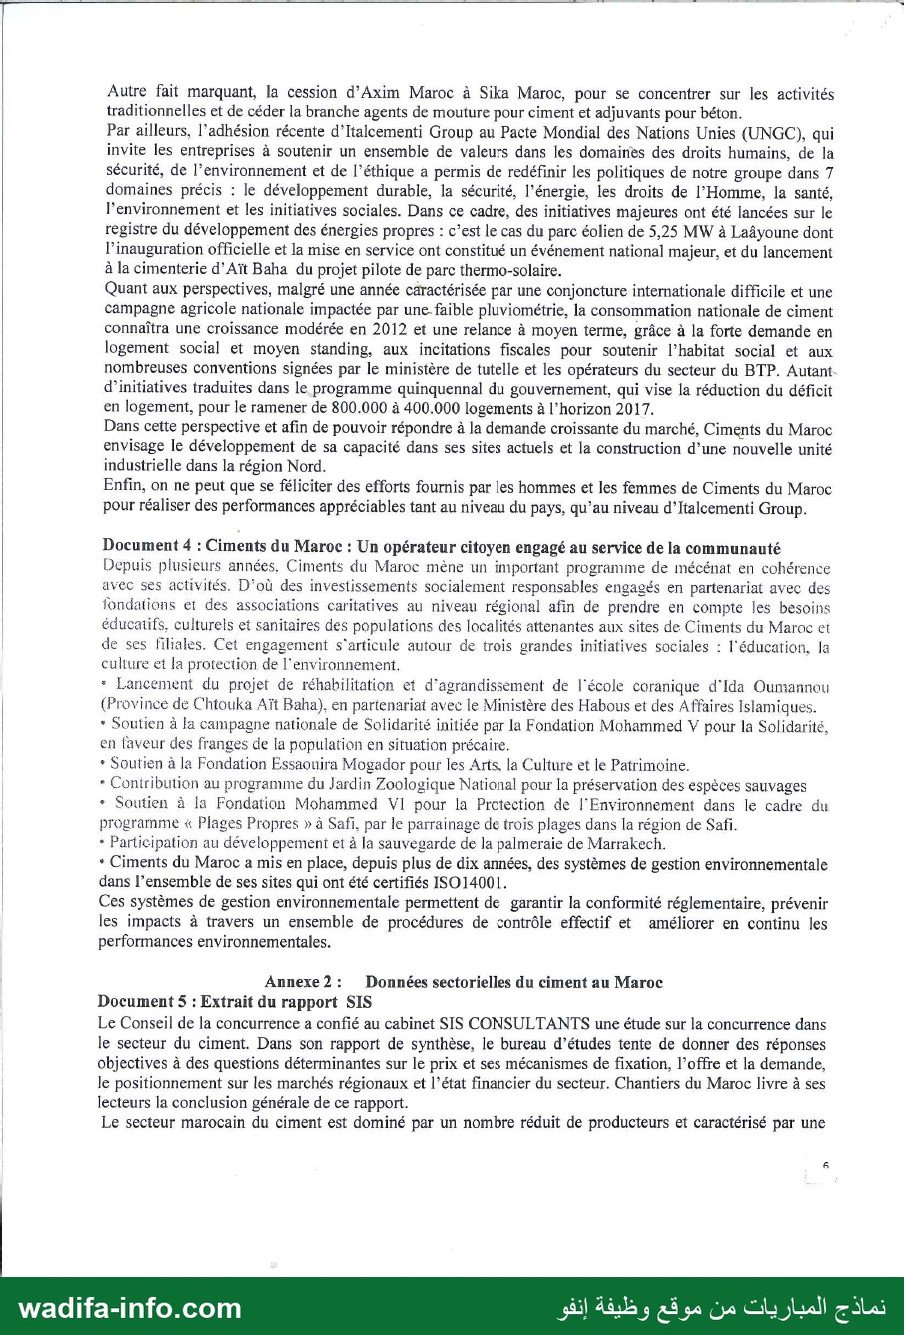
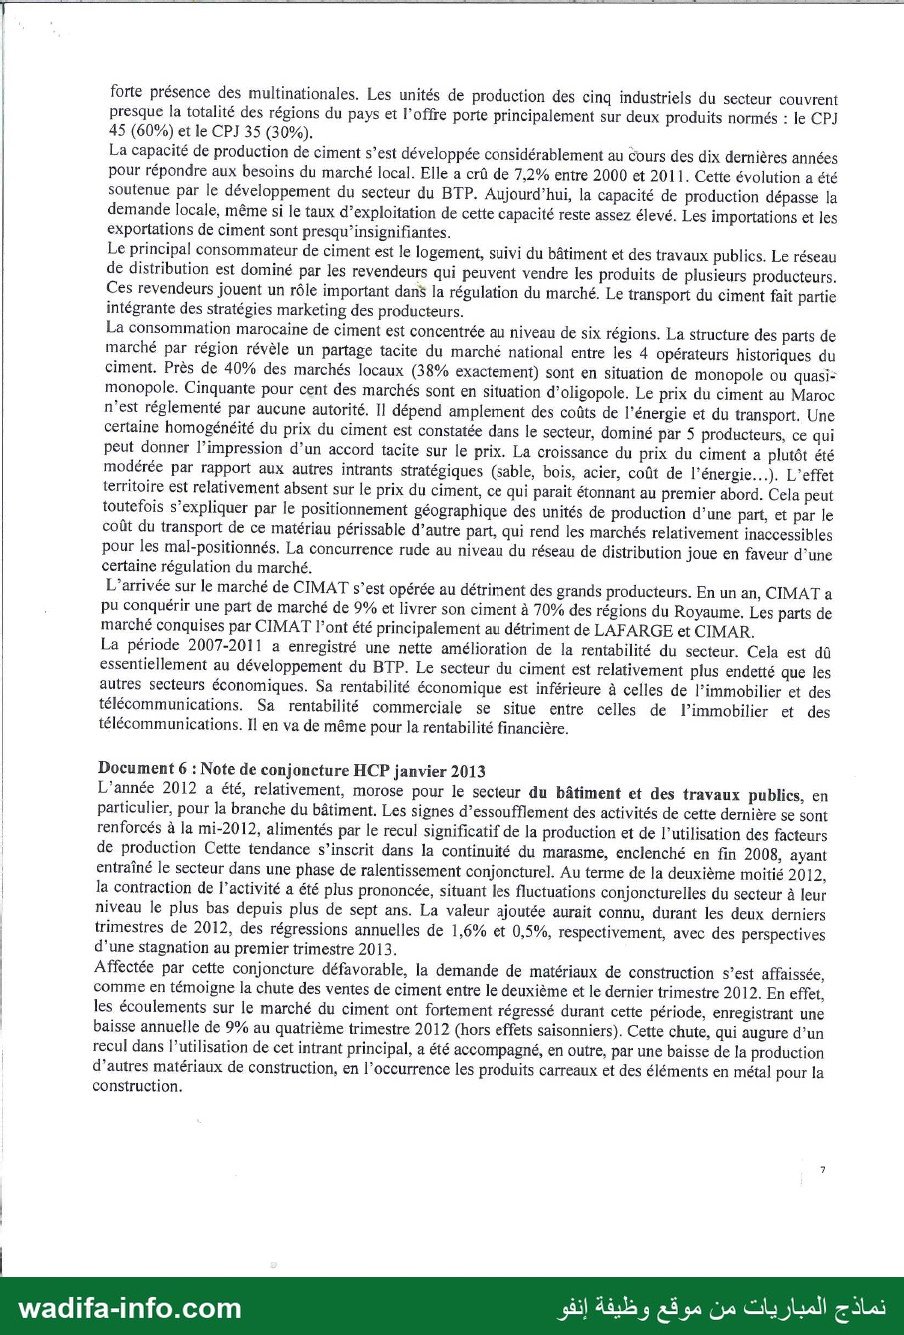
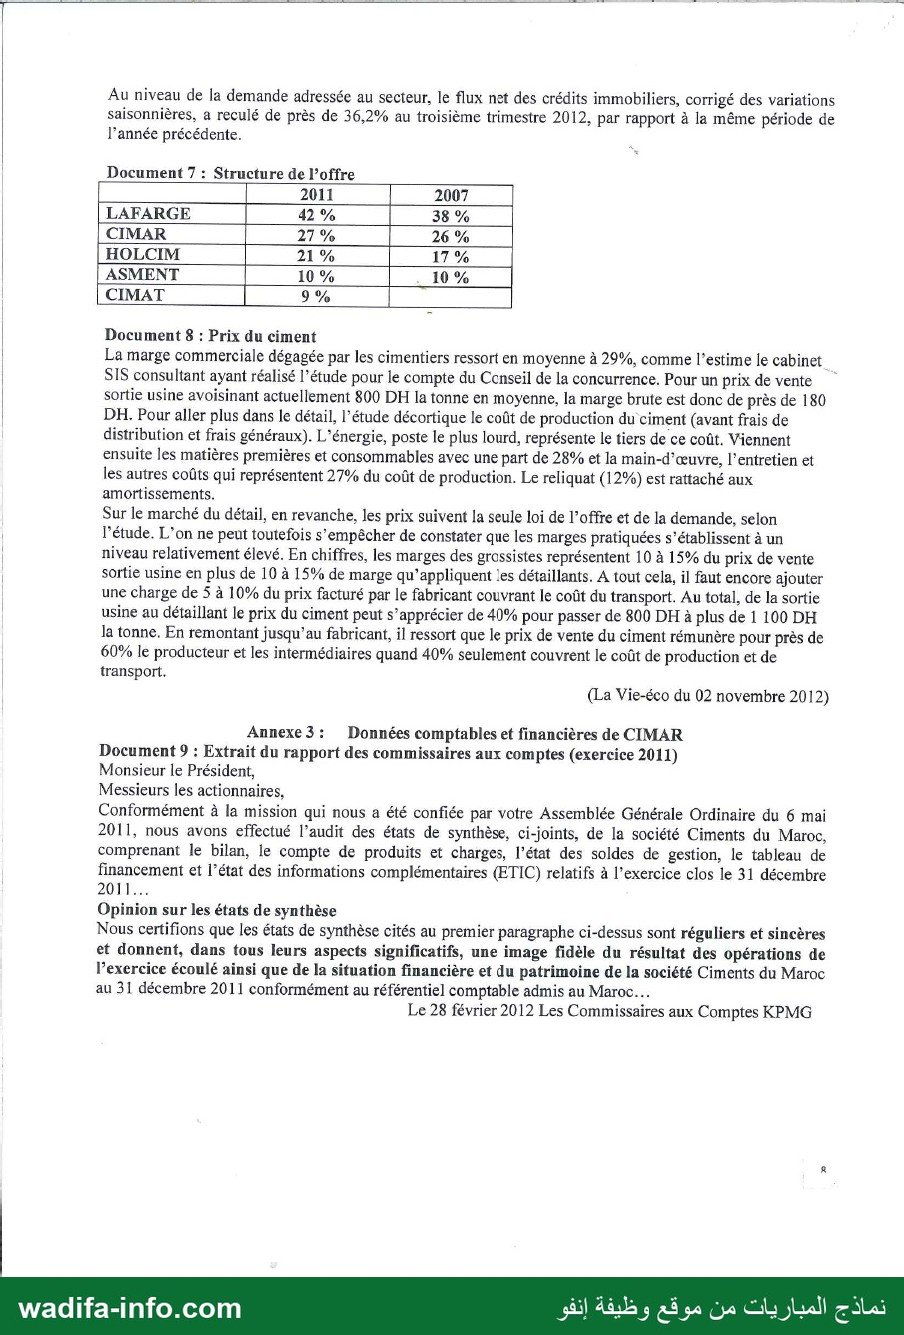
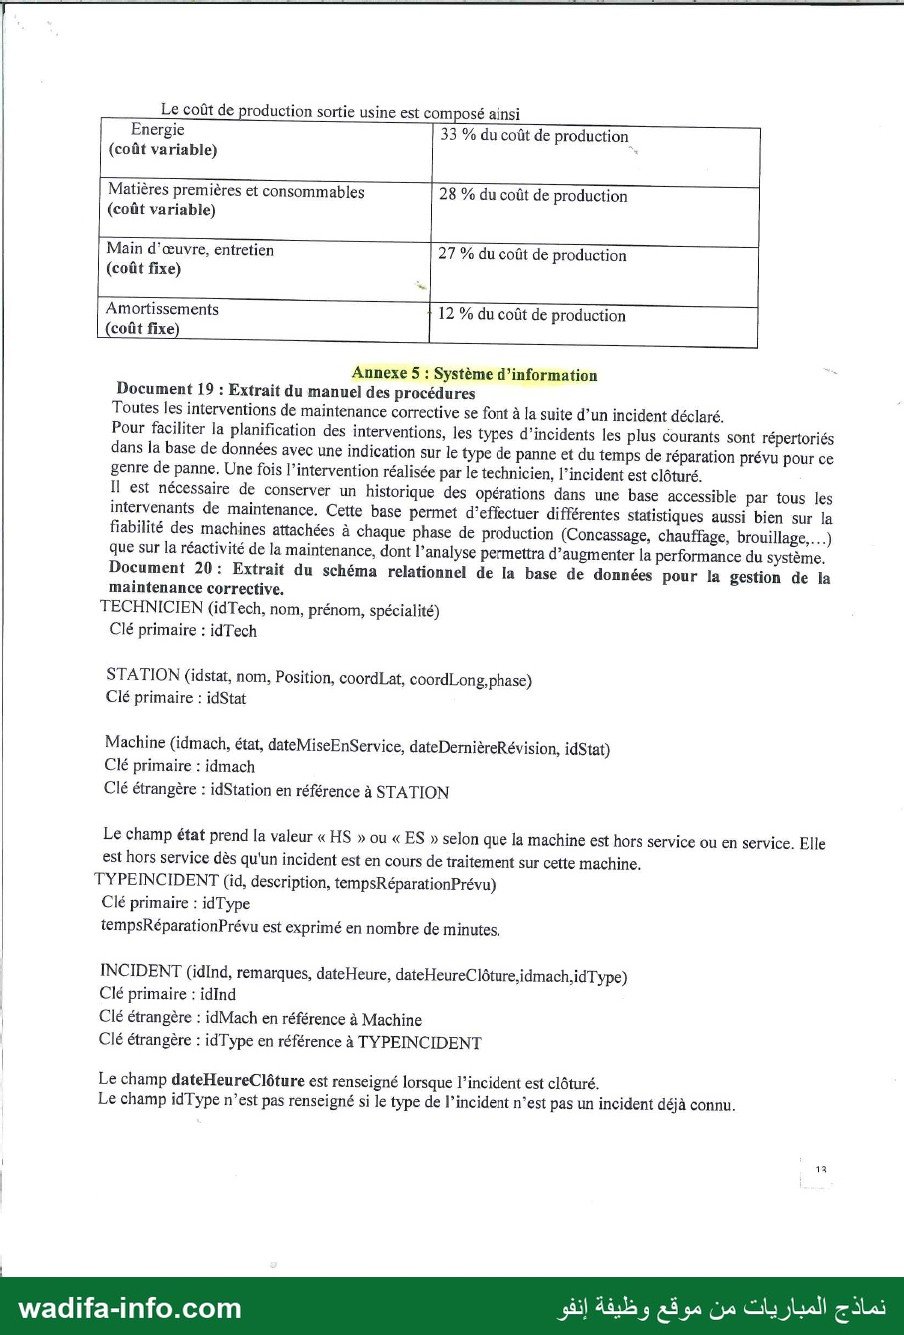
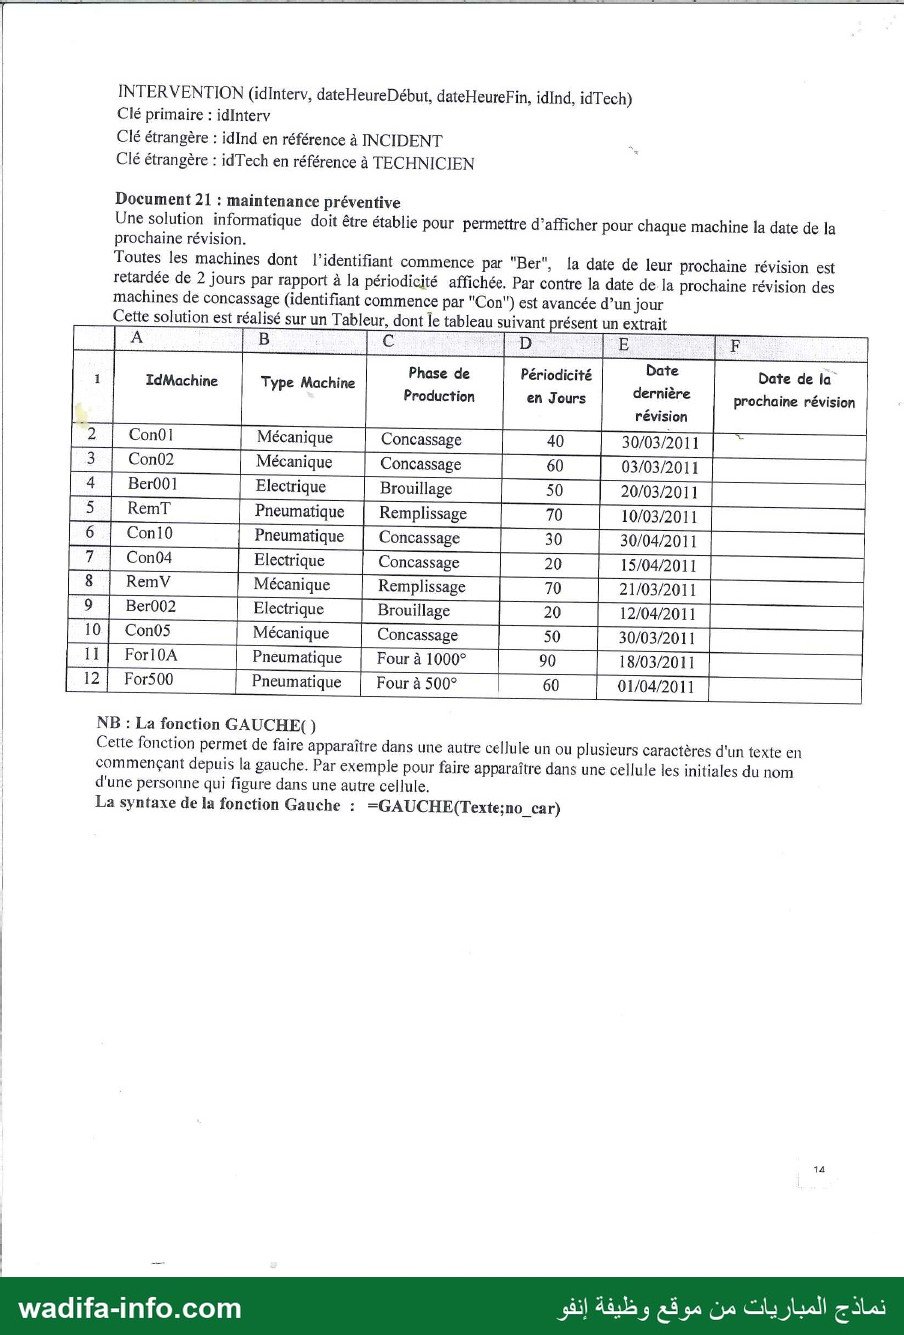
| CONCOURS NATIONAL D'ACCÈS AUX ÉCOLES DE MANAGEMENT (CNAEM) (ENCG / ESD FILIERE ECONOMIQUE ET COMMERCIALE OPTION TECHNOLOGIQUE | EPREUVE : Gestion, Management et Informatique | Mardi 28 mai 2013 - de08h à12h NB : Réservez, dans le cahier de rédaction, des parties séparées pour chaque dossier. Numérotez les questions de chaque dossier traité. dE Matériels autorisés : : Les calculatrices de poche pouvant être programmables et alphanumériques, à fonctionnement autonome, sans imprimante, sans document d'accompagnement et de format maximum 21 em de long sur 15 cm de large. j AVERTISSEMENT Si le texte du sujet, de ses questions ou de ses annexes, vous conduit à formuler une ou plusieurs hypothèses, il vous est demandé de la (ou les) mentionner explicitement dans votre copie, * PRESENTATION DE LA SOCIETE Ciments du. Maroc (CIMAR) est une filiale d’Italcementi Group qui est le cinquième producteur mondial du ciment. Les sociétés du groupe allient l’expertise, le savoir-faire et les cultures de 21 pays, à travers un dispositif de 54 cimenteries, 10 centres de broyage, 8 termiraux, 494 centrales à béton et un effectif d'environ | 20 000 salariés. | Ciments du Maroc est un opérateur majeur du secteur cimentier marocain. La première cimenterie du groupe a êté créée en 1951 à Agadir. avec une capacité de 60 000 tonnes par an. Le d ispositif industriel de Ciments du Maroc est constitué actuellement de 3 usines à Agadir (AïtBaha). 5817 et Marrakech. d'un centre de broyage à Laâvoune, d'un centre d'ensachage au part de Jorf Lasfar. de 4 carrières de granulats et de 23 centrales à béton implantées dans les principales villes du pays. Filiale d’Italcementi Group, Ciments du Maroc est le 2ème cimentier au Maroc et le premier pérateur dans le Béton Prêt à l'emploi et les granulats à travers sa filiale Betomar. Avec une part de marché de 25.4%, Ciments du Maroc conforte sa position d'acteur de référence dans le secteur cimentier au Maroc. 997 salariés travaillent dans le groupe, répartis entre les activités ciment et matériaux. | Fraichement recruté dans la société Ciments du Maroc en tant que directeur financier adjoint, le | directeur financier vous demande de l’assister dans le traitement des dossiers suivants : = = | 2 ا + . 0 \ 7 . wadifa-info.com نماذج المباريات من موقع وظيفة إنفو A أي Sommaire des dossiers et annexes Dossier 1 : Annexe 1 : Données spécifiques à CIMAR Documeñt 1 : Métier et activités Gestion stratégique Document 2 : Développement de CIMAR Document 3 : Message du président - Document 4 : CIMAR Opérateur citoyen Annexe 2 : Données générales : : Document 5 : Rapport 5185 Consultants 5 Document 6 : Note de conjoncture HCP Document 7 : Structure de l'offre Document 8 : Prix du ciment Dossier 2 : Annexe 3 : Données comptables et Financières Gestion comptahie et Document 9 : Rapport des commissaires aux comptes financière Document 19 : CPC CIMAR 2011 Document 11 : Bilan CIMAR 2011 : Document 12 : Détail de postes reprises et dotations Document 13 : Evolution des indicateurs de l’activité Document 14 : Rapport de gestion 2011 Dossier 3 : Annexe 4 : Données diverses Document 15 : Ventes du ciment au Maroc Investissement et coût Document 16 : Evolution FBCF au Maroc Document 17 : Projet d'implantation d’une unité Document 18 : Estimation du coût Dossier 4 : Annexe 5 : Système d’information Système d’information de la Document 19 : Extrait du manuel des procédures gestion de la maintenance Document 20 : Extrait du schéma relationnel Document 21 : maintenance préventive 7 نماذج المباريات من موقع وظيفة إنفو wadifa-info.com Se RES CR | Dossier 1 : Gestion stratégique Dans une conjoncture économique internationale difficile, la consommation nationale de ciment reste soutenue grâce au renforcement des politiques publiques en matière de logements sociaux, notamment par le maintien des incitations fiscales et l'élargissement des zones ouvertes à l’habitat. Toutefois l’entrée en production d’un nouvel opérateur risque d’intensifier la concurrence et réduire les marges de manœuvre de Ciment du Maroc. En vous basant sur les annexes 1 et 2, vous répondez aux questions ci-dessous : 1- Caractérisez l’environnement externe de la société CIMAR (appliquez le modèle des cinq forces de la concurrence de M. Porter). En déduisez les menaces et les opportunités pour CIMAR. 2- Identifiez les facteurs clés de succès de CIMAR. 3- Analysez les choix stratégiques de CIMAR : - Domaine(s) d'activité stratégique ; - Nature de la croissance adoptée ; Dossier 2 : Gestion Comptable et financière Ciment de Maroc respecte les dispositions de la loi en matière de certification des comptes. La direction générale souhaite des éclaircissements sur certaine opération pour préparer l’assemblé générale ordinaire. En vous basant sur l’annexe 3, vous répondez aux questions ci-dessous : 1- Reconstituer au journal de CIMAR les écritures de l'exercice 2011 relatives aux éléments Suivants : - Reprises sur subventions d'investissement ; - Transferts de charges d'exploitation ; - Cession et régularisation des titres AXIM MAROC ; 2- Rédigez une note à l'intention du directeur général lui expliquant l'opinion du commissaire | aux comptes sur les états financiers de 2011. 3- Calculez l’'EBE de l'exercice de2011. | Calculez la CAF de l'exercice 2011 à partir de l'EBE. | 4- Remplissez document 13 annexe (à reproduire sur la copie) Appréciez les performances de la société CIMAR. Dossier 3 : Investissement et coût La relance de la consommation nationale de ciment, qui a dépassé les 16 millions de tonnes, appel des dirigeants de CIMAR un effort d'investissement pour accompagner la relance de la demande intérieure et une maitrise des couts de production. En vous basant sur l’annexe 4, vous répondez aux questions ci-dessous : 1- En calculant le coefficient de corrélation, montrez que les ventes du ciment à l'échelle nationale dépendent de la FBCF du secteur BTP. 2- Rappelez brièvement la notion du taux d'actualisation. 3- Appréciez le projet d'investissement selon : | - Le critère de la VAN | - Le critère du délai de récupération du capital investi (CAF actualisées) | 4- Déterminez le coût cible unitaire de production sortie usine. 3- Déterminez le coût de production sortie usine relatif à une production mensuelle normale (précisez la part des différents éléments composant ce coût. 6- Déterminez le coût de production sortie usine relatif à un niveau de production mensuelle de 70 000 tonnes et en déduire l’effet de la réduction du niveau de production sur les couts unitaires. Analyser les causes et les solutions relatives à ce phénomène. wadifa-info.com نماذج المباريات من موقع وظيفة إنفو ااا الا Dossier 4 : Système d’information de la gestion de la maintenance | Afin d’assurer la qualité des produits attendues par les Clients, 1° entreprise cherche à optimiser la gestion des pannes pouvant survenir dans les infrastructures de production nécessaires à la fabrication du Ciment. 3 En vous basant sur l'annexe 5, vous répondez aux questions ci-dessous : Rédiger la requête SQL permettant d’obtenir la liste par ordre alphabétique des noms et -1 Prénoms des techniciens ayant réalisé une intervention sur la Machine identifiée par Ber001. Rédiger la requête SQL permettant d'obtenir la liste des phases ayant connue un incident de -2 "sur-chauffage" pour le mois Mai 2013. Rédiger la requête SQL permettant d'obtenir le nombre d'incidents non clôturés. -3 Rédiger la requête SQL permettant d'obtenir la liste des noms des stations ayant eu plus de -4 dix incidents. - Les techniciens doivent également mener des actions de maintenance préventive sur les machines. Les révisions sont fonction du type de machines. Elles sont programmées à intervalles de temps réguliers. … Donner la formule de la cellule F2 du document 21 annexe 5. -$ Annexe 1: Données spécifiques à CIMAR 1 Document 1 : Métier et activité : 1-Ciment Ciments du Maroc commercialise une gamme complète de produits cimentaires, adaptés aux besoins de ses clients et à tous les usages. Ces produits sont fabriqués dans ses usines conformément à la norme | marocaine N.M.10.1.004 ou importés. Ces produits peuvent être conditionnés en sacs ou en vrac et | peuvent être livrés en FOB (vente départ usine) ou en CFR (vente rendu). La gamme du ciment se | (.... 001:55 5م , 35 لط compose de plusieurs références adaptées aux besoins des utilisateurs.( | 2-Granulats | Les granulats sont des sables et des graviers naturels, provenant de carrières de roches. Les granulats | servent de matière première pour le béton, la maçonnerie, l’asphalte, ainsi que de matériaux de base pour و la construction de routes, de remblais et de bâtiments. 3-Béton prêt à l’emploi (BPE) Le BPE est un mélange de ciment, de granulats, d’eau et d’adjuvants, dont la composition répond à des | exigences techniques très rigoureuses. 11 durcit pour former le matériau de construction le plus | couramment utilisé dans le monde. CIMAR commercialise une large gamme de bétons prêts à l'emploi permettant de répondre aux différents besoins des clients. Services -4 Assistance technique Premier cimentier à investir dès 2003 dans l’achat d’un laboratoire mobile, Ciments du Maroc dispose avec cette unité moderne et hautement technologique d’un outil performant capable d’effectuer plus de 80 prestations d'assistance technique par an sur les matériaux granulats, mortiers et bétons. Les entreprises clientes des secteurs de la préfabrication, du béton prêt à l’emploi et de la route peuvent également compter sur les services du département Assistance Technique pour optimiser des études de formulation de béton. Service du Rendu Un parc de camions et un service logistique permettant d’assurer dans les meilleures conditions de sécurité, de coût et de service, le transport du ciment en vrac et en sac est mis à la disposition des clients qui le désirent. Document 2 : Développement de Ciments du Maroc Création de la Société des Ciments d’Agadir (SCA), filiale à 100% de la société Ciments Français. : 1951 La cimenterie dispose d'une capacité de 60 000 tonnes par an, qui passera 7 ans plus tard à 100 000 tonnes par an. En 1991, elle atteindra 1,1 million de tonnes par an. نماذج المباريات من موقع وظيفة إنفو wadifa-info.com منت افد ند اةتتدددت/7_7|ا/701ا7ال56 ا Introduction à la bourse des valeurs de Casablanca de la Société des Ciments d'Agadir puis quatre : 1969 | ans plus tard, ouverture du capital de la société aux actionnaires marocains. La part de Ciments Français passe alors à 37%. Création de deux filiales dans les matériaux de construction : Bétomar pour le béton prêt à : 1989 l’emploi (BPE) et Sagram pour les granulats. Ces deux sociétés fusionneront 10 ans plus tard sous le seul nom de Bétomar. Prise de contrôle par ltalcementi de Ciments Français. Cimasfi et la Société des Ciments d'Agadir : 1992 (SCA) fusionnent sous le nom de Ciments du Maroc. Fusion absorption de la société Asmar contrôlant la cimenterie de M'Zoudia (région de : 1999 Marrakech) par Ciments du Maroc. Création de la filiale Indusaha à Lafyoune et entrée en production de son centre de broyage. : 2001 Finalisation du processus de certification ISO 9002 pour l’ensemble des usines de Ciments du Maroc (Marrakech en 2001, Agadir en 1999 et Safi en 1 998). Création de la filiale d’adjuvants Axim Maroc. Certification ISO 14001 pour l’ensemble des sites : 2003 de Ciments du Maroc. Attribution à Ciments du Maroc du prix Plages Propres (Fondation Mohammed 1 pour la protection de l’environnement). Convention d’investissement de 3,6 milliards de dirhams avec + marocain pour la : 2005-2006 construction d’une nouvelle cimenterie (Aït Baha) et l'optimisation des performances des usines de Marrakech et de Safi. Prise de participation stratégique à hauteur de 11,7% du capital social de Suez Cement Company, : 2007 premier producteur égyptien de ciment. Certification ISO 14001 de la carrière Ouled Abbou (Bétomar) : première carrière de granulats certifiée au Maroc. Lancement en février des travaux de la nouvelle cimenterie d’Aït Baha. Obtention par Ciments du Maroc du prix Innovation Plages Propres dans le cadre de son : 2008 intervention sur la plage de Safi. Mise en service de la cimenterie d’Aït Baha, d’une capacité de production de 2,2 millions de : 2010 tonnes et doublement de la capacité du centre de broyage d’Indusaha à Laâyoune, en la portant à 0,5 million de tonnes. Mise en service du premier parc éolien à Laâyoune, pour alimenter en énergie le centre de broyage : 2011 | de Laâyoune, composé de 6 turbines de 850 kw chacune et d’une première turbine de test de 150 kw installée en 2003. Cession de la totalité des actions d’Axim Maroc, filiale contrôlée par Ciments du Maroc, opérant dans la branche agents de mouture pour ciment et adjuvants pour béton. Document 3: Message du président (Rapport annuel 201 1) | Dans une conjoncture économique internationale difficile et après deux années consécutives de faible | croissance, l’année 2011 a été marquée par une relance de la consommation nationale de ciment, qui a | dépassé les 16 millions de tonnes, soit une hausse de 19,7% comparativement à l’année dernière. Une | performance confirmant ainsi la résilience de notre secteur par rapport à la crise : à l’origine de cette évolution, le renforcement des politiques publiques en matière de logements sociaux, notamment par le maintien des incitations fiscales et l'élargissement des zones ouvertes à l’habitat. Malgré un contexte très concurrentiel en 2011, impacté par l’entrée en production d’un nouvel entrant, | Ciments du Maroc et sa filiale Indusaha ont franchi le seuil des 4 millions de tonnes vendues cette année, avec une forte progression de 8,1%, par rapport à l’année 2010. À cela s’ajoutent des performances techniques remarquables qui se sont traduites par une forte progression de nos résultats. Ces réalisations, | nous les devons à la performance de nos équipes et de nos outils de production. L'année 2011 a connu également la fermeture de l’usine d’Anza à Agadir, après 60 ans d’activité et de contribution au développement de la région d'Agadir et des Provinces du Sud. L'arrêt de l’activité de la cimenterie a été accompagné d’un plan social et de redéploiements internes pour le personnel. | Bétomar, pour sa part, a connu cette année une réduction des volumes vendus de ses produits et de leurs prix de vente, due notamment à l'entrée en vigueur du nouveau code de la route. En effet, ce dernier impose pour les véhicules de transport un poids total en charge réglementaire et son non-respect par tous les autres opérateurs a engendré une concurrence déloyale, surtout pour nos carrières. نماذج المباريات من موقع وظيفة إنفو wadifa-info.com 0 se concentrer sur les activités | traditionnelles et de céder la branche agents de mouture pour ciment et adjuvants pour béton. Par ailleurs, l'adhésion récente d’Italcementi Group au Pacte Mondial des Nations Unies (UNGC), qui invite les entreprises à soutenir un ensemble de valeurs dans les domaines des droits humains, de la sécurité, de l’environnement et de l’éthique a permis de redéfinir les politiques de notre groupe dans 7 domaines précis : le développement durable, la sécurité, l'énergie, les droits de l'Homme, la santé, l’environnement et les initiatives sociales. Dans ce cadre, des initiatives majeures ont été lancées sur le registre du développement des énergies propres : c’est le cas du parc éolien de 5,25 MW à Laâyoune dont l'inauguration officielle et la mise en service ont constitué un événement national majeur, et du lancement à la cimenterie d'Aït Baha du projet pilote de parc thermo-solaire. Quant aux perspectives, malgré une année caractérisée par une conjoncture internationale difficile et une campagne agricole nationale impactée par une- faible pluviométrie, la consommation nationale de ciment connaîtra une croissance modérée en 2012 et une relance à moyen terme, grâce à la forte demande en logement social et moyen standing, aux incitations fiscales pour soutenir l'habitat social et aux | nombreuses conventions signées par le ministère de tutelle et les opérateurs du secteur du BTP. Autant d'initiatives traduites dans le programme quinquennal du gouvernement, qui vise la réduction du déficit en logement, pour le ramener de 800.000 à 400.000 logements à l’horizon 2017. Dans cette perspective et afin de pouvoir répondre à la demande croissante du marché, Ciments du Maroc envisage le développement de sa capacité dans ses sites actuels et la construction d’une nouvelle unité | industrielle dans la région Nord. | Enfin, on ne peut que se féliciter des efforts fournis par les hommes et les femmes de Ciments du Maroc | pour réaliser des performances appréciables tant au niveau du pays, qu’au niveau d’Italcementi Group. Document 4 : Ciments du Maroc : Un opérateur citoyen engagé au service de la communauté Depuis plusieurs années. Ciments du Maroc mène un important programme de mécénat en cohérence avec ses activités. D'où des investissements socialement responsables engagés en partenariat avec des | fondations et des associations caritatives au niveau régional afin de prendre en compte les besoins éducatifs, culturels et sanitaires des populations des localités attenantes aux sites de Ciments du Maroc et de ses filiales. Cet engagement s'articule autour de trois grandes initiatives sociales : l'éducation, la culture et la protection de l'envirannement. * Lancement du projet de réhabilitation et d’agrandisséement de l'école coranique d'Ida Oumannou | (Province de Chtouka Aït Baha), en partenariat avec le Ministère des Habous et des Affaires Islamiques. | ٠ Soutien à la campagne nationale de Solidarité initiée par la Fondation Mohammed V pour la Solidarité, | en faveur des franges de la population en situation précaire. + Soutien à la Fondation Essaouira Mogador pour les Arts, la Culture et le Patrimoine. * Contribution au programme du Jardin Zoologique National pour la préservation des espèces sauvages ٠ Soutien à [a Fondation Mohammed VI pour la Protection de l'Environnement dans le cadre du programme « Plages Propres » à Safi, par le parrainage de trois plages dans la région de Safi. | + Participation au développement et à la sauvegarde de la palmeraie de Marrakech. | * Ciments du Maroc a mis en place, depuis plus de dix années, des systèmes de gestion environnementale | dans l’ensemble de ses sites qui ont été certifiés ISO14001. Ces systèmes de gestion environnementale permettent de garantir la conformité réglementaire, prévenir les impacts à travers un ensemble de procédures de contrôle effectif et améliorer en continu les performances environnementales. Annexe2: Données sectorielles du ciment au Maroc Document 5 : Extrait du rapport SIS Le Conseil de la concurrence a confié au cabinet 515 CONSULTANTS une étude sur la concurrence dans le secteur du ciment. Dans son rapport de synthèse, le bureau d’études tente de donner des réponses objectives à des questions déterminantes sur le prix et ses mécanismes de fixation, l’offre et la demande, le positionnement sur les marchés régionaux et l’état financier du secteur. Chantiers du Maroc livre à ses lecteurs la conclusion générale de ce rapport. Le secteur marocain du ciment est dominé par un nombre réduit de producteurs et caractérisé par une wadifa-info.com نماذج المباريات من موقع وظيفة إنفو | forte présence des multinationales. Les unités de production des cinq industriels du secteur couvrent | presque la totalité des régions du pays et l’offre porte principalement sur deux produits normés : le CPJ 45 (60%) et le CPJ 35 (30%). La capacité de production de ciment s’est développée considérablement au cours des dix dernières années pour répondre aux besoins du marché local. Elle a crû de 7,2% entre 2000 et 2011. Cette évolution à été soutenue par le développement du secteur du BTP. Aujourd’hui, la capacité de production dépasse la demande locale, même si le taux d’exploitation de cette capacité reste assez élevé. Les importations et les exportations de ciment sont presqu’insignifiantes. Le principal consommateur de ciment est le logement, suivi du bâtiment et des travaux publics. Le réseau de distribution est dominé par les revendeurs qui peuvent vendre les produits de plusieurs producteurs. Ces revendeurs jouent un rôle important dans la régulation du marché. Le transport du ciment fait partie intégrante des stratégies marketing des producteurs. La consommation marocaine de ciment est concentrée au niveau de six régions. La structure des parts de marché par région révèle un partage tacite du marché national entre les 4 opérateurs historiques du ciment. Près de 40% des marchés locaux (38% exactement) sont en situation de monopole ou quasi: monopole. Cinquante pour cent des marchés sont en situation d’oligopole. Le prix du ciment au Maroc n’est réglementé par aucune autorité. Il dépend amplement des coûts de l'énergie et du transport. Une certaine homogénéité du prix du ciment est constatée dans le secteur, dominé par 5 producteurs, ce qui peut donner l'impression d’un accord tacite sur le prix. La croissance du prix du ciment a plutôt été modérée par rapport aux autres intrants stratégiques (sable, bois, acier, coût de l’énergie...). L'effet territoire est relativement absent sur le prix du ciment, ce qui parait étonnant au premier abord. Cela peut toutefois s’expliquer par le positionnement géographique des unités de production d’une part, et par le coût du transport de ce matériau périssable d’autre part, qui rend les marchés relativement inaccessibles pour les mal-positionnés. La concurrence rude au niveau du réseau de distribution joue en faveur d’une certaine régulation du marché. L'arrivée sur le marché de CIMAT s’est opérée au détriment des grands producteurs. En un an, CIMAT a : pu conquérir une part de marché de 9% et livrer son ciment à 70% des régions du Royaume. Les parts de marché conquises par CIMAT l’ont été principalement au détriment de LAFARGE et CIMAR. La période 2007-2011 a enregistré une nette amélioration de la rentabilité du secteur. Cela est dû | essentiellement au développement du BTP. Le secteur du ciment est relativement plus endetté que les autres secteurs économiques. Sa rentabilité économique est inférieure à celles de l’immobilier et des télécommunications. Sa rentabilité commerciale se situe entre celles de l'immobilier et des télécommunications. Il en va de même pour la rentabilité financière. Document 6 : Note de conjoncture HCP janvier 2013 | L'année 2012 a été, relativement, morose pour le secteur du bâtiment et des travaux publics, en | particulier, pour la branche du bâtiment. Les signes d’essoufflement des activités de cette dernière se sont | renforcés à la mi-2012, alimentés par le recul significatif de la production et de l’utilisation des facteurs de production Cette tendance s’inscrit dans la continuité du marasme, enclenché en fin 2008, ayant entraîné le secteur dans une phase de ralentissement conjoncturel. Au terme de la deuxième moitié 20 12, | la contraction de l’activité a été plus prononcée, situant les fluctuations conjoncturelles du secteur à leur niveau le plus bas depuis plus de sept ans. La valeur ajoutée aurait connu, durant les deux derniers trimestres de 2012, des régressions annuelles de 1,6% et 0,5%, respectivement, avec des perspectives | d’une stagnation au premier trimestre 2013. | Affectée par cette conjoncture défavorable, la demande de matériaux de construction s’est affaissée, | comme en témoigne la chute des ventes de ciment entre le deuxième et le dernier trimestre 2012. En effet, les écoulements sur le marché du ciment ont fortement régressé durant cette période, enregistrant une baisse annuelle de 9% au quatrième trimestre 2012 (hors effets saisonniers). Cette chute, qui augure d’un recul dans l’utilisation de cet intrant principal, a été accompagné, en outre, par une baisse de la production d’autres matériaux de construction, en l’occurrence les produits carreaux et des éléments en métal pour la construction. wadifa-info.com نماذج المباريات من موقع وظيفة إنفو 1 د فحن د ند ند ددتتتديمقعتسس تت دكت نت د نت تاد كم 8دتدكيتدت ا وات نا ا Au niveau de la demande adressée au secteur, le flux net des crédits immobiliers, corrigé des variations saisonnières, à reculé de près de 36,2% au troisième trimestre 2012, par rapport à la même période de l’année précédente. : Document 7 : Structure de l’offre __ا 99 | 7 7 [ | Document 8 : Prix du ciment | La marge commerciale dégagée par les cimentiers ressort en moyenne à 29%, comme l'estime le cabinet | 515 consultant ayant réalisé l’étude pour le compte du Ccnseil de la concurrence. Pour un prix de vente | Sortie usine avoisinant actuellement 800 DH la tonne en moyenne, la marge brute est donc de près de 180 | DH. Pour aller plus dans le détail, l'étude décortique le coût de production du ciment (avant frais de distribution et frais généraux). L'énergie, poste le plus lourd, représente le tiers de ce coût. Viennent ensuite les matières premières et consommables avec une part de 28% et la main-d'œuvre, l'entretien et les autres coûts qui représentent 27% du coût de production. Le reliquat (12%) est rattaché aux amortissements. Sur le marché du détail, en revanche, les prix suivent la seule loi de l’offre et de la demande, selon l'étude. L'on ne peut toutefois s'empêcher de constater que les marges pratiquées s’établissent à un | niveau relativement élevé. En chiffres, les marges des grossistes représentent 10 à 15% du prix de vente sortie usine en plus de 10 à 15% de marge qu’appliquent les détaillants. A tout cela, il faut encore ajouter une charge de 5 à 10% du prix facturé par le fabricant couvrant le coût du transport. Au total, de la sortie usine au détaillant le prix du ciment peut s’apprécier de 40% pour passer de 800 DH à plus de 1 100 DH Ja tonne. En remontant jusqu’au fabricant, il ressort que le prix de vente du ciment rémunère pour près de 60% le producteur et les intermédiaires quand 40% seulement couvrent le coût de production et de transport. (La Vie-éco du 02 novembre 2012) Annexe 3: Données comptables et financières de CIMAR Document 9 : Extrait du rapport des commissaires aux comptes (exercice 2011) Monsieur le Président, Messieurs les actionnaires, Conformément à la mission qui nous a été confiée par votre Assemblée Générale Ordinaire du 6 mai 2011, nous avons effectué l’audit des états de synthèse, ci-joints, de la société Ciments du Maroc, comprenant le bilan, le compte de produits et charges, l’état des soldes de gestion, le tableau de financement et l’état des informations complémentaires (ETIC) relatifs à l'exercice clos le 31 décembre 2011 Opinion sur les états de synthèse Nous certifions que les états de synthèse cités au premier paragraphe ci-dessus sont réguliers et sincères et donnent, dans tous leurs aspects significatifs, une image fidèle du résultat des opérations de l'exercice écoulé ainsi que de la situation financière et du patrimoine de la société Ciments du Maroc au 31 décembre 2011 conformément au référentiel comptable admis au Maroc. Le 28 février 2012 Les Commissaires aux Comptes KPMG wadifa-info.com نماذج المباريات من موقع وظيفة إنفو 0 كه كسمت كدص تحىووت كحت الود لوحت اتوت عد حو واج« لتحا »صا اكوا لاتحت تست حت حد CRE | Document 10 : Compte de produits et charges Ciments du Maroc (en 1 000 DH) Exercice du 01-01-11 Au 31-12-11 Produits d’exploitation 3 338 831 j 3 010 767 Ventes de marchandises (en l’état) 5 894 8 964 Ventes de biens et services produits 3 287 928 2 975 107 Chiffre d’affaires 3 293 822 2 984 071 Variation de stocks de produits -12 850 -11 710 Immobilisations produites par l’E/se 26 953 35 364 Subventions d’exploitation 3 = - Autres produits d’exploitation 51 130 Reprises d'exploitation, transferts 30 855 2912 Charges d'exploitation 2 196 591 1 963 726 Achats revendus de marchandises 5 332 8219 | Achats consommés de matières et 1277 1 1 246 700 Autres charges externes 260 286 237 895 Impôts et taxes 24 806 s 25 628 Charges de personnel 194 326 189 424 Autres charges d’exploitation 2 720 2714 Dotations d’exploitation 431 190 253 146 IV Produits financiers 171 456 204 965 Produits de titres de participation et 156 972 188 771 Gains de change 7 108 9 120 Intérêts et autres produits financiers 7 023 4 999 Reprises financières, transferts de 353 2 075 V Charges financières 64 477 66 682 Charges d’intérêts 58 065 60 199 Pertes de change 5 687 6117 Autres charges financières - 13 Dotations financières 725 353 VIII |Produits non courants 102 324 11 181 Produits de cession 53 900 3 632 Subventions d'équilibre - - Reprises sur subventions 11 815 - Autres produits non courants 318 693 Reprises non courantes, transferts 36291 6 856 IX Charges non courantes 57 129 108 050 Valeurs nettes des immobilisations 11 000 52 | Subventions accordées - - Autres charges non courantes 39 308 7 056 | Dotations non courantes 6 821 100 942 | [X Résultat non courant (VIN-IX) | 45195 -%6869| wadifa-info.com نماذج المباريات من موقع وظيفة إنفو 0 77[[[[7[77[[1777[777777222777277777[ | Document 11: Bilan Ciments du Maroc (en 1 000 DH) | Exercice clos le 31-12-2011 | Actif (valeurs nettes) | Exercice | Exercice Passif | Exercice Exercice OR fe 4 De Immob. En non 52222 62 200 | Capitaux propres 5 399 420 | 4 879 105 valeurs 274 938 272 100 | Provisions réglementées 2 547 2 59% | Immob. Incorporelles | 3 735 340 3 874 238 | Dettes de financement 770 000 | 1 210 000 | Immob. Corporelles 1 866 606 | (1)1 872 828 | Provisions durables pour | Immob. Financières risques et charges 95375 | 89714 Total Actif 6 081-366 | Total Financement 6 181 415 Immobilisé permanent | Stocks 385 553 391 759 | Dettes Passif circulant 768 331 | 934 190 | Créances Actif 444 633 520 894 | Autres provisions pour risques | circulant 367 818 236 937 | et charges 16697| 46053 T.VP 725 353 | Ecarts de conversion 4 6 1 679 Ecarts de conversion | () Dont titres AXIM cédés 11 000 (valeur nette = valeur brute) | Document 12 : Détails de postes de dotations et de reprises exercice 2011 (en 1 000 D | Reprises d'exploitation - Sur provisions pour risques et charges durables 3 022 - Sur provisions pour dépréciation de l'actif circulant 25 750 - Sur autres provisions pour risques et charges 307 | -__ Transferts de charges (charges à répartir sur plusieurs exercices 1 776 Reprises financières -___ Reprises sur autres provisions pour risques et charges 353 Reprises non courantes - Sur provisions réglementées 574 - Sur autres provisions pour risques et charges 35 717 Dotations d’exploitation - Aux amortissements 421 045 ا - Aux provisions pour risques et charges durables 8 680 -___ Aux provisions pour dépréciation de l'actif circulant 1 465 Dotations financières | | -__ Aux autres provisions pour risques et charges 725 Dotations non courantes - Aux provisions réglementées 524 -___ Aux provisions pour risques et charges 6 297 wadifa-info.com نماذج المباريات من موقع وظيفة إنفو Document 13 : Indicateurs d'activité et situation financière (en 1 000 DH) À compléter et reproduire sur la copie Indicateurs Exercice Exercice Exercice Variation % | Variation % en 1000 DH 2010 2011 2012 2011/2010 ° |2012/2011 Chiffre d'affaires ١ 2894| | | Excédent brut 1380 d'exploitation Résultat 945 d'exploitation a PE D للك Capacité 1 263 d’autofinancement Masses du bilan (en 1000 DH) Exercice Exercice Variation en 2011 2010 valeur absolue Financement permanent Fe Actif immobilisé Actif circulant hors trésorerie Passif circulant hors trésorerie Ci ببسم Document 14 : Extrait du rapport de gestion adressé à l’assemblée générale ordinaire (exercice 2011) Le chiffre d’affaires opérationnel s‘établit à 3 286 MDH, en progression de 10,5% par rapport à 2010. L'excédent brut d’exploitation s’établit à .... MDH, en progression de 18,9% (par rapport à 2010), ayant été impacté par l'amélioration des performances industrielles suite à l’augmentation de la production de l'usine d’Aït Baha et à la réduction concomitante des achats de clinker. Le résultat d’exploitation s’établit à 1 142 MDH, en progression de 9,1%, l’usine d’Aït Baha ayant généré une forte augmentation des dotations aux amortissements. Le résultat exceptionnel, incluant la plus-value générée par la cession de la totalité des actions d’Axim | Maroc, se solde par un produit net de 45 MDH. La totalité des actions d’Axim Maroc, opérant pour | mémoire dans la branche d’agents de mouture pour ciment et d’adjuvants pour béton, produisant et commercialisant une large gamme de produits sous la marque Axim, et disposant d’une unité industrielle | d’une capacité annuelle avoisinant les 14 000 tonnes, a فى cédée au cours du mois de décembre 2011 à | Sika Maroc après autorisation du Conseil d'Administration de Ciments du Maroc obtenue en date du 29 novembre 2011, cette opération rentrant dans le cadre d’un accord global intervenu entre Sika AG et | Italcementi Group. Le résultat net de l'exercice 2011 s’établit ainsi à 953 | MDH, en progression de 16,9% comparativement à celui de l’exercice 2010. | La capacité d'autofinancement s'établit à ... MDH, en progression de 19,6% (par rapport à 2010). Au terme de l'exercice 2011, le bilan continue de présenter une structure financière parfaitement saine, caractérisée par un fonds de roulement positif. نماذج المباريات من موقع وظيفة إن ع wadifa-info.com ج المباريات من موقع وظيفة إنفو | Annexe 4: Données Diverses | Document 15 : Evolution des ventes du ciment en millions de tonnes à l'échelle nationale (ministère | de transport 1 | 2005 2006 2007 2008 2009 2010 Document 16 : Evolution de la FBCF en milliards de DH à l’échelle nationale (HCP | FBCF BTP / 51% 50% 50%| 489% 50%| 514% | FBCF | Document 17 : Projet d'implantation d’une nouvelle unité | CIMAR envisage l'implantation d’une nouvelle unité de production du ciment au nord. Les prévisions | relatives à ce projet sont les suivantes : | Coût d'investissement (en 1 000 DH) 3 000 000 Capacité de production annuelle normale 1 200 000 tonnes | Flux annuels nets de trésorerie (en 1 000 DH) 500 000 | supposés constants sur la période Valeur résiduelle brute à la fin de la vingtième 1 000 000 ا année (en 1 000 DH | Coût du capital (taux d'actualisation) Taux d’impôt sur les sociétés 30% (supposé invariable sur la période) | Document 18 : Estimation du coût La nouvelle unité prévue au nord produira le ciment CPJ 45. La détermination du prix de vente et du coût | de production sortie usine doit prendre en considération les éléments suivants : Prix de vente d’une tonne du ciment sur le marché 1364.82 DH hors taxe | (prix imposé par la loi عل l’offre et de la demande) Marge du détaillant 15 % du coût de revient du détaillant Marge du grossiste 15 % du coût de revient du grossiste Marge du producteur 29 % du coût de production sortie usine wadifa-info.com ج المباريات من موقع وظيفة إنفو Le coût de production sortie usine est composé ainsi Energie 33 % du coût de production (coût variable) Matières premières et consommables 28 % du coût de production (coût variable) Main d'œuvre, entretien 27 % du coût de production (coût fixe) : Amortissements 12 % du coût de production coût fixe Annexe 5 : Système d’information | Document 19 : Extrait du manuel des procédures Toutes les interventions de maintenance corrective se font à la suite d’un incident déclaré. Pour faciliter la planification des interventions, les types d'incidents les plus courants sont répertoriés dans la base de données avec une indication sur le type de panne et du temps de réparation prévu pour ce genre de panne. Une fois l’intervention réalisée par le technicien, l'incident est clôturé. Il est nécessaire de conserver un historique des opérations dans une base accessible par tous les intervenants de maintenance. Cette base permet d'effectuer différentes statistiques aussi bien sur la fiabilité des machines attachées à chaque phase de production (Concassage, chauffage, brouillage,.….) que sur la réactivité de la maintenance, dont l'analyse permettra d’augmenter la performance du système. Document 20: Extrait du schéma relationnel de la base de données pour la gestion de la maintenance corrective. TECHNICIEN (idTech, nom, prénom, spécialité) Clé primaire : idTech STATION (idstat, nom, Position, coordLat, coordLong,phase) Clé primaire : idStat Machine (idmach, état, dateMiseEnService, dateDernièreRévision, idStat) Clé primaire : idmach Clé étrangère : idStation en référence à STATION Le champ état prend la valeur « HS » ou «ES » selon que la machine est hors service ou en service. Elle est hors service dès qu'un incident est en cours de traitement sur cette machine. TYPEINCIDENT (id, description, tempsRéparationPrévu) Clé primaire : idType tempsRéparationPrévu est exprimé en nombre de minutes, | INCIDENT (idind, remarques, dateHeure, dateHeureClôture,idmach,idT ype) Clé primaire : : 40 | Clé étrangère : id Mach en référence à Machine Clé étrangère : idT ype en référence à TYPEINCIDENT Le champ dateHeureClôture est renseigné lorsque l’incident est clôturé. Le champ idType n’est pas renseigné si le type de l’incident n’est pas un incident déjà connu. 6: نماذج المباريات من موقع وظيفة إن wadifa-info.com ج المباريات من موقع وظيفة إنفو INTERVENTION (idinterv, dateHeureDébut, dateHeureFin, idind, idTech) Clé primaire : idinterv Clé étrangère : idind en référence à INCIDENT ss Clé étrangère : idTech en référence à TECHNICIEN Document 21 : maintenance préventive Une solution informatique doit être établie pour permettre d’afficher pour chaque machine la date de la prochaine révision. Toutes les machines dont l'identifiant commence par "Ber", la date de leur prochaine révision est retardée de 2 jours par rapport à la périodicité affichée, Par contre la date de la prochaine révision des machines de concassage (identifiant commence par "Con") est avancée d’un jour Cette solution est réalisé sur un Tableur, dont le tableau suivant présent un extrait A SR EP M don , CEE Phase de Périodicité Date Date de la 7 Production en Jours dernière prochaine révision révision : LUPUL [3 | Con02 - Mécanique | Concassage | 60 | 00320 | - 7 الت Brouillage 2022011-00 Remplissage 0201 LE | Con0 | Pneumatique | Concassage [30 | 3004201 7 . ISO | | LE RemV |] Mécanique | Remplssage 2202201[| - 0 [5 | تدا Broullage BW) | | Con05 Mécanique Concassage 50 30/03/2011 [nf roro Four 1000 | 50 | 1802 7 Four à 500° ©" 04200] - 0 | NB : La fonction GAUCHE() Cette fonction permet de faire apparaître dans une autre cellule un ou plusieurs caractères d'un texte en | commençant depuis la gauche. Par exemple pour faire apparaître dans une cellule les initiales du nom | d'une personne qui figure dans une autre cellule. | La syntaxe de la fonction Gauche : =GAUCHE(Texte;no_car) 6: نماذج المباريات من موقع وظيفة إن wadifa-info.com إنفو AGE 4 ج المباريات من موقع
✅ التصحيح المقترح
هذا تصحيح مقترح من إعداد فريق wadifa-info لمساعدتك على فهم منهجية الإجابة — وليس تصحيحاً رسمياً صادراً عن الإدارة المنظِّمة. أسئلة هذا الامتحان محررة بالفرنسية، لذلك التصحيح محرر بالفرنسية أيضاً.
Ce modèle est l'épreuve de Gestion, Management et Informatique du Concours National d'Accès aux Écoles de Management (CNAEM — ENCG / ESI), filière économique et commerciale, option technologique, session du mardi 28 mai 2013 (8h-12h, durée 4 heures). L'étude de cas porte sur Ciments du Maroc (CIMAR), filiale d'Italcementi, et comprend quatre dossiers : gestion stratégique, gestion comptable et financière, investissement et coût, système d'information de la maintenance (SQL et tableur). Les montants comptables sont en milliers de DH (KDH).
💡 L'énoncé demande d'écrire explicitement les hypothèses retenues : faites-le pour la CAF (traitement des provisions), pour la valeur résiduelle (fiscalité) et pour les requêtes SQL (format des dates).
Dossier 1 : Gestion stratégique
1. Environnement externe : les cinq forces de Porter
| Force | Analyse (annexes 1 et 2) | Intensité |
|---|---|---|
| Rivalité entre concurrents | Oligopole de 5 producteurs à forte présence multinationale : Lafarge 42 %, CIMAR 27 %, Holcim 21 %, Asment 10 %, Cimat 9 % (2011) ; capacité supérieure à la demande locale ; prix homogènes ; partage tacite des marchés régionaux (38 % de marchés locaux en monopole, 50 % en oligopole). | Forte, en hausse |
| Menace de nouveaux entrants | Barrières élevées (investissements lourds : 3,6 milliards de DH pour Aït Baha ; économies d'échelle ; coût du transport qui protège les marchés régionaux), mais l'entrée de Cimat montre qu'elles sont franchissables : 9 % de part de marché en un an, surtout au détriment de Lafarge et CIMAR. | Moyenne à forte |
| Produits de substitution | Le ciment n'a pratiquement pas de substitut dans la construction ; importations et exportations insignifiantes. | Faible |
| Pouvoir des clients | Distribution dominée par des revendeurs multimarques qui régulent le marché et captent jusqu'à 40 % du prix final ; grands clients du BTP et du BPE ; demande dépendante du logement. | Moyen à fort |
| Pouvoir des fournisseurs | L'énergie représente le tiers du coût de production (dépendance aux prix de l'énergie importée) ; transport ; matières premières (28 %) en partie issues des carrières propres. | Fort pour l'énergie |
Opportunités : consommation nationale de plus de 16 Mt (+10,7 % en 2011) ; politique de logement social et incitations fiscales ; objectif de réduction du déficit en logements de 800 000 à 400 000 à l'horizon 2017 ; conventions avec le BTP ; demande dans le Nord (nouvelle unité) ; énergies renouvelables pour réduire le coût énergétique.
Menaces : nouvel entrant (Cimat) et surcapacité ; ralentissement du BTP en 2012 (HCP : ventes de ciment −9 % au 4ᵉ trimestre 2012, crédits immobiliers −36,2 %) ; hausse des coûts énergétiques ; surveillance du Conseil de la concurrence (soupçon d'entente tacite sur les prix) ; concurrence déloyale sur les granulats liée au code de la route.
2. Facteurs clés de succès
- Maîtrise des coûts, surtout énergétiques : outil industriel moderne (Aït Baha 2,2 Mt), économies d'échelle, énergie éolienne et thermo-solaire ;
- Proximité géographique des usines et des marchés régionaux et maîtrise de la logistique (le transport pèse sur le prix et rend les marchés éloignés inaccessibles) ;
- Capacité de production suffisante pour suivre la demande ;
- Qualité et conformité des produits (norme NM 10.1.004, ISO 9001 et 14001) ;
- Relations avec le réseau de revendeurs et services (assistance technique, laboratoire mobile, livraison « rendu ») ;
- appui technique et financier du groupe Italcementi et image d'entreprise citoyenne.
3. Choix stratégiques de CIMAR
- Domaines d'activité stratégiques : le ciment (cœur de métier, gamme CPJ 35, 45, 55, en sac ou en vrac) ; les granulats ; le béton prêt à l'emploi (Betomar, premier opérateur) ; les services (assistance technique, transport). En cédant Axim Maroc (adjuvants) à Sika en 2011, CIMAR se recentre sur ses activités traditionnelles : ciment et matériaux. Granulats et BPE constituent une intégration verticale (le BPE est l'aval du ciment).
- Nature de la croissance :
- croissance externe : fusion SCA-Cimasfi (1992), absorption d'Asmar (1999), création de filiales (Betomar, Sagram, Indusaha, Axim), prise de participation de 11,7 % dans Suez Cement (internationalisation) ;
- croissance interne : construction de la cimenterie d'Aït Baha (2010), doublement du centre de broyage de Laâyoune, parc éolien, projet de nouvelle unité dans le Nord et d'extension des sites actuels.
Dossier 2 : Gestion comptable et financière (en KDH)
1. Écritures de l'exercice 2011
| Opération | Débit | Crédit | Montant |
|---|---|---|---|
| Reprise sur subventions d'investissement (CPC : 11 815) | 1319 Subventions d'investissement inscrites au CPC | 7577 Reprises sur subventions d'investissement | 11 815 |
| Transfert de charges d'exploitation vers les charges à répartir (document 12 : 1 776) | 2128 Autres charges à répartir sur plusieurs exercices | 7197 Transferts de charges d'exploitation | 1 776 |
| Cession des titres Axim Maroc (produit de cession : 53 900) | 5141 Banques (ou 3481 Créances sur cessions d'immobilisations) | 7514 Produits des cessions des immobilisations financières | 53 900 |
| Sortie des titres cédés (valeur nette = valeur brute : 11 000) | 6514 Valeurs nettes d'amortissements des immobilisations financières cédées | 2510 Titres de participation | 11 000 |
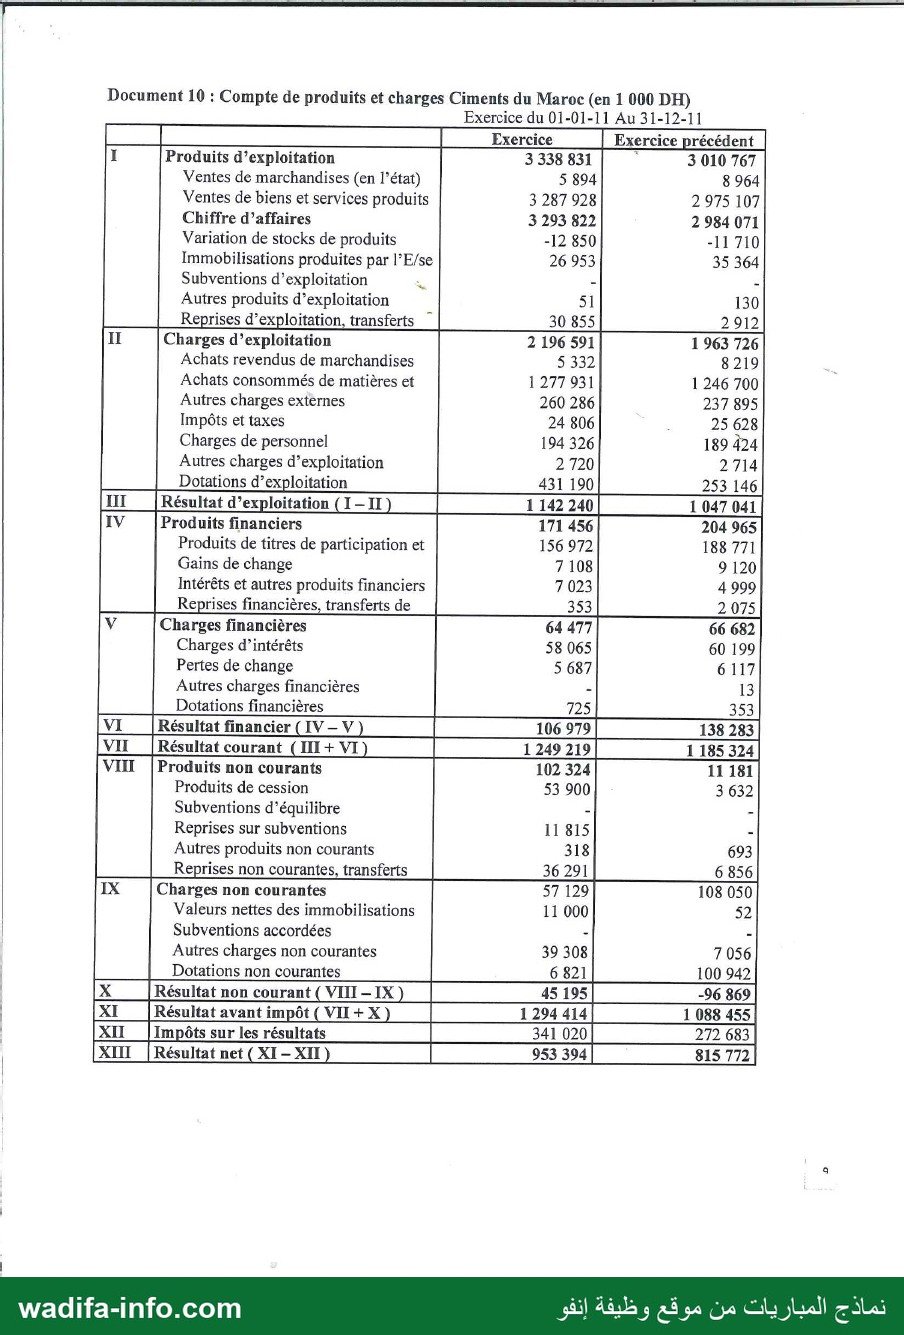
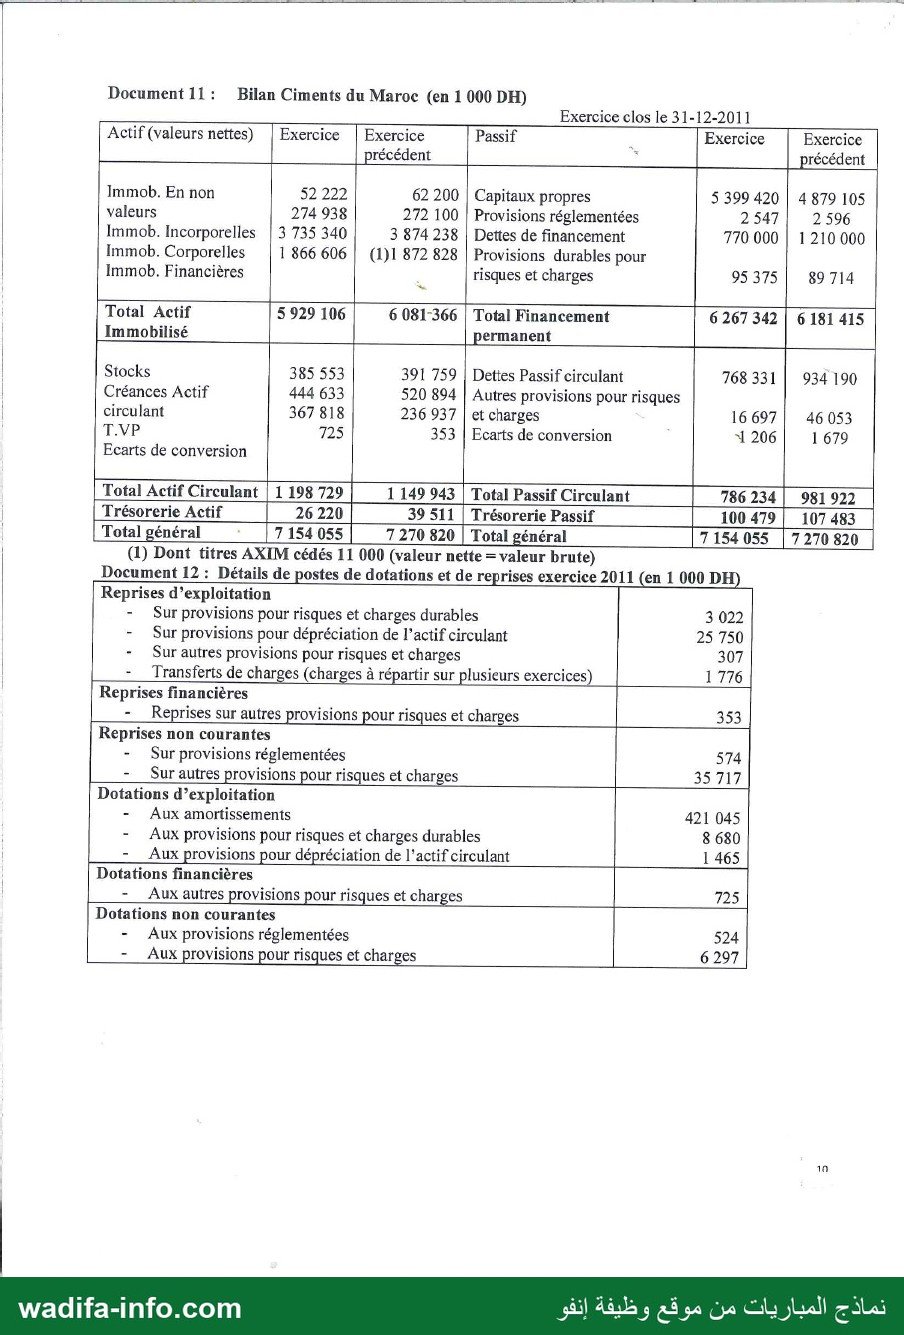
Contrôle : reprises d'exploitation et transferts = 3 022 + 25 750 + 307 + 1 776 = 30 855 (CPC). Plus-value sur Axim = 53 900 − 11 000 = 42 900 ; les titres n'étant pas dépréciés, il n'y a pas de provision à reprendre. (Hypothèse : la totalité des produits de cession de 2011 concerne Axim Maroc.)
2. Note au directeur général sur l'opinion du commissaire aux comptes
Objet : opinion du commissaire aux comptes sur les états de synthèse 2011.
Monsieur le Directeur Général,
Le cabinet KPMG a audité les cinq états de synthèse (bilan, CPC, ESG, tableau de financement, ETIC) de l'exercice clos le 31 décembre 2011. Il exprime une certification sans réserve (opinion « pure et simple ») : les états de synthèse sont réguliers (conformes aux règles comptables en vigueur), sincères (application de bonne foi de ces règles, compte tenu de la connaissance que les dirigeants ont des faits) et donnent une image fidèle du résultat, de la situation financière et du patrimoine, conformément au référentiel comptable marocain (CGNC). Il n'a donc relevé ni désaccord significatif ni limitation dans ses travaux. Cette opinion renforce la crédibilité des comptes auprès des actionnaires, des banques et du marché (société cotée) ; elle permet à l'assemblée générale ordinaire d'approuver les comptes et de statuer sur l'affectation du résultat en toute sécurité. Elle ne constitue pas une garantie absolue contre les erreurs ou fraudes : l'audit repose sur des sondages et vise une « assurance raisonnable ».
3. EBE et CAF 2011
| Calcul de l'EBE | 2011 | 2010 |
|---|---|---|
| Ventes de marchandises − achats revendus (marge brute) | 5 894 − 5 332 = 562 | 8 964 − 8 219 = 745 |
| + Production (ventes de biens et services + variation de stocks + immobilisations produites) | 3 287 928 − 12 850 + 26 953 = 3 302 031 | 2 975 107 − 11 710 + 35 364 = 2 998 761 |
| − Consommation (achats consommés + autres charges externes) | 1 277 931 + 260 286 = 1 538 217 | 1 246 700 + 237 895 = 1 484 595 |
| = Valeur ajoutée | 1 764 376 | 1 514 911 |
| − Impôts et taxes − charges de personnel | 24 806 + 194 326 | 25 628 + 189 424 |
| = EBE | 1 545 244 | 1 299 859 |
Contrôle : 1 545 244 / 1 299 859 = 1,189, soit +18,9 %, la progression annoncée dans le rapport de gestion.
CAF à partir de l'EBE (méthode du CGNC : les dotations et reprises relatives à l'actif et au passif circulant sont traitées comme des charges et produits « monétaires ») :
| Éléments | Montant |
|---|---|
| EBE | 1 545 244 |
| + Autres produits d'exploitation | 51 |
| − Autres charges d'exploitation | 2 720 |
| + Transferts de charges d'exploitation | 1 776 |
| + Produits financiers hors reprises (156 972 + 7 108 + 7 023) | 171 103 |
| − Charges financières hors dotations (58 065 + 5 687) | 63 752 |
| + Autres produits non courants | 318 |
| − Autres charges non courantes | 39 308 |
| − Impôts sur les résultats | 341 020 |
| = CAF « tous provisions exclues » | 1 271 692 |
| + Reprises sur provisions de l'actif et du passif circulant (25 750 + 307 + 353 + 35 717) | 62 127 |
| − Dotations aux provisions de l'actif et du passif circulant (1 465 + 725 + 6 297) | 8 487 |
| = CAF (CGNC) | 1 325 332 |
Vérification par la méthode additive : 953 394 + dotations durables (421 045 + 8 680 + 524) − reprises durables (3 022 + 574) − reprises sur subventions 11 815 − produits de cession 53 900 + VNA 11 000 = 1 325 332. Les provisions non courantes de 6 297 et de 35 717 portent sur les « autres provisions pour risques et charges » du passif circulant : le bilan le confirme (16 697 contre 46 053). Une CAF calculée hors toutes provisions (1 271 692) est aussi acceptée si l'hypothèse est écrite.
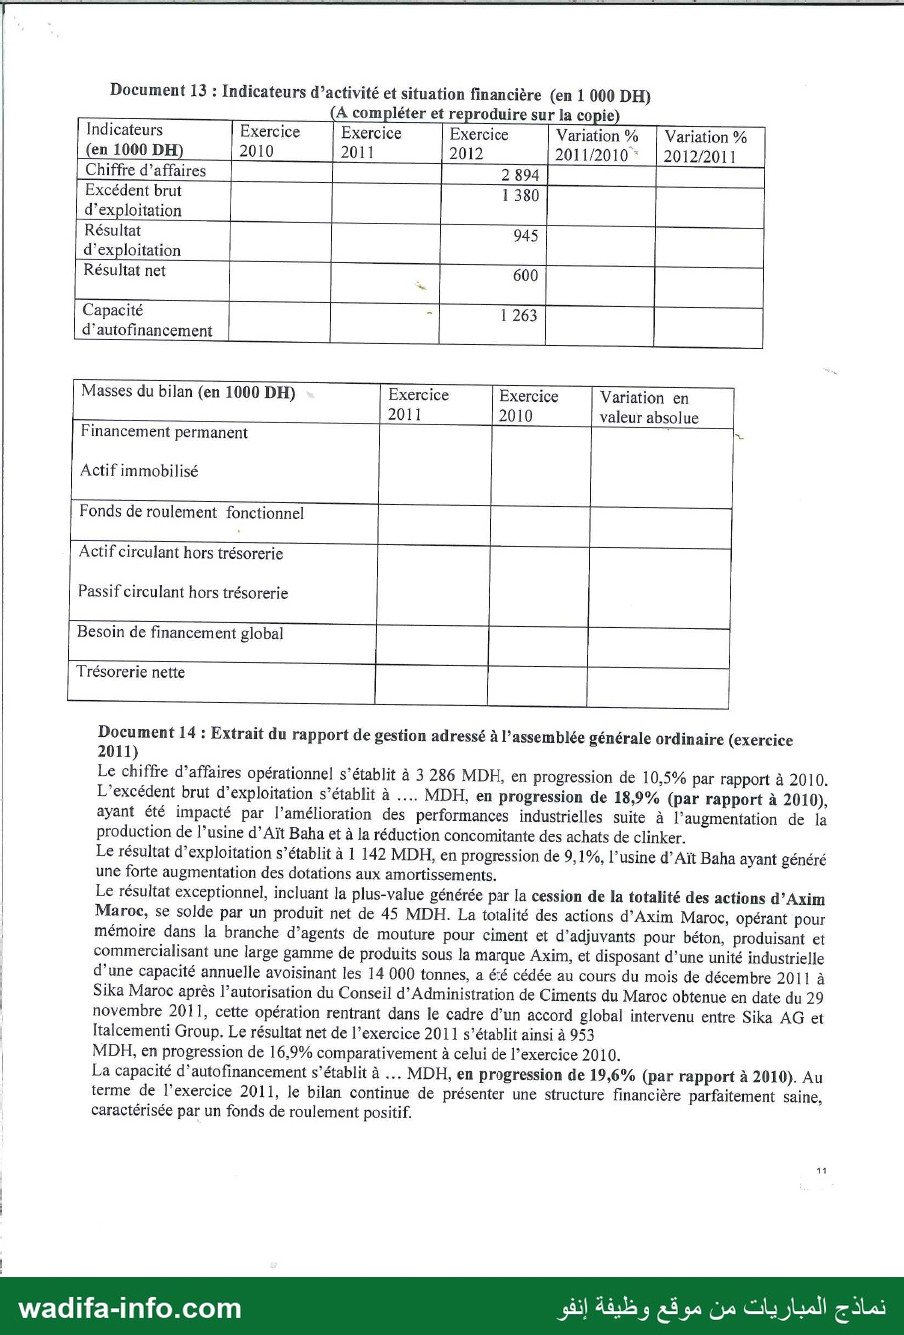
4. Document 13 complété et appréciation
| Indicateurs (MDH) | 2010 | 2011 | 2012 | Var. 2011/2010 | Var. 2012/2011 |
|---|---|---|---|---|---|
| Chiffre d'affaires | 2 984,1 | 3 293,8 | 2 894 | +10,4 % | −12,1 % |
| EBE | 1 299,9 | 1 545,2 | 1 380 | +18,9 % | −10,7 % |
| Résultat d'exploitation | 1 047,0 | 1 142,2 | 945 | +9,1 % | −17,3 % |
| Résultat net | 815,8 | 953,4 | 600 | +16,9 % | −37,1 % |
| CAF | ≈ 1 108 (1) | 1 325,3 | 1 263 | +19,6 % | −4,7 % |
(1) Le détail des dotations et reprises de 2010 n'est pas fourni : la CAF 2010 est déduite de la progression de 19,6 % annoncée par le rapport de gestion (1 325,3 / 1,196).
| Masses du bilan (KDH) | 2011 | 2010 | Variation |
|---|---|---|---|
| Financement permanent | 6 267 342 | 6 181 415 | +85 927 |
| Actif immobilisé | 5 929 106 | 6 081 366 | −152 260 |
| Fonds de roulement fonctionnel | 338 236 | 100 049 | +238 187 |
| Actif circulant hors trésorerie | 1 198 729 | 1 149 943 | +48 786 |
| Passif circulant hors trésorerie | 786 234 | 981 922 | −195 688 |
| Besoin de financement global | 412 495 | 168 021 | +244 474 |
| Trésorerie nette (26 220 − 100 479 ; 39 511 − 107 483) | −74 259 | −67 972 | −6 287 |
Appréciation : 2011 est une très bonne année : croissance du CA (+10 %) dans un marché en hausse, rentabilité d'exploitation très élevée (EBE/CA ≈ 47 %), résultat net et CAF en forte progression, grâce aux gains de productivité d'Aït Baha et à la réduction des achats de clinker. La structure financière est saine : FR positif et en hausse, désendettement (dettes de financement 1 210 000 → 770 000 KDH), mais le BFG augmente plus vite que le FR, d'où une trésorerie nette légèrement négative. En 2012, toutes les performances reculent (CA −12 %, résultat net −37 %), sous l'effet du ralentissement du BTP et de l'arrivée de Cimat ; la CAF résiste mieux (−4,7 %) grâce au poids des amortissements.
Dossier 3 : Investissement et coût
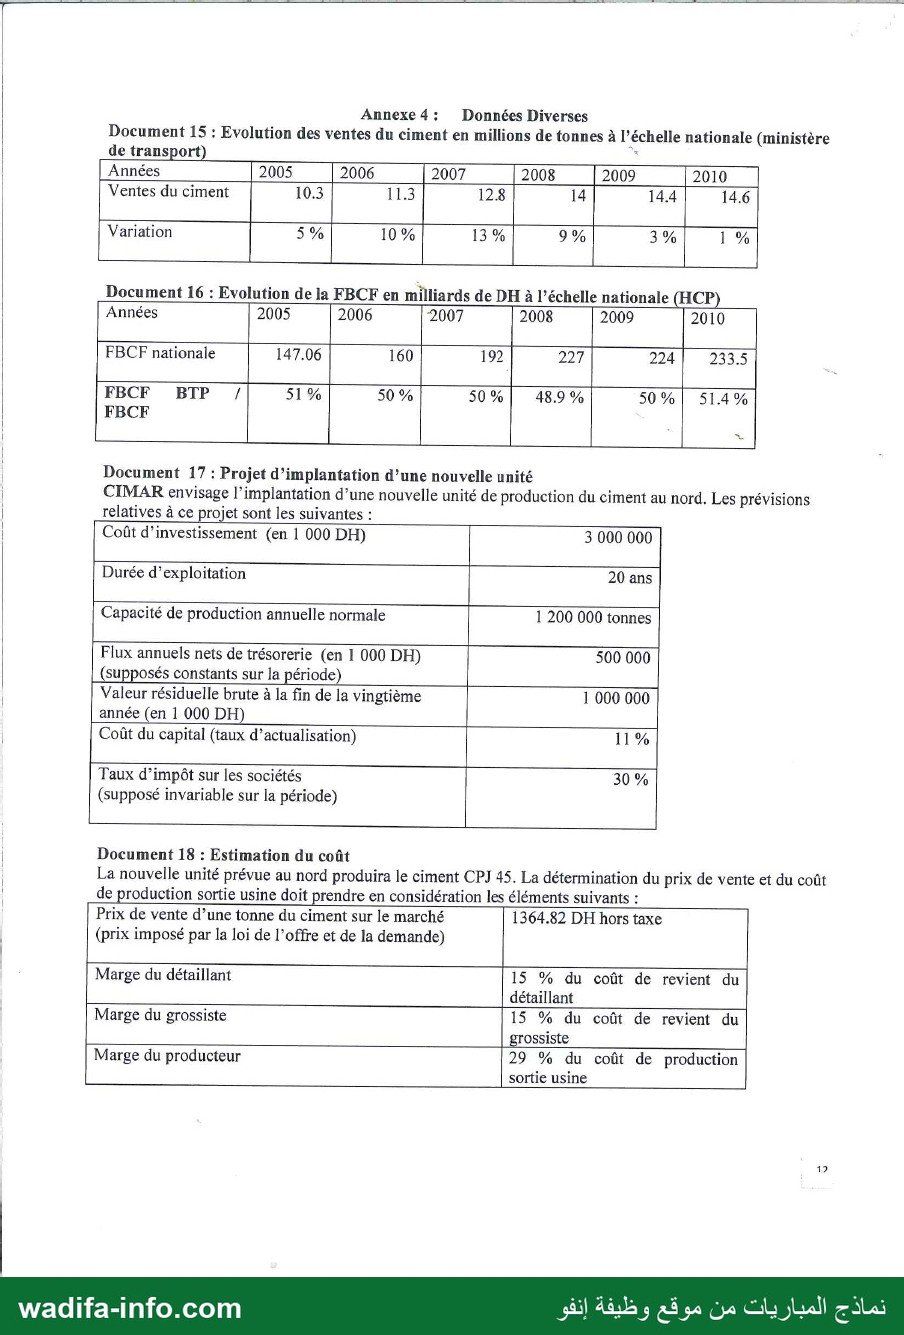
1. Coefficient de corrélation ventes de ciment / FBCF du BTP
FBCF du BTP = FBCF nationale × part du BTP (milliards de DH) :
| Année | 2005 | 2006 | 2007 | 2008 | 2009 | 2010 |
|---|---|---|---|---|---|---|
| x : FBCF BTP | 75,00 | 80,00 | 96,00 | 111,00 | 112,00 | 120,02 |
| y : ventes (Mt) | 10,3 | 11,3 | 12,8 | 14,0 | 14,4 | 14,6 |
x̄ = 99,00 ; ȳ = 12,90 ; Σ(x − x̄)(y − ȳ) = 161,53 ; Σ(x − x̄)² = 1 700,84 ; Σ(y − ȳ)² = 15,68.
r = 161,53 / √(1 700,84 × 15,68) = 0,989. Le coefficient est très proche de 1 : les ventes de ciment sont fortement et positivement liées à la FBCF du BTP (droite d'ajustement : y ≈ 0,095x + 3,50). La demande de ciment dépend donc de l'investissement dans le bâtiment et les travaux publics, d'où l'inquiétude face au ralentissement de 2012.
2. Notion de taux d'actualisation
C'est le taux qui permet de ramener des flux futurs à leur valeur d'aujourd'hui (1 DH disponible dans n années vaut 1/(1 + t)n aujourd'hui). Il traduit la préférence pour le présent, le coût d'opportunité des fonds et le risque ; pour l'entreprise, il correspond au coût du capital (rendement minimum exigé par les apporteurs de fonds), ici 11 %.
3. Appréciation du projet (en KDH)
Hypothèse : les flux de 500 000 sont nets d'impôt ; la valeur résiduelle brute de 1 000 000 (bien totalement amorti) est imposée à 30 %, soit une valeur résiduelle nette de 700 000.
VAN = −3 000 000 + 500 000 × [1 − 1,11−20]/0,11 + 700 000 × 1,11−20
= −3 000 000 + 500 000 × 7,96333 + 700 000 × 0,12403
= −3 000 000 + 3 981 664 + 86 824 = +1 068 488 KDH.
La VAN est positive : le projet crée de la valeur au taux de 11 %, il est rentable. (Sans imposition de la valeur résiduelle : VAN = 1 105 698.)
Délai de récupération actualisé : cumul des flux actualisés = 2 944 616 fin de l'année 10 et 3 103 258 fin de l'année 11. DRCI = 10 + (3 000 000 − 2 944 616) / 158 642 = 10,35 ans, soit environ 10 ans et 4 mois, pour une durée de vie de 20 ans. Le projet est rentable mais le capital n'est récupéré qu'à mi-vie : délai long, ce qui accroît le risque.
4. Coût cible de production sortie usine
On remonte du prix de marché (1 364,82 DH HT/t) :
- coût de revient du détaillant = prix d'achat au grossiste = 1 364,82 / 1,15 = 1 186,80 DH ;
- coût de revient du grossiste = prix sortie usine = 1 186,80 / 1,15 = 1 032,00 DH ;
- coût de production sortie usine = 1 032,00 / 1,29 = 800 DH la tonne (coût cible).
5. Coût de production pour une production mensuelle normale
Production normale = 1 200 000 / 12 = 100 000 t par mois, au coût unitaire de 800 DH, soit 80 000 000 DH par mois :
| Élément | % | Coût unitaire (DH/t) | Coût mensuel (DH) | Nature |
|---|---|---|---|---|
| Énergie | 33 % | 264 | 26 400 000 | variable |
| Matières premières et consommables | 28 % | 224 | 22 400 000 | variable |
| Main-d'œuvre, entretien | 27 % | 216 | 21 600 000 | fixe |
| Amortissements | 12 % | 96 | 9 600 000 | fixe |
| Total | 100 % | 800 | 80 000 000 | CV 488/t ; CF 31 200 000 |
6. Coût pour 70 000 t par mois et effet de la sous-activité
Charges variables : 488 × 70 000 = 34 160 000 ; charges fixes inchangées : 31 200 000 ; total 65 360 000 DH.
Coût unitaire = 65 360 000 / 70 000 = 933,71 DH/t, soit +133,71 DH (+16,7 %) par rapport au coût cible de 800 DH : il dépasse le prix sortie usine compatible avec le marché, ce qui ramène la marge du producteur de 29 % à environ 10,5 % (1 032 / 933,71).
Cause : la baisse de production ne réduit que les charges variables ; les charges fixes (31,2 MDH) sont réparties sur moins de tonnes (fixe unitaire : 312 → 445,71 DH). C'est le coût de la sous-activité : 31 200 000 × (1 − 70 000/100 000) = 9 360 000 DH par mois.
Solutions : augmenter les volumes (conquête commerciale, export, nouveaux marchés régionaux, services aux clients) ; adapter la capacité ou la flexibilité des charges fixes (maintenance planifiée en période creuse, sous-traitance, mutualisation) ; réduire les coûts variables (énergie renouvelable, combustibles de substitution) ; pratiquer l'imputation rationnelle des charges fixes pour isoler le coût de sous-activité et ne pas fixer les prix sur un coût gonflé.
Dossier 4 : Système d'information de la gestion de la maintenance
Hypothèse : la clé de TYPEINCIDENT est notée idType (le schéma écrit « id » dans la liste des attributs) ; les dates sont au format standard SQL.
1. Techniciens ayant réalisé une intervention sur la machine Ber001 :
SELECT DISTINCT T.nom, T.prenom
FROM TECHNICIEN T, INTERVENTION I, INCIDENT N
WHERE T.idTech = I.idTech
  AND I.idInd = N.idInd
  AND N.idmach = 'Ber001'
ORDER BY T.nom, T.prenom;
2. Phases ayant connu un incident de « sur-chauffage » en mai 2013 :
SELECT DISTINCT S.phase
FROM STATION S, MACHINE M, INCIDENT N, TYPEINCIDENT TI
WHERE S.idStat = M.idStat
  AND M.idmach = N.idmach
  AND N.idType = TI.idType
  AND TI.description = 'sur-chauffage'
  AND N.dateHeure BETWEEN '2013-05-01 00:00:00' AND '2013-05-31 23:59:59';
3. Nombre d'incidents non clôturés :
SELECT COUNT(*) AS NbIncidentsNonClotures
FROM INCIDENT
WHERE dateHeureCloture IS NULL;
4. Stations ayant eu plus de dix incidents :
SELECT S.nom
FROM STATION S, MACHINE M, INCIDENT N
WHERE S.idStat = M.idStat
  AND M.idmach = N.idmach
GROUP BY S.idStat, S.nom
HAVING COUNT(N.idInd) > 10;
5. Cellule F2 (date de la prochaine révision = date de dernière révision + périodicité, +2 jours pour « Ber », −1 jour pour « Con ») :
=SI(GAUCHE(A2;3)="Ber";E2+D2+2;SI(GAUCHE(A2;3)="Con";E2+D2-1;E2+D2))
Exemple : Con01 → 30/03/2011 + 40 − 1 = 08/05/2011 ; Ber001 → 20/03/2011 + 50 + 2 = 11/05/2011. La formule se recopie jusqu'à F12 (cellules au format date).
أسئلة شائعة حول هذا النموذج
هل يمكن تحميل هذا النموذج مجاناً؟
هل يتضمن هذا النموذج التصحيح؟
ما هي الجهة المنظمة والدرجة المعنية بهذا النموذج؟
ما هي دورة هذا الامتحان ولغة أسئلته؟
أين أجد نماذج أخرى لنفس المباراة؟
💬 ناقش هذا النموذج (0)
شارك إجاباتك أو صحّح التصحيح — إذا كان لديك رأي مختلف حول أي نقطة، اكتبه هنا ليستفيد باقي المترشحين.
لا يوجد نقاش بعد — شارك إجابتك أو سؤالك حول هذا النموذج.
⚠️ ممنوع نشر أرقام الهاتف أو الروابط أو أي عرض مقابل مال — تُحذف هذه المشاركات تلقائياً.
هل تحضّر لهذه المباراة؟
نماذج مشابهة قد تهمّك
المصدر: وثائق منشورة للعموم (Scribd / alloschool)
