

نموذج امتحان الكفاءة المهنية لولوج درجة تقني من الدرجة الثالثة - وزارة الأوقاف والشؤون الإسلامية 2018 - تخصص كتابة المحاسبة
⬇️ تحميل PDF الرابط الدائم: wadifa-info.com/نموذج-مباراة/2308
باختصار
هذا نموذج امتحان كتابي سابق لمباراة تقني من الدرجة الثالثة لدى وزارة الأوقاف والشؤون الإسلامية (30 septembre 2018)، منشور على وظيفة إنفو للاطلاع والتحميل المجاني بصيغة PDF مع تصحيح مقترح.
- الجهة المنظمة
- وزارة الأوقاف والشؤون الإسلامية
- الدرجة
- تقني من الدرجة الثالثة
- التخصص
- كتابة المحاسبة
- الدورة
- 30 septembre 2018
- عدد الصفحات
- 1
- لغة الأسئلة
- الفرنسية
- التصحيح
- تصحيح مقترح متوفر في هذه الصفحة
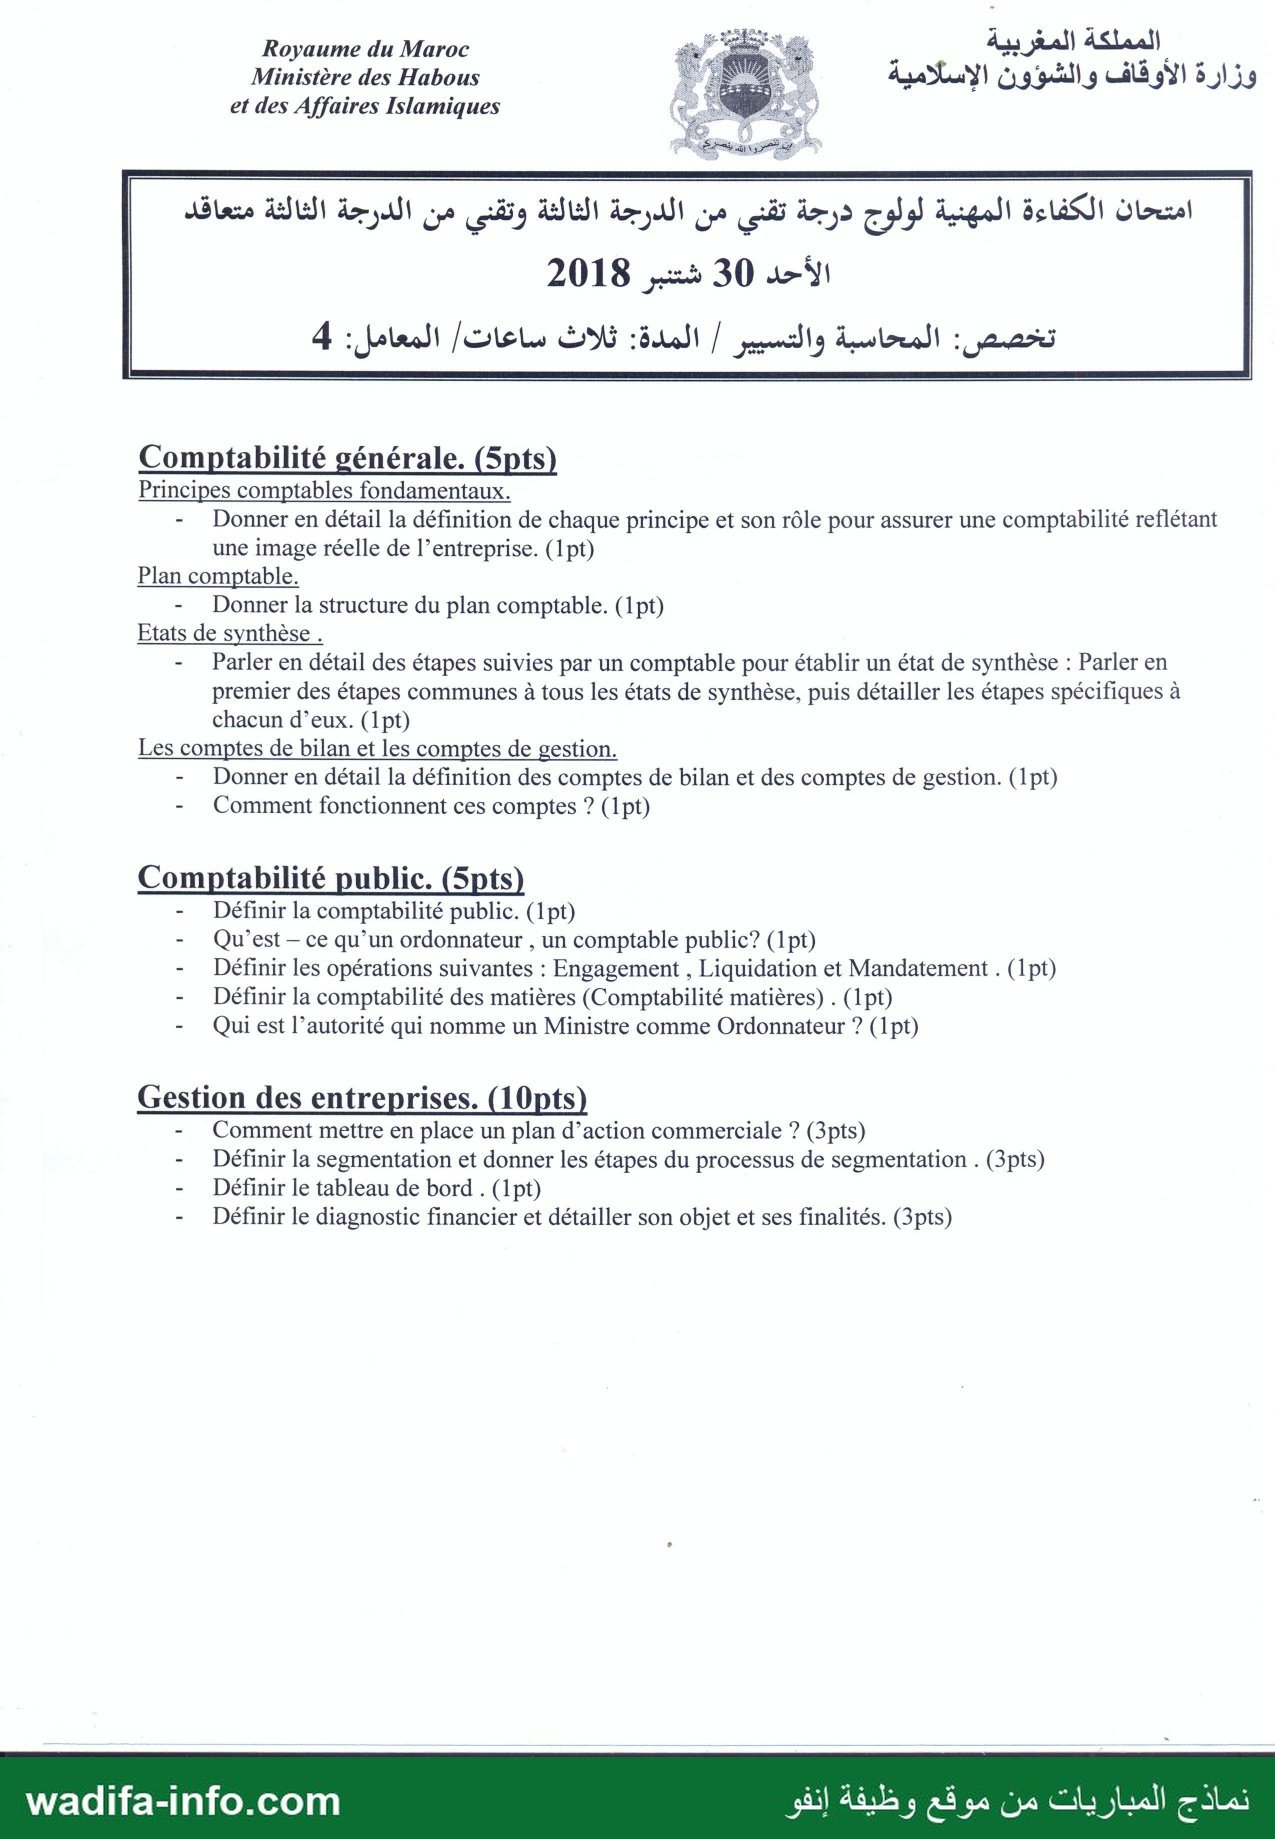
📝 نص أسئلة النموذج (مستخرج آلياً من الصفحات الممسوحة)
استُخرج هذا النص آلياً من صور الامتحان وقد يحتوي على أخطاء في القراءة — الصور أعلاه هي المرجع.
Royaume du Maroc اد “à #4 + لمملكة المغربية . | _ Ministère des Habous ال un Pt وزارة الأاوقاف والشؤون الإسلامية et des Affaires Islamiques 17 ل : de 1 امتحان الكفاءة المهنية لولوج درجة تقني من الدرجة الثالثة وتقني من الدرجة الثالثة متعاقد 4 تخصص: المحاسبة والتسيير / المدة: ثلاث ساعات/ المعامل: Comptabilité générale. (Spts) Principes comptables fondamentaux. - Donner en détail la définition de chaque principe et son rôle pour assurer une comptabilité reflétant une image réelle de l’entreprise. (1pt) Plan comptable. - Donner la structure du plan comptable. (1pt) Etats de synthèse . - Parler en détail des étapes suivies par un comptable pour établir un état de synthèse : Parler en premier des étapes communes à tous les états de synthèse, puis détailler les étapes spécifiques à chacun d’eux. (1pt) Les comptes de bilan et les comptes de gestion. - Donner en détail la définition des comptes de bilan et des comptes de gestion. (1pt) - Comment fonctionnent ces comptes ? (1pt) Comptabilité public. (Spts) - Définir la comptabilité public. (1pt) - Qu'est — ce qu’un ordonnateur , un comptable public? (1pt) - _ Définir les opérations suivantes : Engagement , Liquidation et Mandatement . (1pt) - Définir la comptabilité des matières (Comptabilité matières) . (1pt) - Qui est l’autorité qui nomme un Ministre comme Ordonnateur ? (1pt) Gestion des entreprises. (10pts) - Comment mettre en place un plan d’action commerciale ? (3pts) - Définir la segmentation et donner les étapes du processus de segmentation . (3pts) - Définir le tableau de bord . (1pt) - Définir le diagnostic financier et détailler son objet et ses finalités. (3pts) نماذج المباريات من موقع وظيفة إنفو wadifa-info.com
التصحيح المقترح
هذا تصحيح مقترح من إعداد فريق wadifa-info لمساعدتك على فهم منهجية الإجابة — وليس تصحيحاً رسمياً صادراً عن الإدارة المنظِّمة. أسئلة هذا الامتحان محررة بالفرنسية، لذلك التصحيح محرر بالفرنسية أيضاً.
Ce modèle est l'épreuve de spécialité de l'examen d'aptitude professionnelle pour l'accès au grade de technicien de 3e grade et de technicien de 3e grade contractuel, spécialité comptabilité et gestion (المحاسبة والتسيير), Ministère des Habous et des Affaires Islamiques, session du dimanche 30 septembre 2018. Durée : trois heures, coefficient : 4. Trois parties : comptabilité générale (5 pts), comptabilité publique (5 pts), gestion des entreprises (10 pts). Voici une correction proposée.
💡 Le barème est très précis (souvent 1 point par question) : visez des réponses complètes mais courtes. La partie « gestion des entreprises » vaut la moitié de la note : gardez-lui au moins 1 h 15.
Comptabilité générale (5 points)
Principes comptables fondamentaux (1 pt)
Le CGNC retient sept principes, dont le respect doit permettre aux états de synthèse de donner une image fidèle du patrimoine, de la situation financière et des résultats :
| Principe | Définition | Rôle pour l'image fidèle |
|---|---|---|
| Continuité d'exploitation | L'entreprise est présumée poursuivre son activité. | Justifie l'évaluation au coût et l'étalement (amortissements) plutôt qu'en valeur de liquidation. |
| Permanence des méthodes | Mêmes méthodes d'évaluation et de présentation d'un exercice à l'autre ; tout changement doit être justifié dans l'ETIC. | Rend les comptes comparables dans le temps. |
| Coût historique | Les biens sont enregistrés à leur valeur d'entrée (coût d'acquisition, coût de production, valeur d'apport). | Donne des valeurs objectives et vérifiables. |
| Spécialisation des exercices | Chaque exercice supporte les charges et produits qui le concernent, et eux seuls. | Résultat exact de la période (régularisations de fin d'exercice). |
| Prudence | On ne comptabilise pas les gains latents ; on constate les pertes et risques probables (provisions). | Évite de surestimer le patrimoine et le résultat. |
| Clarté | Opérations enregistrées dans les bons comptes, sans compensation entre actif et passif ni entre charges et produits. | Information lisible et exploitable. |
| Importance significative | Toute information susceptible d'influencer le jugement des lecteurs doit être fournie. | Focalise l'information sur ce qui compte pour la décision. |
Structure du plan comptable (1 pt)
Le plan comptable (CGNC) regroupe les comptes en classes à codification décimale ; un compte est identifié par un numéro à quatre chiffres ou plus (1er chiffre : classe ; 2 chiffres : rubrique ; 3 chiffres : poste ; 4 chiffres : compte ; au-delà : sous-comptes).
- Comptes de situation (bilan) : classe 1 Financement permanent ; classe 2 Actif immobilisé ; classe 3 Actif circulant (hors trésorerie) ; classe 4 Passif circulant (hors trésorerie) ; classe 5 Trésorerie.
- Comptes de gestion (CPC) : classe 6 Charges ; classe 7 Produits ; classe 8 Résultats.
- Comptabilité analytique : classe 9.
- Comptes spéciaux : classe 0 (engagements hors bilan, etc.).
Établissement des états de synthèse (1 pt)
Étapes communes :
- enregistrement de toutes les opérations de l'exercice (journal, grand-livre) et rapprochements (banque, tiers) ;
- travaux d'inventaire : inventaire physique des stocks et des immobilisations, dotations aux amortissements et aux provisions, régularisation des charges et produits (constatés d'avance, à payer, à recevoir), variations de stocks ;
- balance après inventaire, contrôle de son équilibre ;
- détermination du résultat et de l'impôt sur les résultats ; report sur le livre d'inventaire.
Étapes propres à chaque état :
- Bilan : regrouper les soldes des classes 1 à 5 en masses (actif immobilisé, circulant, trésorerie / financement permanent, passif circulant, trésorerie-passif), valeurs brutes, amortissements et provisions, valeurs nettes ; intégrer le résultat dans les capitaux propres.
- CPC : regrouper les soldes des classes 6 et 7 en opérations d'exploitation, financières et non courantes, puis impôt sur les résultats et résultat net.
- ESG : calculer les soldes intermédiaires de gestion (marge brute sur ventes en l'état, valeur ajoutée, EBE, résultats) et la capacité d'autofinancement.
- Tableau de financement : comparer les bilans N et N-1 par grandes masses (fonds de roulement, besoin de financement global, trésorerie), puis dresser le tableau des emplois et ressources de l'exercice.
- ETIC : rassembler les informations complémentaires (méthodes d'évaluation, dérogations, tableaux des immobilisations, amortissements, provisions, créances et dettes…).
Comptes de bilan et comptes de gestion (1 + 1 pt)
- Comptes de bilan (classes 1 à 5) : ils décrivent le patrimoine à une date donnée (emplois et ressources). Leurs soldes ne s'annulent pas en fin d'exercice : ils sont reportés à nouveau à l'ouverture de l'exercice suivant.
- Comptes de gestion (classes 6 et 7) : ils enregistrent les flux de l'exercice (charges et produits) qui forment le résultat. Ils sont soldés en fin d'exercice par les comptes de résultat (classe 8) et repartent de zéro.
Fonctionnement :
- comptes d'actif : augmentent au débit, diminuent au crédit, solde débiteur ;
- comptes de passif : augmentent au crédit, diminuent au débit, solde créditeur ;
- comptes de charges : enregistrés au débit ; comptes de produits : enregistrés au crédit ;
- règle de la partie double : chaque opération débite au moins un compte et en crédite au moins un autre pour le même montant.
Comptabilité publique (5 points)
1) Définition (1 pt). Selon l'article premier du règlement général de comptabilité publique (décret royal n° 330-66 du 21 avril 1967), la comptabilité publique « s'entend de l'ensemble des règles qui régissent […] les opérations financières et comptables de l'État, des collectivités locales, de leurs établissements et de leurs groupements et qui déterminent les obligations et les responsabilités incombant aux agents qui en sont chargés ».
2) Ordonnateur et comptable public (1 pt). (article 3 du même décret)
- Ordonnateur : toute personne ayant qualité, au nom d'un organisme public, pour engager, constater, liquider ou ordonner le recouvrement d'une créance ou le paiement d'une dette. Il décide la dépense.
- Comptable public : tout fonctionnaire ou agent ayant qualité pour exécuter au nom d'un organisme public les opérations de recettes, de dépenses ou de maniement de titres ; il contrôle et paie.
- Les deux fonctions sont incompatibles (article 4) : c'est le principe de séparation des ordonnateurs et des comptables.
3) Engagement, liquidation, mandatement (1 pt).
- Engagement : acte par lequel l'organisme public crée ou constate une obligation de nature à entraîner une charge (commande, marché, recrutement). Il est pris par l'ordonnateur dans la limite des crédits ouverts (article 33).
- Liquidation : vérification de la réalité de la dette (service fait) et arrêt de son montant exact, au vu des titres établissant les droits du créancier (article 34).
- Mandatement (ordonnancement) : acte administratif par lequel l'ordonnateur donne l'ordre au comptable de payer la dette, conformément à la liquidation (article 35) ; il se matérialise par l'émission d'un titre (ordonnance ou mandat de paiement).
Vient ensuite le paiement, phase comptable assurée par le comptable public après ses contrôles.
4) Comptabilité des matières (1 pt). Elle décrit les existants et les mouvements des biens appartenant aux organismes publics ou qui leur sont confiés : stocks de fournitures et marchandises, matériels et objets mobiliers, titres et valeurs, formules et timbres (article 58 du décret). Elle se tient en quantités (et en valeur si nécessaire) : entrées, sorties, inventaires. Elle sert à suivre et protéger le patrimoine mobilier de l'administration et à engager la responsabilité des agents dépositaires.
5) Qui nomme un Ministre comme ordonnateur ? (1 pt) Aucune nomination spécifique n'est nécessaire : les ministres sont ordonnateurs de droit des recettes et des dépenses de leur département (article 64 du règlement général de comptabilité publique). C'est leur nomination comme membres du gouvernement qui leur confère cette qualité ; or c'est le Roi qui nomme les membres du gouvernement sur proposition du Chef du gouvernement (article 47 de la Constitution). Les ministres peuvent à leur tour désigner des sous-ordonnateurs et déléguer leur signature (article 5).
Gestion des entreprises (10 points)
1) Mettre en place un plan d'action commerciale (3 pts)
- Diagnostic : analyse de l'environnement (marché, concurrence, clientèle) et de l'entreprise (forces, faiblesses) ; synthèse de type SWOT.
- Fixation des objectifs commerciaux mesurables et datés (chiffre d'affaires, part de marché, nombre de nouveaux clients…).
- Choix des cibles (segmentation, ciblage) et du positionnement.
- Définition des actions sur le marketing-mix : produit, prix, distribution, communication ; et actions de la force de vente.
- Planification : calendrier, responsables de chaque action, budget.
- Mise en œuvre puis suivi et contrôle par des indicateurs (tableau de bord), analyse des écarts et actions correctrices.
2) La segmentation et ses étapes (3 pts)
Définition : découpage d'un marché hétérogène en sous-ensembles homogènes de clients (segments) ayant des besoins et des comportements d'achat proches, afin d'adapter l'offre à chacun.
Processus :
- Choix des critères de segmentation : sociodémographiques (âge, sexe, revenu, CSP), géographiques, psychographiques (style de vie, valeurs), comportementaux (fréquence d'achat, fidélité, avantages recherchés) ;
- Découpage du marché et description de chaque segment (profil, taille, besoins) ;
- Évaluation de l'attractivité des segments (taille, croissance, rentabilité, concurrence, accessibilité, compatibilité avec les ressources de l'entreprise) ;
- Ciblage : choix d'un ou plusieurs segments (marketing indifférencié, différencié ou concentré) ;
- Positionnement et adaptation du marketing-mix à chaque cible.
3) Le tableau de bord (1 pt)
Outil de pilotage composé d'un nombre limité d'indicateurs clés (financiers et non financiers), présentés de façon synthétique et produits rapidement et régulièrement, qui permet au responsable de comparer les réalisations aux objectifs, de détecter les écarts et de prendre à temps les décisions correctrices.
4) Le diagnostic financier : définition, objet, finalités (3 pts)
- Définition : analyse des états de synthèse (bilan, CPC, ESG, tableau de financement) pour porter un jugement sur la santé financière de l'entreprise.
- Objet — il étudie :
- l'équilibre financier et la solvabilité : bilan financier, fonds de roulement, besoin de financement global, trésorerie, ratios de liquidité ;
- l'activité et la rentabilité : évolution du chiffre d'affaires, soldes intermédiaires de gestion, rentabilité économique et financière ;
- la capacité d'autofinancement et l'endettement (structure du financement).
- Finalités selon l'utilisateur :
- dirigeants : repérer les forces et faiblesses, préparer les décisions (investissement, financement) ;
- banques et créanciers : apprécier la solvabilité et le risque avant un crédit ;
- associés et investisseurs : juger la rentabilité et la valeur de l'entreprise ;
- fournisseurs, clients, salariés, État : évaluer la pérennité de l'entreprise.
أسئلة شائعة حول هذا النموذج
هل يمكن تحميل هذا النموذج مجاناً؟
هل يتضمن هذا النموذج التصحيح؟
ما هي الجهة المنظمة والدرجة المعنية بهذا النموذج؟
ما هي دورة هذا الامتحان ولغة أسئلته؟
أين أجد نماذج أخرى لنفس المباراة؟
ناقش هذا النموذج (0)
شارك إجاباتك أو صحّح التصحيح — إذا كان لديك رأي مختلف حول أي نقطة، اكتبه هنا ليستفيد باقي المترشحين.
لا يوجد نقاش بعد — شارك إجابتك أو سؤالك حول هذا النموذج.
⚠️ ممنوع نشر أرقام الهاتف أو الروابط أو أي عرض مقابل مال — تُحذف هذه المشاركات تلقائياً.
هل تحضّر لهذه المباراة؟
نماذج مشابهة قد تهمّك
الجهة المنظمة: وزارة الأوقاف والشؤون الإسلامية · 30 septembre 2018 — مصدر النسخة: الموقع الرسمي لوزارة الأوقاف والشؤون الإسلامية habous.gov.ma (نسخة أرشيفية)؛ الإعلان الرسمي للمباراة هو المرجع.
كيف تستشهد بهذه الصفحة؟
صحفي أو مدوّن أو أستاذ؟ انسخ المرجع أسفله وضع رابطاً نحو هذه الصفحة.
الرابط الدائم: https://www.wadifa-info.com/نموذج-مباراة/2308/نموذج-امتحان-الكفاءة-المهنية-لولوج-درجة-تقني-من-الدرجة-الثالثة-وزارة-الأوقاف-و
