نموذج امتحان الكفاءة المهنية لولوج درجة تقني من الدرجة الثالثة - وزارة الأوقاف والشؤون الإسلامية 2017 - تخصص المحاسبة والتسيير
باختصار
هذا نموذج امتحان كتابي سابق لمباراة تقني من الدرجة الثالثة لدى وزارة الأوقاف والشؤون الإسلامية (15 octobre 2017)، منشور على وظيفة إنفو للاطلاع والتحميل المجاني بصيغة PDF مع تصحيح مقترح.
- الجهة المنظمة
- وزارة الأوقاف والشؤون الإسلامية
- الدرجة
- تقني من الدرجة الثالثة
- التخصص
- المحاسبة والتسيير
- الدورة
- 15 octobre 2017
- عدد الصفحات
- 3
- لغة الأسئلة
- الفرنسية
- التصحيح
- تصحيح مقترح متوفر في هذه الصفحة
📝 نص أسئلة النموذج (مستخرج آلياً من الصفحات الممسوحة)
استُخرج هذا النص آلياً من صور الامتحان وقد يحتوي على أخطاء في القراءة — الصور أعلاه هي المرجع.
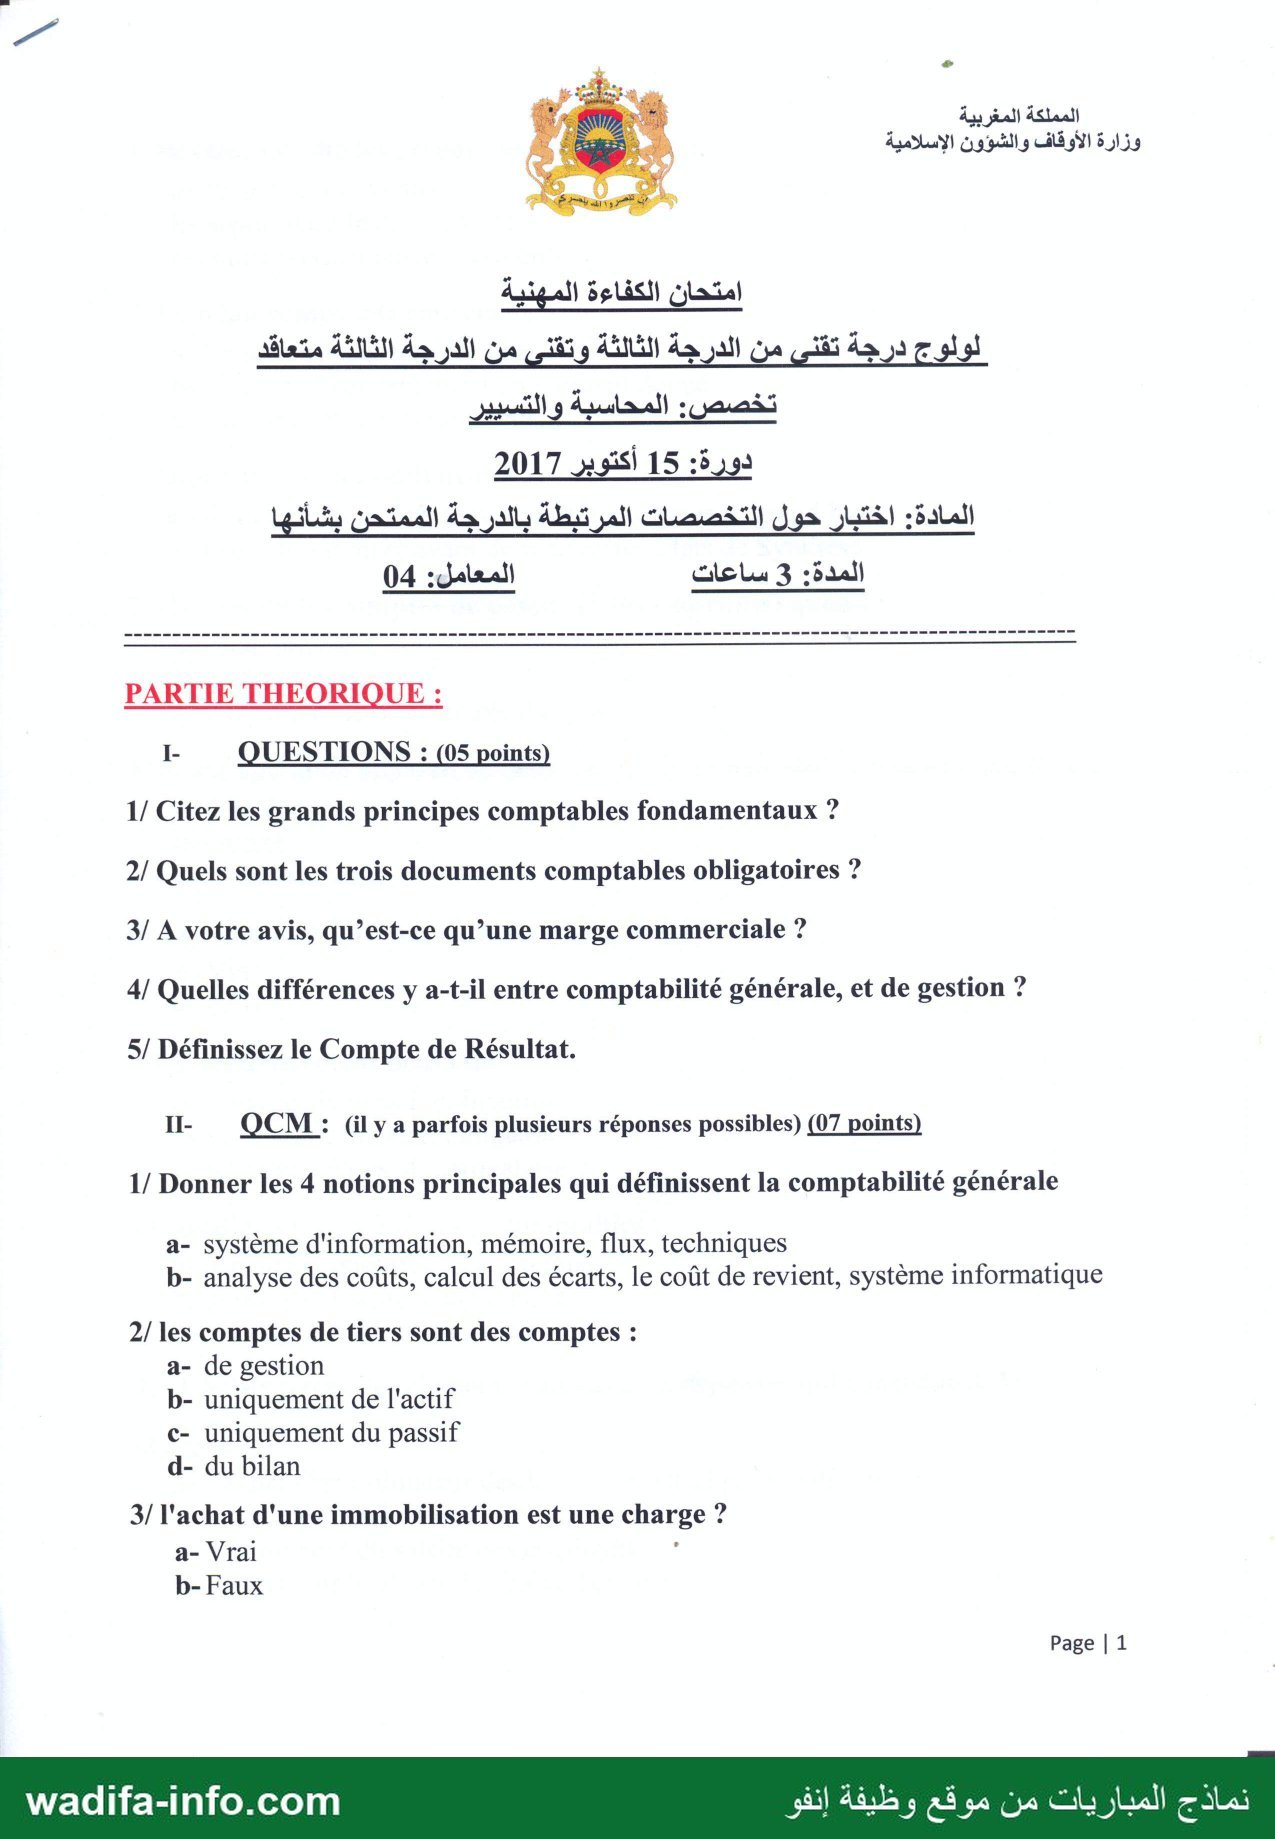
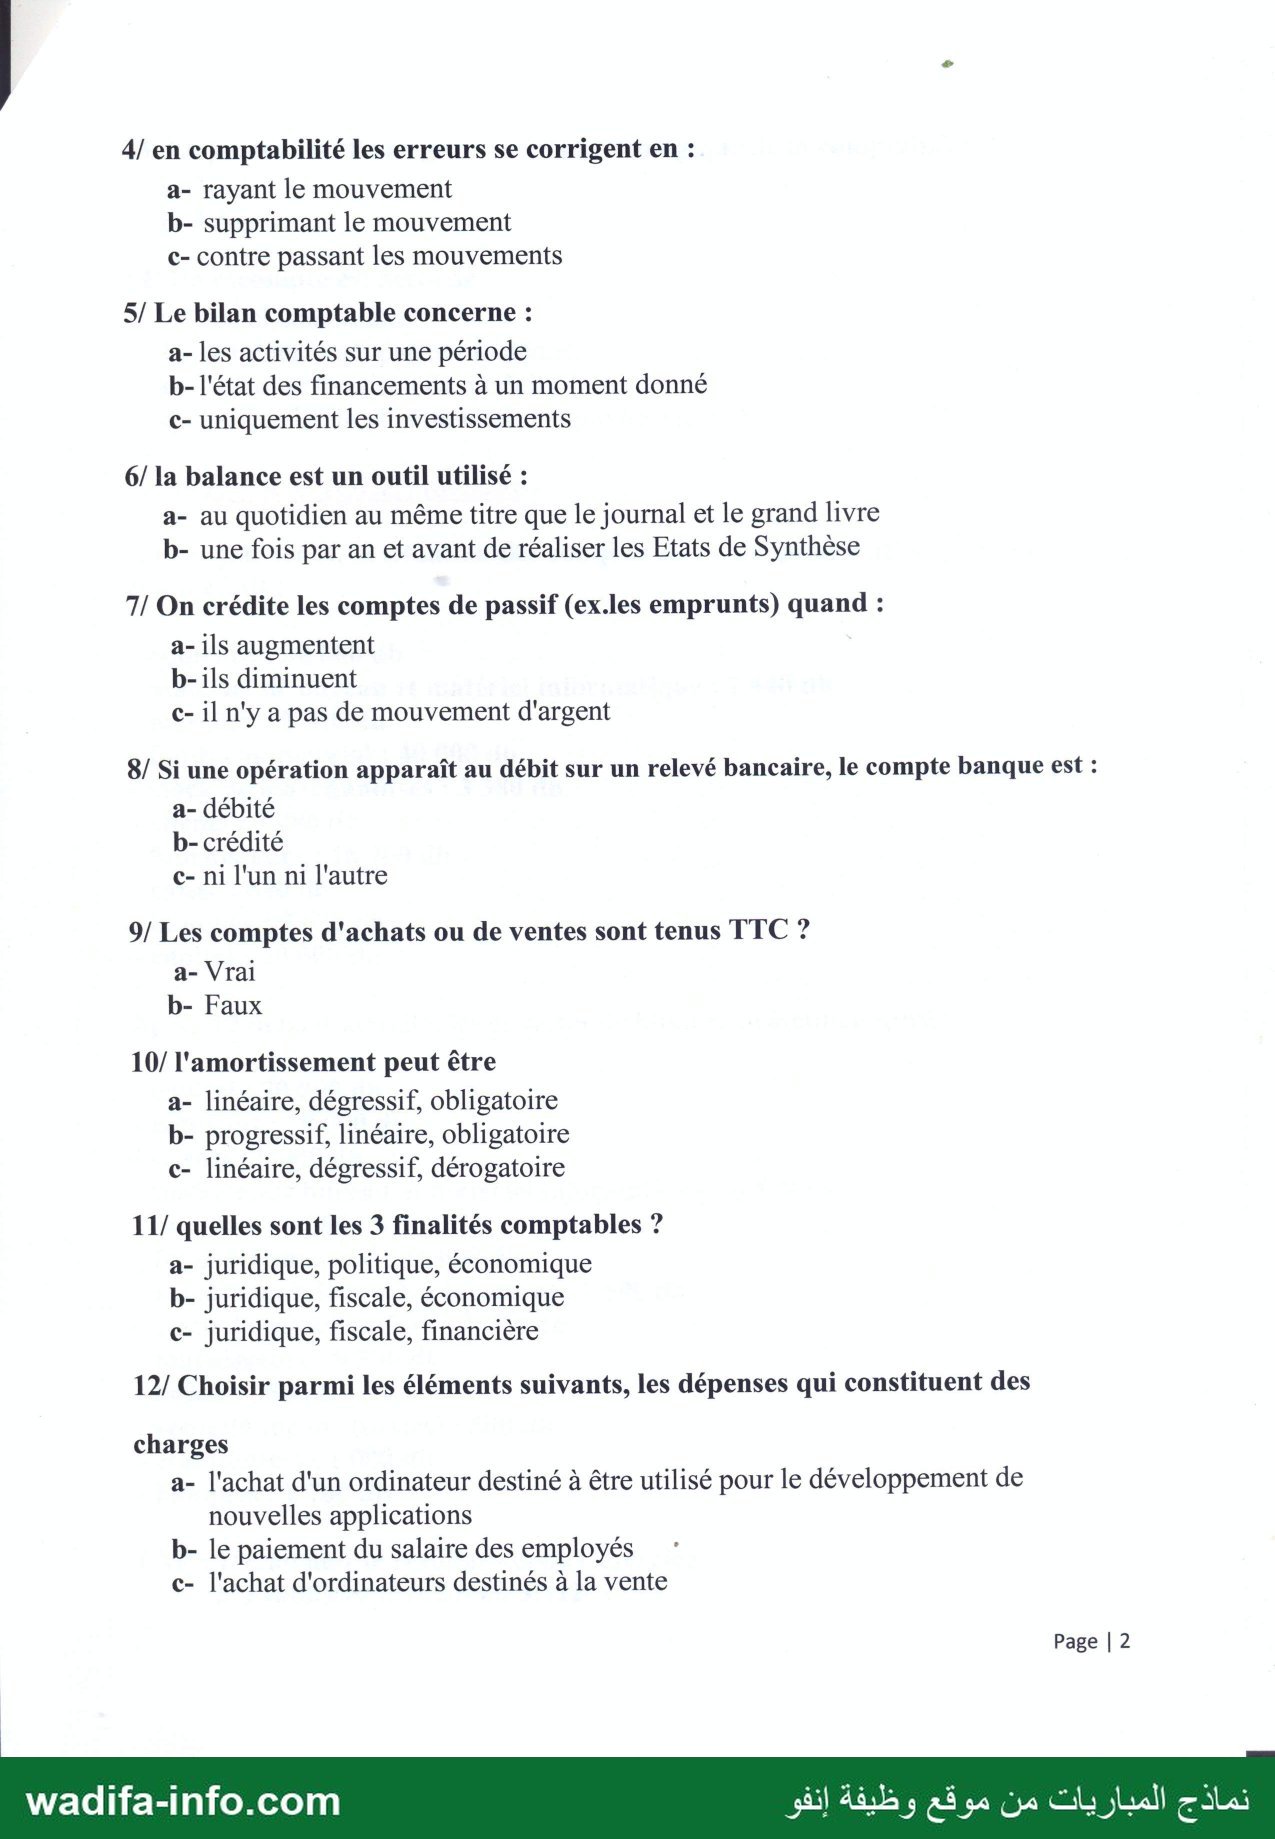
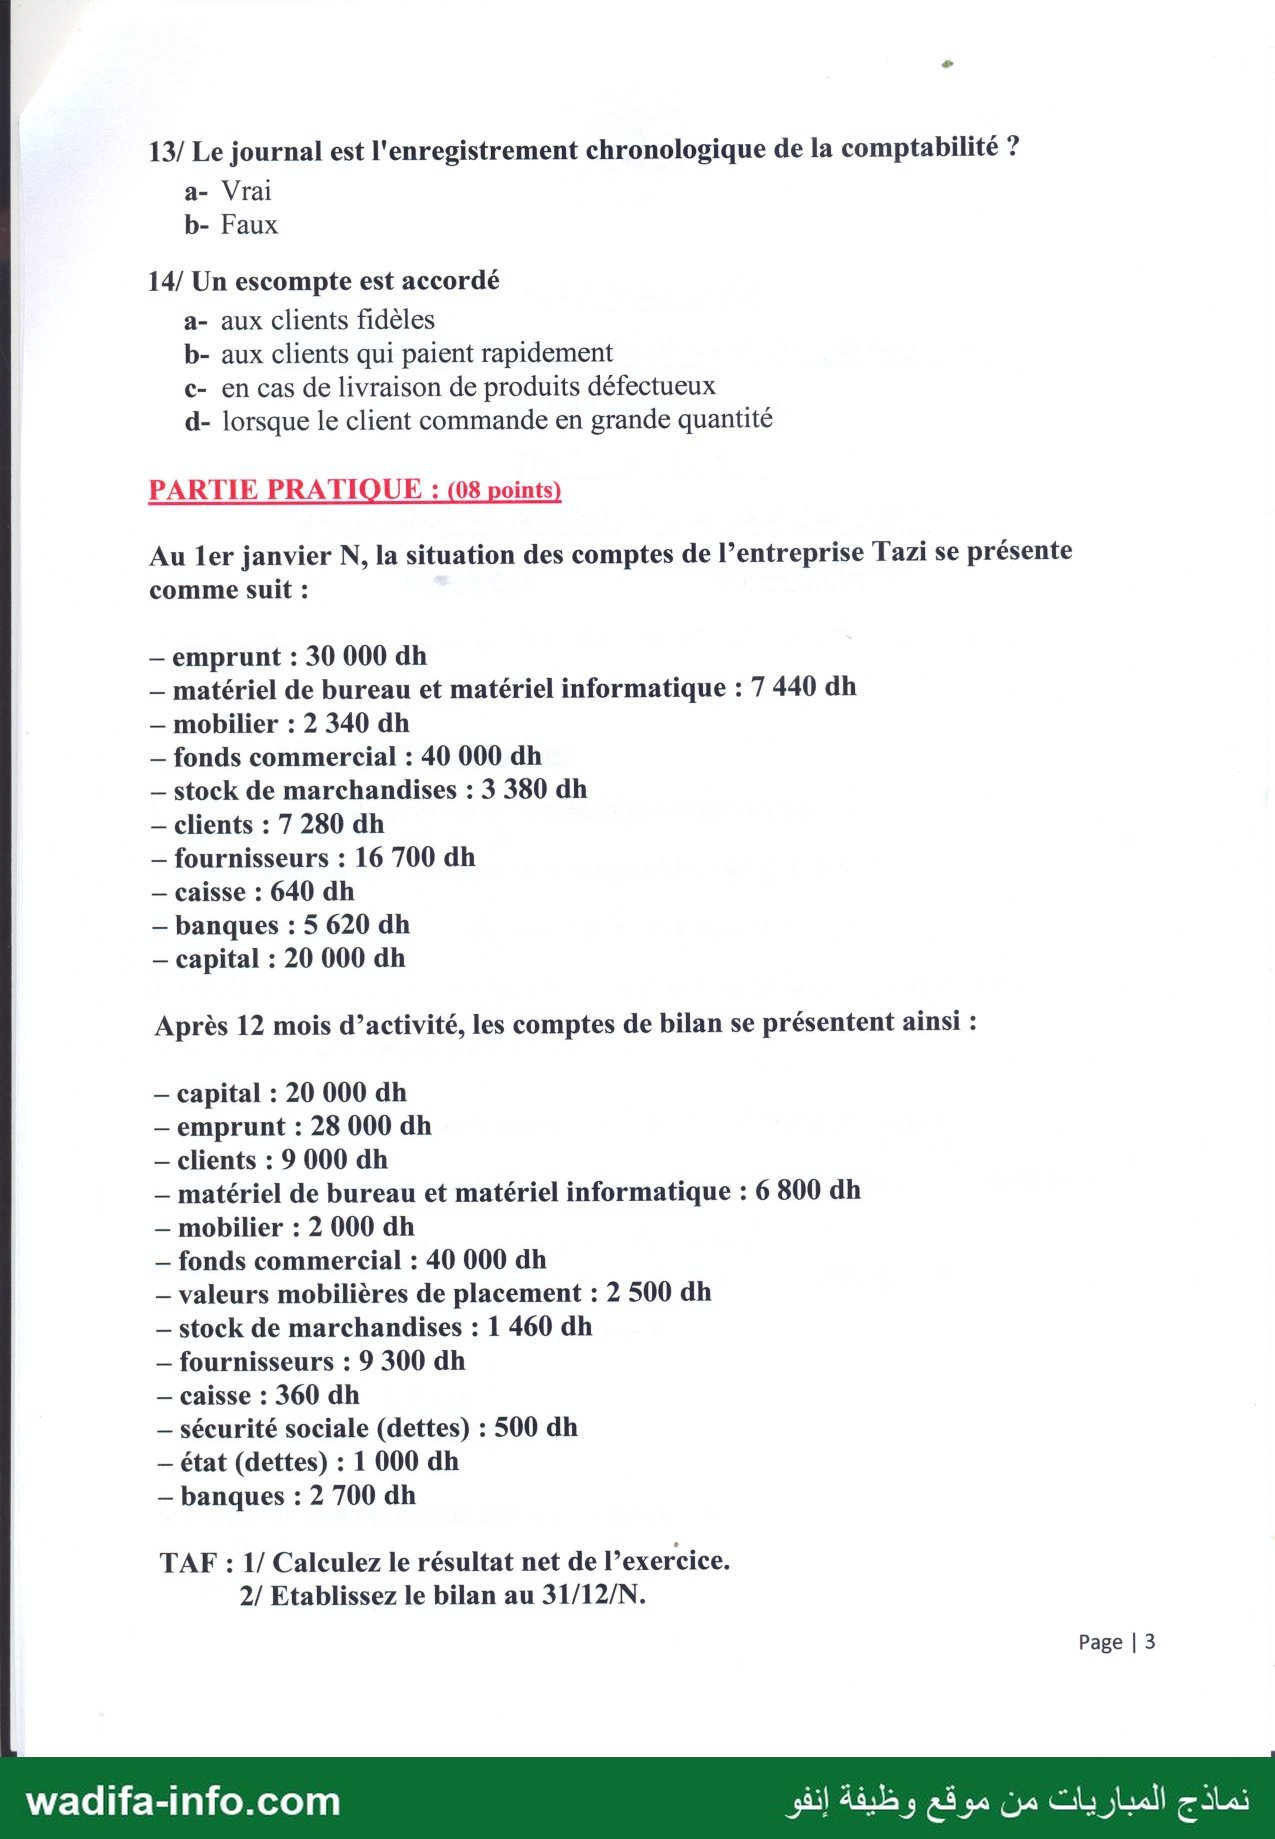
er 0 وزارة الأوقاف والشؤون الإسلامية 2 PRE À امتحان الكفاءة المهنية لولوج درجة تقني من الدرجة الثالثة وتقني من الدرجة الثالثة متعاقد تخصص: المحاسبة والتسييرٍ دورة: 15 أكتوبر 2017 المادة: اختبار حول التخصصات المرتبطة بالدرجة الممتحن بشأنها المدة: 3 ساعات المعامل: 04 PARTIE THEORIQUE : I- QUESTIONS : (05 points) Citez les grands principes comptables fondamentaux ? /1 Quels sont les trois documents comptables obligatoires ? /2 A votre avis, qu'est-ce qu’une marge commerciale ? /3 Quelles différences y a-t-il entre comptabilité générale, et de gestion ? /4 Définissez le Compte de Résultat. /5 QCM : (il y a parfois plusieurs réponses possibles) (07 points) -11 Donner les 4 notions principales qui définissent la comptabilité générale /1 a- système d'information, mémoire, flux, techniques b- analyse des coûts, calcul des écarts, le coût de revient, système informatique les comptes de tiers sont des comptes : /2 a- de gestion b- uniquement de l'actif c- uniquement du passif d- du bilan l'achat d'une immobilisation est une charge ? /3 a- Vrai b- Faux Page | 1 نماذج المباريات من موقع وظيفة إنفو wadifa-info.com 4/ en comptabilité les erreurs se corrigent en : a- rayant le mouvement b- supprimant le mouvement c- contre passant les mouvements 5/ Le bilan comptable concerne : a- les activités sur une période b- l'état des financements à un moment donné c- uniquement les investissements 6/ la balance est un outil utilisé : a- au quotidien au même titre que le journal et le grand livre b- une fois par an et avant de réaliser les Etats de Synthèse 7/ On crédite les comptes de passif (ex.les emprunts) quand : a- ils augmentent b-ils diminuent c- il n'y a pas de mouvement d'argent 8/ Si une opération apparaît au débit sur un relevé bancaire, le compte banque est : a- débité b- crédité c- ni l'un ni l'autre 9/ Les comptes d'achats ou de ventes sont tenus TTC ? a- Vrai b- Faux 10/ l'amortissement peut être a- linéaire, dégressif, obligatoire b- progressif, linéaire, obligatoire c- linéaire, dégressif, dérogatoire 11/ quelles sont les 3 finalités comptables ? a- juridique, politique, économique b- juridique, fiscale, économique c- juridique, fiscale, financière 12/ Choisir parmi les éléments suivants, les dépenses qui constituent des charges a- l'achat d'un ordinateur destiné à être utilisé pour le développement de nouvelles applications b- le paiement du salaire des employés c- l'achat d'ordinateurs destinés à la vente Page | 2 wadifa-info.com نماذج المباريات من موقع وظيفة إنفو 13/ Le journal est l'enregistrement chronologique de la comptabilité ? a- Vrai b- Faux 14/ Un escompte est accordé a- aux clients fidèles b- aux clients qui paient rapidement c- en cas de livraison de produits défectueux d- lorsque le client commande en grande quantité PARTIE PRATIQUE : (08 points) Au ler janvier N, la situation des comptes de l’entreprise Tazi se présente comme suit : — emprunt : 30 000 dh - matériel de bureau et matériel informatique : 7 440 dh — mobilier : 2 340 dh — fonds commercial : 40 000 dh — stock de marchandises : 3 380 ملل — clients : 7 280 dh — fournisseurs : 16 700 dh — caisse : 640 dh — banques : 5 620 dh — capital : 20 000 dh Après 12 mois d’activité, les comptes de bilan se présentent ainsi : — capital : 20 000 dh - emprunt : 28 000 dh — clients : 9 000 dh - matériel de bureau et matériel informatique : 6 800 dh — mobilier : 2 000 dh — fonds commercial : 40 000 dh — valeurs mobilières de placement : 2 500 dh — stock de marchandises : 1 460 dh — fournisseurs : 9 300 dh — caisse : 360 dh — sécurité sociale (dettes) : 500 dh — état (dettes) : 1 000 dh — banques : 2 700 dh TAF : 1/ Calculez le résultat net de l’exercice. 2/ Etablissez le bilan au 31/12/N. Page | 3 wadifa-info.com نماذج المباريات من موقع وظيفة إنفو
✅ التصحيح المقترح
هذا تصحيح مقترح من إعداد فريق wadifa-info لمساعدتك على فهم منهجية الإجابة — وليس تصحيحاً رسمياً صادراً عن الإدارة المنظِّمة. أسئلة هذا الامتحان محررة بالفرنسية، لذلك التصحيح محرر بالفرنسية أيضاً.
Ce modèle est l'épreuve de spécialité de l'examen d'aptitude professionnelle pour l'accès au grade de technicien de 3e grade (et technicien de 3e grade contractuel), option comptabilité et gestion, Ministère des Habous et des Affaires Islamiques, session du 15 octobre 2017. Durée : 3 heures, coefficient : 4. Le sujet comprend une partie théorique (5 questions sur 5 points, un QCM de 14 questions sur 7 points) et une partie pratique sur 8 points. Voici une correction proposée.
💡 Au Maroc, la référence est le CGNC (Code général de normalisation comptable) et la loi 9-88 relative aux obligations comptables des commerçants. Utilisez leur vocabulaire : on parle de CPC (compte de produits et charges) plutôt que de « compte de résultat ».
Partie théorique
I. Questions (5 points)
1) Les grands principes comptables fondamentaux. Le CGNC en retient sept :
- continuité d'exploitation : l'entreprise est supposée poursuivre son activité ;
- permanence des méthodes : mêmes règles d'évaluation et de présentation d'un exercice à l'autre ;
- coût historique : les biens sont enregistrés à leur coût d'entrée ;
- spécialisation des exercices : chaque exercice supporte ses propres charges et produits ;
- prudence : on ne comptabilise pas les profits probables, on constate les pertes probables ;
- clarté : opérations classées dans les bons comptes, sans compensation ;
- importance significative : toute information pouvant influencer le jugement des utilisateurs doit être donnée.
2) Les trois documents comptables obligatoires. Ce sont les trois livres imposés par la loi 9-88 : le livre-journal (enregistrement chronologique), le grand-livre (enregistrement par compte) et le livre d'inventaire (sur lequel sont transcrits le bilan et le CPC de chaque exercice). Le livre-journal et le livre d'inventaire sont cotés et paraphés par le greffier du tribunal de première instance.
💡 Si l'on comprend « documents » au sens d'états de fin d'exercice, on cite les états de synthèse (bilan, CPC, ESG, tableau de financement, ETIC), qui sont cinq et non trois. La formulation « trois documents » vise donc les trois livres.
3) La marge commerciale. C'est l'écart entre le prix de vente des marchandises vendues en l'état et leur coût d'achat : Marge = Ventes de marchandises − Achats revendus de marchandises (achats ± variation de stock). Dans l'ESG du CGNC, elle s'appelle marge brute sur ventes en l'état. Elle mesure la performance de l'activité de négoce et doit couvrir les autres charges.
4) Comptabilité générale et comptabilité de gestion (analytique).
| Comptabilité générale | Comptabilité de gestion | |
|---|---|---|
| Caractère | Obligatoire (loi 9-88) | Facultative |
| Destinataires | Tiers : État (fisc), banques, associés… | Dirigeants (usage interne) |
| Objet | Flux avec l'extérieur, patrimoine, résultat global | Coûts, coûts de revient, résultats par produit ou activité |
| Règles | Normalisées (CGNC) | Libres, adaptées à l'entreprise |
| Périodicité | Annuelle (exercice) | Selon les besoins (mois, commande…) |
| Classement des charges | Par nature | Par destination |
5) Le compte de résultat (CPC). C'est l'état de synthèse qui récapitule les produits et les charges de l'exercice, sans tenir compte de leur date d'encaissement ou de paiement, et qui fait apparaître par différence le résultat net (bénéfice si produits > charges, perte dans le cas contraire). Au Maroc, il distingue les opérations d'exploitation, financières et non courantes, puis l'impôt sur les résultats.
II. QCM (7 points)
| N° | Réponse | Justification |
|---|---|---|
| 1 | a | Système d'information, mémoire, flux, techniques : ce sont les notions qui définissent la comptabilité générale ; la b) décrit la comptabilité analytique. |
| 2 | d | Les comptes de tiers (clients, fournisseurs, État…) sont des comptes de bilan, à l'actif ou au passif selon leur solde, donc ni « uniquement actif » ni « uniquement passif ». |
| 3 | b (Faux) | Une immobilisation est un emploi durable inscrit à l'actif ; seul son amortissement devient une charge. |
| 4 | c | On ne rature ni ne supprime une écriture : on la contre-passe puis on passe l'écriture correcte. |
| 5 | b | Le bilan est une photographie à une date donnée des emplois et des ressources (financements). L'activité sur une période relève du CPC. |
| 6 | b | La balance est établie périodiquement pour contrôler les comptes, et obligatoirement à la clôture, avant les états de synthèse. Ce n'est pas un livre tenu au jour le jour comme le journal. |
| 7 | a | Un compte de passif augmente au crédit (nouvel emprunt) et diminue au débit (remboursement). |
| 8 | b | Le relevé est tenu par la banque, à l'envers de notre comptabilité : un débit sur le relevé (sortie d'argent) correspond à un crédit du compte 5141 Banques chez nous. |
| 9 | b (Faux) | Les achats et les ventes sont enregistrés hors taxes ; la TVA va dans des comptes d'État (TVA récupérable / TVA facturée). |
| 10 | c | Linéaire, dégressif, dérogatoire. L'amortissement « obligatoire » n'est pas un mode d'amortissement : les propositions a) et b) sont donc fausses. |
| 11 | b | Finalité juridique (moyen de preuve), fiscale (base de l'impôt) et économique (outil de gestion). |
| 12 | b et c | Les salaires (charges de personnel) et l'achat d'ordinateurs destinés à la vente (achats de marchandises) sont des charges ; l'ordinateur utilisé pour développer des applications est une immobilisation. |
| 13 | a (Vrai) | Le livre-journal enregistre les opérations au jour le jour, dans l'ordre chronologique. |
| 14 | b | L'escompte est une réduction financière accordée pour paiement comptant ou anticipé. Rabais, remises et ristournes correspondent aux autres situations. |
Partie pratique (8 points) — Entreprise Tazi
Vérification de la situation au 1er janvier N
Actif : 7 440 + 2 340 + 40 000 + 3 380 + 7 280 + 640 + 5 620 = 66 700 DH
Passif hors capital : emprunt 30 000 + fournisseurs 16 700 = 46 700 DH ; capitaux propres = 66 700 − 46 700 = 20 000 DH = capital. Le bilan d'ouverture est équilibré.
1) Résultat net de l'exercice
Le résultat est égal à la variation des capitaux propres (en l'absence d'apport ou de retrait de l'exploitant pendant l'exercice).
Total actif au 31/12/N = fonds commercial 40 000 + matériel de bureau et informatique 6 800 + mobilier 2 000 + stock 1 460 + clients 9 000 + valeurs mobilières de placement 2 500 + banques 2 700 + caisse 360 = 64 820 DH
Dettes au 31/12/N = emprunt 28 000 + fournisseurs 9 300 + organismes sociaux 500 + État 1 000 = 38 800 DH
Capitaux propres = 64 820 − 38 800 = 26 020 DH
Résultat net = 26 020 − 20 000 (capital) = 6 020 DH (bénéfice)
2) Bilan au 31/12/N (présentation CGNC simplifiée)
| ACTIF | Montant | PASSIF | Montant |
|---|---|---|---|
| Actif immobilisé | Financement permanent | ||
| Fonds commercial (immob. incorporelle) | 40 000 | Capital (personnel) | 20 000 |
| Mobilier, matériel de bureau et informatique | 8 800 | Résultat net de l'exercice | 6 020 |
| Dettes de financement (emprunt) | 28 000 | ||
| Total I | 48 800 | Total I | 54 020 |
| Actif circulant | Passif circulant | ||
| Stocks de marchandises | 1 460 | Fournisseurs | 9 300 |
| Clients | 9 000 | Organismes sociaux | 500 |
| Titres et valeurs de placement | 2 500 | État | 1 000 |
| Total II | 12 960 | Total II | 10 800 |
| Trésorerie-actif | Trésorerie-passif | ||
| Banques | 2 700 | ||
| Caisse | 360 | ||
| Total III | 3 060 | Total III | 0 |
| TOTAL GÉNÉRAL | 64 820 | TOTAL GÉNÉRAL | 64 820 |
💡 Pièges : les valeurs mobilières de placement vont dans l'actif circulant (titres et valeurs de placement) et non dans la trésorerie ; la baisse du matériel (7 440 → 6 800) et du mobilier (2 340 → 2 000) traduit les amortissements, déjà pris en compte puisque l'énoncé donne des valeurs nettes ; le résultat se place au passif, dans le financement permanent.
أسئلة شائعة حول هذا النموذج
هل يمكن تحميل هذا النموذج مجاناً؟
هل يتضمن هذا النموذج التصحيح؟
ما هي الجهة المنظمة والدرجة المعنية بهذا النموذج؟
ما هي دورة هذا الامتحان ولغة أسئلته؟
أين أجد نماذج أخرى لنفس المباراة؟
💬 ناقش هذا النموذج (0)
شارك إجاباتك أو صحّح التصحيح — إذا كان لديك رأي مختلف حول أي نقطة، اكتبه هنا ليستفيد باقي المترشحين.
لا يوجد نقاش بعد — شارك إجابتك أو سؤالك حول هذا النموذج.
⚠️ ممنوع نشر أرقام الهاتف أو الروابط أو أي عرض مقابل مال — تُحذف هذه المشاركات تلقائياً.
هل تحضّر لهذه المباراة؟
نماذج مشابهة قد تهمّك
المصدر: الموقع الرسمي لوزارة الأوقاف والشؤون الإسلامية habous.gov.ma (نسخة أرشيفية)