

نموذج مباراة توظيف متصرفين من الدرجة الثانية - المركز الاستشفائي الجامعي محمد السادس بمراكش 2013 - تخصص مراقبة التسيير والتدبير المالي والمحاسباتي
⬇️ تحميل PDF الرابط الدائم: wadifa-info.com/نموذج-مباراة/2282
باختصار
هذا نموذج امتحان كتابي سابق لمباراة متصرف من الدرجة الثانية لدى المركز الاستشفائي الجامعي محمد السادس بمراكش (10/11/2013)، منشور على وظيفة إنفو للاطلاع والتحميل المجاني بصيغة PDF مع تصحيح مقترح.
- الجهة المنظمة
- المركز الاستشفائي الجامعي محمد السادس بمراكش
- الدرجة
- متصرف من الدرجة الثانية
- التخصص
- مراقبة التسيير والتدبير المالي والمحاسباتي
- الدورة
- 10/11/2013
- عدد الصفحات
- 3
- لغة الأسئلة
- الفرنسية
- التصحيح
- تصحيح مقترح متوفر في هذه الصفحة
📝 نص أسئلة النموذج (مستخرج آلياً من الصفحات الممسوحة)
استُخرج هذا النص آلياً من صور الامتحان وقد يحتوي على أخطاء في القراءة — الصور أعلاه هي المرجع.
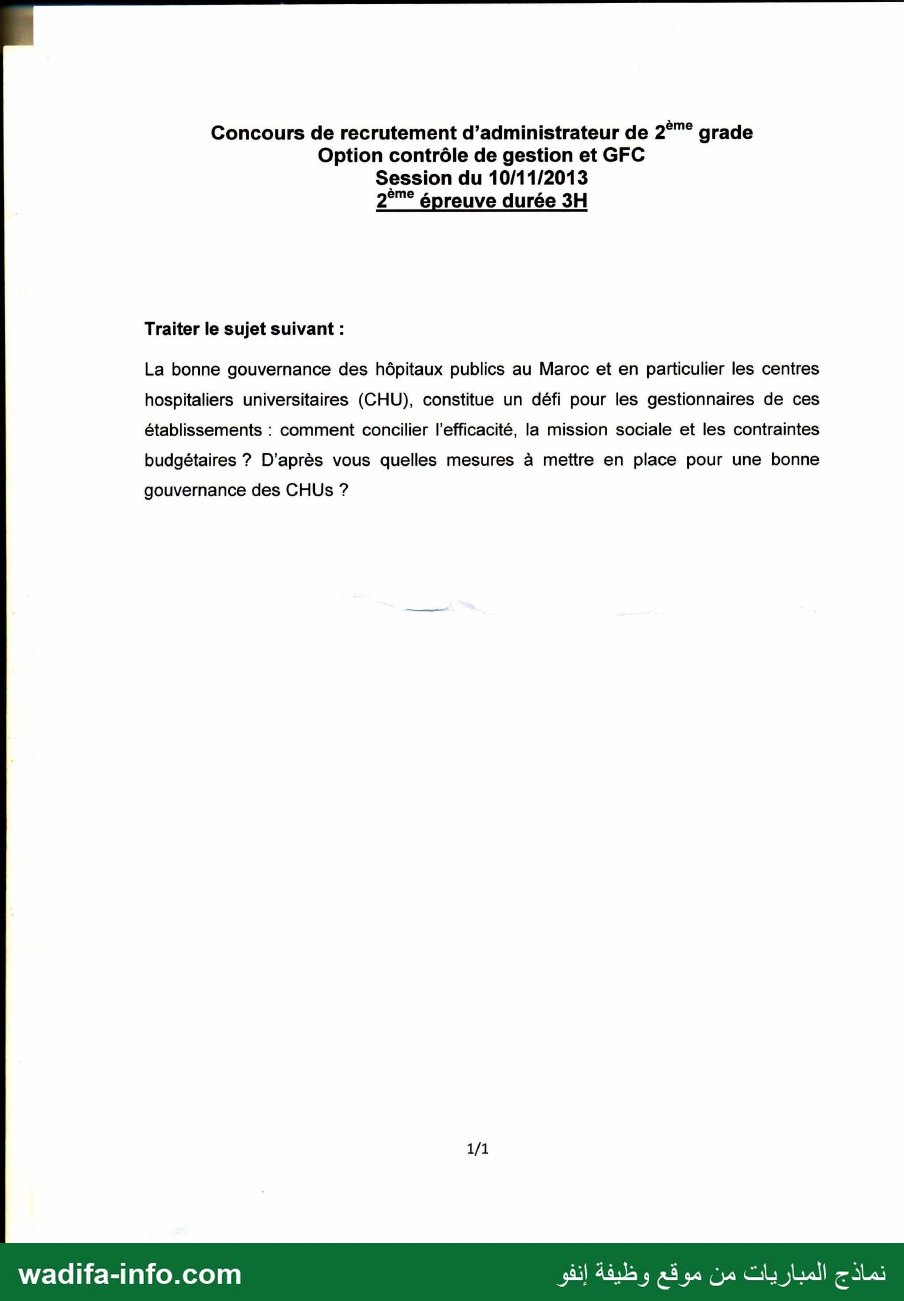
Concours de recrutement d'administrateur عل 2*9 grade
Option contrôle de gestion et GFC
Session du 10/11/2013
2°"° épreuve durée 3H
Traiter le sujet suivant :
La bonne gouvernance des hôpitaux publics au Maroc et en particulier les centres
hospitaliers universitaires (CHU), constitue un défi pour les gestionnaires de ces
établissements : comment concilier l'efficacité, la mission sociale et les contraintes
budgétaires ? D’après vous quelles mesures à mettre en place pour une bonne
gouvernance des CHUSs ?
نماذج المباريات من موقع وظيفة إنفو wadifa-info.com
NW ARS
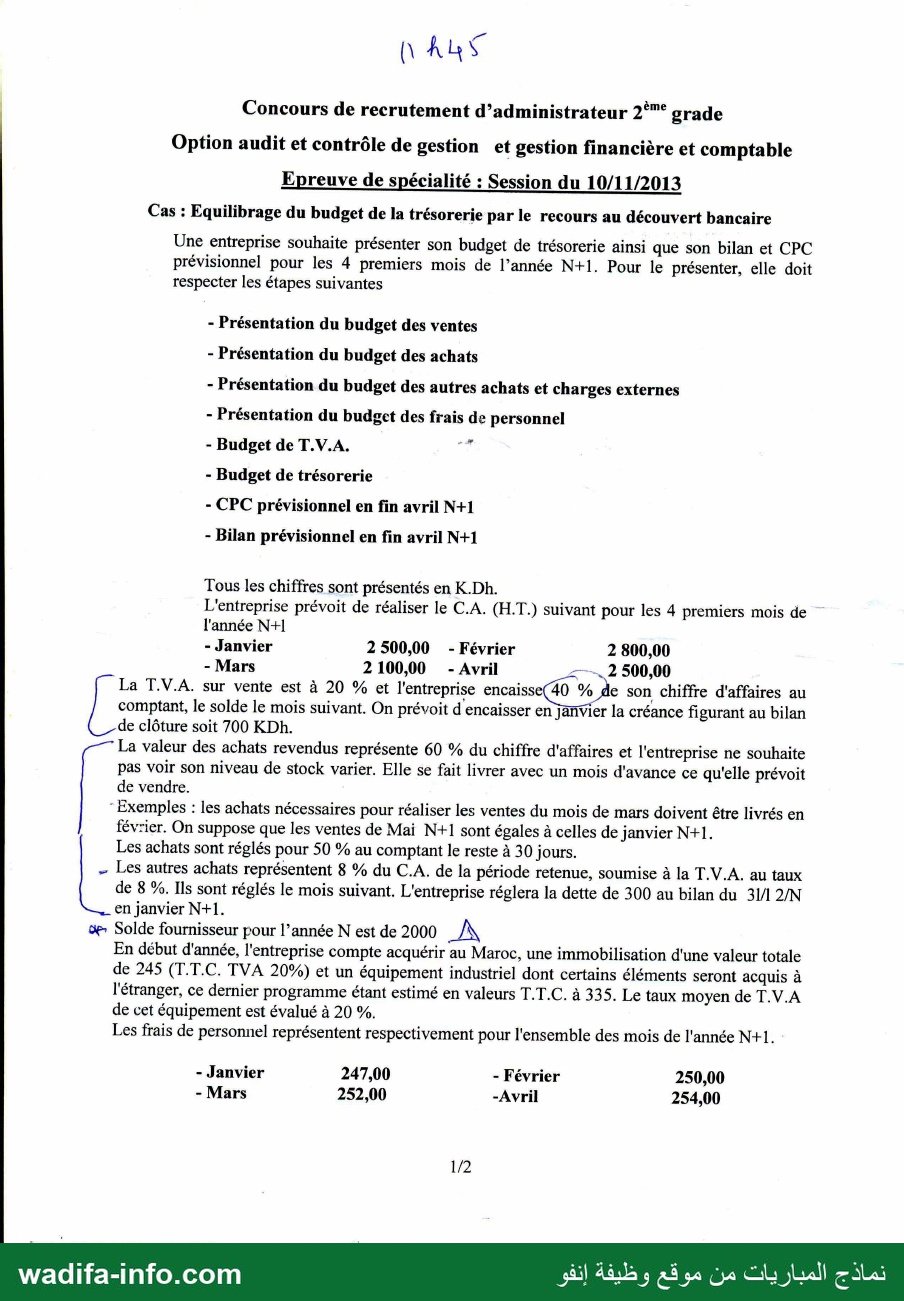
Concours de recrutement d’administrateur 2°" grade
Option audit et contrôle de gestion et gestion financière et comptable
Epreuve de spécialité : Session du 10/11/2013
Cas : Equilibrage du budget de la trésorerie par le recours au découvert bancaire
Une entreprise souhaite présenter son budget de trésorerie ainsi que son bilan et CPC
prévisionnel pour les 4 premiers mois de l’année N+1. Pour le présenter, elle doit
respecter les étapes suivantes
Présentation du budget des ventes -
Présentation du budget des achats -
Présentation du budget des autres achats et charges externes -
Présentation du budget des frais de personnel -
Budget de T.V.A. # -
Budget de trésorerie -
CPC prévisionnel en fin avril N+1 -
Bilan prévisionnel en fin avril N+1 -
Tous les chiffres sont présentés en K.Dh.
L'entreprise prévoit de réaliser le C.A. (H.T.) suivant pour les 4 premiers mois de
l'année N+]
Janvier 2 500,00 - Février 2 800,00 -
Mars 2100,00 - Avril --— 2 500,00 -
son chiffre d'affaires au ا La T.V.A. sur vente est à 20 % et l'entreprise rm
comptant, le solde le mois suivant. On prévoit d'encaisser en janvier la créance figurant au bilan
de clôture soit 700 KDh.
La valeur des achats revendus représente 60 % du chiffre d'affaires et l'entreprise ne souhaite
pas voir son niveau de stock varier. Elle se fait livrer avec un mois d'avance ce qu'elle prévoit
de vendre.
‘Exemples : les achats nécessaires pour réaliser les ventes du mois de mars doivent être livrés en
février. On suppose que les ventes de Mai N+1 sont égales à celles de janvier N+1.
Les achats sont réglés pour 50 % au comptant le reste à 30 jours.
- Les autres achats représentent 8 % du C.A. de la période retenue, soumise à la T.V.A. au taux
de 8 %. Ils sont réglés le mois suivant. L'entreprise réglera la dette de 300 au bilan du 31/1 2/N
en janvier N+1.
& Solde fournisseur pour l’année N est de 2000 NN
En début d'année, l'entreprise compte acquérir au Maroc, une immobilisation d'une valeur totale
de 245 (T.T.C. TVA 20%) et un équipement industriel dont certains éléments seront acquis à
l'étranger, ce dernier programme étant estimé en valeurs T.T.C. à 335. Le taux moyen de T.V.A
de cet équipement est évalué à 20 %.
Les frais de personnel représentent respectivement pour l'ensemble des mois de l'année N+1.
- Janvier 247,00 - Février 250,00
- Mars 252,00 -Avril 254,00
2 2 te + ° © « | lai
wadifa-info.com ج المباريات من موقع وظيفة إنفو
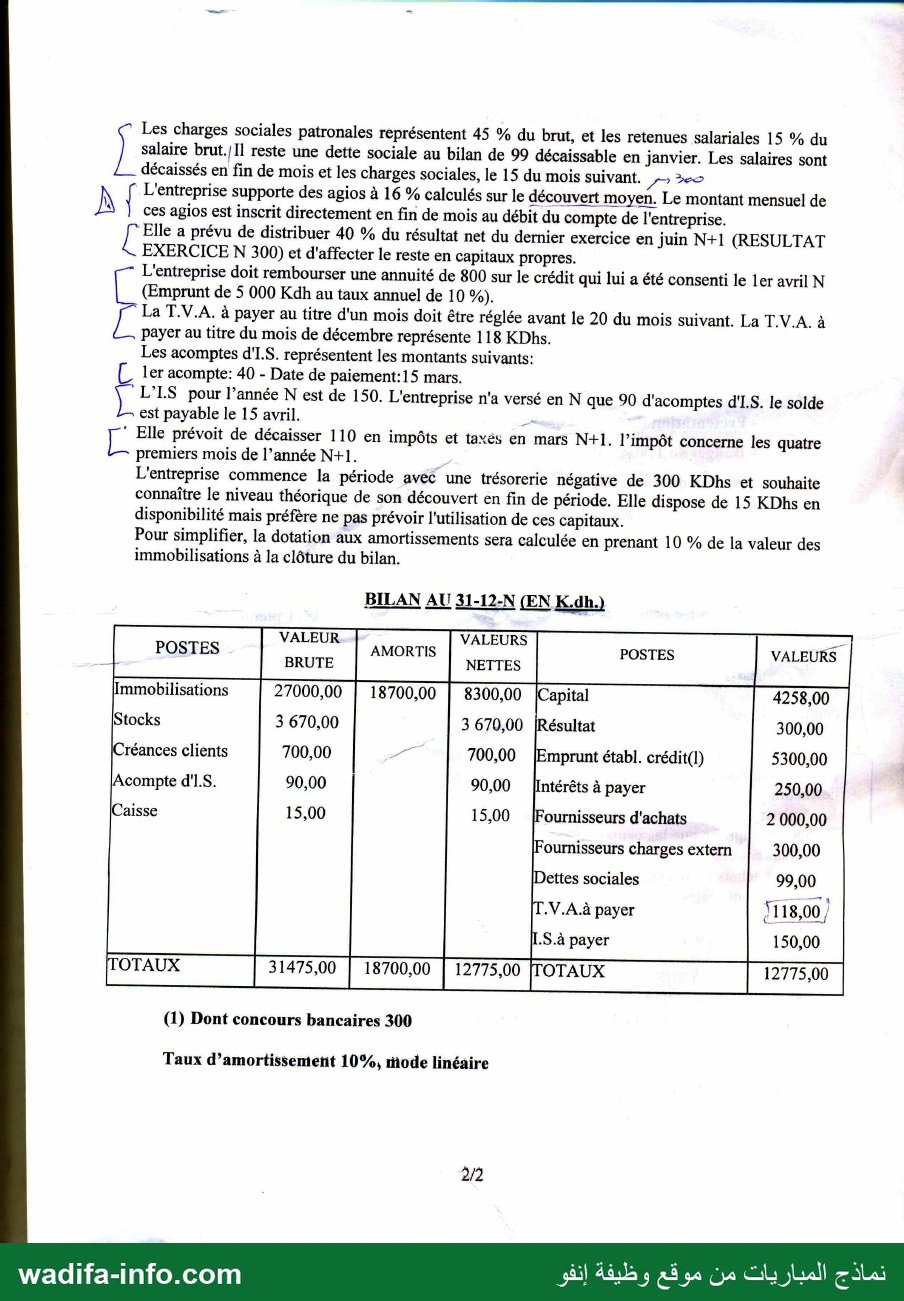
Les charges sociales patronales représentent 45 % du brut, et les retenues salariales 15 % du
} Salaire brut./Il reste une dette sociale au bilan de 99 décaissable en janvier. Les salaires sont
décaissés en fin de mois et les charges sociales, le 15 du mois suivant. بر >>
À { L'entreprise supporte des agios à 16 % calculés sur le découvert moyen. Le montant mensuel de
ces agios est inscrit directement en fin de mois au débit du compte de l'entreprise.
1 Elle a prévu de distribuer 40 % du résultat net du dernier exercice en juin N+1 (RESULTAT
EXERCICE N 300) et d'affecter le reste en capitaux propres.
L'entreprise doit rembourser une annuité de 800 sur le crédit qui lui a été consenti le 1er avril N
(Emprunt de 5 000 Kdh au taux annuel de 10 0):
La T.V.A. à payer au titre d'un mois doit être réglée avant le 20 du mois suivant. La T.V.A. à
payer au titre du mois de décembre représente 118 KDhs.
Les acomptes 11.5. représentent les montants suivants:
1 ler acompte: 40 - Date de paiement:15 mars.
1 11.5 pour l’année N est de 150. L'entreprise n'a versé en N que 90 d'acomptes 11.5. le solde
est payable le 15 avril. 2
L' Elle prévoit de décaisser 110 en impôts et taxés en mars N+1. l’impôt concerne les quatre
premiers mois de l’année N+1.
L'entreprise commence la période avec une trésorerie négative de 300 KDhs et souhaite
connaître le niveau théorique de son découvert en fin de période. Elle dispose de 15 KDhs en
disponibilité mais préfère ne pas prévoir l'utilisation de ces capitaux.
Pour simplifier, la dotation aux amortissements sera calculée en prenant 10 % de la valeur des
immobilisations à la clôture du bilan.
BILAN AU 31-12-N (EN K.dh.)
VALEURS —
5 BRUTE NETTES
mmobilisations 27000,00 | 18700,00 | 8300,00 [Capital 4258,00
Stocks 3 670,00 3 670,00 [Résultat 300,00
réances clients 700,00 ÿ 700,00 Emprunt établ. crédit(l) 5300,00
Acompte d'LS. 90,00 90,00 {Intérêts à payer 250,00
aisse 15,00 15,00 [Fournisseurs d'achats 2 000,00
Fournisseurs charges extern 300,00
Dettes sociales 99,00
V.A à payer 118,00)
.S.à payer 150,00
OTAUX 31475,00 | 18700,00 | 12775,00 TOTAUX 12775,00
(1) Dont concours bancaires 300
Taux d’amortissemenit 10%, rode linéaire
€ نماذج المباريات من موقع وظيفة إن
wadifa-info.com ج المباريات من موقع وظيفة إنفو
التصحيح المقترح
هذا تصحيح مقترح من إعداد فريق wadifa-info لمساعدتك على فهم منهجية الإجابة — وليس تصحيحاً رسمياً صادراً عن الإدارة المنظِّمة. أسئلة هذا الامتحان محررة بالفرنسية، لذلك التصحيح محرر بالفرنسية أيضاً.
Ce modèle réunit deux épreuves du concours de recrutement d'administrateurs de 2e grade, option contrôle de gestion (audit) et gestion financière et comptable, du CHU Mohammed VI de Marrakech, session du 10 novembre 2013 :
- une dissertation (« 2e épreuve », durée 3 h) sur la gouvernance des CHU ;
- une épreuve de spécialité : un cas de budget de trésorerie, de CPC et de bilan prévisionnels sur 4 mois.
Dissertation — La bonne gouvernance des hôpitaux publics et des CHU
💡 Le sujet contient une tension en trois termes : efficacité, mission sociale, contraintes budgétaires. Le jury attend que vous montriez qu'ils peuvent se renforcer mutuellement, puis des mesures concrètes : ne passez pas plus d'un tiers de la copie sur le diagnostic.
Introduction
Les CHU sont des établissements publics dotés de la personnalité morale et de l'autonomie financière, qui cumulent trois missions : soins de référence (dernier recours de la région), formation médicale et paramédicale, recherche. La loi-cadre n° 34-09 relative au système de santé et à l'offre de soins (2011) les place au sommet de l'offre hospitalière ; la généralisation du RAMED en 2012 a fortement augmenté leur fréquentation sans recettes correspondantes. Problématique : comment un CHU peut-il soigner tous les patients, y compris les plus démunis, avec des ressources limitées, tout en restant efficient ?
I. Un équilibre difficile
- Mission sociale : accueil de tous sans sélection, gratuité pour les bénéficiaires du RAMED, prise en charge des cas lourds et coûteux, urgences.
- Contraintes budgétaires : subvention de l'État insuffisante face à la demande, recouvrement faible (créances sur les organismes d'assurance, patients non solvables), tarifs administrés, coûts croissants des technologies et des médicaments.
- Déficit d'efficience : absence de comptabilité analytique et de coûts par séjour, longues durées de séjour, gestion des stocks pharmaceutiques peu maîtrisée, files d'attente, pénurie et mauvaise répartition des ressources humaines, systèmes d'information fragmentés.
II. Les leviers de bonne gouvernance
- Gouvernance institutionnelle : conseil d'administration qui fixe des orientations claires, contrat-programme pluriannuel avec l'État (objectifs, moyens, indicateurs), séparation claire entre décision stratégique et gestion, comités internes (médical, soins infirmiers, éthique).
- Pilotage par la performance : contrôle de gestion et comptabilité analytique par pôle et par activité, tableaux de bord (taux d'occupation, durée moyenne de séjour, coût par journée et par acte, délais d'attente), dialogue de gestion avec les chefs de pôle, contractualisation interne.
- Gestion financière : amélioration de la facturation et du recouvrement (conventions avec la CNOPS, la CNSS et les assurances, facturation du RAMED aux organismes compétents), maîtrise des achats (centralisation, marchés-cadres, gestion des stocks), programmation pluriannuelle des investissements.
- Contrôle et transparence : audit interne, contrôle financier de l'État adapté (contrôle d'accompagnement plutôt que tatillon), certification des comptes, publication de rapports d'activité.
- Qualité et usager : démarches d'accréditation et de qualité, gestion des réclamations, accueil et orientation des patients, lutte contre la corruption et les passe-droits.
- Ressources humaines : motivation (primes liées à l'activité), formation des gestionnaires hospitaliers, management des pôles par des binômes médecin-administrateur.
- Organisation des soins : filière de soins (le CHU ne doit recevoir que ce qui relève de lui, grâce au respect du système de référence et contre-référence), développement de l'hôpital de jour et de l'ambulatoire, système d'information hospitalier intégré.
Conclusion
Efficacité et mission sociale ne s'opposent pas : chaque dirham économisé par une meilleure gestion est un patient de plus soigné. La bonne gouvernance des CHU passe par l'autonomie responsabilisée, le contrat d'objectifs et la culture du résultat. Ouverture : l'extension de l'assurance maladie, qui doit transformer les patients gratuits en patients solvabilisés.
Épreuve de spécialité — Cas : budgets et documents prévisionnels de janvier à avril N+1
💡 L'énoncé est incomplet ou ambigu sur plusieurs points. Dans ce type de cas, le correcteur note la méthode : écrivez vos hypothèses en tête de copie et appliquez-les de façon cohérente jusqu'au bilan. La preuve de la justesse de l'ensemble est que le bilan prévisionnel s'équilibre.
Hypothèses retenues
- Montants en KDH ; TVA exigible sur les factures du mois (régime des débits) et déductible le mois de la facture ; TVA de 20 % sur les achats de marchandises (taux non précisé) ; TVA de 8 % sur les « autres achats » comme l'indique l'énoncé.
- Les « frais de personnel » donnés (247, 250, 252, 254) sont les salaires bruts ; charges patronales 45 % et retenues salariales 15 % du brut.
- Solde fournisseurs du bilan (2 000) et dette « fournisseurs charges externes » (300) réglés en janvier ; dette sociale (99) en janvier ; TVA de décembre (118) en janvier.
- Immobilisations (245 TTC au Maroc + 335 TTC d'équipement) acquises et payées en janvier ; TVA (20 %) récupérable en janvier, y compris sur la partie importée (TVA payée en douane).
- Agios mensuels = 16 % × 1/12 × découvert moyen, le découvert moyen étant la moyenne du solde de début de mois et du solde de fin de mois avant agios.
- Dividendes (40 % × 300 = 120) versés en juin : hors période ; le résultat N reste « en instance d'affectation » au 30 avril.
- Emprunt : l'annuité de 800 du 1er avril comprend les intérêts annuels 5 000 × 10 % = 500 et un remboursement de capital de 300. Les intérêts courus inscrits au bilan (250) sont soldés par ce paiement ; la charge de janvier-mars N+1 est donc 500 − 250 = 250. Intérêts courus d'avril : 4 700 × 10 % / 12 = 39,17.
- Dotations : 10 % × valeur brute des immobilisations (27 000 + 483,33 HT) × 4/12 = 916,11.
- Les 15 KDH de caisse ne sont pas utilisés.
1. Budget des ventes et des encaissements
| Janv. | Févr. | Mars | Avril | Bilan fin avril | |
|---|---|---|---|---|---|
| CA HT | 2 500 | 2 800 | 2 100 | 2 500 | |
| TVA collectée 20 % | 500 | 560 | 420 | 500 | |
| CA TTC | 3 000 | 3 360 | 2 520 | 3 000 | |
| Créance du bilan | 700 | ||||
| 40 % comptant | 1 200 | 1 344 | 1 008 | 1 200 | |
| 60 % le mois suivant | 1 800 | 2 016 | 1 512 | 1 800 (clients) | |
| Total encaissements | 1 900 | 3 144 | 3 024 | 2 712 |
2. Budget des achats
Les achats de chaque mois couvrent les ventes du mois suivant : achats = 60 % × CA du mois suivant (mai = janvier = 2 500). Sur la période, achats (5 940) = coût des ventes (60 % × 9 900 = 5 940) : le stock final est bien égal au stock initial (3 670).
| Janv. | Févr. | Mars | Avril | Bilan fin avril | |
|---|---|---|---|---|---|
| Achats HT | 1 680 | 1 260 | 1 500 | 1 500 | |
| TVA déductible 20 % | 336 | 252 | 300 | 300 | |
| Achats TTC | 2 016 | 1 512 | 1 800 | 1 800 | |
| Fournisseurs du bilan | 2 000 | ||||
| 50 % comptant | 1 008 | 756 | 900 | 900 | |
| 50 % à 30 jours | 1 008 | 756 | 900 | 900 (fournisseurs) | |
| Total décaissements | 3 008 | 1 764 | 1 656 | 1 800 |
3. Budget des autres achats et charges externes
| Janv. | Févr. | Mars | Avril | Bilan fin avril | |
|---|---|---|---|---|---|
| HT (8 % du CA) | 200 | 224 | 168 | 200 | |
| TVA 8 % | 16 | 17,92 | 13,44 | 16 | |
| TTC | 216 | 241,92 | 181,44 | 216 | |
| Décaissement (mois suivant ; dette bilan 300 en janvier) | 300 | 216 | 241,92 | 181,44 | 216 |
4. Budget des frais de personnel
| Janv. | Févr. | Mars | Avril | Bilan fin avril | |
|---|---|---|---|---|---|
| Salaire brut | 247 | 250 | 252 | 254 | |
| Retenues salariales 15 % | 37,05 | 37,50 | 37,80 | 38,10 | |
| Salaire net (payé fin de mois) | 209,95 | 212,50 | 214,20 | 215,90 | |
| Charges patronales 45 % | 111,15 | 112,50 | 113,40 | 114,30 | |
| Organismes sociaux (60 % du brut, payés le 15 du mois suivant) | 99 (bilan) | 148,20 | 150,00 | 151,20 | 152,40 |
Charge de personnel de la période : brut 1 003 + charges patronales 451,35 = 1 454,35.
5. Budget de TVA
Immobilisations : 245/1,2 = 204,17 HT (TVA 40,83) et 335/1,2 = 279,17 HT (TVA 55,83) ; total HT 483,33, TVA 96,67 récupérable en janvier.
| Janv. | Févr. | Mars | Avril | |
|---|---|---|---|---|
| TVA collectée | 500 | 560 | 420 | 500 |
| TVA sur achats | −336 | −252 | −300 | −300 |
| TVA sur autres achats | −16 | −17,92 | −13,44 | −16 |
| TVA sur immobilisations | −96,67 | |||
| TVA due | 51,33 | 290,08 | 106,56 | 184 |
| Payée le mois suivant | février | mars | avril | mai (dette au bilan) |
6. Budget de trésorerie
| Janv. | Févr. | Mars | Avril | |
|---|---|---|---|---|
| Encaissements | 1 900,00 | 3 144,00 | 3 024,00 | 2 712,00 |
| Fournisseurs de marchandises | 3 008,00 | 1 764,00 | 1 656,00 | 1 800,00 |
| Autres achats | 300,00 | 216,00 | 241,92 | 181,44 |
| Immobilisations | 580,00 | |||
| Salaires nets | 209,95 | 212,50 | 214,20 | 215,90 |
| Organismes sociaux | 99,00 | 148,20 | 150,00 | 151,20 |
| TVA due | 118,00 | 51,33 | 290,08 | 106,56 |
| IS (acompte N+1 le 15/3 ; solde N 150 − 90 = 60 le 15/4) | 40,00 | 60,00 | ||
| Impôts et taxes | 110,00 | |||
| Annuité d'emprunt | 800,00 | |||
| Décaissements hors agios | 4 314,95 | 2 392,03 | 2 702,20 | 3 315,10 |
| Trésorerie début | −300,00 | −2 735,05 | −2 014,53 | −1 717,45 |
| Trésorerie fin avant agios | −2 714,95 | −1 983,08 | −1 692,73 | −2 320,55 |
| Découvert moyen | 1 507,48 | 2 359,07 | 1 853,63 | 2 019,00 |
| Agios (16 %/12) | 20,10 | 31,45 | 24,72 | 26,92 |
| Trésorerie fin | −2 735,05 | −2 014,53 | −1 717,45 | −2 347,47 |
Exemple pour janvier : découvert moyen = (300 + 2 714,95)/2 = 1 507,48 ; agios = 1 507,48 × 16 % / 12 = 20,10. Découvert théorique en fin de période : 2 347,47 KDH, dû surtout au décaissement exceptionnel de janvier (dettes du bilan + investissements) et à l'annuité d'avril. Total des agios : 103,19.
7. CPC prévisionnel de janvier à fin avril N+1
| Rubrique | Montant |
|---|---|
| Ventes de marchandises | 9 900,00 |
| Achats revendus de marchandises (achats 5 940, variation de stock 0) | −5 940,00 |
| Marge brute | 3 960,00 |
| Autres charges externes | −792,00 |
| Impôts et taxes | −110,00 |
| Charges de personnel (1 003 + 451,35) | −1 454,35 |
| Dotations d'exploitation | −916,11 |
| Résultat d'exploitation | 687,54 |
| Charges d'intérêts : emprunt (250 + 39,17) et agios (103,19) | −392,36 |
| Résultat financier | −392,36 |
| Résultat courant = résultat avant impôt | 295,18 |
L'impôt sur les sociétés de la période n'est pas calculé dans l'énoncé ; l'acompte de 40 versé en mars reste à l'actif comme créance sur l'État.
8. Bilan prévisionnel au 30 avril N+1
| Actif | Montant | Passif | Montant |
|---|---|---|---|
| Immobilisations brutes (27 000 + 483,33) | 27 483,33 | Capital | 4 258,00 |
| Amortissements (18 700 + 916,11) | −19 616,11 | Résultat N (en instance d'affectation) | 300,00 |
| Immobilisations nettes | 7 867,22 | Résultat de la période | 295,18 |
| Stocks | 3 670,00 | Emprunt (5 000 − 300) | 4 700,00 |
| Clients | 1 800,00 | Fournisseurs de marchandises | 900,00 |
| État, acompte d'IS | 40,00 | Fournisseurs, charges externes | 216,00 |
| Caisse | 15,00 | Organismes sociaux | 152,40 |
| État, TVA due | 184,00 | ||
| Intérêts courus | 39,17 | ||
| Trésorerie passif (découvert) | 2 347,47 | ||
| Total | 13 392,22 | Total | 13 392,22 |
Commentaire : l'entreprise est rentable sur la période, mais son découvert passe de 300 à environ 2 350 KDH : le cycle d'exploitation dégage de la trésorerie, tandis que le règlement des dettes du bilan d'ouverture, l'investissement financé sur trésorerie et l'annuité d'emprunt la consomment. Financer un investissement durable par un découvert (coûteux à 16 %) est une erreur d'équilibre financier : un crédit à moyen terme ou un apport en capitaux propres serait plus adapté, de même qu'une négociation des délais fournisseurs.
أسئلة شائعة حول هذا النموذج
هل يمكن تحميل هذا النموذج مجاناً؟
هل يتضمن هذا النموذج التصحيح؟
ما هي الجهة المنظمة والدرجة المعنية بهذا النموذج؟
ما هي دورة هذا الامتحان ولغة أسئلته؟
أين أجد نماذج أخرى لنفس المباراة؟
ناقش هذا النموذج (0)
شارك إجاباتك أو صحّح التصحيح — إذا كان لديك رأي مختلف حول أي نقطة، اكتبه هنا ليستفيد باقي المترشحين.
لا يوجد نقاش بعد — شارك إجابتك أو سؤالك حول هذا النموذج.
⚠️ ممنوع نشر أرقام الهاتف أو الروابط أو أي عرض مقابل مال — تُحذف هذه المشاركات تلقائياً.
هل تحضّر لهذه المباراة؟
نماذج مشابهة قد تهمّك
الجهة المنظمة: المركز الاستشفائي الجامعي محمد السادس بمراكش · 10/11/2013 — مصدر النسخة: وثائق Scribd منشورة للعموم؛ الإعلان الرسمي للمباراة هو المرجع.
كيف تستشهد بهذه الصفحة؟
صحفي أو مدوّن أو أستاذ؟ انسخ المرجع أسفله وضع رابطاً نحو هذه الصفحة.
الرابط الدائم: https://www.wadifa-info.com/نموذج-مباراة/2282/نموذج-مباراة-توظيف-متصرفين-من-الدرجة-الثانية-المركز-الاستشفائي-الجامعي-محمد-ال
