نموذج مباراة توظيف تقنيين محاسبين - المكتب الوطني للكهرباء والماء الصالح للشرب (قطاع الكهرباء) 2022 - اختبار المحاسبة (QCM)
باختصار
هذا نموذج امتحان كتابي سابق لمباراة تقني محاسب لدى المكتب الوطني للكهرباء والماء الصالح للشرب (18 دجنبر 2022)، منشور على وظيفة إنفو للاطلاع والتحميل المجاني بصيغة PDF مع تصحيح مقترح.
- الجهة المنظمة
- المكتب الوطني للكهرباء والماء الصالح للشرب
- الدرجة
- تقني محاسب
- التخصص
- المحاسبة
- الدورة
- 18 دجنبر 2022
- عدد الصفحات
- 5
- لغة الأسئلة
- الفرنسية
- التصحيح
- تصحيح مقترح متوفر في هذه الصفحة
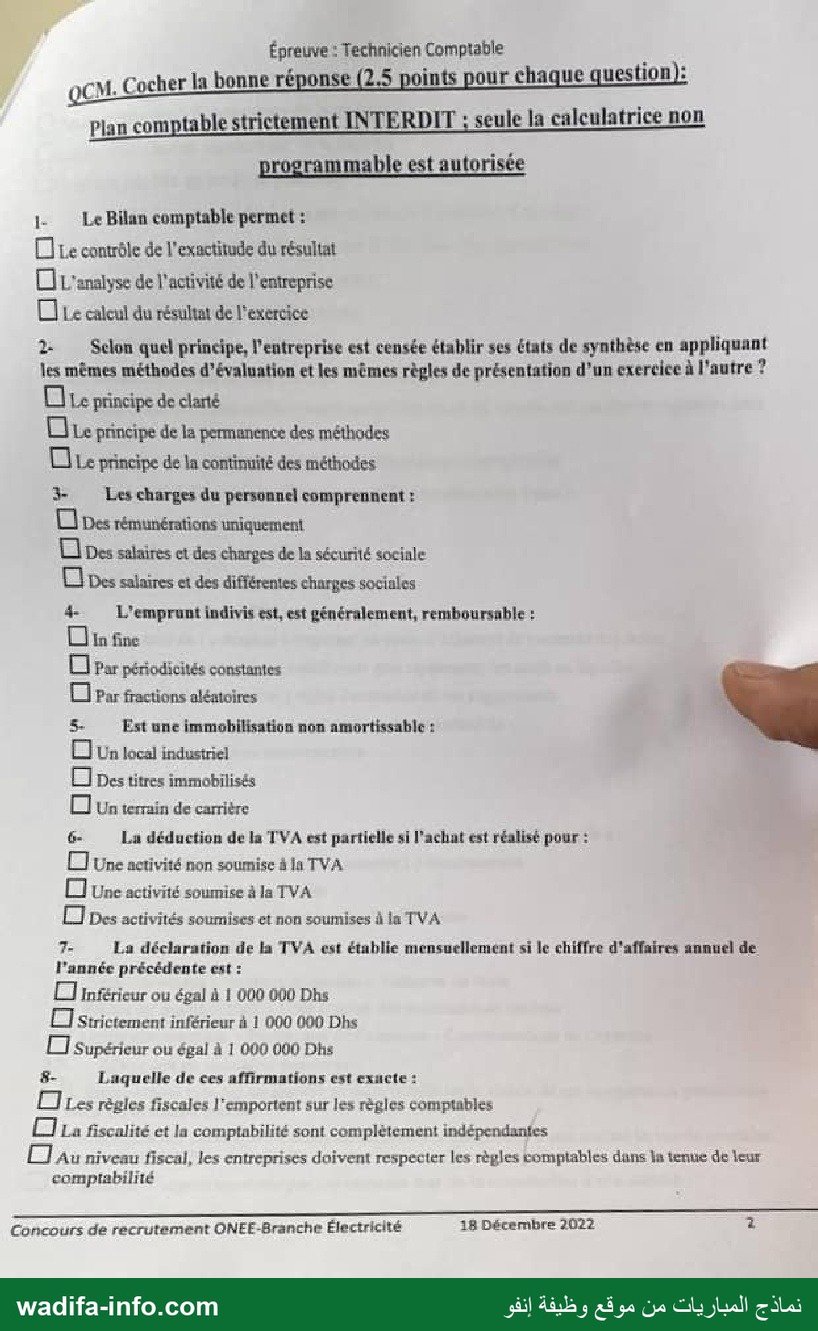
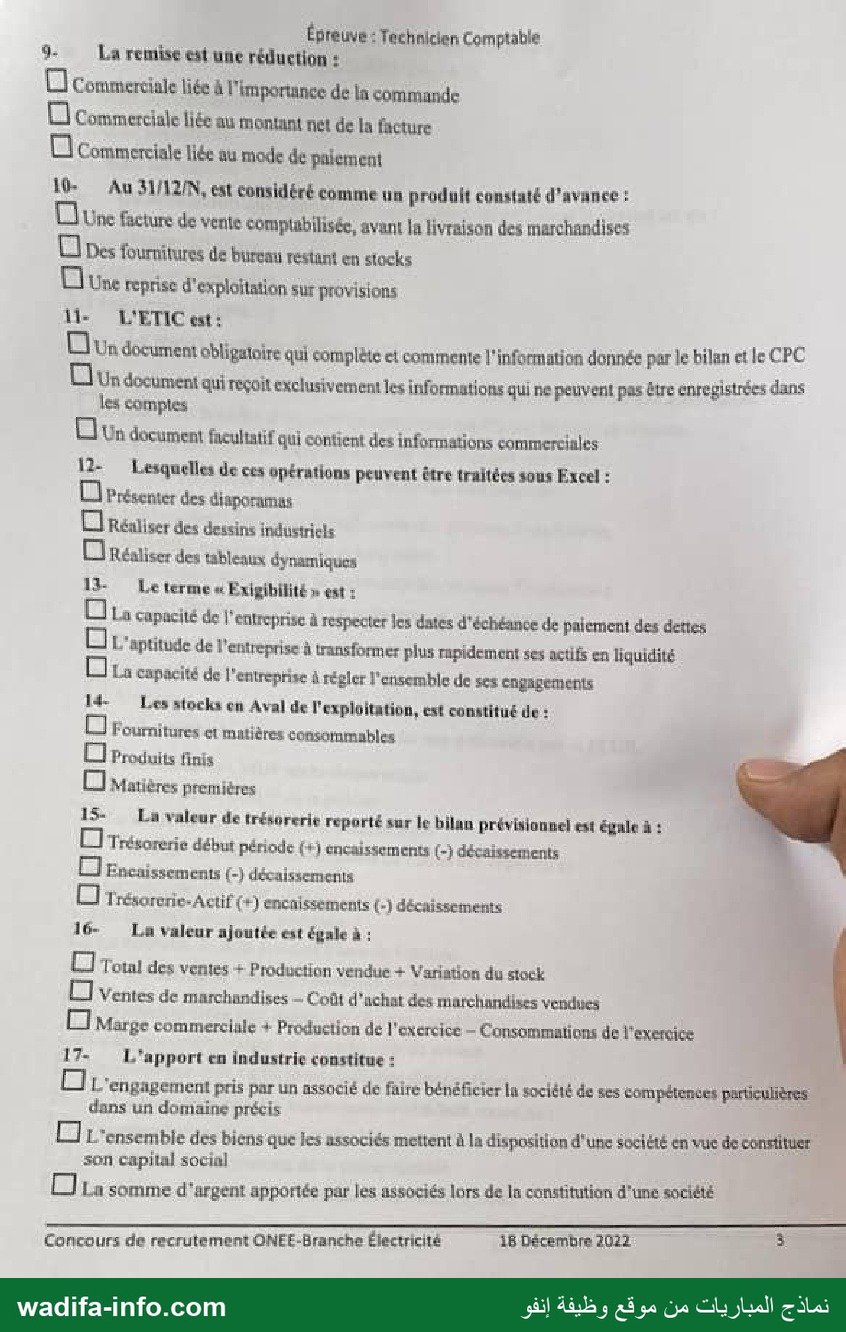
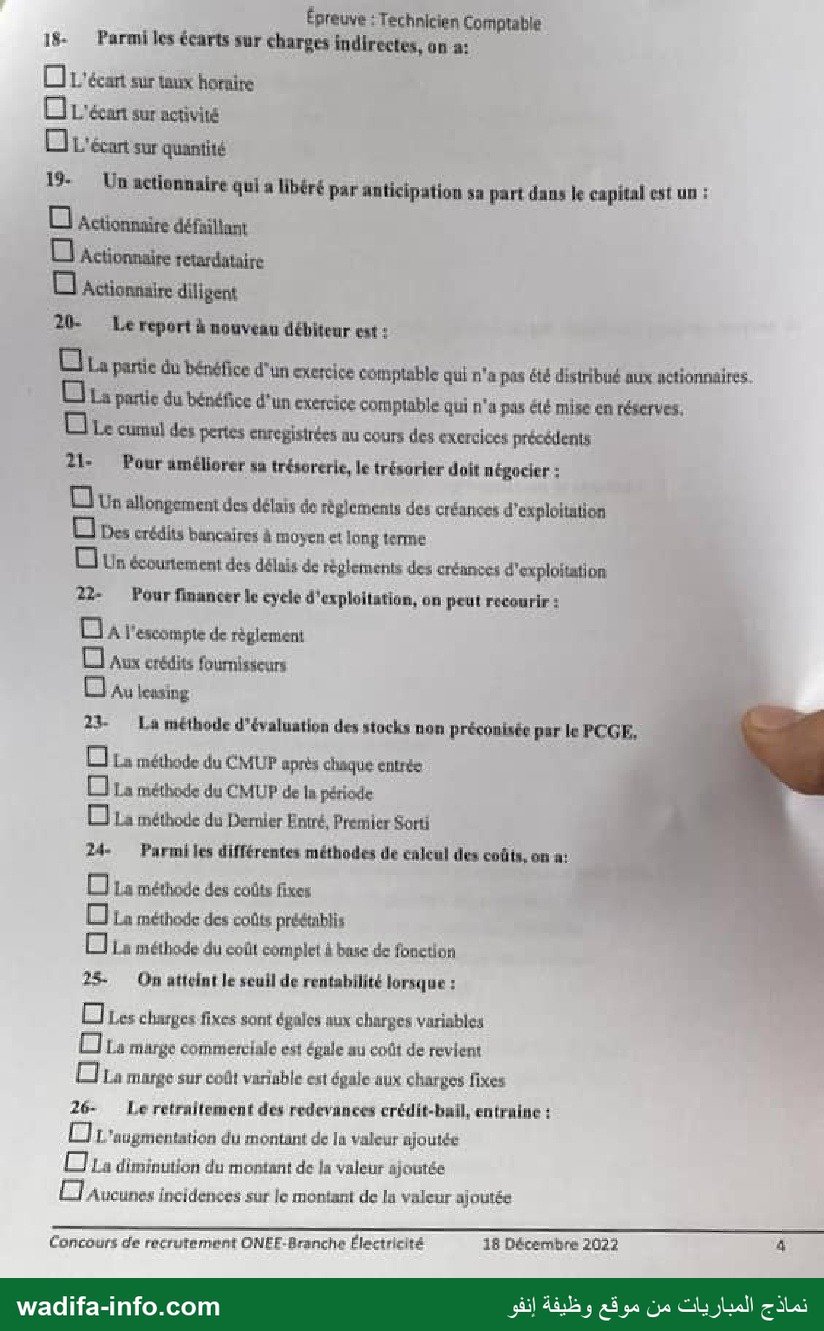
📝 نص أسئلة النموذج (مستخرج آلياً من الصفحات الممسوحة)
استُخرج هذا النص آلياً من صور الامتحان وقد يحتوي على أخطاء في القراءة — الصور أعلاه هي المرجع.
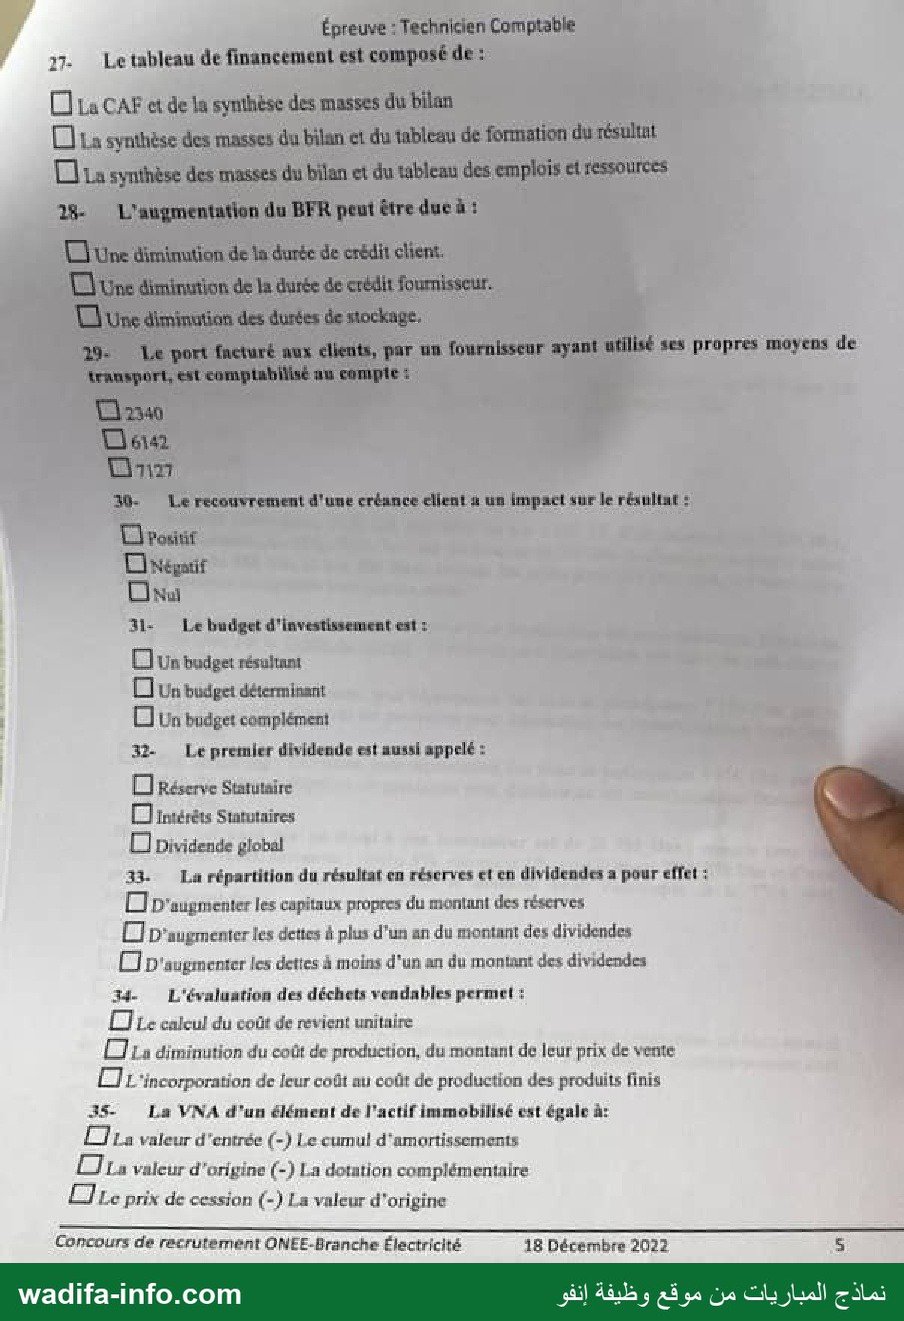
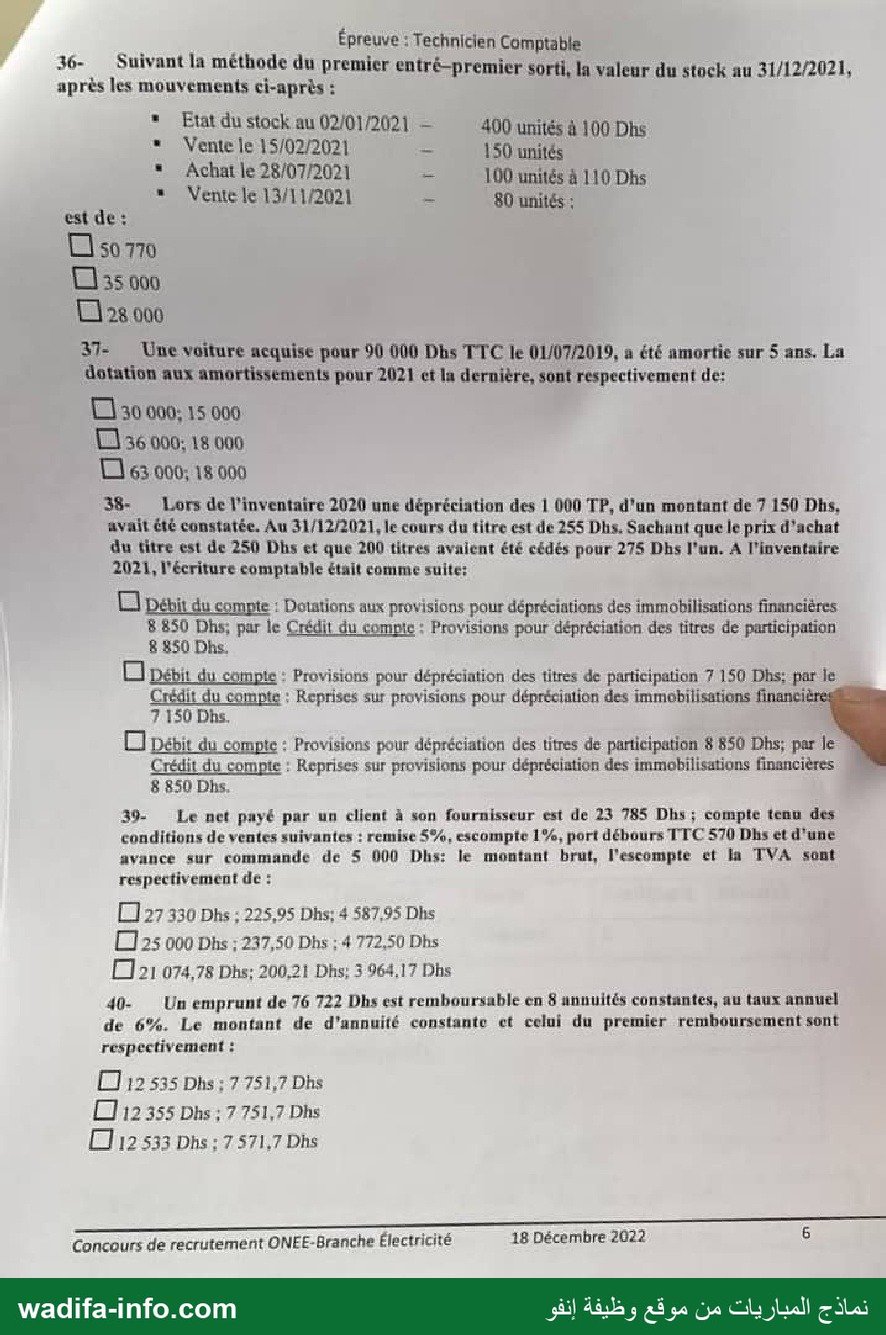
Épreuve : Technicien Comptable : QCM. Cocher la bonne réponse (2.5 points pour chaque question}: Plan comptable strictement INTERDIT ; seule la calculatrice non programmable est autorisée um عا Bilan comptable permet : لأ Le contrôle de l'exactitude du résultat OL ‘analyse de l'activité de l'entreprise نا Le caleul du résultat de l'exercice 2 Sclon quel principe, l'entreprise est censée établir ses Etats de synthèse en appliquant les mêmes méthodes d'évaluation et les mêmes règles de présentation d'un exercice à l'autre ? [ 1e principe de clanté OC Le principe de la permanence des méthodes CA Le principe de la continuité des méthodes 3- Les charges du personnel comprennent : À Des rémunérations uniquement (Des salaires et des charges de la sécurité sociale 8 Des salmres et des différentes charges sociales 4- L'emprunt indivis est, est généralement, remboursable : ©] in fine لا par périodicités constantes ©] par fractions aléatoires 4 5- Est one immobilisation non amortissable : 3 3 لا Un local industriel لا Des titres immobilisés مانا terrain de carrière = La déduction de la TVA est partielle si l'achat est réalisé pour : نا Une activité non soumise à la TVA نا Une activité soumise à la TVA لا Des activités soumises et non soumises à la TVA 7- La déclaration de la TVA est établie mensuellement si le chiffre d'affaires annuel de l'année précédente est : ل inférieur ou égal à 000 000 Dhs ET Strictement inférieur à 1 000 000 Dhs [ei Supérieur تاه égal à 1 000 000 Dhs 8 Laquelle de ces affirmations est exncte : [Les règles fiscales l'emportent sur les règles Comptables (a. La fiscalité et la comptabilité sont complétement indépendantes ره Au niveau fiscal, les entreprises doivent respecter Les règles comptables dans يسا tenue عل leur compiabilité neo de rccrctement ONEE Enache Sechiche LEDécembee 22 تتلحعج'” Épreuve : Technicien Comptable 3- La remise est une réduction : لا Conimercinie liée à l'importance de la commande لا Commerciale liée au m ontant net de La facture OÙ Commerciale liée au mode de paiement 1 Au التق 2 est considéré comme un produit constaté d'avance : C'une facture de Vente complabilisée, avant la livraison des marchandises لا pes fournitures de bureau restant en stocks Cure reprise d'exploitation sur provisions ii: L'ETIC est: Cl ün document obligatoire qui complète et commente l'information donnée par le bilan et le CPC ين Un document qui reçoit exclusivement les informations qui ne peuvent pas être enregistrées dans les comptes Our document facultatif qui contient des informations commerciales 12- Lesquelles de ces opérations peuvent être trallées sous Excel : Q Présenter des disporamus CI réa ser des dessins industriels ١ Réaliser des tableaux dynamiques 13 Leterme Exigibitité » جب مانا Gapacité de l'entreprise à respecter les dates d'échéance de paiement des dettes OL: apütude de l'entreprise à transformer plus rapidement ses actifs en liquidité 8 La capacité de 1 ‘entreprise à régler l'ensemble de ses engagements 14 Les siocks on Aval de l'exploitation, est constitué de : نا Fournitures et matières consotamables نت Produits finis 1 Matières premières بت 15- La valeur de trésorerie reporté sur le bilan prévisionnel est égale à : L نا Trésorerie début période (+) encaissements (-) décaissements 8 Eñeaissements (-) décaissements O lrésorene- Actif (+) encaissements (-) décaissements 16- La valeur ajoutée est égale à : لا Total des vonies + Production vendue + Variation du stock لا ventes de m archandises - Coût d'achat des marchandises vendues 0 Marge commerciale + Production de l'exercice - Consommations de l'exergice | 17- L'apport en industrie constitue : LIL ‘engagement pris par un associé de faire bénéficier la société de ses compétences particulières dens un doniaine précis [L'ensemble des biens que les associés mettent à la disposition d'une société en vue de constituer son capital social ©] La somme a ‘argent apportée par les associés lors de la constitution d'une société Concours de recrutement ONEE-Branche Électricité 1BDécembre201 3 Épreuve : Technicien Comptable 18 Parmi les écarts sur charges indirectes, on a: لا L'écart sur taux horaire نا L'écart sur activité ] L'écart sur quantité 19- دنا actionnaire qui a libéré par anticipation sa part dans le capital est un : لا actionnaire défaittant لا Actionnaire retardataire À actionnaire ditigent 20- Le report à nouveau débiteur est : ل La parie du bénéfice d'un exercice comptable qui n'a pas été distribué aux nétionnaires. - ها partie du bénéfice d'un exercice complable qui n'a pas été mise en réserves. نا Le cumul des pertes enregistrées au cours des exercices précédents 121. Pour améliorer sa trésorerie, le trésorier doit négocier : Our allongement des délais de règlements des créances d'exploitation كن لا crédits bancaires à moyen et long terme Our écourtement des délais de régiements des créances d'exploitation 22- Pour financer le cycle d'exploitation, on peut rocourir : Ca “escomple de règlement لا aux crédits fournisseurs نا Au lessing 24 La méthode d'évaluation des stocks non préconisée par le PCGE, _ 46 ها نا méthode du CMUP après chaqué entrés نأ La méthode du CMUP de ما période + | نا La méthode du Dernier Entré, Premier Sorti EL. 24- Parmi les différentes méthodes de cnleul des coûts. on à: . a. L O La méthode des coûts fixen 2ل لا La méthode des coûts préétablis 3 ل La méthode du coût complet à buse de fonction £ 25- On atteint le seuil de rentabilité lorsque : Des charges fixes sont égales vux charges variables مانا marge commerciale est égale au coût de revient مال marge sur coût vanuble ext égale aux charges fixes 26- Le retraitement des redevances crédit-buil, entraine : Cr ‘augmentation du montant de la valeur ajoutée لأ La diminution du montant de la valeur ajoutée بن Aucunes incidences sur le montant de la valeur ajoutée Concours de recrutement ONEF-Branche Électricité 18 Décembre 2022 oi 0 wadifa-info.com نماذج المباريات من موقع وظيفة إنفو Épreuve : Technicien Comptable 27. Le tableau de financement est composé de : نا La CAF et de la synihèse des masses du bilan مالا synthèse des masses du bilan et du tableau de formation du résultnt © La synthèse des masses du bilan et du tableau des emplois et ressources 18- L'augmentation du BFR peut être due à : لا Une diminution ماعل durée de crédit client. Dune diminution de la durée de crédit fournisseur. Dune diminution des dues de sockage. 7 29- Le port facturé aux clients, par un fournisseur ayant utilisé ses propres moyens de Das 30- Le recouvrement d'une créance client à un impact sur le résultat : تضم ل ONégatit Oui Me Le budget d'investissement est : لا Un budget résattant مانا budget التقما تافل مانا budget complément 32 Le premier dividende est aussi appelé : د نا Réserve Starutaire غم ل Statutaires À bividende global 34 La répartition du résultat en réserves et en dividendes a pour effet : ل D'augmenter les capitaux propres du montant des réserves à. نب D'augmenter les dettes à plus d'un an du montant des dividendes : ا Cp ‘augmenter les detics à moins d'un an du montant des dividendes 34. L'évaluation des déchets vendables permet : لا Le calcul du coût de revient unitaire نأ La diminution du coût de production, du montant de leur prix de vents [ap ‘incorporation de leur coût au coût de production des produits finis 35- La VNA d'un élément de l'actif immaobilisé est égale à: LT La valeur d'entrée (-) Le cumul d'amortissements Cia valeur d'érigine (-) La dotation complémentaire ]ل prix عل cession (-) La valeur d'origine Concours de recrutement ONEE-Branche Électricité 18 Décembre 2022 5 wadifa-info.com نماذج المباريات من موقع وظيفة إنفو 0" Épreuve : Technicien Comptable 36- Suivant la méthode du premier entré-premier sorti, la valeur du stock au 31/12/2021, après les mouvements ci-après : "Etat du stock au 02/01/2021 - 400 unités à 100 Dhs ٠ Vente le 15/02/2021 - 150 unités “ Achat le 28/07/2021 _ 100 unités à 110 Dhs " Ventele 13/11/2021 = 80 unités : est de : À 50 770 © 35 000 C1 28 000 37- Une voiture acquise pour 90 000 Dhs TTC le 01/07/2019, a été amortie sur 5 ans. La dotation aux amortissements pour 2021 et la dernière, sont respectivement de: Ù 30 00; 15 000 لأ 36 000: 18 000 À 63 000: 18 000 38- Lors de l'inventaire 2020 une dépréciation des 1 000 TP, d'un montant de 7 150 Dhs, avait été constatée. Au 31/12/2021, le cours du titre est de 255 Dhs. Sachant que le prix d'achat du titre est de 250 Dhs et que 200 titres avaient été cédés pour 275 Dhs l'un. A l'inventaire 2021, l'écriture comptable était comme suite: لآ pébir du compte : Dotations aux provisions pour dépréciations des immobilisations financières 8850 Dhs: par le Crédit du commie : Provisions pour dépréciation des titres de participation 8 850 Dhs. 8 Débit du compte : Provisions pour dépréciation des titres de participation 7 150 Dhs; par le Crédit du compte : Reprises sur provisions pour dépréciation des immobilisations financière 7 150 Dhs. | لا Débit du compte : Provisions pour dépréciation des titres dé participation 8 850 Dhs; par le ٠ Crédit du compte : Reprises sur provisions pour déprécistion des immobilisations financières UM 8 850 Dhs, 39- Le net payé par un client à son fournisseur est de 23 785 Dhs ; compile tenu des conditions de ventes suivantes : remise 8%, escompie 1%, port débours TTC 570 Dhs et d'une avance sur commande de 5 000 Dhs: le montant brut, l'escompte ct in TVA sont respectivement de : ل] 27 330 Dhs : 225,95 Dhs: 4 587,95 Dhs ل 25 000 Dhs ; 237,50 Dhs : 4 772,50 Dhs ET] 21 074,78 Dhs: 200,21 Dhs: 3 964,17 Dhs 40- Un emprunt de 76 722 Dhs est remboursable en 8 anuuités constantes, au taux annuel de 6%. Le montant de d'annuité constante ct celui du premier remboursement sont respectivement : ل 12 535 Dhs ; 7 751,7 Dhs لها 12 355 Dhs : 7 751,7 Dhs نا ٠١2 533 Dhs: 7 571,7 Dhs a ———..————— ااهااليدردئمس”“” ى ىجا 7 7ه يج UN Concours de recrutement ONEE-Branche Électricité 18 Décembre 2022 6 wadifa-info.com نماذج المباريات من موقع وظيفة إنفو
✅ التصحيح المقترح
هذا تصحيح مقترح من إعداد فريق wadifa-info لمساعدتك على فهم منهجية الإجابة — وليس تصحيحاً رسمياً صادراً عن الإدارة المنظِّمة. أسئلة هذا الامتحان محررة بالفرنسية، لذلك التصحيح محرر بالفرنسية أيضاً.
Ce modèle est l'épreuve de comptabilité (QCM) du concours de recrutement de techniciens comptables de l'ONEE – Branche Électricité, session du 18 décembre 2022. Il comporte 40 questions à 2,5 points chacune ; le plan comptable est interdit, seule la calculatrice non programmable est autorisée. Il couvre la comptabilité générale, la fiscalité (TVA), l'analyse financière, la comptabilité analytique, les sociétés et les mathématiques financières. Voici la correction proposée, avec les calculs détaillés.
💡 Avant de commencer : les dix dernières questions sont des calculs (stocks, amortissements, provisions, facture, emprunt). Faites-les au brouillon jusqu'au bout avant de cocher : les propositions fausses correspondent souvent à une erreur classique (oublier un prorata, prendre le HT au lieu du TTC).
Questions 1 à 8 — Principes, charges, TVA
- Réponse probable : le calcul du résultat de l'exercice. Le bilan permet de déterminer le résultat par différence entre l'actif et le passif (hors résultat), c'est-à-dire par l'accroissement du patrimoine. L'analyse de l'activité relève du CPC. Ce double calcul (bilan et CPC) permet ensuite de contrôler le résultat, mais le rôle propre du bilan est de le dégager.
- Le principe de la permanence des méthodes. C'est l'un des principes comptables fondamentaux du CGNC : mêmes méthodes d'évaluation et de présentation d'un exercice à l'autre, toute dérogation étant justifiée dans l'ETIC.
- Des salaires et des différentes charges sociales. Le poste « charges de personnel » (617) regroupe les rémunérations et l'ensemble des charges sociales : CNSS, AMO, retraite, mutuelles, assurance accidents du travail, etc. Il ne se limite pas aux salaires ni à la seule sécurité sociale.
- Par périodicités constantes. L'emprunt indivis, contracté auprès d'un seul prêteur, est en général remboursé par annuités constantes ou par amortissements constants, à échéances régulières. Le remboursement in fine reste l'exception.
- Des titres immobilisés. Les immobilisations financières ne s'amortissent pas, elles peuvent seulement faire l'objet de provisions pour dépréciation. Le local industriel s'amortit, et le terrain de carrière (gisement) se déprécie au fur et à mesure de l'extraction.
- Des activités soumises et non soumises à la TVA. Pour un assujetti partiel, la déduction se fait au prorata du chiffre d'affaires taxable. Un achat affecté uniquement à une activité soumise ouvre droit à une déduction totale, et un achat affecté à une activité non soumise n'ouvre droit à aucune déduction.
- Supérieur ou égal à 1 000 000 Dhs. Article 108 du CGI : sont obligatoirement imposés sous le régime de la déclaration mensuelle les contribuables dont le chiffre d'affaires taxable de l'année écoulée atteint ou dépasse 1 000 000 de dirhams.
- Au niveau fiscal, les entreprises doivent respecter les règles comptables dans la tenue de leur comptabilité. La fiscalité s'appuie sur la comptabilité tenue conformément à la loi comptable. Les divergences sont traitées par des retraitements extra-comptables (réintégrations, déductions) sur la déclaration fiscale : les règles fiscales ne priment pas sur les règles comptables, et les deux ne sont pas indépendantes.
Questions 9 à 17 — Réductions, régularisations, états de synthèse, gestion
- Commerciale, liée à l'importance de la commande. Selon le CGNC, la remise est pratiquée habituellement en considération de l'importance de la vente ou de la position du client. Le rabais compense un défaut de qualité ou de conformité, la ristourne porte sur l'ensemble des opérations d'une période, et la réduction liée au mode de paiement est l'escompte (réduction financière).
- Une facture de vente comptabilisée avant la livraison des marchandises. Le produit est enregistré en N alors qu'il se rattache à N+1 : on le neutralise au compte 4491 « Produits constatés d'avance ». Les fournitures de bureau en stock donnent une charge constatée d'avance, et une reprise sur provision n'est pas une régularisation de ce type.
- Un document obligatoire qui complète et commente l'information donnée par le bilan et le CPC. Pour le CGNC, l'ETIC complète et commente l'information donnée par les autres états de synthèse, dont il est indissociable.
- Réaliser des tableaux dynamiques. Excel est un tableur (tableaux croisés dynamiques). Les diaporamas relèvent de PowerPoint et le dessin industriel de la CAO.
- Réponse probable : la capacité de l'entreprise à respecter les dates d'échéance de paiement des dettes. L'exigibilité caractérise les dettes selon leur échéance. Par élimination, l'aptitude à transformer les actifs en liquidités est la liquidité, et la capacité à régler l'ensemble de ses engagements est la solvabilité.
- Produits finis. En aval de la production, on trouve les produits finis. Matières premières et fournitures sont des stocks d'amont.
- Trésorerie début de période (+) encaissements (−) décaissements. C'est le solde final du budget de trésorerie, reporté au bilan prévisionnel.
- Marge commerciale + Production de l'exercice − Consommations de l'exercice. Le CGNC définit la valeur ajoutée comme la marge brute sur ventes en l'état augmentée de la différence entre production et consommation de l'exercice.
- L'engagement pris par un associé de faire bénéficier la société de ses compétences particulières dans un domaine précis. L'apport en industrie est un apport de travail ou de savoir-faire. Il ne fait pas partie du capital social, contrairement aux apports en nature (biens) et en numéraire (argent).
Questions 18 à 28 — Analytique, sociétés, analyse financière
- L'écart sur activité. L'écart global sur charges indirectes (centres d'analyse) se décompose en écart sur budget, écart sur activité et écart sur rendement. L'écart sur taux horaire concerne la main-d'œuvre directe, l'écart sur quantité les matières.
- Réponse probable : actionnaire diligent. Par élimination : l'actionnaire défaillant ou retardataire est celui qui ne libère pas ses parts dans les délais. Celui qui verse avant l'appel de fonds fait un versement anticipé.
- Le cumul des pertes enregistrées au cours des exercices précédents. Un report à nouveau créditeur est un bénéfice non distribué et non affecté aux réserves. S'il est débiteur, ce sont les pertes antérieures non encore apurées.
- Un écourtement des délais de règlement des créances d'exploitation. Encaisser plus vite les clients améliore directement la trésorerie. L'allonger la détériore, et les crédits à moyen et long terme financent l'investissement, pas le cycle de trésorerie.
- Aux crédits fournisseurs. Ce sont des ressources du cycle d'exploitation. Le leasing finance l'investissement, et l'escompte de règlement est une réduction de prix accordée pour paiement anticipé (un coût, pas un financement).
- La méthode du Dernier Entré, Premier Sorti. Le CGNC retient le CMUP (après chaque entrée ou de la période) et le FIFO. Il précise que le LIFO n'est pas accepté pour l'élaboration des états de synthèse.
- La méthode des coûts préétablis (coûts standards). La « méthode des coûts fixes » n'existe pas (on parle de coûts variables, d'imputation rationnelle des charges fixes, de coûts complets), et la méthode ABC repose sur les activités, pas sur les « fonctions ».
- La marge sur coût variable est égale aux charges fixes. Au seuil de rentabilité, le résultat est nul : M/CV − CF = 0.
- L'augmentation du montant de la valeur ajoutée. Le retraitement sort les redevances de crédit-bail des consommations (services extérieurs) pour les traiter comme une dotation aux amortissements et des charges d'intérêts : les consommations baissent, la VA augmente.
- La synthèse des masses du bilan et le tableau des emplois et ressources. Le CGNC présente le tableau de financement en deux tableaux : la synthèse des masses du bilan (variation du FRF, du BFG et de la trésorerie) et le tableau des emplois et ressources. La CAF est calculée à part, dans l'ESG, et sert au tableau des emplois et ressources.
- Une diminution de la durée de crédit fournisseur. Moins de dettes fournisseurs au passif circulant, donc un BFR plus élevé. Réduire le crédit client ou la durée de stockage diminue au contraire le BFR.
Questions 29 à 35 — Comptes, budgets, affectation du résultat
- 7127. Le port facturé au client par un fournisseur qui utilise ses propres moyens de transport est un produit accessoire : compte 7127 « Ventes et produits accessoires » (produits des activités annexes). Le 6142 enregistre les transports payés à des tiers, et le 2340 est un compte de matériel de transport.
- Nul. Encaisser une créance est un échange entre deux comptes de bilan (débit banque, crédit clients) : le produit a déjà été constaté lors de la vente.
- Réponse probable : un budget déterminant. Dans la hiérarchie budgétaire, les budgets des ventes et des investissements sont généralement présentés comme déterminants (ils conditionnent les autres). Les budgets de production et d'approvisionnement sont résultants, et le budget de trésorerie est un budget de synthèse.
- Intérêts statutaires. Le premier dividende, ou intérêt statutaire, est calculé sur le capital libéré et non remboursé, selon un taux fixé par les statuts.
- D'augmenter les dettes à moins d'un an du montant des dividendes. À l'affectation, la partie mise en réserves reste dans les capitaux propres (elle passe seulement du compte de résultat aux réserves, le total ne change pas). Les dividendes deviennent une dette envers les associés (4465 « Associés – dividendes à payer »), exigible à court terme.
- La diminution du coût de production, du montant de leur prix de vente. Les déchets vendables sont évalués à leur prix de vente (diminué le cas échéant des frais de distribution), et cette valeur vient en déduction du coût de production du produit principal.
- La valeur d'entrée (−) le cumul des amortissements. C'est la « valeur nette d'amortissements » du CGNC. On déduit aussi les provisions pour dépréciation pour obtenir la valeur nette comptable.
Questions 36 à 40 — Calculs
36. Stock final en FIFO → 28 000 Dhs
| Date | Mouvement | Stock après le mouvement |
|---|---|---|
| 02/01 | Stock initial | 400 u × 100 |
| 15/02 | Sortie 150 u (lot à 100) | 250 u × 100 |
| 28/07 | Entrée 100 u × 110 | 250 u × 100 + 100 u × 110 |
| 13/11 | Sortie 80 u (lot le plus ancien, à 100) | 170 u × 100 + 100 u × 110 |
Stock final = 170 × 100 + 100 × 110 = 17 000 + 11 000 = 28 000 Dhs.
37. Amortissement de la voiture → réponse probable : 36 000 ; 18 000
- La TVA sur les véhicules de transport de personnes n'est pas récupérable (article 106 du CGI) : la base amortissable est le TTC, 90 000 Dhs.
- Annuité linéaire = 90 000 / 5 = 18 000 Dhs. En 2019 (6 mois, à partir du 01/07) : 9 000 ; de 2020 à 2023 : 18 000 par an ; en 2024 (6 mois) : 9 000.
- Strictement, la dotation de 2021 est donc de 18 000 et la dernière (2024) de 9 000 : aucune proposition ne correspond exactement. Les propositions 1 (30 000 ; 15 000) et 2 (36 000 ; 18 000) ont la même structure, l'une sur une base HT (75 000 / 5 = 15 000), l'autre sur la base TTC (18 000). Le point testé est le choix de la base : la seule proposition construite sur l'annuité TTC de 18 000 est la 2e (36 000 = deux annuités).
38. Provision sur titres de participation → 2e proposition
- Provision 2020 : 7 150 Dhs pour 1 000 titres, soit 7,15 par titre (cours 2020 : 250 − 7,15 = 242,85).
- En 2021, 200 titres sont cédés et il en reste 800. Au 31/12/2021, le cours (255) est supérieur au prix d'achat (250) : aucune dépréciation n'est plus justifiée.
- Toute la provision devient sans objet et est reprise : 7 150 Dhs (dont 1 430 sur les titres cédés et 5 720 sur les titres restants).
- Écriture : débit 2951 « Provisions pour dépréciation des titres de participation » 7 150 / crédit 7392 « Reprises sur provisions pour dépréciation des immobilisations financières » 7 150. La 1re proposition constate une dotation alors que le cours a remonté, et la 3e porte sur un montant (8 850) qui ne correspond à rien.
39. Facture → 25 000 ; 237,50 ; 4 772,50
Soit B le montant brut. Net commercial = 0,95 B ; net financier = 0,95 × 0,99 B = 0,9405 B ; TTC des marchandises = 0,9405 B × 1,20 = 1,1286 B. Net à payer = 1,1286 B + 570 (port débours TTC) − 5 000 (avance) = 23 785.
- 1,1286 B = 23 785 − 570 + 5 000 = 28 215 ⇒ B = 25 000 Dhs.
- Remise = 1 250 ; net commercial = 23 750 ; escompte = 1 % × 23 750 = 237,50 Dhs ; net financier = 23 512,50.
- TVA sur marchandises = 20 % × 23 512,50 = 4 702,50. TVA comprise dans le port TTC de 570 au taux de 14 % (transport) : 570 − 570 / 1,14 = 70. TVA totale = 4 772,50 Dhs.
40. Emprunt → 12 355 ; 7 751,7
- Annuité constante : a = C × i / (1 − (1 + i)−n) = 76 722 × 0,06 / (1 − 1,06−8) ≈ 12 355 Dhs.
- Intérêt de la 1re année = 76 722 × 6 % = 4 603,32. Premier amortissement = 12 355 − 4 603,32 = 7 751,68 ≈ 7 751,7 Dhs.
أسئلة شائعة حول هذا النموذج
هل يمكن تحميل هذا النموذج مجاناً؟
هل يتضمن هذا النموذج التصحيح؟
ما هي الجهة المنظمة والدرجة المعنية بهذا النموذج؟
ما هي دورة هذا الامتحان ولغة أسئلته؟
أين أجد نماذج أخرى لنفس المباراة؟
💬 ناقش هذا النموذج (0)
شارك إجاباتك أو صحّح التصحيح — إذا كان لديك رأي مختلف حول أي نقطة، اكتبه هنا ليستفيد باقي المترشحين.
لا يوجد نقاش بعد — شارك إجابتك أو سؤالك حول هذا النموذج.
⚠️ ممنوع نشر أرقام الهاتف أو الروابط أو أي عرض مقابل مال — تُحذف هذه المشاركات تلقائياً.
هل تحضّر لهذه المباراة؟
نماذج مشابهة قد تهمّك
المصدر: وثائق Scribd منشورة للعموم