
نموذج الاختبار المهني لمباراة توظيف باك+5 التسيير (المالية والمحاسبة أو التدقيق ومراقبة التسيير) - الصندوق الوطني للضمان الاجتماعي CNSS
باختصار
هذا نموذج امتحان كتابي سابق لمباراة باك+5 التسيير (المالية والمحاسبة أو التدقيق ومراقبة التسيير) لدى الصندوق الوطني للضمان الاجتماعي، منشور على وظيفة إنفو للاطلاع والتحميل المجاني بصيغة PDF مع تصحيح مقترح.
- الجهة المنظمة
- الصندوق الوطني للضمان الاجتماعي
- الدرجة
- باك+5 التسيير (المالية والمحاسبة أو التدقيق ومراقبة التسيير)
- التخصص
- اختبار مهني
- عدد الصفحات
- 6
- لغة الأسئلة
- الفرنسية
- التصحيح
- تصحيح مقترح متوفر في هذه الصفحة
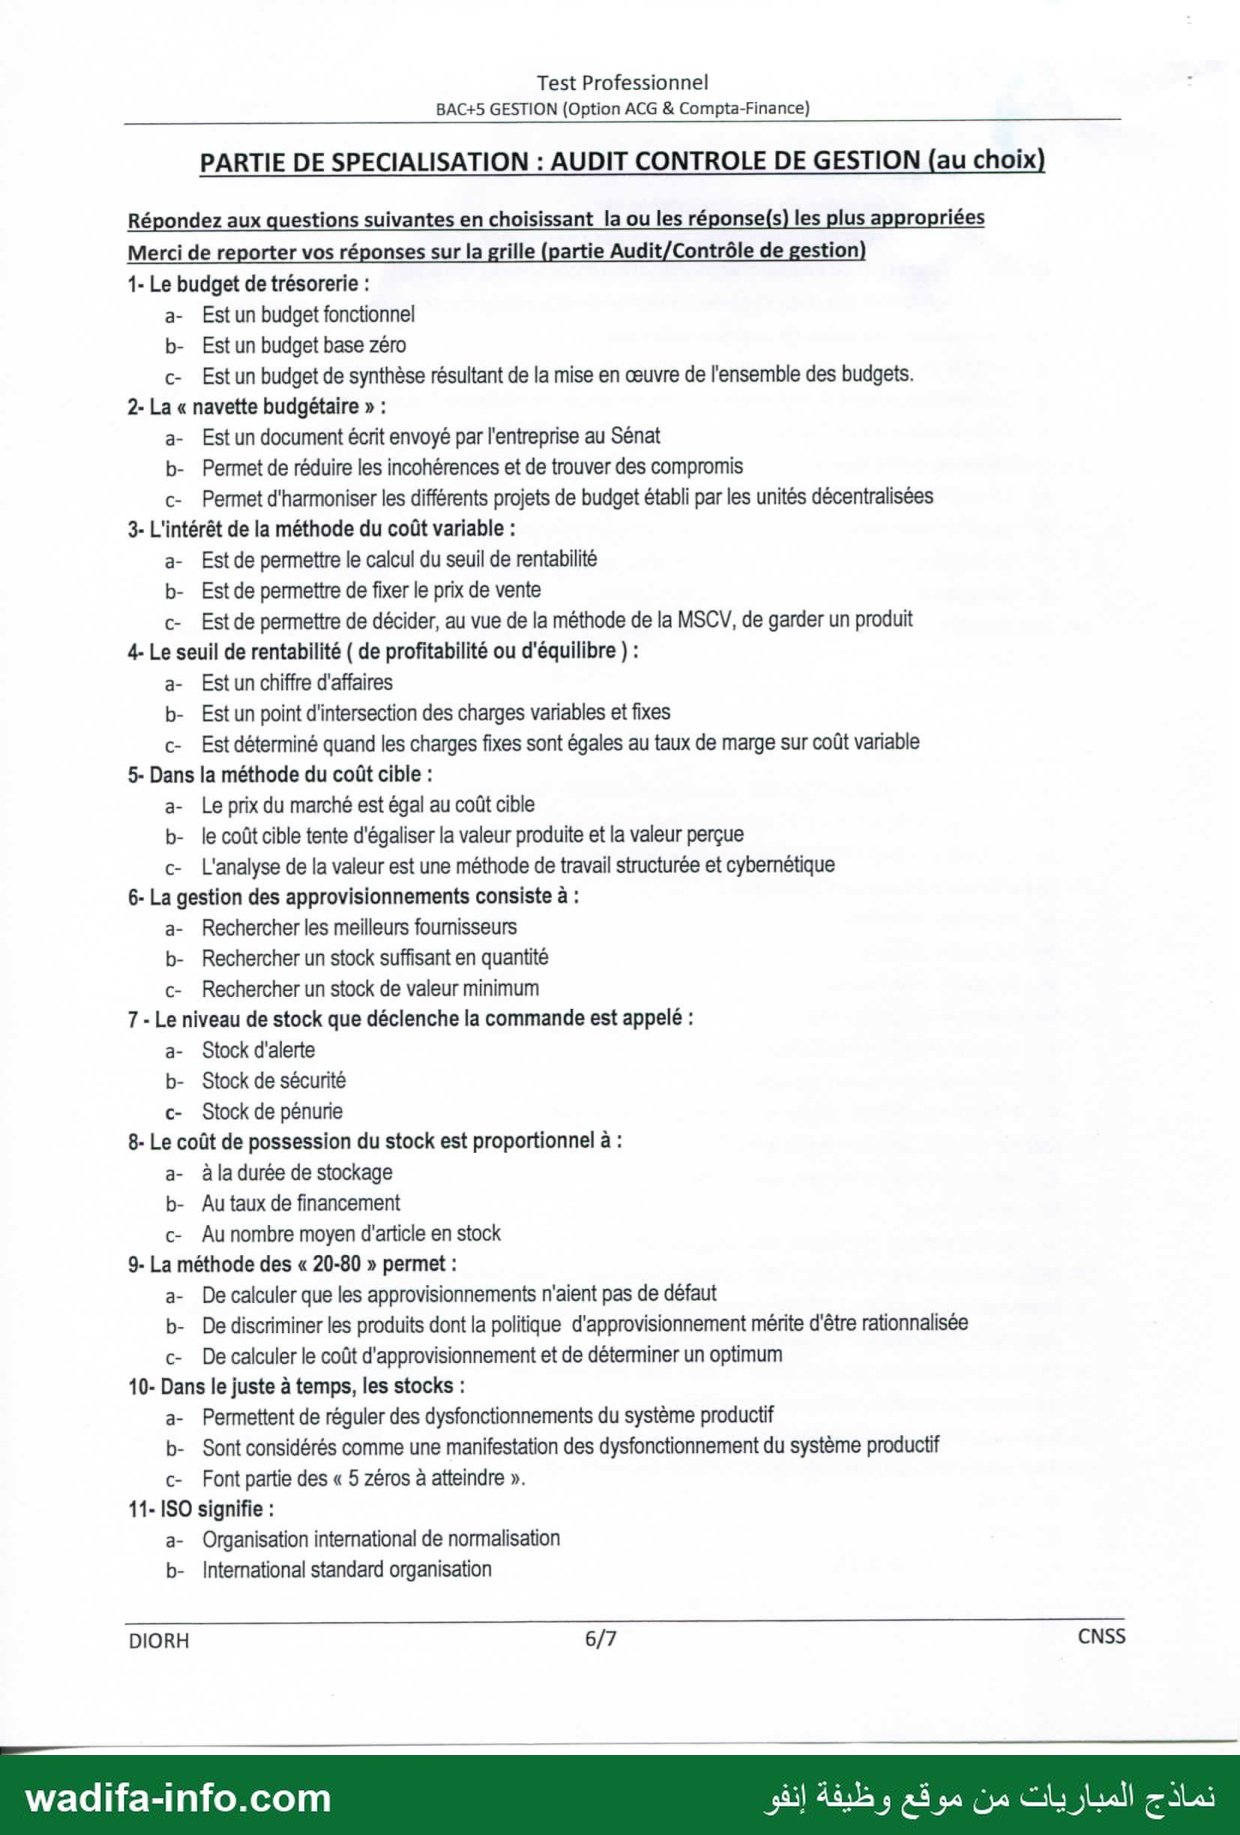
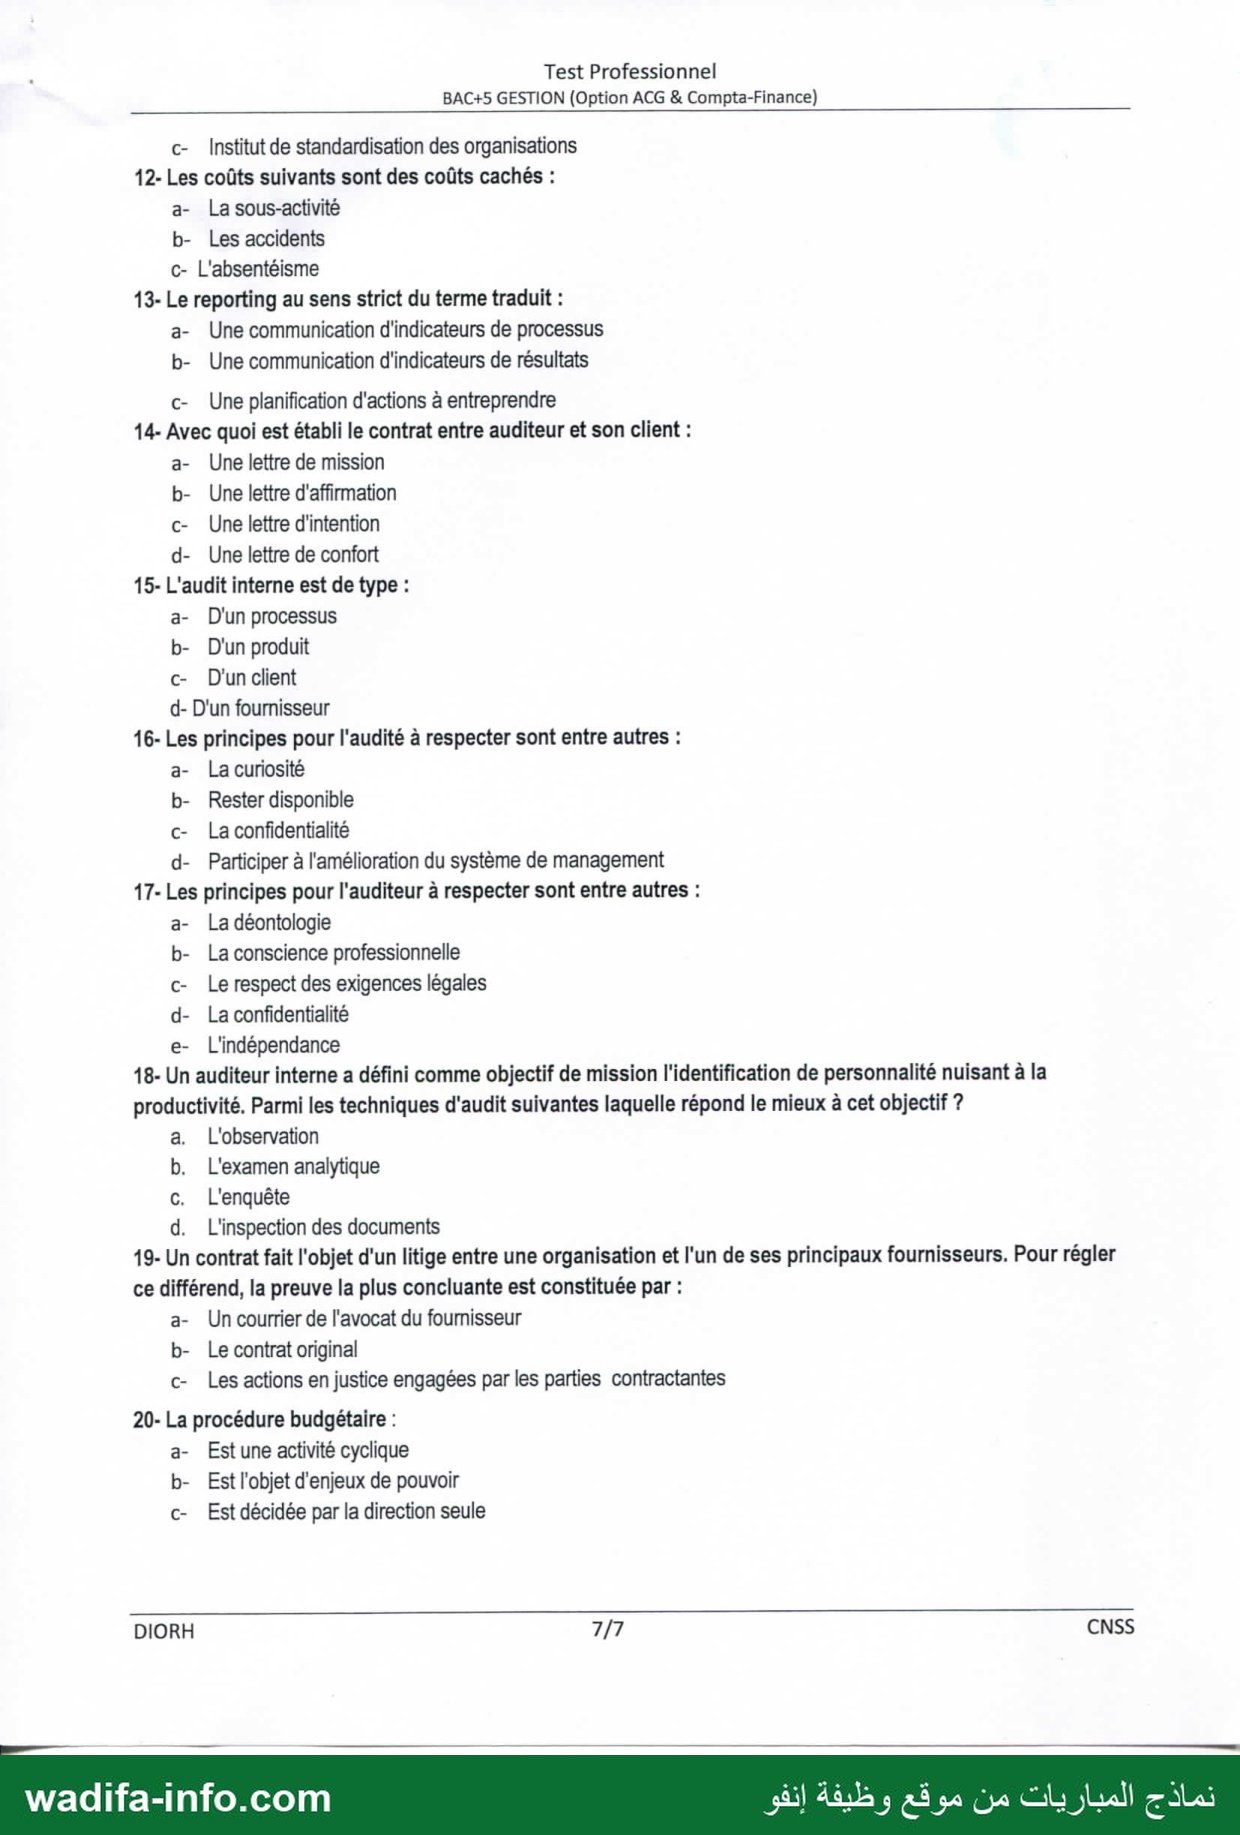
📝 نص أسئلة النموذج (مستخرج آلياً من الصفحات الممسوحة)
استُخرج هذا النص آلياً من صور الامتحان وقد يحتوي على أخطاء في القراءة — الصور أعلاه هي المرجع.
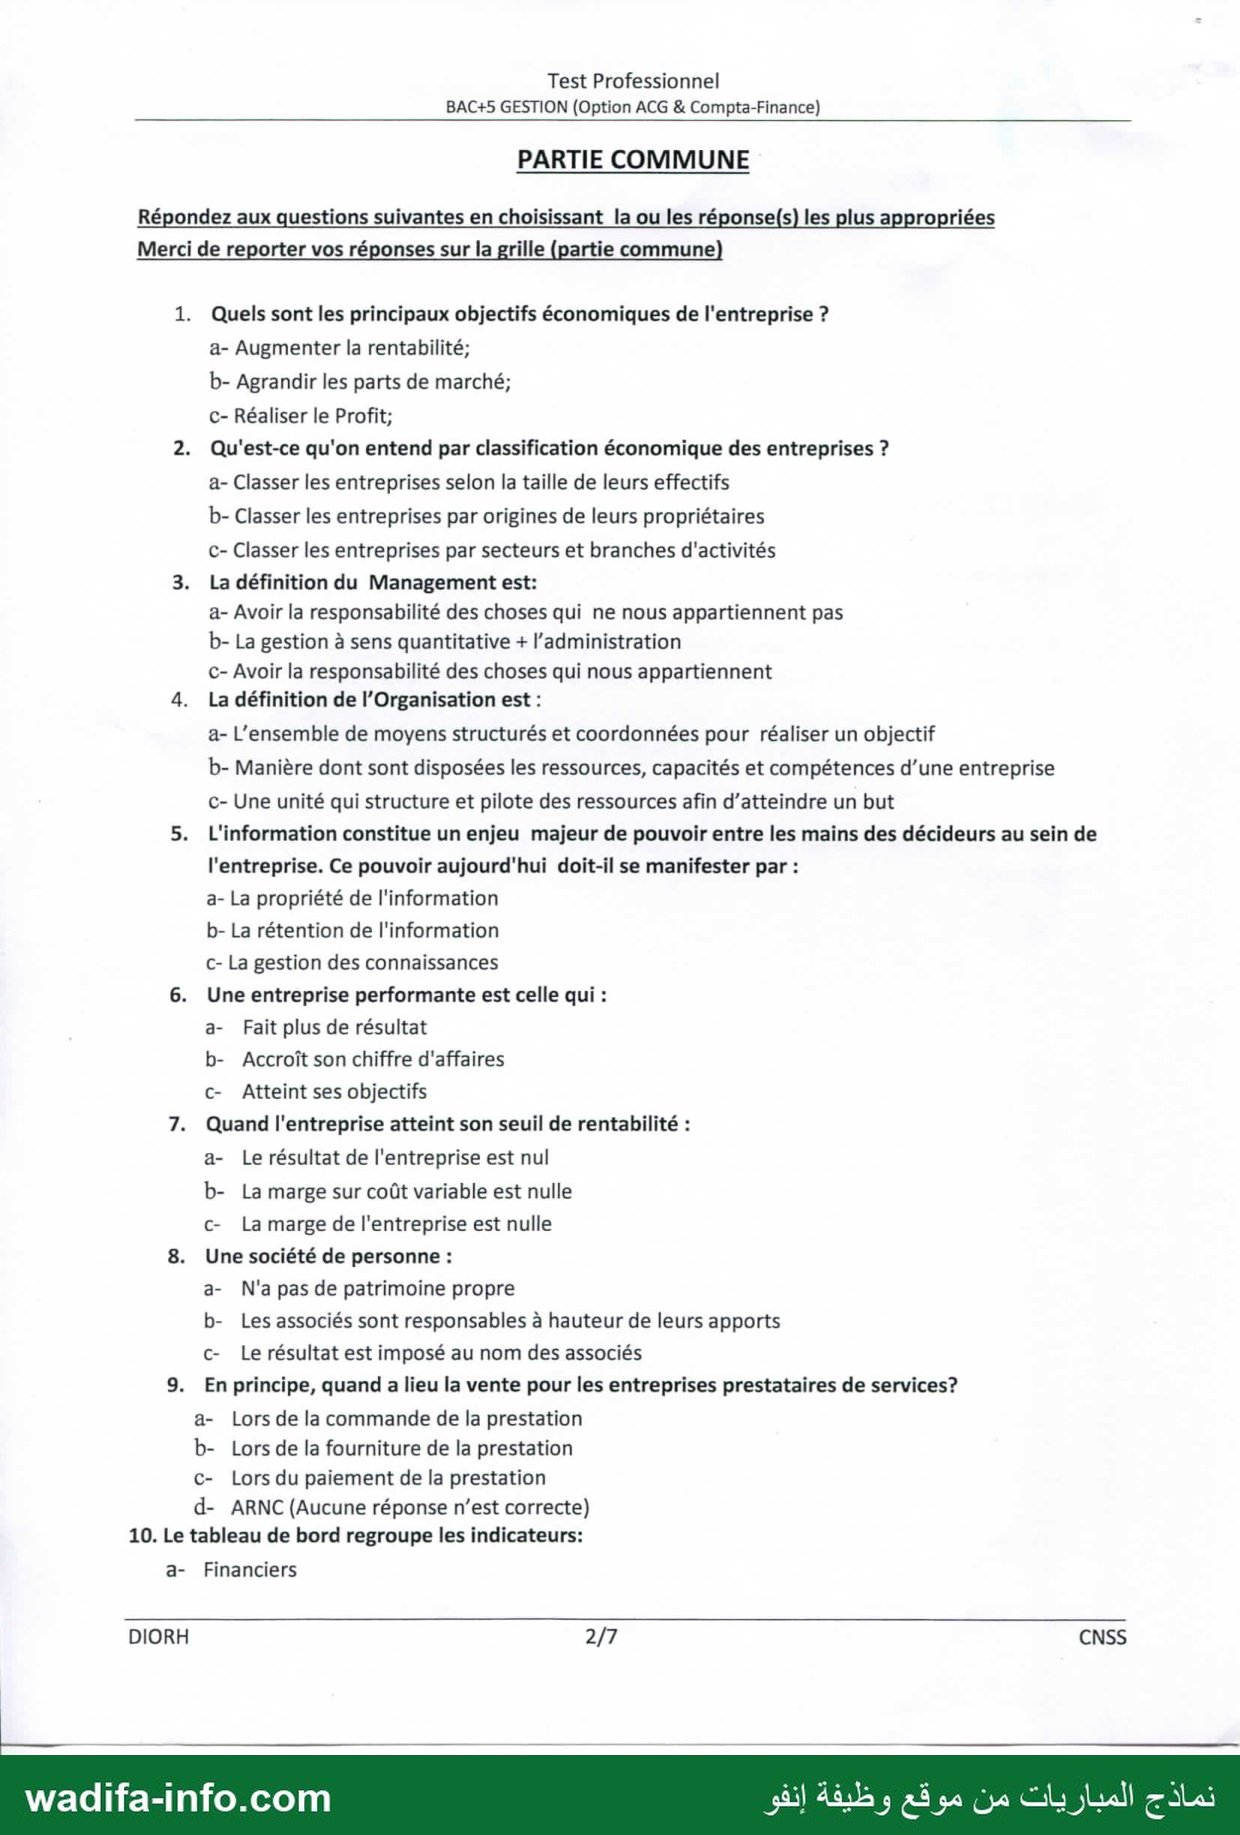
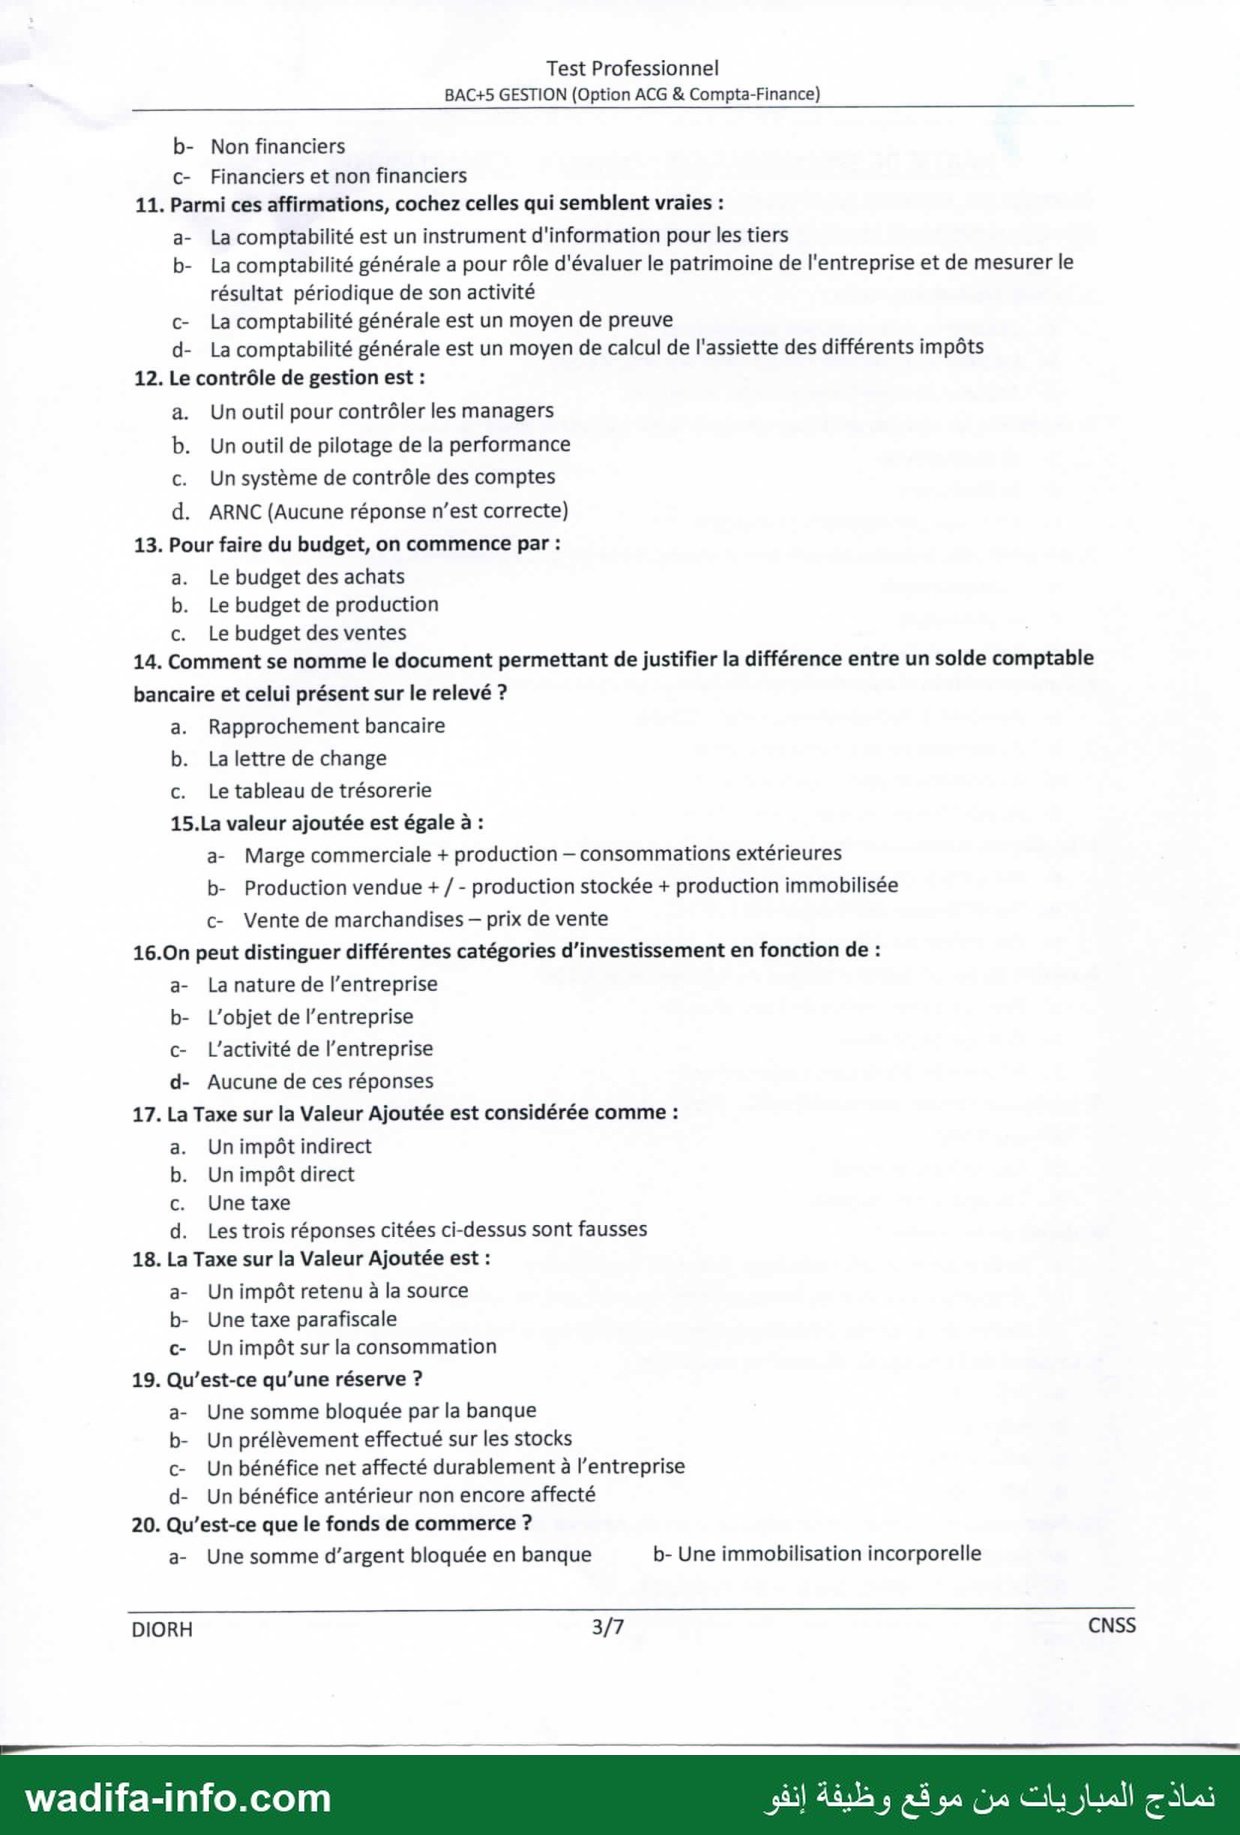
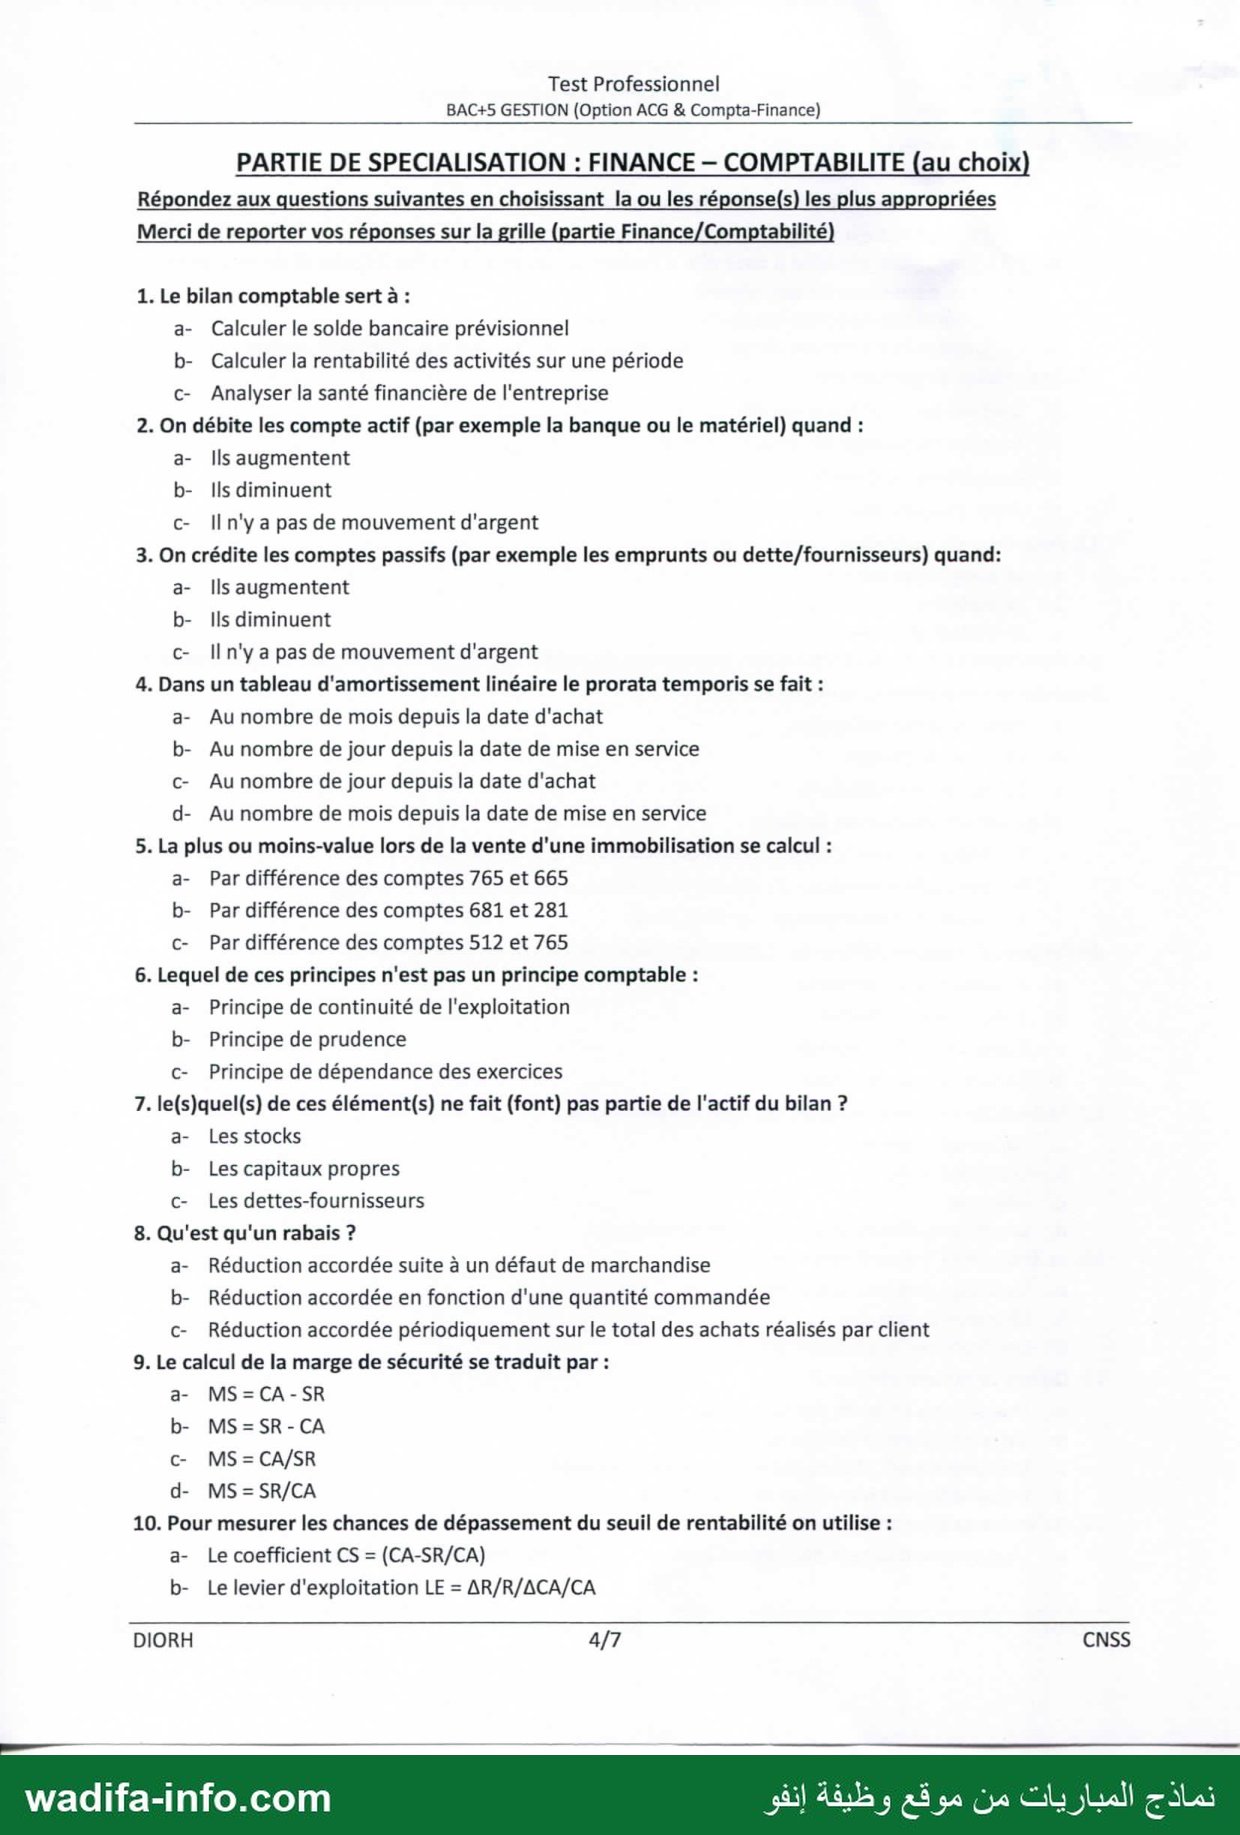
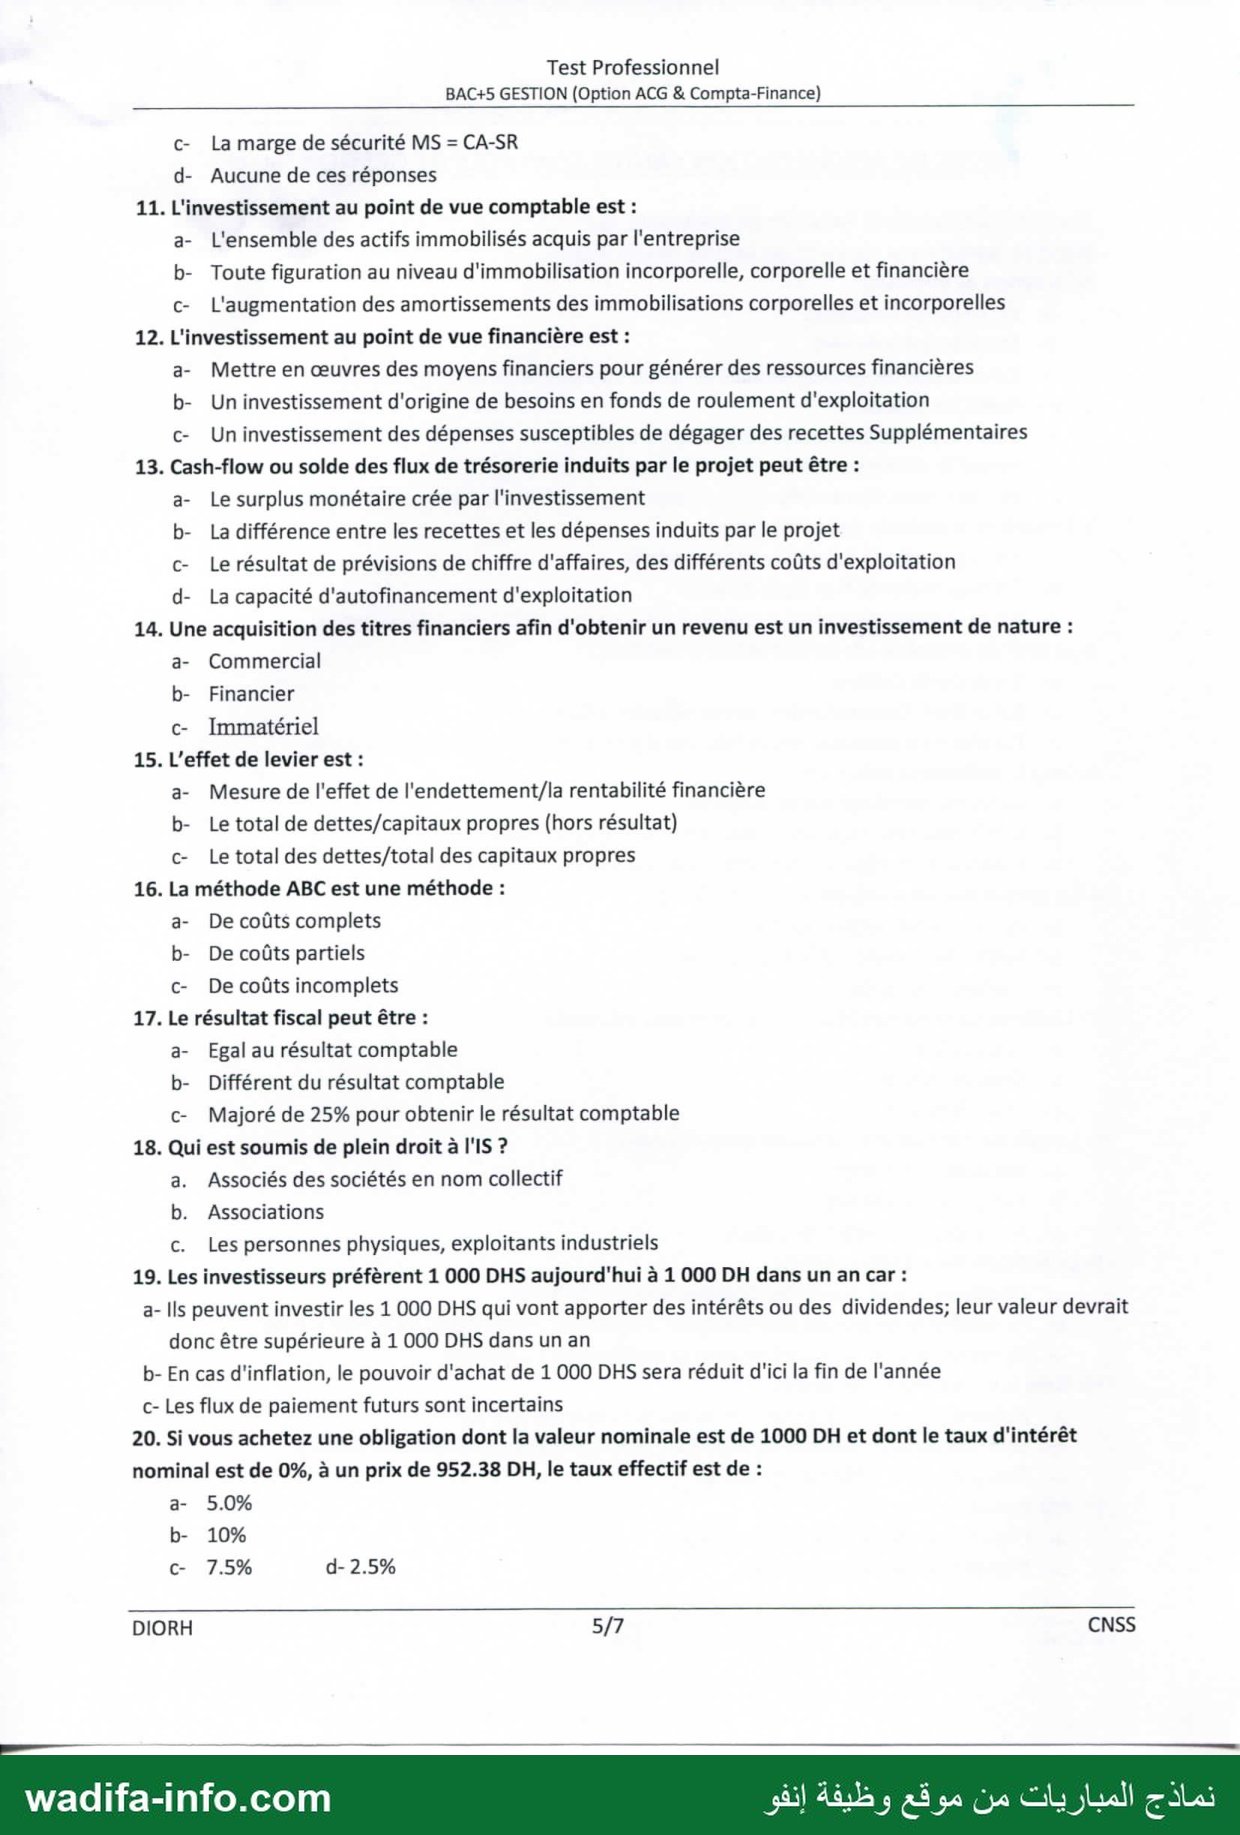
Test Professionnel BAC+5 GESTION (Option ACG & Compta-Finance) PARTIE COMMUNE Répondez aux questions suivantes en choisissant la ou les réponse(s) les plus appropriées Merci de reporter vos réponses sur la grille (partie commune) 1. Quels sont les principaux objectifs économiques de l'entreprise ? a- Augmenter la rentabilité; b- Agrandir les parts de marché; c- Réaliser le Profit; 2. Qu'est-ce qu'on entend par classification économique des entreprises ? a- Classer les entreprises selon la taille de leurs effectifs b- Classer les entreprises par origines de leurs propriétaires c- Classer les entreprises par secteurs et branches d'activités 3. La définition du Management est: a- Avoir la responsabilité des choses qui ne nous appartiennent pas b- La gestion à sens quantitative + l'administration c- Avoir la responsabilité des choses qui nous appartiennent 4. La définition de l'Organisation est : a- L'ensemble de moyens structurés et coordonnées pour réaliser un objectif b- Manière dont sont disposées les ressources, capacités et compétences d’une entreprise c- Une unité qui structure et pilote des ressources afin d’atteindre un but 5. L'information constitue un enjeu majeur de pouvoir entre les mains des décideurs au sein de l'entreprise. Ce pouvoir aujourd'hui doit-il se manifester par : a- La propriété de l'information b- La rétention de l'information c- La gestion des connaissances 6. Une entreprise performante est celle qui : a- Fait plus de résultat b- Accroît son chiffre d'affaires c- Atteint ses objectifs 7. Quand l'entreprise atteint son seuil de rentabilité : a- Le résultat de l'entreprise est nul b- La marge sur coût variable est nulle c- La marge de l'entreprise est nulle 8. Une société de personne : a- N'a pas de patrimoine propre b- Les associés sont responsables à hauteur de leurs apports c- Le résultat est imposé au nom des associés 9. En principe, quand a lieu la vente pour les entreprises prestataires de services? a- Lors de la commande de la prestation b- Lors de la fourniture de la prestation c- Lors du paiement de la prestation d- ARNC (Aucune réponse n’est correcte) 10. Le tableau de bord regroupe les indicateurs: a- Financiers DIORH 2/7 CNSS wadifa-info.com نماذج المباريات من موقع وظيفة إنفو : Test Professionnel BAC+5 GESTION (Option ACG & Compta-Finance) b- Non financiers c- Financiers et non financiers 11. Parmi ces affirmations, cochez celles qui semblent vraies : a- La comptabilité est un instrument d'information pour les tiers b- La comptabilité générale a pour rôle d'évaluer le patrimoine de l'entreprise et de mesurer le résultat périodique de son activité c- La comptabilité générale est un moyen de preuve d- La comptabilité générale est un moyen de calcul de l'assiette des différents impôts 12. Le contrôle de gestion est : a. Un outil pour contrôler les managers b. Un outil de pilotage de la performance c. Un système de contrôle des comptes d. ARNC (Aucune réponse n’est correcte) 13. Pour faire du budget, on commence par : a. Le budget des achats b. Le budget de production c. Le budget des ventes 14. Comment se nomme le document permettant de justifier la différence entre un solde comptable bancaire et celui présent sur le relevé ? a. Rapprochement bancaire b. La lettre de change c. Le tableau de trésorerie 15.La valeur ajoutée est égale à : a- Marge commerciale + production — consommations extérieures b- Production vendue + / - production stockée + production immobilisée c- Vente de marchandises — prix de vente 16.00 peut distinguer différentes catégories d'investissement en fonction de : a- La nature de l’entreprise b- L'objet de l’entreprise c- L'activité de l’entreprise d- Aucune de ces réponses 17. La Taxe sur la Valeur Ajoutée est considérée comme : a. Unimpôt indirect b. Un impôt direct c. Une taxe d. Les trois réponses citées ci-dessus sont fausses 18. La Taxe sur la Valeur Ajoutée est : a- Un impôt retenu à la source b- Une taxe parafiscale c- Un impôt sur la consommation 19. Qu'est-ce qu’une réserve ? a- Une somme bloquée par la banque b- Un prélèvement effectué sur les stocks c- Un bénéfice net affecté durablement à l’entreprise d- Un bénéfice antérieur non encore affecté 20. Qu'est-ce que le fonds de commerce ? a- Une somme d’argent bloquée en banque b- Une immobilisation incorporelle DIORH 3/7 CNSS wadifa-info.com نماذج المباريات من موقع وظيفة إنفو Test Professionnel BAC+5 GESTION (Option ACG & Compta-Finance) PARTIE DE SPECIALISATION : FINANCE - COMPTABILITE (au choix) Répondez aux questions suivantes en choisissant la ou les réponse(s) les plus appropriées Merci de reporter vos réponses sur la grille (partie Finance/Comptabilité) 1. Le bilan comptable sert à : a- Calculer le solde bancaire prévisionnel b- Calculer la rentabilité des activités sur une période c- Analyser la santé financière de l'entreprise 2. On débite les compte actif (par exemple la banque ou le matériel) quand : a- Ils augmentent b- Ils diminuent c- ١١ لا a pas de mouvement d'argent 3. On crédite les comptes passifs (par exemple les emprunts ou dette/fournisseurs) quand: a- كاا augmentent b- Ils diminuent c- Il n'y a pas de mouvement d'argent 4. Dans un tableau d'amortissement linéaire le prorata temporis se fait : a- Au nombre de mois depuis la date d'achat b- Au nombre de jour depuis la date de mise en service c- Au nombre de jour depuis la date d'achat d- Au nombre de mois depuis la date de mise en service 5. La plus ou moins-value lors de la vente d'une immobilisation se calcul : a- Par différence des comptes 765 et 665 b- Par différence des comptes 681 et 281 c- Par différence des comptes 512 et 765 6. Lequel de ces principes n'est pas un principe comptable : a- Principe de continuité de l'exploitation b- Principe de prudence c- Principe de dépendance des exercices 7. le(s)quel(s) de ces élément(s) ne fait (font) pas partie de l'actif du bilan ? a- Les stocks b- Les capitaux propres c- Les dettes-fournisseurs 8. Qu'est qu'un rabais ? a- Réduction accordée suite à un défaut de marchandise b- Réduction accordée en fonction d'une quantité commandée c- Réduction accordée périodiquement sur le total des achats réalisés par client 9. Le calcul de la marge de sécurité se traduit par : a- MS=CA-SR b- MS=SR-CA c- MS=CA/SR d- MS=SR/CA 10. Pour mesurer les chances de dépassement du seuil de rentabilité on utilise : a- Le coefficient CS = (CA-SR/CA) b- Le levier d'exploitation LE = AR/R/ACA/CA DIORH 4/7 CNSS wadifa-info.com نماذج المباريات من موقع وظيفة إنفو | Test Professionnel BAC+5 GESTION (Option ACG & Compta-Finance) c- La marge de sécurité MS = CA-SR d- Aucune de ces réponses 11. L'investissement au point de vue comptable est : a- L'ensemble des actifs immobilisés acquis par l'entreprise b- Toute figuration au niveau d'immobilisation incorporelle, corporelle et financière c- L'augmentation des amortissements des immobilisations corporelles et incorporelles 12. L'investissement au point de vue financière est : a- Mettre en œuvres des moyens financiers pour générer des ressources financières b- Uninvestissement d'origine de besoins en fonds de roulement d'exploitation c- Uninvestissement des dépenses susceptibles de dégager des recettes Supplémentaires 13. Cash-flow ou solde des flux de trésorerie induits par le projet peut être : a- Le surplus monétaire crée par l'investissement b- La différence entre les recettes et les dépenses induits par le projet c- Le résultat de prévisions de chiffre d'affaires, des différents coûts d'exploitation d- La capacité d'autofinancement d'exploitation 14. Une acquisition des titres financiers afin d'obtenir un revenu est un investissement de nature : a- Commercial b- Financier c- Immatériel 15. L'effet de levier est : a- Mesure de l'effet de l'endettement/la rentabilité financière b- Le total de dettes/capitaux propres (hors résultat) c- Le total des dettes/total des capitaux propres 16. La méthode ABC est une méthode : a- De coûts complets b- De coûts partiels c- De coûts incomplets 17. Le résultat fiscal peut être : a- Egal au résultat comptable b- Différent du résultat comptable c- Majoré de 25% pour obtenir le résultat comptable 18. Qui est soumis de plein droit à l'IS ? a. Associés des sociétés en nom collectif b. Associations c. Les personnes physiques, exploitants industriels 19. Les investisseurs préfèrent 1 000 DHS aujourd'hui à 1 000 DH dans un an car : a- Ils peuvent investir les 1 000 DHS qui vont apporter des intérêts ou des dividendes; leur valeur devrait donc être supérieure à 1 000 DHS dans un an b- En cas d'inflation, le pouvoir d'achat de 1 000 DHS sera réduit d'ici la fin de l'année c- Les flux de paiement futurs sont incertains 20. Si vous achetez une obligation dont la valeur nominale est de 1000 DH et dont le taux d'intérêt nominal est de 0%, à un prix de 952.38 DH, le taux effectif est de : a- 5.0% b- 10% c- 7.5% d-2.5% DIORH 5/7 CNSS wadifa-info.com نماذج المباريات من موقع وظيفة إنفو Test Professionnel | BAC+5 GESTION (Option ACG & Compta-Finance) PARTIE DE SPECIALISATION : AUDIT CONTROLE DE GESTION (au choix) Répondez aux questions suivantes en choisissant la ou les réponse(s) les plus appropriées Merci de reporter vos réponses sur la grille (partie Audit/Contrôle de gestion) 1- Le budget de trésorerie : a- Est un budget fonctionnel b- Est un budget base zéro c- Est un budget de synthèse résultant de la mise en œuvre de l'ensemble des budgets. 2- La « navette budgétaire » : a- Est un document écrit envoyé par l'entreprise au Sénat b- Permet de réduire les incohérences et de trouver des compromis c- Permet d'harmoniser les différents projets de budget établi par les unités décentralisées 3- L'intérêt de la méthode du coût variable : a- Est de permettre le calcul du seuil de rentabilité b- Est de permettre de fixer le prix de vente c- Est de permettre de décider, au vue de la méthode de la MSCV, de garder un produit 4- Le seuil de rentabilité ) de profitabilité ou d'équilibre ) : a- Est un chiffre d'affaires b- Est un point d'intersection des charges variables et fixes c- Est déterminé quand les charges fixes sont égales au taux de marge sur coût variable 5- Dans la méthode du coût cible : a- Le prix du marché est égal au coût cible b- le coût cible tente d'égaliser la valeur produite et la valeur perçue c- L'analyse de la valeur est une méthode de travail structurée et cybernétique 6- La gestion des approvisionnements consiste à : a- Rechercher les meilleurs fournisseurs b- Rechercher un stock suffisant en quantité c- Rechercher un stock de valeur minimum 7 - Le niveau de stock que déclenche la commande est appelé : a- Stock d'alerte b- Stock de sécurité c- Stock de pénurie 8- Le coût de possession du stock est proportionnel à : a- à la durée de stockage b- Au taux de financement c- Au nombre moyen d'article en stock 9- La méthode des « 20-80 » permet : a- De calculer que les approvisionnements n'aient pas de défaut b- De discriminer les produits dont la politique d'approvisionnement mérite d'être rationnalisée c- De calculer le coût d'approvisionnement et de déterminer un optimum 10- Dans le juste à temps, les stocks : a- Permettent de réguler des dysfonctionnements du système productif b- Sont considérés comme une manifestation des dysfonctionnement du système productif c- Font partie des « 5 zéros à atteindre ». 11- 1S0 signifie : a- Organisation international de normalisation b- International standard organisation DIORH 6/7 CNSS wadifa-info.com نماذج المباريات من موقع وظيفة إنفو : Test Professionnel BAC+5 GESTION (Option ACG & Compta-Finance) c- Institut de standardisation des organisations 12- Les coûts suivants sont des coûts cachés : a- La sous-activité b- Les accidents c- L'absentéisme 13- Le reporting au sens strict du terme traduit : a- Une communication d'indicateurs de processus b- Une communication d'indicateurs de résultats c- Une planification d'actions à entreprendre 14- Avec quoi est établi le contrat entre auditeur et son client : a- Une lettre de mission b- Une lettre d'affirmation c- Une lettre d'intention d- Une lettre de confort 15- L'audit interne est de type : a- D'un processus b- D'un produit c- D'un client d- D'un fournisseur 16- Les principes pour l'audité à respecter sont entre autres : a- La curiosité b- Rester disponible c- La confidentialité d- Participer à l'amélioration du système de management 17- Les principes pour l'auditeur à respecter sont entre autres : a- La déontologie b- La conscience professionnelle c- Le respect des exigences légales d- La confidentialité e- L'indépendance 18- Un auditeur interne a défini comme objectif de mission l'identification de personnalité nuisant à la productivité. Parmi les techniques d'audit suivantes laquelle répond le mieux à cet objectif ? a. L'observation b. L'examen analytique c. L'enquête d. L'inspection des documents 19- Un contrat fait l'objet d'un litige entre une organisation et l'un de ses principaux fournisseurs. Pour régler ce différend, la preuve la plus concluante est constituée par : a- Un courrier de l'avocat du fournisseur b- Le contrat original c- Les actions en justice engagées par les parties contractantes 20- La procédure budgétaire : a- Est une activité cyclique b- Est l'objet d'enjeux de pouvoir c- Est décidée par la direction seule DIORH 7/7 CNSS wadifa-info.com نماذج المباريات من موقع وظيفة إنفو
✅ التصحيح المقترح
هذا تصحيح مقترح من إعداد فريق wadifa-info لمساعدتك على فهم منهجية الإجابة — وليس تصحيحاً رسمياً صادراً عن الإدارة المنظِّمة. أسئلة هذا الامتحان محررة بالفرنسية، لذلك التصحيح محرر بالفرنسية أيضاً.
Ce modèle est le test professionnel du concours de recrutement de cadres Bac+5 Gestion de la Caisse Nationale de Sécurité Sociale (CNSS), options Audit-Contrôle de gestion (ACG) et Comptabilité-Finance. C'est un QCM de trois blocs de 20 questions : une partie commune, puis une partie de spécialisation au choix (Finance-Comptabilité ou Audit-Contrôle de gestion). La consigne demande « la ou les réponse(s) les plus appropriées » : certaines questions ont donc plusieurs bonnes réponses. La page de garde (page 1/7) ne figure pas dans le scan ; la durée et le barème ne sont donc pas connus.
💡 Méthode : les réponses multiples sont fréquentes dans ce QCM. Pour chaque proposition, demandez-vous « est-ce vrai à elle seule ? » plutôt que de chercher une réponse unique. Les questions fiscales reposent sur le Code général des impôts (CGI) marocain, et les questions comptables sur le CGNC.
Partie commune
- a, b et c (réponse probable). La rentabilité, la croissance (parts de marché) et le profit sont tous des objectifs économiques classiques de l'entreprise. Si la grille n'attend qu'une réponse, c'est la rentabilité/le profit.
- c (réponse probable). La classification économique range les entreprises par secteur (primaire, secondaire, tertiaire) et par branche d'activité. Le critère « origine des propriétaires » relève de la classification juridique (privée, publique, mixte). Certains manuels y ajoutent la taille (a).
- a (réponse probable). Le manager gère des ressources qui appartiennent à d'autres (les actionnaires) : c'est l'idée de séparation entre propriété et pouvoir de gestion. Ce sens ressort du libellé de la proposition a ; b et c ne définissent pas le management.
- a. L'organisation est un ensemble de moyens (humains, matériels, financiers) structurés et coordonnés en vue d'un objectif. c en est une reformulation acceptable, mais a est la définition de référence.
- c (réponse probable). Aujourd'hui, le pouvoir lié à l'information passe par son partage et par la gestion des connaissances (knowledge management). Ni la simple propriété ni la rétention de l'information ne suffisent.
- c. Être performant, c'est d'abord être efficace, c'est-à-dire atteindre ses objectifs (on y ajoute l'efficience : y parvenir au moindre coût). Plus de résultat ou plus de chiffre d'affaires ne suffit pas à le prouver.
- a. Au seuil de rentabilité, la marge sur coût variable couvre juste les charges fixes : le résultat est nul. La MSCV, elle, est positive (b est faux).
- c. Dans une société de personnes (SNC, SCS composées de personnes physiques), le résultat est imposé à l'IR au nom des associés, sauf option pour l'IS (CGI, art. 2-II). a est faux (la société a la personnalité morale et un patrimoine propre). b est faux (les associés en nom répondent indéfiniment et solidairement des dettes).
- b. Pour une prestation de services, le produit est acquis lorsque la prestation est fournie (exécutée), et non au moment de la commande ou du paiement.
- c. Le tableau de bord combine des indicateurs financiers et non financiers (qualité, délais, satisfaction…).
- a, b, c et d. La comptabilité informe les tiers, mesure le patrimoine et le résultat, sert de preuve (une comptabilité régulièrement tenue est admise en justice entre commerçants, Code de commerce, art. 19) et sert de base au calcul des impôts.
- b. Le contrôle de gestion est un outil de pilotage de la performance au service des managers ; ce n'est ni un contrôle des personnes ni un contrôle des comptes (audit).
- c. La démarche budgétaire part des ventes prévues, dont découlent le budget de production, puis celui des achats.
- a. L'état de rapprochement bancaire explique l'écart entre le compte 5141 Banques de l'entreprise et le relevé de la banque.
- a. Selon le CPC marocain : valeur ajoutée = marge brute sur ventes en l'état + production de l'exercice − consommation de l'exercice. b est seulement la production de l'exercice.
- d (réponse probable). On classe les investissements selon leur nature (corporels, incorporels, financiers) ou leur objet (remplacement, modernisation, expansion, stratégique), et non selon la nature, l'objet ou l'activité de l'entreprise. Telles qu'elles sont rédigées, les propositions a à c ne conviennent donc pas.
- a. La TVA est un impôt indirect : elle est payée par le consommateur et reversée par l'entreprise. Son nom de « taxe » ne change pas sa nature.
- c. La TVA est un impôt sur la consommation, à paiements fractionnés. Ce n'est pas une taxe parafiscale, et ce n'est pas par principe un impôt retenu à la source.
- c. Une réserve est un bénéfice affecté durablement à l'entreprise (non distribué). d correspond au résultat en instance d'affectation / report à nouveau.
- b. Le fonds commercial est une immobilisation incorporelle (compte 2230 du CGNC).
Spécialisation Finance-Comptabilité
- c. Le bilan est une photographie du patrimoine qui permet d'analyser la santé (structure) financière. La rentabilité d'une période relève du CPC (b), et le solde prévisionnel du budget de trésorerie (a).
- a. Un compte d'actif augmente au débit.
- a. Un compte de passif augmente au crédit.
- a. Au Maroc, l'amortissement est calculé au mois, à compter du premier jour du mois d'acquisition (CGI, art. 10). Pour un bien meuble qui n'est pas utilisé tout de suite, on peut attendre le mois de sa mise en service. Le calcul au jour près (b, c) relève de la pratique française.
- a (réponse probable). La plus- ou moins-value de cession se calcule par différence entre le produit de cession et la valeur nette d'amortissements du bien cédé (au CGNC : 7513 − 6513). La proposition a est la seule qui oppose un compte de produit à un compte de charge de même nature. Les numéros 765/665 ne correspondent pas au CGNC.
- c. Le principe comptable est celui de l'indépendance des exercices, pas de leur « dépendance ».
- b et c. Les capitaux propres et les dettes fournisseurs figurent au passif. Les stocks sont à l'actif circulant.
- a. Le rabais compense un défaut de qualité ou de conformité. b est une remise (liée au volume), c une ristourne (calculée sur le chiffre d'affaires d'une période).
- a. Marge de sécurité = CA − SR.
- a et c (réponse probable). Les chances de rester au-dessus du seuil se mesurent par la marge de sécurité (CA − SR) et par l'indice de sécurité (CA − SR)/CA. Le levier d'exploitation mesure la sensibilité du résultat à une variation du CA, pas la distance au seuil.
- a et b (réponse probable). Du point de vue comptable, l'investissement est ce qui est inscrit à l'actif immobilisé (immobilisations incorporelles, corporelles, financières). c décrit des amortissements, pas un investissement.
- a et c (réponse probable). Du point de vue financier, investir, c'est engager aujourd'hui des fonds dans l'espoir de recettes futures supérieures. b n'a pas de sens financier précis.
- a et b (réponse probable). Le cash-flow d'un projet est le surplus monétaire qu'il dégage, soit la différence entre les recettes et les dépenses qu'il induit. On le calcule souvent à partir de la CAF d'exploitation, mais celle-ci n'est pas le flux net du projet (elle ignore l'investissement et la variation du BFR).
- b. L'acquisition de titres pour en tirer un revenu est un investissement financier.
- a. L'effet de levier mesure l'effet de l'endettement sur la rentabilité financière : RF = RE + (RE − i) × D/CP. b et c décrivent le ratio d'endettement (bras de levier).
- a. La méthode ABC (Activity Based Costing) est une méthode de coûts complets.
- a et b. Le résultat fiscal se calcule à partir du résultat comptable, corrigé des réintégrations et des déductions. Il peut lui être égal ou différent. c est inventé.
- b. CGI, art. 2-I : sont obligatoirement passibles de l'IS « les associations et les organismes légalement assimilés ». Les associés de SNC (a) et les exploitants personnes physiques (c) relèvent de l'IR. L'IS n'est possible pour les SNC que sur option.
- a, b et c. La préférence pour le présent s'explique par le coût d'opportunité (on peut placer la somme), l'inflation (perte de pouvoir d'achat) et le risque (les flux futurs sont incertains).
- a. Le taux effectif d'une obligation zéro-coupon se calcule ainsi : 1 000 / 952,38 = 1,05, soit un rendement de 5 % sur un an.
Spécialisation Audit-Contrôle de gestion
- c. Le budget de trésorerie est un budget de synthèse : il traduit en encaissements et en décaissements l'ensemble des autres budgets.
- b et c. La navette budgétaire est l'aller-retour entre la direction et les unités décentralisées. Elle sert à corriger les incohérences, à trouver des compromis et à harmoniser les projets de budget. Le mot n'a ici aucun rapport avec le Sénat (a).
- a et c. Le coût variable permet de calculer le seuil de rentabilité et de juger, d'après la marge sur coût variable de chaque produit, s'il faut le garder. Il ne sert pas à fixer le prix de vente, qui doit couvrir les coûts complets.
- a. Le seuil de rentabilité est le chiffre d'affaires pour lequel le résultat est nul. Graphiquement, c'est l'intersection de la MSCV et des charges fixes, et non des charges variables et fixes (b). L'égalité porte sur la MSCV et les charges fixes, pas sur le taux de marge (c).
- b (réponse probable). Le coût cible égale le prix accepté par le marché diminué de la marge visée (a est faux). Il cherche à aligner le coût sur la valeur perçue par le client, d'où le recours à l'analyse de la valeur.
- b et c (réponse probable). La gestion des approvisionnements vise un stock suffisant pour éviter la rupture, au coût le plus faible. Le choix des fournisseurs relève plutôt de la fonction achats.
- a. Le stock d'alerte est le niveau qui déclenche la commande (stock de sécurité + consommation pendant le délai de livraison).
- a et c (réponse probable). Le coût de possession est égal à stock moyen × coût unitaire × taux de possession, sur une période donnée. Il est donc proportionnel au niveau moyen du stock et à la durée de stockage. Le taux de financement n'est qu'une composante du taux de possession.
- b. La règle des 20/80 (Pareto, méthode ABC) isole les articles qui méritent une gestion rigoureuse des approvisionnements.
- b et c. En juste-à-temps, le stock révèle des dysfonctionnements qu'il faut supprimer, et le « zéro stock » fait partie des 5 zéros (zéro stock, zéro délai, zéro défaut, zéro panne, zéro papier).
- a. ISO désigne l'Organisation internationale de normalisation (en anglais International Organization for Standardization).
- a, b et c. La sous-activité (écart de productivité), les accidents du travail et l'absentéisme figurent parmi les sources classiques de coûts cachés.
- b. Au sens strict, le reporting remonte des indicateurs de résultats vers la hiérarchie. Le pilotage des processus relève plutôt du tableau de bord.
- a. La lettre de mission fixe le contrat entre l'auditeur et son client. La lettre d'affirmation est signée par la direction en fin de mission.
- a (réponse probable). L'audit interne porte principalement sur les processus (et sur les systèmes de management qui les encadrent).
- b et d (réponse probable). On attend de l'audité qu'il se rende disponible, qu'il coopère et qu'il participe à l'amélioration du système de management. La curiosité et la confidentialité sont plutôt des qualités de l'auditeur.
- a, b, c, d et e (réponse probable). Déontologie (intégrité), conscience professionnelle, respect des exigences légales, confidentialité et indépendance sont les principes de l'auditeur, notamment ceux de la norme ISO 19011.
- a (réponse probable). Les comportements au travail se constatent par l'observation directe. L'examen analytique et l'inspection de documents portent sur des chiffres et des pièces, pas sur des attitudes.
- b. Le contrat original est la preuve la plus probante : c'est une preuve écrite, primaire, émanant des deux parties. Le courrier de l'avocat d'une partie n'est pas une preuve indépendante.
- a et b. La procédure budgétaire revient chaque année (elle est cyclique) et donne lieu à des négociations, donc à des enjeux de pouvoir. Elle n'est pas décidée par la direction seule : c'est tout l'objet de la navette.
أسئلة شائعة حول هذا النموذج
هل يمكن تحميل هذا النموذج مجاناً؟
هل يتضمن هذا النموذج التصحيح؟
ما هي الجهة المنظمة والدرجة المعنية بهذا النموذج؟
ما هي دورة هذا الامتحان ولغة أسئلته؟
أين أجد نماذج أخرى لنفس المباراة؟
💬 ناقش هذا النموذج (0)
شارك إجاباتك أو صحّح التصحيح — إذا كان لديك رأي مختلف حول أي نقطة، اكتبه هنا ليستفيد باقي المترشحين.
لا يوجد نقاش بعد — شارك إجابتك أو سؤالك حول هذا النموذج.
⚠️ ممنوع نشر أرقام الهاتف أو الروابط أو أي عرض مقابل مال — تُحذف هذه المشاركات تلقائياً.
هل تحضّر لهذه المباراة؟
نماذج مشابهة قد تهمّك
المصدر: الموقع الرسمي للصندوق الوطني للضمان الاجتماعي cnss.ma (نسخة أرشيفية)
