
نموذج الاختبار المهني لمباراة توظيف باك+3 التسيير (المالية والمحاسبة) - الصندوق الوطني للضمان الاجتماعي CNSS
⬇️ تحميل PDF الرابط الدائم: https://www.wadifa-info.com/نموذج-مباراة/2232/نموذج-الاختبار-المهني-لمباراة-توظيف-باك-3-التسيير-المالية-والمحاسبة-الصندوق-ال
باختصار
هذا نموذج امتحان كتابي سابق لمباراة باك+3 التسيير (المالية والمحاسبة) لدى الصندوق الوطني للضمان الاجتماعي، منشور على وظيفة إنفو للاطلاع والتحميل المجاني بصيغة PDF مع تصحيح مقترح.
- الجهة المنظمة
- الصندوق الوطني للضمان الاجتماعي
- الدرجة
- باك+3 التسيير (المالية والمحاسبة)
- التخصص
- اختبار مهني
- عدد الصفحات
- 6
- لغة الأسئلة
- الفرنسية
- التصحيح
- تصحيح مقترح متوفر في هذه الصفحة
📝 نص أسئلة النموذج (مستخرج آلياً من الصفحات الممسوحة)
استُخرج هذا النص آلياً من صور الامتحان وقد يحتوي على أخطاء في القراءة — الصور أعلاه هي المرجع.
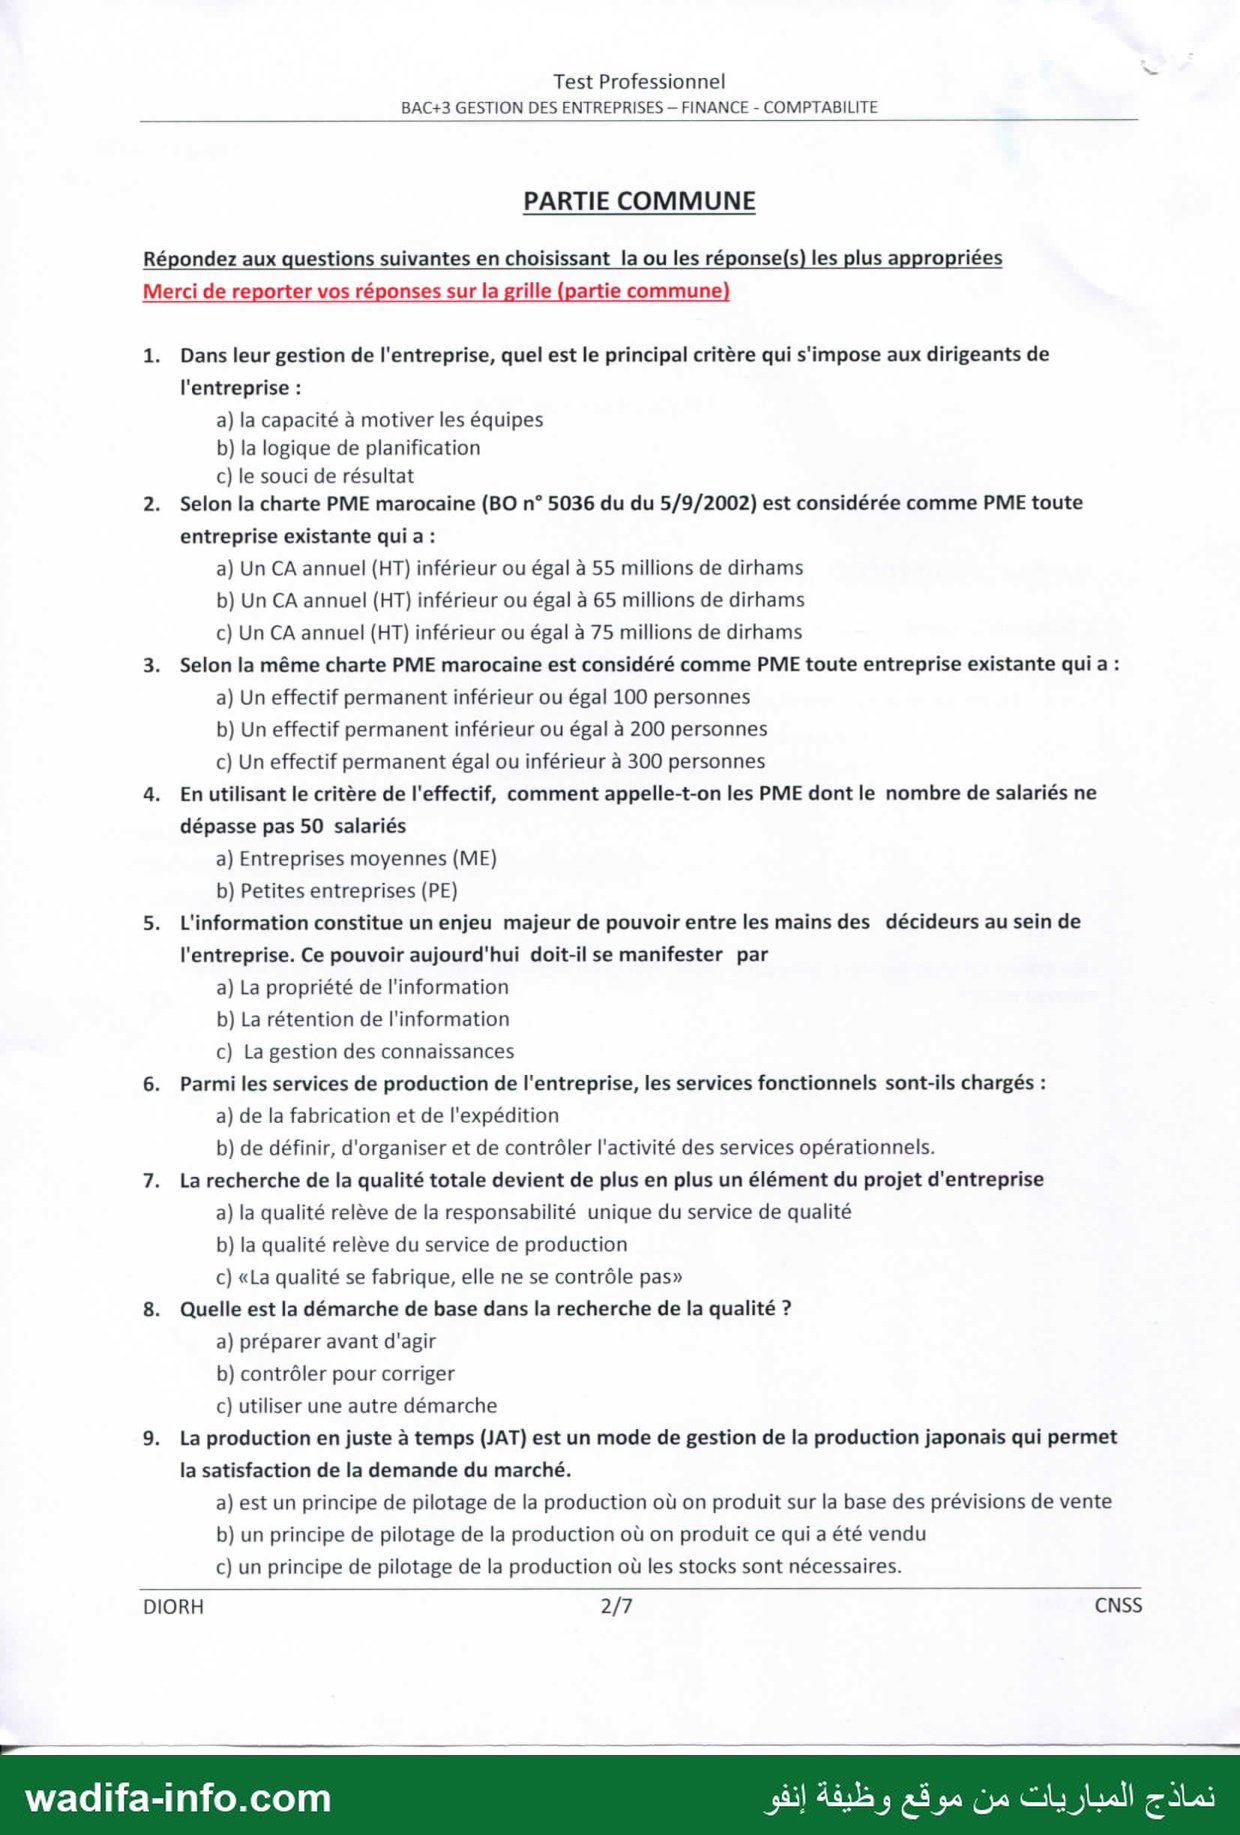
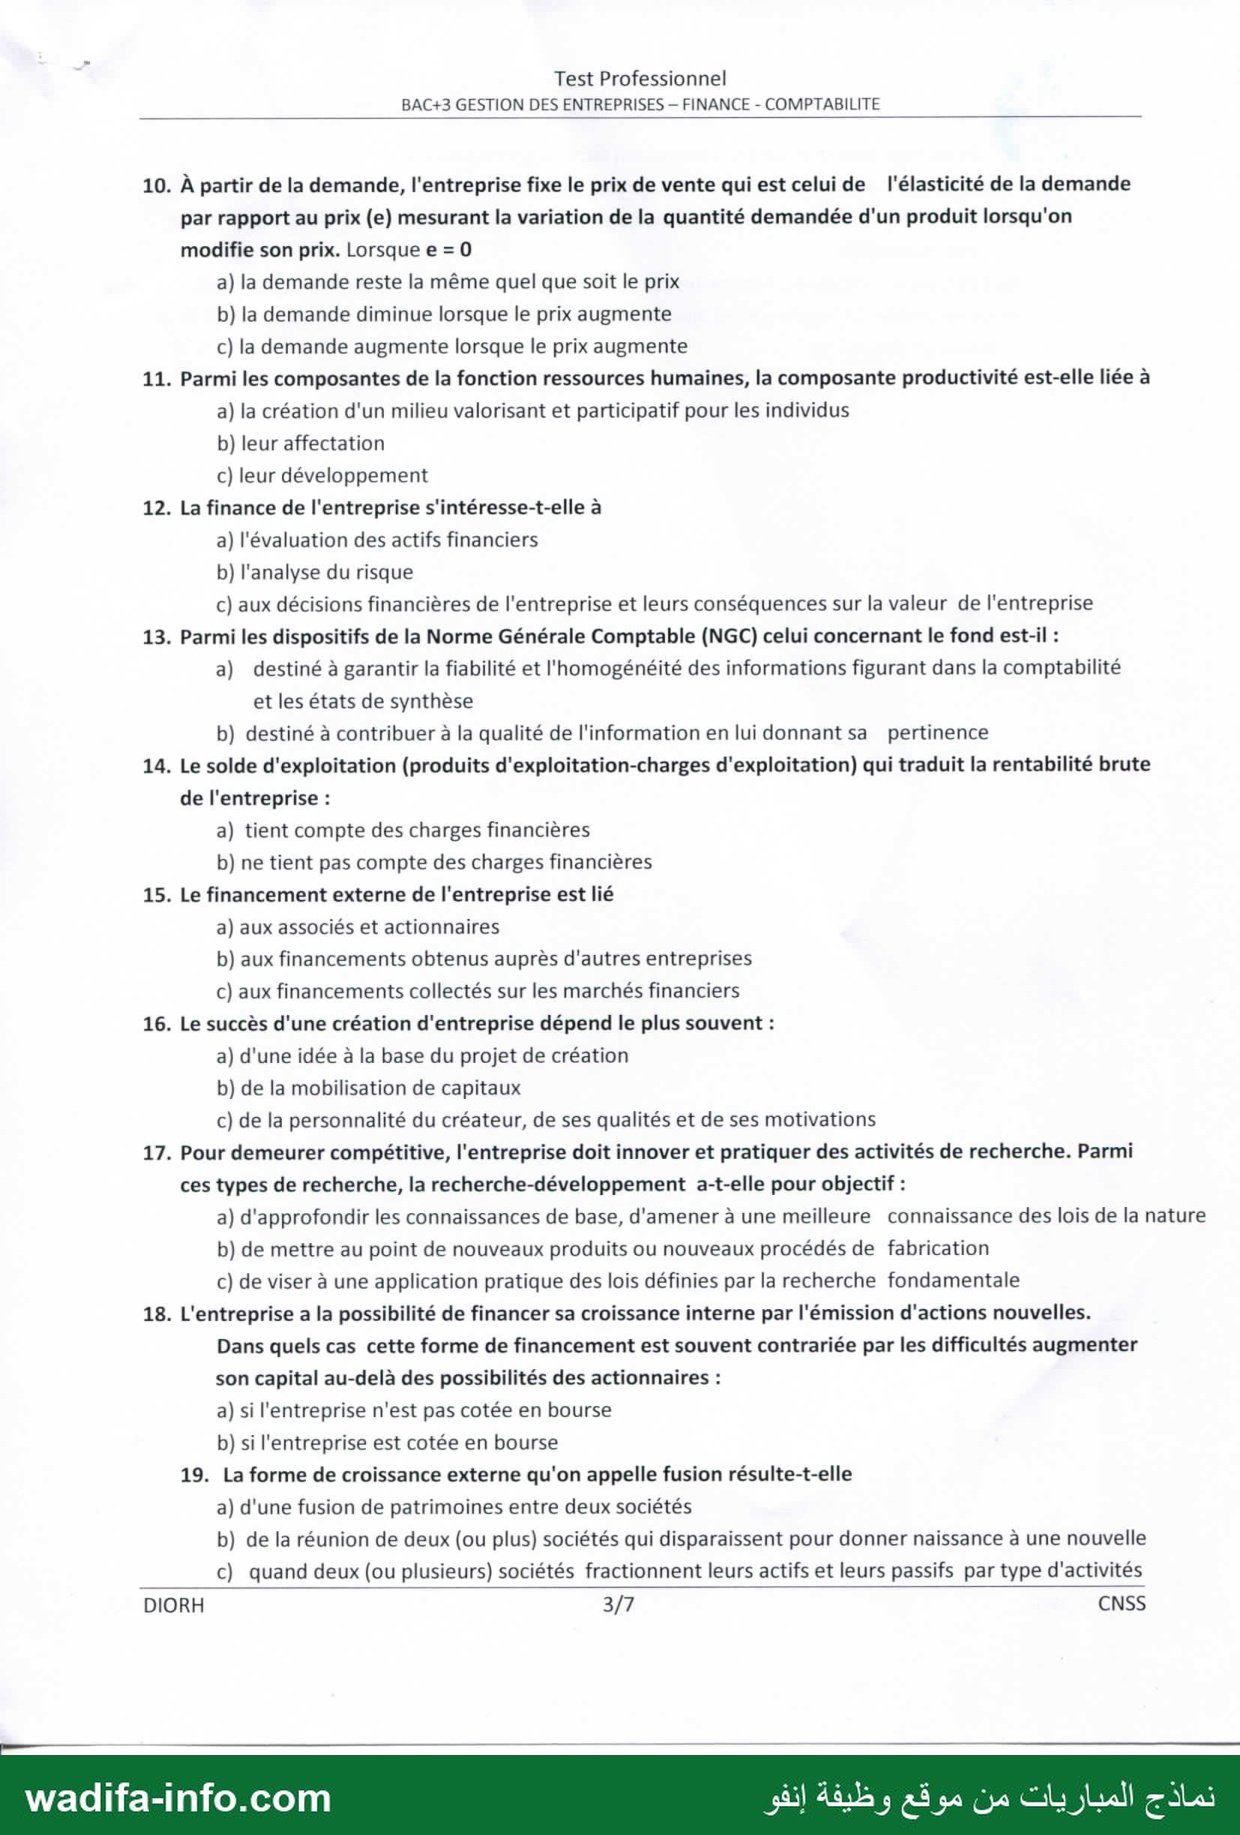
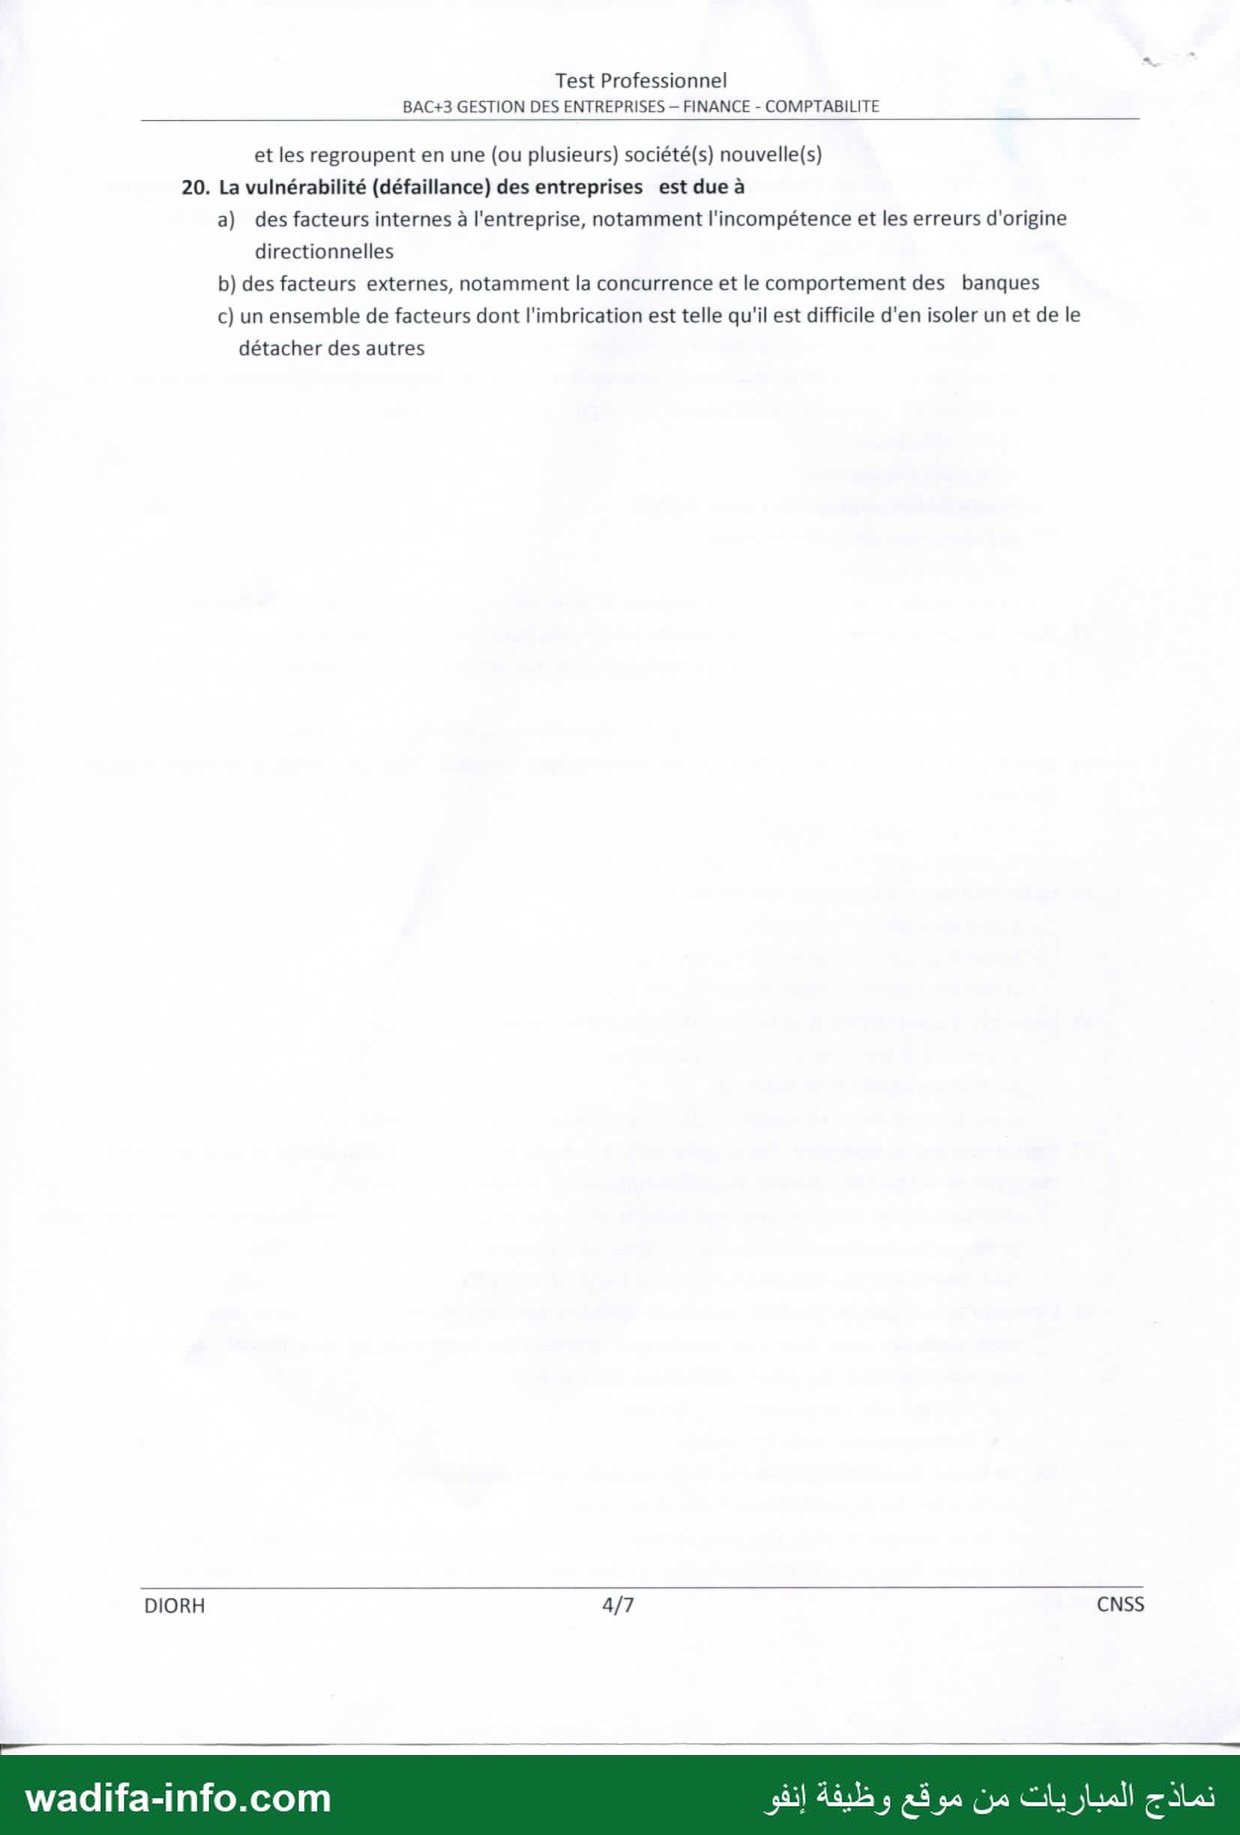
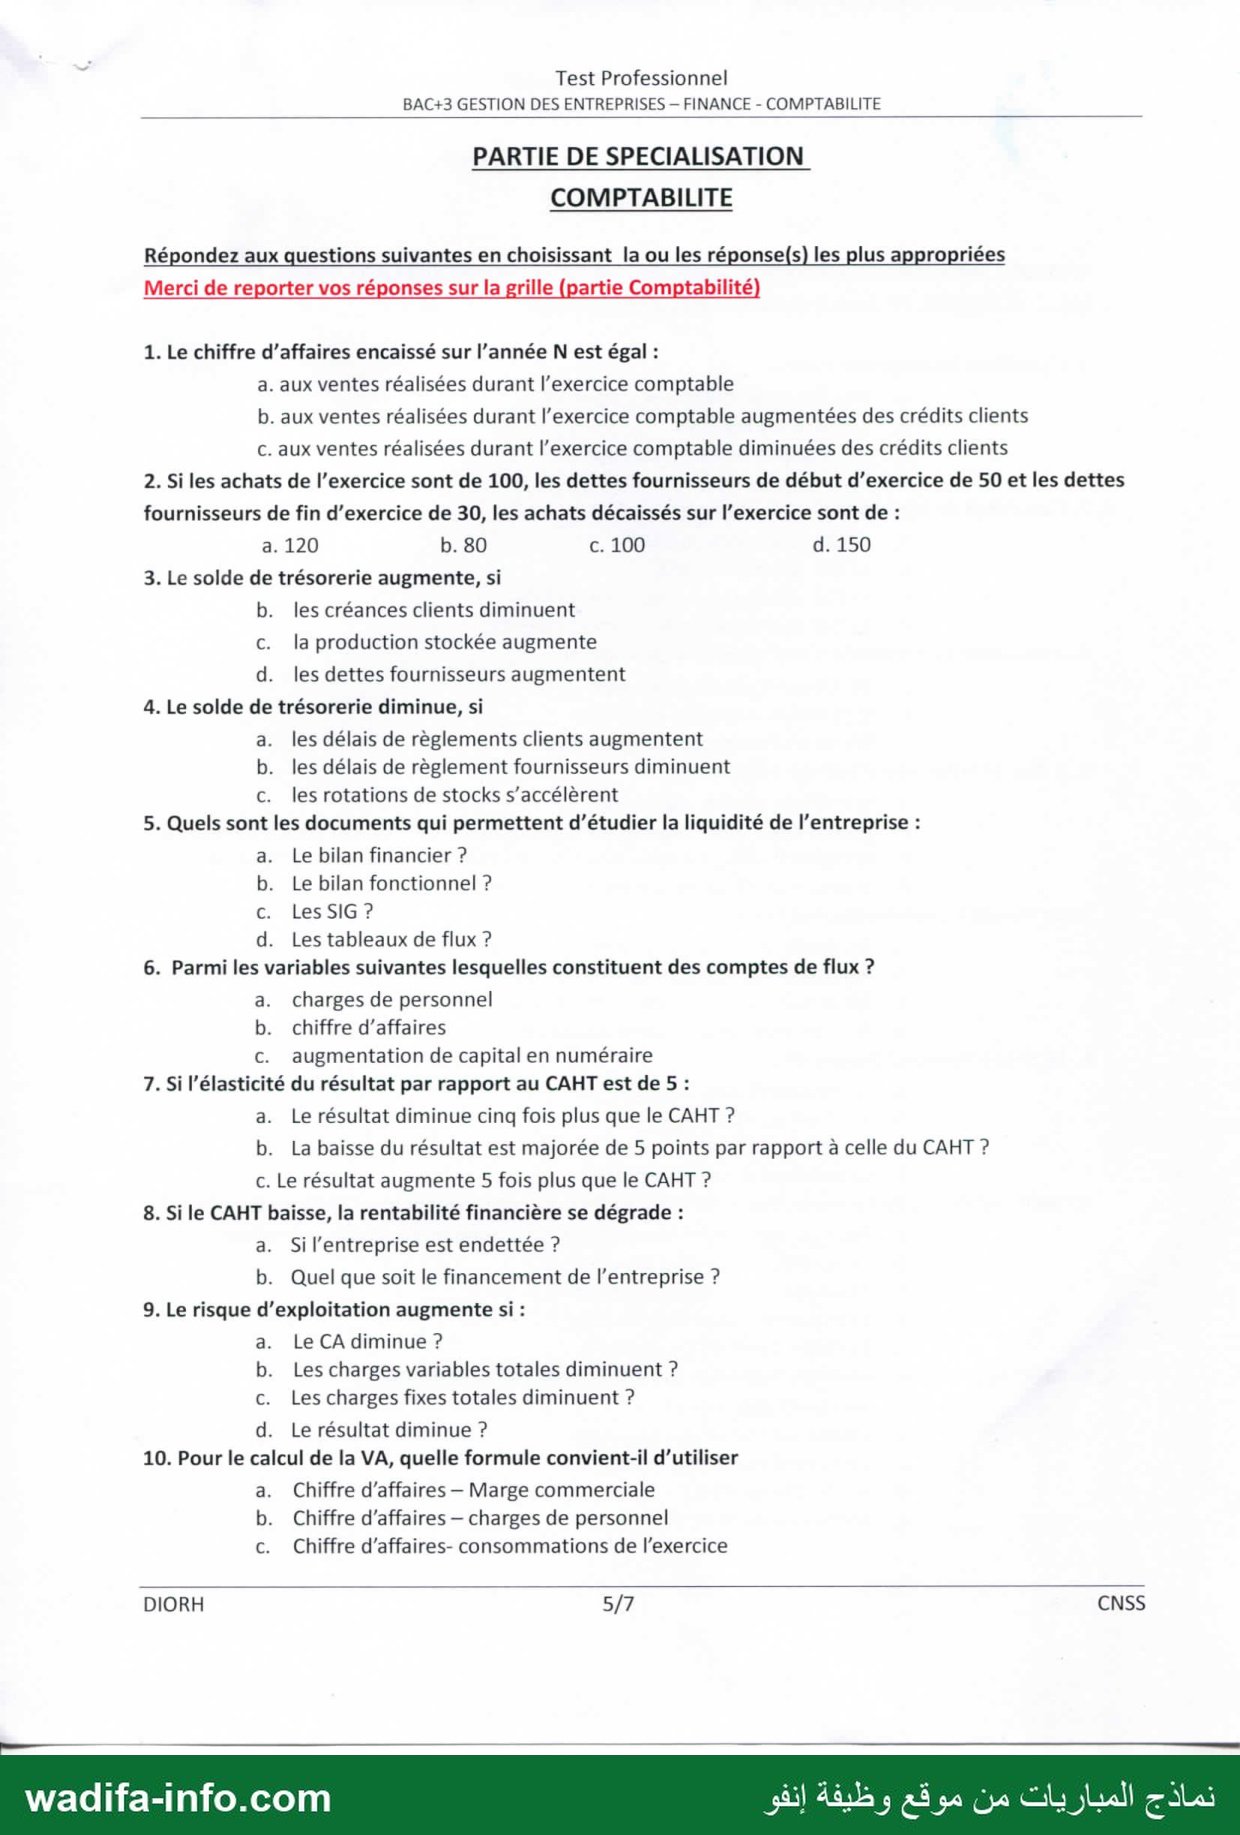
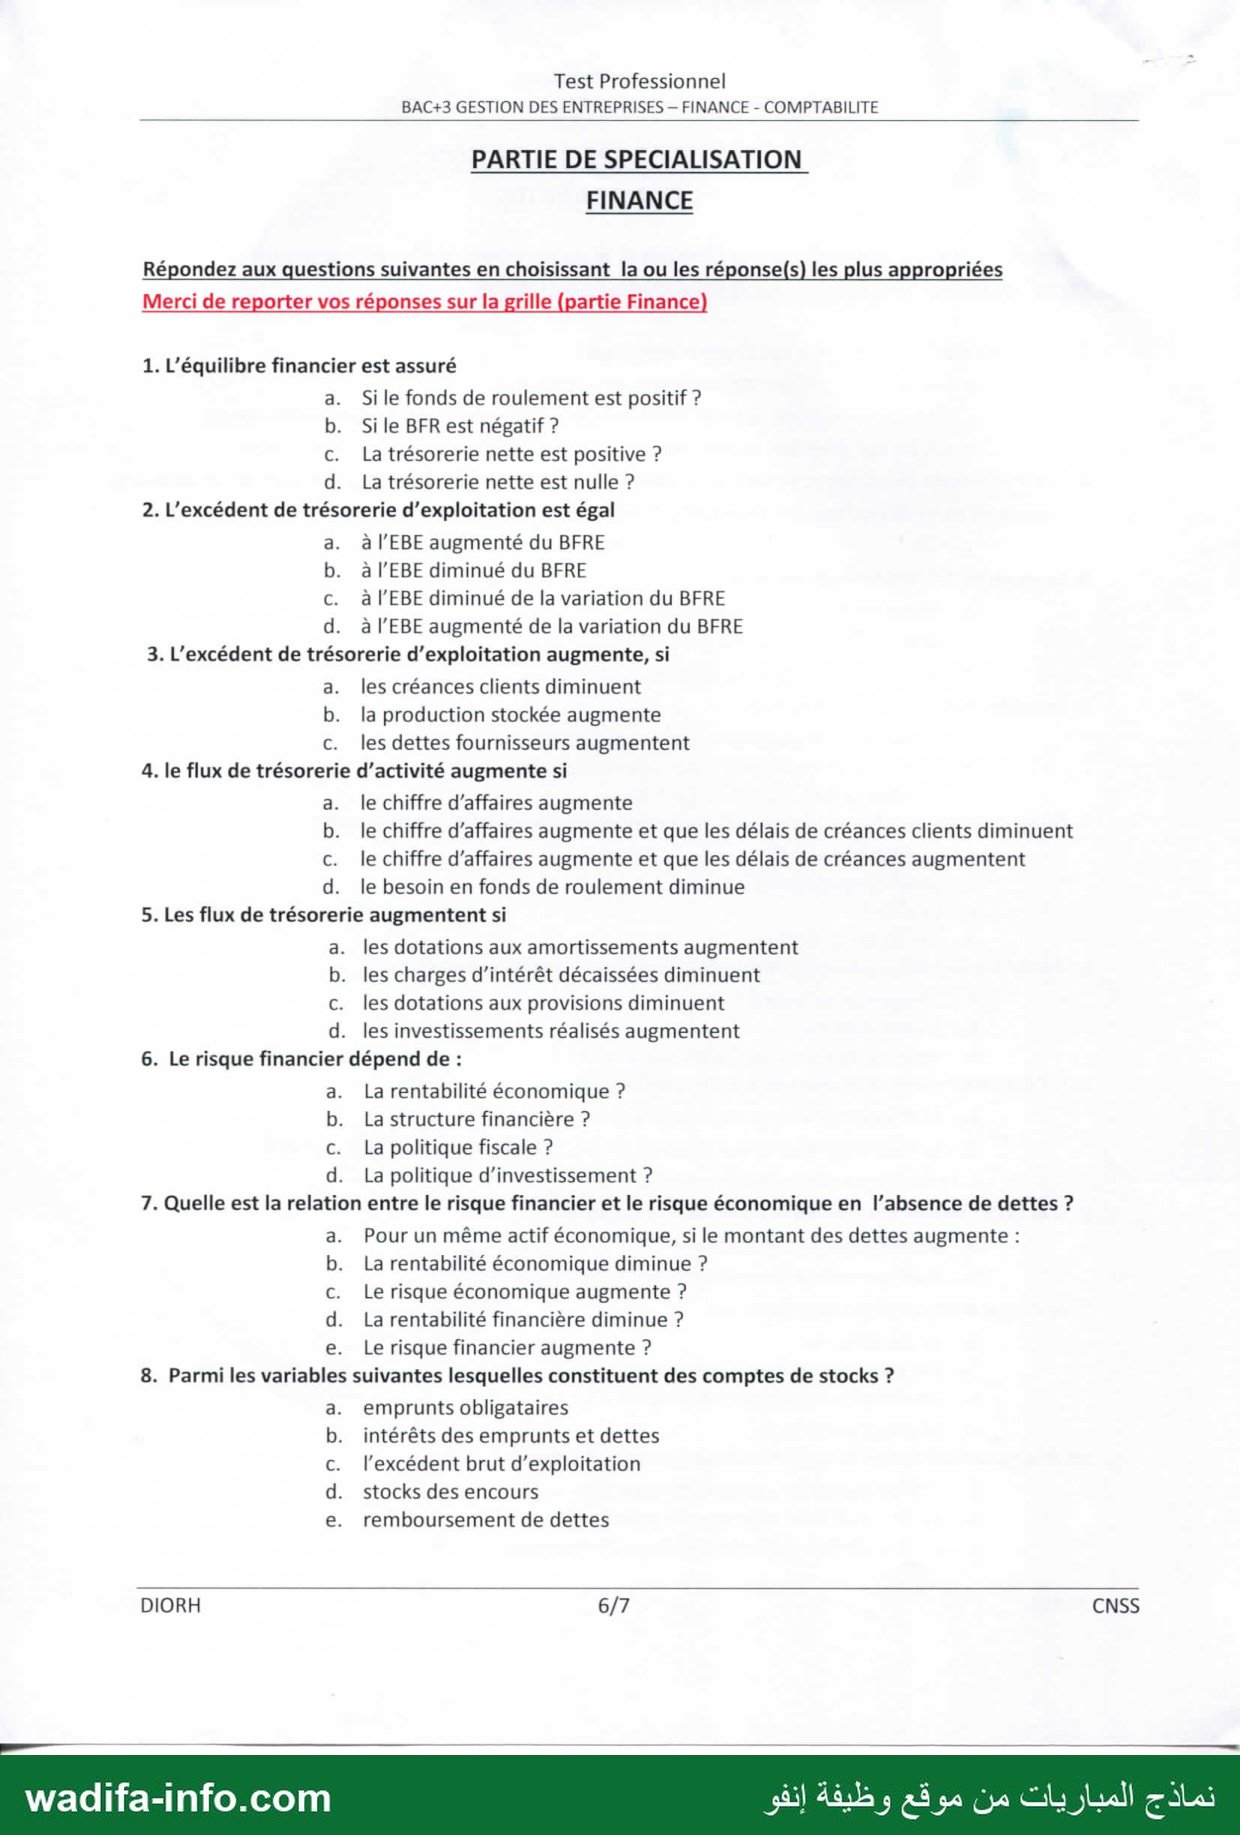
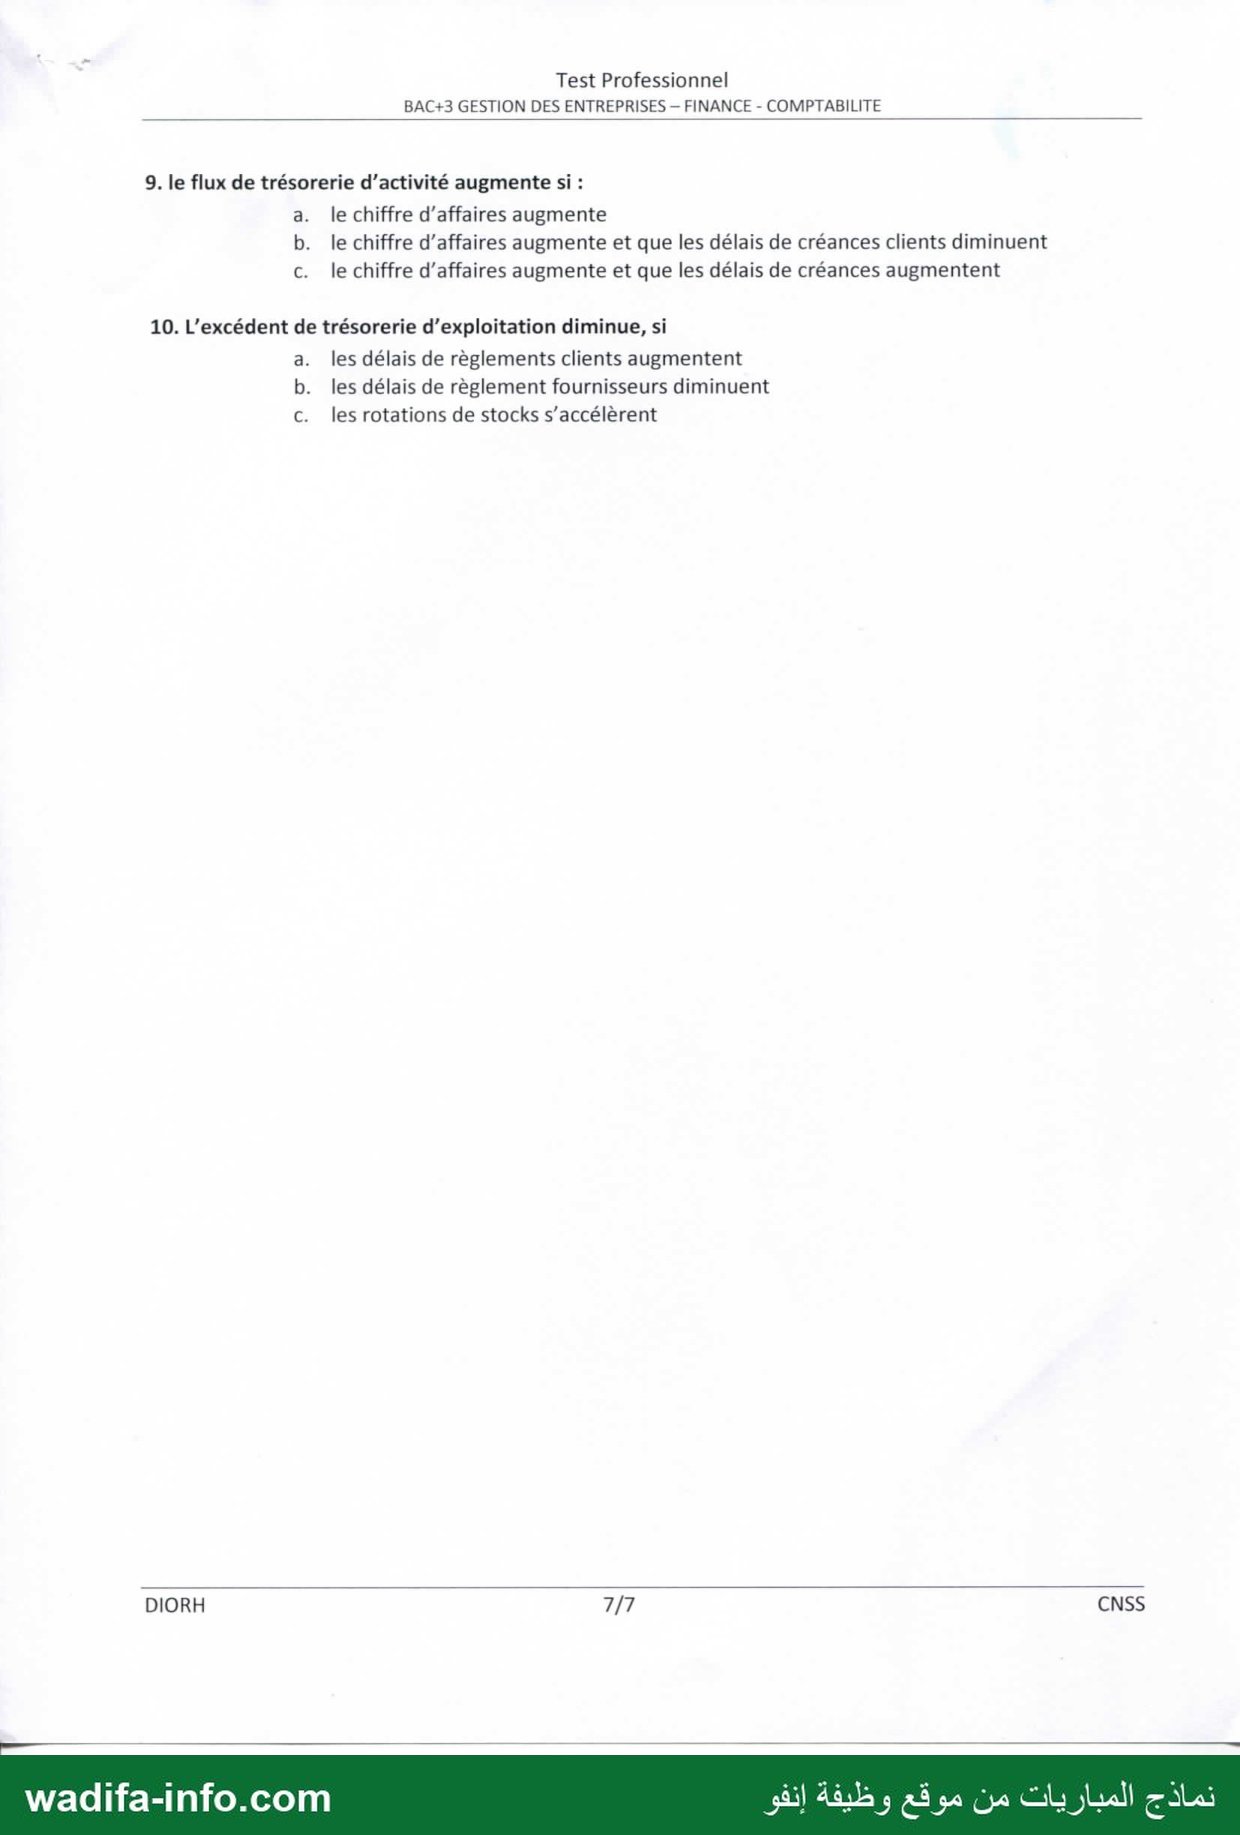
Test Professionnel > BAC+3 GESTION DES ENTREPRISES - FINANCE - COMPTABILITE PARTIE COMMUNE Répondez aux questions suivantes en choisissant la ou les réponse(s) les plus appropriées Merci de reporter vos réponses sur la grille (partie commune) 1. Dans leur gestion de l'entreprise, quel est le principal critère qui s'impose aux dirigeants de l'entreprise : a) la capacité à motiver les équipes b) la logique de planification c) le souci de résultat 2. Selon la charte PME marocaine (BO n° 5036 du du 5/9/2002) est considérée comme PME toute entreprise existante qui a : a) Un CA annuel (HT) inférieur ou égal à 55 millions de dirhams b) Un CA annuel (HT) inférieur ou égal à 65 millions de dirhams c) Un CA annuel (HT) inférieur ou égal à 75 millions de dirhams 3. Selon la même charte PME marocaine est considéré comme PME toute entreprise existante qui a : a) Un effectif permanent inférieur ou égal 100 personnes b) Un effectif permanent inférieur ou égal à 200 personnes c) Un effectif permanent égal ou inférieur à 300 personnes 4. Enutilisant le critère de l'effectif, comment appelle-t-on les PME dont le nombre de salariés ne dépasse pas 50 salariés a) Entreprises moyennes (ME) b) Petites entreprises (PE) 5. L'information constitue un enjeu majeur de pouvoir entre les mains des décideurs au sein de l'entreprise. Ce pouvoir aujourd'hui doit-il se manifester par a) La propriété de l'information b) La rétention de l'information c) La gestion des connaissances 6. Parmi les services de production de l'entreprise, les services fonctionnels sont-ils chargés : a) de la fabrication et de l'expédition b) de définir, d'organiser et de contrôler l'activité des services opérationnels. 7. La recherche de la qualité totale devient de plus en plus un élément du projet d'entreprise a) la qualité relève de la responsabilité unique du service de qualité b) la qualité relève du service de production c) «La qualité se fabrique, elle ne se contrôle pas» 8. Quelle est la démarche de base dans la recherche de la qualité ? a) préparer avant d'agir b) contrôler pour corriger c) utiliser une autre démarche 9. La production en juste à temps (JAT) est un mode de gestion de la production japonais qui permet la satisfaction de la demande du marché. a) est un principe de pilotage de la production où on produit sur la base des prévisions de vente b) un principe de pilotage de la production où on produit ce qui a été vendu c) un principe de pilotage de la production où les stocks sont nécessaires. DIORH 2/7 CNSS wadifa-info.com نماذج المباريات من موقع وظيفة إنفو Test Professionnel BAC+3 GESTION DES ENTREPRISES — FINANCE - COMPTABILITE 10. À partir de la demande, l'entreprise fixe le prix de vente qui est celui de l'élasticité de la demande par rapport au prix (e) mesurant la variation de la quantité demandée d'un produit lorsqu'on modifie son prix. Lorsque ع = 0 a) la demande reste la même quel que soit le prix b) la demande diminue lorsque le prix augmente c) la demande augmente lorsque le prix augmente 11. Parmi les composantes de la fonction ressources humaines, la composante productivité est-elle liée à a) la création d'un milieu valorisant et participatif pour les individus b) leur affectation c) leur développement 12. La finance de l'entreprise s'intéresse-t-elle à a) l'évaluation des actifs financiers b) l'analyse du risque c) aux décisions financières de l'entreprise et leurs conséquences sur la valeur de l'entreprise 13. Parmi les dispositifs de la Norme Générale Comptable (NGC) celui concernant le fond est-il : a) destiné à garantir la fiabilité et l'homogénéité des informations figurant dans la comptabilité et les états de synthèse b) destiné à contribuer à la qualité de l'information en lui donnant sa pertinence 14. Le solde d'exploitation (produits d'exploitation-charges d'exploitation) qui traduit la rentabilité brute de l'entreprise : a) tient compte des charges financières b) ne tient pas compte des charges financières 15. Le financement externe de l'entreprise est lié a) aux associés et actionnaires b) aux financements obtenus auprès d'autres entreprises c) aux financements collectés sur les marchés financiers 16. Le succès d'une création d'entreprise dépend le plus souvent : a) d'une idée à la base du projet de création b) de la mobilisation de capitaux c) de la personnalité du créateur, de ses qualités et de ses motivations 17. Pour demeurer compétitive, l'entreprise doit innover et pratiquer des activités de recherche. Parmi ces types de recherche, la recherche-développement a-t-elle pour objectif : a) d'approfondir les connaissances de base, d'amener à une meilleure connaissance des lois de la nature b) de mettre au point de nouveaux produits ou nouveaux procédés de fabrication c) de viser à une application pratique des lois définies par la recherche fondamentale 18. L'entreprise a la possibilité de financer sa croissance interne par l'émission d'actions nouvelles. Dans quels cas cette forme de financement est souvent contrariée par les difficultés augmenter son capital au-delà des possibilités des actionnaires : a) si l'entreprise n'est pas cotée en bourse b) si l'entreprise est cotée en bourse 19. La forme de croissance externe qu'on appelle fusion résulte-t-elle a) d'une fusion de patrimoines entre deux sociétés b) de la réunion de deux (ou plus) sociétés qui disparaissent pour donner naissance à une nouvelle c) quand deux (ou plusieurs) sociétés fractionnent leurs actifs et leurs passifs par type d'activités DIORH 3/7 CNSS wadifa-info.com نماذج المباريات من موقع وظيفة إنفو Test Professionnel BAC+3 GESTION DES ENTREPRISES — FINANCE - COMPTABILITE et les regroupent en une (ou plusieurs) société(s) nouvelle(s) 20. La vulnérabilité (défaillance) des entreprises est due à a) des facteurs internes à l'entreprise, notamment l'incompétence et les erreurs d'origine directionnelles b) des facteurs externes, notamment la concurrence et le comportement des banques c) un ensemble de facteurs dont l'imbrication est telle qu'il est difficile d'en isoler un et de le détacher des autres DIORH 4/7 CNSS wadifa-info.com نماذج المباريات من موقع وظيفة إنفو j Test Professionnel BAC+3 GESTION DES ENTREPRISES — FINANCE - COMPTABILITE PARTIE DE SPECIALISATION COMPTABILITE Répondez aux questions suivantes en choisissant la ou les réponse(s) les plus appropriées Merci de reporter vos réponses sur la grille (partie Comptabilité) 1. Le chiffre d’affaires encaissé sur l’année N est égal : a. aux ventes réalisées durant l'exercice comptable b. aux ventes réalisées durant l'exercice comptable augmentées des crédits clients .ع aux ventes réalisées durant l'exercice comptable diminuées des crédits clients 2. Si les achats de l’exercice sont de 100, les dettes fournisseurs de début d'exercice de 50 et les dettes fournisseurs de fin d'exercice de 30, les achats décaissés sur l’exercice sont de : a. 120 b. 80 c. 100 d. 150 3. Le solde de trésorerie augmente, si b. les créances clients diminuent c. la production stockée augmente d. les dettes fournisseurs augmentent 4. Le solde de trésorerie diminue, si a. les délais de règlements clients augmentent b. les délais de règlement fournisseurs diminuent c. les rotations de stocks s’accélèrent 5. Quels sont les documents qui permettent d'étudier la liquidité de l’entreprise : a. Le bilan financier ? b. Le bilan fonctionnel ? c. Les SIG ? d. Les tableaux de flux ? 6. Parmi les variables suivantes lesquelles constituent des comptes de flux ? a. charges de personnel b. chiffre d’affaires c. augmentation de capital en numéraire 7. Si l’élasticité du résultat par rapport au CAHT est de 5 : a. Le résultat diminue cinq fois plus que le CAHT ? b. La baisse du résultat est majorée de 5 points par rapport à celle du CAHT ? c. Le résultat augmente 5 fois plus que le CAHT ? 8. Si le CAHT baisse, la rentabilité financière se dégrade : a. Sil’entreprise est endettée ? b. Quel que soit le financement de l’entreprise ? 9. Le risque d'exploitation augmente si : a. Le CA diminue ? b. Les charges variables totales diminuent ? c. Les charges fixes totales diminuent ? d. Le résultat diminue ? 10. Pour le calcul de la VA, quelle formule convient-il d'utiliser a. Chiffre d’affaires - Marge commerciale b. Chiffre d’affaires — charges de personnel c. Chiffre d’affaires- consommations de l'exercice DIORH 5/7 CNSS wadifa-info.com نماذج المباريات من موقع وظيفة إنفو Test Professionnel BAC+3 GESTION DES ENTREPRISES — FINANCE - COMPTABILITE PARTIE DE SPECIALISATION FINANCE Répondez aux questions suivantes en choisissant la ou les réponse(s) les plus appropriées Merci de reporter vos réponses sur la grille (partie Finance) 1. L'équilibre financier est assuré a. Sile fonds de roulement est positif ? b. Sile BFR est négatif ? c. La trésorerie nette est positive ? d. La trésorerie nette est nulle ? 2. L’excédent de trésorerie d'exploitation est égal a. à l’EBE augmenté du BFRE b. à l’EBE diminué du BFRE c. à l’EBE diminué de la variation du BFRE d. à l’EBE augmenté de la variation du BFRE 3. L'excédent de trésorerie d'exploitation augmente, si a. les créances clients diminuent b. la production stockée augmente c. les dettes fournisseurs augmentent 4. le flux de trésorerie d'activité augmente si a. le chiffre d’affaires augmente b. le chiffre d’affaires augmente et que les délais de créances clients diminuent c. le chiffre d'affaires augmente et que les délais de créances augmentent d. le besoin en fonds de roulement diminue 5. Les flux de trésorerie augmentent si a. les dotations aux amortissements augmentent b. les charges d'intérêt décaissées diminuent c. les dotations aux provisions diminuent d. les investissements réalisés augmentent 6. Le risque financier dépend de : a. La rentabilité économique ? b. La structure financière ? c. La politique fiscale ? d. La politique d'investissement ? 7. Quelle est la relation entre le risque financier et le risque économique en l’absence de dettes ? a. Pour un même actif économique, si le montant des dettes augmente : b. La rentabilité économique diminue ? c. Le risque économique augmente ? d. La rentabilité financière diminue ? e. Le risque financier augmente ? 8. Parmi les variables suivantes lesquelles constituent des comptes de stocks ? a. emprunts obligataires b. intérêts des emprunts et dettes c. l'excédent brut d'exploitation d. stocks des encours e. remboursement de dettes DIORH 6/7 CNSS wadifa-info.com نماذج المباريات من موقع وظيفة إنفو Test Professionnel BAC+3 GESTION DES ENTREPRISES — FINANCE - COMPTABILITE 9. le flux de trésorerie d'activité augmente si : a. le chiffre d’affaires augmente b. le chiffre d’affaires augmente et que les délais de créances clients diminuent c. le chiffre d’affaires augmente et que les délais de créances augmentent 10. L’excédent de trésorerie d'exploitation diminue, si a. les délais de règlements clients augmentent b. les délais de règlement fournisseurs diminuent c. les rotations de stocks s’accélèrent DIORH 7/7 CNSS نماذج المباريات من موقع وظيفة إنفو wadifa-info.com
✅ التصحيح المقترح
هذا تصحيح مقترح من إعداد فريق wadifa-info لمساعدتك على فهم منهجية الإجابة — وليس تصحيحاً رسمياً صادراً عن الإدارة المنظِّمة. أسئلة هذا الامتحان محررة بالفرنسية، لذلك التصحيح محرر بالفرنسية أيضاً.
Ce modèle est le test professionnel du concours de recrutement Bac+3 « Gestion des entreprises – Finance – Comptabilité » de la Caisse Nationale de Sécurité Sociale (CNSS). Il s'agit d'un QCM en trois blocs : une partie commune (20 questions de gestion et d'économie d'entreprise), puis une partie de spécialisation Comptabilité (10 questions) et une partie de spécialisation Finance (10 questions). Chaque question peut avoir une ou plusieurs bonnes réponses, à reporter sur la grille. La page de garde du sujet ne figure pas dans le scan : la durée et le barème ne sont donc pas connus. Voici une correction proposée.
Conseil : en spécialisation, presque toutes les questions de trésorerie reviennent à une seule relation : Trésorerie nette = FR − BFR. Ce qui augmente le BFR (crédit clients, stocks) consomme de la trésorerie, et ce qui le réduit (crédit fournisseurs) en libère. Raisonnez avec cette relation plutôt que de mémoriser les réponses.
Partie commune
- c) Le souci de résultat : la motivation des équipes et la planification sont des moyens au service de l'objectif de résultat (rentabilité, performance), qui reste le critère qui s'impose aux dirigeants.
- c) CA HT inférieur ou égal à 75 millions de dirhams : selon l'article premier de la loi n° 53-00 formant charte de la PME (BO n° 5036 du 5 septembre 2002), une entreprise existante est une PME si elle a réalisé, au cours des deux derniers exercices, soit un chiffre d'affaires annuel HT n'excédant pas 75 millions de dirhams, soit un total de bilan annuel n'excédant pas 50 millions de dirhams.
- b) Un effectif permanent ne dépassant pas 200 personnes : c'est le même article premier de la loi 53-00.
- b) Petites entreprises (PE) : dans la classification usuelle par l'effectif, les petites entreprises ont moins de 50 salariés et les moyennes entreprises en ont de 50 à 200 environ (au Maroc, 200 est le plafond fixé par la charte).
- c) La gestion des connaissances : aujourd'hui, le pouvoir vient du partage et de la valorisation de l'information (knowledge management), plus de sa rétention.
- b) Les services fonctionnels (méthodes, planning, qualité, maintenance) définissent, organisent et contrôlent l'activité des services opérationnels. La fabrication et l'expédition sont des tâches opérationnelles.
- c) « La qualité se fabrique, elle ne se contrôle pas » : en qualité totale, la qualité est l'affaire de tous les services et de chaque étape, pas d'un seul service.
- a) Préparer avant d'agir : la démarche qualité privilégie la prévention (le « Plan » de la roue de Deming) plutôt que la correction après coup.
- b) En juste-à-temps, on produit ce qui a été vendu (flux tiré, zéro stock). Produire sur prévisions (a) correspond au flux poussé, et les stocks (c) sont justement ce que le JAT cherche à supprimer.
- a) Avec e = 0, la demande est parfaitement inélastique : la quantité demandée ne varie pas quand le prix change.
- a) (réponse probable) : la composante « productivité » de la fonction RH vise à créer un milieu de travail valorisant et participatif (motivation, conditions de travail, implication). L'affectation et le développement (formation, carrière) sont d'autres composantes de la fonction.
- c) (réponse probable) : la finance d'entreprise étudie les décisions financières (investissement, financement, dividendes) et leur effet sur la valeur de l'entreprise. L'évaluation des actifs et l'analyse du risque sont des outils au service de ces décisions. La définition attendue est c.
- b) : d'après le CGNC, « les dispositions de fond de la Norme sont celles qui contribuent à la qualité de l'information obtenue, en lui donnant sa pertinence » (principes comptables fondamentaux, méthodes d'évaluation, conception des états de synthèse). La proposition a) définit le dispositif de forme, « destiné à garantir la fiabilité et l'homogénéité des informations » (organisation comptable, plan de comptes, présentation des états).
- b) Le résultat d'exploitation ne tient pas compte des charges financières, qui relèvent du résultat financier. C'est pour cela qu'il mesure la rentabilité de l'activité indépendamment du mode de financement.
- a) et c) (réponse probable) : le financement externe comprend les apports des associés et actionnaires (augmentation de capital) et les fonds levés sur les marchés financiers (actions, obligations), en plus des emprunts bancaires. Le financement interne, c'est l'autofinancement. L'option b (crédits accordés par d'autres entreprises, par exemple au sein d'un groupe) peut se défendre, mais elle n'est pas la réponse classique.
- c) (réponse probable) : les manuels de gestion présentent la personnalité du créateur (compétences, motivation, ténacité) comme le premier facteur de réussite. L'idée et les capitaux sont nécessaires mais ne suffisent pas.
- b) La recherche-développement vise à mettre au point des produits ou des procédés nouveaux. a) décrit la recherche fondamentale et c) la recherche appliquée.
- a) Si l'entreprise n'est pas cotée en bourse : elle ne peut pas faire appel public à l'épargne, et l'augmentation de capital reste limitée aux moyens des actionnaires existants.
- a) et b) : la fusion est une transmission universelle de patrimoine entre sociétés (a). Elle prend la forme d'une absorption ou de la réunion de sociétés qui disparaissent au profit d'une société nouvelle (b, fusion par création). L'option c) décrit une scission. Si un seul choix est attendu, retenez a), qui est la définition générale.
- c) La défaillance résulte le plus souvent d'un ensemble de facteurs internes et externes imbriqués, difficiles à isoler.
Partie de spécialisation : Comptabilité
- c) CA encaissé = ventes de l'exercice − crédits clients non encore encaissés. Plus précisément : ventes TTC + créances clients en début d'exercice − créances clients en fin d'exercice.
- a) 120 : achats décaissés = achats + dettes fournisseurs de début − dettes fournisseurs de fin, soit 100 + 50 − 30 = 120. L'entreprise a payé les achats de l'année et réduit sa dette de 20.
- b) et d) : quand les créances clients diminuent, les clients paient, et la trésorerie augmente. Quand les dettes fournisseurs augmentent, l'entreprise paie plus tard, et la trésorerie augmente aussi. Une hausse de la production stockée immobilise au contraire des fonds.
- a) et b) : des clients qui paient plus tard et des fournisseurs payés plus tôt font augmenter le BFR, et la trésorerie diminue. Une rotation plus rapide des stocks réduit le BFR et améliore la trésorerie, donc c) est faux.
- a) et d) (réponse probable) : le bilan financier (approche liquidité-exigibilité, ratios de liquidité) et les tableaux de flux de trésorerie étudient directement la liquidité. Le bilan fonctionnel analyse l'équilibre emplois-ressources, et les SIG analysent la formation du résultat.
- a), b) et c) : un flux mesure un mouvement au cours d'une période, alors qu'un stock est un montant à une date. Les charges de personnel, le chiffre d'affaires et une augmentation de capital en numéraire (un apport réalisé pendant l'exercice) sont tous des flux. Le capital social figurant au bilan, lui, est un stock.
- a) et c) : une élasticité de 5 signifie que la variation relative du résultat vaut 5 fois celle du CAHT, dans le même sens. Si le CA baisse de 2 %, le résultat baisse de 10 %. S'il monte de 2 %, le résultat monte de 10 %. b) est faux : l'écart n'est pas de 5 points, c'est un rapport de 5.
- b) Quel que soit le financement : la baisse du CA réduit le résultat (levier opérationnel), donc la rentabilité des capitaux propres se dégrade dans tous les cas. L'endettement ne fait qu'amplifier la dégradation (effet de levier financier).
- a) et d) : le risque d'exploitation se mesure par le levier opérationnel, égal à la marge sur coûts variables divisée par le résultat. Il augmente quand le CA se rapproche du seuil de rentabilité (a) ou quand le résultat diminue (d). Une baisse des charges fixes ou des charges variables abaisse au contraire le seuil de rentabilité et réduit le risque.
- c) Chiffre d'affaires − consommations de l'exercice : le CGNC définit la valeur ajoutée comme la différence entre la production de la période, augmentée de la marge brute de la branche négoce, et les consommations de biens et services fournis par des tiers. Parmi les formules proposées, c'est c) qui en est la plus proche. Les charges de personnel se paient sur la valeur ajoutée et ne se retranchent pas pour la calculer.
Partie de spécialisation : Finance
- c) La trésorerie nette est positive (réponse probable) : l'équilibre est assuré quand le fonds de roulement finance tout le BFR, c'est-à-dire FR ≥ BFR, soit TN ≥ 0. Un FR positif (a) est la règle minimale, mais il ne suffit pas si le BFR est supérieur au FR. Un BFR négatif (b) est une situation favorable, mais ce n'est pas la condition générale.
- c) ETE = EBE − variation du BFR d'exploitation. Une hausse du BFRE absorbe une partie de l'EBE.
- a) et c) : la baisse des créances clients et la hausse des dettes fournisseurs font diminuer le BFRE, et l'ETE augmente. Une hausse de la production stockée fait augmenter le BFRE, et l'ETE diminue.
- b) et d) : le flux d'activité augmente quand le CA augmente et que les délais clients diminuent (le BFR ne suit pas la hausse), ou quand le BFR diminue. Une hausse du CA seule (a) fait aussi monter le BFR, et son effet sur le flux reste incertain.
- a) et b) (réponse probable) : une baisse des intérêts décaissés augmente directement le flux de trésorerie (b). Une hausse des dotations aux amortissements, charge non décaissée mais déductible, réduit l'impôt et augmente donc la trésorerie par l'économie d'impôt (a). Une hausse des investissements (d) consomme de la trésorerie. Une baisse des dotations aux provisions (c) augmente l'impôt et réduit légèrement le flux.
- a) et b) : d'après la relation de l'effet de levier, Rf = Re + (Re − i) × D/CP. Le risque financier dépend de la structure financière (D/CP) et de la rentabilité économique et de ses variations, qu'il amplifie.
- e) Le risque financier augmente (réponse probable ; l'énoncé est mal mis en page dans le sujet) : sans dettes, le risque financier se confond avec le risque économique. Pour un même actif économique, quand les dettes augmentent, la rentabilité économique et le risque économique ne changent pas, mais le risque financier supporté par les actionnaires augmente. La rentabilité financière peut monter ou baisser selon le signe de (Re − i), donc d) n'est pas toujours vrai.
- a) et d) : les emprunts obligataires et les stocks d'en-cours sont des montants à une date, donc des comptes de stock. Les intérêts, l'EBE et les remboursements de dettes se mesurent sur une période : ce sont des flux.
- b) : même raisonnement que la question 4. Le flux augmente à coup sûr si la hausse du CA s'accompagne d'une baisse des délais clients.
- a) et b) : un allongement des délais clients et un raccourcissement des délais fournisseurs font augmenter le BFRE, et l'ETE diminue. Une rotation plus rapide des stocks a l'effet inverse.
أسئلة شائعة حول هذا النموذج
هل يمكن تحميل هذا النموذج مجاناً؟
هل يتضمن هذا النموذج التصحيح؟
ما هي الجهة المنظمة والدرجة المعنية بهذا النموذج؟
ما هي دورة هذا الامتحان ولغة أسئلته؟
أين أجد نماذج أخرى لنفس المباراة؟
💬 ناقش هذا النموذج (0)
شارك إجاباتك أو صحّح التصحيح — إذا كان لديك رأي مختلف حول أي نقطة، اكتبه هنا ليستفيد باقي المترشحين.
لا يوجد نقاش بعد — شارك إجابتك أو سؤالك حول هذا النموذج.
⚠️ ممنوع نشر أرقام الهاتف أو الروابط أو أي عرض مقابل مال — تُحذف هذه المشاركات تلقائياً.
هل تحضّر لهذه المباراة؟
نماذج مشابهة قد تهمّك
المصدر: الموقع الرسمي للصندوق الوطني للضمان الاجتماعي cnss.ma (نسخة أرشيفية)
📎 كيف تستشهد بهذه الصفحة؟
صحفي أو مدوّن أو أستاذ؟ انسخ المرجع أسفله وضع رابطاً نحو هذه الصفحة.
الرابط الدائم: https://www.wadifa-info.com/نموذج-مباراة/2232/نموذج-الاختبار-المهني-لمباراة-توظيف-باك-3-التسيير-المالية-والمحاسبة-الصندوق-ال
