
نموذج امتحان الكفاءة المهنية لولوج درجة محرر قضائي من الدرجة الثانية - وزارة العدل - 17 دجنبر 2017
باختصار
هذا نموذج امتحان كتابي سابق لمباراة محرر قضائي من الدرجة الثانية لدى وزارة العدل (دورة 17 دجنبر 2017)، منشور على وظيفة إنفو للاطلاع والتحميل المجاني بصيغة PDF مع تصحيح مقترح.
- الجهة المنظمة
- وزارة العدل
- الدرجة
- محرر قضائي من الدرجة الثانية
- التخصص
- هيئة كتابة الضبط
- الدورة
- دورة 17 دجنبر 2017
- عدد الصفحات
- 2
- لغة الأسئلة
- العربية
- التصحيح
- تصحيح مقترح متوفر في هذه الصفحة
📝 نص أسئلة النموذج (مستخرج آلياً من الصفحات الممسوحة)
استُخرج هذا النص آلياً من صور الامتحان وقد يحتوي على أخطاء في القراءة — الصور أعلاه هي المرجع.
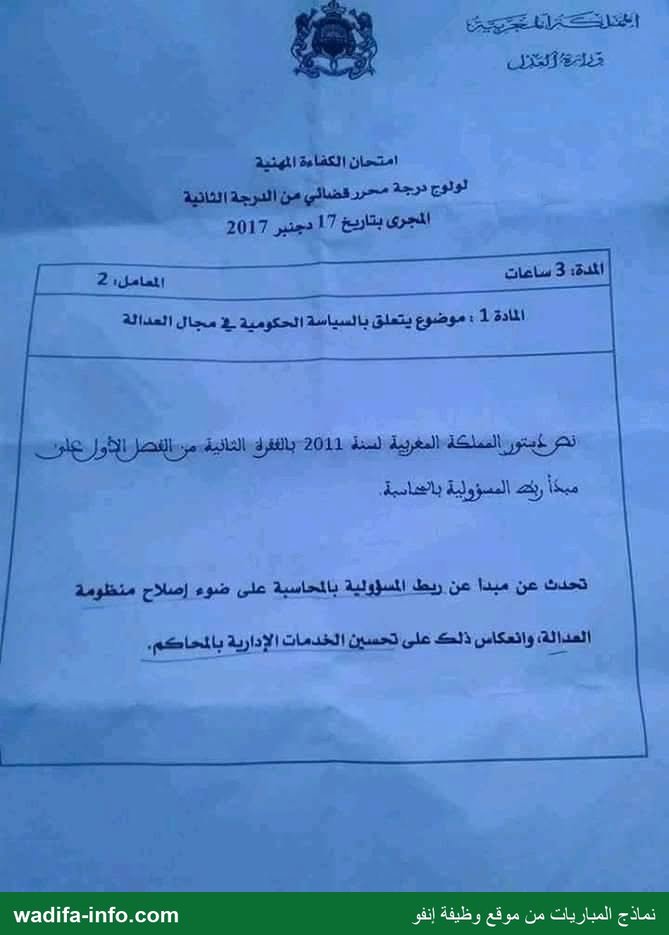
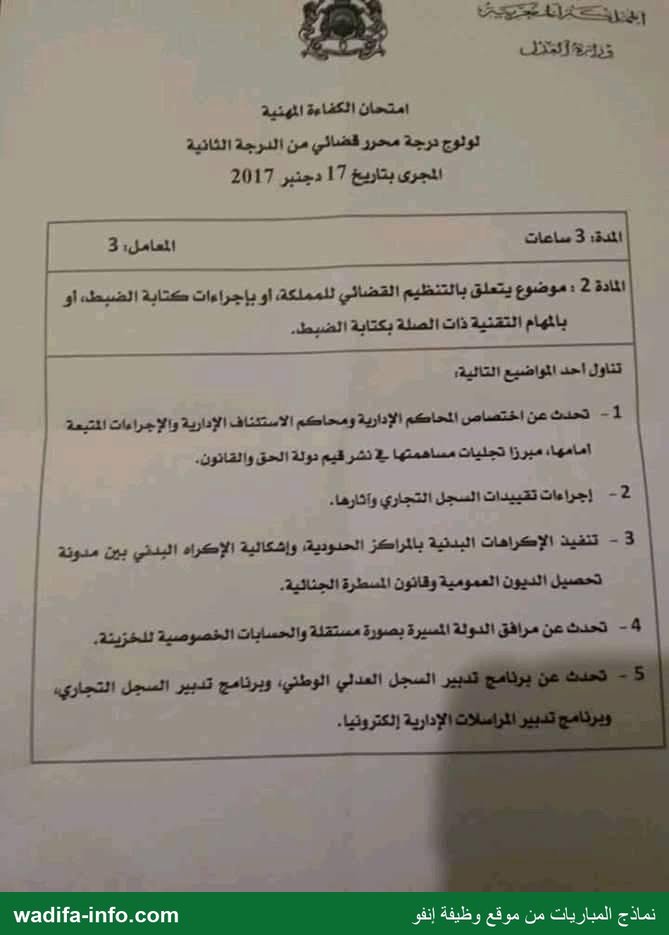
امتحان الكقاءة المهنية المجرى بتاريخ 17 دجتبر 2017 مبدًأ ربك المسؤولية Alt العدالة؛ وانعكاس ذلك على تحسين الخدمات الإدارية بالمحاكم. ل 3 ا . … ا 0 4 - . LEE Buts re 5 إ نماذج المباريات من موقع وظيفة إنفو wadifa-info.com ل ا Fe امتحان الكفاءة المهئية لولوج درجة محرر قضالي من الدرجة الثانية المجرى بتاريخ 7 | دجتبر 2017 المادة 2 : موضوع يتعلق بالتنظيم القضائي للمملكة,؛ أو بإجراءات كتابة الضبط» أو بالمهام التقنية ذات الصلة بكتابة الضبط. تتاول st المواضيع التالية؛ | 1 - تحدث عن اختصاص المحاكم الإدارية ومحاكم الاستكثناف الإدارية والإجراءات المتيعة أمامهاء ميرزا تجليات مساهمتها E نشرقيم دولة الحق والقاتون. 'ْ 2 - إجراءات تقييدات السجل التجاري وآثارهاء | 3- تنفيذ الإكراهات البدنية بالمراكز الحدونية؛ وإشكائية الإكراه اليدتي بين aigue | بدني ب | تحصيل الديون العمومية وقانون المسطرة الجثائية. | 4- تحدث عن مرافق الدولة المسيرة بصورة مستقلة والحسابات الخصوصية للخرّيتة, دبير السجل العدلي الوطتي؛ وبرنامج تدبير السجل التجاري: نماذج المباريات من موقع وظيفة إنفو wadifa-info.com
✅ التصحيح المقترح
هذا تصحيح مقترح من إعداد فريق wadifa-info لمساعدتك على فهم منهجية الإجابة — وليس تصحيحاً رسمياً صادراً عن الإدارة المنظِّمة.
هذا النموذج هو امتحان الكفاءة المهنية لولوج درجة محرر قضائي من الدرجة الثانية — وزارة العدل، دورة 17 دجنبر 2017. يتكون من مادتين، مدة كل واحدة 3 ساعات: المادة 1 (المعامل 2): موضوع إلزامي يتعلق بالسياسة الحكومية في مجال العدالة. المادة 2 (المعامل 3): موضوع واحد يُختار من خمسة، يتعلق بالتنظيم القضائي أو بإجراءات كتابة الضبط أو بالمهام التقنية. ما يلي تصحيح منهجي مقترح: لكل موضوع فكرة المقدمة والتصميم وأهم الأفكار والخاتمة.
💡 قبل أن تبدأ: لجنة التصحيح تنتظر من محرر قضائي أن يربط النص القانوني بالممارسة اليومية لكتابة الضبط. اذكر المرجع (الفصل أو المادة) كلما كنت متأكداً منه، وأعطِ أمثلة من عمل المحكمة. خصص 20 دقيقة للتصميم على المسودة قبل التحرير.
المادة 1: ربط المسؤولية بالمحاسبة على ضوء إصلاح منظومة العدالة وانعكاسه على تحسين الخدمات الإدارية بالمحاكم
المقدمة
انطلق من النص المذكور في الورقة: الفقرة الثانية من الفصل الأول من دستور 2011 تجعل النظام الدستوري للمملكة قائماً «على مبادئ الحكامة الجيدة، وربط المسؤولية بالمحاسبة». ثم انتقل إلى العدالة: لم يعد المبدأ يخص المنتخبين وحدهم، بل يشمل كل من يدبر مرفقاً عمومياً، ومنه مرفق العدالة. الإشكالية: كيف ترجم إصلاح منظومة العدالة مبدأ ربط المسؤولية بالمحاسبة، وما أثر ذلك على جودة الخدمات التي تقدمها المحاكم للمرتفقين؟
المحور الأول: المبدأ وأسسه في إصلاح منظومة العدالة
- الأساس الدستوري: الفصل 1 (المبدأ)، والفصل 154 (المرافق العمومية «تخضع... لمعايير الجودة والشفافية والمحاسبة والمسؤولية»)، والفصل 155 (أعوان المرافق العمومية يمارسون وظائفهم وفق مبادئ احترام القانون والحياد والشفافية والنزاهة)، والفصل 156 (المرافق «تقدم الحساب عن تدبيرها للأموال العمومية... وتخضع في هذا الشأن للمراقبة والتقييم»).
- ميثاق إصلاح منظومة العدالة (2013): من أهدافه الاستراتيجية «تخليق منظومة العدالة» و«تحديث الإدارة القضائية وتعزيز حكامتها».
- آليات المحاسبة داخل الإدارة القضائية: التفتيش (المفتشية العامة وتفتيش المسؤولين القضائيين للمحاكم التابعة لهم)، والمراقبة الإدارية لكتابات الضبط وتقييم نشاطها المهني، ومراقبة صناديق المحاكم والتحصيل، وتقديم حساب التسيير من طرف المحاسبين بالمحاكم إلى المجلس الأعلى للحسابات، والمسؤولية التأديبية للموظف.
- الوجه الآخر للمبدأ: المسؤولية تفترض وسائل وصلاحيات محددة. لا تمكن محاسبة رئيس مصلحة على نتيجة لا يملك وسائل تحقيقها، ومن هنا أهمية التوصيف الدقيق للمهام ودلائل المساطر.
المحور الثاني: انعكاسه على الخدمات الإدارية بالمحاكم
- الاستقبال والإرشاد: مكاتب الاستقبال، والإعلان عن الآجال والوثائق المطلوبة، وتلقي الشكايات ومعالجتها في أجل معلوم (الفصل 156 من الدستور).
- الرقمنة والتتبع: البرامج المعلوماتية لتدبير الملفات والسجل التجاري والسجل العدلي، والخدمات عن بعد. كل إجراء مسجل يمكن تتبعه، فيمكن أيضاً معرفة المسؤول عنه.
- مؤشرات الأداء: آجال التبليغ والتنفيذ ونسب التحصيل وعدد الملفات المخلفة. الإحصائيات الدورية تحول المسؤولية من مبدأ عام إلى أرقام يُحاسَب عليها المسؤول.
- التخليق: مدونات السلوك، وتدوير المهام الحساسة، والفصل بين من يأمر ومن ينفذ في العمليات المالية (صناديق المحاكم والمحجوزات).
- الحدود: نقص الموارد البشرية في بعض المحاكم، والمقاومة الثقافية للتقييم، وخطر اختزال المحاسبة في الزجر بدل التحفيز والتكوين.
الخاتمة
ربط المسؤولية بالمحاسبة ليس غاية في ذاته. هو وسيلة لاستعادة ثقة المواطن في العدالة، وتقاس نتيجته في شباك المحكمة: آجال أقصر، ومعلومة أوضح، وخدمة أنزه. افتح على ضرورة مقاربة تقرن المحاسبة بالتكوين والتحفيز وتقييم الأداء.
المادة 2: الموضوع الأول — اختصاص المحاكم الإدارية ومحاكم الاستئناف الإدارية والإجراءات المتبعة أمامها، ومساهمتها في نشر قيم دولة الحق والقانون
💡 النصوص المرجعية يوم الامتحان: القانون 41.90 المحدث للمحاكم الإدارية والقانون 80.03 المحدث لمحاكم الاستئناف الإدارية. تحيين: نُسخ القانونان بالمادة 644 من القانون 58.25 المتعلق بالمسطرة المدنية (2026)، وأصبح التنظيم القضائي منذ 2022 يخضع للقانون 38.15.
المقدمة
إحداث القضاء الإداري المتخصص (المحاكم الإدارية بالقانون 41.90، ثم محاكم الاستئناف الإدارية بالقانون 80.03 سنة 2006) جعل الإدارة تخضع لرقابة قاض متخصص قريب من المتقاضي. الإشكالية: ما اختصاصات هذه المحاكم ومساطرها، وكيف تكرس خضوع الإدارة للقانون؟
المحور الأول: الاختصاص والإجراءات
- الاختصاص النوعي (المادة 8 من القانون 41.90): طلبات إلغاء قرارات السلطات الإدارية بسبب تجاوز السلطة، والنزاعات المتعلقة بالعقود الإدارية، ودعاوى التعويض عن الأضرار التي تسببها أعمال ونشاطات أشخاص القانون العام (ما عدا الأضرار التي تسببها في الطريق العام مركبات يملكها شخص من أشخاص القانون العام)، والنزاعات المتعلقة بالمعاشات والانتخابات والضرائب ونزع الملكية، وتحصيل الديون المستحقة للخزينة العامة، والوضعية الفردية للموظفين، وفحص شرعية القرارات الإدارية (المادة 44).
- الاستثناء (المادة 9): تبقى محكمة النقض مختصة ابتدائياً وانتهائياً في إلغاء المقررات التنظيمية والفردية الصادرة عن الوزير الأول (رئيس الحكومة)، وفي القرارات التي يتعدى نطاق تنفيذها دائرة الاختصاص المحلي لمحكمة إدارية.
- الإجراءات: مقال مكتوب، وإحالة الملف حالاً على قاض مقرر وعلى المفوض الملكي للدفاع عن القانون والحق (المادة 4). أجل ستين يوماً لطلب الإلغاء من تاريخ نشر القرار أو تبليغه، مع إمكانية التظلم الإداري، ويُعتبر سكوت الإدارة ستين يوماً رفضاً (المادة 23). طلب الإلغاء معفى من الرسم القضائي (المادة 22).
- محاكم الاستئناف الإدارية: تنظر في استئناف أحكام المحاكم الإدارية، وقراراتها قابلة للطعن بالنقض أمام محكمة النقض.
المحور الثاني: المساهمة في قيم دولة الحق والقانون
- مبدأ المشروعية: إلغاء القرارات المعيبة يذكّر الإدارة بأنها تخضع للقانون.
- حماية الحقوق والحريات: قضايا الموظفين، ونزع الملكية، والانتخابات، والقضاء الاستعجالي الإداري.
- مسؤولية الدولة: التعويض عن أخطاء المرافق العمومية.
- نقطة الضعف: تنفيذ الأحكام الصادرة ضد الإدارة. تحدث عن الغرامة التهديدية وعن دور كتابة الضبط في تتبع ملفات التنفيذ، فالحكم الذي لا يُنفذ لا يحقق دولة الحق والقانون.
الخاتمة
القضاء الإداري المتخصص مكسب، وقيمته الفعلية تتوقف على سرعة البت وعلى تنفيذ أحكامه.
المادة 2: الموضوع الثاني — إجراءات تقييدات السجل التجاري وآثارها
المقدمة
السجل التجاري، المنظم بمدونة التجارة (القانون 15.95)، أداة إشهار قانوني: يُعرّف بالتاجر وبوضعيته، ويحمي الغير. تمسكه كتابة ضبط المحكمة المختصة تحت مراقبة رئيس المحكمة أو القاضي المكلف، ويُركَّز في سجل مركزي.
المحور الأول: الإجراءات
- التسجيل (التقييد الأولي): يقدمه التاجر الشخص الذاتي أو ممثل الشركة إلى كتابة ضبط المحكمة التي يوجد بدائرتها المقر أو المؤسسة الرئيسية، مرفقاً بالوثائق المطلوبة. تراقب كتابة الضبط مطابقة البيانات وتسلم رقم التسجيل.
- التقييدات التعديلية: كل تغيير في البيانات المسجلة (النشاط، المقر، المسيرين، رأس المال، بيع الأصل التجاري أو إكراؤه أو رهنه، صدور حكم في مسطرة صعوبات المقاولة...).
- التشطيب: بطلب من المعني عند توقف النشاط، أو تلقائياً بأمر من رئيس المحكمة (المادة 56)، ويُلغى كل شطب تلقائي بُني على معلومات غير صحيحة بأمر من الرئيس (المادة 57).
- دور كتابة الضبط: مراقبة شكلية للملف، والتسجيل في السجل المحلي، وإرسال المعلومات إلى السجل المركزي، وتسليم الشهادات والنسخ.
المحور الثاني: الآثار (المواد 58 إلى 61 من مدونة التجارة)
- قرينة صفة التاجر: «يفترض في كل شخص ذاتي أو اعتباري مسجل في السجل التجاري اكتساب صفة تاجر... ما لم يثبت خلاف ذلك» (المادة 58).
- جزاء عدم التسجيل: لا يحتج الملزم غير المسجل بصفته التجارية تجاه الغير، ويبقى خاضعاً لكل الالتزامات المترتبة عنها (المادة 59).
- التضامن عند التفويت أو الإكراء: يبقى المسجل مسؤولاً على وجه التضامن عن ديون خلفه أو مكتريه ما لم يشطب أو يعدل تقييده (المادة 60).
- الاحتجاج على الغير: «لا يحتج تجاه الغير إلا بالوقائع والتصرفات المقيدة بصفة صحيحة بالسجل التجاري»، ويجوز للغير أن يتمسك بالوقائع غير المقيدة (المادة 61).
الخاتمة
السجل التجاري يحقق الشفافية والأمن التعاقدي، وجودة عمل كتابة الضبط شرط لموثوقيته. افتح على أثر رقمنته على مناخ الأعمال.
المادة 2: الموضوع الثالث — تنفيذ الإكراهات البدنية بالمراكز الحدودية، وإشكالية الإكراه البدني بين مدونة تحصيل الديون العمومية وقانون المسطرة الجنائية
المقدمة
الإكراه البدني وسيلة ضغط على المدين المليء الممتنع، لا عقوبة. يخضع لنظامين: المواد 633 إلى 647 من قانون المسطرة الجنائية (وإليها يحيل ظهير 1960 في القضايا المدنية)، والمواد 76 إلى 83 من مدونة تحصيل الديون العمومية (القانون 15.97). الإشكالية: أي نظام يطبق على الغرامات والمصاريف القضائية، وكيف يُنفذ الإكراه حين يُضبط المحكوم عليه في مركز حدودي؟
المحور الأول: ازدواجية النظام القانوني
- في قانون المسطرة الجنائية (الصيغة السارية سنة 2017): يُقدَّم الطلب إلى وكيل الملك، ولا يُطبَّق الإكراه إلا بعد موافقة قاضي تطبيق العقوبات بعد التحقق من الإنذار والطلب الكتابي وعدم إمكانية التنفيذ على الأموال (المواد 639 و640). مدته محددة حسب المبلغ، وهناك حالات منع ومسطرة خاصة للمعتقل (المادة 641).
- في مدونة التحصيل: لا يُلجأ إلى الإكراه إلا إذا لم تؤد طرق التنفيذ على الأموال إلى نتيجة (المادة 76)، ويوجه المحاسب المكلف بالتحصيل طلباً يعين المدين إسمياً إلى المحكمة الابتدائية بعد تأشير رئيس إدارته، ويبت فيه قاضي المستعجلات (المادة 80). المدد والحالات المانعة خاصة بهذا القانون (المواد 77 و78 و79)، والدين لا يسقط بحبس المدين (المادة 83).
- الإشكالية: الغرامات والمصاريف المحكوم بها ديون عمومية تحصلها كتابة الضبط، وفي الوقت نفسه ينظم قانون المسطرة الجنائية الإكراه من أجل استيفائها. فيحدث اختلاف في الجهة المختصة وفي المدد والشروط، وتتباين ممارسة المحاكم. ناقش معيار التمييز (طبيعة الدين، وصفة طالب الإكراه) وضرورة توحيد النصوص أو التنسيق بينها.
المحور الثاني: التنفيذ بالمراكز الحدودية
- الواقع: المحكوم عليهم المقيمون بالخارج أو المسافرون يُضبطون عند الدخول أو الخروج بناء على الأوامر المسجلة في قواعد بيانات المصالح الأمنية.
- الصعوبات: إمكانية الأداء الفوري في المركز الحدودي (حضور جهة مخولة بالقبض وتسليم الوصل)، والضبط في أيام العطل، وتحيين المعطيات بعد الأداء لتفادي توقيف شخص أدى ما بذمته، والتنسيق بين النيابة العامة وكتابة الضبط والمصالح الأمنية.
- الحلول: الربط المعلوماتي بين وحدات التبليغ والتحصيل والمراكز الحدودية، والأداء الإلكتروني، وشطب الأوامر المنفذة فوراً، ودليل مسطري موحد.
الخاتمة
غاية الإكراه هي التحصيل لا الاعتقال. وحدة النص ووحدة المعلومة شرطان لفعاليته واحترام الحقوق.
المادة 2: الموضوع الرابع — مرافق الدولة المسيرة بصورة مستقلة والحسابات الخصوصية للخزينة
💡 المرجع يوم الامتحان: القانون التنظيمي 130.13 لقانون المالية (2015). المادة 12 منه تجعل تكاليف الدولة تشمل نفقات الميزانية العامة، ونفقات ميزانيات مرافق الدولة المسيرة بصورة مستقلة، ونفقات الحسابات الخصوصية للخزينة.
المقدمة
هاتان الأداتان استثناء من مبدأ عدم تخصيص المداخيل: تُرصد بعض الموارد لبعض النفقات (المادة 8 من القانون التنظيمي). الإشكالية: ما مبرر هذه المرونة وما حدودها؟
المحور الأول: مرافق الدولة المسيرة بصورة مستقلة
- التعريف (المادة 21): مصالح للدولة غير متمتعة بالشخصية الاعتبارية، تغطي بموارد ذاتية بعض نفقاتها، ويهدف نشاطها أساساً إلى إنتاج سلع أو تقديم خدمات مقابل أجر.
- الإحداث: بقانون المالية، مع إثبات وجود موارد ذاتية. وبالنسبة للمرافق المحدثة ابتداء من فاتح يناير 2016، يجب أن تمثل الموارد الذاتية 30% على الأقل من مواردها ابتداء من السنة الثالثة، وإلا حُذفت.
- القواعد (المادتان 22 و23): منع إدراج نفقات الموظفين في ميزانيتها، وتقسيم ميزانيتها إلى جزء للاستغلال وجزء للاستثمار، وتعويض النقص بإعانة توازن من الميزانية العامة.
المحور الثاني: الحسابات الخصوصية للخزينة
- الأصناف (المادة 27): الحسابات المرصدة لأمور خصوصية، وحسابات الانخراط في الهيئات الدولية، وحسابات التمويل، وحسابات العمليات النقدية، وحسابات النفقات من المخصصات.
- شرط الحسابات المرصدة الجديدة: الحسابات المحدثة ابتداء من فاتح يناير 2016 يجب أن تمثل الرسوم أو الموارد المخصصة 40% على الأقل من مواردها ابتداء من السنة الثالثة، وإلا حُذفت. ويُرحَّل رصيد كل حساب من سنة إلى أخرى (المادة 28).
- أمثلة من قطاع العدل: المرسوم 2.10.310 يسند لمديرية الميزانية والمراقبة «تدبير ومراقبة الحساب المرصد لأمور خصوصية»، والقانون 41.10 يجعل مداخيل «صندوق التكافل العائلي» حساباً مرصداً لأمور خصوصية.
- التقييم: مرونة في التدبير وربط المورد بالخدمة، مقابل خطر تشتيت الميزانية وإضعاف الرقابة البرلمانية، ولهذا وضع القانون التنظيمي الجديد شروط النسب الدنيا.
الخاتمة
هاتان الأداتان مقبولتان ما دامتا تخدمان نجاعة الأداء والشفافية، والقانون التنظيمي 130.13 قيّد استعمالهما ليمنع تحولهما إلى ميزانيات موازية.
المادة 2: الموضوع الخامس — برنامج تدبير السجل العدلي الوطني، وبرنامج تدبير السجل التجاري، وبرنامج تدبير المراسلات الإدارية إلكترونياً
💡 لا يوجد نص قانوني يصف هذه البرامج. اللجنة تنتظر وصفاً عملياً لوظائف كل برنامج كما يستعمله الموظف، ثم تقييماً واقتراحات. ابنِ موضوعك على تجربتك في المحكمة.
المقدمة
تحديث الإدارة القضائية من أهداف ميثاق إصلاح منظومة العدالة، والبرامج المعلوماتية أداته العملية. الإشكالية: ما الذي أضافته هذه البرامج لعمل كتابة الضبط، وما الذي يلزم لتطويرها؟
المحور الأول: وظائف البرامج
- السجل العدلي الوطني: تسجيل البطائق رقم 1 ومعالجتها، وتحرير البطائق رقم 2 ورقم 3، والربط بين المراكز المحلية والسجل الوطني، وتقديم الطلبات عن بعد واختيار المحكمة التي تُسحب منها البطاقة (الرسالة الدورية عدد 652 س 3 بتاريخ 14 نونبر 2013).
- السجل التجاري: التسجيل والتقييدات التعديلية والتشطيب، وتسليم الشهادات، والتركيز في السجل المركزي، وتقليص آجال إحداث المقاولات.
- المراسلات الإدارية الإلكترونية: تسجيل الوارد والصادر، والتوجيه والتتبع والأرشفة، وتقليص استعمال الورق وآجال الرد، وتحديد المسؤول عن كل مراسلة.
المحور الثاني: التقييم والتطوير
- المكاسب: السرعة، وتوحيد المساطر، والإحصاء، وتقليص التنقل.
- الإكراهات: انقطاع الشبكة، وتعدد البرامج وعدم ترابطها، ونقص التكوين، وجودة المعطيات القديمة، وأمن المعطيات الشخصية.
- المقترحات: ربط البرامج فيما بينها ومع الإدارات الشريكة، والتوقيع الإلكتروني، وتكوين مستمر، ونسخ احتياطية، وإشراك المستعملين في التطوير.
الخاتمة
الرقمنة مشروع تنظيمي قبل أن تكون تقنية، ولا تحقق أثرها إلا بتأهيل العنصر البشري.
أسئلة شائعة حول هذا النموذج
هل يمكن تحميل هذا النموذج مجاناً؟
هل يتضمن هذا النموذج التصحيح؟
ما هي الجهة المنظمة والدرجة المعنية بهذا النموذج؟
ما هي دورة هذا الامتحان ولغة أسئلته؟
أين أجد نماذج أخرى لنفس المباراة؟
💬 ناقش هذا النموذج (0)
شارك إجاباتك أو صحّح التصحيح — إذا كان لديك رأي مختلف حول أي نقطة، اكتبه هنا ليستفيد باقي المترشحين.
لا يوجد نقاش بعد — شارك إجابتك أو سؤالك حول هذا النموذج.
⚠️ ممنوع نشر أرقام الهاتف أو الروابط أو أي عرض مقابل مال — تُحذف هذه المشاركات تلقائياً.
هل تحضّر لهذه المباراة؟
نماذج مشابهة قد تهمّك
المصدر: مجموعات موظفي هيئة كتابة الضبط (فيسبوك)
