
نموذج مباراة توظيف تقنيين من الدرجة الرابعة – المركز الاستشفائي الجامعي محمد السادس بمراكش – تخصص المحاسبة – دورة 6 دجنبر 2020
باختصار
هذا نموذج امتحان كتابي سابق لمباراة تقني من الدرجة الرابعة لدى المركز الاستشفائي الجامعي محمد السادس بمراكش (دورة 6 دجنبر 2020)، منشور على وظيفة إنفو للاطلاع والتحميل المجاني بصيغة PDF مع تصحيح مقترح.
- الجهة المنظمة
- المركز الاستشفائي الجامعي محمد السادس بمراكش
- الدرجة
- تقني من الدرجة الرابعة
- التخصص
- المحاسبة
- الدورة
- دورة 6 دجنبر 2020
- عدد الصفحات
- 10
- لغة الأسئلة
- الفرنسية
- التصحيح
- تصحيح مقترح متوفر في هذه الصفحة
📝 نص أسئلة النموذج (مستخرج آلياً من الصفحات الممسوحة)
استُخرج هذا النص آلياً من صور الامتحان وقد يحتوي على أخطاء في القراءة — الصور أعلاه هي المرجع.
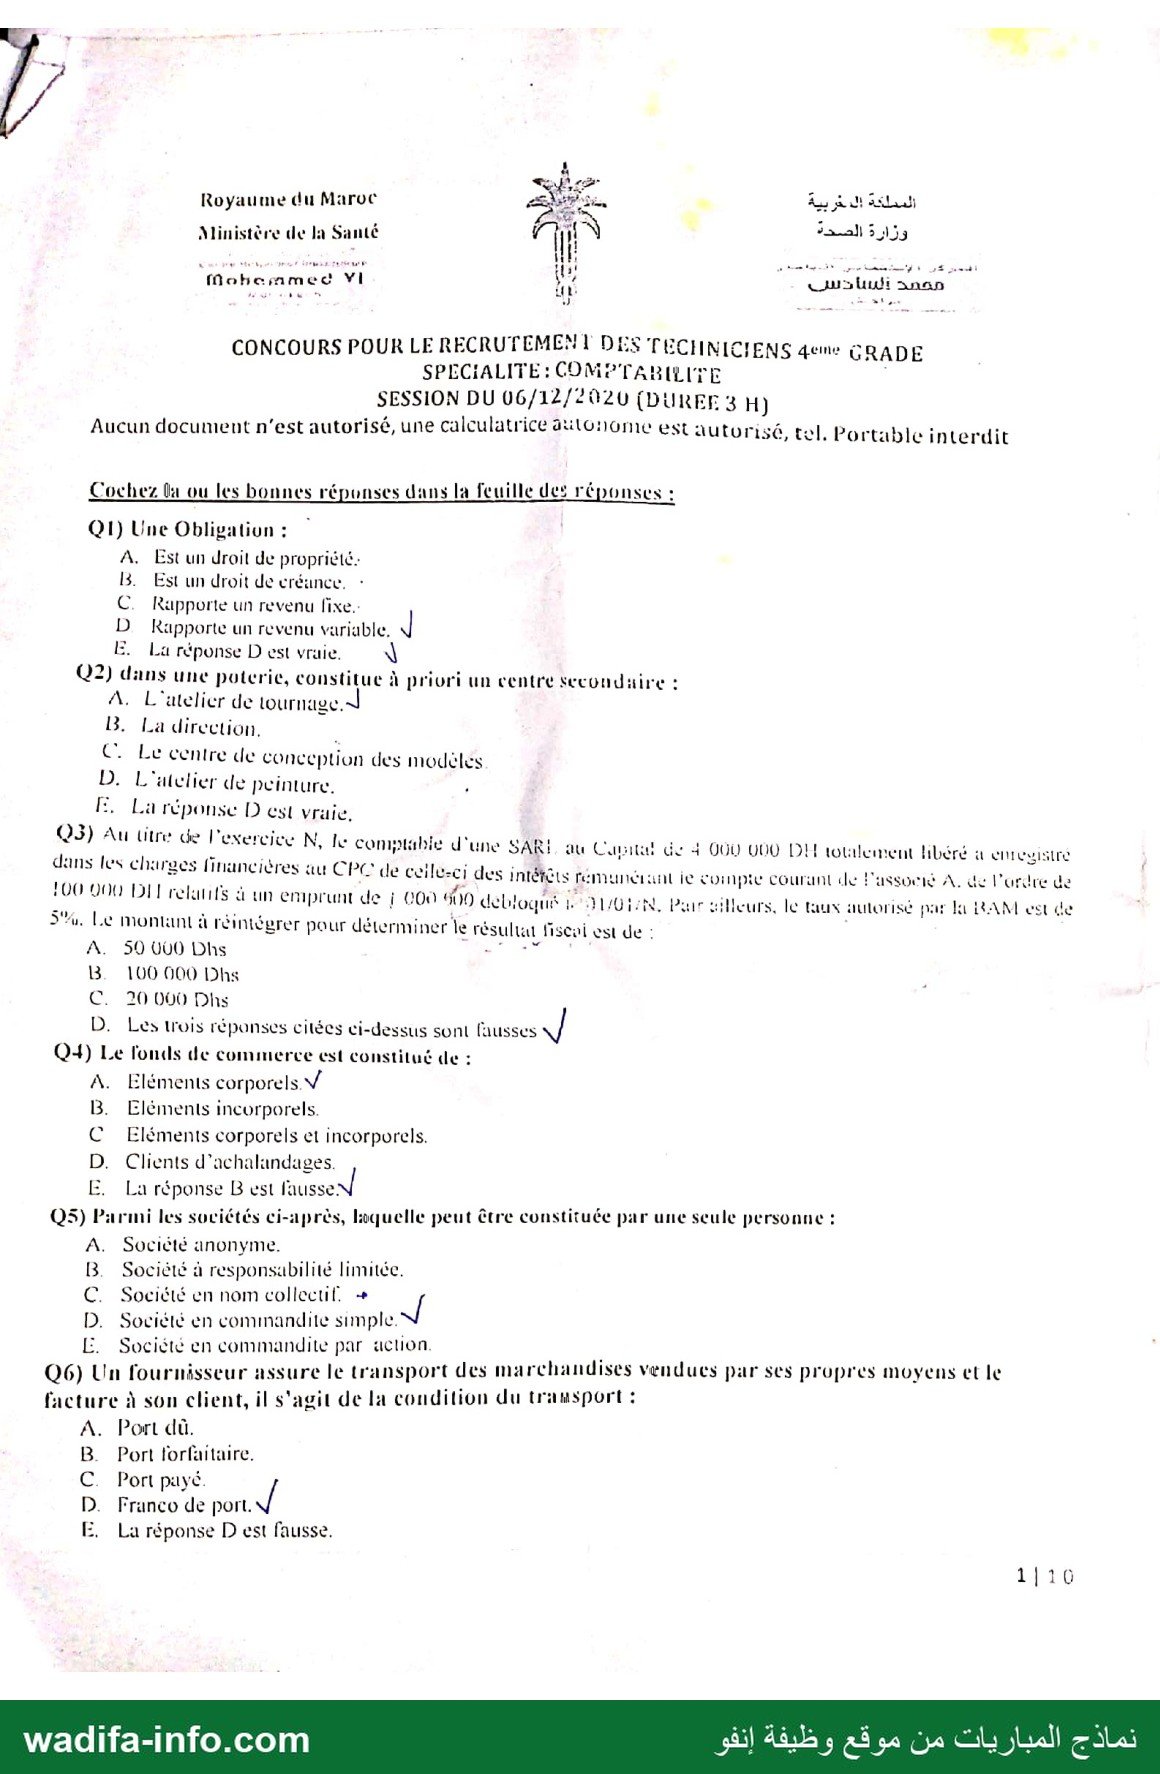
Royaume du Maroc ANT المملكة إل خربية
Alinistère de فا Santé 2 0 3 وزارة الصدة
Ann السادس | Yi fo لم مضه طم
CONCOURS POUR LE RECRUTEMENT DES TECHNICIENS 4eme GRADE
SPÉCIALITÉ : COMPTABILITÉ
SESSION DU 06/12/2020 (DUREE 3 H)
Aucun document n'est autorisé, une calculatrice عدص مائنة est autorisé, tel, Portable in terdit
Cochez Qu ou les bonnes réponses dans la feuille des réponses :
Q1) Une Obligation :
A. Est un droit de propriété:
BB. Est un droit de créance. ٠
© Rapporte un revenu fixe.
D Rapporte un revenu variable. d
E. La réponse D est vraie. N
Q2) dans une poterie, constitue à privri un centre Secondaire :
À. L'atelier de tournage.
13. La direction. |
C. Le centre de conception des modèles
D. L'atclier ول peinture. ;
FE. La réponse D est vraie.
Q3) Au üitre de à exercice N, le commtable d'une SAR! au Curital Ge 4 000 U00 DE totalement libéré à 0
بدا ل ابت ب ex CPE is du 7” des InfeEts 1111101 ie 0 ١1210 Courant dé Passocié À. de l’ordre de
Le à C un emprunt de زب 000 600 débloqué ١ر0 ا Pair silleurs, تا taux autorisé par 10 RAM ect de
SA. Le montant à réintégrer pour déterminer le résultat fiscoi est de :
A. 59 000 Dhs 7ب
Dhs ; 000 100 .قا
C. 20 000 Dhs
D. Les trois réponses citées ci-dessus sont fausses ل
Q4) Le londs de commerce est constitué de :
A. Eléments corporels V
B. Eléments incorporels.
C Eléments corporels et incorporels.
D. Clients d’achalandages.
E. La réponse B est (basses
Q5) Parmi les sociétés ci-après, Hoquelle peut être constituée par une seule personne :
A. Société anonyme.
B._ Société à responsabilité limitée.
C. Société en nom collectif. + ,
D. Société en commandite simple.
E. Société en commandite par auction. | :
Q6) Un fournisseur assure le transport des marchandises vendues par ses propres moyens et le
facture à son client, il s'agit de la condition du trausport :
A. Port dü.
B. Port lorfaitaire.
C. Port payé.
D. Franco de port. d
E. La réponse D est fausse.
1110
نماذج المباريات من موقع وظيفة إنفو wadifa-info.com
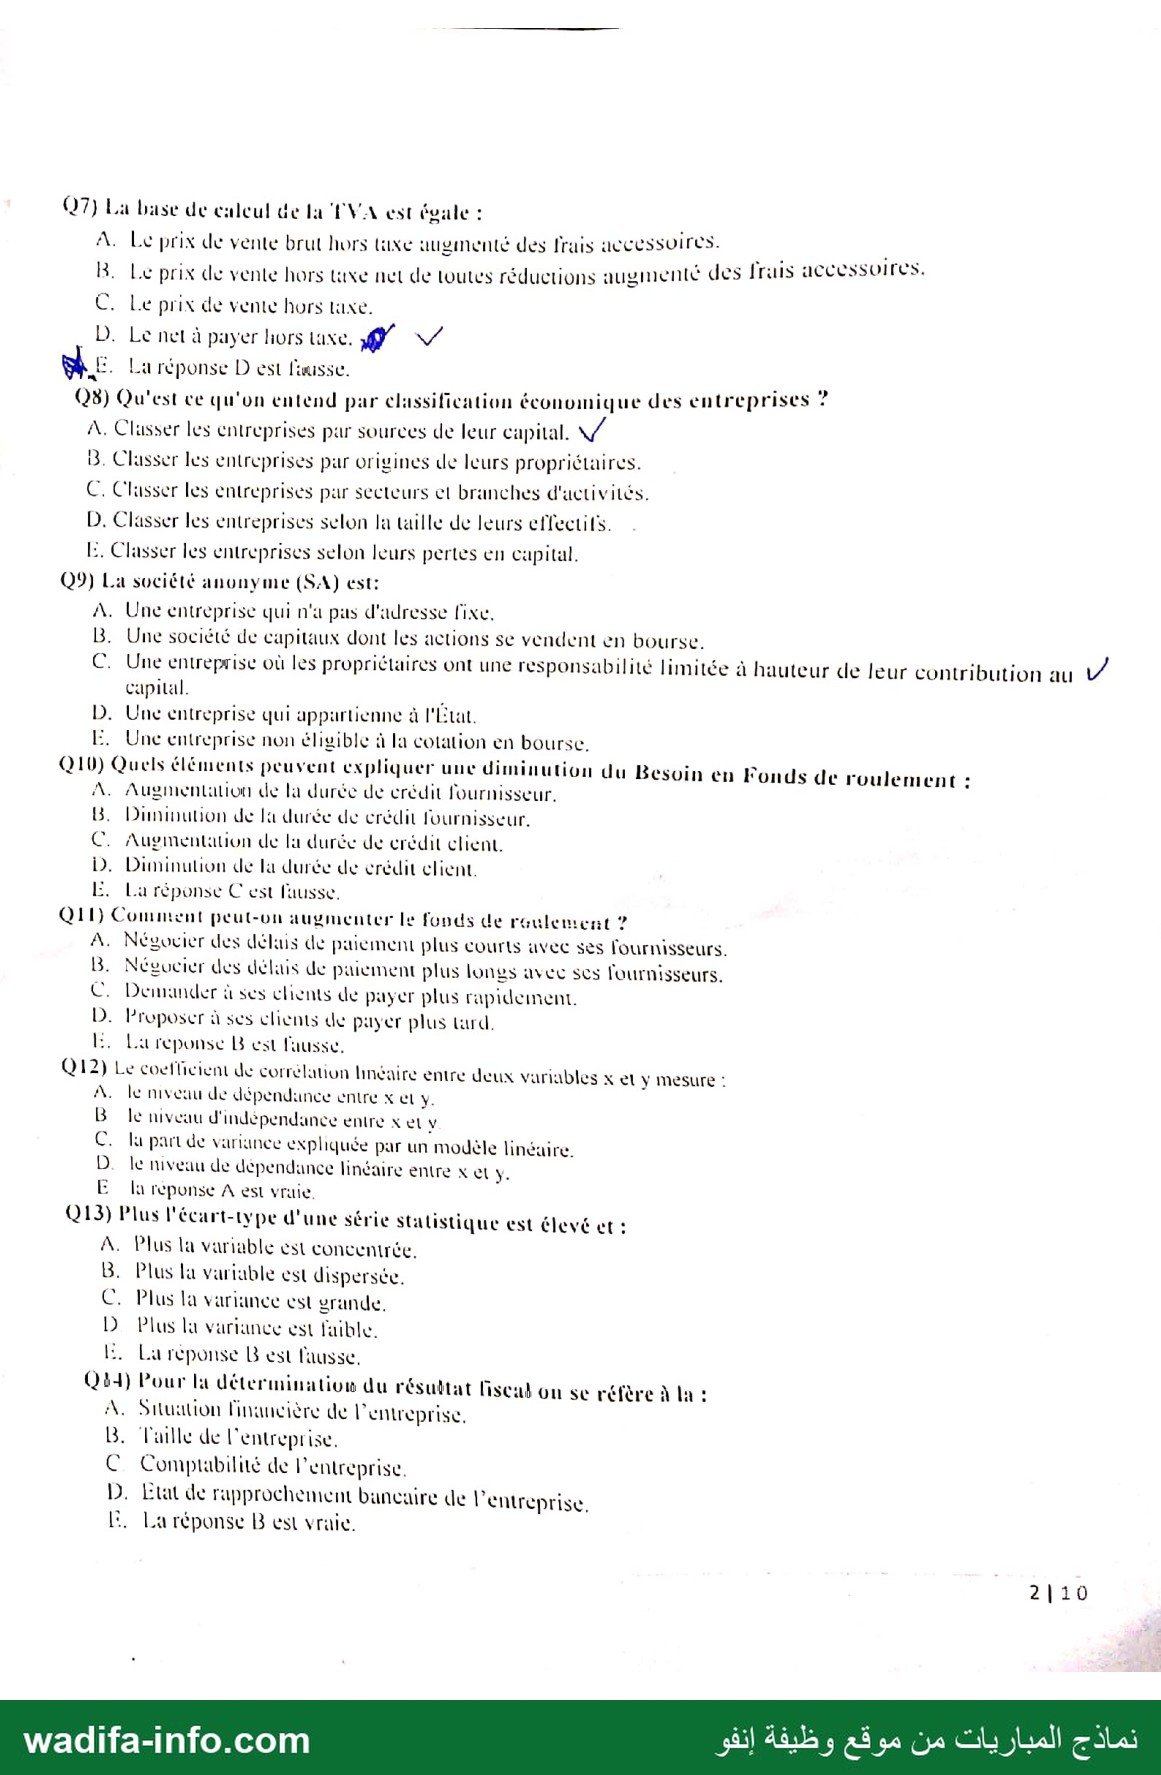
Q7) La base de calcul de نا EVA est évale :
À. Le prix de vente brut hors taxe augmenté des frais accessoires. |
: ; : nté des fruis accessoires.
BR. Le prix de vente hors taxe net de toutes réductions augmenté des frais à
C. Le prix de vente hors taxe.
D. Le net à payer hors taxe. مح “م
SRE La réponse D est l'uusse.
— . و نيا | ا" 0 > . و
Q8) Qu'est ce qu'on entend par classification éconvinique des entreprises :
À. Classer les entreprises par sources de leur capital. VW
B. Classer les entreprises par origines de leurs propriétaires.
C. Clusser les entreprises par secteurs et branches d'activités.
D. Classer les entreprises selon la taille de leurs effectifs.
.ذا Classer les entreprises selon leurs pertes en capital.
Q9) La société anonyme (SA) est:
À. Une entreprise qui n'a pas d'adresse fixe.
B. Une société de capitaux dont les actions se vendent en bourse.
C. Une entreprise où les propriétaires ont une responsabilité limitée à hauteur de leur contribution au V4
cupilal. |
D. Une entreprise qui appartienne à l'Etat.
E. Une entreprise non éligible à la cotation en bourse.
Q10) Quels éléments peuvent expliquer une diminution du Besoin en Fonds de roulement :
A. Augmentation de la durée de crédit fournisseur.
.ا Duninution de la durée de crédit fournisseur.
C. Augmentation de la durée de crédit client.
D. Diminulion de la durée de crédit client.
.ذا La réponse C est fausse.
Q11) Comment peut-on augmenter le fonds de roulement ?
A. Négocier des délais de paiement plus courts avec ses lournisseurs.
.نا Négucier des délais de paiement plus longs avec ses fournisseurs.
ا Demander à ses clients de payer plus rapidement.
D. Proposer à ses clients de payer plus tard.
.يا La reponse B est l'ausse.
Q12) Le coefficient de corrélation linéaire entre deux variables x et y mesure :
A. le mveuu de dépendance entre x et .لا
B le niveau d'indépendance entre x et ل
C. lu part de variance expl iquée par un modèle linéaire.
D. le niveau de dépendance linéaire entre x et y.
E la reponse A est vraie.
Q13) Plus l'écart-type d'une série stalistique est élevé et :
À. Plus la variable est concentrée.
B. Plus la variable est dispersée.
C. Plus la variance est urande.
D Plus la variance est faible.
LE. Lu réponse B est l'ausse.
Q84) Pour la déterminatiow du résultat liseul on se réfère à la :
A. Situation Financière de l'entreprise,
B. l'aile de l'entreprise,
© Comptabilité de l’entreprise.
D. Etat de rapprochement bancaire de l’entreprise.
LE. La réponse B est vraie.
2110
wadifa-info.com نماذج المباريات من موقع وظيفة إنفو
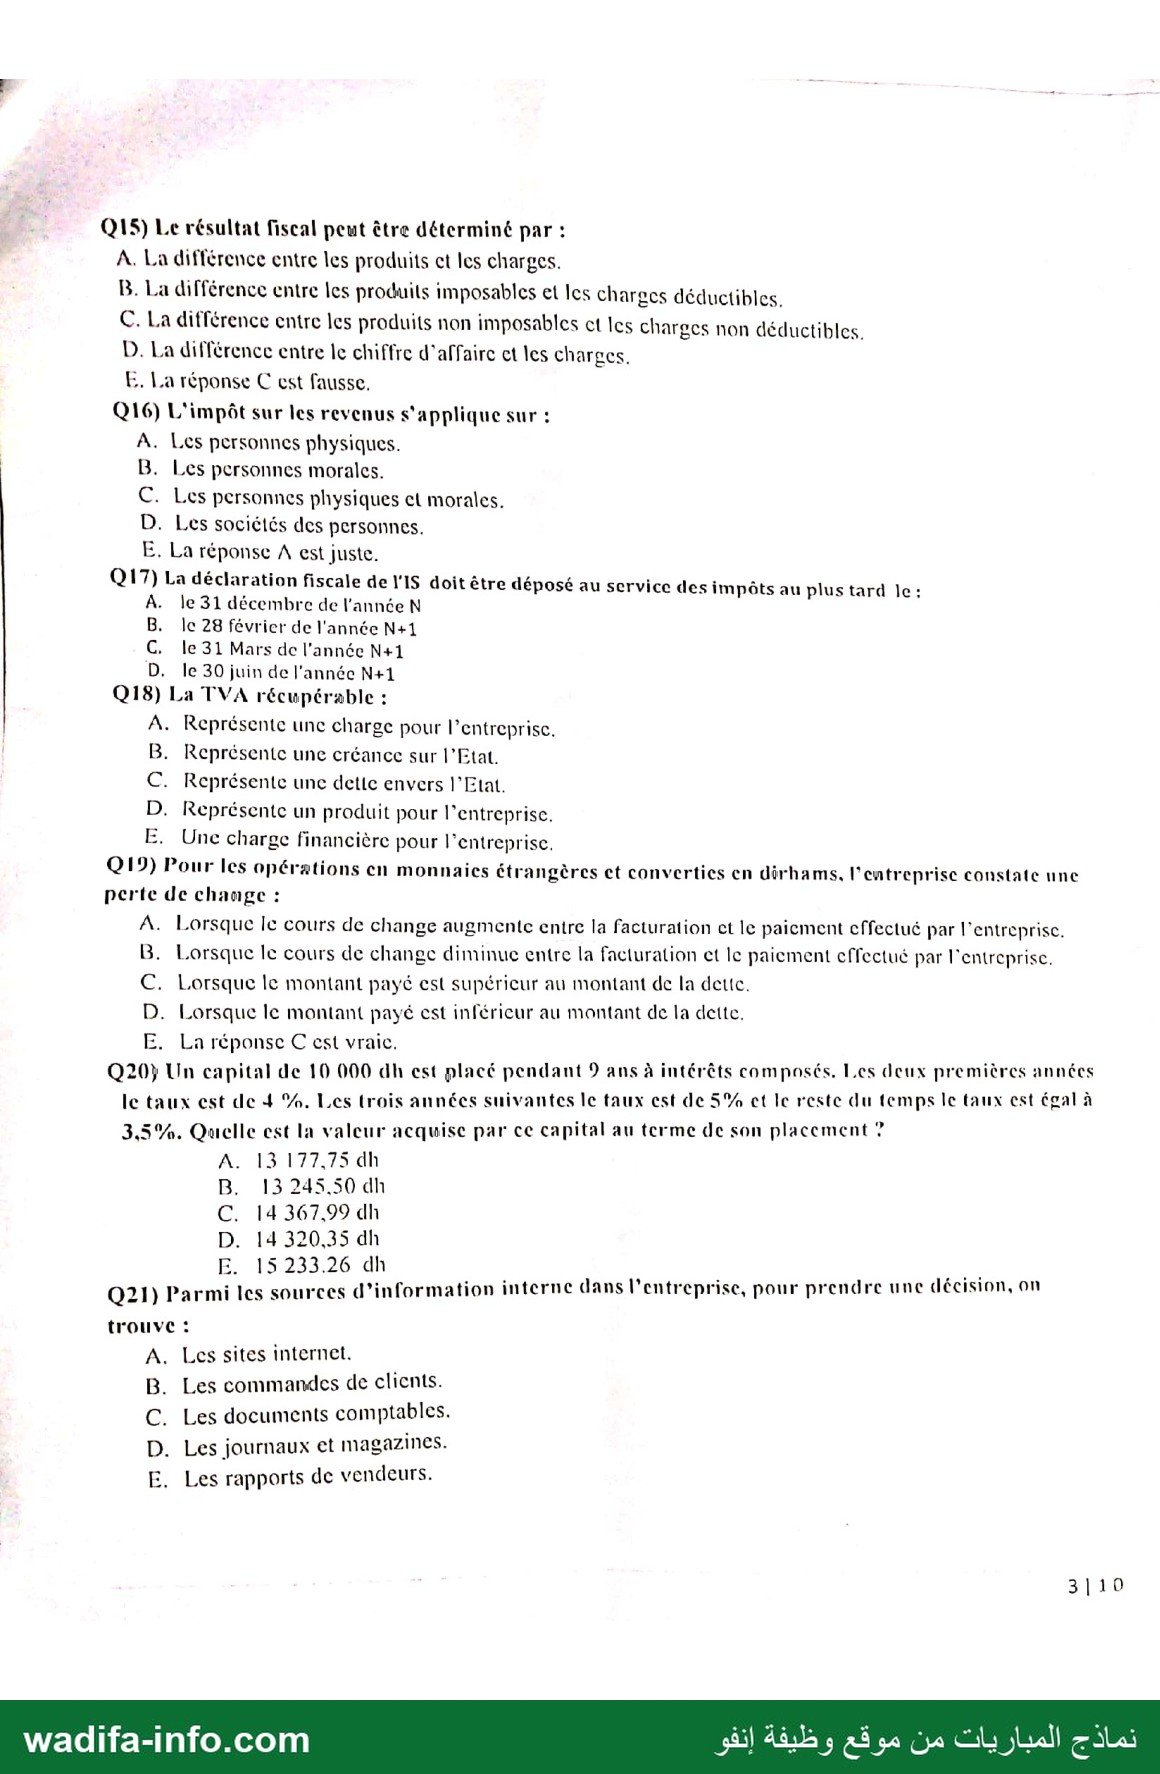
015( Le résultat fiscal peut être déterminé par :
/ La différence entre les produits et les charges.
B. La différence entre les produits imposables et les charecs déductibles.
©. La différence entre les produits non imposables et les charges non déductibles.
D. La différence entre le chiffre d'affaire et les charges.
E. La réponse C est fausse.
Q16) L'impôt sur les revenus s'applique sur :
A. Les personnes physiques.
| B. Les personnes morales.
C. Les personnes physiques et morales.
D. Les sociétés des personnes.
.خا La réponse A est juste.
Q17) La déclaration fiscale de l'IS doit être déposé au service des impôts au plus tard le :
A. le 31 décembre de l’année N
B. Île 28 février de l'année N+1
C. le 31 Mars de l'année N+1
D. le 30 juin de l'année N+1
Q18) La TVA récupérable :
À. Représente une charge pour | "entreprise.
B. Représentce une créance sur l'Etat.
C. Représente une dette envers l'Etat.
D. Représente un produit pour | "entreprise.
E. Une charge financière pour l’entreprise.
Q19) Pour les opérations en monnaics étrangères et converties en dèrhams, l'entreprise constate une
perte de change :
A. Lorsque le cours de change augmente entre la facturation et le paiement effectué par l’entreprise.
B. Lorsque le cours de change diminue entre la facturation et le paiement effectué par l'entreprise.
C. Lorsque le montant payé est supérieur au montant de la dette.
D. Lorsque le montant payé est inférieur au montant de la dette.
E. La réponse C est vraic.
Q20ÿ Un capital de 10 000 dh est placé pendant 9 ans à intérêts compasés. Les deux premières annécs
le taux est de +4 %. Les trois années suivantes le taux est de 5% et le reste du temps le taux est égal à
3,5%. Quelle est la valeur acquise par ce capital au terme de son placement ?
A. 13 177.75 dh
B. 13 245,50 dh
C. 14 367,99 dh
D. 14 320,35 dh
E. 15 233.26 dh =
Q21) Parmi les sources d’information interne dans l’entreprise, pour prendre une décision, on
trouve :
A. Les sites internet.
B. Les commandes de clients.
C. Les documents comptables.
D. Les journaux et magazines.
E. Les rapports de vendeurs.
3110
wadifa-info.com نماذج المباريات من موقع وظيفة إنفو
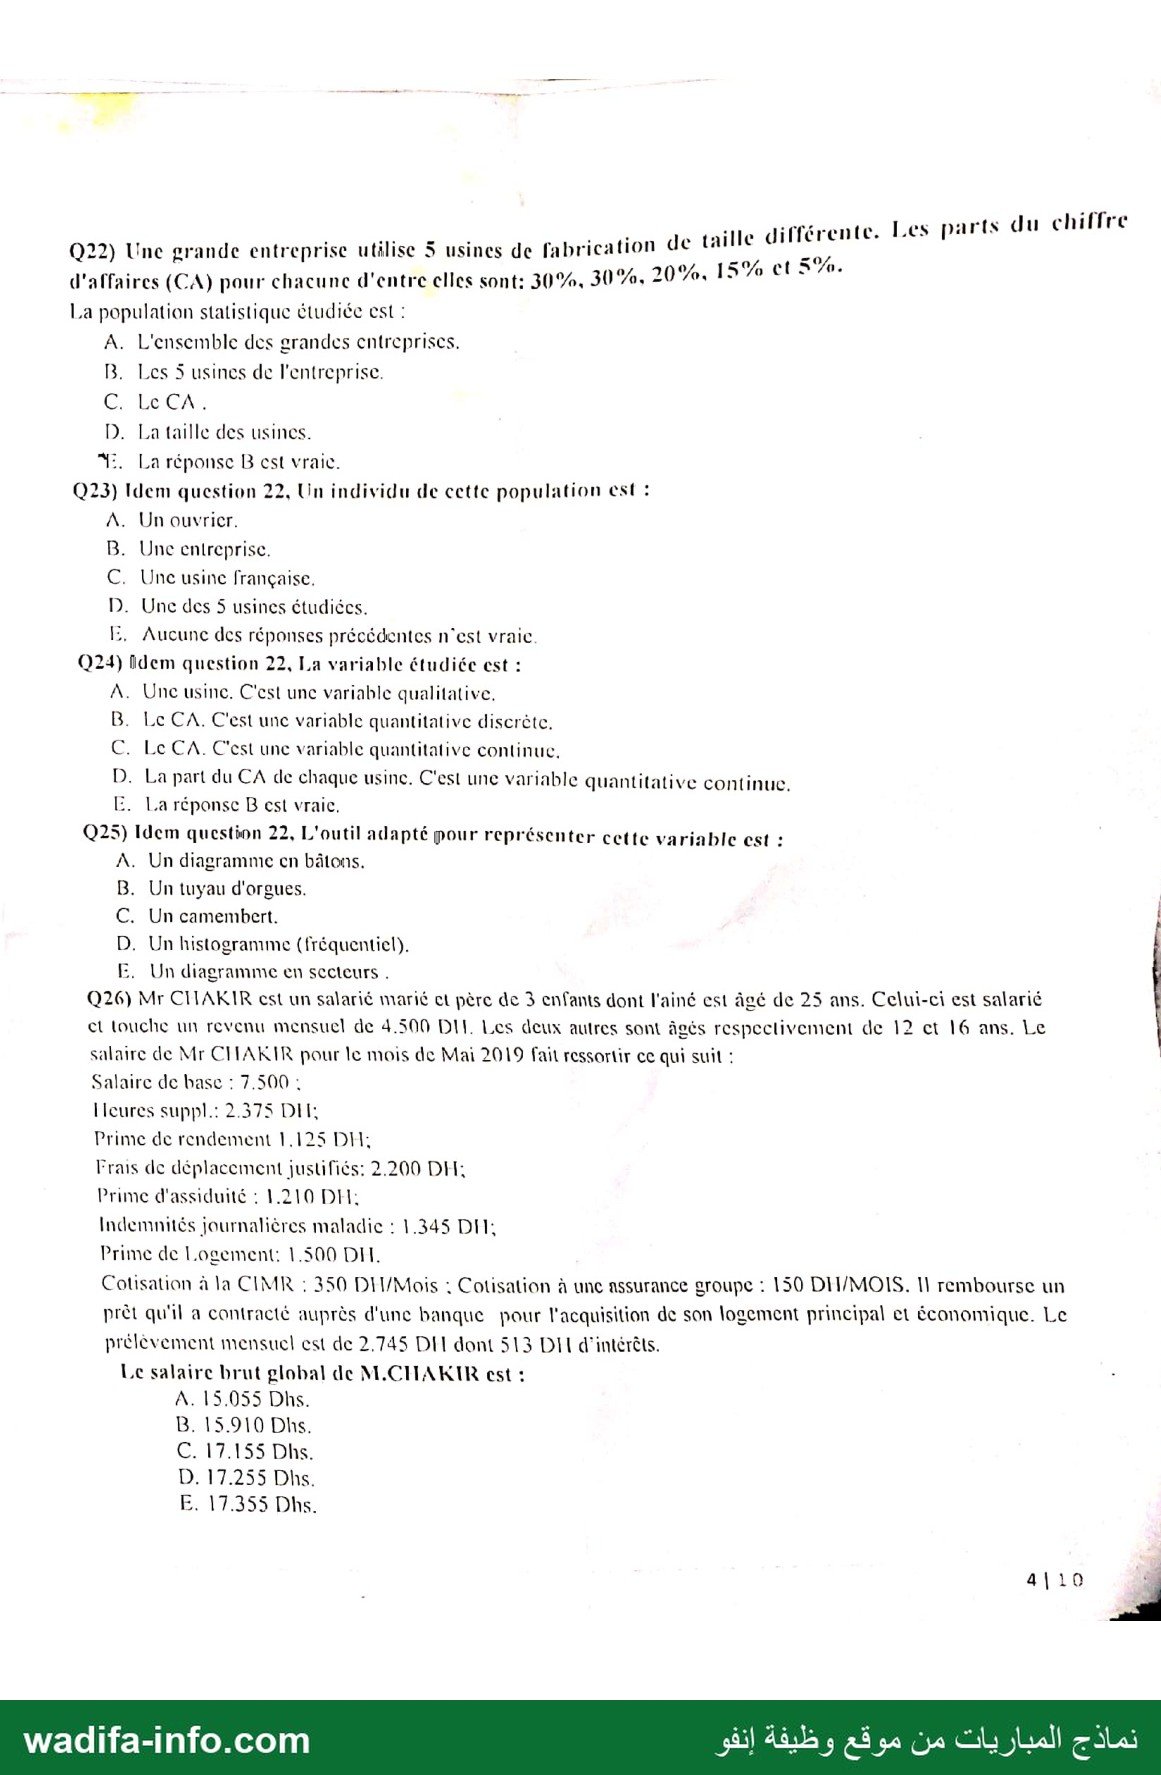
de taille différente. Les parts du 0 ومن ب بعرو والف و
Q22) Une grande entreprise utilise 5 usines de fabrication mn a
d'affaires (CA) pour chacune d'entre elles sont: 30%, 30%. 20%, 15% ct S /0.
La population statistique étudiée est :
A. L'ensemble des grandes entreprises.
B. Les 5 usines de l'entreprise.
CE: Le CA:
D. La taille des usines.
NV. La réponse B est vraic.
Q23) Idem question 22, Un individu de cette population est :
À. Un ouvrier.
B. Une entreprise.
C. Une usine française.
D. Une des 5 usines étudiécs.
Aucunc des réponses précédentes n'est vraic. .ذا
Q24) fidem question 22, La variable étudiée est :
À. Une usine. C'est une variable qualitative.
B. Le CA. C'est unc variable quantitative discrète,
C. Le CA. C'est une variable quantitative continue,
D. La part du CA de chaque usine. C'est une variable quantitative continue.
عند E. La réponse B est
Q25) Idem question 22, L'outil adapté pour représenter cette variable est :
À. Un diagramme en bâtons.
B. Un tuyau d'orgues. |
C. Un camembert.
D. Un histogramme (fréquentiel).
E. Un diagramme en secteurs .
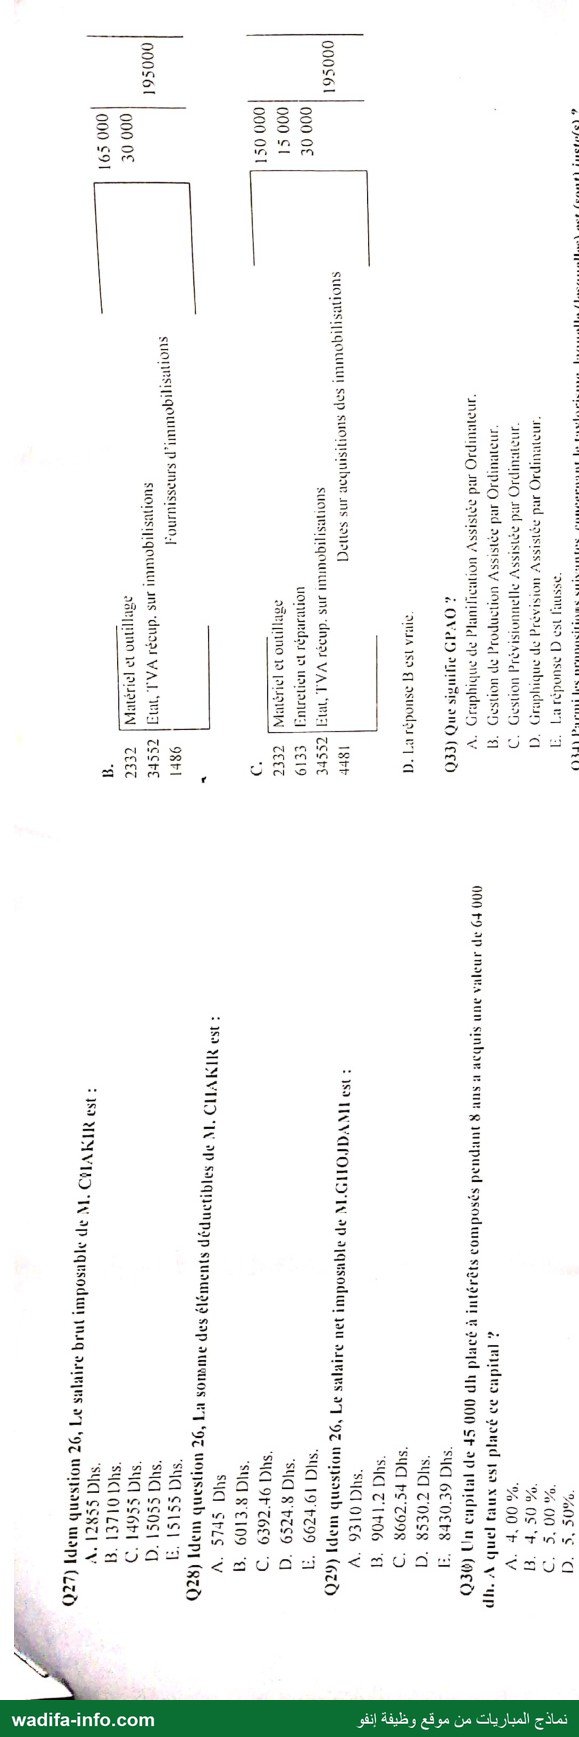
Q26) Mr CTAKIR est un salarié marié et père de 3 enfants dont l'ainé est âgé de 25 ans. Celui-ci est salarié
ض ct louche un revenu mensuel de 4.500 DIT. Les deux autres sont âgés respectivement de 12 ct 16 ans. Le
salaire de Mr CTAKRIR pour le mois de Mai 2019 fait ressortir ce qui suit :
Salaire de base : 7,500 :
Ieures suppl.: 2.375 DH:
Prime de rendement 1.125 DH,
Frais de déplacement justifiés: 2.200 DH;
Prime d'assiduité : 1.210 DH:
Indemnités journalières maladie : 1.345 DH;
Prime de Logement: 1.500 1٠
Cotisation à la CIMR : 350 DI/Mois : Cotisation à une assurance groupe : 150 011/2105. ١١ rembourse un
prêt qu'il a contracté auprès d'une banque pour l'acquisition de son logement principal et économique. Le
prélèvement mensuel est de 2.745 DH dont 513 DHL d'intérêts.
Le salaire brut global de M.CTAKIR est : :
A. 15.055 Dhs.
B. 15.910 Dhs.
Dhs: 17.155 .€
D. 17.255 Dhs.
Ex 17.355 115
و 4180
نماذج المباريات من موقع وظيفة إنفو wadifa-info.com
8 3 832 ;
" © oo nn © S
2 m Le PS زيم =
2 Z 3
5 2 4 : |
5 3 E دي 5 E
5 ‘= = 25 2 5
7 9 = = جر <
. سس Le = 1 > =
£ 3 6 3 £ = 8
= 7 (miss 2
S::2 £ © HO ب É
= = 2 3 2 3ط 5
5 8 A خخ !
= = 5 A “ ان
3 à 4 2 7
AUS = 2 DAS © :
2 ‘3 3 SD 0 3
£ eo à -< 2.23 &
2 = - A 2 ا 2
2 2 2 22 > 5
= se = <S 2 5 2
2 3 a D 5 Ge © 53
D A des ل كدج 5 2 2:
= & S مج : m'= Ze ا 1
= + ل » : w - 91e À) - ae
5 2 2 3 © 5 222523":
5 0 ال = 2 ,2 > = 2 ب
2 ‘» ER > ال يم ONU un a
5 = 5 ”َ > O LA es 3
ب 7 7 : D 4 — ÈS
= > DS: 2e ب 2 à ان كات 2 À
e ا > mA = 2 5 2 5 2 32
ل (ee ل DR 25 داك 2
5 A ES BE = 2)
2 ‘2 S Se 2 422 3 325 2.0:
3 = 2 د الحا ب ل 2 اد
أ نذا لا ال اج 2 5 = = كد ب
Zu Fée | À 5333 11
ee © الي 07ت تاج
ص يم 2 d'en À — 2 me) اناد
FE DD % - - 3
ما بي 2 US 7
له ل الا 0 ذأ ليد ل ل + = 0 Ce
a = a 2
pe és و
_ F 7 pes
æ _ _ =
= 7 3 2
Ü 8 = 2
. با نس 7
= 5 _ 9
La 3 2 2
ب = 2 2
2 5 3 5
_ s 5
2 2 2 =
S » 3 0
= يه = بت
2 ب 2
بع 3 = =
ص A = 2 se
به ب 2
بع = = ب
J _ اب SZ ©
سس ب 5
= æ S 0
A و لي 1ط ©
et et ER
اج AS mes اي € ié . D DE
5 sa 2 2 2 2 AE D EE EE 5 —
SÉLLLLIE |, LA 2 2 ج ب يا 02 5 2 >
52233372223+ 3 - 35 2 A =: 2
= T DR D ى ا SO يم ENS Load
SACUDA SES + ا د TS aan zx LXRRYS
TON دج um À E À Fo م 20 LE داج ذهو
= LAS 2 ب يي OO اَن هم وهد ات + د لو يه S يك ©
sum + = 5 Sr
EMMA دحاج AMV 52 ذا 9 2 ى DE Sn
ددات ثت يت © © رض ا ا ان ال 2 2 30 30 SA = الا LÉ 5
3 الأ كا ان ند 2ه se 3 اماف
- ل را جو اناقل نه ندج نود ول وذح
[ee 2 2 S 5 > و50
ei 2 2 ري *
wadifa-info.com a 2 :
نماذج المباريات من موقع وظيفة إنفو
S et
wo 3
À 7 5
ب ب 8
3 4 1
Le = ( 7
3 2 3
ع ْ 7
ni n 34
> بت ا 2
= 9 9 ٍ
2 = 2 1
3 حا أت 1
S 1e 0 4
ب 22 :
A 2 A 1
= يج = 2 3 :
SZ 2 £ = : =
A "= EU 2
S 20 37 = )
seu 72 2 = . à £ 2
A = نه ES el tes = DS cp
À = ñ 3 2j 20 2 5 ا RL
2 © الله .جه = .> 7 ©
y = 4 3 2 5 2. © 2 ص بن ؛
: = 3 2 9 2 اي داج ابه Z 8 :
D ب > = 2:20 UE D ASS = ee
site 3 A A © ا ا انه © An هه امات ره :
L 5 9 2 £ A 2 قد 5 © 2 ee 5 © 5 À
is © 7 م يد لنب ا 2° un SU 2 :
Æ ب Le n 2 با à Qu 0 2ه 5 RS
يي رز ا > نا = = ب ب مار ا 22
De = 5 = > = د اب AS 2 :
due > 0 كا = © D © = = ب يي 2 ادال ا
رد اال 2 Ds اذاه 9 € د ل © جا 2-22
حم 9 د 2 2 © = = = ة 2h ا ا
نا 3 2 3 2 هاا 5 5 5 3 ذا مج LS Ds
.ا ذا دحاج :هه 9 — 2 9 2 2 9 2 = 2 ٍ
2 9 — 5 ا انه A وا ص" ند اص نا لا بت مه هه CD
© »> 0 اي 5 :9 2.2 0 m1 اه © SO Se
جا ص ص مار ا كي Si ذا الوا اموا ie صا لخد EUX
2 م nn. حا :ما ion, حا انح احا M جا = الات US
DD: = © = © © © د 5 ا 2 5 5 2 9
Dia 2 = 2 7 D D 5 = © 22 5 2
> 2 5 20 50 دا Ne 2 = 59% 2 2 Le Se
ما 2 ei 9 = Es = 5 © = » = D له !
eg T 2 9 2 LE 8 58 © D à دود 5 2 :
DO = eu بي 5 يج oO ROC JON SUR LE
ب © ر- ل 29 5 Ce À 5 ÉD
M 5 . 0 A ان( ل :
تك CJ ل > ايد حص وام انم 7 _ . ع x
2 يا لا نان ته ديج لح نه >
À ناه : :
Le È 1
تب ب =
322 2
32 ام =
& 3 32 3
Se < Se © ©
ءام ا )1 — + 5‘
S = بن 35
S به =
ct — n
en = 2
DÉS. 2
S 2 2
D ? — 2 نه
= 5 زح =
S D = A
PSE ee =
3 2 53
2 42 29
ms à - £
À 2° 2 £
5 € ب Se
ص :2 mo
n' = ٠ = = 2 !
= 2 انم رت 7
D — = 5 2?
2 5 2 £
Z = + s'e
EE 2 2 £
CSS = Z TZ Z
& 5 23 = 5
JS 3 = 2
.ات مسجو
= = ب Rs)
re 25 … 2325
ZE À 20 = ني يي 2 =
8 ما ال ب ? — Tux
mm; E À = = 2 5 =
اح em ee = 2 =
y — ss ce M 5 ER de 2 =
رت ne اج 25 داج دن ذا
À = 2 نا وان TS 3:9 23353
À € اله € rz-vcoaitezZs
EL TARAMRRTES = = = Ss
جح © 9 ب à de ii د 2 mi ات
ا لأا ا ب JE .اه 0 ات 2
Es = D © كد 3 © 10 وم ّي 2 .
= = = = بيبا يه D = JO EO ا
S = — = ? > GC = =
نت TE — S re 90 30 4003 و19 2 وى
x = Et 2 © © =
Mi À ui je ne à re S 2 ت-
A 2 = _ ل اناد es
ب عه ب 3 29 Z 9 HA =
د ص هوه A F4 en اص لبي
حو لم م ا M = S 3 ب
8 > 0 02 7
مسار عست HA ا — د
نماذج المباريات من موقع وظيفة إنفو wadifa-info.com
يي ? ci
م اتج >
PE 2
S 5 en
2 ب بط
اج = 3 =
‘=. 9 بت 2
ات 2 Ê
ا ا 2 =
50 حل PA ب
جح ss a E
= .® Z L 2
ci ee: وى =
Eee Oo —
2 = 0 > م
جح £ ج اج 2
= ب 2 با
أ 5ج = © > =
ا rte S —
E 2 £ اج = 9 2
% SE € & = ع
537 3+5 2 38
LS 2 D — = 5
C E € 5 — ب
‘= € = اج El .. =
Se ج دود = £
e © À = & 2 32 2
Oo © ee = ب =
A E À = à
SE = © a 2 _ 71
ت 3< = = جد 5 جي:
D يج à E © 2 ب 2
= œ SE « = = =
= 2 = 2 = = 21
= ا ام - 9 = e E
S © 5 5 8 2 ps 5
_ = ere » = De
يج 25ج 2 E
ES وس = = 7 ب =
A EE ES 2 1 = o
= 3ج À = 2
2 CS 25. 37 = =
2 LS 2 با ناج اج 3 3
22 ج 2 = È =
لاج © DE à & = 5
3 5 2 &
ECLS— = ee 2 ‘
‘= = © نا © £ 2 ©
> 2 © © = 3 = + à
E ES = =
5 5 بي = 8ع دق E 5
يج © مج .> £ = = à IN À ee CE eee
5 مار دوا قدت بس > 2 د 5ت + 6 = = 2 & £
RÉ دج ديق #5 2
8ج © ج525 )5888988 5<د” 5و2
= حي كدج جح ح حاو يج 55و وه دو3 8
253 725327 7 5 2 © ج © © © Etc ْج
£ = 2 4 8 عا جح عو م ابا EL — ce
582+ 2 2 Lscsces££irmmne
[+ =. = _ - 2 = ب
= بي = Oo = = : : +: £ SRE
m DS 219 25 عل تدأ داج اداه نب د34
سي ل 2 نا د & + €
كت + + =: 2 = © —
ج25
- ِب 8
2 Fu ==
لحن ° ب 52
ماحل .: 26 2
حا م _ بح — |
5 ب جح 2 CE
ra = = SL: —
= CR 2 535
5 اط ج حا
Le FA = £ = نل
5 = 5 5 ب
2 a à 3 3 2 95
: اج o 5 0S
اي ب gs £ ER
= © = [= £ EE ie
; - نا 0 5 ج ب
= Lg = ; > » ب د
ب ٍ 2
4 Fe وح 5 م سد
A S © _ 2 o do
o PE 5 = E خخ د o
ب = 5 = 26
2 5 S © 8. 2.5
LA = دك 5 ج ee 2.5 20%
= 2e = = = اا S:E80 0
S E © S ,£ © 222382
* Ë 5 22885 25253238
2 5 ا ل ا
La 2 = LES SS 20e 0LSE
LS +2 & — : و 5ه هد .واج تاجات
| 52 22 ve DST SES See res
2 2 = © À 5 Ses
PESSES Le ه 5 2 ةج 53دو5ح < < <
ب & ب 2 2 3ك ا S£seto > Ein اا
LE So [0 حا 2 5 5- 8 2 - 2 8 2 3
1 3 SEL re x 1 0 0ن رد نو ذا ىه SU بج 5 9 9
| و و وق 8 2 وق 305و 8 د22 و > 0 ج2222
ا #2 © 2: eo" 2 2 © اج جح 2 2 نت 5 0 بت
| ود 2 كت ous” 85 بخن 922965525552
عط بن 2 -| بن بن بم 22,7 50 2 2 © ©
NE م قا ا ذا 5ج كا 2 ا 5 و وى 3 ب
؟ 66 2 يج 2د ود د و33وت 52 5 2 > 29 9 2 5 5 5
RE فاه جه 2 0.2 2 24ج
33253:د<+> ع2 8 ىن 0 آذك لود 82©د3©©
Ain ا == ESS Er 9% 2 SEE 9 ن 0°
1 2882292: SLTA ES DE ن 2 2 - 2 ج يو قي
3 : ب PTS & 0: ل ل
2 A QG < د المع اج 58 5 تل Jr د23 ل لال 5 5
>> ا ا ل ا 2 نا 0 0ن 0ه da le =
KA = He > كن ىق > م ند 0 ن مه > ف ند د نه FE
, as = = = un
3 2 2 3 ض
wadifa-info.com نماذج المباريات من موقع وظيفة إنة
نماذج المباريات من موقع وظيفة إنفو
2 co
9 Le
Be 5
ra 4 & £
= 2 Ë 2
2 = SE
= — 30 2€
_ F = D %
نع 7 2
C = = > نع =
us = Ex £ © 2
= Fu = C6 A (
3 5 .£ F ZE je
= 2 = 2 > _
= PA 2 «= é = 2
È 2 3 2 ES 5
= 3 يه ان .. 3 با =
© = SE جخ LS AE
€ = Fu S = = y © 2-5
5 = Rs] SE 24TD.£L£
£ = male اله
ص = = = co RENTE
= 2 7 مه 2 2 دب
3 LHSET يح
= £ 2 5.2 9 € ESS را م
E = 2 LR حب ل 2 © فى
5 € £ . ب ب ا يج 22 جه
5 = LS اعد وال Se Ses es
= CR D SET مه اج — = 2
= 2 = 2 2 Se 5 = جات ا
5 ف ES ;: = Le SE .: 5 S à DE
2 + كه - الاج ل بدا = 2 92.8 5
= SU RS - د 5 5 SE 20 اج
3 ل ل ا الو ا S
0ت ذا ات كاه 3د نات RO E ده اه
5 ةلالا يج 802122 3 223 55و
5353535 LES ES عي ىن 2 دج
7 3222. ته 0 © بو ذ ج 2 يج 2 اد
m 2 EEves rues اذا داج LE
È د 25225 0229 5
= SE See ص تج cr Caro se
= der née كو د en ES 549
ins 2-2 5 35 2 7 ا ات جو ج
انا = = C9 ل 5 جح 9 Su ce 6
© Se zGceers SSEÉ Des rue
= - CS. ات DIRES Log © RSS pou
Se 28 د يداد د دك 252525586855
3523535دق3 »222 0 د دح ل د 53ج 8
: م EZSSÉSS ED 2 5 8 8252855 52ج
M 522 2 8ك وى ىا 2 2ه giron
1MSÉANN— SNA ا ب بن به ل 0 دك
ان اه اكات ا ONE PRE ا اد اا 0 — SNS
nr >> تن عاد د هن ه > + نحن > ى نا ون هم
Le re)
=< 2 واوا =
ee = واوا -
D اي e Sir | _
= , Cd osier Fm
ze <Ee = 5 يا
Led = À
3 جب 5 ee |
3 2e _ 2 1
77 بغ - |
o ب = يم ب ai
= es S|< ES ا
3 2 a © |
2 € € — ا دا
83 جح 2 2 Z|=
£ ا || & اي
5 لا ب
= ZA _
È اج = =
K 7e S =
- حاب = 6
= sa _ -
نع = © pe o
= C € £ es
= “SE 5 5
Es = 5 5
= HT = ÿ f
يي د 5 en ÿ
= 2e æ أن | 2
© Te. sS © = E|cC
= mn = 2 Ar
2 5ج كع 8 2
= os = SIS
= TE à £ 3 ان
5 ل حا So ب o ص | |
= = 0 2 = > _ £lulo
L PR = 2 ©|© ا
FA > - ا ب سل ب د ©
= N ب =: 5 Z|2|—
3 = LA £ = بدا حاتم
ES ee ع Q E 3 2١3 جا
2 نا خاط = 72" ا
2 > © RE 2 | داج
= © et se Ê AA
0 ب ñ
2 5 2S— = 2 |$ 52
= = DS = = © 3
6 = 7 3 = ير alal=
e 3 e ? ان تت
= 2 LE & 9 ب = Te |T
B يج PA = © = A
£ E à £ ee S=| هذا يي
»مام :9237 ود S حا ل ا اماك
ال الا 2 & م عجعج S زد 2 | 2o|2|0
5 8 o 2 ا د عد الاك £lu 21212
E he ب 8 2 GC ÈS à 52 اا
اذو ب م 2 2 2 جح © ان اطع ol0lo
. © م | )0 اا 2 5 5-55 جح بخ © نع
2ه 525 2 © وددذد 2ك 53 8 8 4
- خاذا»ك جح ج جح 20 + 5323 2ه ودود دج ته LISIS
أن 2 ذه هه ث0 ضيح -- دلي دج 2| © 55
1439886 sy اح د اك أ - و صما مج
En = rsnmm = < 2 1,
ىه 2 خْ 2223223989435 2)0|5 <|<|<
— <MUOu اق D men =
+ D وج نا و ل كه > لدج نو e جاوما ماه
© ىا وا 2+ نا و0 + شا
واه يس en |00 |00 |
AE اه وك ليا ل ات
wadifa-info.c ab ac ل
om نماذج المباريات من موقع وظيفة إنفو
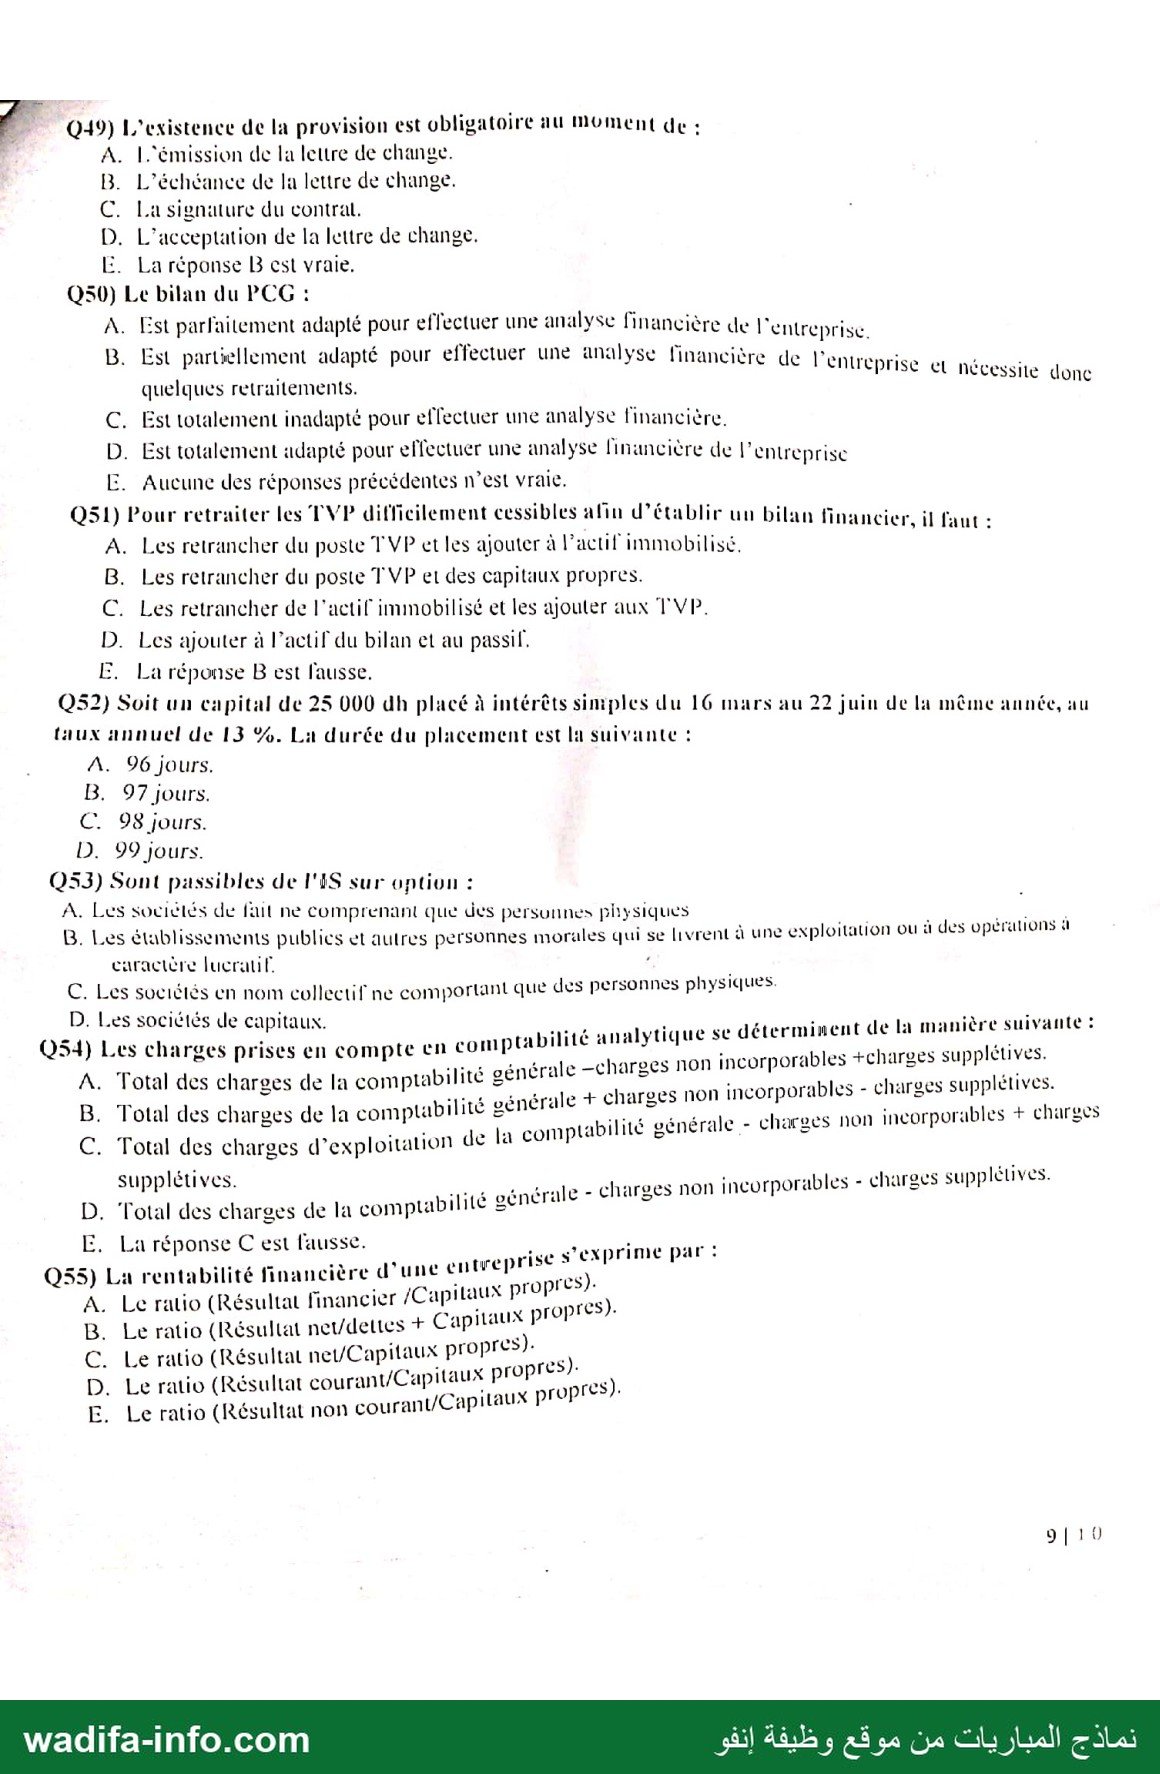
0 Q49) L'existence de قا provision est obligatoire au Moment de :
A. L'émission de la lettre de change.
B. L’échéance de la lettre de change.
C. La signature du contra. |
D. L'’acceptation de la lettre de change.
E. La réponse B cst vraie.
Q350) Le bilan du PCG :
A. Est parfaitement adapté pour effectuer une analyse financière de ١ ‘entreprise.
B. Est partsellement adapté pour effectuer une analyse financière de l'entreprise et nécessite
quelques retraitements. (00351186 #ene
C. Est totalement inadapté pour effectuer une analyse financière.
D. Est totalement adapté pour effectuer une analyse linancière de l’entreprise
E. Aucune des réponses précédentes n’est vraie.
Q51) Pour retraiter les TVP difficilement cessibles afin d'établir un bilan financier, il faut :
A. Les retrancher du poste TVP et les ajouter à l'actif immobilisé.
B. Les retrancher du poste T VP et des capitaux propres.
C. Les retrancher de l'actif immobilisé et les ajouter aux TVP.
D. Les ajouter à l’actif du bilan et au passif.
E. La réponse B est fausse.
Q52) Soit un capital de 25 000 dh placé à intérêts simples du 16 mars au 22 juin de la même année, au
taux annuel de 13 %. La durée du placement est la suivante :
| A. 96 jours.
B. 97 jours.
C. 98 jours.
D. 99 jours.
Q53) Sont passibles de l'ES sur option :
À. Les sociétés de fait ne comprenant que des persunnes physiques : |
B. Les établissements publics et autres personnes morales qui se livrent à une exploitation où à des opérations 4
caractère lucratil. |
C. Les sociétés en nom collectif ne comportant que des personnes physiques.
D. Les sociétés de capitaux. ; : " "١١ » [a manière suivante :
Q54) Les charges sise en compte en comptabilité analytique se اليب de م رمي
A. Total des charges de la comptabilité générale -charges 71 مي" rl | res تنيب
B. Total des charges de la comptabilité générale + eee 1 01 : ١ 0 وب bles + charges
. 2 : 7 . [a comptabilité ملو رفع - charges non 111001001 2
C. Total des charges d'exploitation de
5000 عزن ىا - charges non incorporables - charges supplétives.
D. Total des charges de la comptabilité 01101 = 2
E. La réponse C est l'ausse. cie s'exprime par :
Q55) La rentabilité financière d'une entrepris res)
A. Le ratio (Résultat financier {Capitaux P' op! 0
B. Le ratio (Résultat net/dettes + Capitaux pro
C. Le ratio (Résultat net/Capitaux propres). si
D. Le ratio (Résultat courant/Capitaux FPE sie.
E. Le ratio (Résultat non courant/Capitaux 101+
2110
wadifa-info.com نماذج المباريات من موقع وظيفة إنفو
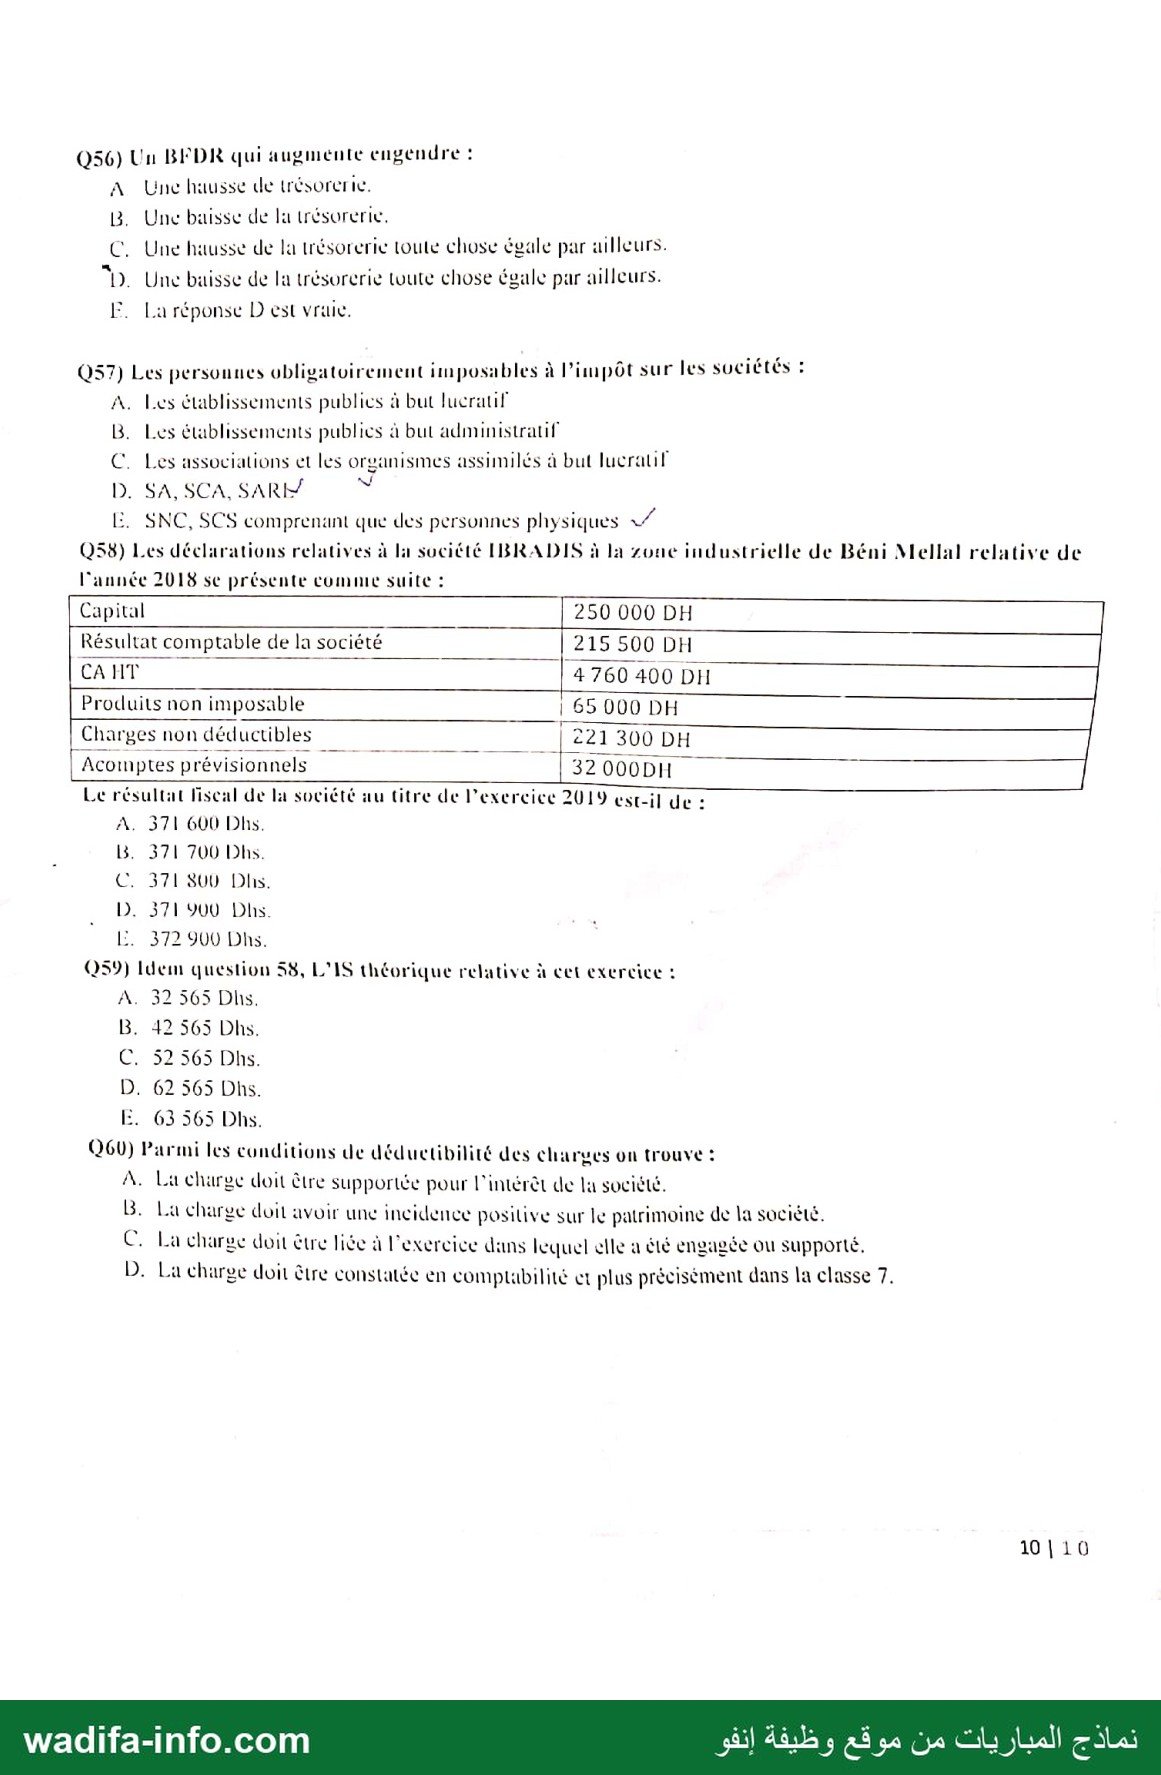
Q56) Un BFDR qui augmente engendre :
A Une hausse de trésorerie.
.ا Une baisse de la trésorerie,
C. Une hausse de la trésorerie toute chose égale par ailleurs.
“D. Une buisse de la trésorerie tuute chose égale par ailleurs.
FE. La réponse D est vraie.
Q357) Les personnes obligatoirement imposables à Pimpôt sur les SOCIÉTÉS :
A. Les établissements publics à but lucratif
.قا Les établissements publics à but administratif
C. Les associations et les organismes assimilés à but lucratif
D. SA, SCA, SAR Ÿ
E. SNC, SCS comprenant que des personnes physiques كد
Q58) Les déclarations relatives à la société IBRADIS à la zone industrielle de Béni Mellal relative de
l'année 2018 se présente comme suite :
Capital 250 000 DH
Résultat comptable de la société 7 [215500DH
A ا [4760 400 DH
Produits non imposable | 65 000 DH
Acomptes prévisionnels 320000! * 7-38 <ك- 2-ح<7 *- 7
Le résultat Fiscal de la société au titre de l'exercice 2019 est-il de :
A. 371 600 Dhs.
B. 371 700 Dhs.
| C. 371 800 Dhs.
D. 371 YU Dhs. |
© 372900 Dhs.
Q59) Idem question 58, L'IS théorique relative à cet exercice :
À. 32 565 Dhs.
B. 42 565 Dhs.
C. 52 565 Dhs.
D. 62 565 Dhs.
.ذا 63565 Dhs.
(0ا6() Parmi les conditions de déduetibilité des Charues on trouve :
À. La charge doit être supportée pour l'intérêt de la société.
B. La charge doit avoir une incidence positive sur le patrimoine de la société.
C. La charge doit être liée à l'exercice dans lequel elle a été engagée ou supporté,
D. La charge doit &tre constatée en comptabilité et plus précisément dans la classe 7.
10110
wadifa-info.com نماذج المباريات من موقع وظيفة إنفو
✅ التصحيح المقترح
هذا تصحيح مقترح من إعداد فريق wadifa-info لمساعدتك على فهم منهجية الإجابة — وليس تصحيحاً رسمياً صادراً عن الإدارة المنظِّمة. أسئلة هذا الامتحان محررة بالفرنسية، لذلك التصحيح محرر بالفرنسية أيضاً.
Ce modèle est l'épreuve écrite du concours de recrutement des techniciens de 4e grade, spécialité Comptabilité, organisé par le CHU Mohammed VI de Marrakech (Ministère de la Santé), session du 06/12/2020. Durée : 3 heures, calculatrice autonome autorisée. C'est un QCM de 60 questions où il faut cocher la ou les bonnes réponses. Voici une correction proposée, avec le calcul pour chaque exercice chiffré.
💡 Options « La réponse X est vraie / fausse » : leur valeur dépend de X. Si X est juste, « La réponse X est vraie » se coche aussi ; si X est fausse, c'est « La réponse X est fausse » qui se coche.
Droit, fiscalité et comptabilité générale
- Q1 — B et C. L'obligation est un titre de créance (un prêt à l'émetteur) et rapporte un revenu fixe (le coupon). C'est l'action qui est un droit de propriété à revenu variable.
- Q2 — B et C (réponse probable). Un centre secondaire (auxiliaire) travaille pour les autres centres, pas directement pour le produit : c'est le cas de la direction et de la conception des modèles. Le tournage et la peinture façonnent directement les poteries : ce sont des centres principaux.
- Q3 — A (50 000 DH). Les intérêts des comptes courants d'associés sont déductibles si le capital est entièrement libéré (4 000 000, oui), si les sommes ne dépassent pas le capital (1 000 000 ≤ 4 000 000, oui) et si le taux ne dépasse pas le taux autorisé (art. 10-II-A-2° du CGI). Le taux appliqué est 100 000 / 1 000 000 = 10 %, contre 5 % admis. Déductible : 1 000 000 × 5 % = 50 000 ; à réintégrer : 100 000 − 50 000 = 50 000 DH.
- Q4 — C et E. Le fonds de commerce réunit des éléments incorporels (clientèle et achalandage, nom commercial, enseigne, droit au bail…) et corporels (matériel, mobilier, marchandises). Dire qu'il n'est fait que d'éléments incorporels (B) est donc inexact, et E est vraie.
- Q5 — B. La SARL peut être constituée par un associé unique (SARL AU). La SNC et les sociétés en commandite exigent au moins deux associés, et la SA plusieurs actionnaires.
- Q6 — C et E (réponse probable). Le vendeur transporte lui-même la marchandise et facture le transport au client : c'est la vente en port payé, le port étant refacturé. En franco de port (D), le vendeur supporte le transport sans le facturer ; D est donc fausse et E vraie. En port dû, c'est le client qui paie le transporteur.
- Q7 — B. La base de la TVA est le prix HT net de toutes réductions (remises, rabais, ristournes, escomptes), augmenté des frais accessoires facturés (transport, emballages).
- Q8 — C. La classification économique range les entreprises par secteurs et branches d'activité (primaire, secondaire, tertiaire). Le critère de propriété relève de la classification juridique, l'effectif de la classification par taille.
- Q9 — C. La SA est une société de capitaux où la responsabilité des actionnaires est limitée à leurs apports. Toutes les SA ne sont pas cotées en bourse (B).
- Q10 — A, D et E. Le BFR baisse quand les fournisseurs accordent plus de temps (A) et quand les clients paient plus vite (D). L'allongement du crédit client (C) augmente le BFR : C est fausse, donc E est vraie.
- Q11 — E (réponse probable). Le fonds de roulement se mesure par le haut du bilan : ressources stables − emplois stables. On l'augmente par des capitaux propres, un emprunt à long terme ou une cession d'immobilisations. Les délais clients et fournisseurs (A à D) agissent sur le BFR, pas sur le FR. B n'augmente donc pas le FR, et E (« La réponse B est fausse ») est la réponse logique. Si le rédacteur voulait parler du besoin en fonds de roulement, il faudrait cocher B et C, qui le réduisent.
- Q12 — D. Le coefficient de corrélation r mesure l'intensité de la dépendance linéaire entre x et y. La part de variance expliquée (C) est r², le coefficient de détermination.
- Q13 — B et C. Un écart-type élevé signifie une série plus dispersée, donc une variance (égale au carré de l'écart-type) plus grande.
- Q14 — C. Le résultat fiscal part du résultat comptable, que l'on corrige par des réintégrations et des déductions.
- Q15 — B et E. Résultat fiscal = produits imposables − charges déductibles, soit en pratique résultat comptable + réintégrations − déductions. C est fausse, donc E est vraie.
- Q16 — A et E. L'IR frappe les revenus des personnes physiques. Certaines sociétés de personnes (SNC et SCS composées uniquement de personnes physiques, sans option pour l'IS) y sont aussi soumises, mais seulement dans ces conditions. D, trop générale, n'est donc pas retenue. E (« La réponse A est juste ») est vraie.
- Q17 — C. La déclaration du résultat fiscal se dépose dans les trois mois qui suivent la clôture de l'exercice (art. 20-I du CGI), soit le 31 mars N+1 pour un exercice civil.
- Q18 — B. La TVA récupérable (comptes 3455) est une créance sur l'État. La TVA facturée est une dette.
- Q19 — A, C et E. Pour une dette en devises, une hausse du cours entre facturation et paiement oblige à payer plus de dirhams que la dette comptabilisée : c'est une perte de change. A et C sont vraies, donc E aussi.
- Q20 — C. Cn = 10 000 × 1,04² × 1,05³ × 1,035⁴ = 10 000 × 1,0816 × 1,157625 × 1,147523 = 14 367,99 DH (2 + 3 + 4 = 9 ans).
- Q21 — B, C et E. Commandes des clients, documents comptables et rapports des vendeurs sont produits par l'entreprise. Les sites internet et la presse sont des sources externes.
Statistiques : cas des 5 usines (Q22 à Q25)
- Q22 — B et E. On étudie les 5 usines de l'entreprise : c'est la population.
- Q23 — D. Un individu (une unité statistique) est une des 5 usines.
- Q24 — D. La variable observée est la part du CA de chaque usine. C'est un pourcentage, qui peut prendre toute valeur réelle : variable quantitative continue.
- Q25 — C et E. Pour des parts d'un tout, l'outil adapté est le diagramme circulaire : camembert (C) et diagramme en secteurs (E) désignent le même graphique.
Paie : cas de M. CHAKIR, mai 2019 (Q26 à Q29)
- Q26 — D (17 255 DH). SBG = 7 500 + 2 375 + 1 125 + 2 200 + 1 210 + 1 345 + 1 500 = 17 255 DH. Tous les éléments versés entrent dans le brut global.
- Q27 — B (13 710 DH) (réponse probable). Le CGI (art. 57) exonère les frais de déplacement justifiés (2 200) et les indemnités journalières de maladie servies en application de la législation de sécurité sociale (1 345). SBI = 17 255 − 2 200 − 1 345 = 13 710. La prime de logement et la prime d'assiduité restent imposables.
Attention : les options de Q29 ne concordent qu'avec un SBI de 15 055 (D), c'est-à-dire en excluant seulement les frais de déplacement. Le rédacteur semble avoir traité l'indemnité maladie comme imposable, alors que le CGI l'exonère. - Q28 — B (6 013,80 DH) (réponse probable). Les déductions (art. 59 du CGI) sont :
- frais professionnels : 20 % du SBI dépasse le plafond, donc 2 500 (en 2019, taux de 20 % plafonné à 30 000 DH/an) ;
- CNSS : 4,48 % × 6 000 = 268,80 ;
- CIMR : 350 ;
- assurance groupe (part salariale maladie-invalidité-décès, art. 59-IV) : 150 ;
- prêt pour un logement principal « économique », traité comme logement social : principal et intérêts, 2 745 (art. 59-V).
- Q29 — B (9 041,20 DH) (réponse probable). SNI = 15 055 − 6 013,80 = 9 041,20, dans la logique de la grille. Avec le SBI conforme au CGI (13 710), on trouverait 7 696,20 : aucune option ne correspond, ce qui confirme l'incohérence du barème de correction.
Mathématiques financières et écritures
- Q30 — B (4,50 %). (1 + i)8 = 64 000 / 45 000 = 1,42222, donc 1 + i = 1,422221/8 = 1,0450 et i ≈ 4,50 %. Vérification : 45 000 × 1,0458 ≈ 63 995 ≈ 64 000.
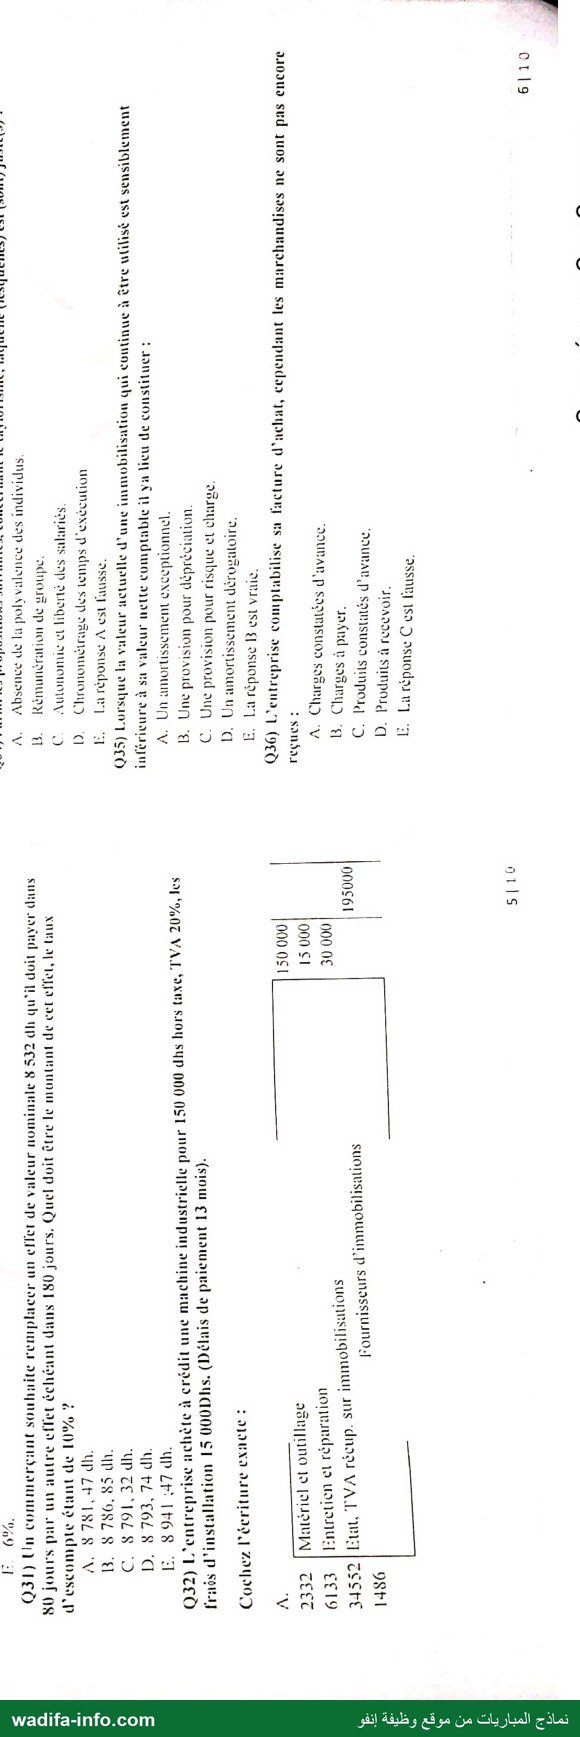
- Q31 — A (8 781,47 DH). Les deux effets doivent avoir la même valeur actuelle (escompte commercial, année de 360 jours) : 8 532 × (1 − 0,10 × 80/360) = V × (1 − 0,10 × 180/360), soit 8 532 × 0,977778 = 8 342,40 = 0,95 V, d'où V = 8 781,47 DH.
- Q32 — B et D. Les frais d'installation font partie du coût d'acquisition : 150 000 + 15 000 = 165 000 au débit du compte 2332, et non au compte 6133 comme dans A et C. Le paiement est à plus d'un an (13 mois), donc la dette est une dette de financement : compte 1486 Fournisseurs d'immobilisations (4481 sert aux dettes à moins d'un an). L'écriture B est donc juste, et D (« La réponse B est vraie ») aussi. À noter : l'énoncé calcule la TVA sur 150 000 seulement (30 000), sans taxer les frais d'installation.
Gestion et organisation
- Q33 — B et E. GPAO = Gestion de Production Assistée par Ordinateur. D est fausse, donc E est vraie.
- Q34 — A et D. Le taylorisme spécialise chaque ouvrier sur une tâche, sans polyvalence, et chronomètre les temps d'exécution. A est vraie, donc E (« La réponse A est fausse ») est fausse.
- Q35 — B et E. Une dépréciation constatée à l'inventaire sur un bien qu'on continue d'utiliser donne lieu à une provision pour dépréciation. L'amortissement dérogatoire (D) est d'origine fiscale.
- Q36 — A et E. La charge est enregistrée alors que la marchandise n'est pas encore reçue : c'est une charge constatée d'avance, qui se régularise à l'inventaire. C est fausse, donc E est vraie.
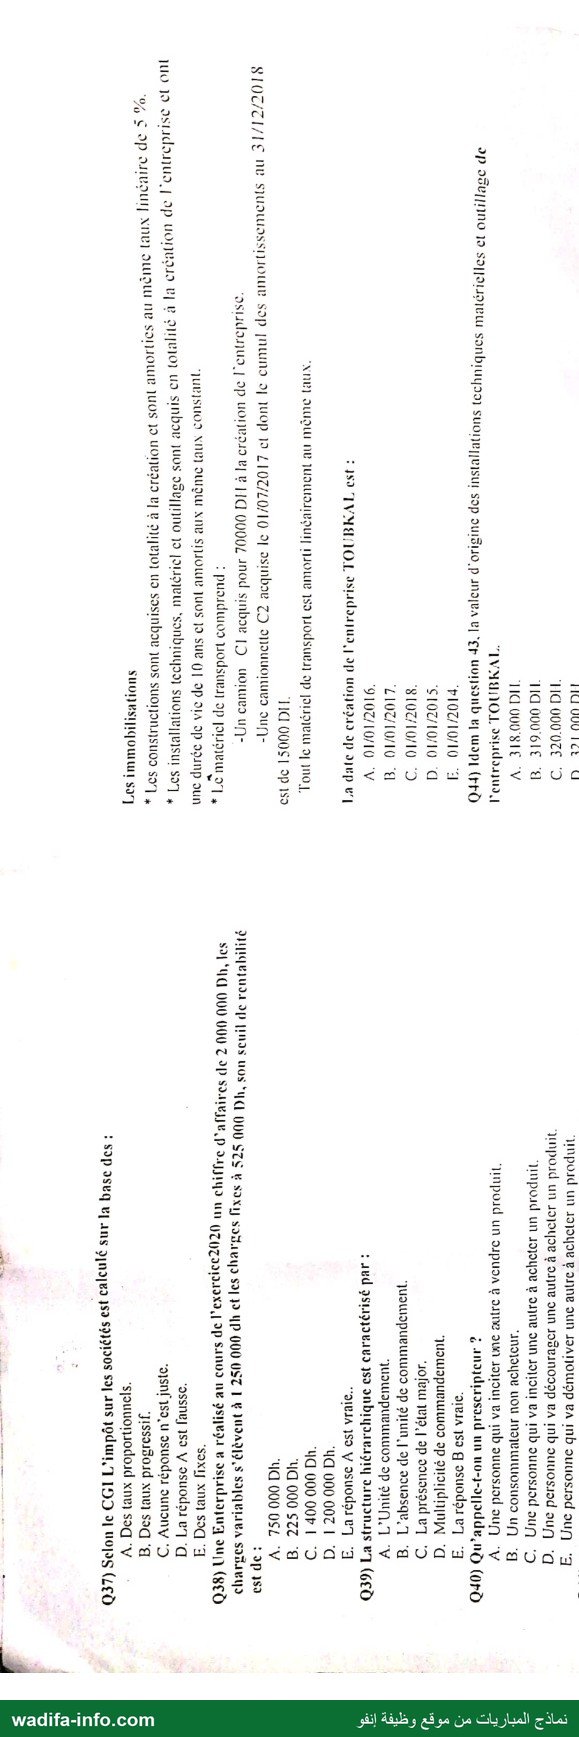
- Q37 — B et D (réponse probable). Pour l'exercice 2020, l'IS de droit commun suivait un barème progressif par tranches de bénéfice (10 %, puis 17,5 % ou 20 %, puis 31 %), instauré par les lois de finances 2018 et suivantes. A est donc fausse et D vraie. Depuis la loi de finances 2023, le CGI revient à des taux proportionnels (20 % / 35 % / 40 %) : sous le CGI actuel, on répondrait A.
- Q38 — C (1 400 000 DH). Marge sur coût variable = 2 000 000 − 1 250 000 = 750 000, soit un taux de 37,5 %. Seuil de rentabilité = 525 000 / 0,375 = 1 400 000 DH.
- Q39 — A. La structure hiérarchique (Fayol) repose sur l'unité de commandement : chaque salarié n'a qu'un seul chef. L'état-major (C) caractérise la structure staff and line, la multiplicité de commandement (D) la structure fonctionnelle.
- Q40 — C. Le prescripteur incite un autre à acheter un produit (le médecin, l'enseignant, l'architecte…).
- Q41 — C et E. Les clients et les fournisseurs appartiennent au micro-environnement. Démographie, contexte socioculturel et technologie relèvent du macro-environnement (PESTEL).
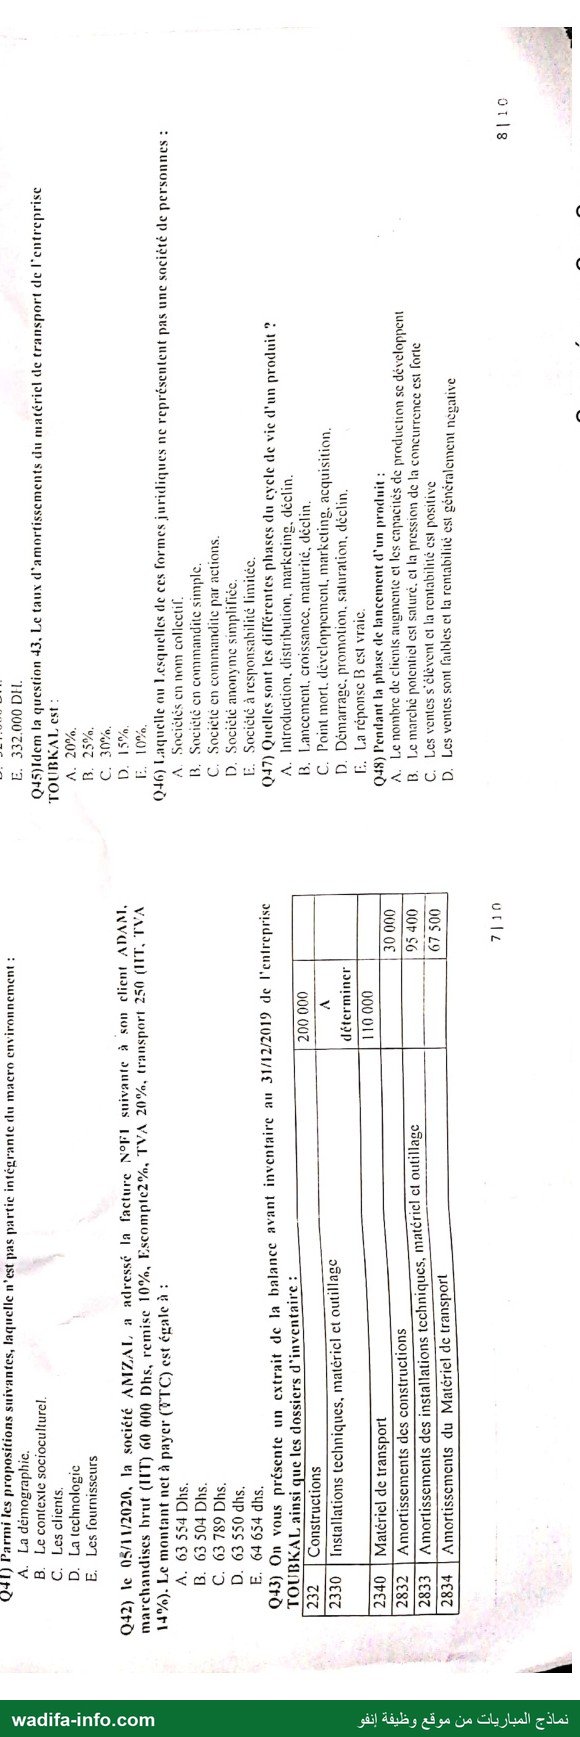
- Q42 — C (63 789 DH).
- Brut 60 000 − remise 10 % (6 000) = 54 000
- Escompte 2 % : 54 000 × 2 % = 1 080, net financier = 52 920
- Transport HT : 250
- TVA : 52 920 × 20 % = 10 584 ; 250 × 14 % = 35
- Net à payer TTC = 52 920 + 250 + 10 584 + 35 = 63 789 DH
Cas TOUBKAL : balance avant inventaire au 31/12/2019 (Q43 à Q45)
- Q43 — A (01/01/2016). Constructions : 200 000 × 5 % = 10 000 par an. Avant l'inventaire 2019, le cumul (30 000) couvre les exercices clos jusqu'au 31/12/2018 : 30 000 / 10 000 = 3 ans (2016, 2017, 2018). Création au 01/01/2016.
- Q44 — A (318 000 DH). Taux de 10 % (10 ans), sur 3 ans : 95 400 = VO × 10 % × 3, donc VO = 318 000 DH.
- Q45 — B (25 %). VO de la camionnette C2 = 110 000 − 70 000 = 40 000. Son cumul au 31/12/2018 = 40 000 × t × 1,5 an = 15 000, donc t = 25 %. Vérification sur le camion C1 : 70 000 × 25 % × 3 = 52 500, et 52 500 + 15 000 = 67 500, le cumul de la balance.
Sociétés, marketing, effets de commerce, analyse financière
- Q46 — C, D et E. La SCA et la SAS sont des sociétés par actions (sociétés de capitaux). La SARL est une forme hybride, généralement rangée hors des sociétés de personnes (E, réponse probable). Seules la SNC (A) et la SCS (B) sont des sociétés de personnes.
- Q47 — B et E. Lancement, croissance, maturité, déclin.
- Q48 — D. Au lancement, les ventes sont faibles et les coûts élevés (publicité, développement) : la rentabilité est généralement négative. A décrit la croissance, B la maturité.
- Q49 — B et E. Selon le Code de commerce (loi 15-95), la provision de la lettre de change est réputée exister si, à l'échéance, le tiré doit au tireur une somme au moins égale au montant de l'effet.
- Q50 — B. Le bilan comptable (PCG/CGNC) suit une logique patrimoniale et historique. Il faut le retraiter (reclassements par liquidité et exigibilité, non-valeurs, plus ou moins-values…) pour obtenir le bilan financier.
- Q51 — A et E. Des TVP difficilement cessibles ne sont pas liquides à moins d'un an. On les retire des TVP et on les ajoute à l'actif immobilisé. B est fausse, donc E est vraie.
- Q52 — C (98 jours). On compte les jours sans le jour de départ : mars 31 − 16 = 15, avril 30, mai 31, juin 22, soit 15 + 30 + 31 + 22 = 98 jours.
- Q53 — C. Selon l'art. 2-II du CGI, sont passibles de l'IS sur option irrévocable les SNC et les SCS ne comprenant que des personnes physiques, ainsi que les sociétés en participation. Les sociétés de fait composées de personnes physiques (A) sont exclues de l'IS sans possibilité d'option (art. 3-2°). B et D sont imposables obligatoirement.
- Q54 — A et E. Charges analytiques = charges de la comptabilité générale − charges non incorporables + charges supplétives. C est fausse, car elle se limite aux charges d'exploitation ; E (« La réponse C est fausse ») est donc vraie aussi : on peut cocher A et E.
- Q55 — C. Rentabilité financière = Résultat net / Capitaux propres.
- Q56 — D et E. Trésorerie = FR − BFR : si le BFR augmente, la trésorerie baisse à FR constant.
- Q57 — A, C et D. Selon l'art. 2-I du CGI, sont obligatoirement passibles de l'IS les sociétés (SA, SCA, SARL…), les établissements publics qui exercent des opérations à caractère lucratif, et les associations et organismes assimilés. Les SNC et SCS composées uniquement de personnes physiques (E) n'y sont soumises que sur option.
Cas IBRADIS (Q58 et Q59)
- Q58 — C (371 800 DH). Résultat fiscal = résultat comptable + charges non déductibles − produits non imposables = 215 500 + 221 300 − 65 000 = 371 800 DH. Le capital, le CA et les acomptes ne changent pas la base. L'énoncé mélange 2018 (tableau) et 2019 (question) ; le calcul reste le même.
- Q59 — B (42 565 DH) (réponse probable). Avec le barème progressif de 2019 (10 % jusqu'à 300 000 ; 17,5 % de 300 001 à 1 000 000) : 300 000 × 10 % = 30 000 ; (371 800 − 300 000) × 17,5 % = 12 565 ; IS = 42 565 DH. La cotisation minimale (0,5 % × 4 760 400 ≈ 23 802) est inférieure : l'IS dû est donc de 42 565, dont on déduit ensuite les acomptes de 32 000.
- Q60 — A et C. Pour être déductible, une charge doit être engagée dans l'intérêt de l'entreprise et rattachée à l'exercice (elle doit aussi être justifiée et comptabilisée). Une charge appauvrit le patrimoine (B est fausse), et elle s'inscrit en classe 6, pas en classe 7 (D est fausse).
💡 Point de méthode : dans les cas de paie, commencez toujours par le tableau SBG → exonérations → SBI → déductions → SNI. Si aucune option ne tombe juste, refaites le calcul en retirant un élément douteux (AMO, indemnité exonérée) : les grilles de concours reprennent souvent un calcul simplifié.
أسئلة شائعة حول هذا النموذج
هل يمكن تحميل هذا النموذج مجاناً؟
هل يتضمن هذا النموذج التصحيح؟
ما هي الجهة المنظمة والدرجة المعنية بهذا النموذج؟
ما هي دورة هذا الامتحان ولغة أسئلته؟
أين أجد نماذج أخرى لنفس المباراة؟
💬 ناقش هذا النموذج (0)
شارك إجاباتك أو صحّح التصحيح — إذا كان لديك رأي مختلف حول أي نقطة، اكتبه هنا ليستفيد باقي المترشحين.
لا يوجد نقاش بعد — شارك إجابتك أو سؤالك حول هذا النموذج.
⚠️ ممنوع نشر أرقام الهاتف أو الروابط أو أي عرض مقابل مال — تُحذف هذه المشاركات تلقائياً.
هل تحضّر لهذه المباراة؟
نماذج مشابهة قد تهمّك
المصدر: مجموعة مباريات الوظيفة العمومية بالمغرب (فيسبوك)
