
نموذج مباراة توظيف تقنيين من الدرجة الثالثة – المركز الاستشفائي الجامعي محمد السادس بمراكش – تخصص التدبير – دورة 6 دجنبر 2020
باختصار
هذا نموذج امتحان كتابي سابق لمباراة تقني من الدرجة الثالثة لدى المركز الاستشفائي الجامعي محمد السادس بمراكش (دورة 6 دجنبر 2020)، منشور على وظيفة إنفو للاطلاع والتحميل المجاني بصيغة PDF مع تصحيح مقترح.
- الجهة المنظمة
- المركز الاستشفائي الجامعي محمد السادس بمراكش
- الدرجة
- تقني من الدرجة الثالثة
- التخصص
- التدبير
- الدورة
- دورة 6 دجنبر 2020
- عدد الصفحات
- 8
- لغة الأسئلة
- الفرنسية
- التصحيح
- تصحيح مقترح متوفر في هذه الصفحة
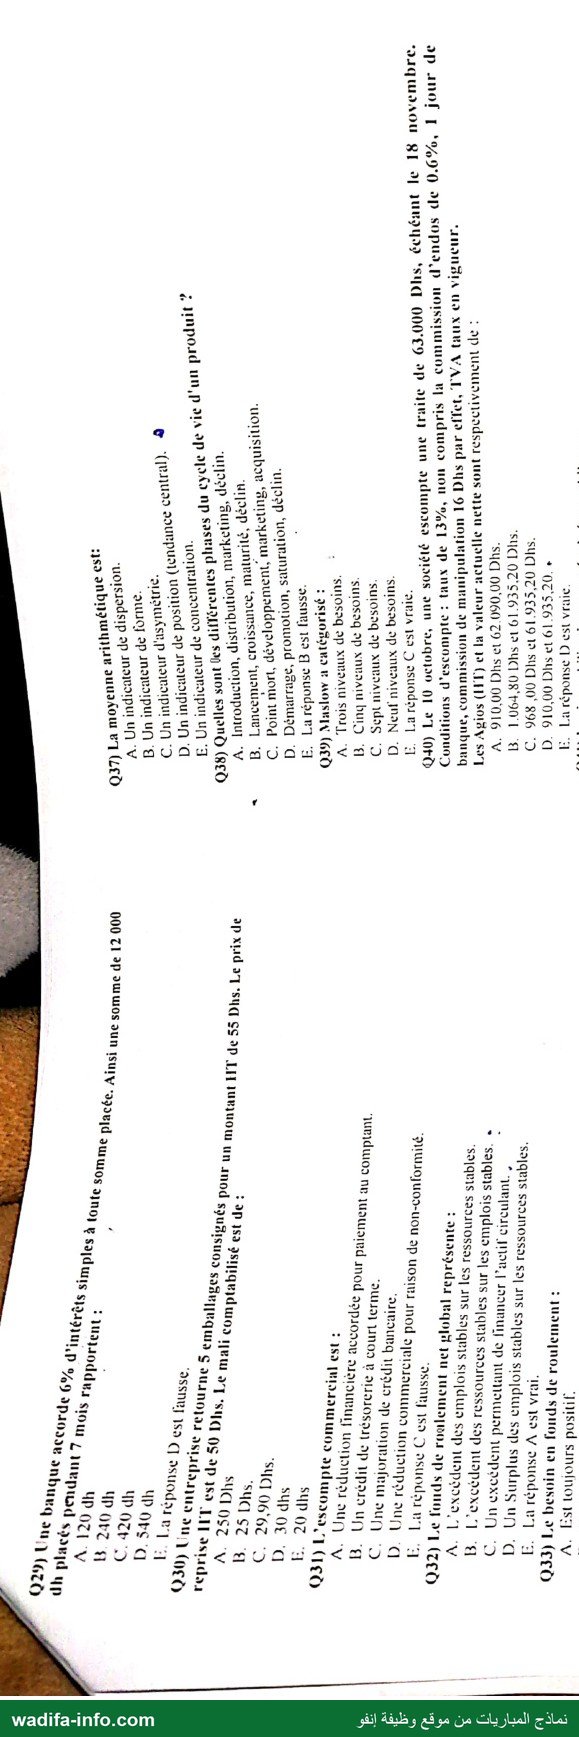
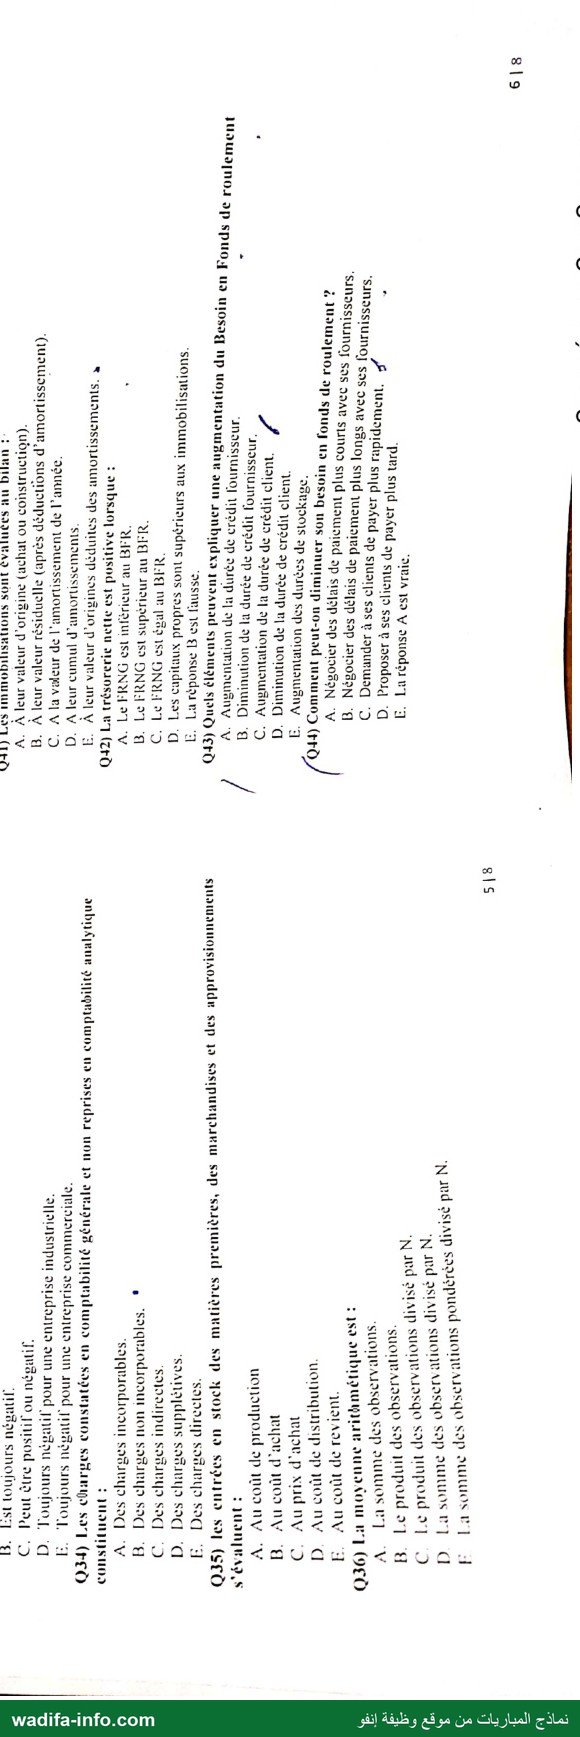
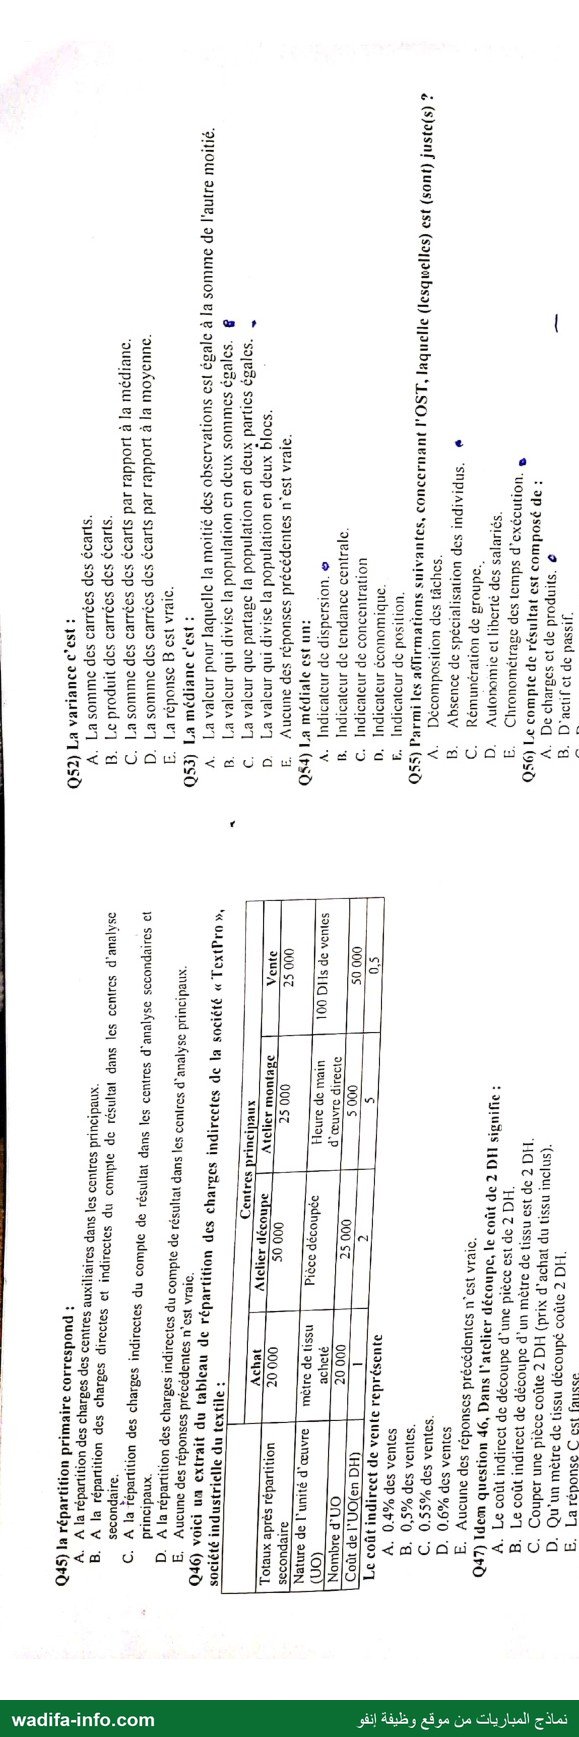
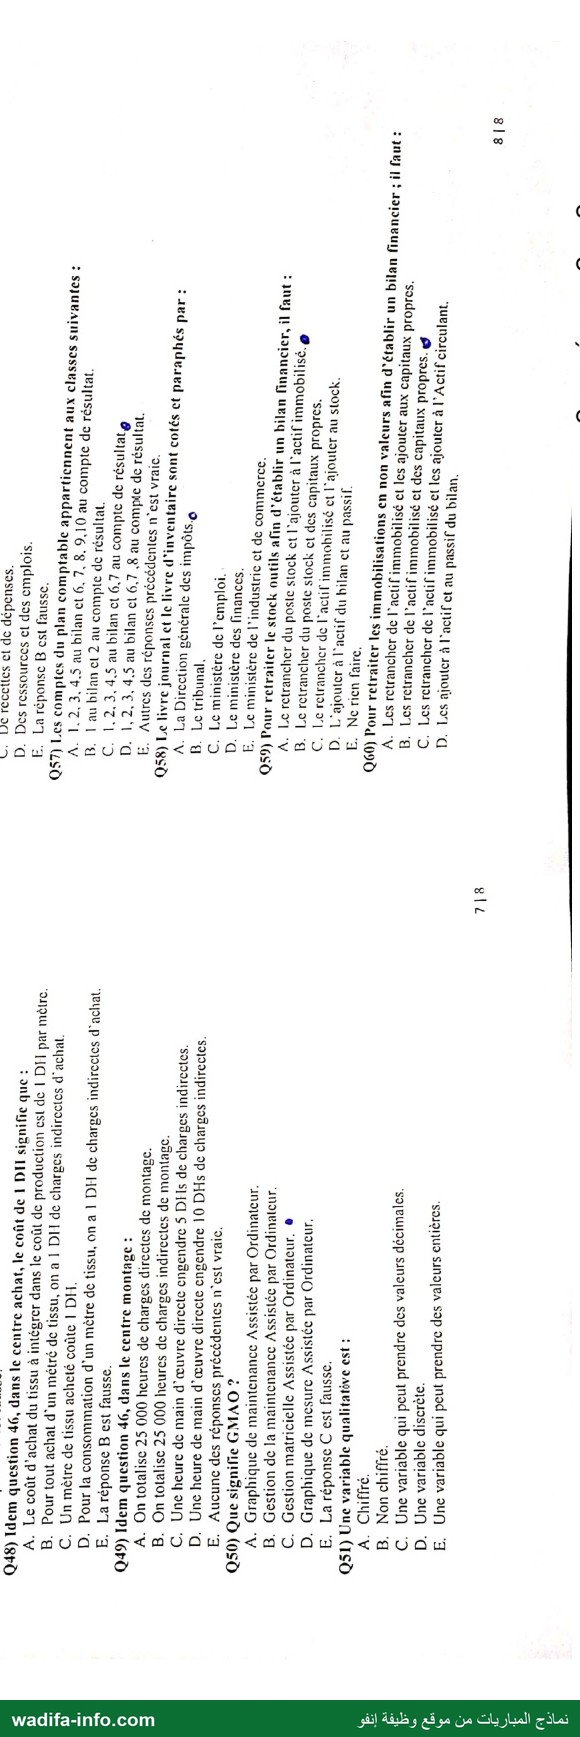
📝 نص أسئلة النموذج (مستخرج آلياً من الصفحات الممسوحة)
استُخرج هذا النص آلياً من صور الامتحان وقد يحتوي على أخطاء في القراءة — الصور أعلاه هي المرجع.
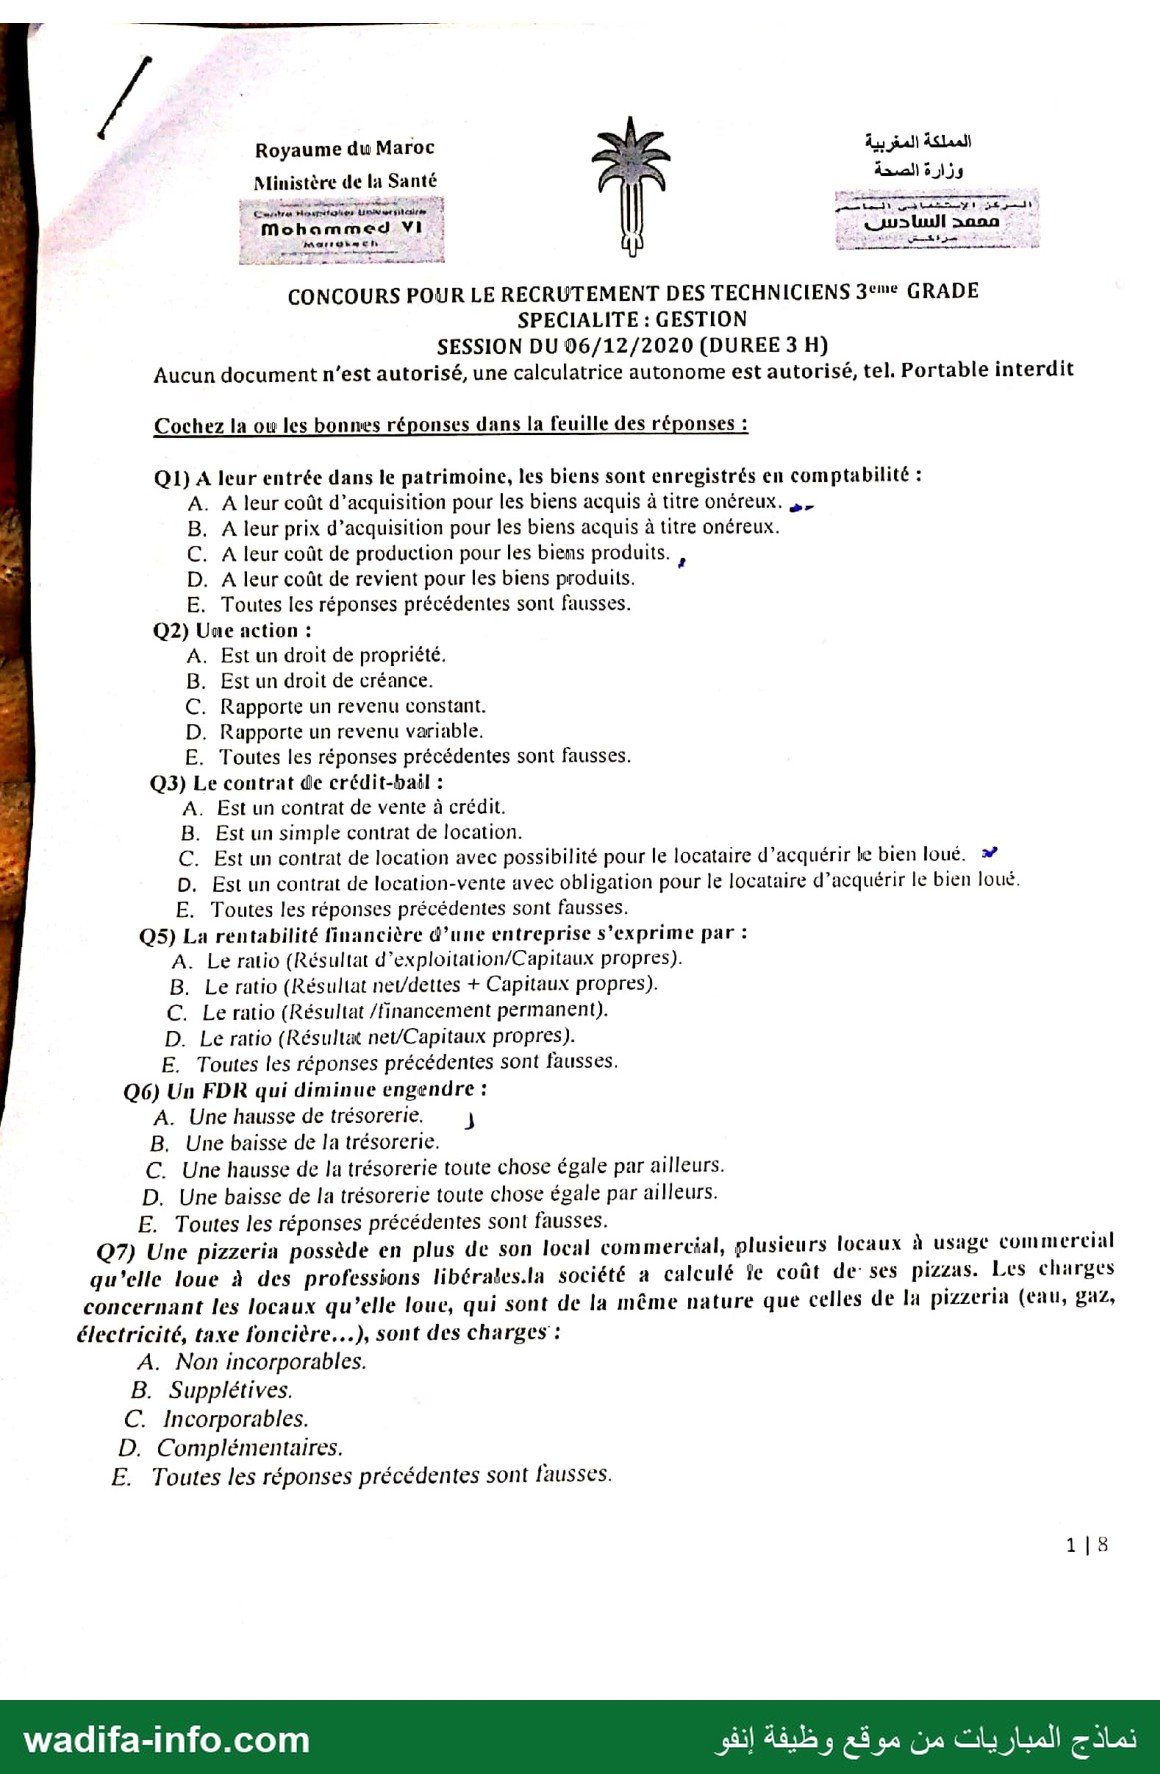
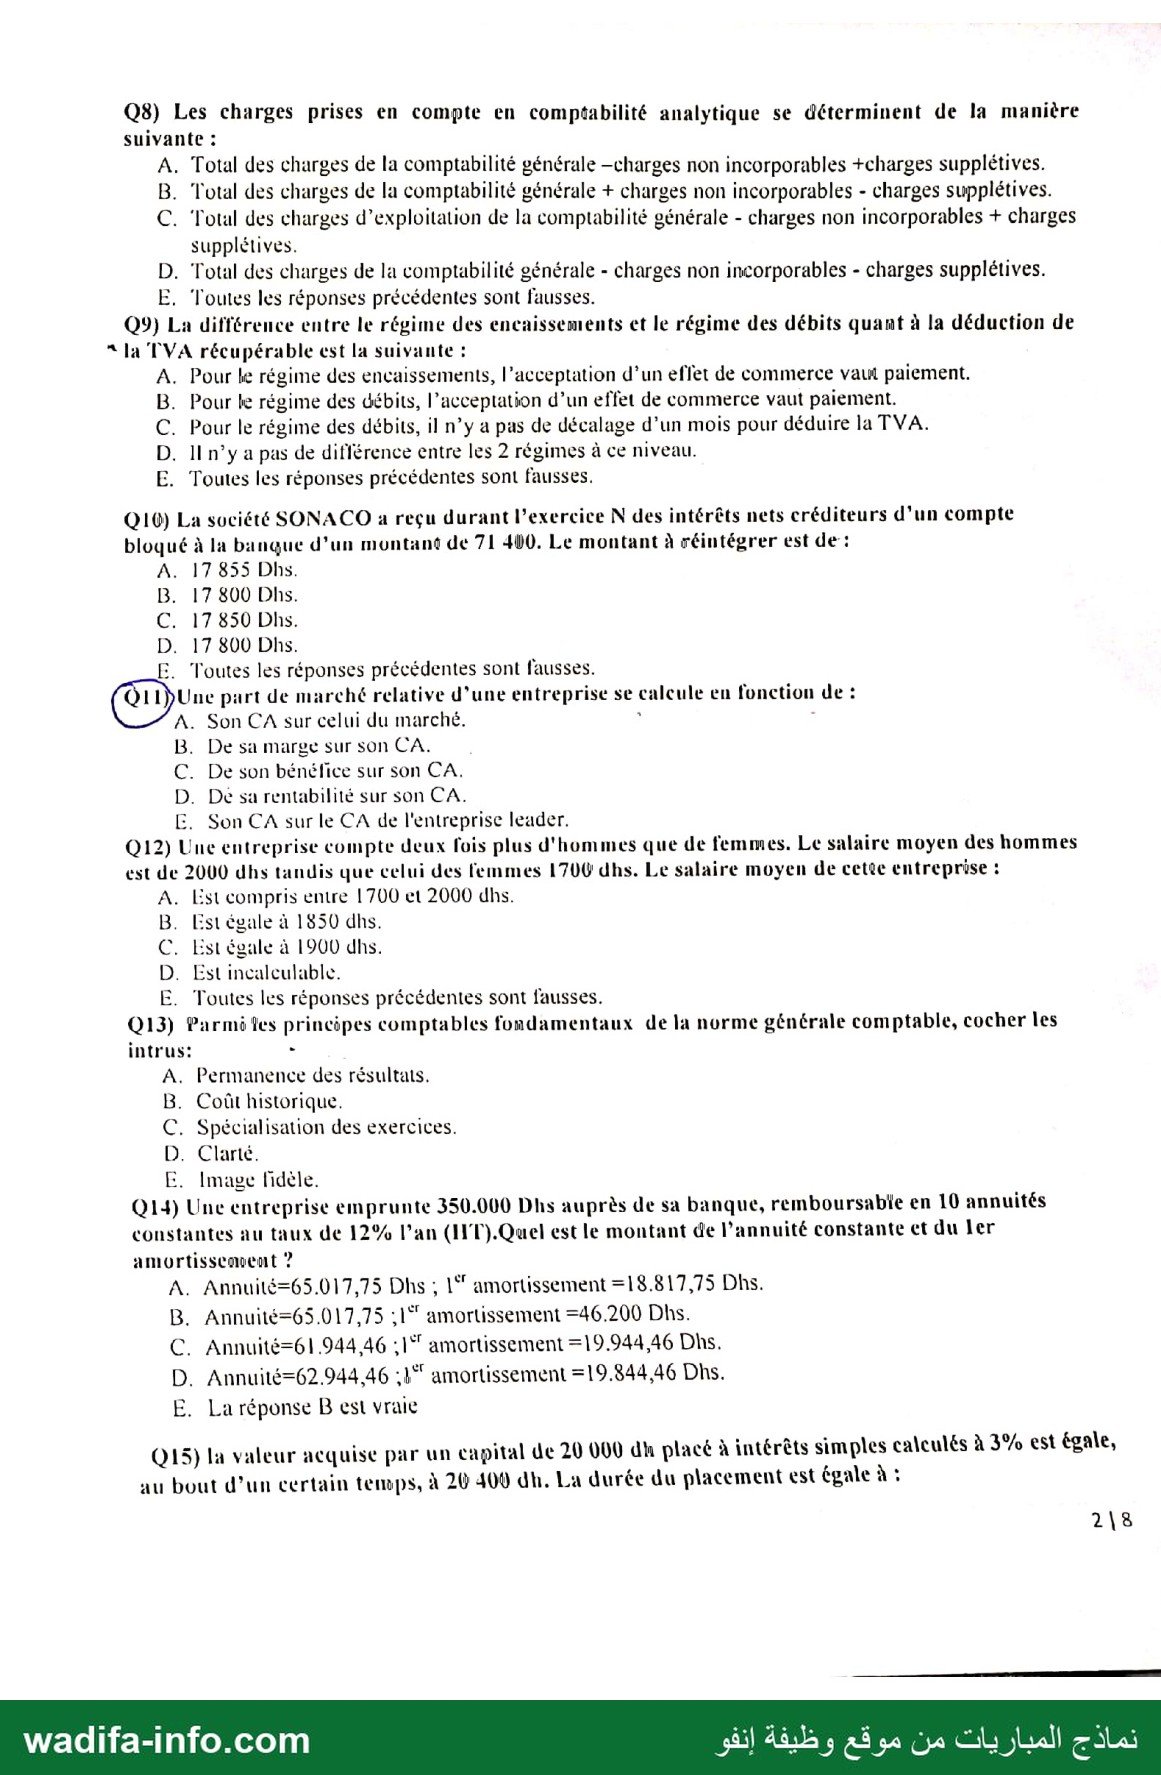
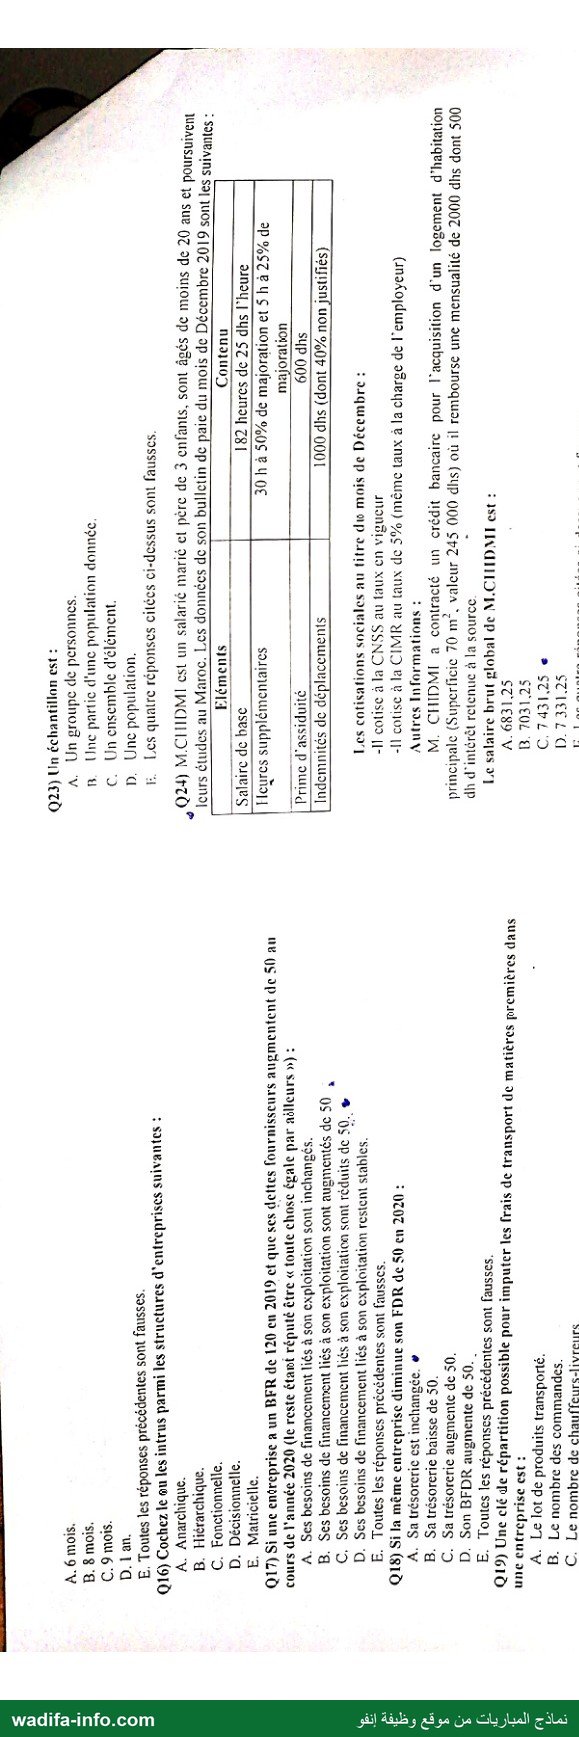
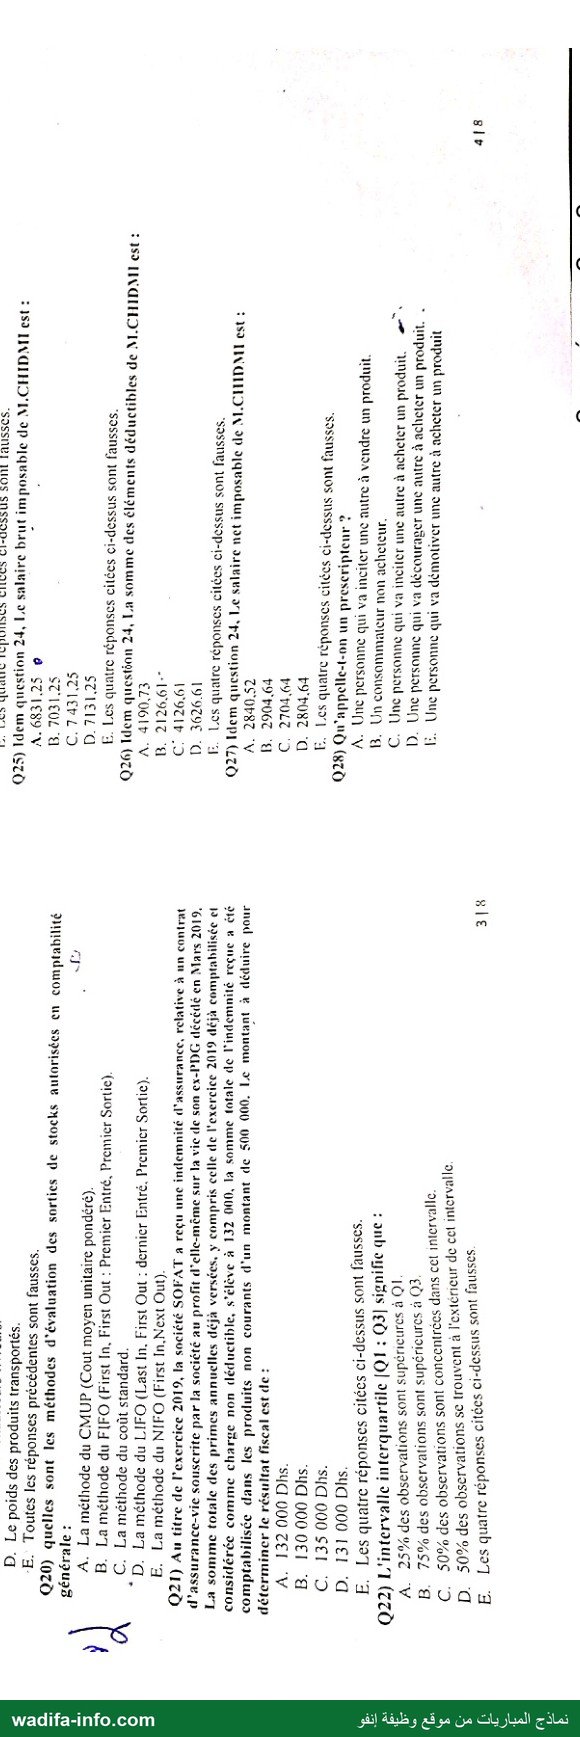
المملكة المغربية Royaume du Maroc SE و وزارة الصحة Ministère de la Santé FR erreurs) الا محمد السادس .. : Mohammed VI TER ANS ل لل مط جا سيد ال : GRADE س3 CONCOURS POUR LE RECRUTEMENT DES TECHNICIENS SPECIALITE : GESTION SESSION DU 06/12/2020 (DUREE 3 H) Aucun document n’est autorisé, une calculatrice autonome est autorisé, tel. Portable interdit Cochez la ou les bonnes réponses dans la feuille des réponses : Q1) A leur entrée dans le patrimoine, les biens sont enregistrés en comptabilité : دس A. A leur coût d'acquisition pour les biens acquis à titre onéreux. B. A leur prix d’acquisition pour les biens acquis à titre onéreux. م C. A leur coût de production pour les biens produits. D. A leur coût de revient pour les biens produits. E. Toutes les réponses précédentes sont fausses. Q2) Une action : A. Est un droit de propriété. B. Est un droit de créance. C. Rapporte un revenu constant. D. Rapporte un revenu variable. E. Toutes les réponses précédentes sont fausses. Q3) Le contrat de crédit-bail : A. Est un contrat de vente à crédit. B. Est un simple contrat de location. C. Est un contrat de location avec possibilité pour le locataire d'acquérir le bien loué. # D. Est un contrat de location-vente avec obligation pour le locataire d’acquérir le bien loué. E. Toutes les réponses précédentes sont fausses. Q5) La rentabilité financière d’une entreprise s'exprime par : A. Le ratio (Résultat d’exploitation/Capitaux propres). B. Le ratio (Résultat net/dettes + Capitaux propres). C. Le ratio (Résultat /financement permanent). D. Le ratio (Résultat net/Capitaux propres). E. Toutes les réponses précédentes sont fausses. Q6) Un FDR qui diminue engendre : A. Une hausse de trésorerie. Une baisse de la trésorerie. .83 C. Une hausse de la trésorerie toute chose égale par ailleurs. D. Une baisse de la trésorerie toute chose égale par ailleurs. E. Toutes les réponses précédentes sont fausses. Q7) Une pizzeria possède en plus de son local com mercial, plusieurs locaux à usage commercial ses pizzas. Les charges عل qu'elle loue à des professions libérales.la société à calculé fe coût concernant les locaux qu’elle loue, qui sont de la même nature que celles de la pizzeria (eau, gaz, électricité, taxe foncière..….), sont des charges : A. Non incorporables. B. Supplétives. C. Incorporables. D. Complémentaires. E. Toutes les réponses précédentes sont fausses. 118 نماذج المباريات من موقع وظيفة إنفو wadifa-info.com Q8) Les charges prises en compte en comptabilité analytique se déterminent de la manière suivante : A. Total des charges de la comptabilité générale -charges non incorporables +charges supplétives. B. Total des charges de la comptabilité générale + charges non incorporables - charges supplétives. ©. Total des charges d'exploitation de la comptabilité générale - charges non incorporables + charges supplétives. D. Total des charges de la comptabilité générale - charges non incorporables - charges supplétives. E, Toutes les réponses précédentes sont fausses. Q9) La différence entre le régime des encaissements et le régime des débits quant à la déduction de * la TVA récupérable est la suivante : A. Pour ke régime des encaissements, l’acceptation d’un effet de commerce vaut paiement. B. Pour ke régime des débits, l'acceptation d’un effet de commerce vaut paiement. C. Pour le régime des débits, il n’y a pas de décalage d’un mois pour déduire la TVA. D. Iln’y a pas de différence entre les 2 régimes à ce niveau. E. Toutes les réponses précédentes sont fausses. Q10) La société SONACO à reçu durant l'exercice N des intérêts nets créditeurs d'un compte bloqué à la bangue d'un montant de 71 400. Le montant à réintégrer est de : A. 17 855 Dhs. B. 17 800 Dhs. C. 17 850 Dhs. D. 17 800 Dhs. E. Toutes les réponses précédentes sont fausses. (Dune part de marché relative d’une entreprise se calcule en fonction de : A. Son CA sur celui du marché. 3 | B. De sa marge sur son CA. C. De son bénéfice sur son CA. D. De sa rentabilité sur son CA. E. Son CA sur le CA de l'entreprise leader. Q12) Une entreprise compte deux fois plus d'hommes que de femmes. Le salaire moyen des hommes est de 2000 dhs tandis que celui des femmes 1706 dhs. Le salaire moyen de قاع entreprise : A. Est compris entre 1700 et 2000 dhs. B. Est égale à 1850 dhs. C. Est égale à 1900 dhs. D. Est incalculable. E. Toutes les réponses précédentes sont fausses. Q13) Parmides princèpes comptables fondamentaux de la norme générale comptable, cocher les intrus: : A. Permanence des résultats. B. Coût historique. C. Spécialisation des exercices. D. Clarté. E. Image fidèle. Q14) Une entreprise emprunte 350.000 Dhs auprès de sa banque, remboursable en 10 annuités constantes au taux de 12% l’an (HT).Quel est le montant de l’annuité constante et du Ler amortissement ? A. Annuité=65.017,75 Dhs ; 1° amortissement =18.817,75 Dhs. B. Annuité=65.017,75 ;1* amortissement =46.200 Dhs. C. Annuité=61.944,46 ; 1° amortissement =19.944,46 Dhs. D. Annuité=62.944 46 17“ amortissement =19.844,46 Dhs. E. La réponse B est vraie Q15) la valeur acquise par un capital de 20 000 نل placé à intérêts simples calculés à 3% est égale, au bout d'un certain temps, à 26 406 يطل La durée du placement est égale à : wadifa-info.com نماذج المباريات من موقع وظيفة إنفو à E L 5 É © 8 EN = £ اج ل S S 5 8 3 55 نر اا 25 7 Pa TD = | à 2 2 8 نه 83 ea <3 ch © A U 2.3 2 = 2 ص À 3 A D = £c = .© 5 3 = 2 ع A 9 3 5 2 25 rad >» T 3 © 2 = FA © 2 = € 9 وح E 8| |) 3 e E 2 € © ا © 2 © = 0 بت وج اك 0 © كح 5 2 مي 2|T D 3 داك 2]£Slul£ 8 S|S S 151% v © To تب e ند نت لهات( ch à 2 ن 52 جح انراج 2. > 5 ب … اداج 222.22 ب £ICIS © Ve ES 8 ان اناج 2 Le & ne © € حا OÙ ع 5ي 5 A = 8 D = | = € 0 3 € : 21T FA 3 © 8 2 م 8 © Se 5 T : ان © Q ب يي بج D £ 2 © 0 حر 1 D 2 ET Del 2 5 2 = F 2 sa «5 Se > 3 8 © £ pa _— = = ES ا له 2 SL 2 -ة 5 9e تك A ‘£ 5 2 5 © © ب SE ss = 2 د ويا ESS 23 £ © ©9393 3-5 لح عضن es S ne Le. و o RES 5 - ب 3 É Z 5 2 een pi = LAN A ; نح = © © 3 = | £ 59 252 8% + 35 T .- Sol | = à 5_5 = À ١ 2 2523 wo َ |£9 9 = e 72 — -0 CRE = —= Q Fr ; & 0 8 53 | | اداه ات 5 ' حالش << © .. 0 | | )2 =‘ 2 تب مج Ê : 0 .د د = | |= BE = Z “ee LEE © : - © ج | | S 5 = S = £ ET. د ديت ÈS D 3 MI : 58 5ج 2 nee = | مج م و2 SSsE= ee" | اا ed 9 قد ; ره اه 5ج 2ع |El | ىا Son 2 Sel : . 06 ع نانا2 خا | © ان ج 5 22 gelel 5 || Sssisssu ! م2285 2وة م صا ال وى درك تخ تداج اإىا | |S أجءاد ةا ا د د5دة. يه يم يم ىا 2 م حرج دمج ا 5| اك = كان ن Re به 52264 = ريدن o© = © | o © £ Lo o== sos ri: أذادا 2 225 sseezs - ل ا <IBlSIE 22 ةج Er كه لول نم ون ا صخا و اا حاب 3 © 5 9و9 >2 الوا y o نا د 2ج اج حا نح | |؟ 2 L£éeéz : يط بج م اي 7 كد ا فى = ses TE 0م534 42232 || ÊlE اوج 22 3 S£ مه > كا ان د ب > -:؟ 3< 3 اتا 5- نأ يي جد ةوةوة Er 5 أ نينا رحد = : بن د Se EE ب || |2 ني لدت دج 2 ا s EN] [E|S = d 1 © n ll = 2 £ 7 LES LS يرج اح 35 نا نا اذا امج ÈS ارا a 2 [&l2 اها زم اذ © VA gi: à م بح Es 2 PA 2 SA 0 E de 1 253 És] EL D Y, [°3 يي :. Co “- ٠. A = ني 9 ين نج 5 = Fi 2 ب Li EL DE = — 2 اج = 2 S 2533 بسي 3 2 5 نا 2 2 e & كاج € Do ES 8 £ 7 ا م 7 e £ م 2 2 © 2 980 252 5 n - حا ا مه بي 9 71 £ © و28 3 8 ك. يى. © © 25 - 5 - ج 5223233 - Ca Dessin a 2 = 2 نم 7 ا ي. ب ته 2 2 3 دددقتج 7 2 2 2ن À 13 ل ا ّي = ص مق ةي 4 2253 > © حل _ = © زع » يم = A = € تا يه 2 يج ج بج انه رج © 2 S € ÿ © 5 ؤ 53513935 = & ِِ م © , ; ee 3 5 ب ا © 283068 ب SG 23 à .> « 5 5.3232 2 £ pe اله : Se اح حا ا حاب نه DOS 2 Ég- اه للد فت سم = 3 Ce EL © © 0 ن ب يه 2 3 - 2 2 2 = 6 E SG 328EhPp 028 CRE £ ب .£ £ جب 5 SES 2م ن 2256585882083 3ك ع 3ل 2 5 9 د © 2 2 2 22ج © 2 _ ابس De = = £ vos 3لا ل © دمح 2-5833 2 8 E 9 22223 252583586286 LSS & 0 أن 5 ne D ZESESELÉZSEMSS © © ل SZ ل تن 5 و نون ن ن © 2 حم 5 2 2 :_ بت ل © ن v ن © نه © 0 0 5 2 - 5 : £ 2 À Le D'o.2.2 2 É% ne À © . © £ 9 نع © SL up 2خ 2 2 هه 8 SA — & كن ة و 0 ES نت قدي 8.8.2.5 و و و2 ل م2 S 5 © 5 اع دج 2 .بن بد 222 22 oesiis asso sE 233223823222 CE PRE wo .2 = 5 8 8 5 5 5 5 0 قن نوع و وذو ةج 9 3 35.5.2 2ن 6 نه ب UT 5 6 هه د د53 Que 2 55528835 .ا نه نه y نه œ © © © ىاج 2 5 2 2ض يح © © LA = : ب ل بط 8 - همه هه هه همه اح حا ص ان اق به 82 8 25 2.3 1 ل خا .ال ا ال قن الما ل MS ننا دا > 5 3 22285 ن هم > ج ند مه نل ته >ج ند هذ نه > jouer : اك احم & & & وح اهن نت Rae اع 635 5 5 3 ل Te العا 5 te ا : î نماذج المباريات من موقع وظيفة إنفو wadifa-info.com ا LE Led pe .. DE le | > | لي 3 = = In = د = م — ني اي سم ب £ See = £ = 3 C S = 8 #85 6 ء 5 £ 5 نه اي e ب ee =. ( : 225 يج $ As ا ل = 2 د hp = © à © 2 © 2 » Z 8 58% à 5 © £ = 2 #5 32% Le 2 22 دمج اج AN _-( ES = Ko 9 ge à ا رح 2 2 ا 3 & E ّي > © £ ا © £ .€ C n & FE S € " 22 26 8 ES & DA = = Z 9 £ سم جه D 2 £ 2 2 25 £ 5 D = 3 © 2 Dée PR. LS TS 5 SL25=29% سه D 2 0 Le S 3 2 2 5 A9 8 3 = 9 .5 25 2 2 م12 42+ © £ rs 7e 8 £ 22525325 نل n à 2 € EE 0 2 5 Se 2522223 € 8 ا LE = EST © € = = = So" 6. D Ée£isss 5 5 De 2: 2223 << — 2 E + É + 52333 00e يا à Ze ge Se © E 9 9 9 كا -ذ - - e = S = D ES ]7 2 ءءء - se = = 2 م 35 2 © 5 £ 9 ® £ , نو نا بن ا ب تت مح ٠ % = " =‘ = 9 9 9 2 6 نج + > © = 2 & N دما ره .ما ّي SZ 2 £ 2 5 اخ 1 ىم د © دم CANNES اح 25 واج SENS 2 اتات ذا اانا 2 RESSÉSSEeREeREeE 5 يي 2 2 . 2 يددج ب ER mo CÉSAR 28-7553 في دل ع RE الا à حا do ا كان وال ا 2 2 > نا ات ان تداج لوانت زا ناج PS æ ل 5 027 ل 2 ب ci نا رود اي PR م اج يه 2 8 واج = بع يخم ا 55,522 ا RCE 0 = 3 ا لاع . 3 ا Lio 5 2 2 LS نج نس اب 7 USE SE حي 5 2ع É à ابو اط : js = ايك يا م o = TZ RELSe = KE - 9 5 € 2 A a ARE à انك بع ابع؛ 2 5 2 ET fe 5 ب ا 92 = S BEST sn = 5 1 5 نو ةط يو 2 È = A = ل = à 3 #بجابيج »7 له 2 3 LL : > = 2 _ T DE €£ Éorss 2 5 ZEÉSSes > R € 15 نا 0 € كا E: 0 à 25 نا Dre 5 — 5 بع A جع œ en ب © £ © 2 = © وج جه 2 5 à ET _ 2 = TE © = € .8 71 ن - 2:0 € مذ 2» Fes ]5 7 S $ = © = جعي > ñ 2 » o 3e © her SE 8 LU ولا = اج وا تل جح تب Sue ا ...3 € 2 2 © © ددحي ات كل اله نا ب ب = جح = 28555 85 6 3538 ARR ES # حا 6 ات ىا باج 2 BE Aa Ge 0 88 8 22 5 تدك د DE PES ني .. 00 ىا حا اهم ب جح 2€ DA ns EE 0 S : 2 ا 5 5 ا Ses ا GLS hi ات جا 9 500 D ل MS ا جح ب © ا ' ا 8 558 53دوقدودىد SE, o © ا ل اح = سا زه ال ٠ اح ل زاك ا RSS CrSarsesT. © 3 ان 0 ue © * © ال 5 ابا © ا 8 SELSEE-S 5 © 5 كج ‘res LS DOSOONLLÉRSS 5 - 5 8 و2 _ & اح ا 2 ايه SLSLE $ 2 د ث2 4 5 نت ج «- ن Le ب جم به - Do à ee nm = ف x © © 2.5.65 م .ان 52 ا و53 2 55333 قو اجاج << ةط دودودددودج Se 58 5 39ج nDe 2 5 © 5 5 RITES. 9 ل( ا ا ا = رد ف SA vu ا © ب ام نم نع نعو نع ع جح + له 28 دذد>د د<د<5.55:د-3.م 2:53 و23 ددن 553090020 74د دذدد؟د .د CA = = 5 = = 0 بجع يي ؟ ى) 55583 220233525 £ 82 © زه 0 نه آل 5 ب بج نع ل لا راج ا اج ل = 5 = يه 0- 5 د جه درت رت ا بدت 7 م ٠٠ ها © نه À 2 eo _.E © م ي » 3 = 5 اي عدع عوك AÉSLIISSS ELLE SNS Nu ذه جو كه حو هي فى E NM 2 و ا ا اا 8 « 9 كي © ال -<(ا ب - ددج ناج دكن sx بان اجاج نواهت SN 57 رز ةع 5 55 3 زو و ن ته > نج ل A الم D À [= RS - S.à ن عه 4ج نه نا > 428385 , 0 Qu ا 0-3 نماذج المباريات من موقع وظيفة إنفو wadifa-info.com ف وص انم 25 = 3 s 2 2 = PM تج = - = 272 3 Sr 0 222% £ 2 د 3 LR" EC] = 8 à خا عاط ب A T'ES © = ب مط 5 ب 2 = . 328È & 3ه S SD .S ar » 5 tu 23235 نو É O0 د52 #2 :75 ss 3 D 2 + 5“ دي PSE TS 2 » 5-8 2233 2 NA 3 © © ما زم D D 3 à 2 22 142 ب 5 ss a 2 : = £ £ = 2 ï LE TLAL 8 .3 25 5.5 2 E =° 5 = © 7 = ER — ,= = ثب 2 2 5 جم TZ nTREZ = أ ee 2502 »3 5 2 ع BL 8 3ه ى جك دي 55:5 2 د ناض نه © 2 253 كه 22 SO 2 2 5 2 2 2 2 وج ا 528 5 5.2ن 22 نج ا ةج 5 2-2 3 2 2 5 انه 55 9 23 250 ذا ل ذا ها 5 ا حابن قا 2 ل 4 5م 3 5 اذ ات حا 2 2 3 22ج 8 2823322133 ود 22252 2 5 ددن 3 2182 2 22233.22 0:23 2 > 3 2 ب اصح ني 2 : ف" % &S 3 == ا D £ ل دده د 29 537233551325552 اج 0 ب لا الى دان 2 عي و 5 انه 202 3 به يه 5 زد نه ع © © ب = 9 72 2 5 5 آي 7 5 — ل ثنونونلى حون 9 .© = 5 3 5 جح ا 3 5><-53 % 252322 3 a #U08235=7227%2;, و 58560234 : 555558 :2 كا 020 S 223 8 2 ب تدع 332225 LA: جو ص 358553 و2 23 2 22 22ب 253533353825535 و23 2 2 2 2 2 3ق 223333232285 © 23232732322 3 625 5095 3ًةى 55323 78.9 22228 71-27 2د>22 2 © 2 5. 2.2.5.55 see A ل 5 52 22 RE له ىه RE 1 2 De Com < = 2 ا ا 72 رن ةل 8 رح 2 2 2 Li =S z< . = ل R<dyuQus<susua<suss Ss=p<auai: mn 5 DO 5 à ; Sa 3 32 2 = E 3 À ب A 3 2 2 PA ñ 2 £ = 3 — 22 3 5 = 2 2 د 5 2 9 2 5 ب 33 > 2 0 Ds 3 5 2237 5 2222 ? 2 بوت © vs E © 2 £ é 89.05 0 5و 5_8 £ 23 EE تا حت 6 FA 2 Se PES 3S £ = حب 2 1 3 حي 5 n Z ص بي د 0 SE D". PA # — ,23 = £ = مع # و5235 ES وغ َى 3 SES 282% z £ 3 نج 5 392 23د is P23523 = 2 Sr28 233823 2 اج 2 Es 2 228,52 اي 22 Eee Ê S 5 2 = = 22339 HS % 52 S + 2253 5353 م[ £ 3 % 2 2.29 = = رو و ÈS ل © هي بدا ا بن = 9 us © ESS € > PE Li Fu ب مذ 7 » 0 % = An = .92 2 5 5 - باه راان ناا | PAS ب كا ام ne ليت M RS ا nn لما _ مخ ل و لس اح لبا ال 717 5 3 7 ني د ذا ره ذاه 2 دي 2 د 5 اط جم 2 32 ب اح د 2 2 ب جح 2 .1ق 2 VER ا ل ص SE 5 2 3 5 2 2 د25 = ES D SZ3295ÈE2 32% حب S £ 7ÉÈs 5 5ج 3 م ا ناص ج 37 3 - زاج Le ا S.: ل 7-7 35 25 DES مت E 2 يب 5ج ءج 9 5 S جم 2 << os = ne 532525 pe = 53 ذو ود3 3253و 2 ويح 3 .2 3 + 3ؤ332733ددة TS UE p.42 pu 222£2 SHDD DEC. = ها ددداه داب rs 2 3 اي 5 7 2 .2 2 2 SOQL£SLES © ان 5 5 5 5< SESSSSrE Dessus ss ic. بلجا نج أ ا ا ار جح 2 2 ماص دخ بج رت مب لابه ل نال ل لابه ل ل نان نت دن جيم يم يم 2 = لض م ا ار Ne لمر ححا زه LS الج نات رادج نم صن تانج نات زنوج الا ا ال y 0 نه ,= = y CAE 2 © © > x 1 مقع ظيفةٌ wadifa-info.com dl نماذج المباريات من موقع وظيفة إنفو y … 3Ë, 5.2.2 9 5ج A 3 x 2 ثِ : ÿ ZE 325 5 À Ÿ = = 8 : 2 CRT) 2 3 2 2 2-5 2 £ 2 2ح ى 3 = 2 = E 2SSE ( 2 £ © 5 م ب“ 5 5 2 5 £ بجا LE بن 5 8 5 2 8 Se 2 = = A2 = = =. 8ج 5 5 حي 2ه £ = 5 2.2 S 7 ل 3 ب ا 5< ته بن بي ب اج را اح 2 É 2.0 = = Ex 5-2 2 9 2 2 9 2 ددن © 52 3ج 3 | 2 2.2 2ت جه 2 2 0 30 2 تن 5 32ج 2 م 3 22535 © با بابب = == È Pie ا 5 5ج ب 5 25د 335 3 25 2332 © 2 - 4 م )2 À D 0 8خ 5 8 5 73 223 << 2 22د 2335 خخ ان 7 م ره 2 0 د 2 1 CM 2 ني 90 2 = ب لما ER LS 3 2 ره ط بد د بن = mm 0 me mn. 2 Len Se 2 5 ل نو د ل 0 2 3 553932 2 2222 à 3 © نه ره = D n بنع ا ره # ب JU ا يه لاد د دان 7 ES ل 9 2 2 داك om Ru POP 2ج 2 3 22 ددا © ددذدد. دج 2 د د 5.2 3 2 5ب 2 2 2ب 7- : > دي 8 يه د دج اكد © 23 D ابي اي اح 2 2 ب حا 3 ل نض 3 دراي دي << 2 2 2 2د 2 د د ان 2.2 ل ا © لاا ب n 5 _ 55د قد 3 -ذ 2.2 30 2 2 05 n يي 5 sus د ا LD Rs ST <- 2 5 22-2 كن يله © 9 35 5 25 2 9 د< د د5ة د5 د55 se 5 2 = © = »” ل 19 اح ب مار ب ا 9 23 2 5385 23 EE د د 2 2 دج دي الا ات اح ا ال اسل ا اس ا ا ا ل © 9 2 ا. ا © يج 5 4ك -ج بد ا :»2224595 9 2 = -É:5 ES A 7 9 9 0 3 هذى اث 2 ذا نا نه جح 2 9 3 2 2ج ج 6 2225202 3 تن 55 835 5 33ح à 0 2 8 LL = £ 2333 5 2 3 >2 © 5 2030 2 2 3 2 2 2 323 2 2د < 5 دج 2 2 AS" م 22 اه ىد ذه ري را es awwe ب 2 °Pn DE dE DEZ LOS نان 2 2 2 2 3 = 5 ياه Dem 2 0 ل اله ن "5 اد 2 32 2د كد د ن هف 4غ > 2 < Lex € <<szii3i35<8 ج د 2 نه > جك دن د 4ج نه دن ع 4 ب 2 2 z ee © © 5 co ب يب ب 2 بي 3 بي ب pa يبح LA A A 3 5 9 2 5 & 7 يج له و = 55 D D 4 5 2 Se 5 2 2 2 - انس سا = ne) = م £ 2 ER 5 25 9 = 5 5 33 ل & & = 3 2 2 © ناا ري 8 Are Æ ب pa 1 D ® ا ا ac. 2 £LLTE D DE à = ve 2 6 33 = 2 52 D DUR = ب S حا و هه ضف 2ن 3 2 نا DS - 2 5 52 ب 0 8 ا SE . #2 2.2 .2.2 2.2 ةوهو ZE = = = = م بخ SN هه 3 5 E 5 5 © 2 2 2 = = 22,92 # - = 0ج Fa He = ji = > : % ا ا زع ا ا مذ 5 له 2 2 عد ني 2355 3 5 543 25 9 9 9 نه 2 = = يع ان رت ال 2ج 209% حب م م م قا LESC 2 © 5 دان حا كج داب ل ات ع = = ا د 2 DOTE 7 5 رات 7 :23252 اح MESSE = 9 T3 Suns د << 2 2 2 = 3% 22.2 © & S 22 2ك 53ج 35 2”-: - 25 SE = = = 5 3 د 00 = ل ول و ص ص ال ا A SET 7 27 ل رار ااه 2 لد ل مد ل É LEZ E£ SSL 2 2 = © 2» 2 تت اده S 2223-3 حم mie = mie اب إن ات 7 م ال مط سا ما ا عد 22 y 2 ns, le د -- - م 0 سب سم يك" َي > 2 2 2 = ا SLR جح ا 93 32 2 با 5 54ت ما زات ترد د حو 5 2 233 5 ا 2 © © 2 2 2 2 ج د د د د 29 22 323 © مد د = نا د ان SA D < = “9 DCS اي الج نات COS à ل = ب SA? ASS واج د د HS و 9 2355533209 rIRRRRA., ب ل se = نه ا [ 1 RU 55 للو>>ي>>د>+35 522220 2ح لجخ : = نس 4 و ام ان دي ني هج لحان اج اك مكحن ون ها بأ ضما بلا 2 ب و - é تخ 5 CE 2 2 نماذ يات من مو قع وظيفة إنة wadifa-i نماذج المباريات من موقع وظيفة إنفو difa-info.com 30 نح وذكاء 0 الم 3 An _ وي 35 œ 95 An“ 7 E 4 = 2 5 op 2 = 3 € & & © ج 0 13 Ch C0 = ب CES -O O 5 م © ©“ y = 2 جح £ a 2:2 > ه ss SEE 4 © ss £EES = SO 2e 3 pe > £ 0.2 ماح SE Se 5 x 3 x € 2 0 È 2 ا ÉD م ع 1 2 7 مم © 2 £ & S à 9 > (ETES 5 -ج 5 © à = are ns 2 £ © £ ‘= © © ات = = ح 5 - 0ت كك 85 © 8 ب 3 2 م SE ان ا ص ف فض م 2 8 = 1 1 له 2.020 2 2 2 RSS SSSSE 5 2 = esse ا 3 = = ني 5 3 À À CSS © © E دج © : & -O -O “0 £ = $S3s 2 È رجا © © بي م ج nur u Ses 9 = = > A في الراك 20 2.0 = :9 . oo 6 £ © ل © © DOS. os ee © 93 . os L£SSESS 5 3 © 2 5ج num © 2 & e = Cour vo . Je UE SU RES 2 25ج 22 مم ودب يدت »د33 ني 2 5353© 555325383 3و5.22833 22820 3 جر ات 5 ما æ : © ve هج ل م لان 3 دا 5 eo Se واج ES داج الى ES RS Lo 0 0 -ا 2 0 Se QENÉSCÉSE د ددا OZ 0 0 20 | & 5 ان D بود داج وده دن لذ D - م 5- ات بر AUS ى d'un À Ee و ذا ge ددج و 08 0 وي 2 د 0 5 2 0 9m 9 0.9 006 53 0 2334833253 3 3 2 بان 9 5 5 © VUE 2 » © خ جات 0 5 3 ا 2 = 8 1 عع ع طح um د داه ته = 8 20.0 2.2 © 35 5و333325333و533- 223535525555 85 ج2856 253535525383358 د«وددددةةجة3 3 5 5 دجدد<دةظزظ ؤ 8585 5 55 8 © ج ع .2-222 8 63433750 وو دادج © >>> < 6 2353-26 وى اكه > د 2 2 2 22 28 » »ي ج»وودودءوءدء ”دح به ؛ هه و بي جم نا د جح حجداي > ل لتاتات؟5 تا نال نات Es _ _ - _ »مه >ج نا قن © > جونذ 4 اجون وله ردج هماه ناهج ra DA ا م Va À 0 © 8 جح = Sd ñn rs 2 = = &e = 5 6 le & * | 3 T £ ds o = 3 يا جم 5 8 à 8 2 FE °° 5% 2 e ب o o 0 Fu = = 0 à <3 5 2 ب ns à © 1( مم + © 2 ES م 5 £ 2 À HO jet £ © . ىح js £ © نج DA 72 o Ÿ 5 = £ = © 5 2 € 2 = & Z w = © = o = & = 5ج 5 2 5 © 5e F o = 3 2 = En 2.6 ا 3 ES 2 à :ا mi LE = ما S à .جوج ST ge Lui = _ ب 3 © © E 2 OS 2 2" 2 بدا LR É £ 3 38 32 A = o يم 2 لع Oo € TZ Tv o © = - _ 4 5 وف CRETE _ & = ص 0 65 0 5 5 - 3 2 5ج أ + ل د 9 ى Een = ص بن رحج 2 e € 3 يخ 2 م5 د 2 0 D £ 2 9 = = d So 9.23% ا HD اباك بحي 8 | 2 € 88 دو ون 5 5 #8 5 5 55 20 ىع 5 5 Fee EEE 8ق Fe Sg © °P2E 0 9290 Le > 2 ب ا ى 8 ن 25 Te كه 28 oo 5 n = 8ق 5 5 ED 9 Sr HE nur © اال ىك 252 ع 0 553 = £9E © 2 us Se = D: o 5 € 25 32203 5 د on .= VE A 0 + 3 5 © ذه 5. n م © EE DU © Me en CN © عط ل 0 4 © D © & نه ف نه © 9 ن = CAE - co DORE . pa | 5 يج 0ق 222 3 € 2.& Le 3 2 2 3خ م 2 ب 5 20 | يو o NE oO LES -_ Le 2° 4 5 24 8 | o © RAS 2 5 نم 5 = . بخ 2 يي نج n 2 © & به انه 2 مي ñ ER _ ب = D © E ns © a à = = : 8 6 & PA) 7 AS 6m 2 50 22 0 2+ 22280 5< 0 كط "2 © 22220 > > جِِ A جِِ جح 3ج OU نع ل سو ا رت حر ا 5 £s£sT 5 2-5 à 0 و كب 2 م 0 > 0 6 A9 2 =- د CP 0 و 58 2 2ج اي حي > دا | ى Eux 5 22 جع 2 0325 2 ي وص مي T Os 5 © © ل اح ل حا 9 5 دج بد 5 ن 3 6 د داء نوا & د 2 8 3م 2 3ت 5 22ج -ج 0 ع © © ضح انه =| © 5 ان S رو 3 نه ب ©‘ 5 © © 7 اذ اي لخ يات © £ rs كز ني أ أله رج D DA 0800327 حك مك RE PE | an |= CIS جح وق ق وه ه 5 5 © 22 » ع اداد دان 8 SsSSsÈsSzz 3 تخ اداو 3 2 Æ ب وات ا ا ا اتا 8 5+5644>5>ة>. ا ا د م دا ضر ب هه إن اط نه | pi x . 2 ايا نه ل تدج نه كن ته > 3 اواج واو و نج ته هو À دج 2 9 26د قاد 5 ,+ 4 -/2122/210 ةما 25 à نماذج المباريات من موقع وظيفة إنفو wadifa-info.com ÿ co 7 : ىِ 2 aé ب 2 hu æ = à A ES 5 £ 556 à ‘= = = FR + 5 5 £ 5 ا 2 5 se "2 2 = 5 SE y © Gé = 2 هي 1 PS æ = = LS يج 5 £ 2 ss s & 5 9 = = eo كذ E © © > x = - 2. ال ل 20 So E£ à <= as & اب # HE 8 n & بج ب ب mie Le | 4 = ( = 0 © = EL SE Les ED 5 | © ECS 5222 نح 5 > o = 9 د يه 3ت وح ES muse sa 22 E © & © 52 ose SET SE اج [- 3 8 0 = € — ذا ذو اج ÉD CES 8358 ب = © 9 © ” © 2:5 دج ب ج07 — £ م T ل مي E = = = = = = © 23.55 ىاج © د 220 > ما £000Zz EE 2 - © م = 0 0% © ZÆ Ce EE. + £ =. ei © © co د 3 2د ا ”25+03 © ج 2 25 ذه 25 ESS Sn © =. 3:2 حر حر حا . با 2 223 3ج جا ب ات 8 0د 8 ودوك ةده LEO ج 5 DATES 2 © © © © د © © 5ج fs DS ue © 2255 .— > EST -= = V0 = دا حا اح بح 15ج 2 ي بي #2 نتن . 5 واي مض 9 £ OR LS sSYEzSs ب 5 5 Be و DE + É +2 7559 2.0 م2 5 واج is D tu اا À عاب يا اد اج نو وا © 1 0 See CzzzS 9 ع حا ا د كه ل ذا ن حا بي ابم ج به 8 ماضن 3 0 © © SO م ان اي 60 ا ان ما ب 8385 ESS£e £ 9 2 0 2 & E£e ا بك 7 == SE = n— # = = # 2 > 3222-5 >” <5 © و 2 2 3 لك 0 3ق دون وه ب ا "ارات راب :7079 5 رو د م2 ل 6 0e DOM 2 ال اح كانم نع ان نه تن لامع نع 0 دج ّي ج ب نج £ ا د د يب دج د - © © اج "الى SSL Se ي 9 0 0و كذ دم كج 5 5 » قه د 3 2 وج 9 3 0 6 22 و وص وج وقوو32 2 22 لط دوج 5 دح 2 5 0 6ج ذخ ورا 5 ب 8 8 © 2 -- 2 2 <ط - 9ج 858 © 5.2.4.2 5د + دويج 55 5 ال-7 1H ا 8 0 © 5 5 5 5د ده 55:5 2ن 06. ىج جح 5< 050 2ج PO ماح احا اكد S << بج بن بج با بر تج ا دج ا سر ل ع 3 لم لم 32 لمث - ص ب ب ب - 9 ب ب ثب جح ب ب ب بن يه = & « ثب ب وجب EI LE ل ل85 2ل لل للدي دن ه > جح 20 ن كه > ج تم م ان كت نج نه عل عدج نو ه ز ع va ra ب 0 0 0 0 Es 2 ñ SE 6 Se = 9 2 2 © 0. 2 D 2 حم = 9 .& 2-0 © SE 29 = 2 228 8 حرا ب © & © ES Le DE 23 58 لا HSE <S 85 CR 0 a — الات 2 DE © © = 2 لع T & = © © 2e Le nd £ CT —££ £ SELT CE Lo © 2e EL ü o دن ج 35 = g 2 © _ © Q 2 2 + 2 TT DT & o e 2 > 3 5 _ San — LE © = 4 LEZ جو DO ى ها ee » £ 5 22 1 يق 5. ياي ى © 80 ا ةد دواد ؟ 8 8 € 5 9 اج اح اط قا 2 ب لس = 3 _ نب OO 2 نجنا o = © cn © 5 2 EVE 2 9 5 © © 4 2 ب F< ا داج كه SZ £ cb co — ELSS £2 Ë & £ = = 52. 5 a SE à 2 2 £=eC—-o Ex m2, جد © 2 O0 J2T EMHLL2= 886: 5 S$ >» يج دي ما نا ل اا نع 0ج م > > بن 2 A كه 9 © & © © © MN ب 8 FA E ch = 2 عا جح جل جح ذخ © _ Oo = Hs . تن 9 ب 5 - 3 تب 3 s= TT 9 re ne FRERE ب 2 9 © © 8 Sois Se o 2 den QE ODTTE EX Q ون ب = 5 5 <5 p.92 no 2 20 CE © = 3 3 0850: “2 0 0 3 29 م 22ج . 50 5 < 553206 SERBE E£u< نو 5 5 Leg > 0 مه 8 جح = 257 بن ج A © & & ÉD ا 5 > 5 5 00502 5 ىج نع 3 ححا كم 9 2 2 - 2 5 3 025 ىج ىدج 3 D كم 2 7.2.5 2 .2ج داكي © 2 ب 2 © 2 LTD 2 2 يات 2 © 3 3 5-2 5 8 9 2 5 5 © 5م52 حي >0 .دوي 585 5 5 2 ح اج ان حك ص ص بي ى = 35 + ذا ب تا - ب بن 2 و جح خدج 3 )( 22332 دذى Due بش 0 9 ون 5 وان 9 ون ا 5 = CT) o 2 حا ا اح انو Éneo 92e 5 5 5- 25 8ق 522 جح 8 9 د د ى حان 9.8 5:23 5 53 2 هه © 5 8 5 56 يي 25 ب 23 ؟ ذا 0 د يه - 0ه © عه - جح د دذ5 2 د2دد33 © © POLE 9 9 8 2 0ن جرع وج احج << 55 ER FSU نا ان REY ان ا ايج € و5 حب » © 0 0 © 3 5-5 ةو د 83د-3ة3ك 5 2 520 03+>53)05 نا ل 35ت SEE ن م >ج نه مذ ن م >ج نهم ه ن مه >ج نه دن 4ج Ou + 2 7 7 wadifa-info.com نماذج المباريات من موقع وظيفة إنة نماذج المباريات من موقع وظيفة إنفو
✅ التصحيح المقترح
هذا تصحيح مقترح من إعداد فريق wadifa-info لمساعدتك على فهم منهجية الإجابة — وليس تصحيحاً رسمياً صادراً عن الإدارة المنظِّمة. أسئلة هذا الامتحان محررة بالفرنسية، لذلك التصحيح محرر بالفرنسية أيضاً.
Ce modèle est l'épreuve écrite du concours de recrutement des techniciens de 3e grade, spécialité Gestion, organisé par le CHU Mohammed VI de Marrakech (Ministère de la Santé), session du 06/12/2020. Durée : 3 heures, calculatrice autonome autorisée. C'est un QCM où il faut cocher la ou les bonnes réponses : plusieurs options peuvent être justes. Le sujet saute la question 4 (on passe de Q3 à Q5) : la numérotation ci-dessous reprend celle du sujet. Voici une correction proposée, avec le calcul pour chaque exercice chiffré.
💡 Attention aux options « La réponse X est fausse / vraie » : elles sont justes ou fausses selon la réponse X. Par exemple, si D est fausse, l'option « La réponse D est fausse » est vraie et se coche aussi.
Comptabilité générale, finance et fiscalité
- Q1 — A et C. Les biens acquis à titre onéreux entrent à leur coût d'acquisition (prix d'achat + frais accessoires) et les biens produits par l'entreprise à leur coût de production. Le « prix d'acquisition » seul oublie les frais ; le « coût de revient » inclut des charges hors production.
- Q2 — A et D. L'action est un titre de propriété (part du capital) et rapporte un revenu variable (le dividende dépend du bénéfice). C'est l'obligation qui est une créance à revenu fixe.
- Q3 — C. Le crédit-bail est une location assortie d'une option d'achat en fin de contrat : le locataire peut acheter le bien, sans y être obligé.
- Q5 — D. Rentabilité financière = Résultat net / Capitaux propres : c'est ce que rapportent les fonds des associés.
- Q6 — D. Trésorerie nette = FR − BFR. Si le FR baisse, la trésorerie baisse à BFR constant, d'où la précision « toute chose égale par ailleurs ».
- Q7 — A. Les charges des locaux loués à des tiers relèvent d'une autre activité (la location), pas de la fabrication des pizzas : ce sont des charges non incorporables au coût des pizzas.
- Q8 — A. Charges de la comptabilité analytique = charges de la comptabilité générale − charges non incorporables + charges supplétives.
- Q9 — D. Au Maroc, le droit à déduction de la TVA sur achats naît à l'expiration du mois du paiement de la facture (art. 101-3° du CGI), que le fournisseur soit au régime des encaissements ou des débits. Ce régime ne change donc rien pour la déduction : il ne détermine que la date d'exigibilité de la TVA facturée.
- Q10 — C (17 850 DH). Les intérêts de dépôts à terme subissent une retenue à la source de 20 %. L'entreprise a reçu le net : brut = 71 400 / 0,80 = 89 250 ; retenue = 89 250 − 71 400 = 17 850. On réintègre cette retenue pour imposer le produit brut ; elle s'impute ensuite sur l'IS. (B et D sont identiques et fausses.)
Gestion commerciale et statistiques (1)
- Q11 — E. Part de marché relative = CA de l'entreprise / CA du leader (ou du premier concurrent). « CA / CA du marché », c'est la part de marché absolue.
- Q12 — A et C. Avec 2 hommes pour 1 femme : (2 × 2 000 + 1 × 1 700) / 3 = 5 700 / 3 = 1 900 DH. Ce résultat est aussi « compris entre 1 700 et 2 000 », donc A est juste également.
- Q13 — A et E. Les principes du CGNC sont : continuité d'exploitation, permanence des méthodes, coût historique, spécialisation des exercices, prudence, clarté, importance significative. La « permanence des résultats » n'existe pas (A). L'image fidèle est l'objectif que servent ces principes, pas l'un d'eux (E, réponse probable).
- Q14 — C. Annuité = 350 000 × 0,12 / (1 − 1,12−10) = 350 000 × 0,176984 = 61 944,46. 1er intérêt = 350 000 × 12 % = 42 000 ; 1er amortissement = 61 944,46 − 42 000 = 19 944,46.
- Q15 — B (8 mois). Intérêt = 20 400 − 20 000 = 400. 20 000 × 0,03 × t = 400 donne t = 2/3 d'année = 8 mois.
- Q16 — A et D. Les structures classiques sont hiérarchique, fonctionnelle, matricielle (et aussi staff and line et divisionnelle). « Anarchique » et « décisionnelle » ne sont pas des structures.
- Q17 — C. BFR = stocks + créances − dettes fournisseurs. Si les dettes fournisseurs augmentent de 50, le BFR baisse de 50 : le besoin de financement de l'exploitation diminue de 50.
- Q18 — A (réponse probable). « La même entreprise » renvoie à Q17 : en 2020, le BFR baisse de 50 et le FR baisse aussi de 50, donc TN = ΔFR − ΔBFR = −50 − (−50) = 0 et la trésorerie est inchangée. Si l'on isolait la question (BFR constant), la trésorerie baisserait de 50 (B).
- Q19 — D. Les frais de transport se répartissent en fonction du poids transporté (tonne ou tonne-kilomètre). Le nombre de commandes sert plutôt pour le centre approvisionnement.
- Q20 — A et B. Pour évaluer les sorties de stock, la comptabilité générale admet le CMUP et le FIFO (PEPS). Le LIFO et le NIFO ne sont pas admis, et le coût standard est un outil de contrôle de gestion.
- Q21 — A (réponse probable). Les primes de l'assurance-vie souscrite au profit de la société sur la tête d'un dirigeant ne sont pas déductibles et ont déjà été réintégrées. Quand l'indemnité est reçue, on déduit donc les primes déjà taxées, 132 000 DH, pour ne pas imposer deux fois la même somme. Seul l'excédent (500 000 − 132 000 = 368 000) reste imposable.
- Q22 — C. Entre Q1 (25 %) et Q3 (75 %) se trouvent les 50 % centraux des observations.
- Q23 — B. Un échantillon est une partie d'une population donnée, prélevée pour l'étudier.
Paie : cas de M. CHIDMI (Q24 à Q27)
Calculs sur le bulletin de décembre 2019 :
| Élément | Calcul | Montant |
|---|---|---|
| Salaire de base | 182 h × 25 | 4 550,00 |
| HS à 50 % | 30 h × 25 × 1,50 | 1 125,00 |
| HS à 25 % | 5 h × 25 × 1,25 | 156,25 |
| Prime d'assiduité | imposable | 600,00 |
| Indemnités de déplacement | 600 justifiées (exonérées) + 400 non justifiées (imposables) | 1 000,00 |
| Salaire brut global | 7 431,25 |
- Q24 — C (7 431,25). C'est la somme de tous les éléments du tableau ci-dessus.
- Q25 — A (6 831,25). SBI = SBG − éléments exonérés = 7 431,25 − 600 (déplacements justifiés, art. 57 du CGI) = 6 831,25.
- Q26 — C (réponse probable : 4 126,61). Les déductions (art. 59 du CGI) sont :
- frais professionnels : 20 % × 6 831,25 = 1 366,25 (en 2019, taux de 20 % plafonné à 30 000 DH/an, soit 2 500 DH/mois ; le plafond n'est pas atteint) ;
- CNSS : 4,48 % × 6 000 (plafond) = 268,80 ;
- AMO : 2,26 % × 6 831,25 = 154,39 ;
- CIMR : 5 % × 6 831,25 = 341,56 ;
- crédit logement : 70 m² et 245 000 DH font un logement social (50 à 80 m², prix ≤ 250 000 DH HT, art. 92-I-28°). Le principal et les intérêts sont alors déductibles (art. 59-V), soit la mensualité entière de 2 000 DH.
- Q27 — C (réponse probable : 2 704,64). SNI = SBI − déductions = 6 831,25 − 4 126,61 = 2 704,64, dans la logique du barème de la question précédente. Avec l'AMO exacte, on trouve environ 2 700,25.
Gestion commerciale, mathématiques financières, analyse financière
- Q28 — C. Le prescripteur incite un autre à acheter sans être lui-même acheteur ni utilisateur final (le médecin, l'architecte, l'enseignant…).
- Q29 — C et E. I = 12 000 × 6 % × 7/12 = 420 DH. D (540) est donc fausse, et l'option E (« La réponse D est fausse ») est vraie.
- Q30 — B (25 DH). Consignation facturée : 5 × 55 = 275 ; reprise : 5 × 50 = 250. Mali = 275 − 250 = 25 DH HT.
- Q31 — A et E (réponse probable). Dans le vocabulaire de la facturation, l'escompte est une réduction financière pour paiement comptant ou anticipé (A). Le rabais pour non-conformité (D) est une réduction commerciale. C est fausse, donc E (« La réponse C est fausse ») est vraie. Selon le programme de mathématiques financières, on peut aussi défendre B : l'escompte d'effets par la banque est un crédit de trésorerie à court terme.
- Q32 — B et C. FRNG = ressources stables − emplois stables : c'est l'excédent des ressources stables, qui sert à financer l'actif circulant. A et D décrivent un FR négatif ; E est donc fausse.
- Q33 — C. Le BFR peut être positif ou négatif. Il est souvent négatif dans la grande distribution (clients payés comptant, fournisseurs à terme), mais aucune règle ne le fixe selon le secteur.
- Q34 — B. Les charges de la comptabilité générale non reprises en analytique sont les charges non incorporables.
- Q35 — B. Les entrées de matières, marchandises et approvisionnements s'évaluent au coût d'achat (prix d'achat + frais d'achat). Le coût de production concerne les produits fabriqués.
- Q36 — D. Moyenne arithmétique = somme des observations / N. (E décrit la version pondérée, Σnixi/N, utilisée pour une série groupée.)
- Q37 — D. La moyenne est un indicateur de position (tendance centrale).
- Q38 — B. Lancement, croissance, maturité, déclin.
- Q39 — B. La pyramide de Maslow compte cinq niveaux : besoins physiologiques, sécurité, appartenance, estime, accomplissement.
- Q40 — C. Du 10 octobre au 18 novembre : 21 + 18 = 39 jours, + 1 jour de banque = 40 jours.
- Escompte : 63 000 × 13 % × 40/360 = 910,00
- Commission d'endos : 63 000 × 0,6 % × 40/360 = 42,00
- Commission de manipulation : 16,00
- Agios HT = 968,00 ; TVA 10 % = 96,80 ; agios TTC = 1 064,80
- Valeur nette = 63 000 − 1 064,80 = 61 935,20
- Q41 — B et E (réponse probable). L'actif du bilan montre, dans la colonne « net », la valeur d'origine diminuée des amortissements (la valeur nette comptable). B et E disent la même chose. La valeur d'origine (A) figure dans la colonne « brut », mais le bilan évalue l'immobilisation en net.
- Q42 — B. TN = FRNG − BFR, donc elle est positive quand FRNG > BFR.
- Q43 — B, C et E. Le BFR augmente quand on paie les fournisseurs plus vite (B), que les clients paient plus tard (C) ou que les stocks restent plus longtemps (E).
- Q44 — B et C. Pour réduire le BFR, on obtient des délais plus longs des fournisseurs et on fait payer les clients plus vite.
Comptabilité analytique : cas TextPro (Q45 à Q49)
- Q45 — C. La répartition primaire affecte les charges indirectes à tous les centres, auxiliaires (secondaires) et principaux. La répartition secondaire vide ensuite les centres auxiliaires dans les principaux (A).
- Q46 — B. L'unité d'œuvre du centre Vente est 100 DH de ventes, et son coût est 25 000 / 50 000 = 0,5 DH par 100 DH de ventes, soit 0,5 % du CA.
- Q47 — A. 50 000 / 25 000 pièces = 2 DH de charges indirectes de découpe par pièce découpée. Le prix du tissu (charge directe) n'est pas inclus.
- Q48 — B. L'unité d'œuvre est le mètre de tissu acheté : chaque mètre acheté supporte 1 DH de charges indirectes d'achat. Ce n'est pas le prix du tissu (C), ni le mètre consommé (D).
- Q49 — C. 25 000 / 5 000 heures de MOD = 5 DH de charges indirectes par heure de main-d'œuvre directe.
Informatique de gestion, statistiques, organisation
- Q50 — B et E. GMAO = Gestion de la Maintenance Assistée par Ordinateur. C est fausse, donc E est vraie.
- Q51 — B. Une variable qualitative est non chiffrée : ses modalités ne sont pas des nombres (sexe, grade, service). C, D et E décrivent des variables quantitatives.
- Q52 — D. La variance est la moyenne des carrés des écarts à la moyenne : V = Σ(xi − x̄)² / N. D est la seule option qui cite la moyenne. Il y manque la division par N, qu'il faut rappeler.
- Q53 — C. La médiane partage la population (les effectifs) en deux parties égales. B décrit la médiale.
- Q54 — C. La médiale partage la masse des valeurs (ex. la masse salariale) en deux moitiés. C'est un indicateur de concentration, comparé à la médiane.
- Q55 — A et E. L'organisation scientifique du travail (Taylor) repose sur la décomposition des tâches et le chronométrage. Elle spécialise fortement les ouvriers, paie au rendement individuel et ne leur laisse pas d'autonomie.
- Q56 — A et E. Le CPC (compte de résultat) regroupe charges et produits. L'actif et le passif forment le bilan : B est fausse, donc E est vraie.
- Q57 — C. Dans le CGNC, les classes 1 à 5 sont les comptes de bilan et les classes 6 et 7 les comptes de produits et charges. La classe 8 récapitule les résultats, la classe 9 est la comptabilité analytique et la classe 0 les comptes spéciaux.
- Q58 — B (réponse probable). Le livre-journal et le livre d'inventaire sont cotés et paraphés par le tribunal (le greffe du tribunal du ressort), selon la loi 9-88 relative aux obligations comptables des commerçants.
- Q59 — A. Le stock-outil (stock minimum permanent) est un besoin durable. Pour le bilan financier, on le retire des stocks et on l'ajoute à l'actif immobilisé.
- Q60 — B. Les non-valeurs (frais préliminaires, charges à répartir…) n'ont pas de valeur de réalisation. On les retranche de l'actif immobilisé et des capitaux propres.
💡 À retenir pour ce type de concours : les cas de paie (SBG → SBI → déductions → SNI), le FR/BFR/TN et l'escompte d'effets reviennent presque chaque année. Entraînez-vous à poser chaque calcul ligne par ligne : c'est ce qui départage des options très proches.
أسئلة شائعة حول هذا النموذج
هل يمكن تحميل هذا النموذج مجاناً؟
هل يتضمن هذا النموذج التصحيح؟
ما هي الجهة المنظمة والدرجة المعنية بهذا النموذج؟
ما هي دورة هذا الامتحان ولغة أسئلته؟
أين أجد نماذج أخرى لنفس المباراة؟
💬 ناقش هذا النموذج (0)
شارك إجاباتك أو صحّح التصحيح — إذا كان لديك رأي مختلف حول أي نقطة، اكتبه هنا ليستفيد باقي المترشحين.
لا يوجد نقاش بعد — شارك إجابتك أو سؤالك حول هذا النموذج.
⚠️ ممنوع نشر أرقام الهاتف أو الروابط أو أي عرض مقابل مال — تُحذف هذه المشاركات تلقائياً.
هل تحضّر لهذه المباراة؟
نماذج مشابهة قد تهمّك
المصدر: مجموعة مباريات الوظيفة العمومية بالمغرب (فيسبوك)
