
نموذج مباراة توظيف تقنيين من الدرجة الرابعة – المركز الاستشفائي الجامعي محمد السادس بمراكش – تخصص المحاسبة – دورة 10 نونبر 2013
باختصار
هذا نموذج امتحان كتابي سابق لمباراة تقني من الدرجة الرابعة لدى المركز الاستشفائي الجامعي محمد السادس بمراكش (دورة 10 نونبر 2013)، منشور على وظيفة إنفو للاطلاع والتحميل المجاني بصيغة PDF.
- الجهة المنظمة
- المركز الاستشفائي الجامعي محمد السادس بمراكش
- الدرجة
- تقني من الدرجة الرابعة
- التخصص
- المحاسبة
- الدورة
- دورة 10 نونبر 2013
- عدد الصفحات
- 4
- لغة الأسئلة
- الفرنسية
- التصحيح
- غير متوفر بعد
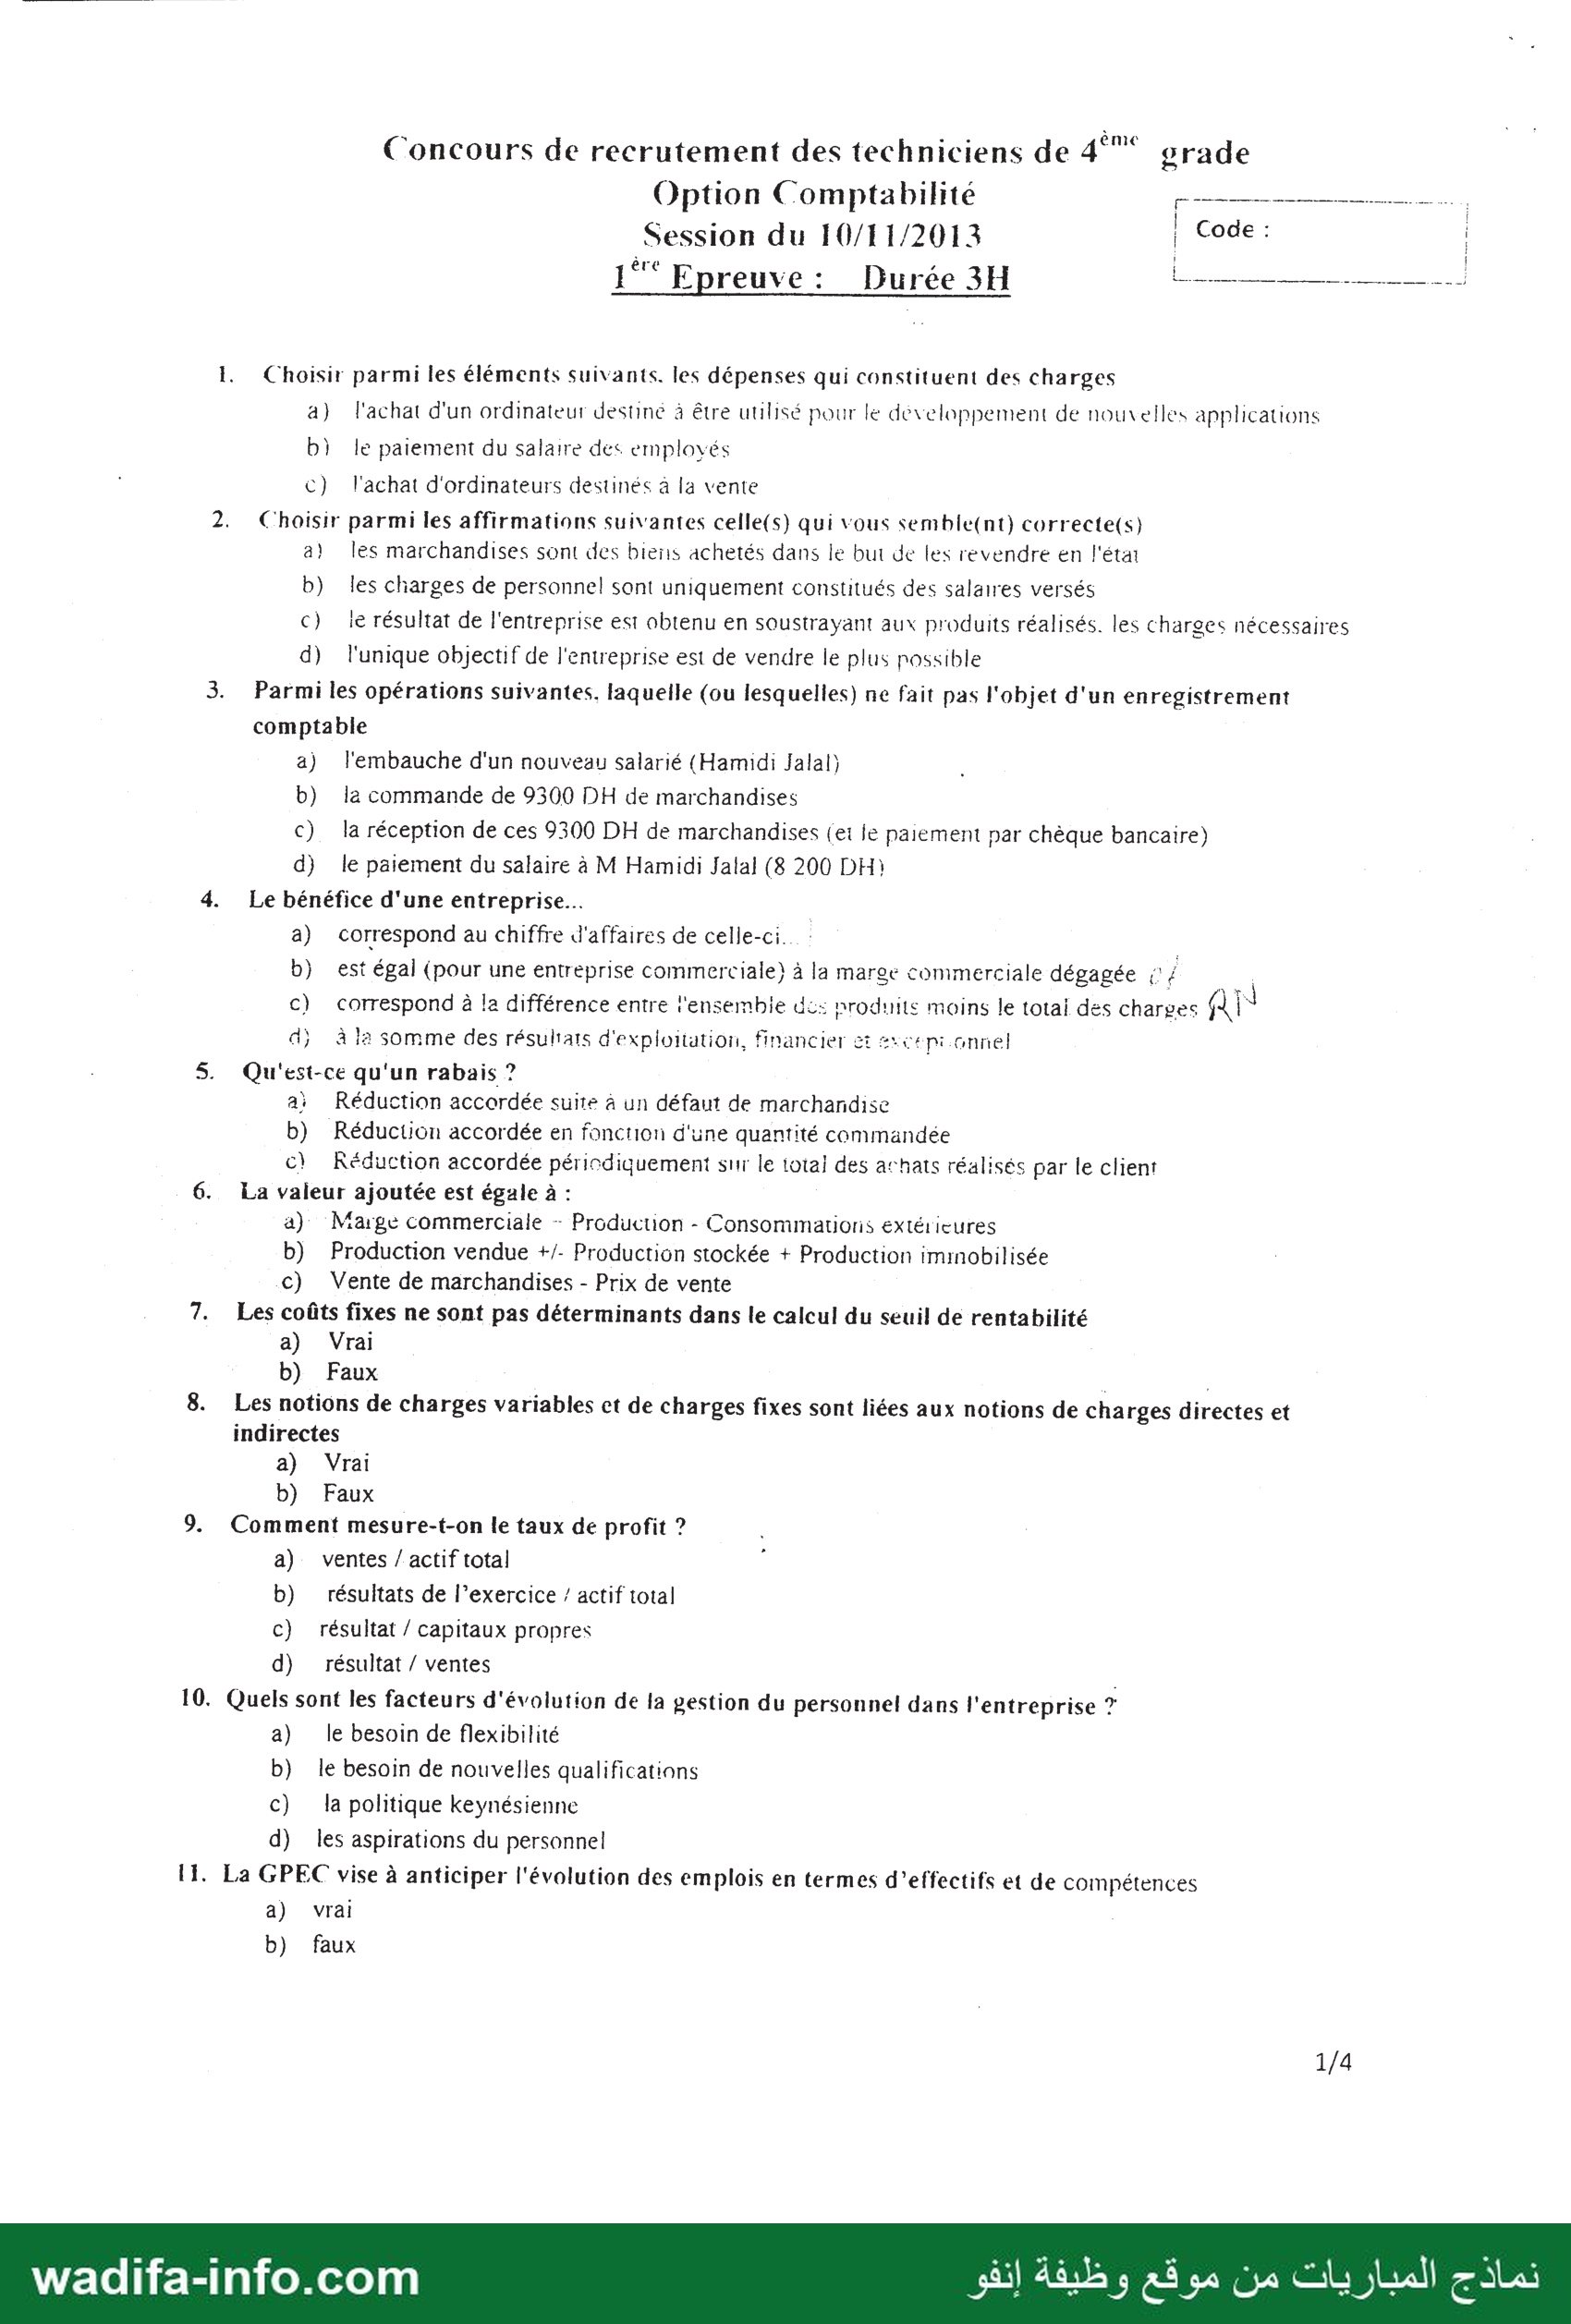
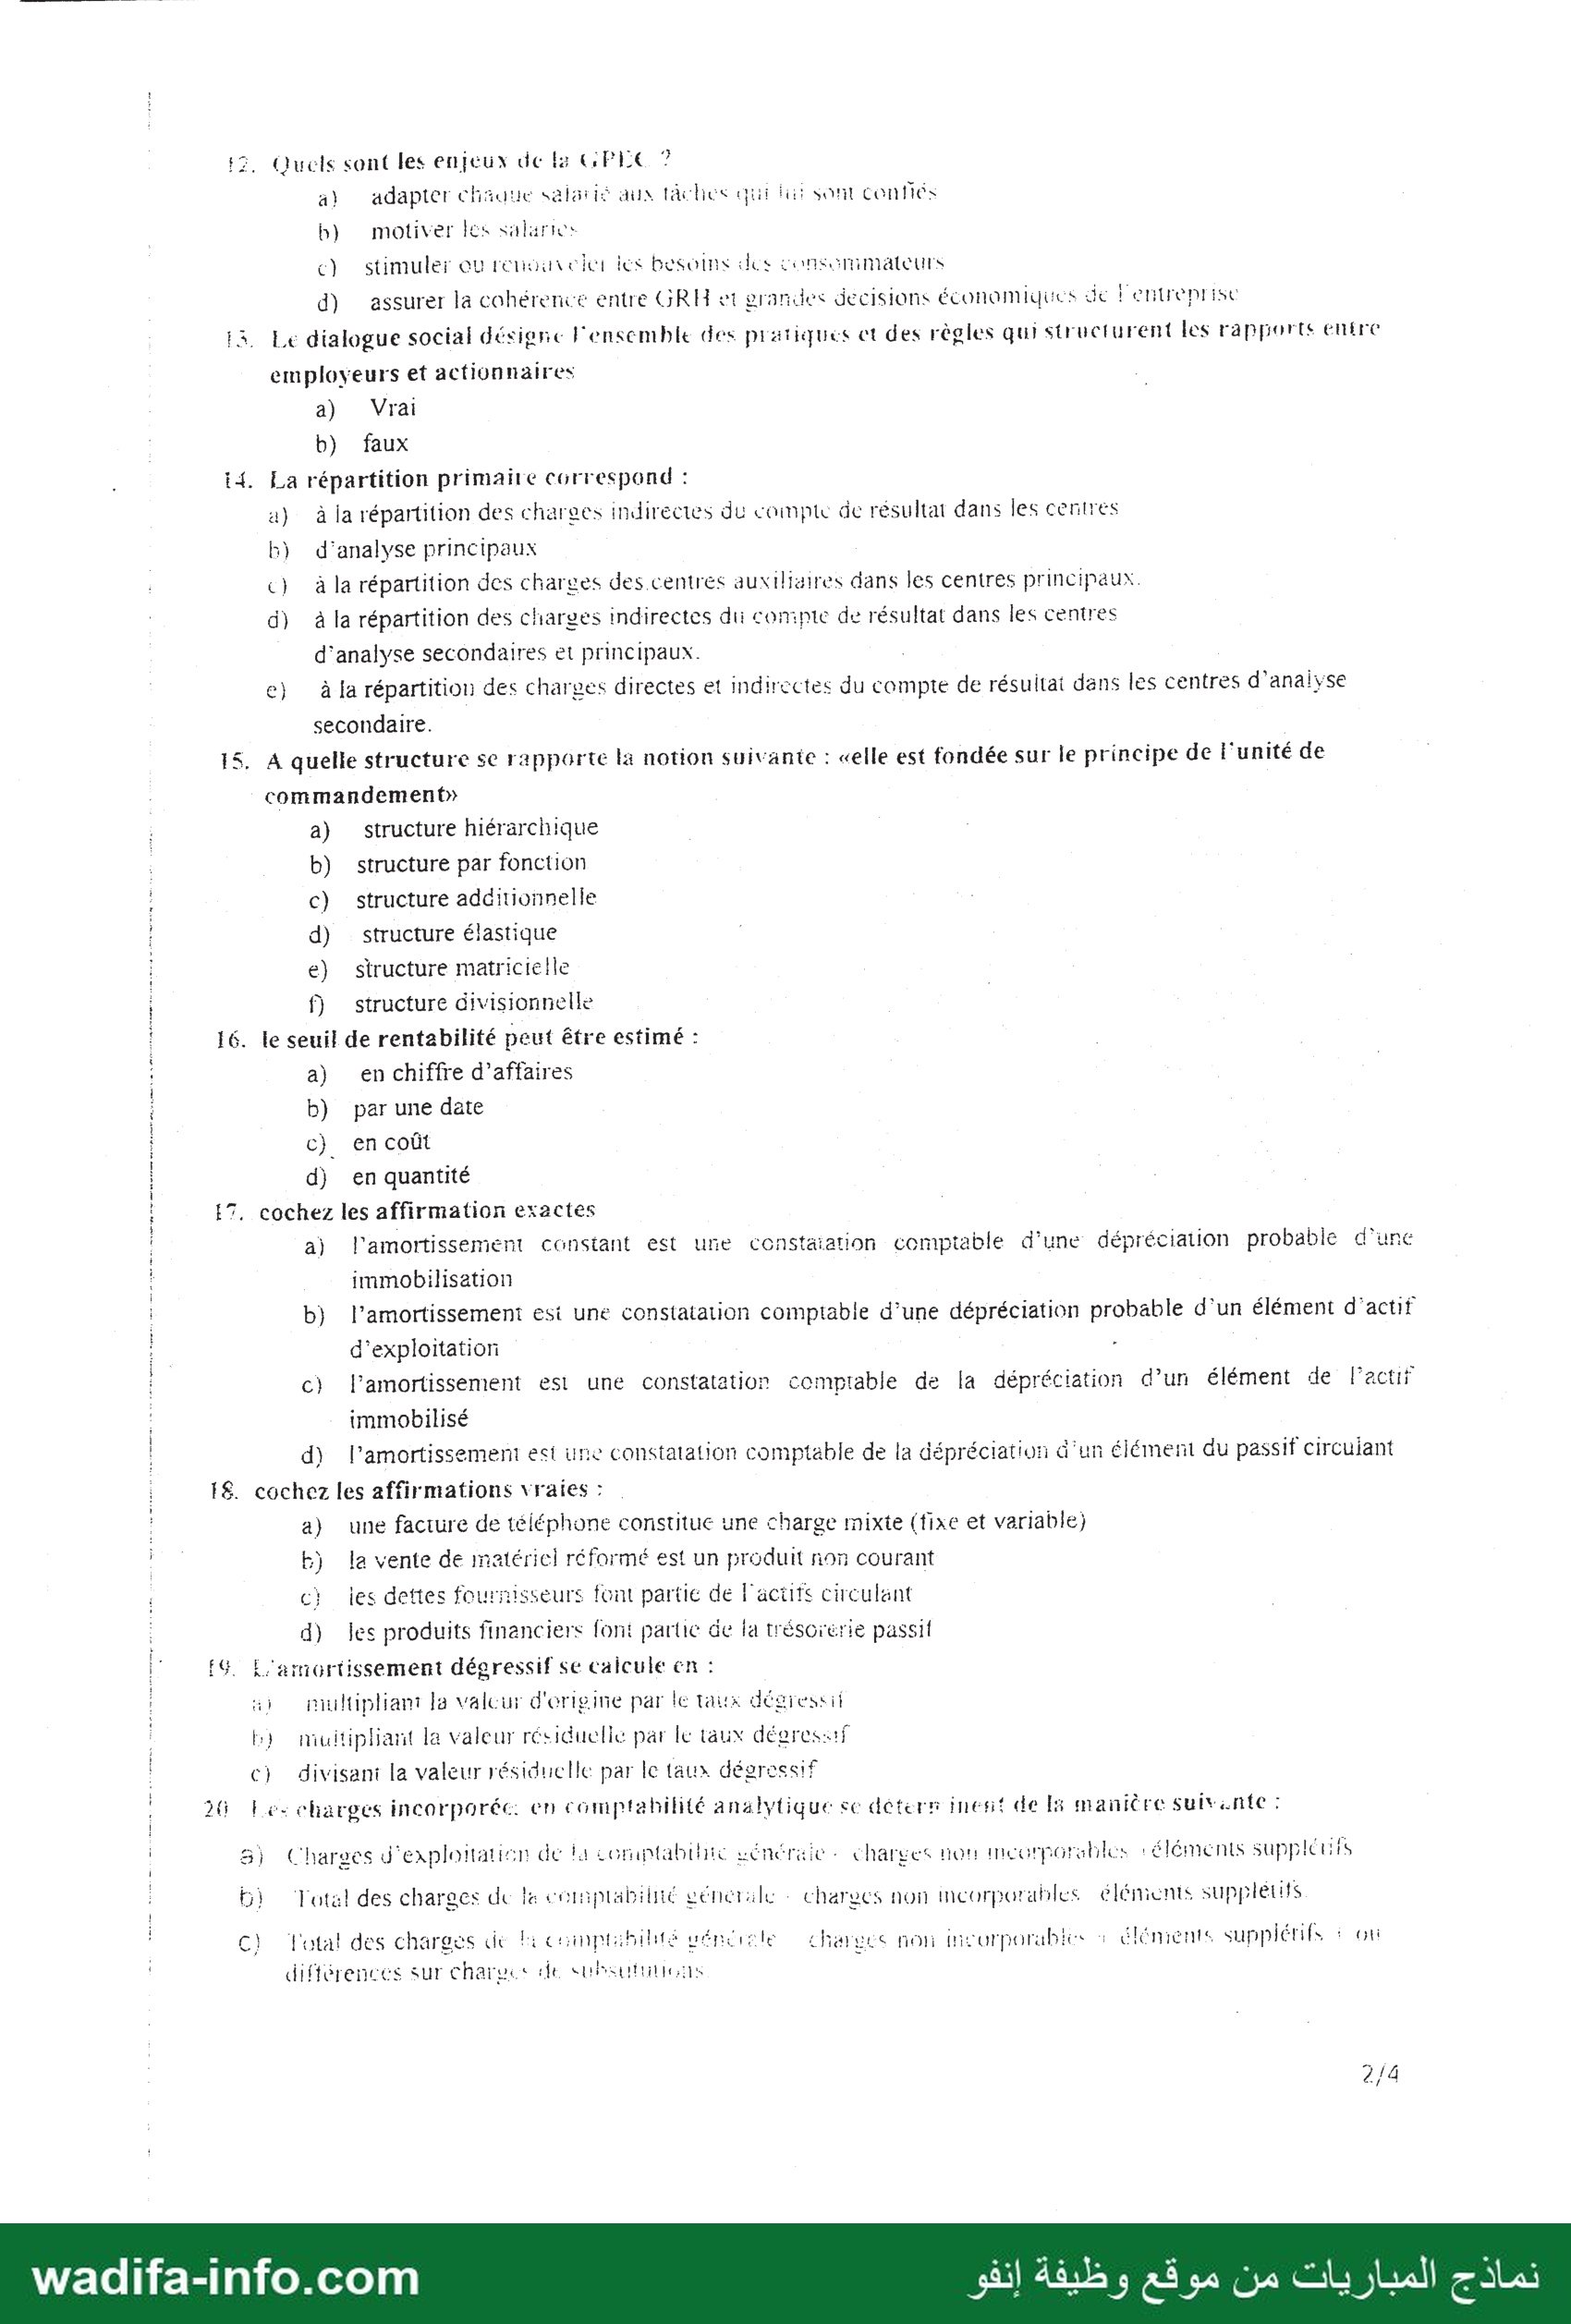
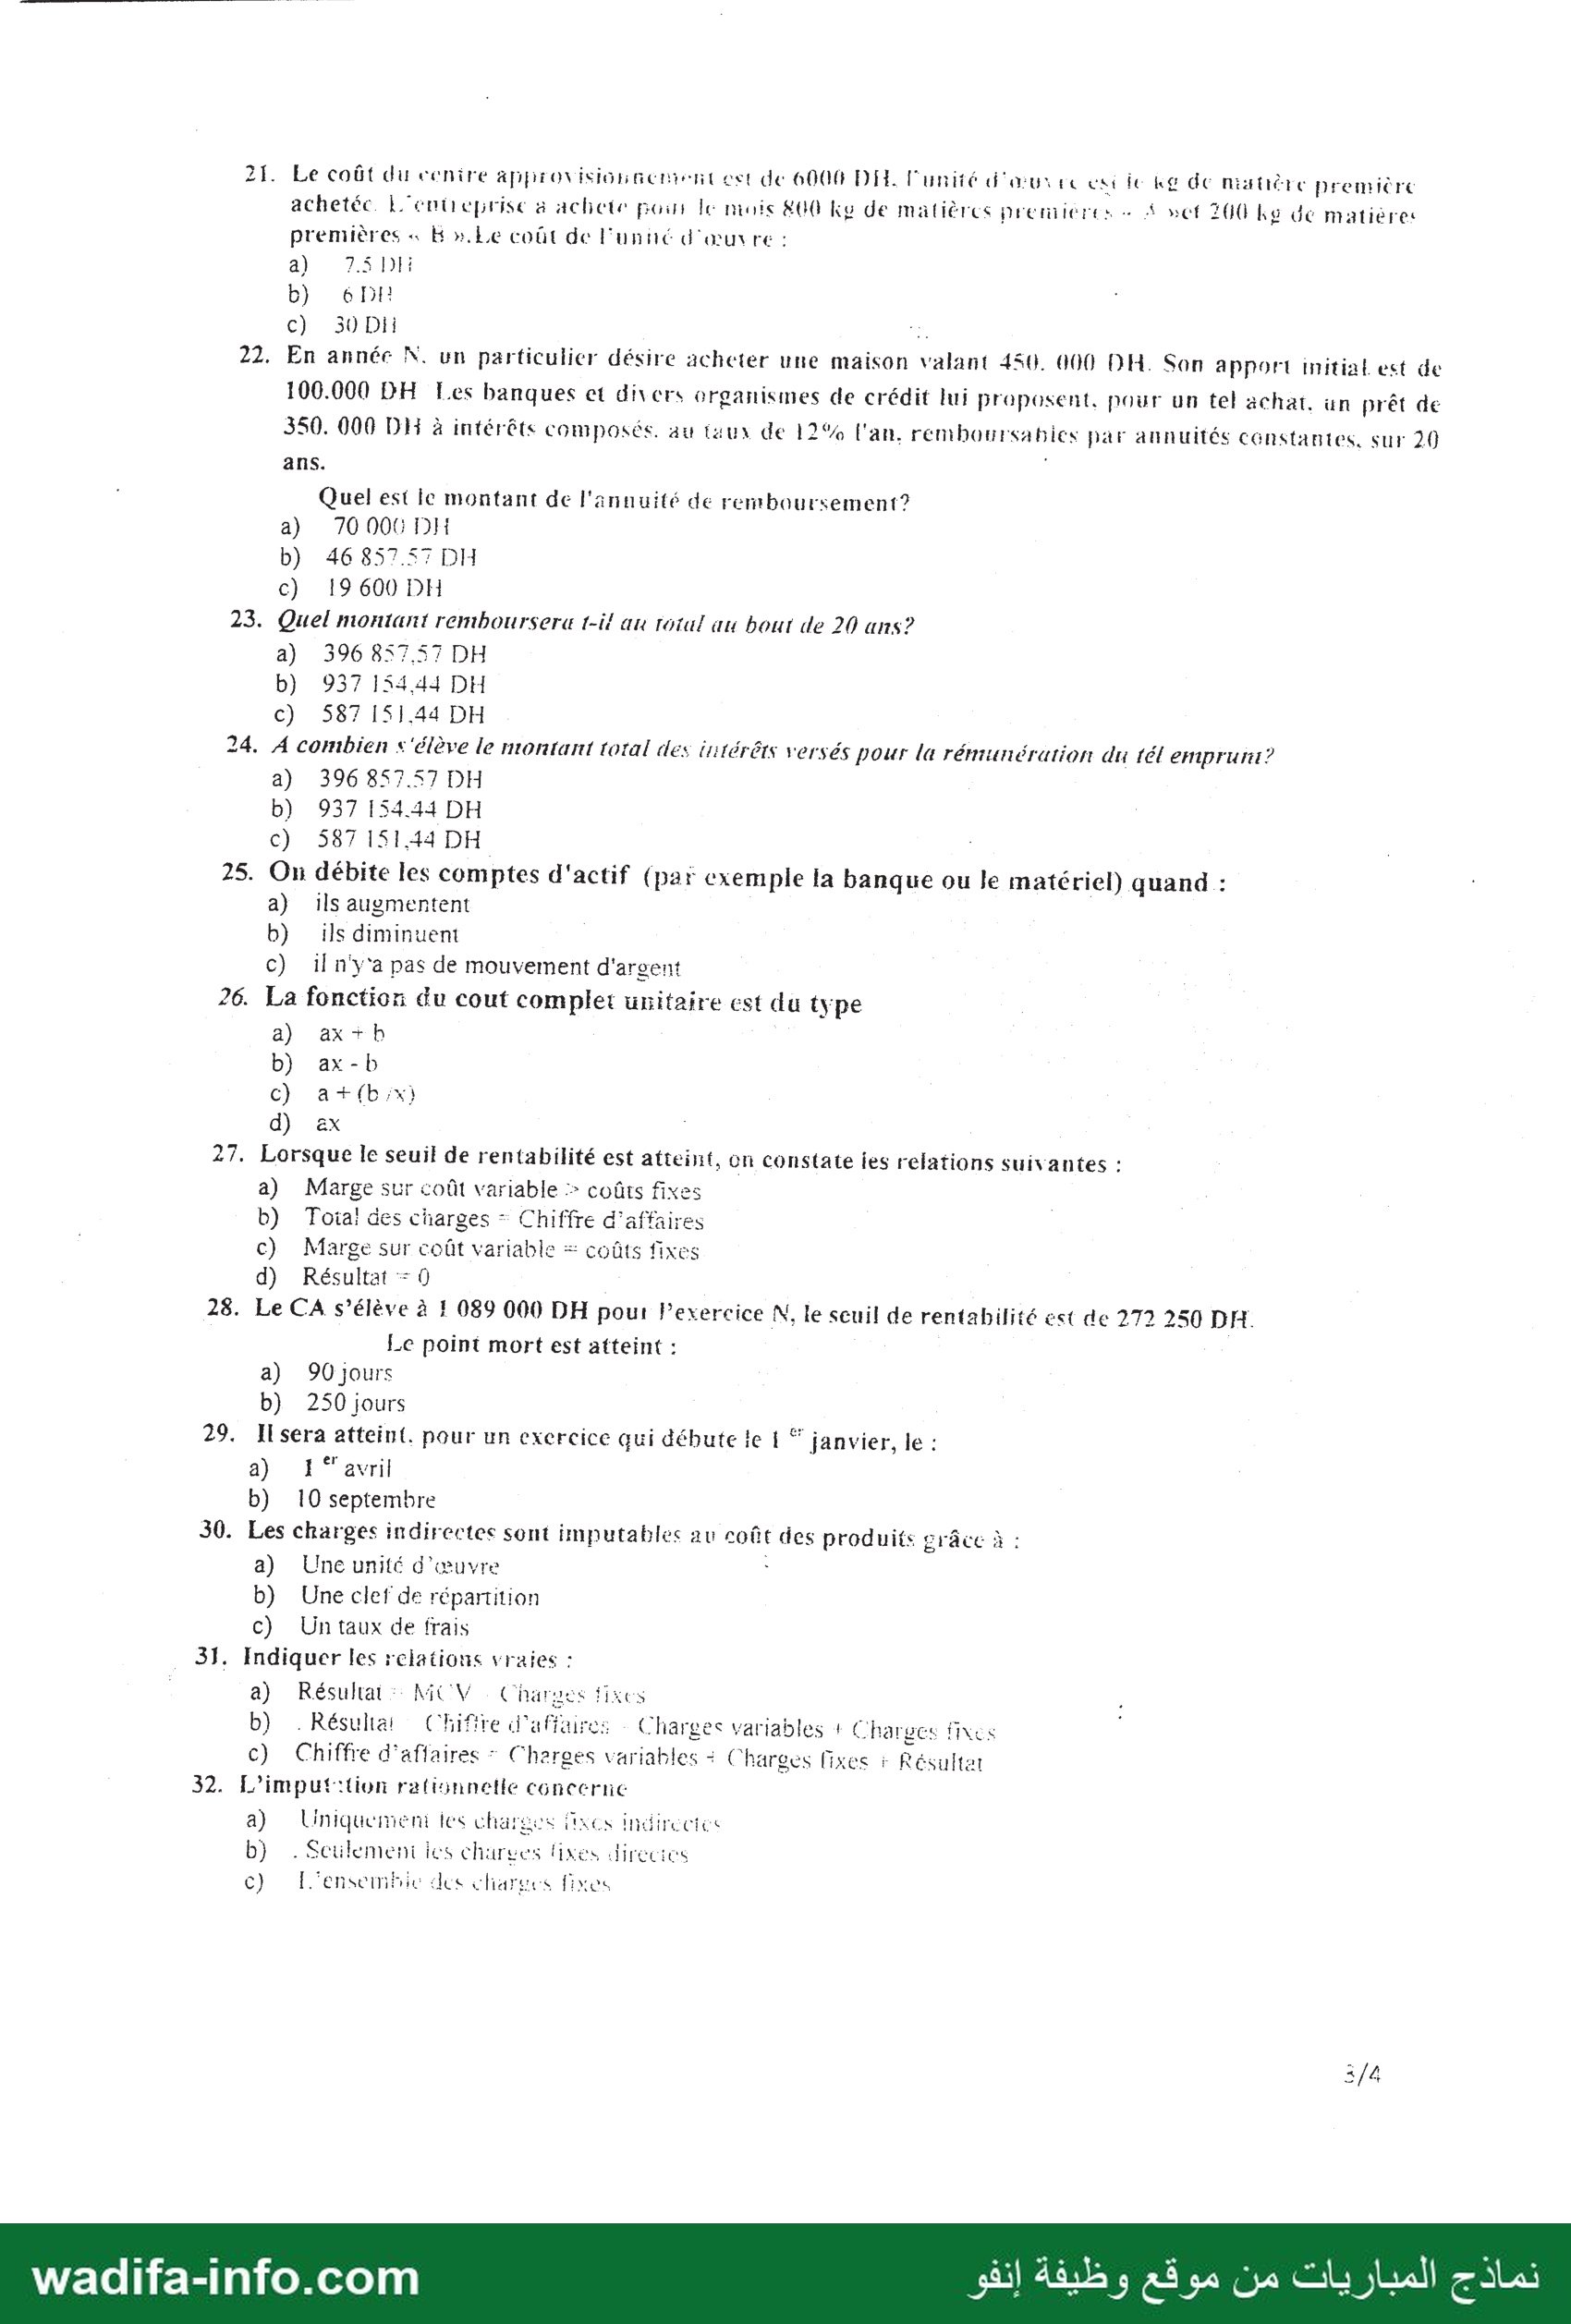
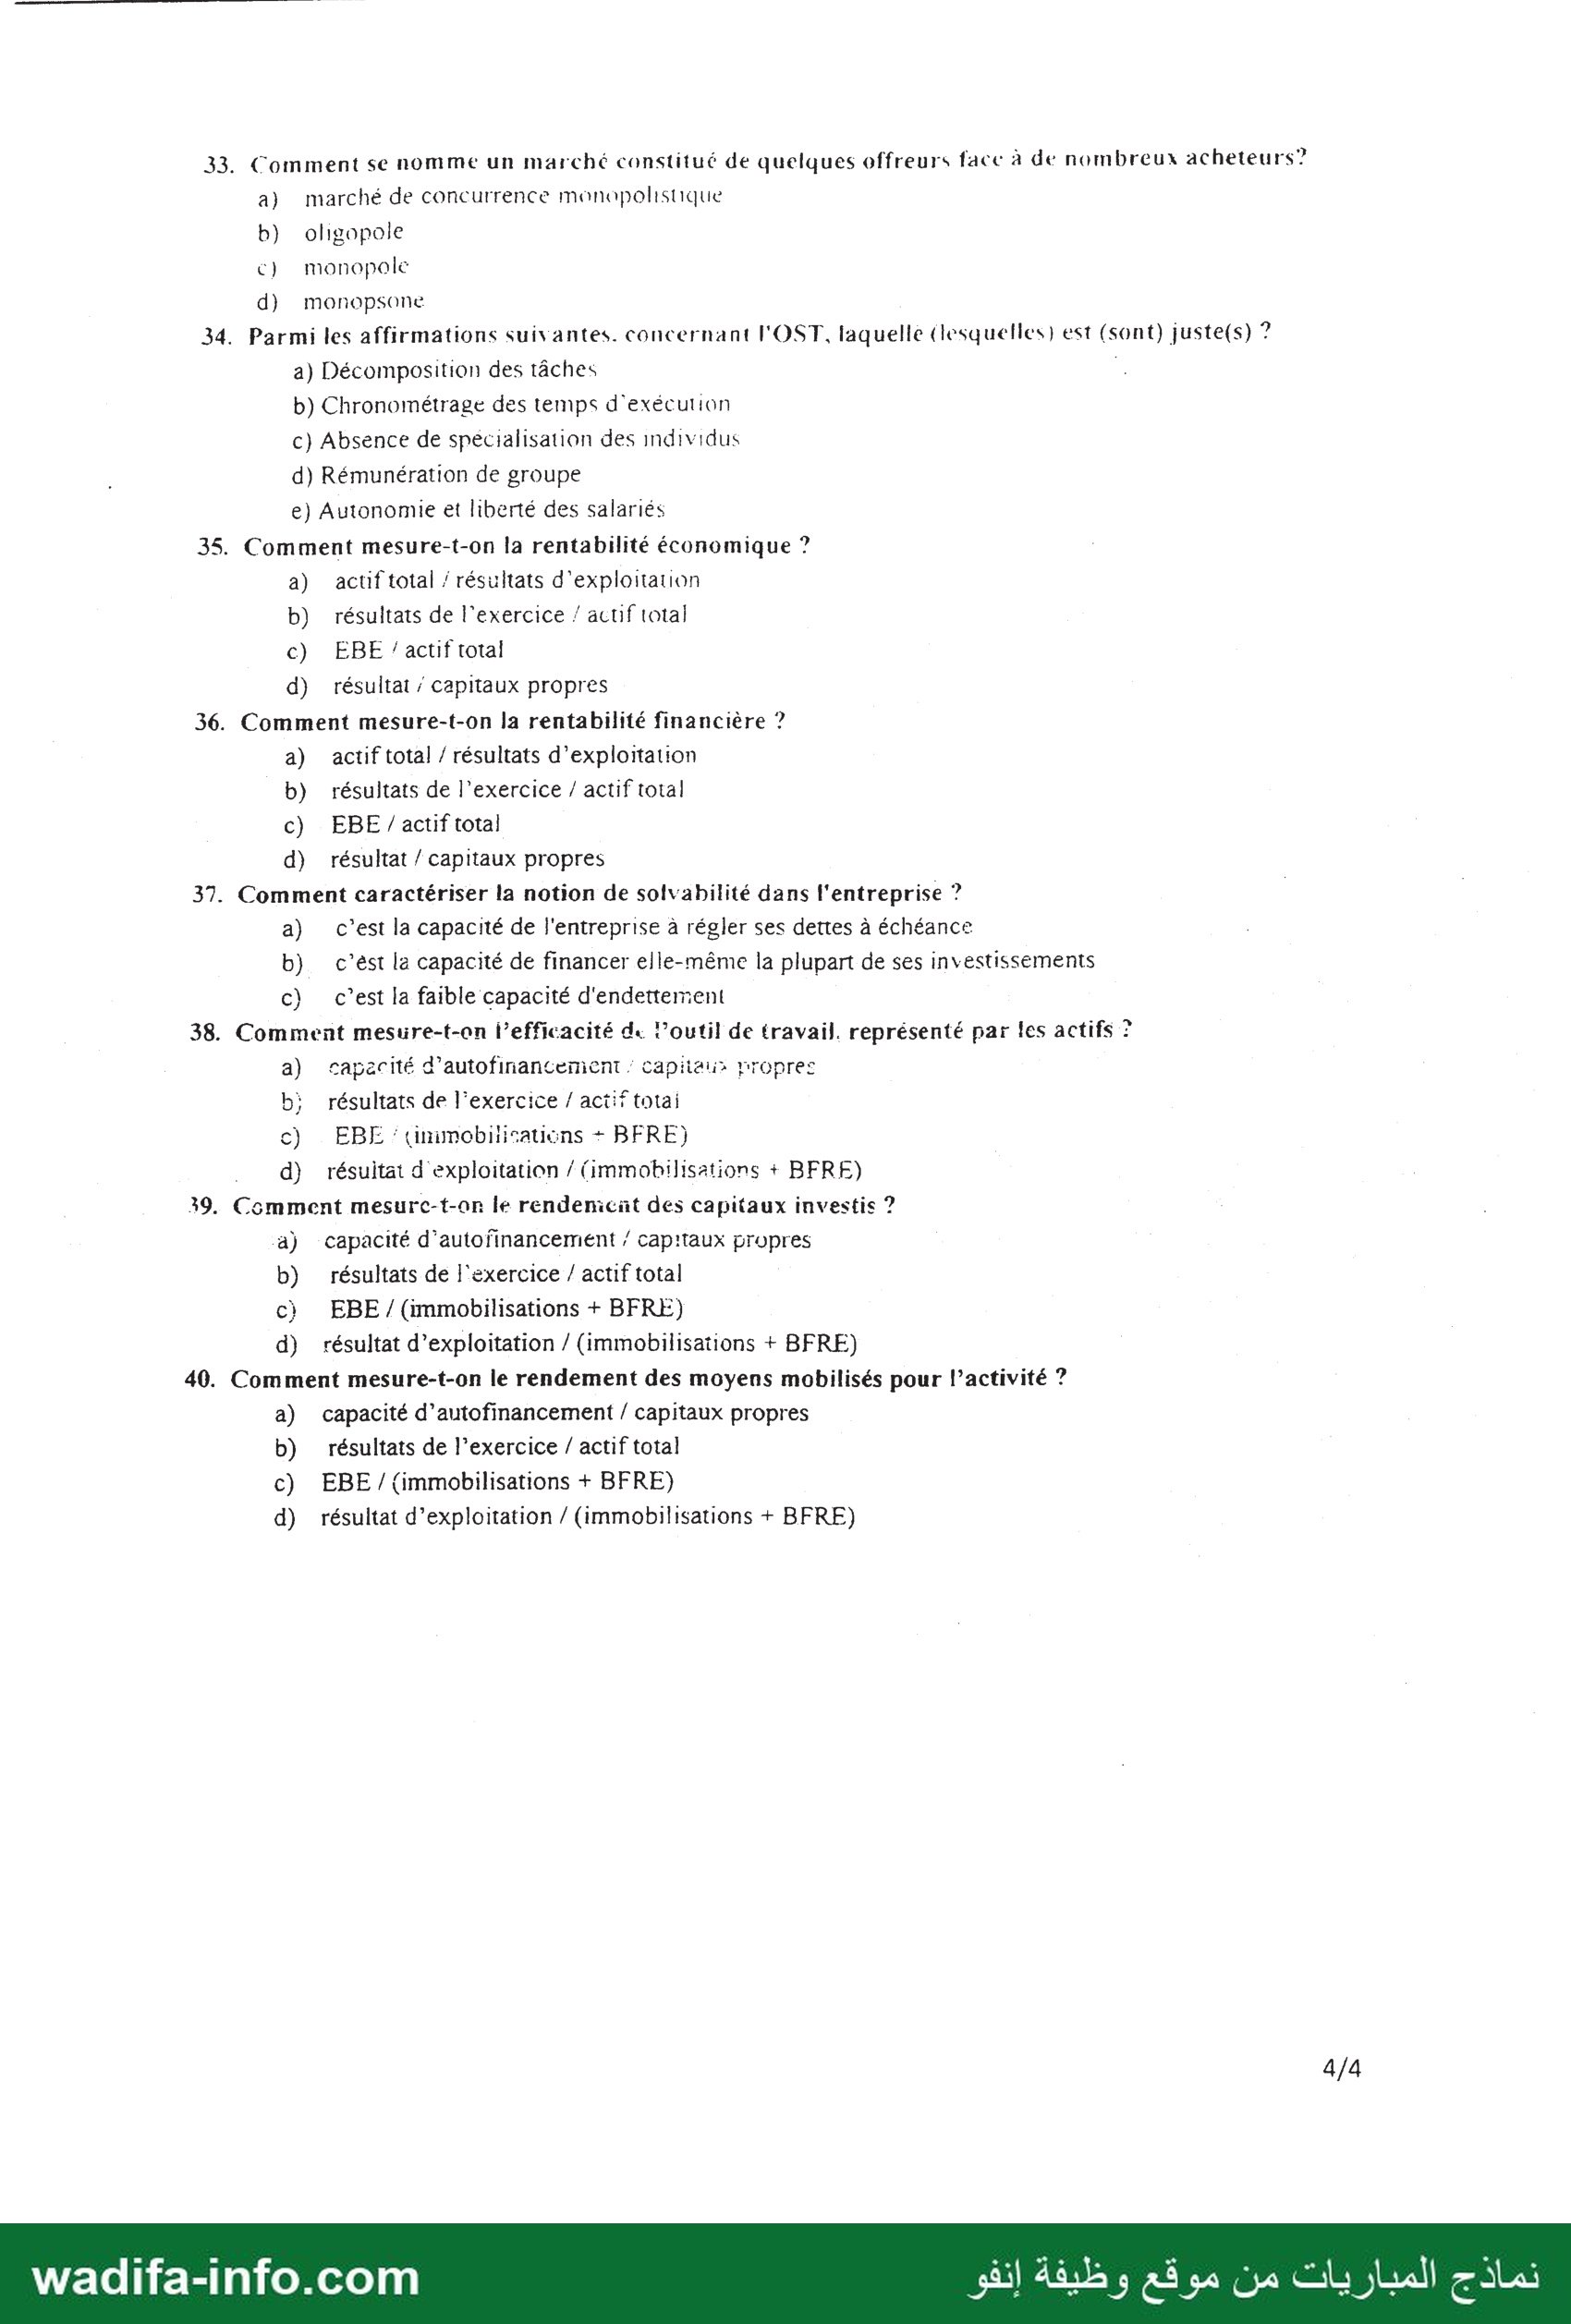
الاختبار الأول (المدة 3 ساعات): 40 سؤالا متعدد الاختيارات في المحاسبة العامة والتحليلية، عتبة المردودية، الاستهلاكات وتدبير المقاولة. 4 صفحات.
📄 صفحات النموذج (4)
تابع تحضيرك:
📄 نموذج مباراة توظيف تقني من الدرجة الرا…
📄 نموذج مباراة توظيف تقني من الدرجة الرا…
📄 نموذج مباراة توظيف تقنيين من الدرجة ال…
🔎 مباريات تقني من الدرجة الرابعة المفتوحة
💰 راتب تقني من الدرجة الرابعة
📝 نص أسئلة النموذج (مستخرج آلياً من الصفحات الممسوحة)
استُخرج هذا النص آلياً من صور الامتحان وقد يحتوي على أخطاء في القراءة — الصور أعلاه هي المرجع.
Concours de recrutement des techniciens de 4°" grade Option Comptabilité a المإححة Session du 10/11/2013 | Code : | 1" Epreuve: Durée 3H اا يسا 1. Choisir parmi les éléments suivants. les dépenses qui constituent des charges a) l'achat d'un ordinateur destiné à être utilisé pour le développement de nouvelles applications b) le paiement du salaire des employés ١ C) l'achat d'ordinateurs destinés à la vente 2. Choisir parmi les affirmations suivantes celle(s) qui vous semble(nt) correcte(s) a) les marchandises sont des biens achetés dans le but de les revendre en l'état b) les charges de personnel sont uniquement constitués des salarres versés c) le résultat de l'entreprise est abtenu en soustrayant aux produits réalisés. les charges nécessaires d) l'unique objectif de l'entreprise est de vendre le plus possible 3. Parmiles opérations suivantes. laquelle (ou lesquelles) ne fait pas l'objet d'un en registrement comptable a) l'embauche d'un nouveau salarié (Hamidi Jalal) | b) la commande de 9300 DH de marchandises c) la réception de ces 9300 DH de marchandises (et le paiement par chèque bancaire) : d) le paiement du salaire à M Hamidi Jalal (8 200 DH) 4. Le bénéfice d'une entreprise... a) correspond au chiffre d'affaires de celle-ci: b) est égal (pour une entreprise commerciale) à la maroe commerciale dégagée À c) correspond à la différence entre l'ensembie وهل produits moins le totai des charges A d) à la somme des résultats d'exploitation, financier &t #1 pi onnel 5. Qu'est-ce qu'un rabais ? ai Réduction accordée suite à un défaut de marchandise b) Réduction accordée en fonction d'une quantité commandée c\ Réduction accordée péricdiquement sur le total des achats réalisés par le client 6. La valeur ajoutée est égale à : a) Marge commerciale - Production - Consommatioris extérieures b) Production vendue +/- Production stockée + Production immobilisée | c) Vente de marchandises - Prix de vente 7. Les coûts fixes ne sont pas déterminants dans le calcul du seuil de rentabilité a) Vrai b) Faux 8. Les notions de charges variables et de charges fixes sont liées aux notions de charges directes et indirectes a) Vrai b) Faux 9. Comment mesure-t-on le taux de profit ? : a) ventes / actif total ١ b) résultats de l’exercice / actif total c) résultat / capitaux propres d) résultat / ventes 10. Quels sont les facteurs d'évolution de la gestion du personnel dans l'entreprise u a) le besoin de flexibilité b) le besoin de nouvelles qualifications c) la politique keynésienne d) les aspirations du personnel 11. La GPEC vise à anticiper l'évolution des emplois en termes d'effectifs et de compétences a) vrai b) faux wadifa-info.com إنفو AGE 5 نماذج المباريات من موقع !2.2 Quels sont les enjeux de le GPL L a) adapter سوقت salarié aux tâches qui hi sont confiés b) motiver Fes salaries c) stimuler ou rénouneler les besoins des consommateurs d) assurer la cohérence entre GRH et grandes decisions économiques de Pentreprise 14. Le dialogue social désigne Fensemble des pratiques et des règles qui structurent les rapports entre employeurs et actionnaires a) Vrai | ; b) faux . i4. La répartition primaire correspond : a) à la répartition des charges indirectes du compte de résultat dans les centres h) d'analyse principaux | تن à la répartition des charges des centres auxiliaires dans les centres principaux. d) à la répartition des charges indirectes di compte de résultat dans les centres d'analyse secondaires et principaux. e} à la répartition des charges directes et indirectes du compte de résultat dans les centres d’anaiyse secondaire. 15. A quelle structure se rapporte la notion suivante : «elle est fondée sur le principe de l'unité de : commandement» a) structure hiérarchique : ٍ b) structure par fonction : c) structure adcitionnelle d) structure élastique ٍْ e) structure matricielle © structure divisionnelle | ا 16. le seuil de rentabilité peut être estimé : | a) en chiffre d’affaires b) par une date ْ: (ن en coût d) en quantité F7. cochez les affirmation exactes ْ: a) l'amortissement constant est une constäiation comptable d’une dépréciation probable d’une | immobilisation إٍْ b) l'amortissement est une constatation comptable d’une dépréciation probable d’un élément 1 d'exploitation . c) l'amortissement est une constatation comptable de la dépréciation d’un élément de تامع .َ immobilisé ' d) l'amortissement est une constatation comptable de la dépréciation d'un élément du passif circujant 18. cochez les affirmations vraies: ْ a) une facture de téléphone constitue une charge mixte (fixe et variable) (ط la vente de matériel réformé est un produit non courant c} es dettes fournisseurs font partie de F'actits circulant : d) les produits financiers font partie de la trésorerie passif ]ا L'armortissement dégressif se caicule en : ٍْ تصمناصاللنئم ان la تعلو d'erigime par le taux dégressit ً اصمنام احص( la valeur résiduelle par le taux déeresif ٍْ c) divisani la valeur résiduelle par le taux ل 7 ْ 26 Le: charges incorporée: en comptabilité analytique se تمعغير تاغل de قا manière Suivante: : 5) Charges d'exploitation de كا comptabilite énéraie charges nou meorporables éléments 511015 | Bi Total des charges de le فتن نطقاح لصت générale ٠ charges non mcorperables éléments supplétits | لفان ل des charges de Fi coimptéhihté vénérele chargee nor meurporabies + élénients supplétifs + ox différences sur لفط de subautuitiens wadifa-info.com نماذج المباريات من موقع وظيفة إنفو 21. Le coût du cenire عه تحص نحو تنرطرة de 6000 DIE l'unité d'œuvre )أ أب kg de niatière première achetée. L'entreprise à achete pour le mois 0ع ke de matières عد 4 ات نسار 200 kg de matiere: premières « يا ».Le coût de l'unné d'œunre : b) 6 ١ c) 301 rs, 22. En année K. un particulier désire acheter une maison valant 450. 000 DH. Son apport initial est de 100.000 DH Les banques et divers organismes de crédit lui proposent, pour un tel achat. un prêt de 350. 000 DIX à intérêts composés. au taux de 12% l'an. remboursabics par annuités cénstantes, sur 20 ans. | Quel est le montant de l'annuité de remboursement? a) 70 006 DH b) 46 857.57 DH c) 19 600 DH 23. Quel montant remboursere t-i au rotul au bout de 20 ans? a) 396 857,57 DH b) 937 [5444 DH c) 5871544 DH 24. À combien <'élève le montant total des intérêts versés pour la rémunération du tél ات د د a) 396 857.57 DH b) 93715444 DH c) 58715144 DH 25. On débite les comptes d'actif (par exemple ذا banque ou le matériel) quand : | a) 115 augmentent b) ils diminuent c) il n'y‘a pas de mouvement d'argent 26. La fonction du cout complet unitaire est du type a) ax+b b) ax-b c) a+(b;x) d) ax ١ 27. Lorsque le seuil de rentabilité est atteint, on constate ies relations suivantes : a) Marge sur coût variable < coûts fixes b) Toia! des charges - Chiffre d’affaires | c) Marge sur coût variable = coûts fixes d) Résultat = 0 28. Le CA s'élève à 1 089 000 DH pour l'exercice N, le seuil de rentabilité est de 272 250 DH. Le point mort est atteint : a) 90 jours b) 250 jours 29. 11562 attein(. pour un exercice qui débute le 1 ® janvier, le : a) ‘avril b) 10 septembre 30. Les charges indirectes sont imputables au coût des produits grâce à : a) Une unité d'œuvre : b) Une clef de répartition c) Un taux de frais 31. Indiquer les relations vraies : | a) Résultat : MOV Charues fixes b) .Résulai Chiffre d'affaires Charges variables : Charges fixes c) Chiffre d'affaires Charges variables - Charges fixes à: Résultat 32. L’imput:tion ratiinnetie conccrnc a) Uniquement les charges fixes indirectes b) . Seülemeni ies charges fixes directes c) F'ensembie des قنك fixes نماذج المباريات من موقع وظيفة إنفو wadifa-info.com 33. Comment se nomme un marché constitué de quelques offreurs face à de nombreux acheteurs? a) marché de concurrence monopolistique b) oligopole c) monopole d) monopsone 34. Parmi les affirmations suivantes. concernant l'OST, laquelle (lesquelles) est (sont) juste(s) ? a) Décomposition des tâches L b) Chronométrage des temps d'exécution c) Absence de specialisation des individus | d) Rémunération de groupe e) Autonomie et liberté des salariés 35. Comment mesure-t-on la rentabilité économique ? a) actif total / résultats d'exploitation b) résultats de l'exercice / acuf total c) EBE / actif total d) résultat ; capitaux propres 36. Comment mesure-t-on la rentabilité financière ? a) actif total / résultats d'exploitation b) résultats de l'exercice / actif total c) EBE /actif total d) résultat / capitaux propres 37. Comment caractériser la notion de solvabilité dans l'entreprise ? | a) c’est la capacité de l'entreprise à régler ses dettes à échéance b) c'’ést le capacité de financer elle-même la plupart de ses investissements c) c’est la faible capacité d'endettement 38. Comment mesuüre-t-an l'efficacité de l’outil de travail. représenté par les actifs ? a) sapecité d’autofinancenient 7 Capitais nropres bi résultats de l'exercice / actif totai c) EBE ‘ (inimobiisaucns + BFRE) 2 d) résuitat d exploitation / (immobilisations + BFRE) 39. Comment mesurc-t-or le rendenicnt des capitaux investis ? a) capacité d’autofinancement / capitaux propres b) résultats de l'exercice / actif total ci EBE/ (immobilisations + BFRE) d) résultat d'exploitation / (immobilisations + BFRE) 40. Comment mesure-t-on le rendement des moyens mobilisés pour l’activité ? a) capacité d’autofinancement / capitaux propres b) résultats de l’exercice / actif total c) EBE/ (immobilisations + BFRE) d) résultat d'exploitation / (immobilisations + BFRE) wadifa-info.com نماذج المباريات من موقع وظيفة إنفو
أسئلة شائعة حول هذا النموذج
هل يمكن تحميل هذا النموذج مجاناً؟
نعم. صفحات هذا النموذج (4) متاحة للاطلاع والتحميل مجاناً، وبدون تسجيل أو إنشاء حساب.
هل يتضمن هذا النموذج التصحيح؟
ليس بعد. هذه الصفحة تنشر الأسئلة كما وردت في الامتحان، والتصحيح المقترح يُضاف تدريجياً حسب النماذج.
ما هي الجهة المنظمة والدرجة المعنية بهذا النموذج؟
هذا النموذج من مباراة نظمتها المركز الاستشفائي الجامعي محمد السادس بمراكش. ويخصّ درجة: تقني من الدرجة الرابعة.
ما هي دورة هذا الامتحان ولغة أسئلته؟
الدورة: دورة 10 نونبر 2013. والأسئلة باللغة الفرنسية.
أين أجد نماذج أخرى لنفس المباراة؟
جمعنا نماذج نفس العائلة في صفحة تقنيين: /نماذج-مباريات/تقنيين، مرتّبة حسب الدورة من الأحدث إلى الأقدم.
💬 ناقش هذا النموذج (0)
شارك إجاباتك أو صحّح التصحيح — إذا كان لديك رأي مختلف حول أي نقطة، اكتبه هنا ليستفيد باقي المترشحين.
لا يوجد نقاش بعد — شارك إجابتك أو سؤالك حول هذا النموذج.
⚠️ ممنوع نشر أرقام الهاتف أو الروابط أو أي عرض مقابل مال — تُحذف هذه المشاركات تلقائياً.
هل تحضّر لهذه المباراة؟
نماذج مشابهة قد تهمّك
نموذج مباراة توظيف تقني من الدرجة الرابعة 2024
نموذج مباراة توظيف تقني من الدرجة الرابعة تخصص الإعلاميات 2024
نموذج مباراة توظيف تقنيين من الدرجة الرابعة – المركز الاستشفائي الجامعي محمد السادس بمراكش – تخصص المحاسبة – دورة 6 دجنبر 2020
📅 دورة 6 دجنبر 2020
نموذج مباراة توظيف تقنيين من الدرجة الرابعة – المركز الاستشفائي الجامعي محمد السادس بمراكش – اختبار التخصص – دورة 24 يوليوز 2011
📅 دورة 24 يوليوز 2011
نموذج مباراة توظيف تقنيين من الدرجة الرابعة – المركز الاستشفائي الجامعي محمد السادس بمراكش – تخصص المحاسبة – دورة 13 نونبر 2011
📅 دورة 13 نونبر 2011
نموذج مباراة توظيف تقنيين من الدرجة الثالثة – المركز الاستشفائي الجامعي محمد السادس بمراكش – تخصص التدبير – دورة 6 دجنبر 2020
📅 دورة 6 دجنبر 2020
عرض كل النماذج ←
المصدر: مجموعة مباريات الوظيفة العمومية بالمغرب (فيسبوك)
