
نموذج مباراة امتحان الكفاءة المهنية لولوج درجة تقني من الدرجة الثالثة – المركز الاستشفائي الجامعي محمد السادس بمراكش – الاختبار الأول
باختصار
هذا نموذج امتحان كتابي سابق لمباراة تقني من الدرجة الثالثة (امتحان الكفاءة المهنية) لدى المركز الاستشفائي الجامعي محمد السادس بمراكش، منشور على وظيفة إنفو للاطلاع والتحميل المجاني بصيغة PDF مع تصحيح مقترح.
- الجهة المنظمة
- المركز الاستشفائي الجامعي محمد السادس بمراكش
- الدرجة
- تقني من الدرجة الثالثة (امتحان الكفاءة المهنية)
- التخصص
- المحاسبة، الإدارة والسكرتارية
- عدد الصفحات
- 4
- لغة الأسئلة
- الفرنسية
- التصحيح
- تصحيح مقترح متوفر في هذه الصفحة
📝 نص أسئلة النموذج (مستخرج آلياً من الصفحات الممسوحة)
استُخرج هذا النص آلياً من صور الامتحان وقد يحتوي على أخطاء في القراءة — الصور أعلاه هي المرجع.
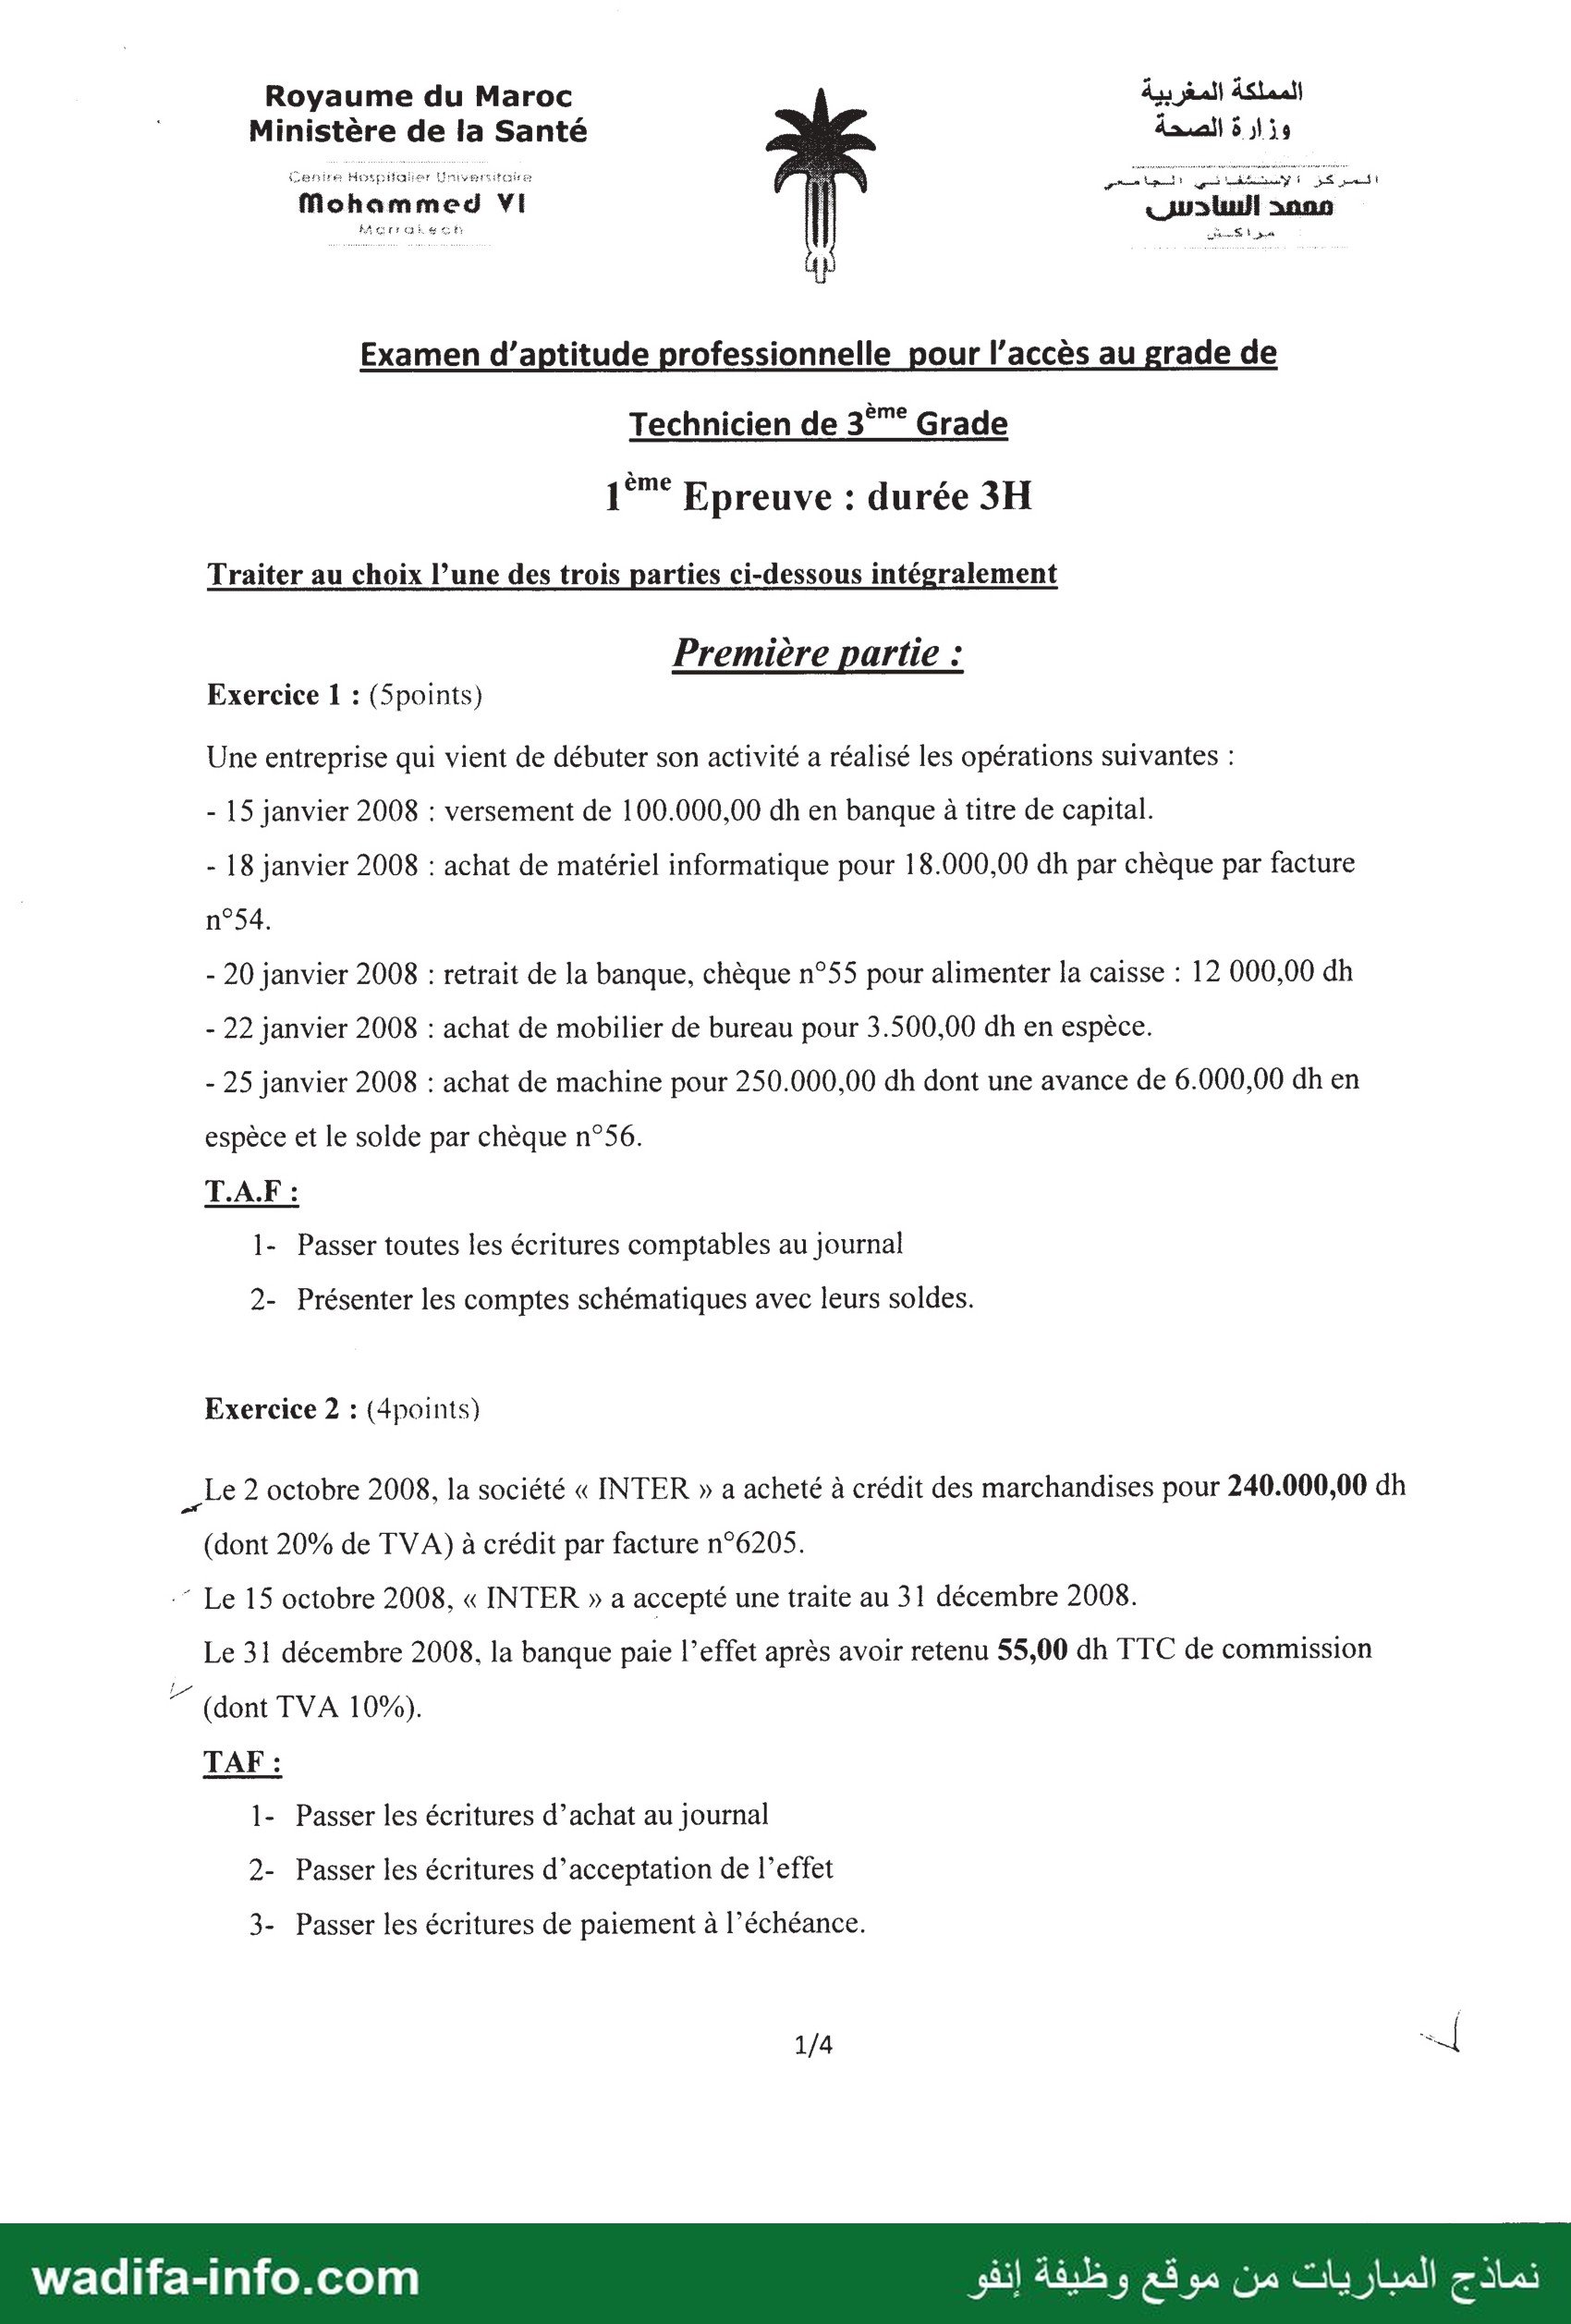
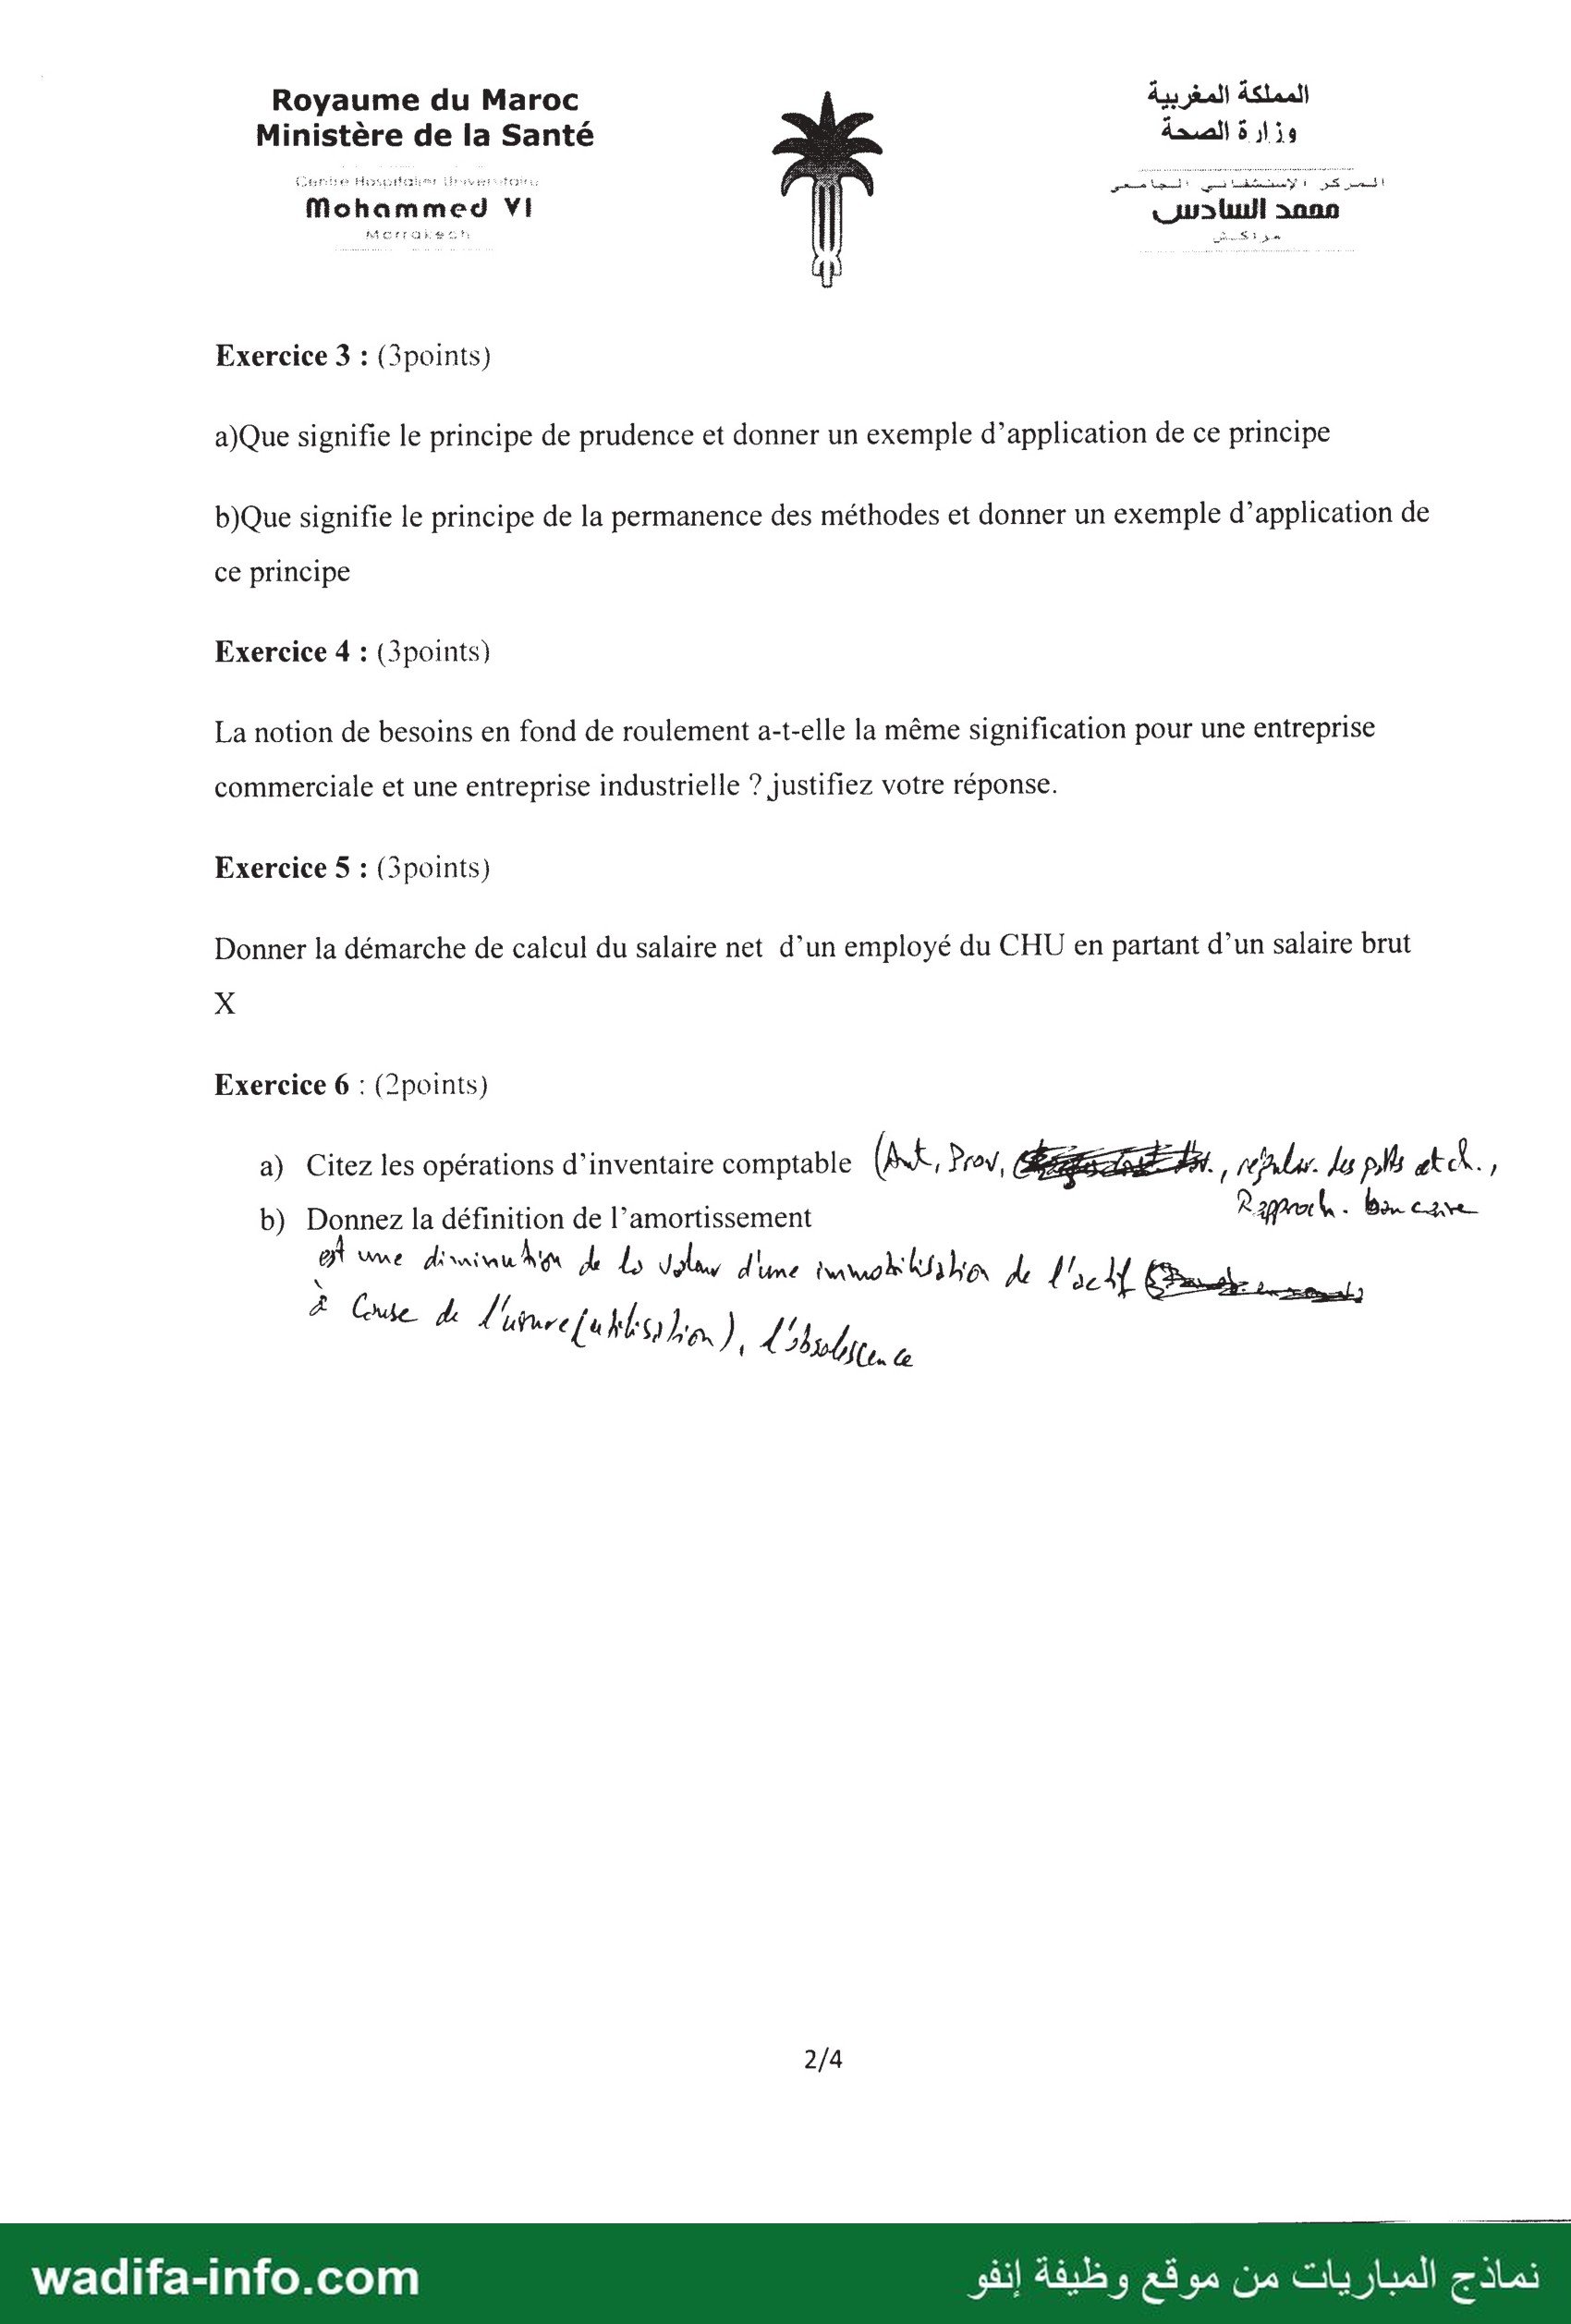
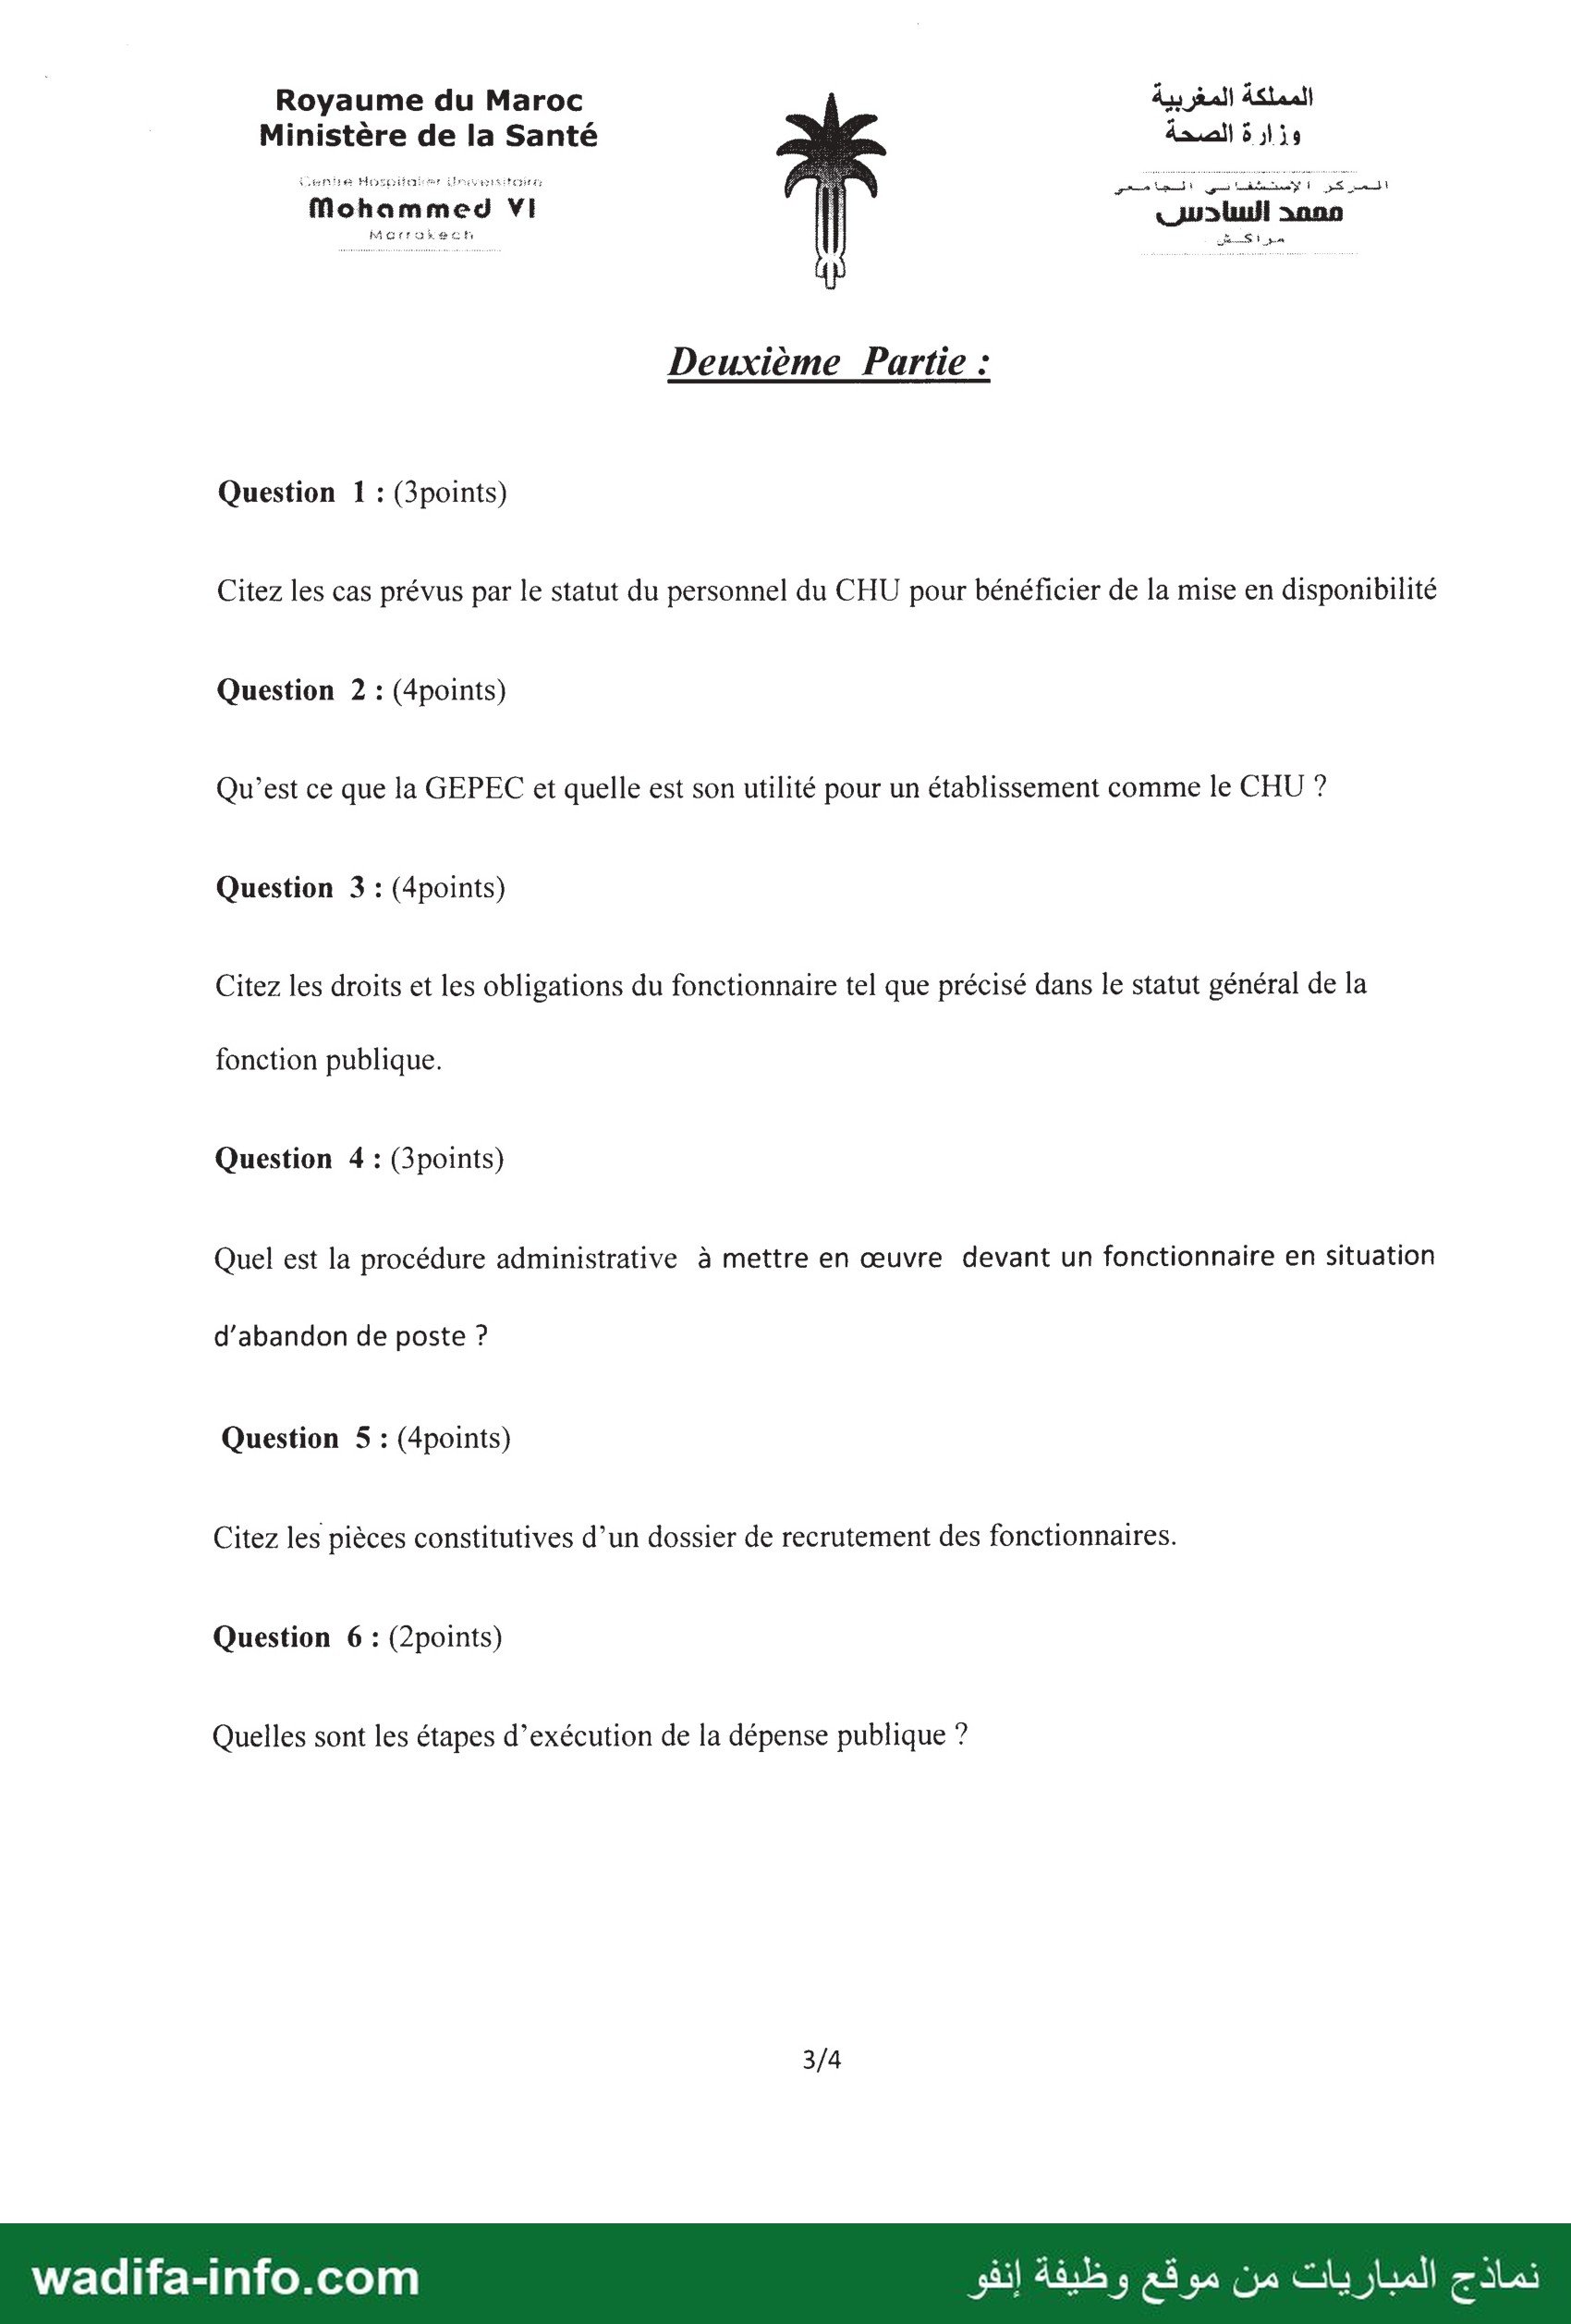
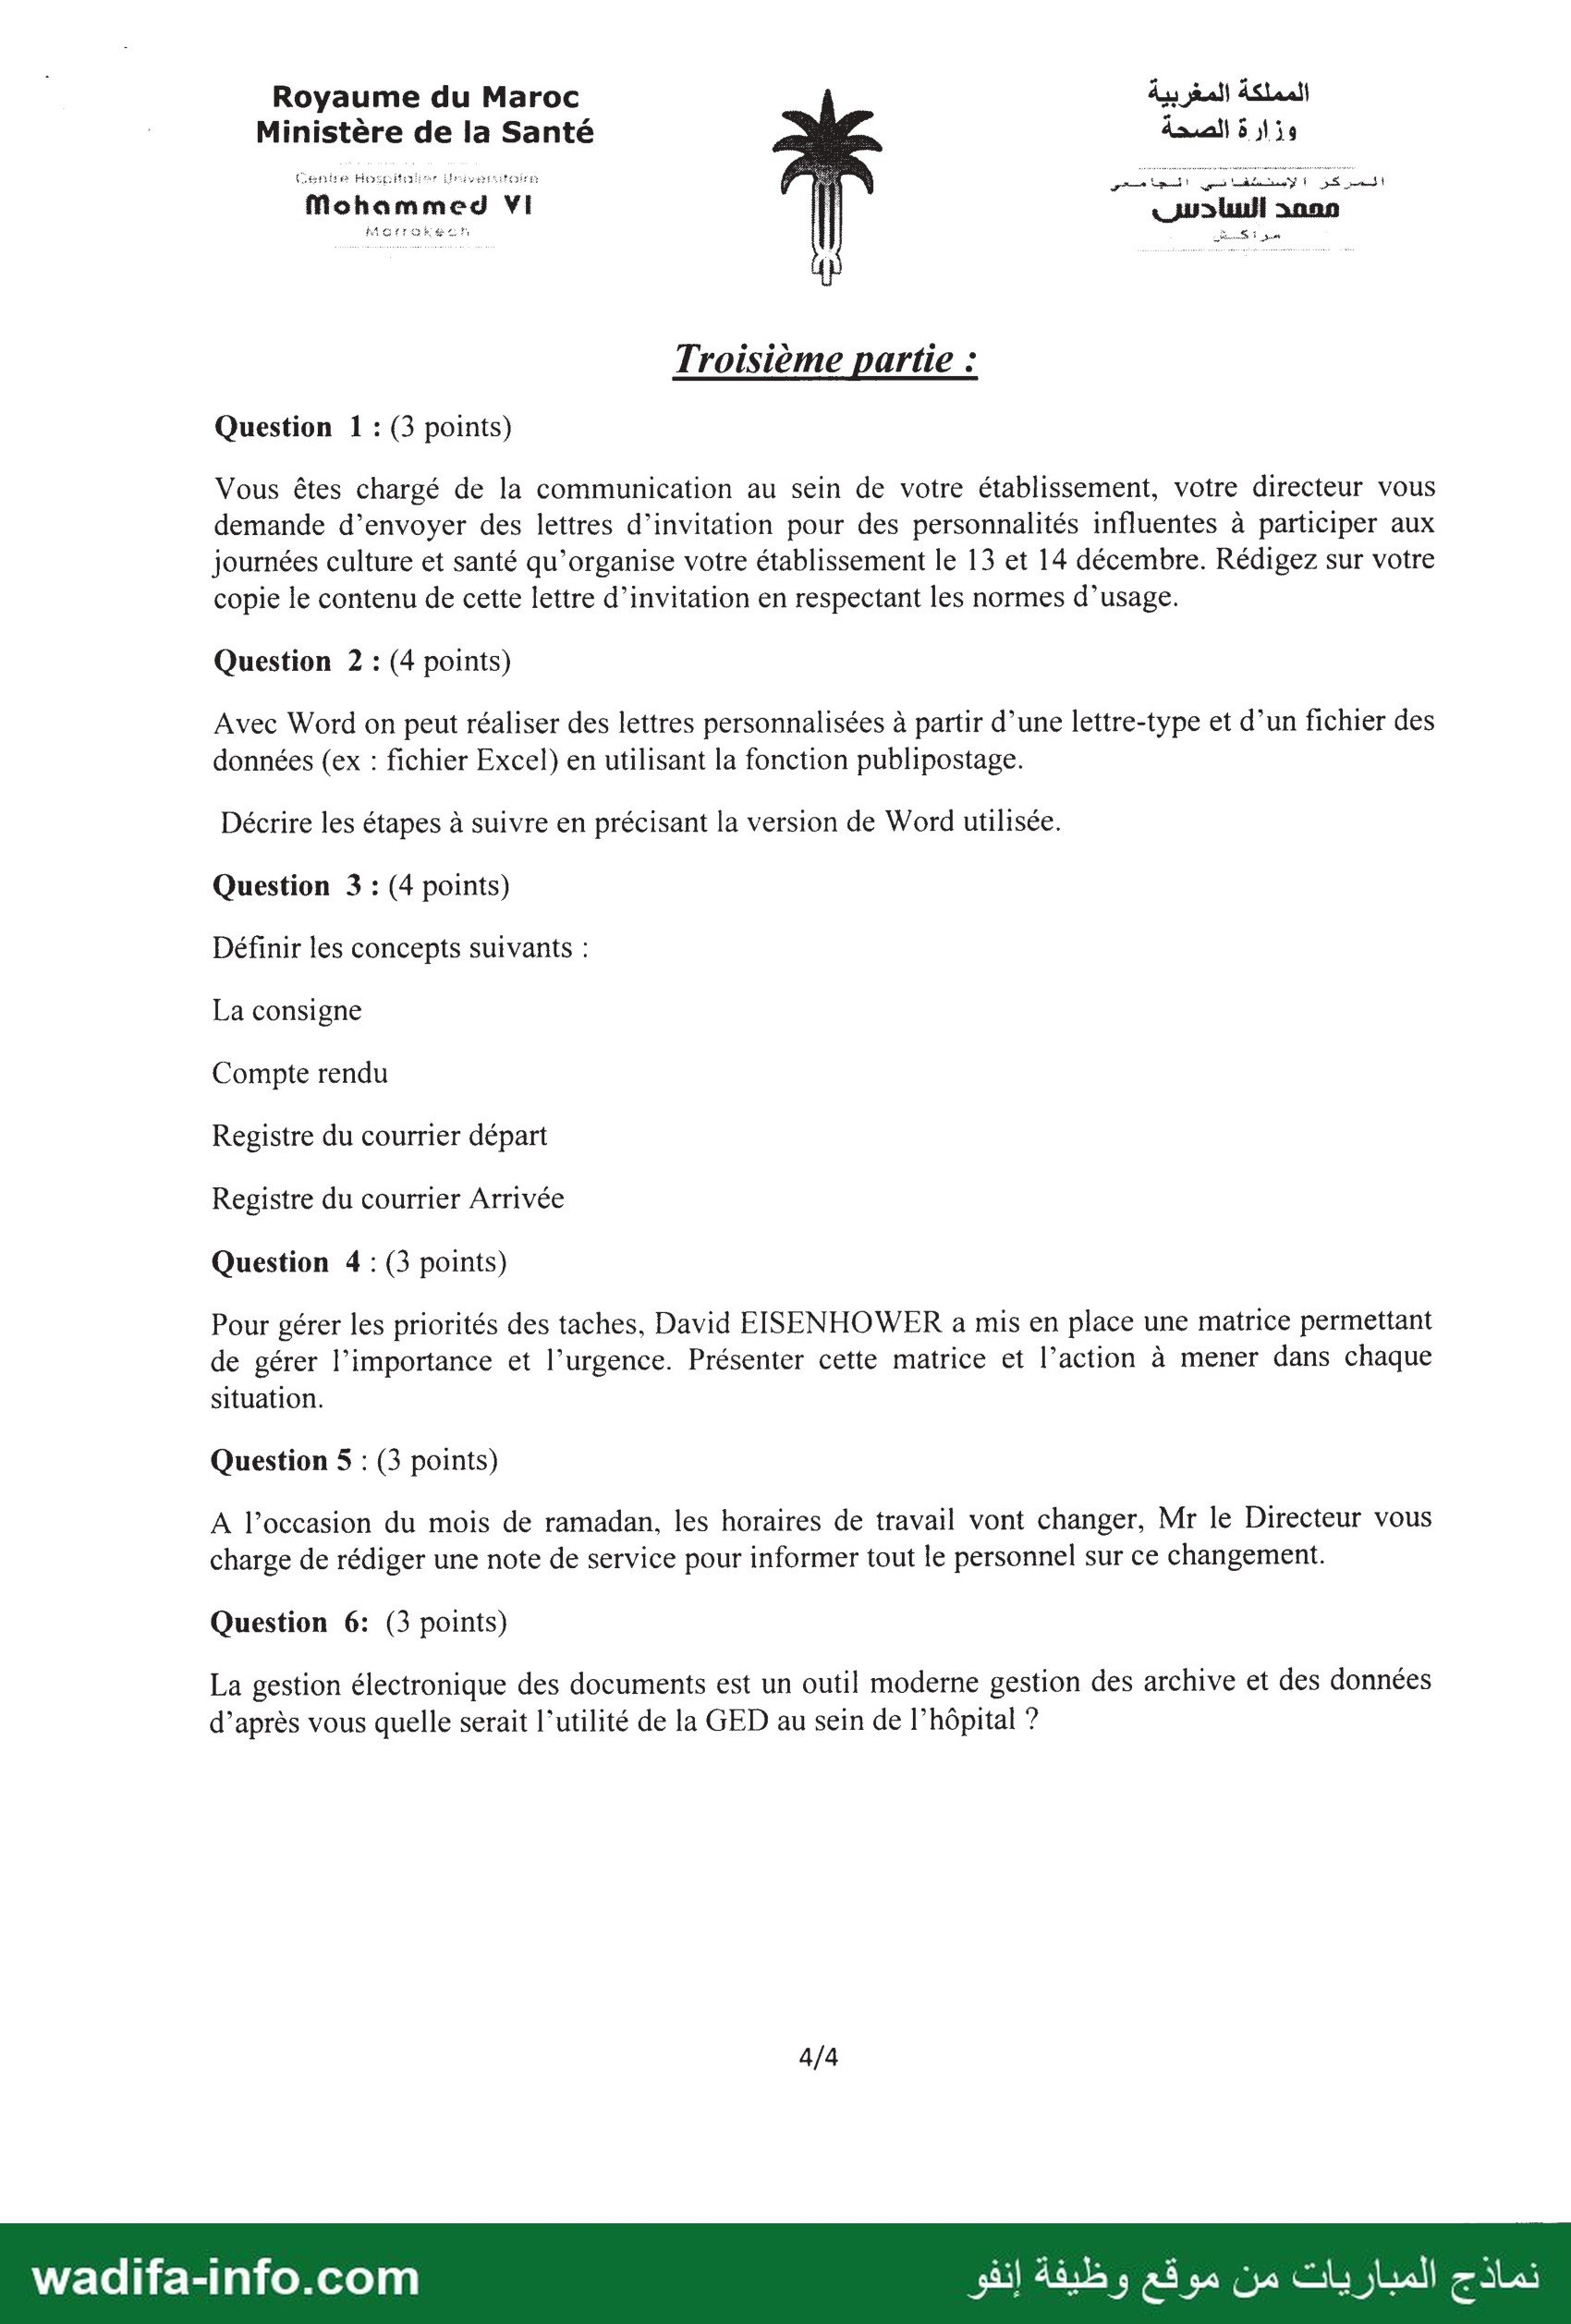
Royaume du Maroc المملكة المغربية ْ Ministère de la Santé الصحة 5 139 Moham med VI il مععد السادسش Examen عا نمثل professionnelle pour l’accès au grade de Technicien de 3°”° Grade 1°” Epreuve : durée 3H Traiter au choix l’une des trois parties ci-dessous intégralement Première partie : Exercice 1 : (Spoints) Une entreprise qui vient de débuter son activité a réalisé les opérations suivantes : - 15 janvier 2008 : versement de 100.000,00 dh en banque à titre de capital. - 18 janvier 2008 : achat de matériel informatique pour 18.000,00 dh par chèque par facture n°54. - 20 janvier 2008 : retrait de la banque, chèque n°55 pour alimenter la caisse : 12 000,00 dh - 22 janvier 2008 : achat de mobilier de bureau pour 3.500,00 dh en espèce. - 25 janvier 2008 : achat de machine pour 250.000,00 dh dont une avance de 6.000,00 dh en espèce et le solde par chèque n°56. T.A.F : 1- Passer toutes les écritures comptables au journal 2- Présenter les comptes schématiques avec leurs soldes. Exercice 2 : (4points) Le 2 octobre 2008, la société « INTER » a acheté à crédit des marchandises pour 240.000,00 dh (dont 20% de TVA) à crédit par facture n°6205. ٠ Le 15 octobre 2008, « INTER » a accepté une traite au 31 décembre 2008. Le 31 décembre 2008, la banque paie l’effet après avoir retenu 55,00 dh TTC de commission 7 (dont TVA 10%). TAF : 1- Passer les écritures d’achat au journal 2- Passer les écritures d’acceptation de l’effet 3- Passer les écritures de paiement à l’échéance. 1/4 si wadifa-info.com نماذج المباريات من موقع وظيفة إنفو Royaume du Maroc المملكة المغربية Ministère de la Santé وزارة الصحة لي ب Yi “À NS - à Exercice 3 : (3points) a)Que signifie le principe de prudence et donner un exemple d’application de ce principe b)Que signifie le principe de la permanence des méthodes et donner un exemple d’application de ce principe Exercice 4 : (3points) La notion de besoins en fond de roulement a-t-elle la même signification pour une entreprise commerciale et une entreprise industrielle ? justifiez votre réponse. Exercice 5 : (3points) Donner la démarche de calcul du salaire net d’un employé du CHU en partant d’un salaire brut Exercice 6 : (2points) a) Citez les opérations d'inventaire comptable (AK, Prev. CRETE ; Al. le pl ما b) a ee la définition de l’amortissement Raprak . ba. cave بد Le Jo اتام de سارل ما بار ومسا مسا أو Ce / lie | 2 Pure j'u files À / EPA A ) نت l نماذج المباريات من موقع وظيفة إنفو wadifa-info.com | Royaume du Maroc المملكة المغربية Mohammed VI 7 سداسلا معمد 120100111677176 : Question 1 : (3points) Citez les cas prévus par le statut du personnel du CHU pour bénéficier de la mise en disponibilité Question 2 : (4points) Qu'est ce que la GEPEC et quelle est son utilité pour un établissement comme le CHU ? Question 3 : (4points) Citez les droits et les obligations du fonctionnaire tel que précisé dans le statut général de la fonction publique. Question 4 : (3points) Quel est la procédure administrative à mettre en œuvre devant un fonctionnaire en situation d'abandon de poste ? Question 5 : (4points) Citez les pièces constitutives d’un dossier de recrutement des fonctionnaires. Question 6 : (2points) Quelles sont les étapes d’exécution de la dépense publique ? Royaume du Maroc | المملكة المغربية Ministère de la Santé 4 وزارة الصحة Examen d'aptitude professionnelle pour l’accès au grade de | Technicien de 3576 Grade (Session du 1°’ décembre 2013) 276 épreuve durée 3H Donnez une réponse courte et précise à chacune des questions ci-dessous : _ 1) Quel est le président du conseil d'administration du CHU ? 2) Donnez la signification des acronymes : SAMU ; SMUR ; GMAO ; SIH. _ 3) Citez les différents types de congé dont peut bénéficier un employé du CHU. 4) Citez 4 parmi les 7 valeurs du CHU Mohammed VI. - 5) Citez les missions du CHU. | 6) Citez les 4 projets stratégiques du PEH 2009-2013. 7) Donnez la signification des acronymes : TOM ; DMS ; TROT ; RAMED. c 8) Donnez la signification des acronymes : CMR ; RCAR ; CNOPS ; AMO. - 9) Quels sont les rôles de la commission administrative paritaire 7 - 10) Quels sont les organes de décision du CHU tel que prévus dans son règlement intérieur ? - 11) Citez les types d’appel d'offres. . 12) Donnez la signification des acronymes : PIB ; PNB ; TVA ; TTC. - 13) Citez les différents types de maintenance. | - 14) Citez les 4 divisions formant l’organigramme fonctionnel du CHU. 15) Citez les quatre bureaux qui composent le service des soins infirmiers. 16) Citez les attributions d’un technicien, selon le statut particulier des techniciens. - 17) Qui préside le conseil de gestion du CHU ? - 18) Quel rôle joue le ministère de la santé par rapport au CHU ? 19) Quel est le quota réservé à l’avancement de grade des techniciens par examen d’aptitude (EAP) ? - 20) Quelle sont les modes de passation des marchés publics ?
✅ التصحيح المقترح
هذا تصحيح مقترح من إعداد فريق wadifa-info لمساعدتك على فهم منهجية الإجابة — وليس تصحيحاً رسمياً صادراً عن الإدارة المنظِّمة. أسئلة هذا الامتحان محررة بالفرنسية، لذلك التصحيح محرر بالفرنسية أيضاً.
Ce modèle est la 1re épreuve de l'examen d'aptitude professionnelle pour l'accès au grade de technicien de 3e grade du CHU Mohammed VI de Marrakech (ministère de la Santé). Durée : 3 heures. La session n'est pas imprimée sur ces pages. Le candidat traite au choix l'une des trois parties : comptabilité (1re partie), administration et gestion des ressources humaines (2e partie) ou secrétariat (3e partie). Les trois sont corrigées ci-dessous (comptes du plan comptable marocain, CGNC).
Première partie — Comptabilité
Exercice 1 — Écritures de création (5 pts)
1) Journal
| Date | Débit | Crédit | Libellé | Débit | Crédit |
|---|---|---|---|---|---|
| 15/01/2008 | 5141 | 1111 | Banque / Capital social (apport en numéraire) | 100 000 | 100 000 |
| 18/01/2008 | 2355 | 5141 | Matériel informatique / Banque (facture n° 54) | 18 000 | 18 000 |
| 20/01/2008 | 5161 | 5141 | Caisse / Banque (chèque n° 55) | 12 000 | 12 000 |
| 22/01/2008 | 2351 | 5161 | Mobilier de bureau / Caisse | 3 500 | 3 500 |
| 25/01/2008 | 2332 | Matériel et outillage (machine) | 250 000 | ||
| 5161 | Caisse (avance) | 6 000 | |||
| 5141 | Banque (solde, chèque n° 56) | 244 000 |
Pour une entreprise individuelle, l'apport est porté au compte 1117 « Capital personnel ».
2) Comptes schématiques
| Compte | Débit | Crédit | Solde |
|---|---|---|---|
| 1111 Capital social | 100 000 | SC 100 000 | |
| 2332 Matériel et outillage | 250 000 | SD 250 000 | |
| 2351 Mobilier de bureau | 3 500 | SD 3 500 | |
| 2355 Matériel informatique | 18 000 | SD 18 000 | |
| 5161 Caisse | 12 000 | 3 500 + 6 000 = 9 500 | SD 2 500 |
| 5141 Banque | 100 000 | 18 000 + 12 000 + 244 000 = 274 000 | SC 174 000 |
Contrôle : soldes débiteurs 250 000 + 3 500 + 18 000 + 2 500 = 274 000 = soldes créditeurs 100 000 + 174 000.
💡 À signaler sur la copie : la banque ne dispose que de 70 000 DH le 25/01 ; payer 244 000 DH par chèque la rend créditrice de 174 000 DH (découvert, qui se présenterait au bilan en trésorerie-passif). Dans la réalité, le solde serait plutôt dû au fournisseur (compte 4481). On enregistre l'opération telle qu'elle est énoncée et on le fait remarquer.
Exercice 2 — Société « INTER » : achat et effet à payer (4 pts)
240 000 TTC dont TVA 20 % : HT = 240 000 / 1,20 = 200 000 ; TVA = 40 000. Commission bancaire 55 TTC dont TVA 10 % : HT = 50 ; TVA = 5.
| Date | Débit | Crédit | Libellé | Débit | Crédit |
|---|---|---|---|---|---|
| 02/10/2008 | 6111 | Achats de marchandises (facture n° 6205) | 200 000 | ||
| 34552 | État, TVA récupérable sur charges | 40 000 | |||
| 4411 | Fournisseurs | 240 000 | |||
| 15/10/2008 | 4411 | 4415 | Fournisseurs / Fournisseurs – effets à payer (acceptation de la traite) | 240 000 | 240 000 |
| 31/12/2008 | 4415 | Fournisseurs – effets à payer | 240 000 | ||
| 6147 | Services bancaires | 50 | |||
| 34552 | État, TVA récupérable sur charges | 5 | |||
| 5141 | Banque | 240 055 |
Exercice 3 — Principes comptables (3 pts)
a) Prudence : l'entreprise ne doit pas transférer sur les exercices futurs des incertitudes présentes susceptibles de grever son patrimoine ou ses résultats : on enregistre les pertes et charges probables dès qu'elles sont connues, mais jamais les gains latents. Exemples : provisionner une créance douteuse ; déprécier un stock dont la valeur actuelle est inférieure au coût ; ne pas comptabiliser la plus-value latente d'un terrain.
b) Permanence des méthodes : les méthodes d'évaluation et de présentation des comptes sont conservées d'un exercice à l'autre, pour que les états de synthèse restent comparables. Une dérogation n'est admise qu'exceptionnellement et doit être justifiée et expliquée dans l'ETIC. Exemples : garder la même méthode d'évaluation des sorties de stock (CMUP ou FIFO) ; garder le même mode d'amortissement d'une catégorie d'immobilisations.
Exercice 4 — Le BFR en entreprise commerciale et industrielle (3 pts)
Même définition : le besoin de financement global (BFG), ou BFR, est la part des besoins nés du cycle d'exploitation non couverte par les ressources de ce cycle : BFR = actif circulant hors trésorerie − passif circulant hors trésorerie (stocks + créances − dettes fournisseurs et autres dettes circulantes). Il naît du décalage entre les décaissements (achats, salaires) et les encaissements (ventes).
Mais un contenu et une ampleur différents :
- Entreprise commerciale : cycle court (acheter → revendre en l'état) ; un seul type de stock (marchandises). Le BFR dépend surtout de la rotation des stocks et des délais clients/fournisseurs ; il peut même être négatif (grande distribution qui vend au comptant et paie ses fournisseurs à terme).
- Entreprise industrielle : cycle long (approvisionnement → production → stockage → vente) ; trois catégories de stocks (matières premières, en-cours, produits finis) et des charges de production engagées bien avant la vente. Le BFR y est en général nettement plus élevé et plus lourd à financer.
Conclusion : la notion a la même signification financière, mais sa composition et son niveau dépendent de la durée et de la nature du cycle d'exploitation.
Exercice 5 — Du salaire brut X au salaire net d'un employé du CHU (3 pts)
- Salaire brut X = traitement de base + indemnités et primes (résidence, sujétions, fonction…) + allocations familiales.
- Retenues sociales sur la base prévue par chaque régime : cotisation de retraite (CMR ou RCAR selon le régime d'affiliation de l'agent), assurance maladie obligatoire (AMO) et, le cas échéant, mutuelle.
- Salaire brut imposable = X − éléments exonérés (notamment les allocations familiales, CGI art. 57).
- Salaire net imposable = brut imposable − frais professionnels forfaitaires − retenues de retraite − AMO/mutuelle.
- IR = salaire net imposable × taux de la tranche − somme à déduire (barème), puis − réduction pour charges de famille (par personne à charge, dans la limite de six).
- Salaire net = X − retenues sociales − IR − éventuelles autres retenues (prêts, avances, oppositions).
Exercice 6 (2 pts)
a) Opérations d'inventaire comptable :
- inventaire physique (stocks, immobilisations, caisse) et régularisation des stocks (annulation du stock initial, constatation du stock final) ;
- dotations aux amortissements ;
- provisions pour dépréciation (créances douteuses, stocks, titres) et provisions pour risques et charges ;
- traitement des créances irrécouvrables ;
- régularisation des charges et des produits : charges constatées d'avance, produits constatés d'avance, charges à payer, produits à recevoir ;
- écarts de conversion sur créances et dettes en devises ;
- rapprochement bancaire et ajustement des comptes de trésorerie ;
- balance après inventaire et établissement des états de synthèse.
b) Amortissement : constatation comptable de la dépréciation irréversible d'une immobilisation due à l'usage, au temps ou à l'évolution technique (obsolescence). Il permet de répartir le coût du bien sur sa durée d'utilisation et de reconstituer les moyens de le renouveler.
Deuxième partie — Administration et ressources humaines
Question 1 — Cas de mise en disponibilité (3 pts)
Réponse probable (le statut du personnel du CHU n'est pas reproduit ici ; il reprend les règles du statut général de la fonction publique). Selon l'article 58 du statut général (dahir n° 1-58-008 du 24 février 1958), la mise en disponibilité sur demande n'est accordée que dans les cas suivants :
- accident ou maladie grave du conjoint ou d'un enfant ;
- engagement volontaire dans les Forces Armées Royales ;
- études ou recherches présentant un caractère d'intérêt général certain ;
- convenances personnelles.
Dans les cas 3 et 4, l'avis de la commission administrative paritaire est requis. Durée maximale : 3 ans pour les cas 1 à 3, 2 ans pour convenances personnelles ; renouvellement une seule fois. La disponibilité peut aussi être prononcée d'office lorsque le fonctionnaire a épuisé ses droits à congé de maladie et ne peut reprendre son service.
Question 2 — La GEPEC et son utilité pour le CHU (4 pts)
Définition : la gestion prévisionnelle des emplois, des effectifs et des compétences (GEPEC ou GPEC) est une démarche d'anticipation qui compare les ressources humaines existantes (effectifs, âges, compétences) aux besoins futurs de l'établissement, puis organise les actions pour réduire les écarts : recrutement, formation, mobilité, redéploiement, préparation des départs à la retraite.
Utilité pour un CHU :
- anticiper les départs à la retraite et les pénuries dans les métiers rares (spécialités médicales, infirmiers spécialisés, techniciens biomédicaux) ;
- accompagner l'ouverture de nouveaux services et les nouvelles technologies (plateau technique, systèmes d'information) ;
- bâtir des plans de formation ciblés et des référentiels emplois-compétences ;
- mieux répartir les effectifs entre hôpitaux et services selon l'activité ;
- maîtriser la masse salariale et appuyer le projet d'établissement hospitalier ;
- offrir des parcours de carrière lisibles, facteur de motivation et de fidélisation.
Question 3 — Droits et obligations du fonctionnaire (statut général de la fonction publique) (4 pts)
| Droits | Obligations |
|---|---|
| Rémunération (traitement, indemnités, allocations familiales) après service fait | Respecter l'autorité de l'État et la faire respecter (art. 13) |
| Droit syndical ; l'appartenance ou non à un syndicat ne peut avoir aucune conséquence sur la carrière (art. 14) | Ne pas exercer d'activité privée lucrative, sauf exceptions encadrées : travaux scientifiques, littéraires, artistiques ; enseignement, expertises ponctuelles sur déclaration (art. 15) |
| Protection par l'administration contre les menaces, attaques, outrages et diffamations liés aux fonctions (art. 19) | Ne pas avoir d'intérêts dans une entreprise soumise au contrôle de son administration (art. 16) |
| Congés : congé annuel (art. 40), congés exceptionnels, congés de maladie, de maternité, etc. | Responsabilité dans l'exécution des tâches confiées ; le chef de service répond de l'exécution des ordres (art. 17) |
| Avancement et promotion ; formation continue | Secret professionnel et discrétion ; interdiction de détourner ou communiquer les pièces de service (art. 18) |
| Garanties disciplinaires (conseil de discipline, communication du dossier) ; représentation dans les commissions administratives paritaires | Obéissance hiérarchique, assiduité, probité et neutralité dans le service |
| Protection sociale et droit à pension de retraite | Déclaration à l'administration de l'activité privée lucrative du conjoint (art. 15) |
Question 4 — Procédure en cas d'abandon de poste (3 pts)
Procédure de l'article 75 bis du statut général de la fonction publique (le statut du personnel du CHU applique une procédure équivalente) :
- Hors absences légalement justifiées, le fonctionnaire qui interrompt volontairement son travail est en abandon de poste ; il est considéré comme ayant renoncé aux garanties disciplinaires.
- Le chef d'administration lui adresse une mise en demeure de reprendre son travail, par lettre recommandée avec accusé de réception, à sa dernière adresse déclarée, en l'informant des sanctions encourues.
- Si l'intéressé ne reprend pas son travail dans les 7 jours suivant la réception de la mise en demeure, le chef d'administration peut prononcer directement la révocation, sans consultation du conseil de discipline.
- Si la mise en demeure ne peut être notifiée, le chef d'administration ordonne immédiatement la suspension du salaire. Si l'intéressé ne reprend pas son travail dans un délai de 60 jours à compter de cette suspension, la révocation est prononcée ; s'il reprend dans ce délai, son dossier est soumis au conseil de discipline.
- La révocation prend effet à compter de la date de l'abandon de poste.
Question 5 — Pièces du dossier de recrutement (4 pts)
Réponse probable : la liste exacte est fixée par l'avis de concours et la décision de recrutement. Pièces habituelles :
- demande de candidature et curriculum vitae ;
- copie certifiée conforme de la carte nationale d'identité et extrait d'acte de naissance ;
- copies certifiées conformes des diplômes et titres exigés (avec équivalence pour les diplômes étrangers) ;
- extrait du casier judiciaire (fiche anthropométrique) ;
- certificats médicaux d'aptitude physique et mentale délivrés par des médecins agréés ;
- photographies d'identité ;
- pour un candidat déjà fonctionnaire : autorisation de son administration d'origine ;
- après recrutement : fiche de renseignements, pièces d'état civil pour la situation de famille (acte de mariage, actes de naissance des enfants), relevé d'identité bancaire, procès-verbal d'installation.
Question 6 — Étapes d'exécution de la dépense publique (2 pts)
Toute dépense est, à la diligence de l'ordonnateur, engagée, liquidée et ordonnancée (décret n° 330-66 portant règlement général de comptabilité publique, art. 32), puis payée par le comptable :
- Engagement : acte par lequel l'organisme crée ou constate une obligation qui entraînera une charge (bon de commande, marché, recrutement) ; soumis au visa du contrôle.
- Liquidation : vérification du service fait et calcul du montant exact de la dette.
- Ordonnancement : ordre de payer donné par l'ordonnateur au comptable (ordonnance ou mandat de paiement).
- Paiement : après contrôle de la régularité de la dépense, le comptable règle le créancier, ce qui libère l'organisme de sa dette.
Les trois premières phases sont administratives (ordonnateur), la dernière est comptable (comptable public ou agent comptable de l'établissement).
Troisième partie — Secrétariat et communication
Question 1 — Lettre d'invitation (3 pts)
ROYAUME DU MAROC
Ministère de la Santé
CHU Mohammed VI – Marrakech
Service de la communication
N° ………
Marrakech, le ……………
Le Directeur du CHU Mohammed VI
à
Monsieur / Madame ………… (nom, qualité)
Objet : Invitation aux journées « Culture et santé » des 13 et 14 décembre.
P.J. : programme des journées.
Monsieur / Madame,
J'ai l'honneur de vous inviter à honorer de votre présence les journées « Culture et santé » qu'organise le Centre hospitalier universitaire Mohammed VI de Marrakech les 13 et 14 décembre, à [lieu], à partir de [heure].
Ces journées, qui réuniront professionnels de santé, acteurs culturels et représentants de la société civile, visent à rapprocher l'hôpital de son environnement et à promouvoir la santé par la culture. Vous trouverez ci-joint le programme détaillé.
Votre participation donnerait à cette manifestation un rayonnement particulier. Je vous saurais gré de bien vouloir confirmer votre présence auprès du service de la communication (tél. : ……… ; courriel : ………).
Veuillez agréer, Monsieur / Madame, l'expression de ma haute considération.
Le Directeur
(signature et cachet)
Question 2 — Étapes du publipostage (4 pts)
Exemple avec Word 2010 (les étapes sont identiques dans les versions 2007 à 2019, onglet « Publipostage ») :
- Préparer la source de données dans Excel : une ligne par destinataire, une colonne par champ (Civilité, Nom, Prénom, Fonction, Adresse…), avec des titres en première ligne.
- Dans Word, rédiger la lettre-type (document principal) sans les informations variables.
- Onglet Publipostage → Démarrer la fusion et le publipostage → choisir Lettres.
- Sélection des destinataires → Utiliser une liste existante → choisir le fichier Excel et la feuille ; éventuellement Modifier la liste de destinataires pour trier ou filtrer.
- Placer le curseur aux bons endroits et Insérer un champ de fusion (Nom, Adresse…) ; on peut utiliser les Règles (Si… Alors… Sinon) pour « Monsieur / Madame ».
- Aperçu des résultats pour vérifier chaque lettre.
- Terminer et fusionner → Modifier des documents individuels (pour obtenir un fichier de toutes les lettres), Imprimer ou Envoyer des messages électroniques.
Question 3 — Définitions (4 pts)
- La consigne : instruction, écrite ou orale, souvent permanente, qui indique la conduite à tenir ou la procédure à suivre dans une situation donnée (ex. : consignes de sécurité incendie, consignes d'accueil).
- Le compte rendu : document qui relate de façon objective et synthétique les points essentiels d'une réunion, d'une mission ou d'un événement, pour informer ceux qui n'y ont pas assisté ; il ne comporte pas d'avis personnel.
- Le registre du courrier départ : registre où l'on enregistre, dans l'ordre chronologique, tout courrier expédié : numéro d'ordre, date d'envoi, destinataire, objet, service rédacteur, nombre de pièces jointes, observations. Il prouve l'envoi et permet de retrouver une lettre par son numéro.
- Le registre du courrier arrivée : registre où l'on enregistre chaque courrier reçu : numéro d'ordre, date d'arrivée, expéditeur, date et référence de la lettre, objet, service destinataire (imputation), suite donnée. Il assure la traçabilité et le suivi des réponses.
Question 4 — La matrice d'Eisenhower (3 pts)
La matrice, attribuée au président américain Dwight D. Eisenhower, classe les tâches selon deux critères : l'importance (contribution aux objectifs) et l'urgence (délai).
| Urgent | Non urgent | |
|---|---|---|
| Important | 1. Faire immédiatement, soi-même (crises, échéances imminentes) | 2. Planifier : fixer un moment pour le faire (préparation, prévention, formation) |
| Non important | 3. Déléguer à un collaborateur (certains appels, demandes courantes) | 4. Abandonner ou éliminer (tâches inutiles, distractions) |
Question 5 — Note de service : horaires du mois de Ramadan (3 pts)
ROYAUME DU MAROC
Ministère de la Santé
CHU Mohammed VI – Marrakech
Direction
Marrakech, le ……………
NOTE DE SERVICE N° ………
Destinataires : l'ensemble du personnel
Objet : Horaires de travail pendant le mois de Ramadan
Il est porté à la connaissance de l'ensemble du personnel qu'à l'occasion du mois sacré de Ramadan, et conformément aux instructions en vigueur, l'horaire de travail des services administratifs est fixé, du lundi au vendredi, de … h … à … h … (horaire continu), à compter du premier jour du mois de Ramadan et jusqu'à sa fin.
Les services de soins, d'urgence et de garde restent soumis aux tableaux de service établis par leurs responsables afin d'assurer la continuité des soins.
Les chefs de service sont chargés de veiller à l'application de la présente note.
Le Directeur
(signature)
💡 Une note de service est brève, impersonnelle, sans formule d'appel ni formule de politesse ; elle porte un numéro, une date, un objet et la signature de l'autorité.
Question 6 — Utilité de la GED à l'hôpital (3 pts)
- Accès rapide et partagé aux documents (dossiers administratifs, courrier, procédures), depuis plusieurs postes et services.
- Réduction du papier et des espaces d'archivage ; moins de pertes de dossiers.
- Traçabilité : historique des consultations et des modifications, circuits de validation (visa, signature).
- Sécurité et confidentialité des données, notamment médicales : droits d'accès par profil, sauvegardes.
- Continuité et qualité des soins : informations disponibles au bon moment pour l'équipe soignante, en lien avec le système d'information hospitalier.
- Gain de temps et productivité du personnel administratif ; meilleure réponse aux usagers et aux organismes d'assurance maladie.
أسئلة شائعة حول هذا النموذج
هل يمكن تحميل هذا النموذج مجاناً؟
هل يتضمن هذا النموذج التصحيح؟
ما هي الجهة المنظمة والدرجة المعنية بهذا النموذج؟
ما هي دورة هذا الامتحان ولغة أسئلته؟
أين أجد نماذج أخرى لنفس المباراة؟
💬 ناقش هذا النموذج (0)
شارك إجاباتك أو صحّح التصحيح — إذا كان لديك رأي مختلف حول أي نقطة، اكتبه هنا ليستفيد باقي المترشحين.
لا يوجد نقاش بعد — شارك إجابتك أو سؤالك حول هذا النموذج.
⚠️ ممنوع نشر أرقام الهاتف أو الروابط أو أي عرض مقابل مال — تُحذف هذه المشاركات تلقائياً.
هل تحضّر لهذه المباراة؟
نماذج مشابهة قد تهمّك
المصدر: مجموعة مباريات الوظيفة العمومية بالمغرب (فيسبوك)
