
نموذج مباراة امتحان الكفاءة المهنية لولوج درجة تقني من الدرجة الثالثة (المحاسبة والسكرتارية) – المركز الاستشفائي الجامعي محمد السادس بمراكش – دورة 21 دجنبر 2014
باختصار
هذا نموذج امتحان كتابي سابق لمباراة تقني من الدرجة الثالثة (امتحان الكفاءة المهنية) لدى المركز الاستشفائي الجامعي محمد السادس بمراكش (دورة 21 دجنبر 2014)، منشور على وظيفة إنفو للاطلاع والتحميل المجاني بصيغة PDF مع تصحيح مقترح.
- الجهة المنظمة
- المركز الاستشفائي الجامعي محمد السادس بمراكش
- الدرجة
- تقني من الدرجة الثالثة (امتحان الكفاءة المهنية)
- التخصص
- المحاسبة والسكرتارية
- الدورة
- دورة 21 دجنبر 2014
- عدد الصفحات
- 3
- لغة الأسئلة
- الفرنسية
- التصحيح
- تصحيح مقترح متوفر في هذه الصفحة
📝 نص أسئلة النموذج (مستخرج آلياً من الصفحات الممسوحة)
استُخرج هذا النص آلياً من صور الامتحان وقد يحتوي على أخطاء في القراءة — الصور أعلاه هي المرجع.
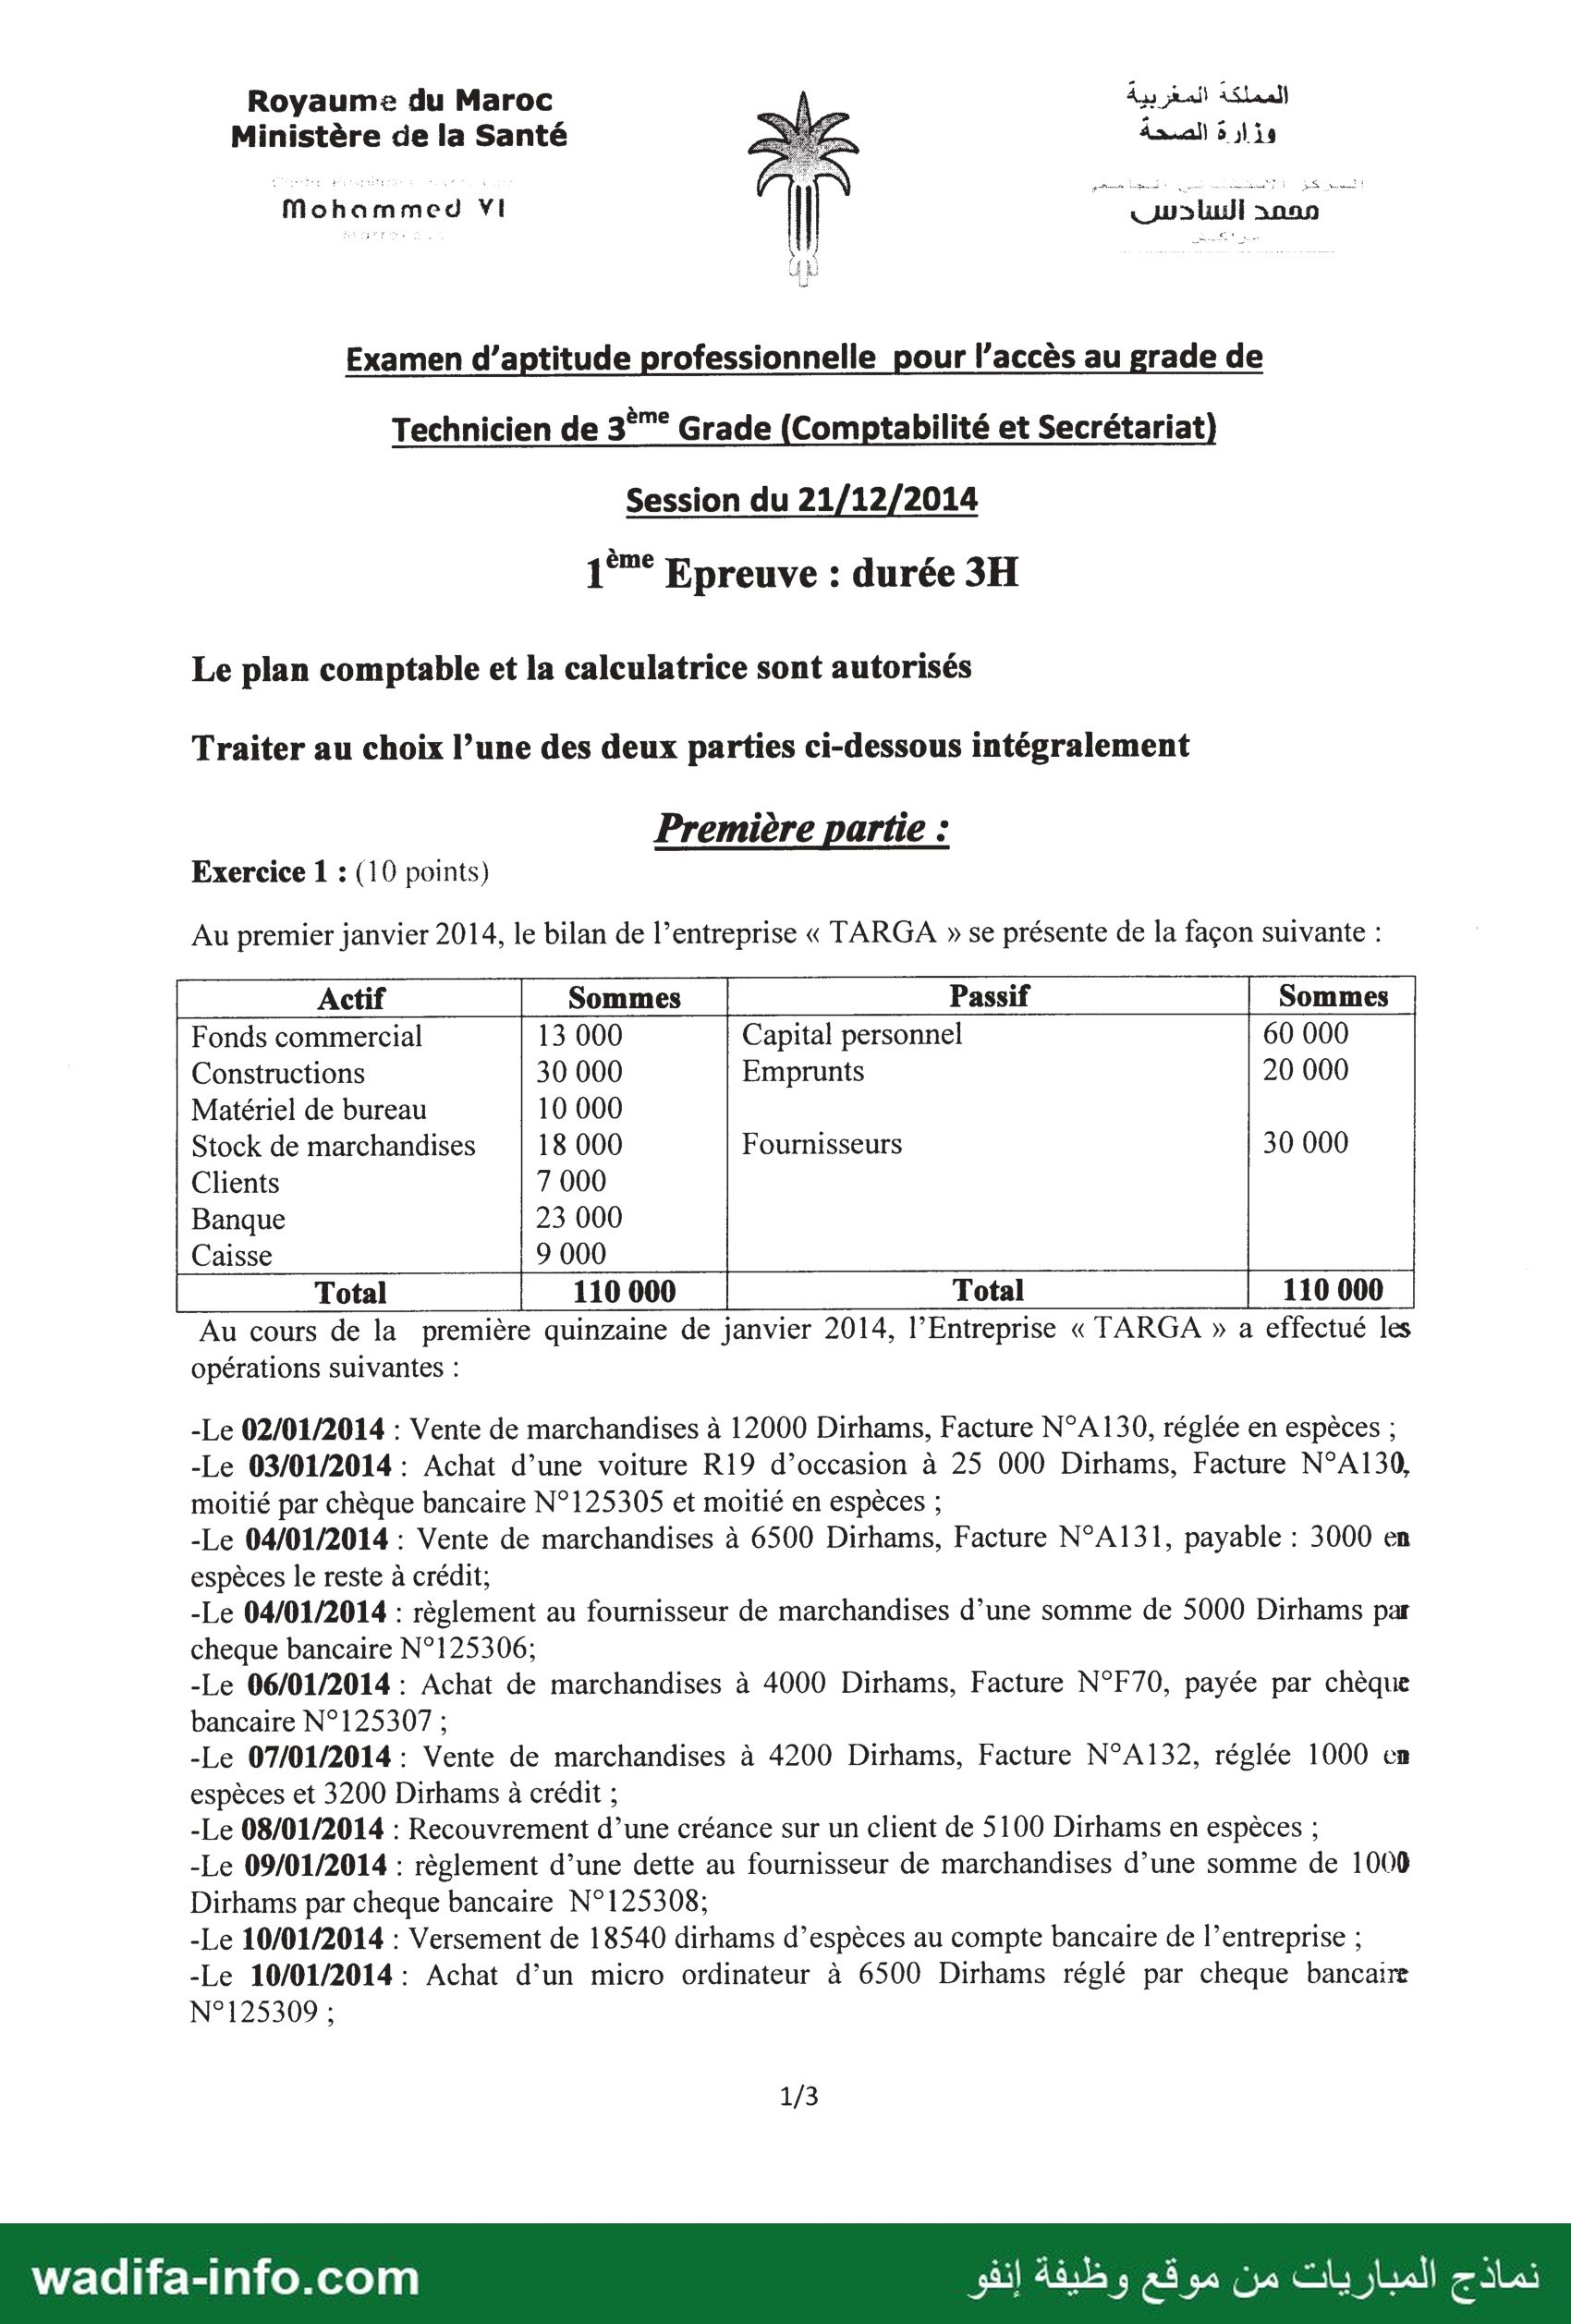
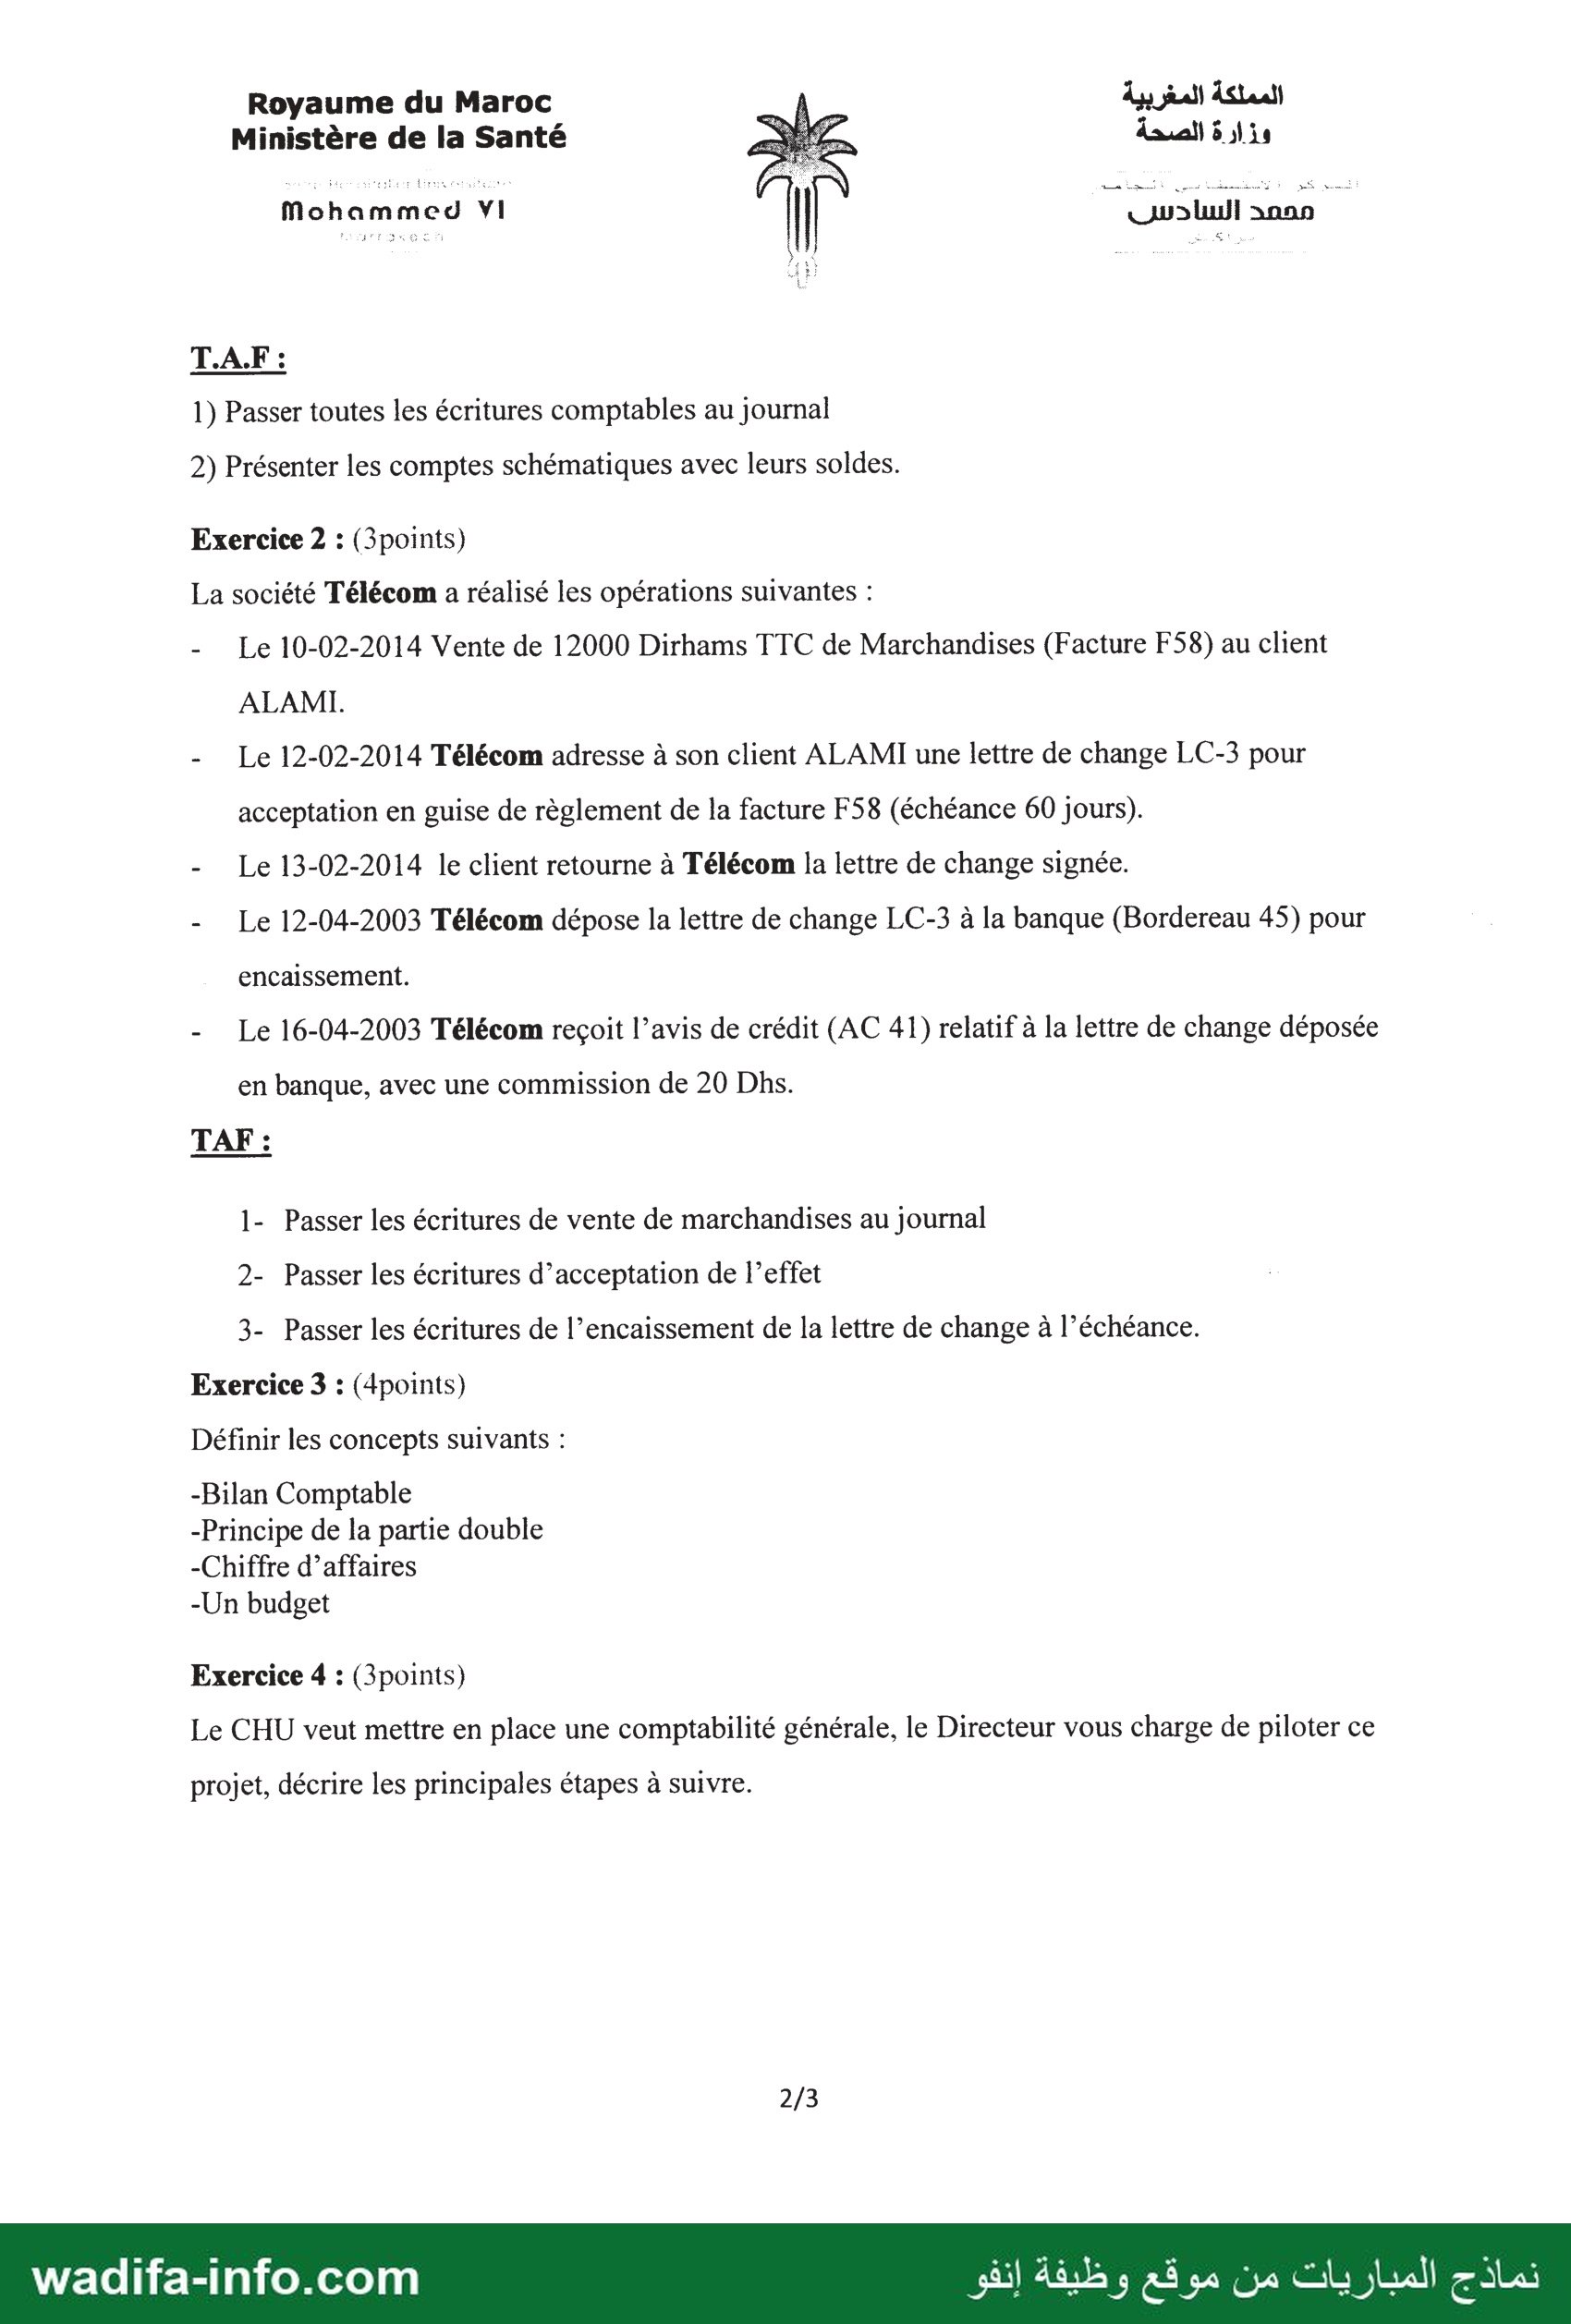
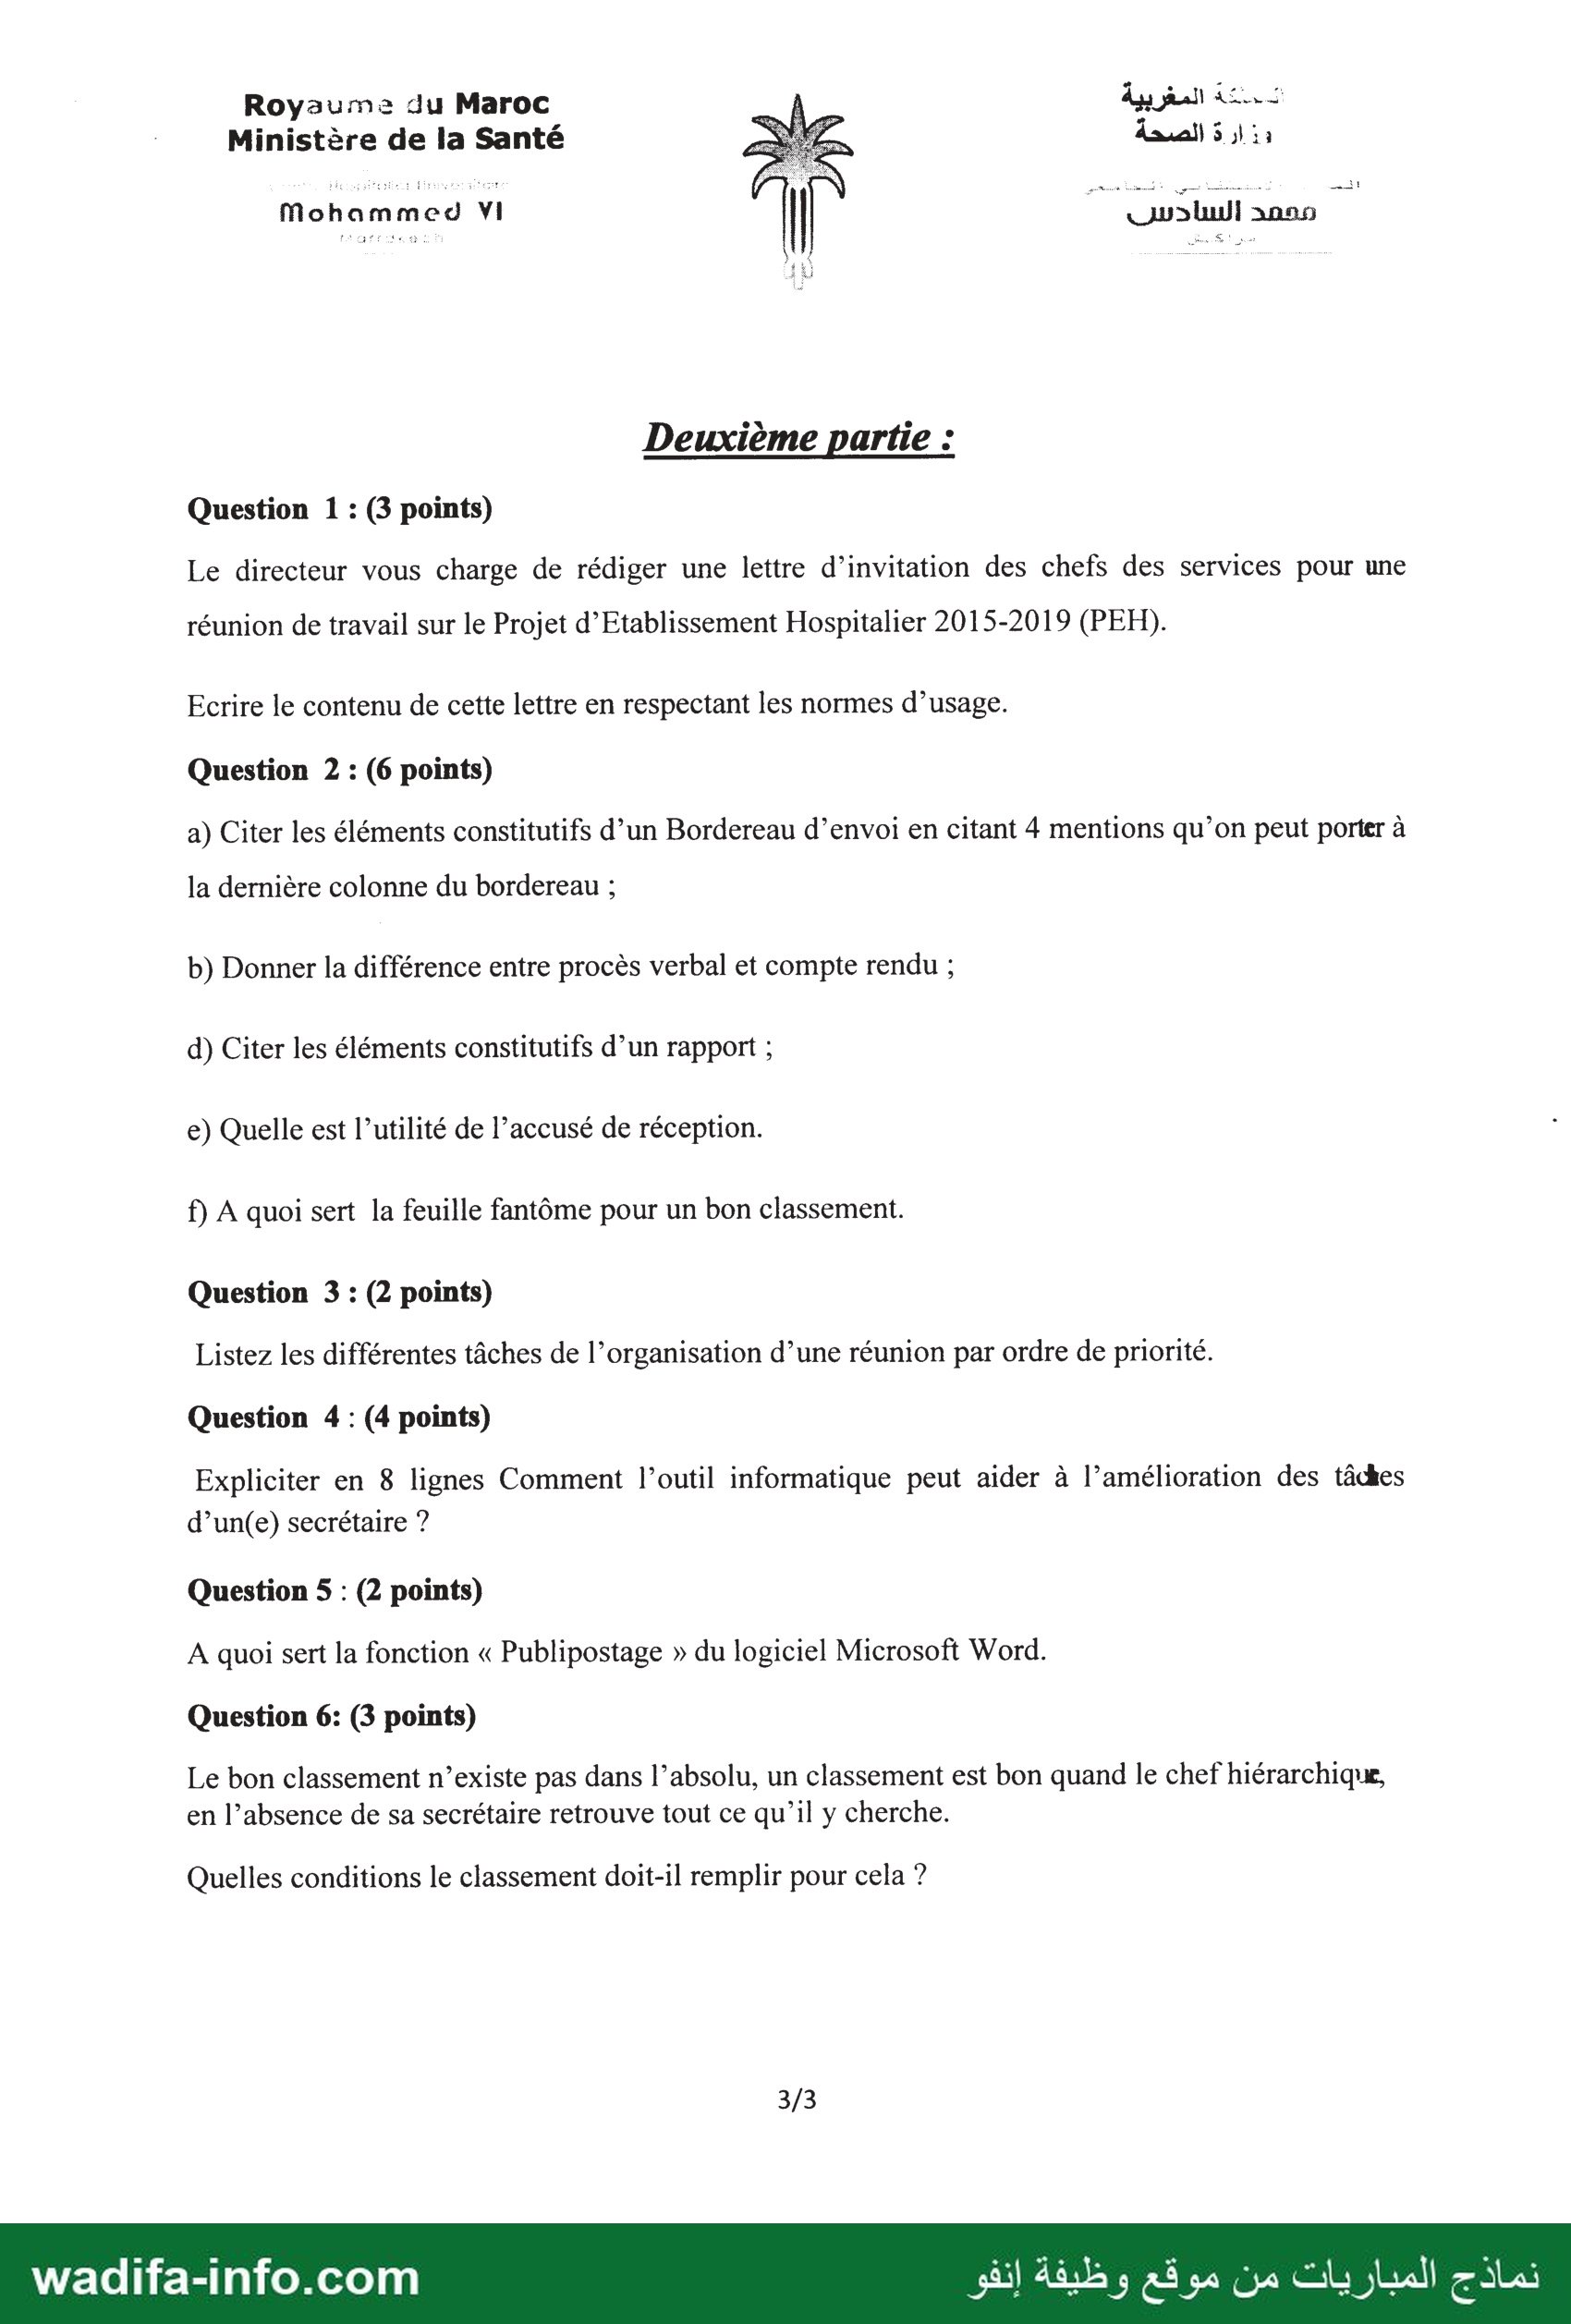
Royaume du Maroc À المملكة المغربية Ministère de la Santé NE الصحة 5 js Examen d'aptitude professionnelle pour l'accès au grade de Technicien de 3°”° Grade (Comptabilité et Secrétariat) Session du 21/12/2014 1°"° Epreuve : durée 3H Le plan comptable et la calculatrice sont autorisés Traiter au choix l’une des deux parties ci-dessous intégralement Première partie : Exercice 1 : (10 points) Au premier janvier 2014, le bilan de l’entreprise « TARGA » se présente de la façon suivante : Fonds commercial 13 000 Capital personnel 60 000 Constructions 30 000 Emprunts 20 000 Matériel de bureau 10 000 Stock de marchandises 18 000 Fournisseurs 30 000 Clients 7 000 Banque 23 000 Caisse 9 000 110 000 110 000 Au cours de la première quinzaine de janvier 2014, l'Entreprise « TARGA » a effectué les opérations suivantes : -Le 02/01/2014 : Vente de marchandises à 12000 Dirhams, Facture N°A130, réglée en espèces ; -Le 03/01/2014 : Achat d’une voiture R19 d’occasion à 25 000 Dirhams, Facture N°A130, moitié par chèque bancaire 119125305 et moitié en espèces ; -Le 04/01/2014 : Vente de marchandises à 6500 Dirhams, Facture N°A131, payable : 3000 en espèces le reste à crédit; -Le 04/01/2014 : règlement au fournisseur de marchandises d’une somme de 5000 Dirhams par cheque bancaire N°125306; -Le 06/01/2014 : Achat de marchandises à 4000 Dirhams, Facture N°F70, payée par chèque bancaire N°125307 ; -Le 07/01/2014 : Vente de marchandises à 4200 Dirhams, Facture N°A132, réglée 1000 en espèces et 3200 Dirhams à crédit ; -Le 08/01/2014 : Recouvrement d’une créance sur un client de 5100 Dirhams en espèces ; -Le 09/01/2014 : règlement d’une dette au fournisseur de marchandises d’une somme de 1000 Dirhams par cheque bancaire N°125308; -Le 10/01/2014 : Versement de 18540 dirhams d’espèces au compte bancaire de l’entreprise ; -Le 10/01/2014 : Achat d’un micro ordinateur à 6500 Dirhams réglé par cheque bancaire N°125309 ; wadifa-info.com نماذج المباريات من موقع وظيفة إنفو Royaume du Maroc A المملكة المغربية Ministère de la Santé pa" وزارة الصحة حص 1) Passer toutes les écritures comptables au journal 2) Présenter les comptes schématiques avec leurs soldes. Exercice 2 : (3points) La société Télécom a réalisé les opérations suivantes : - Le 10-02-2014 Vente de 12000 Dirhams TTC de Marchandises (Facture F58) au client ALAMI. - Le 12-02-2014 Télécom adresse à son client ALAMI une lettre de change LC-3 pour acceptation en guise de règlement de la facture F58 (échéance 60 jours). - 1. 13-02-2014 le client retourne à Télécom la lettre de change signée. - Le 12-04-2003 Télécom dépose la lettre de change LC-3 à la banque (Bordereau 45) pour encaissement. - Le 16-04-2003 Télécom reçoit l’avis de crédit (AC 41) relatif à la lettre de change déposée en banque, avec une commission de 20 Dhs. TAF : 1- Passer les écritures de vente de marchandises au journal 2- Passer les écritures d’acceptation de l’effet : 3- Passer les écritures de l’encaissement de la lettre de change à l’échéance. Exercice 3 : (4points) Définir les concepts suivants : -Bilan Comptable -Principe de la partie double -Chiffre d’affaires -Un budget Exercice 4 : (3points) Le CHU veut mettre en place une comptabilité générale, le Directeur vous charge de piloter ce projet, décrire les principales étapes à suivre. Royaume du Maroc À المغربية Le: | Ministère de la Santé RE ارة الصحة ٠ Mo h a m مم e ممم . السادس قن | | الا ل 0 Deuxième partie : Question 1 : (3 points) Le directeur vous charge de rédiger une lettre d’invitation des chefs des services pour une réunion de travail sur le Projet d’Etablissement Hospitalier 2015-2019 (PEH). Ecrire le contenu de cette lettre en respectant les normes d’usage. Question 2 : (6 points) a) Citer les éléments constitutifs d’un Bordereau d’envoi en citant 4 mentions qu’on peut porter à la dernière colonne du bordereau ; b) Donner la différence entre procès verbal et compte rendu ; d) Citer les éléments constitutifs d’un rapport ; e) Quelle est l’utilité de l’accusé de réception. f) A quoi sert la feuille fantôme pour un bon classement. Question 3 : (2 points) Listez les différentes tâches de l’organisation d’une réunion par ordre de priorité. Question 4 : (4 points) Expliciter en 8 lignes Comment l’outil informatique peut aider à l’amélioration des tâdes d’un(e) secrétaire ? Question 5 : (2 points) A quoi sert la fonction « Publipostage » du logiciel Microsoft Word. Question 6: (3 points) Le bon classement n’existe pas dans l’absolu, un classement est bon quand le chef hiérarchique, en l’absence de sa secrétaire retrouve tout ce qu’il y cherche. Quelles conditions le classement doit-il remplir pour cela ? نماذج المباريات من موقع وظيفة إنفو wadifa-info.com
✅ التصحيح المقترح
هذا تصحيح مقترح من إعداد فريق wadifa-info لمساعدتك على فهم منهجية الإجابة — وليس تصحيحاً رسمياً صادراً عن الإدارة المنظِّمة. أسئلة هذا الامتحان محررة بالفرنسية، لذلك التصحيح محرر بالفرنسية أيضاً.
Ce modèle est la 1re épreuve de l'examen d'aptitude professionnelle pour l'accès au grade de technicien de 3e grade (Comptabilité et Secrétariat) du CHU Mohammed VI de Marrakech (ministère de la Santé), session du 21/12/2014. Durée : 3 heures ; plan comptable et calculatrice autorisés. Le candidat traite au choix l'une des deux parties : la première (comptabilité) ou la deuxième (secrétariat). Les deux sont corrigées ci-dessous, avec les comptes du plan comptable marocain (CGNC).
Première partie — Comptabilité
Exercice 1 — Entreprise « TARGA » (10 pts)
1) Journal (réouverture des comptes au 01/01/2014, puis opérations) :
| Date | Débit | Crédit | Libellé | Débit | Crédit |
|---|---|---|---|---|---|
| 01/01 | 2230, 2321, 2352, 3111, 3421, 5141, 5161 | Fonds commercial, constructions, matériel de bureau, marchandises, clients, banque, caisse | 13 000 / 30 000 / 10 000 / 18 000 / 7 000 / 23 000 / 9 000 | ||
| 1117, 1481, 4411 | Capital personnel, emprunts, fournisseurs | 60 000 / 20 000 / 30 000 | |||
| 02/01 | 5161 | 7111 | Caisse / Ventes de marchandises (F. A130) | 12 000 | 12 000 |
| 03/01 | 2340 | Matériel de transport (voiture R19) | 25 000 | ||
| 5141 | Banque (ch. 125305) | 12 500 | |||
| 5161 | Caisse | 12 500 | |||
| 04/01 | 5161 | Caisse | 3 000 | ||
| 3421 | Clients | 3 500 | |||
| 7111 | Ventes de marchandises (F. A131) | 6 500 | |||
| 04/01 | 4411 | 5141 | Fournisseurs / Banque (ch. 125306) | 5 000 | 5 000 |
| 06/01 | 6111 | 5141 | Achats de marchandises / Banque (F. F70, ch. 125307) | 4 000 | 4 000 |
| 07/01 | 5161 | Caisse | 1 000 | ||
| 3421 | Clients | 3 200 | |||
| 7111 | Ventes de marchandises (F. A132) | 4 200 | |||
| 08/01 | 5161 | 3421 | Caisse / Clients | 5 100 | 5 100 |
| 09/01 | 4411 | 5141 | Fournisseurs / Banque (ch. 125308) | 1 000 | 1 000 |
| 10/01 | 5141 | 5161 | Banque / Caisse (versement) | 18 540 | 18 540 |
| 10/01 | 2355 | 5141 | Matériel informatique / Banque (ch. 125309) | 6 500 | 6 500 |
2) Comptes schématiques et soldes
| Compte | Débit | Crédit | Solde |
|---|---|---|---|
| 5161 Caisse | 9 000 + 12 000 + 3 000 + 1 000 + 5 100 = 30 100 | 12 500 + 18 540 = 31 040 | SC 940 (voir remarque) |
| 5141 Banque | 23 000 + 18 540 = 41 540 | 12 500 + 5 000 + 4 000 + 1 000 + 6 500 = 29 000 | SD 12 540 |
| 3421 Clients | 7 000 + 3 500 + 3 200 = 13 700 | 5 100 | SD 8 600 |
| 4411 Fournisseurs | 5 000 + 1 000 = 6 000 | 30 000 | SC 24 000 |
| 7111 Ventes de marchandises | 12 000 + 6 500 + 4 200 | SC 22 700 | |
| 6111 Achats de marchandises | 4 000 | SD 4 000 | |
| 2340 Matériel de transport | 25 000 | SD 25 000 | |
| 2355 Matériel informatique | 6 500 | SD 6 500 | |
| Comptes sans mouvement | Fonds commercial 13 000 ; Constructions 30 000 ; Matériel de bureau 10 000 ; Marchandises 18 000 | Capital 60 000 ; Emprunts 20 000 | soldes inchangés |
Contrôle (balance) : total des soldes débiteurs = 13 000 + 30 000 + 10 000 + 18 000 + 8 600 + 12 540 + 25 000 + 6 500 + 4 000 = 127 640 ; total des soldes créditeurs = 60 000 + 20 000 + 24 000 + 22 700 + 940 = 127 640.
💡 Remarque à écrire sur la copie : le compte Caisse ne peut jamais être créditeur. Avant le versement du 10/01, la caisse ne contient que 17 600 DH ; un versement de 18 540 DH est impossible. Les données de l'énoncé comportent donc une incohérence (probablement sur le montant du versement ou sur la part de la voiture payée en espèces). Le signaler montre au correcteur que vous maîtrisez les comptes de trésorerie.
Exercice 2 — Société Télécom : lettre de change (3 pts)
Vente de 12 000 TTC : HT = 12 000 / 1,20 = 10 000 ; TVA = 2 000. (Les dates « 2003 » du dépôt et de l'avis de crédit sont des coquilles pour 2014 ; l'échéance à 60 jours tombe vers le 13/04/2014.)
| Date | Débit | Crédit | Libellé | Débit | Crédit |
|---|---|---|---|---|---|
| 10/02 | 3421 | Clients (ALAMI, F58) | 12 000 | ||
| 7111 | Ventes de marchandises | 10 000 | |||
| 4455 | État, TVA facturée | 2 000 | |||
| 13/02 | 3425 | 3421 | Clients – effets à recevoir / Clients (retour de la LC-3 acceptée) | 12 000 | 12 000 |
| 12/04 | 5113 | 3425 | Effets à encaisser / Clients – effets à recevoir (bordereau 45) | 12 000 | 12 000 |
| 16/04 | 5141 | Banque (avis de crédit AC 41) | 11 980 | ||
| 6147 | Services bancaires (commission) | 20 | |||
| 5113 | Effets à encaisser | 12 000 |
Le 12/02 (envoi de la traite à l'acceptation), aucune écriture : la créance ne change de nature qu'au retour de l'effet accepté. La TVA sur la commission bancaire n'étant pas donnée, la commission est enregistrée pour 20 DH.
Exercice 3 — Définitions (4 pts)
- Bilan comptable : tableau qui présente, à une date donnée (fin d'exercice), la situation patrimoniale de l'entreprise : à l'actif, les emplois (ce qu'elle possède et ce qui lui est dû) ; au passif, les ressources (capitaux propres et dettes). Total actif = total passif.
- Principe de la partie double : toute opération affecte au moins deux comptes, l'un débité, l'autre crédité, pour un même montant : total des débits = total des crédits.
- Chiffre d'affaires : montant hors taxes des ventes de biens et de services réalisées par l'entreprise avec les tiers dans le cadre de son activité courante, pendant une période donnée.
- Budget : prévision chiffrée des recettes et des dépenses (ou des produits et des charges) d'une entité pour une période déterminée, généralement l'année, qui sert d'autorisation et d'outil de pilotage et de contrôle.
Exercice 4 — Étapes de mise en place d'une comptabilité générale au CHU (3 pts)
Point de départ : le CHU est un établissement public qui, selon la loi n° 37-80 (art. 9), tient ses écritures suivant les règles de la comptabilité publique (comptabilité budgétaire). Le projet consiste à y ajouter une comptabilité générale patrimoniale. Étapes proposées :
- Cadrage et comité de pilotage : objectifs, périmètre (CHU et ses hôpitaux), calendrier, responsables, appui éventuel d'un cabinet ; validation par la direction.
- Diagnostic de l'existant : procédures budgétaires, circuits des pièces, systèmes informatiques, compétences du personnel.
- Référentiel : adopter le plan de comptes (CGNC adapté au secteur hospitalier) et les règles d'évaluation (amortissements, provisions, stocks).
- Inventaire physique et évaluation du patrimoine : immobilisations (bâtiments, équipements biomédicaux), stocks (médicaments, consommables), créances (patients, organismes d'assurance) et dettes, pour établir le bilan d'ouverture.
- Manuel de procédures comptables et circuits de l'information (qui saisit, qui contrôle, quelles pièces justificatives).
- Système d'information : choix et paramétrage d'un logiciel intégré, interfaces avec la paie, la facturation, les achats et les stocks.
- Formation du personnel et conduite du changement.
- Démarrage, tenue en parallèle avec la comptabilité budgétaire, rapprochements, puis premiers états de synthèse (bilan, CPC…) et audit/contrôle de la qualité des comptes.
Deuxième partie — Secrétariat
Question 1 — Lettre d'invitation (3 pts)
Modèle respectant les normes d'usage (en-tête, références, objet, formule d'appel, corps, formule de politesse, signature) :
ROYAUME DU MAROC
Ministère de la Santé
CHU Mohammed VI – Marrakech
Direction
N° ……… /DIR/2014
Marrakech, le ……………
Le Directeur du CHU Mohammed VI
à
Mesdames et Messieurs les Chefs de service
Objet : Réunion de travail sur le Projet d'Établissement Hospitalier 2015-2019 (PEH).
P.J. : ordre du jour ; note de cadrage du PEH.
Mesdames, Messieurs,
Dans le cadre de l'élaboration du Projet d'Établissement Hospitalier 2015-2019, j'ai l'honneur de vous inviter à une réunion de travail qui se tiendra le [jour, date] à [heure], à la salle de réunion de la Direction.
Cette réunion aura pour objet de présenter la démarche d'élaboration du PEH, de recueillir vos propositions concernant vos services et d'arrêter le calendrier des travaux des groupes thématiques.
Compte tenu de l'importance de ce projet pour l'avenir de notre établissement, votre présence est vivement souhaitée. En cas d'empêchement, je vous prie de vous faire représenter et d'en informer le secrétariat de la Direction.
Veuillez agréer, Mesdames, Messieurs, l'expression de mes salutations distinguées.
Le Directeur
(signature et cachet)
Question 2 (6 pts)
a) Bordereau d'envoi. Éléments constitutifs : en-tête du service expéditeur ; numéro d'enregistrement et date ; nom/qualité du destinataire ; un tableau à colonnes : numéro d'ordre, désignation des pièces, nombre de pièces, observations ; signature de l'expéditeur. Mentions usuelles dans la dernière colonne (observations) : « pour information », « pour attribution », « pour avis », « pour signature », « pour suite à donner », « pour exécution », « comme suite à votre demande », « retour souhaité ».
b) Procès-verbal et compte rendu.
| Procès-verbal | Compte rendu | |
|---|---|---|
| Contenu | Relation fidèle et complète : présents, débats, votes, décisions | Synthèse des points essentiels |
| Ton | Neutre, sans commentaire | Objectif, sans avis personnel |
| Valeur | Valeur juridique ou probante ; signé (président, secrétaire, parfois membres) | Document d'information, sans valeur juridique |
| Usage | Réunions officielles, conseils, commissions, constatations | Réunions de travail, missions, événements |
(La question « c » n'existe pas sur le sujet : la numérotation passe de b à d.)
d) Éléments constitutifs d'un rapport : en-tête et références ; destinataire ; objet ; introduction (origine de la demande, contexte, plan) ; développement (constat des faits, analyse, causes) ; propositions ou recommandations motivées (c'est ce qui distingue le rapport du compte rendu) ; conclusion ; date, nom, qualité et signature du rédacteur ; annexes éventuelles.
e) Utilité de l'accusé de réception : il prouve que le document a bien été reçu et à quelle date ; il rassure l'expéditeur, sert de point de départ aux délais (réponse, recours) et laisse une trace en cas de litige.
f) Feuille (fiche) fantôme : fiche placée à l'emplacement d'un dossier sorti du classement, indiquant le dossier emprunté, le nom de l'emprunteur, la date de sortie et la date de retour prévue. Elle permet de savoir à tout moment où se trouve le dossier et de le reclasser au bon endroit.
Question 3 — Tâches de l'organisation d'une réunion, par priorité (2 pts)
- Définir l'objet et l'ordre du jour avec le responsable.
- Arrêter la liste des participants.
- Fixer la date, l'heure et la durée (vérifier les disponibilités).
- Réserver la salle et le matériel (vidéoprojecteur, micros, pauses).
- Envoyer les convocations avec l'ordre du jour et les documents ; relancer et confirmer les présences.
- Préparer les dossiers, la feuille de présence et l'installation de la salle.
- Pendant la réunion : accueil, émargement, prise de notes.
- Après : rédaction et diffusion du compte rendu ou du PV, suivi des décisions, classement.
Question 4 — L'outil informatique et les tâches du secrétariat (4 pts)
L'informatique permet d'abord de produire plus vite des documents de meilleure qualité grâce au traitement de texte, aux modèles et au publipostage. Le tableur facilite les tableaux de bord, les états et les calculs. La messagerie et l'agenda partagé accélèrent la communication, la gestion des rendez-vous et l'organisation des réunions. Le courrier peut être enregistré et suivi dans une application, avec recherche instantanée. La gestion électronique des documents réduit le papier, sécurise l'archivage et permet de retrouver un dossier en quelques secondes. Les bases de données tiennent à jour les fichiers (personnel, fournisseurs, contacts). Enfin, la secrétaire gagne du temps sur les tâches répétitives et peut se consacrer à l'accueil, au suivi et à l'organisation, à condition de sauvegarder régulièrement et de respecter la confidentialité.
Question 5 — Le publipostage de Microsoft Word (2 pts)
Le publipostage (fusion) sert à produire automatiquement une série de documents personnalisés (lettres, enveloppes, étiquettes, e-mails) à partir d'un document principal identique pour tous et d'une source de données (liste Excel, Access, contacts) qui fournit les informations variables (nom, adresse, fonction…). Exemple : envoyer la même convocation à 50 chefs de service, chacune à son nom.
Question 6 — Conditions d'un bon classement (3 pts)
- Logique et simple : un plan de classement clair (alphabétique, numérique, chronologique, géographique ou par sujet selon la nature des documents), compris de tous.
- Documenté : plan de classement écrit, index, étiquettes lisibles sur les dossiers.
- Rapide d'accès : tout document doit être retrouvé en un minimum de temps, même par une autre personne.
- Tenu à jour : classement régulier, sans accumulation de pièces « à classer », avec des fiches fantômes pour les dossiers sortis.
- Évolutif : capable d'intégrer de nouveaux dossiers sans tout bouleverser.
- Sûr : protection des documents confidentiels et des originaux ; archivage périodique des dossiers anciens.
أسئلة شائعة حول هذا النموذج
هل يمكن تحميل هذا النموذج مجاناً؟
هل يتضمن هذا النموذج التصحيح؟
ما هي الجهة المنظمة والدرجة المعنية بهذا النموذج؟
ما هي دورة هذا الامتحان ولغة أسئلته؟
أين أجد نماذج أخرى لنفس المباراة؟
💬 ناقش هذا النموذج (0)
شارك إجاباتك أو صحّح التصحيح — إذا كان لديك رأي مختلف حول أي نقطة، اكتبه هنا ليستفيد باقي المترشحين.
لا يوجد نقاش بعد — شارك إجابتك أو سؤالك حول هذا النموذج.
⚠️ ممنوع نشر أرقام الهاتف أو الروابط أو أي عرض مقابل مال — تُحذف هذه المشاركات تلقائياً.
هل تحضّر لهذه المباراة؟
نماذج مشابهة قد تهمّك
المصدر: مجموعة مباريات الوظيفة العمومية بالمغرب (فيسبوك)
