
نموذج مباراة توظيف تقنيين من الدرجة الرابعة – المركز الاستشفائي الجامعي محمد السادس بمراكش – تخصص المحاسبة – دورة 10 نونبر 2013
باختصار
هذا نموذج امتحان كتابي سابق لمباراة تقني من الدرجة الرابعة لدى المركز الاستشفائي الجامعي محمد السادس بمراكش (دورة 10 نونبر 2013)، منشور على وظيفة إنفو للاطلاع والتحميل المجاني بصيغة PDF مع تصحيح مقترح.
- الجهة المنظمة
- المركز الاستشفائي الجامعي محمد السادس بمراكش
- الدرجة
- تقني من الدرجة الرابعة
- التخصص
- المحاسبة
- الدورة
- دورة 10 نونبر 2013
- عدد الصفحات
- 4
- لغة الأسئلة
- الفرنسية
- التصحيح
- تصحيح مقترح متوفر في هذه الصفحة
📝 نص أسئلة النموذج (مستخرج آلياً من الصفحات الممسوحة)
استُخرج هذا النص آلياً من صور الامتحان وقد يحتوي على أخطاء في القراءة — الصور أعلاه هي المرجع.
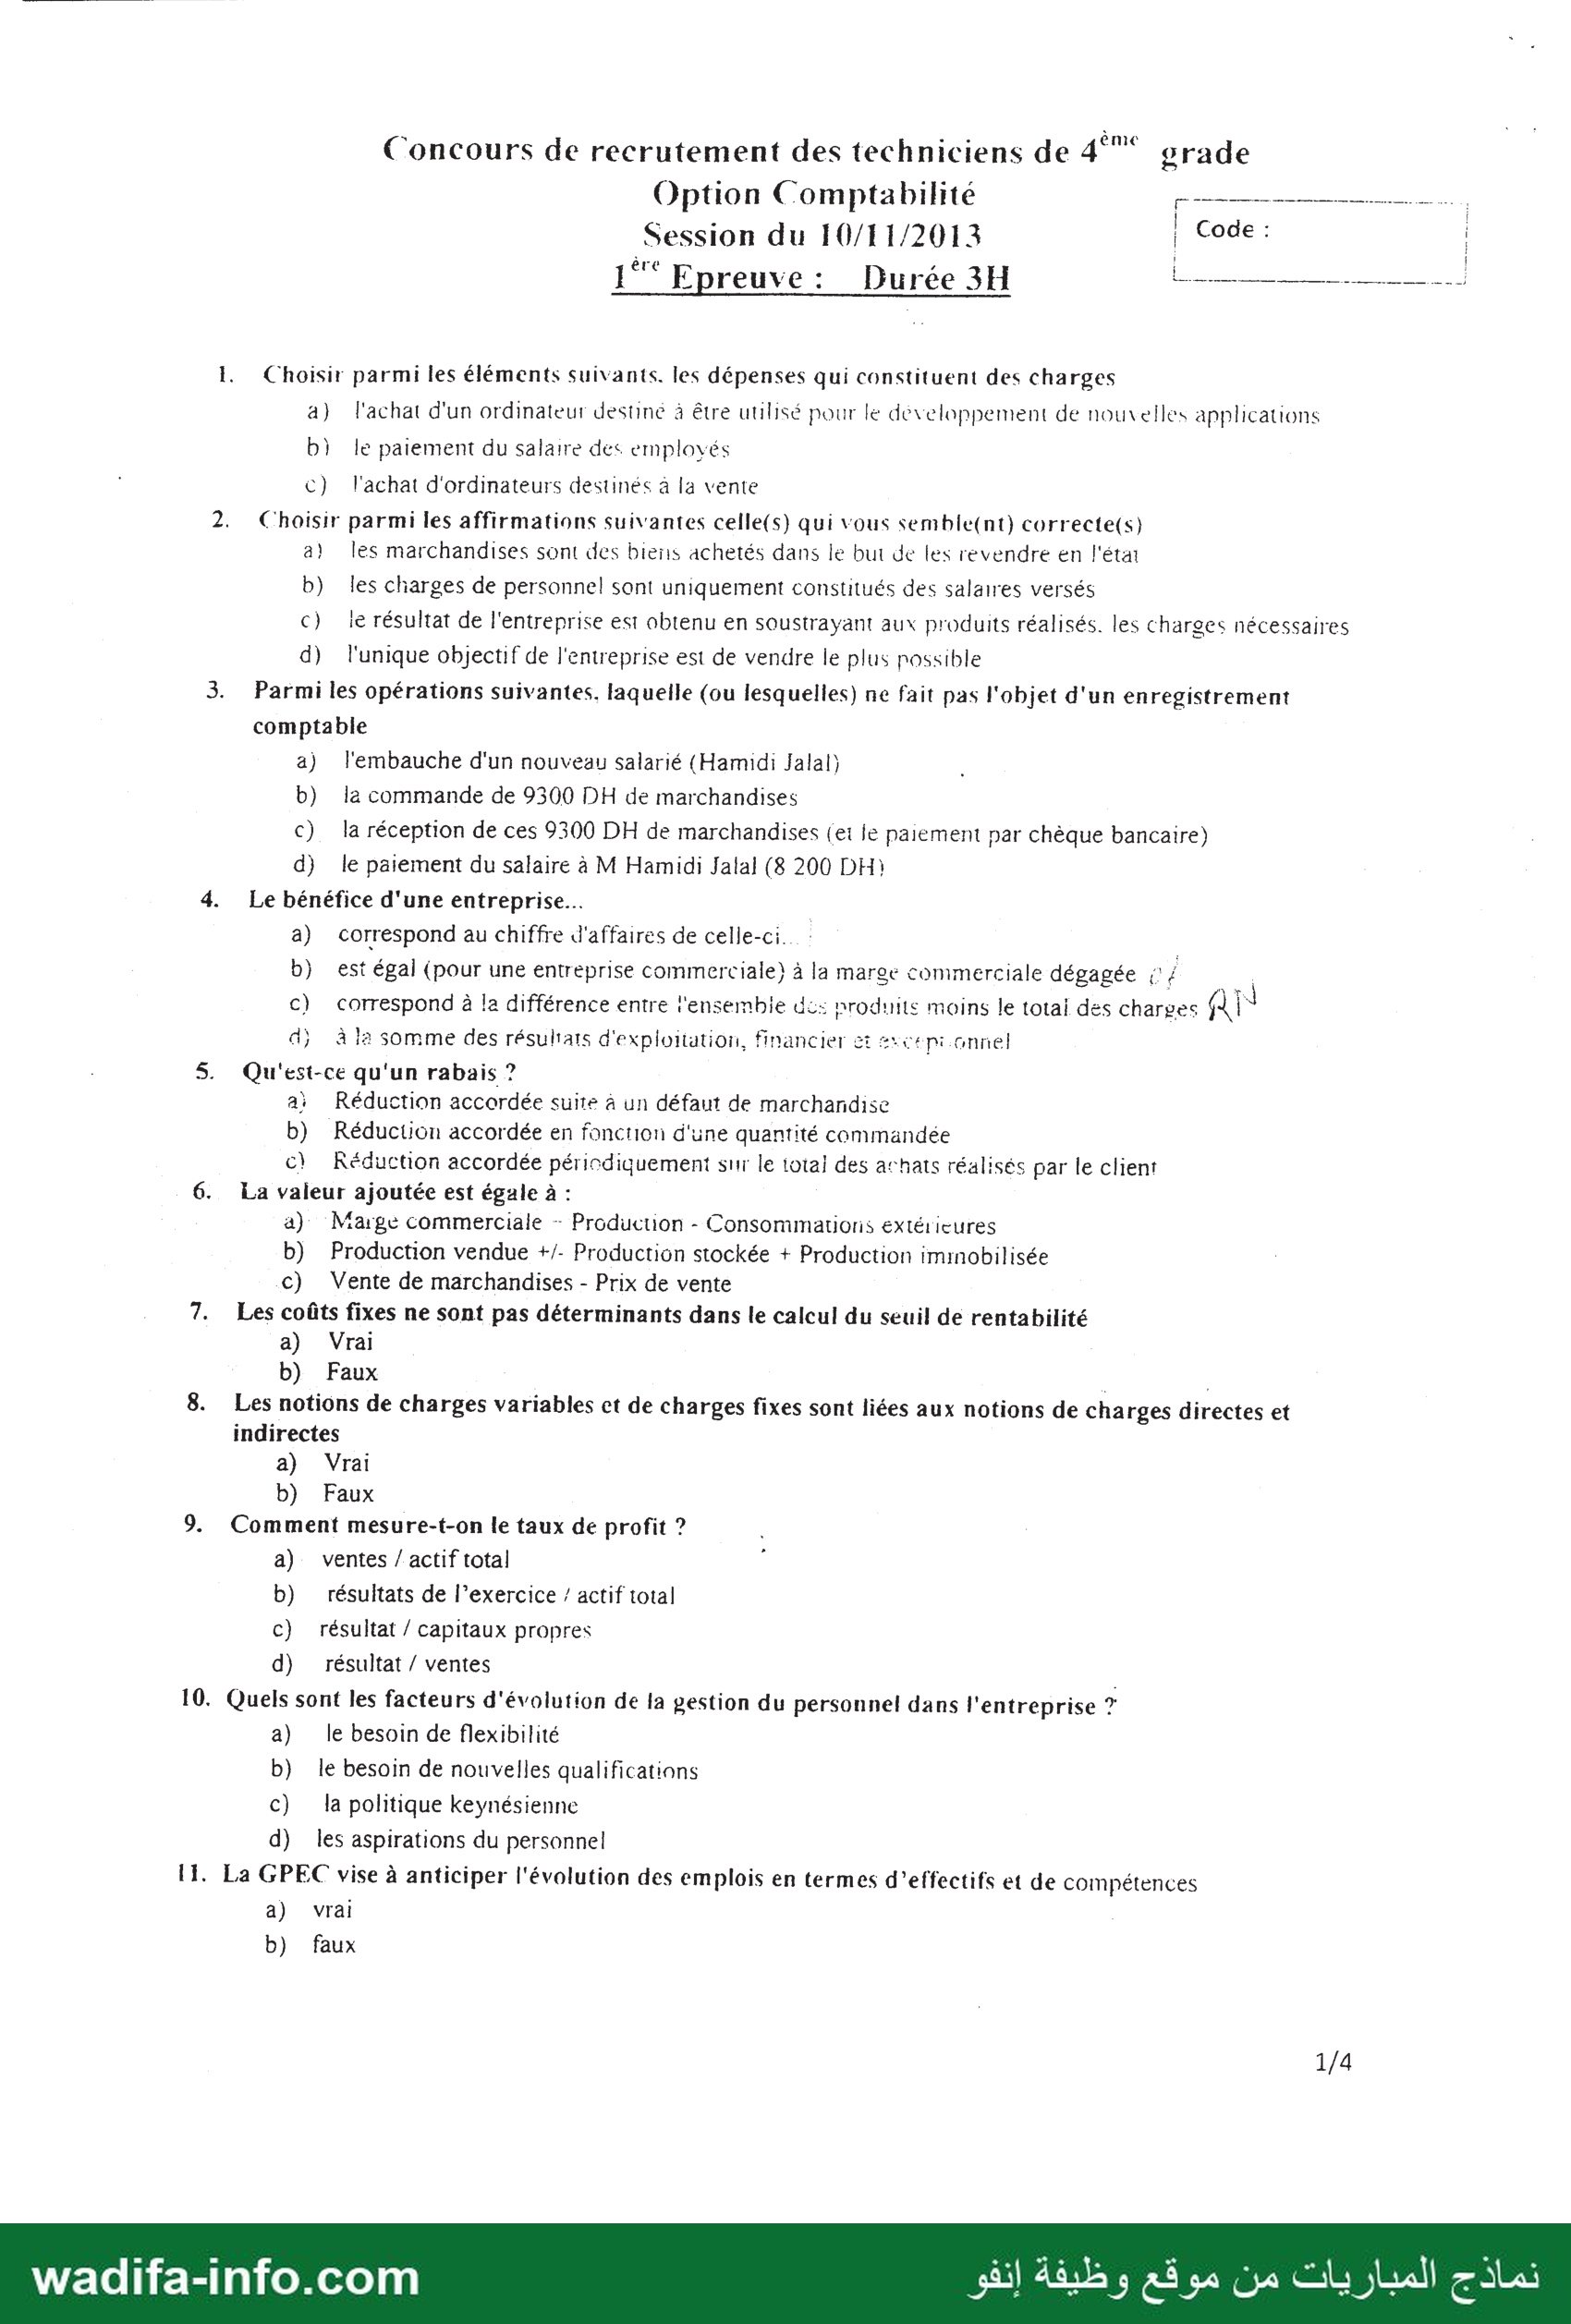
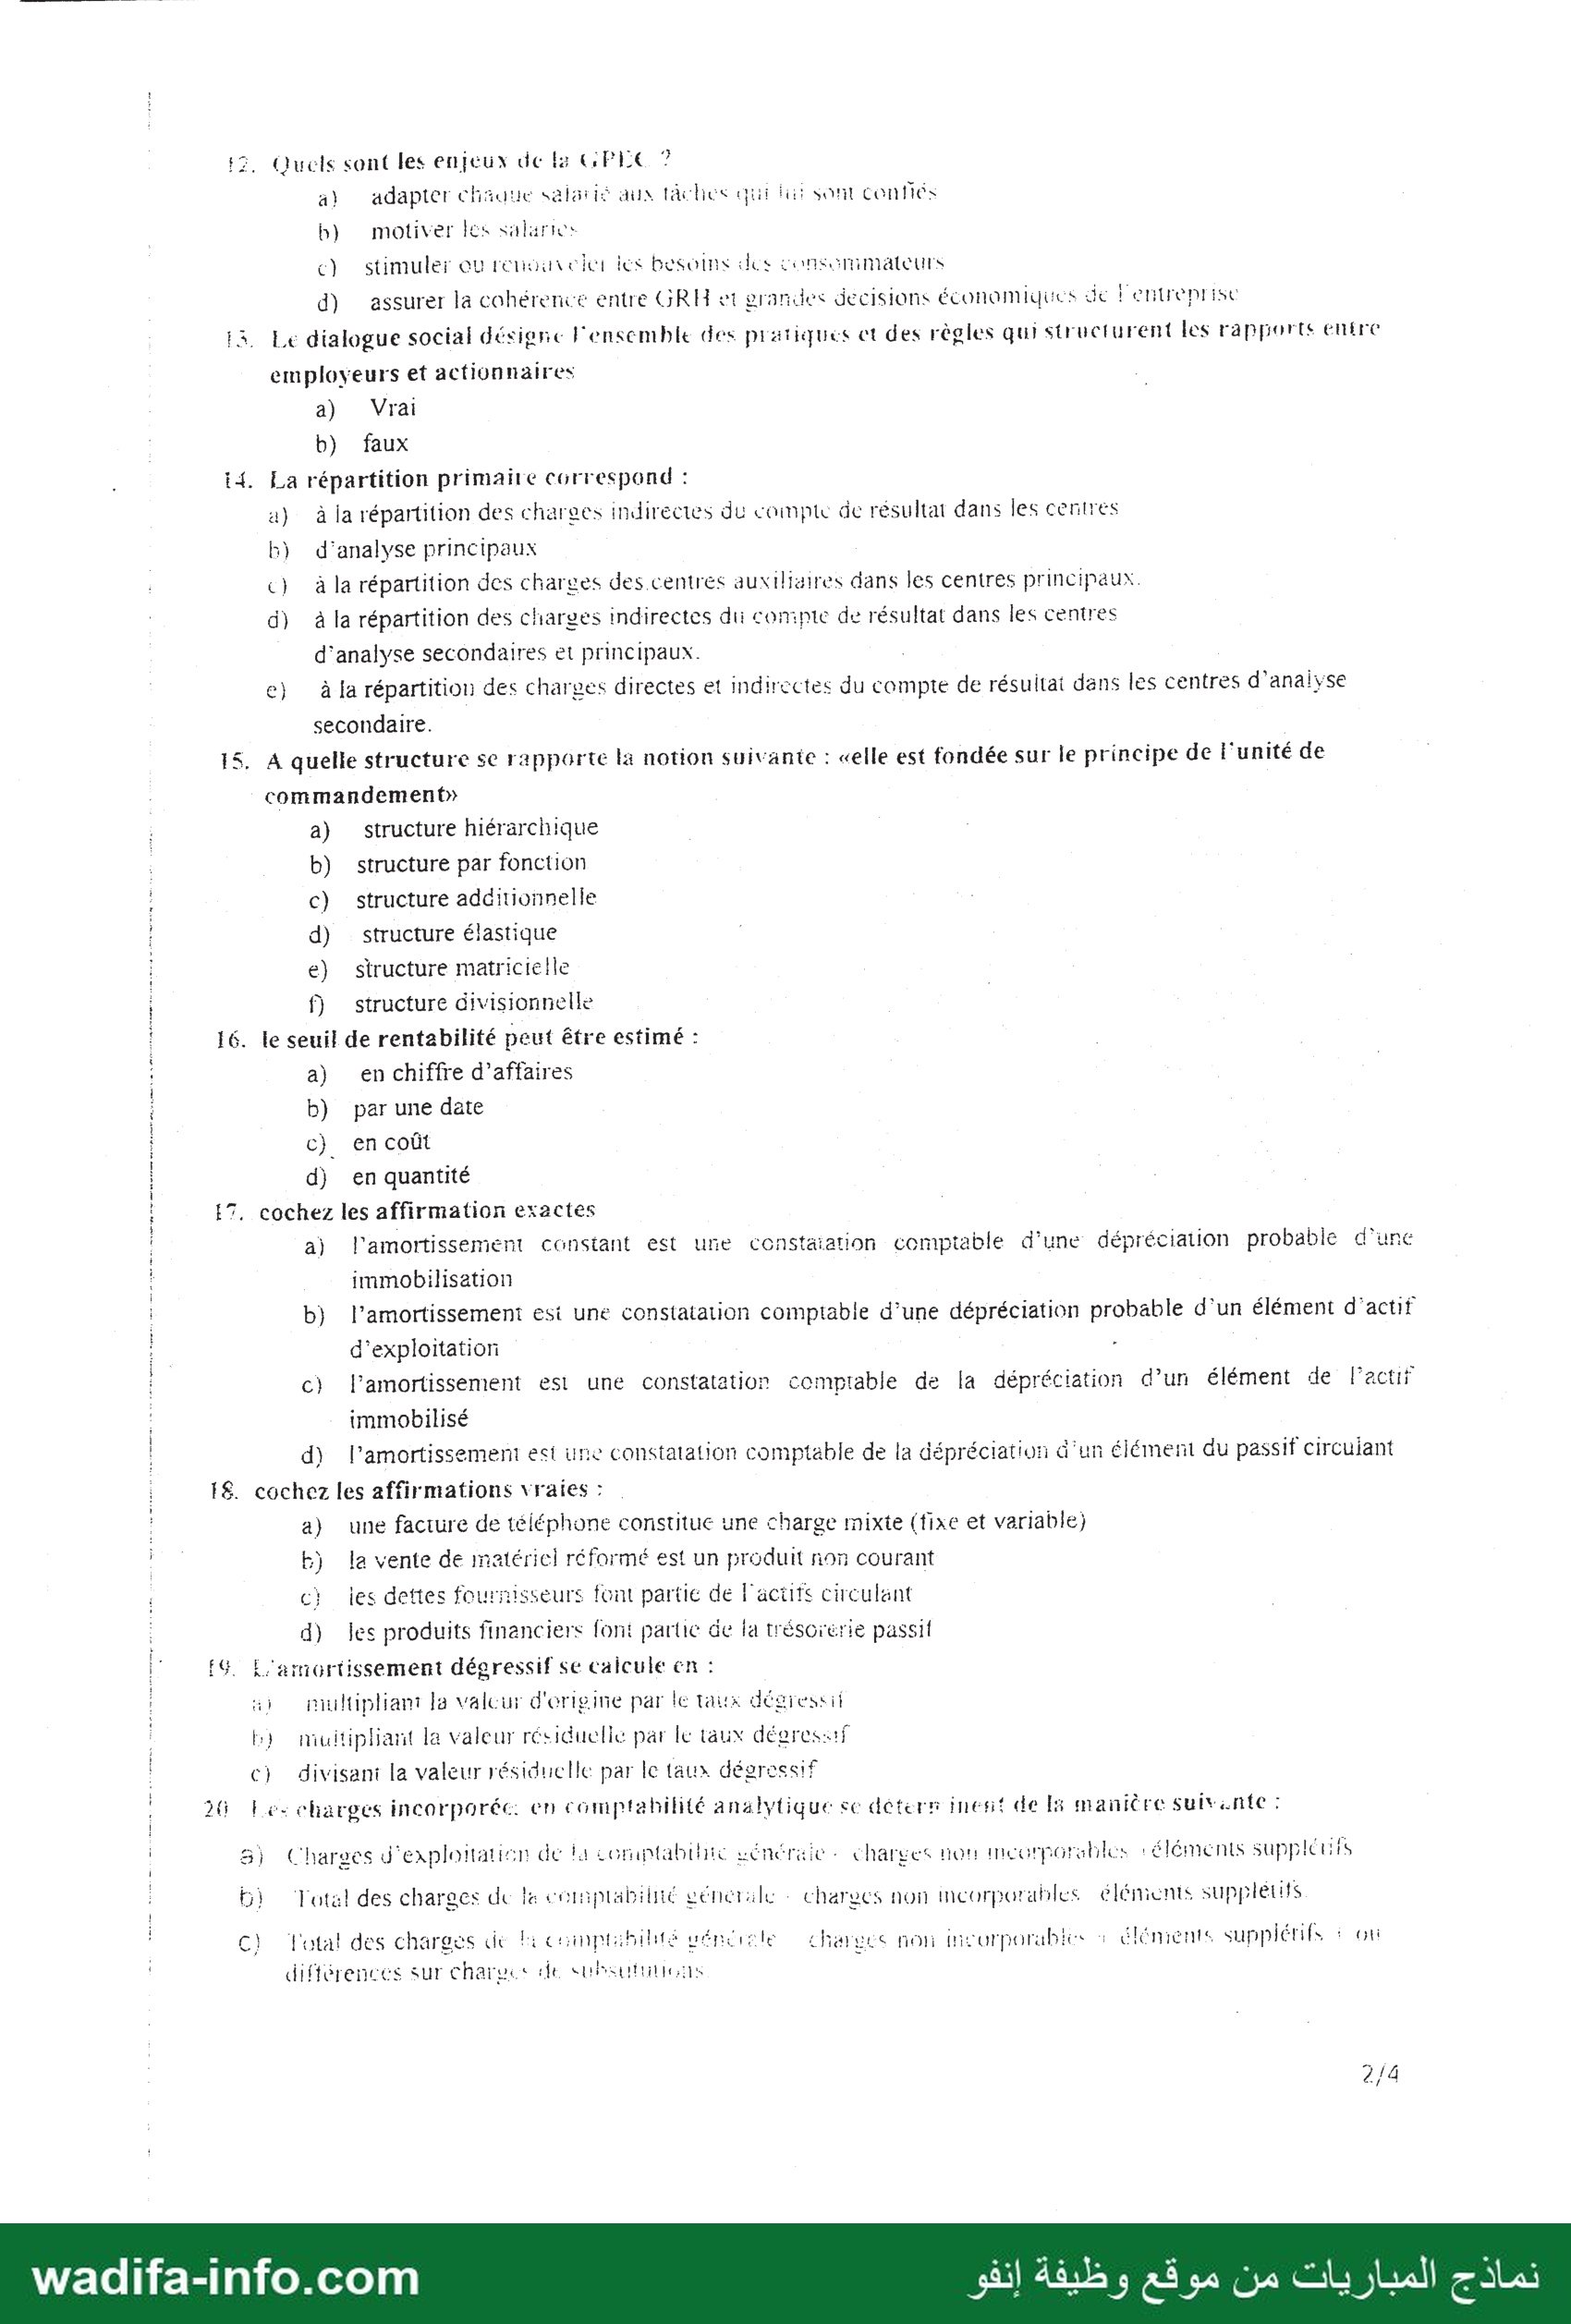
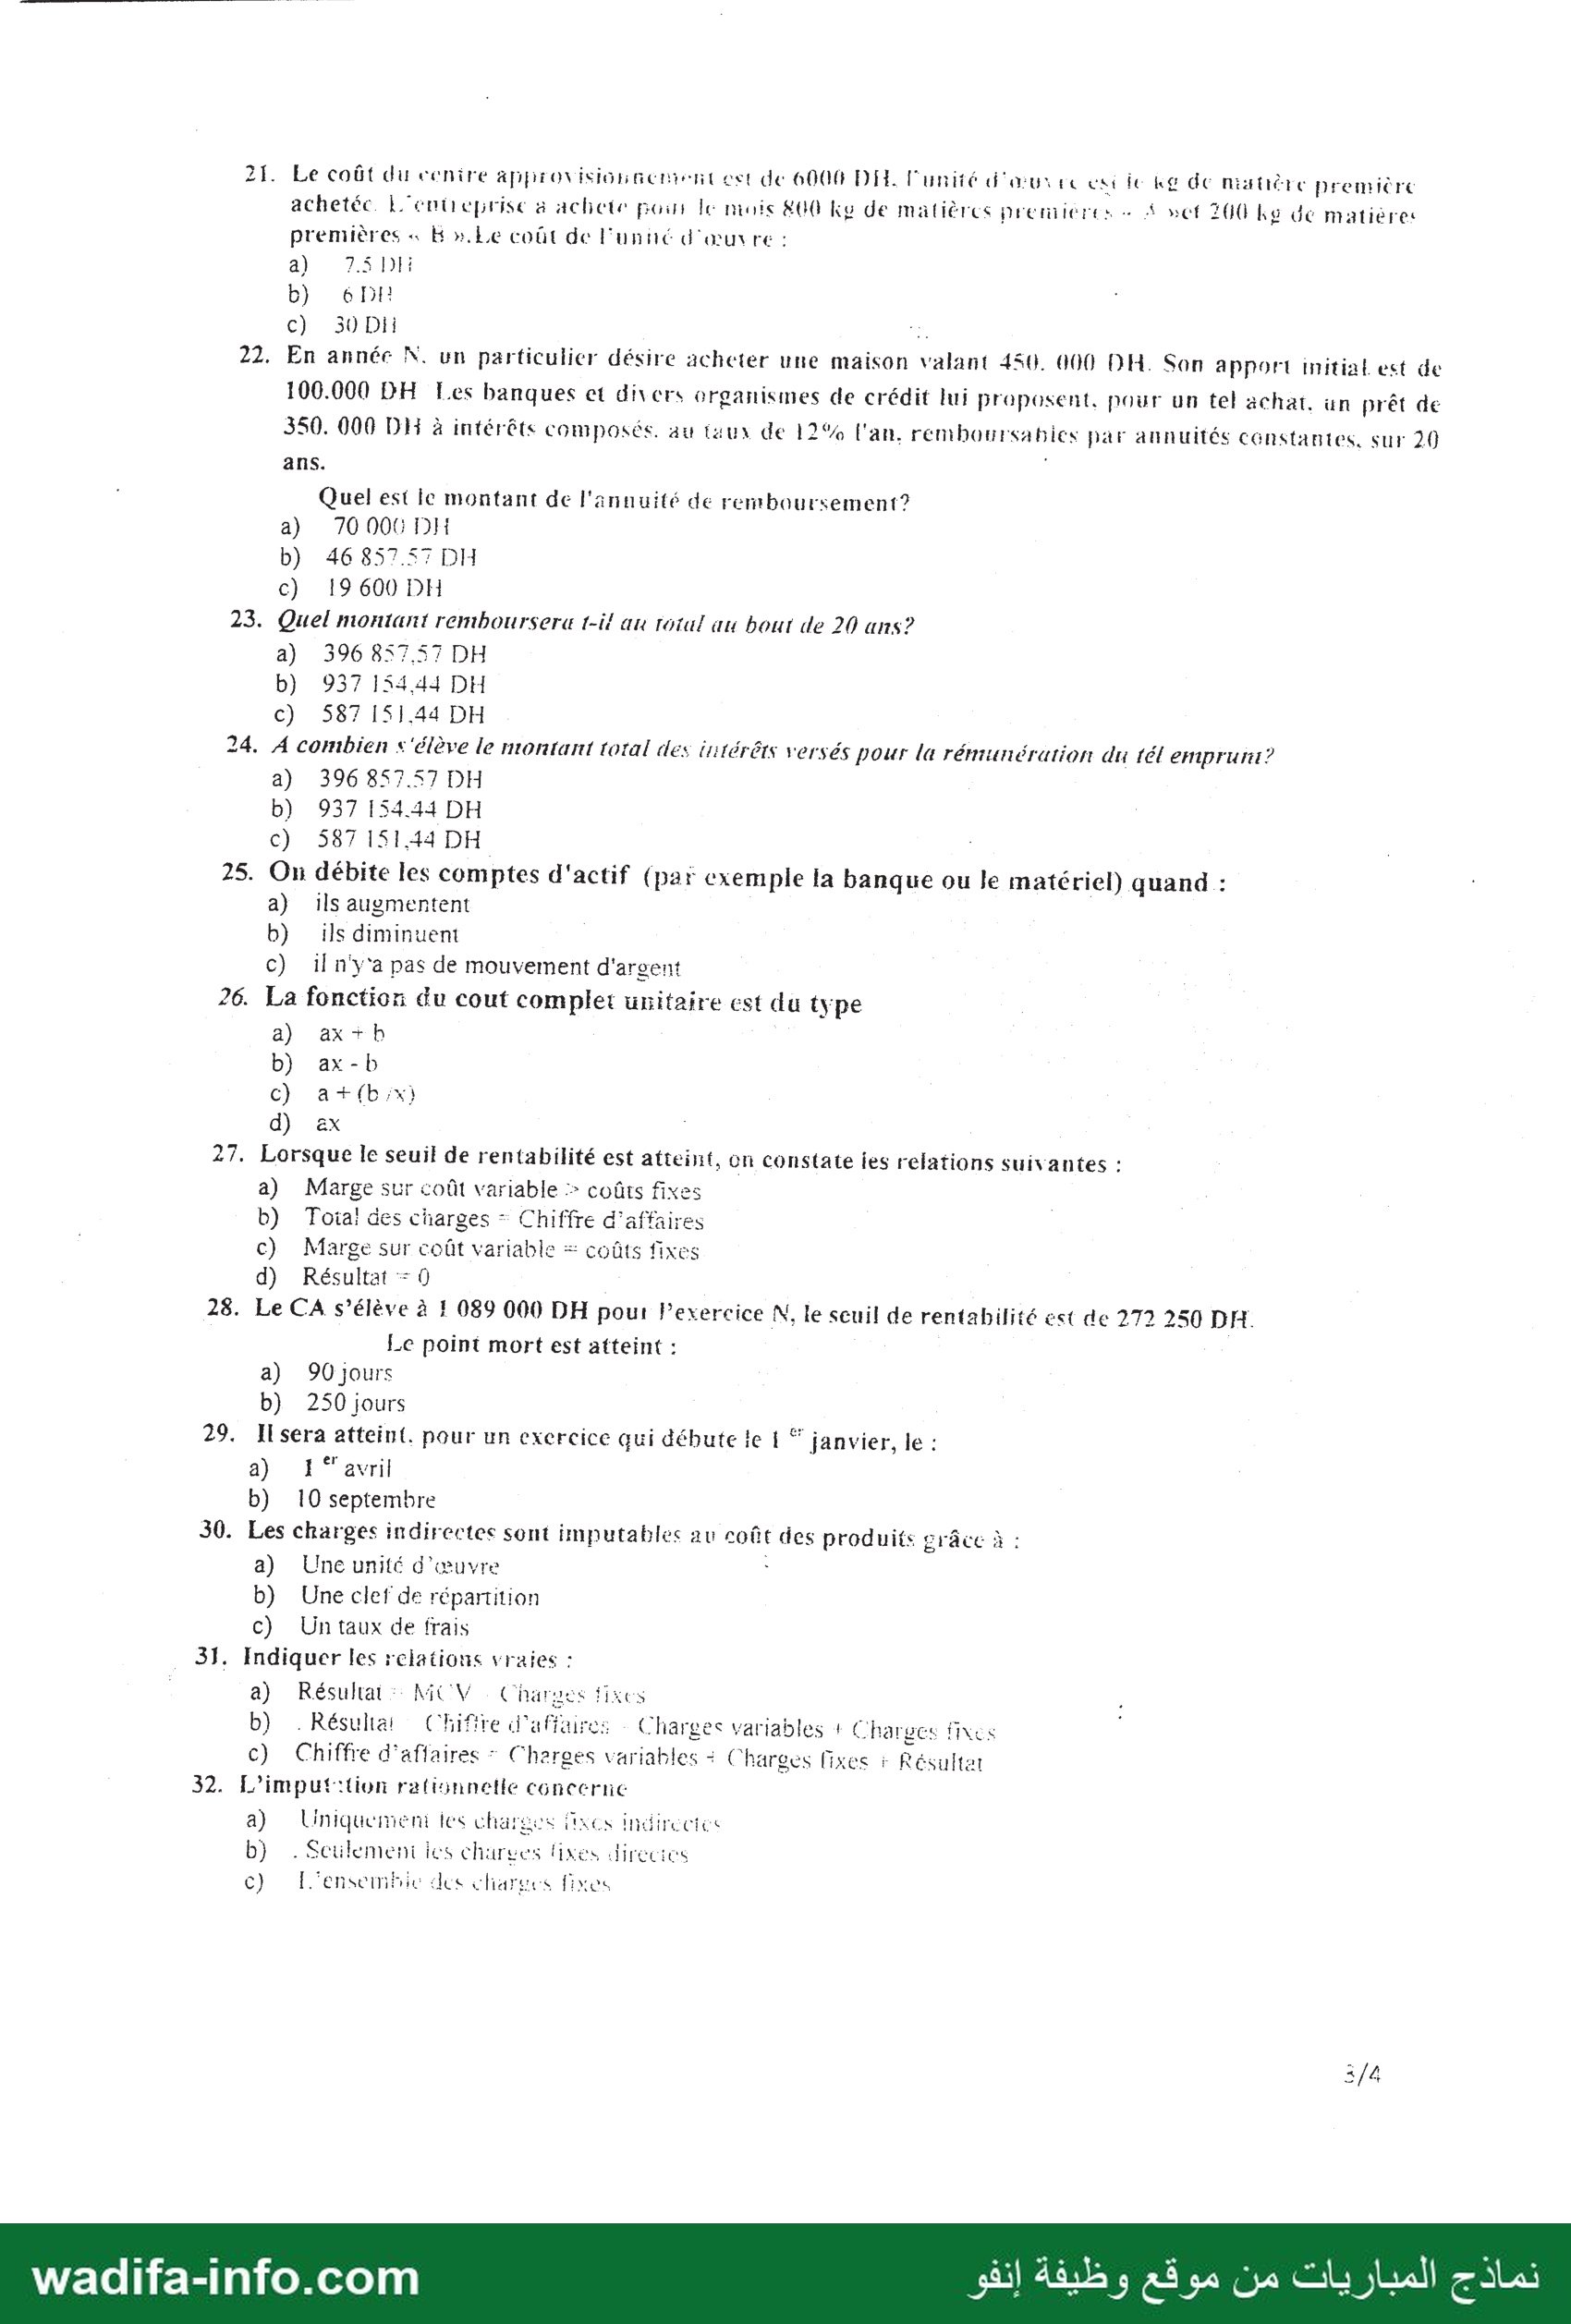
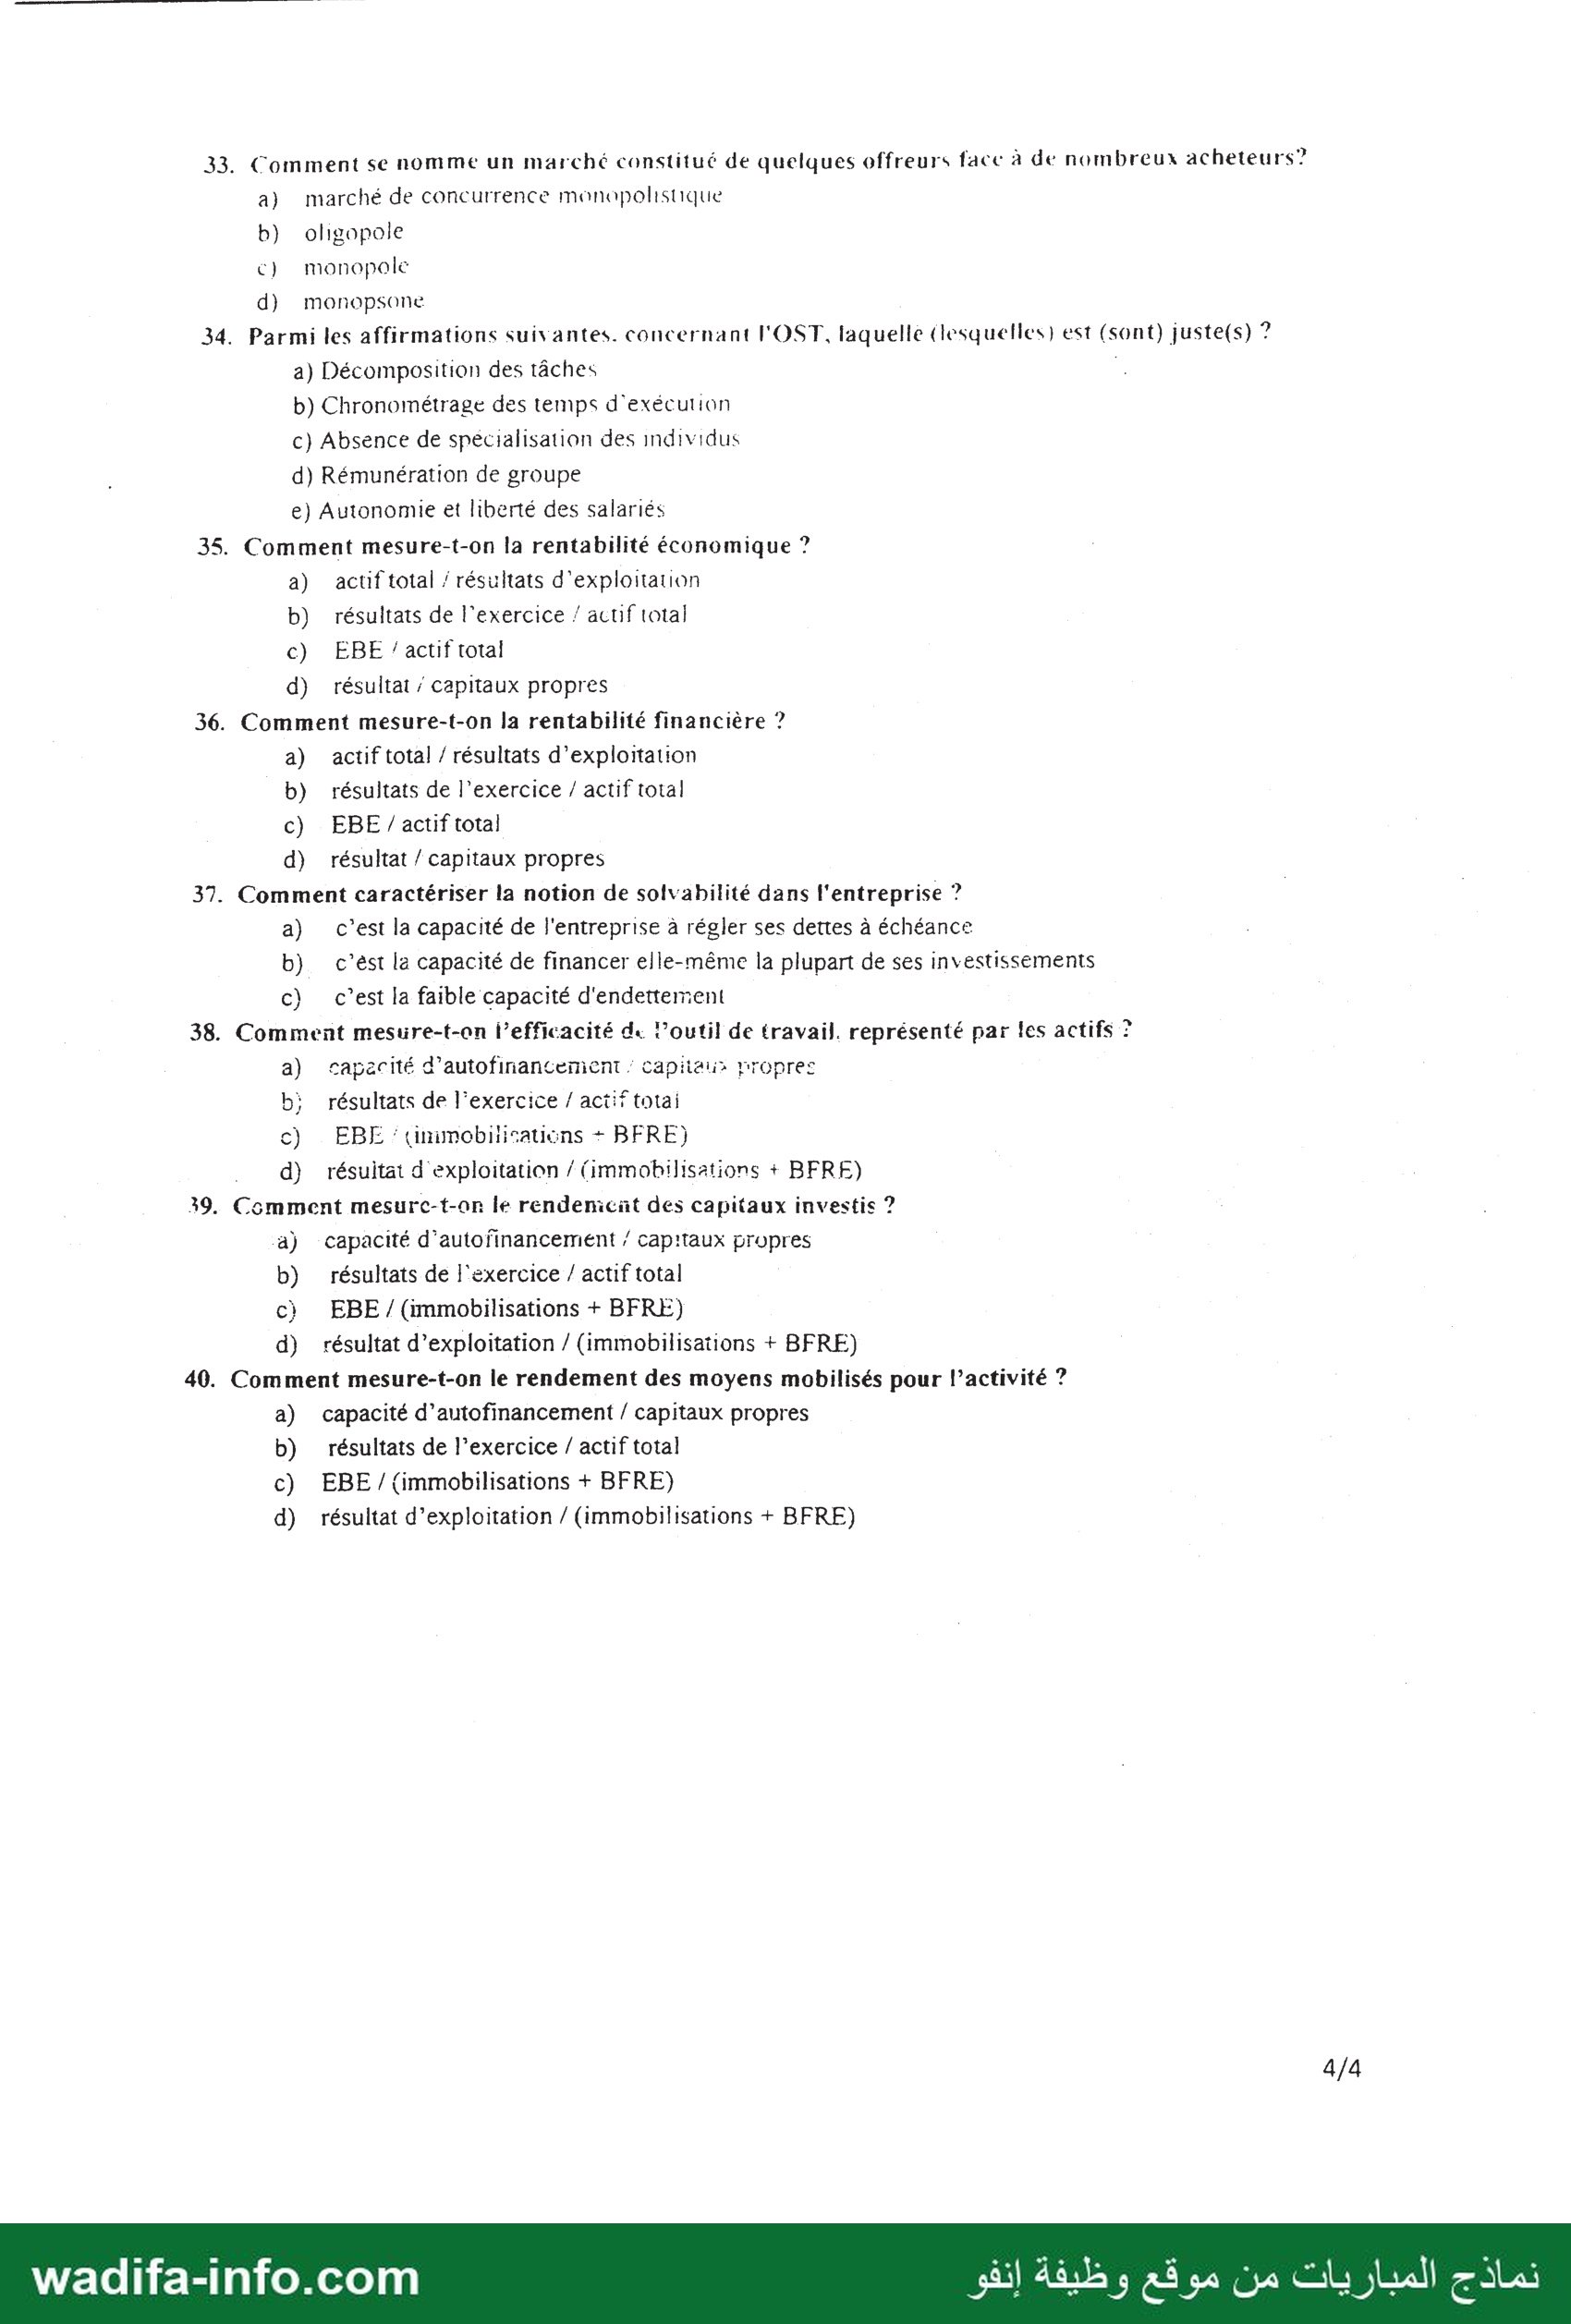
Concours de recrutement des techniciens de 4°" grade Option Comptabilité a المإححة Session du 10/11/2013 | Code : | 1" Epreuve: Durée 3H اا يسا 1. Choisir parmi les éléments suivants. les dépenses qui constituent des charges a) l'achat d'un ordinateur destiné à être utilisé pour le développement de nouvelles applications b) le paiement du salaire des employés ١ C) l'achat d'ordinateurs destinés à la vente 2. Choisir parmi les affirmations suivantes celle(s) qui vous semble(nt) correcte(s) a) les marchandises sont des biens achetés dans le but de les revendre en l'état b) les charges de personnel sont uniquement constitués des salarres versés c) le résultat de l'entreprise est abtenu en soustrayant aux produits réalisés. les charges nécessaires d) l'unique objectif de l'entreprise est de vendre le plus possible 3. Parmiles opérations suivantes. laquelle (ou lesquelles) ne fait pas l'objet d'un en registrement comptable a) l'embauche d'un nouveau salarié (Hamidi Jalal) | b) la commande de 9300 DH de marchandises c) la réception de ces 9300 DH de marchandises (et le paiement par chèque bancaire) : d) le paiement du salaire à M Hamidi Jalal (8 200 DH) 4. Le bénéfice d'une entreprise... a) correspond au chiffre d'affaires de celle-ci: b) est égal (pour une entreprise commerciale) à la maroe commerciale dégagée À c) correspond à la différence entre l'ensembie وهل produits moins le totai des charges A d) à la somme des résultats d'exploitation, financier &t #1 pi onnel 5. Qu'est-ce qu'un rabais ? ai Réduction accordée suite à un défaut de marchandise b) Réduction accordée en fonction d'une quantité commandée c\ Réduction accordée péricdiquement sur le total des achats réalisés par le client 6. La valeur ajoutée est égale à : a) Marge commerciale - Production - Consommatioris extérieures b) Production vendue +/- Production stockée + Production immobilisée | c) Vente de marchandises - Prix de vente 7. Les coûts fixes ne sont pas déterminants dans le calcul du seuil de rentabilité a) Vrai b) Faux 8. Les notions de charges variables et de charges fixes sont liées aux notions de charges directes et indirectes a) Vrai b) Faux 9. Comment mesure-t-on le taux de profit ? : a) ventes / actif total ١ b) résultats de l’exercice / actif total c) résultat / capitaux propres d) résultat / ventes 10. Quels sont les facteurs d'évolution de la gestion du personnel dans l'entreprise u a) le besoin de flexibilité b) le besoin de nouvelles qualifications c) la politique keynésienne d) les aspirations du personnel 11. La GPEC vise à anticiper l'évolution des emplois en termes d'effectifs et de compétences a) vrai b) faux wadifa-info.com إنفو AGE 5 نماذج المباريات من موقع !2.2 Quels sont les enjeux de le GPL L a) adapter سوقت salarié aux tâches qui hi sont confiés b) motiver Fes salaries c) stimuler ou rénouneler les besoins des consommateurs d) assurer la cohérence entre GRH et grandes decisions économiques de Pentreprise 14. Le dialogue social désigne Fensemble des pratiques et des règles qui structurent les rapports entre employeurs et actionnaires a) Vrai | ; b) faux . i4. La répartition primaire correspond : a) à la répartition des charges indirectes du compte de résultat dans les centres h) d'analyse principaux | تن à la répartition des charges des centres auxiliaires dans les centres principaux. d) à la répartition des charges indirectes di compte de résultat dans les centres d'analyse secondaires et principaux. e} à la répartition des charges directes et indirectes du compte de résultat dans les centres d’anaiyse secondaire. 15. A quelle structure se rapporte la notion suivante : «elle est fondée sur le principe de l'unité de : commandement» a) structure hiérarchique : ٍ b) structure par fonction : c) structure adcitionnelle d) structure élastique ٍْ e) structure matricielle © structure divisionnelle | ا 16. le seuil de rentabilité peut être estimé : | a) en chiffre d’affaires b) par une date ْ: (ن en coût d) en quantité F7. cochez les affirmation exactes ْ: a) l'amortissement constant est une constäiation comptable d’une dépréciation probable d’une | immobilisation إٍْ b) l'amortissement est une constatation comptable d’une dépréciation probable d’un élément 1 d'exploitation . c) l'amortissement est une constatation comptable de la dépréciation d’un élément de تامع .َ immobilisé ' d) l'amortissement est une constatation comptable de la dépréciation d'un élément du passif circujant 18. cochez les affirmations vraies: ْ a) une facture de téléphone constitue une charge mixte (fixe et variable) (ط la vente de matériel réformé est un produit non courant c} es dettes fournisseurs font partie de F'actits circulant : d) les produits financiers font partie de la trésorerie passif ]ا L'armortissement dégressif se caicule en : ٍْ تصمناصاللنئم ان la تعلو d'erigime par le taux dégressit ً اصمنام احص( la valeur résiduelle par le taux déeresif ٍْ c) divisani la valeur résiduelle par le taux ل 7 ْ 26 Le: charges incorporée: en comptabilité analytique se تمعغير تاغل de قا manière Suivante: : 5) Charges d'exploitation de كا comptabilite énéraie charges nou meorporables éléments 511015 | Bi Total des charges de le فتن نطقاح لصت générale ٠ charges non mcorperables éléments supplétits | لفان ل des charges de Fi coimptéhihté vénérele chargee nor meurporabies + élénients supplétifs + ox différences sur لفط de subautuitiens wadifa-info.com نماذج المباريات من موقع وظيفة إنفو 21. Le coût du cenire عه تحص نحو تنرطرة de 6000 DIE l'unité d'œuvre )أ أب kg de niatière première achetée. L'entreprise à achete pour le mois 0ع ke de matières عد 4 ات نسار 200 kg de matiere: premières « يا ».Le coût de l'unné d'œunre : b) 6 ١ c) 301 rs, 22. En année K. un particulier désire acheter une maison valant 450. 000 DH. Son apport initial est de 100.000 DH Les banques et divers organismes de crédit lui proposent, pour un tel achat. un prêt de 350. 000 DIX à intérêts composés. au taux de 12% l'an. remboursabics par annuités cénstantes, sur 20 ans. | Quel est le montant de l'annuité de remboursement? a) 70 006 DH b) 46 857.57 DH c) 19 600 DH 23. Quel montant remboursere t-i au rotul au bout de 20 ans? a) 396 857,57 DH b) 937 [5444 DH c) 5871544 DH 24. À combien <'élève le montant total des intérêts versés pour la rémunération du tél ات د د a) 396 857.57 DH b) 93715444 DH c) 58715144 DH 25. On débite les comptes d'actif (par exemple ذا banque ou le matériel) quand : | a) 115 augmentent b) ils diminuent c) il n'y‘a pas de mouvement d'argent 26. La fonction du cout complet unitaire est du type a) ax+b b) ax-b c) a+(b;x) d) ax ١ 27. Lorsque le seuil de rentabilité est atteint, on constate ies relations suivantes : a) Marge sur coût variable < coûts fixes b) Toia! des charges - Chiffre d’affaires | c) Marge sur coût variable = coûts fixes d) Résultat = 0 28. Le CA s'élève à 1 089 000 DH pour l'exercice N, le seuil de rentabilité est de 272 250 DH. Le point mort est atteint : a) 90 jours b) 250 jours 29. 11562 attein(. pour un exercice qui débute le 1 ® janvier, le : a) ‘avril b) 10 septembre 30. Les charges indirectes sont imputables au coût des produits grâce à : a) Une unité d'œuvre : b) Une clef de répartition c) Un taux de frais 31. Indiquer les relations vraies : | a) Résultat : MOV Charues fixes b) .Résulai Chiffre d'affaires Charges variables : Charges fixes c) Chiffre d'affaires Charges variables - Charges fixes à: Résultat 32. L’imput:tion ratiinnetie conccrnc a) Uniquement les charges fixes indirectes b) . Seülemeni ies charges fixes directes c) F'ensembie des قنك fixes نماذج المباريات من موقع وظيفة إنفو wadifa-info.com 33. Comment se nomme un marché constitué de quelques offreurs face à de nombreux acheteurs? a) marché de concurrence monopolistique b) oligopole c) monopole d) monopsone 34. Parmi les affirmations suivantes. concernant l'OST, laquelle (lesquelles) est (sont) juste(s) ? a) Décomposition des tâches L b) Chronométrage des temps d'exécution c) Absence de specialisation des individus | d) Rémunération de groupe e) Autonomie et liberté des salariés 35. Comment mesure-t-on la rentabilité économique ? a) actif total / résultats d'exploitation b) résultats de l'exercice / acuf total c) EBE / actif total d) résultat ; capitaux propres 36. Comment mesure-t-on la rentabilité financière ? a) actif total / résultats d'exploitation b) résultats de l'exercice / actif total c) EBE /actif total d) résultat / capitaux propres 37. Comment caractériser la notion de solvabilité dans l'entreprise ? | a) c’est la capacité de l'entreprise à régler ses dettes à échéance b) c'’ést le capacité de financer elle-même la plupart de ses investissements c) c’est la faible capacité d'endettement 38. Comment mesuüre-t-an l'efficacité de l’outil de travail. représenté par les actifs ? a) sapecité d’autofinancenient 7 Capitais nropres bi résultats de l'exercice / actif totai c) EBE ‘ (inimobiisaucns + BFRE) 2 d) résuitat d exploitation / (immobilisations + BFRE) 39. Comment mesurc-t-or le rendenicnt des capitaux investis ? a) capacité d’autofinancement / capitaux propres b) résultats de l'exercice / actif total ci EBE/ (immobilisations + BFRE) d) résultat d'exploitation / (immobilisations + BFRE) 40. Comment mesure-t-on le rendement des moyens mobilisés pour l’activité ? a) capacité d’autofinancement / capitaux propres b) résultats de l’exercice / actif total c) EBE/ (immobilisations + BFRE) d) résultat d'exploitation / (immobilisations + BFRE) wadifa-info.com نماذج المباريات من موقع وظيفة إنفو
✅ التصحيح المقترح
هذا تصحيح مقترح من إعداد فريق wadifa-info لمساعدتك على فهم منهجية الإجابة — وليس تصحيحاً رسمياً صادراً عن الإدارة المنظِّمة. أسئلة هذا الامتحان محررة بالفرنسية، لذلك التصحيح محرر بالفرنسية أيضاً.
Ce sujet est la première épreuve (3 heures) du concours de recrutement de techniciens de 4e grade, option comptabilité, session du 10/11/2013 (CHU Mohammed VI de Marrakech). Il comporte 40 questions à choix multiples couvrant la comptabilité générale, la comptabilité analytique, les mathématiques financières, l’analyse financière, la GRH et l’économie d’entreprise. Plusieurs questions admettent plus d’une bonne réponse. Voici une correction proposée, avec une justification par question.
Comptabilité générale et notions de base
- b et c : le salaire est une charge de personnel, et les ordinateurs achetés pour être revendus sont des achats de marchandises (charge). L’ordinateur utilisé durablement par l’entreprise (a) est une immobilisation.
- a et c : les marchandises sont achetées pour être revendues en l’état ; résultat = produits − charges. b est faux (les charges de personnel comprennent aussi les charges sociales, les indemnités…) ; d est faux (l’objectif est la rentabilité et la pérennité, pas le volume des ventes).
- a et b : l’embauche et la simple commande n’entraînent aucun flux de valeur, donc aucune écriture. La réception des marchandises et leur paiement (c) ainsi que le paiement du salaire (d) sont comptabilisés.
- c et d : bénéfice = total des produits − total des charges, soit la somme des résultats d’exploitation, financier et non courant (exceptionnel), avant impôt sur les résultats. Il ne correspond ni au chiffre d’affaires ni à la seule marge commerciale.
- a : le rabais compense un défaut de qualité ou de conformité. La remise est liée à la quantité (b), la ristourne est accordée périodiquement sur le total des achats (c).
- a : valeur ajoutée = marge commerciale + production de l’exercice − consommations de l’exercice en provenance des tiers (le signe entre « marge commerciale » et « production » est mal imprimé : il s’agit d’une addition). La formule b est celle de la production de l’exercice.
- b (Faux) : seuil de rentabilité = coûts fixes / taux de marge sur coût variable ; les coûts fixes sont donc déterminants.
- b (Faux) : fixe/variable est un classement selon le volume d’activité ; direct/indirect est un classement selon l’affectation aux coûts. Ce sont deux classements indépendants (une charge directe peut être fixe, une charge indirecte peut être variable).
- d (réponse probable) : le taux de profit (taux de marge nette) rapporte le résultat aux ventes. Les autres ratios sont la rentabilité économique (b, voir question 35) et la rentabilité financière (c, voir question 36).
Gestion des ressources humaines
- a, b et d : le besoin de flexibilité, le besoin de nouvelles qualifications et les aspirations du personnel font évoluer la gestion du personnel. La politique keynésienne est une politique macroéconomique, non un facteur interne de GRH.
- a (Vrai) : la GPEC anticipe l’évolution des emplois, des effectifs et des compétences pour réduire les écarts entre besoins et ressources.
- a, b et d : adapter les salariés aux postes, motiver le personnel et assurer la cohérence entre GRH et décisions stratégiques. Stimuler les besoins des consommateurs (c) relève du marketing.
- b (Faux) : le dialogue social structure les rapports entre employeurs et salariés (et leurs représentants), pas entre employeurs et actionnaires.
Comptabilité analytique et organisation
- d : la répartition primaire ventile les charges indirectes entre tous les centres d’analyse, auxiliaires et principaux. La répartition secondaire (c) transfère ensuite les centres auxiliaires vers les principaux. Les lignes a et b du sujet ne forment qu’une seule proposition (mal coupée) qui oublie les centres auxiliaires.
- a : l’unité de commandement (chaque subordonné n’a qu’un seul chef, principe de Fayol) caractérise la structure hiérarchique (linéaire). La structure fonctionnelle et la structure matricielle y dérogent.
- a, b et d : le seuil de rentabilité s’exprime en chiffre d’affaires, en quantité et en date (point mort). Il ne s’exprime pas « en coût ».
- c : l’amortissement constate la dépréciation (irréversible) d’un élément de l’actif immobilisé. La « dépréciation probable » (a et b) caractérise les provisions, et le passif circulant ne s’amortit pas (d).
- a et b : la facture de téléphone comprend un abonnement (fixe) et des communications (variables) ; la cession d’un matériel réformé est un produit non courant (compte 7513). Les dettes fournisseurs sont au passif circulant (c faux) et les produits financiers au CPC, non à la trésorerie-passif (d faux).
- b : l’annuité dégressive = valeur résiduelle (valeur nette comptable en début d’année) × taux dégressif ; on bascule au linéaire quand celui-ci devient supérieur.
- c : charges incorporées = charges de la comptabilité générale − charges non incorporables + charges (éléments) supplétives ± différences d’incorporation sur charges de substitution. C’est la formule complète.
- b – 6 DH : coût de l’unité d’œuvre = 6 000 / (800 + 200) kg = 6 DH par kg acheté.
Mathématiques financières
- b – 46 857,57 DH : annuité constante a = C × i / (1 − (1 + i)−n) = 350 000 × 0,12 / (1 − 1,12−20). Comme 1,12−20 ≈ 0,103667, a = 42 000 / 0,896333 ≈ 46 857,57 DH.
- b : total remboursé = 20 × 46 857,57 ≈ 937 151 DH (l’option imprimée « 937 154,44 » est la valeur la plus proche, à une erreur de frappe près).
- c : intérêts totaux = 937 151,46 − 350 000 ≈ 587 151 DH.
- a : un compte d’actif est débité quand il augmente et crédité quand il diminue.
- c – a + b/x : coût complet unitaire = coût variable unitaire (a) + charges fixes (b) réparties sur les quantités (x) ; il décroît quand la production augmente.
- b, c et d : au seuil, chiffre d’affaires = total des charges, marge sur coût variable = coûts fixes, et résultat = 0. La proposition a (MCV > coûts fixes) correspond à une situation de bénéfice.
- a – 90 jours : point mort = SR / CA × 360 = 272 250 / 1 089 000 × 360 = 0,25 × 360 = 90 jours.
- a – le 1er avril : 90 jours (mois de 30 jours) après le 1er janvier, soit à la fin du 1er trimestre.
- a et c : les charges indirectes sont imputées aux coûts par l’intermédiaire des unités d’œuvre, ou d’un taux de frais (assiette en valeur) pour certains centres. La clé de répartition (b) sert à répartir les charges entre centres, pas à les imputer aux produits.
- a, b et c : résultat = MCV − charges fixes = CA − charges variables − charges fixes, d’où CA = charges variables + charges fixes + résultat (les signes sont mal imprimés mais les trois relations sont équivalentes).
- c : l’imputation rationnelle neutralise l’effet du niveau d’activité sur l’ensemble des charges fixes, directes et indirectes, à l’aide du coefficient activité réelle / activité normale.
Économie et analyse financière
- b – oligopole : quelques offreurs face à de nombreux demandeurs. Le monopsone est un acheteur unique face à de nombreux vendeurs.
- a et b : l’OST (Taylor) repose sur la décomposition des tâches et le chronométrage, avec spécialisation des ouvriers et salaire au rendement individuel. Les propositions c, d et e en sont le contraire.
- b : rentabilité économique = résultat / actif total (capitaux engagés). La proposition a est un ratio inversé.
- d : rentabilité financière = résultat net / capitaux propres (rentabilité pour les associés).
- a : la solvabilité est la capacité de l’entreprise à régler ses dettes à leur échéance (ou à long terme, à les couvrir par ses actifs). La proposition b décrit l’autofinancement.
- c (réponse probable) : l’efficacité de l’outil de travail (immobilisations d’exploitation + BFRE) se mesure par le rendement brut EBE / (immobilisations + BFRE), indépendamment des amortissements.
- d (réponse probable) : le rendement net des capitaux investis dans l’exploitation = résultat d’exploitation / (immobilisations + BFRE) (rentabilité économique nette).
- d (réponse probable) : les « moyens mobilisés pour l’activité » sont les mêmes capitaux d’exploitation (immobilisations + BFRE) ; leur rendement net est le résultat d’exploitation / (immobilisations + BFRE). Les questions 38 à 40 reprennent les mêmes options, et la distinction brut (EBE) / net (résultat d’exploitation) est la clé.
أسئلة شائعة حول هذا النموذج
هل يمكن تحميل هذا النموذج مجاناً؟
هل يتضمن هذا النموذج التصحيح؟
ما هي الجهة المنظمة والدرجة المعنية بهذا النموذج؟
ما هي دورة هذا الامتحان ولغة أسئلته؟
أين أجد نماذج أخرى لنفس المباراة؟
💬 ناقش هذا النموذج (0)
شارك إجاباتك أو صحّح التصحيح — إذا كان لديك رأي مختلف حول أي نقطة، اكتبه هنا ليستفيد باقي المترشحين.
لا يوجد نقاش بعد — شارك إجابتك أو سؤالك حول هذا النموذج.
⚠️ ممنوع نشر أرقام الهاتف أو الروابط أو أي عرض مقابل مال — تُحذف هذه المشاركات تلقائياً.
هل تحضّر لهذه المباراة؟
نماذج مشابهة قد تهمّك
المصدر: مجموعة مباريات الوظيفة العمومية بالمغرب (فيسبوك)
