
نموذج امتحان ولوج ماستر المحاسبة ومراقبة التسيير (CCA) - جامعة القاضي عياض مراكش - كلية العلوم القانونية والاقتصادية والاجتماعية 2022
باختصار
هذا نموذج امتحان كتابي سابق لمباراة امتحان ولوج ماستر المحاسبة ومراقبة التسيير (CCA) لدى جامعة القاضي عياض مراكش - كلية العلوم القانونية والاقتصادية والاجتماعية (2022)، منشور على وظيفة إنفو للاطلاع والتحميل المجاني بصيغة PDF مع تصحيح مقترح.
- الجهة المنظمة
- جامعة القاضي عياض مراكش - كلية العلوم القانونية والاقتصادية والاجتماعية
- الدرجة
- امتحان ولوج ماستر المحاسبة ومراقبة التسيير (CCA)
- التخصص
- Comptabilite Controle Audit
- الدورة
- 2022
- عدد الصفحات
- 4
- لغة الأسئلة
- الفرنسية
- التصحيح
- تصحيح مقترح متوفر في هذه الصفحة
📝 نص أسئلة النموذج (مستخرج آلياً من الصفحات الممسوحة)
استُخرج هذا النص آلياً من صور الامتحان وقد يحتوي على أخطاء في القراءة — الصور أعلاه هي المرجع.
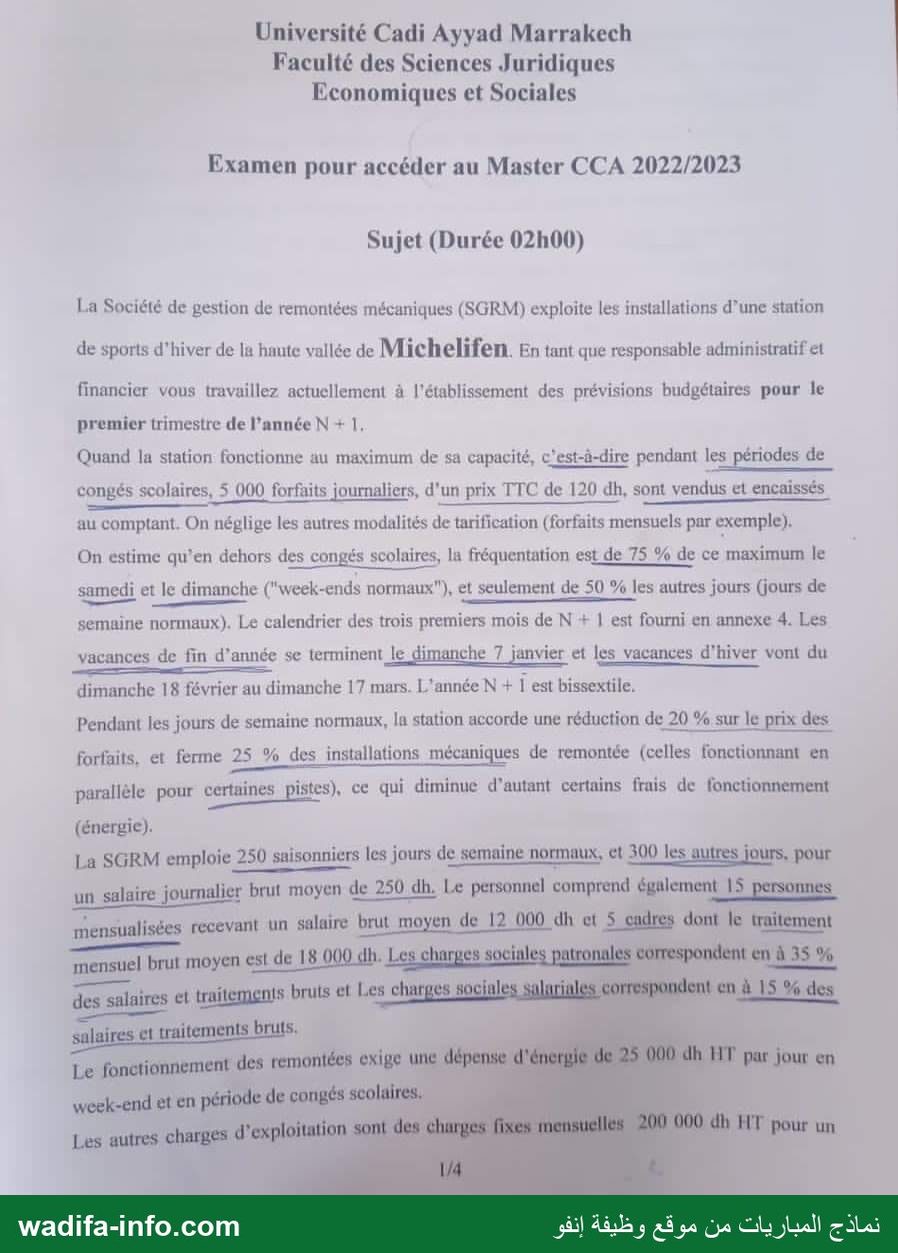
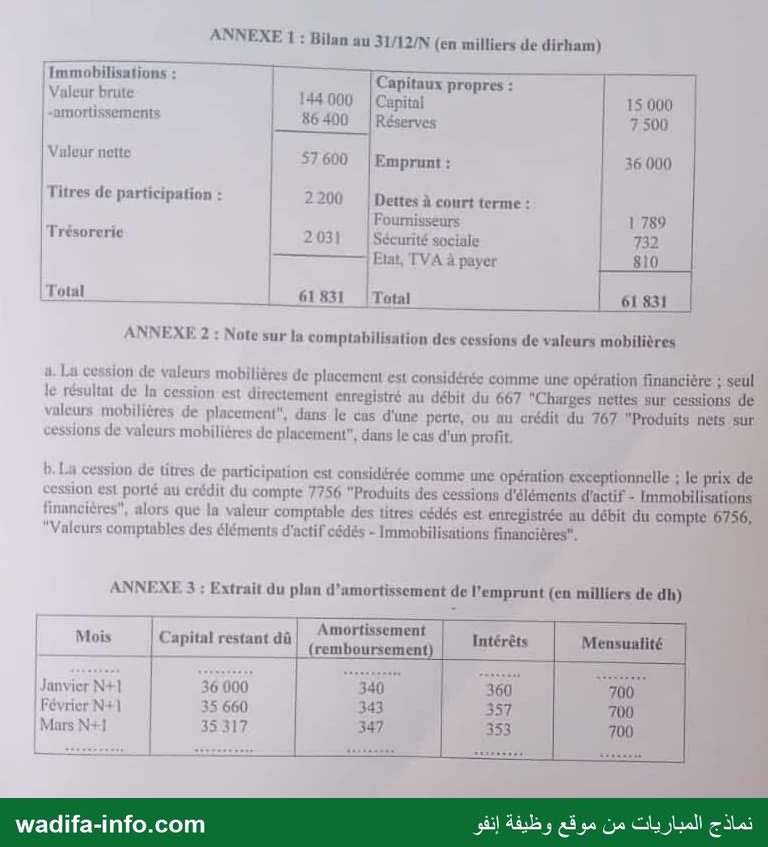
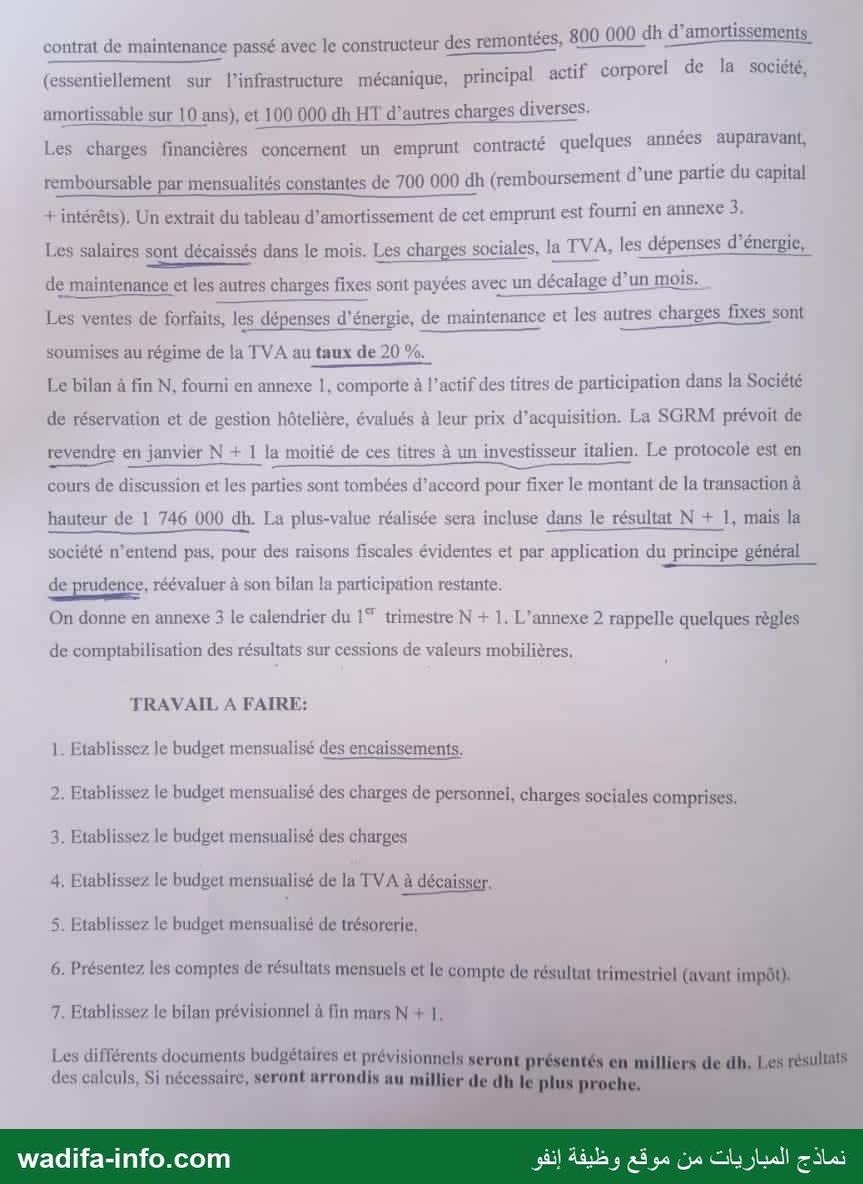
Université Cadi Ayyad Marrakech Faculté des Sciences Juridiques Economiques et Sociales Examen pour accéder au Master CCA 2022/2023 Sujet (Durée 02h00) La Société de gestion de remontées mécaniques (SGRM) exploite les installations d’une station de sports d'hiver de lu haute vallée de Michelifen. En tant que responsable administratif et financier Vous travaillez actuellement à l'établissement des prévisions budgétaires pour le premier trimestre de l'année N + 1, Quand la station fonctionne au maximum de sa capacité, c'est-à-dire pendant les périodes de congés scolaires, 5 000 forfaits journaliers, d'un prix TTC de 120 dh, sont vendus et encaissés au comptant. On néglige les autres modalités de tarification (forfaits mensuels par exemple): On estime qu'en dehors des congés scolaires, la fréquentation est de 75 % de ce maximum le samedi et le dimanche ("week-ends normaux"), et seulement de 50 % les autres jours (jours de nt — a —— semaine normaux). Le calendrier des trois premiers mois de N + | est fourni en annexe 4. Les vacances de fin d’année se terminent le dimanche 7 janvier et les vacances d'hiver vont du RARES RSS اا لصحت ES dimanche 18 février au dimanche 17 mars. L'année N + 1 est bissextile. Pendant les jours de semaine normaux, la station accorde une réduction de 20 % sur le prix des forfaits. et ferme 25 % des installations mécaniques de remontée (celles fonctionnant en parallèle pour certaines pistes), ce qui diminue d'autant certains frais de fonctionnement (énergie). La SGRM emploie 250 saisonniers les jours de semaine normaux, et 300 les autres jours, pour 8 oo un salaire journalier brut moyen de 250 dh. Le personnel comprend également 15 personnes mensualisées recevant un salaire brut moyen de 12 000 dh et 5 cudres dont le traitement mensuel brut moyen est de 18 000 dh. Les charges sociales patronales correspondent en à 35 % مسستستسساه. + : des salaires et traitements bruts et Les charges sociules suluriales correspondent en à 15 % des salaires et traitements bruts, Le fonctionnement des remontées exige Une dépense d'énergie de 25 000 dh HT par jour en week-end et en période de congés scolaires, Les autres charges d'exploitation sont des charges: fixes mensuelles 200 000 dh HT pour un 1/4 6 اع nn wadifa-info.com نماذج المباريات من موقع وظيفة إنفو ANNEXE 1 : Bilan au 31/12/N (en milliers dé dirham) Immobilisations : | Capitaux propres : | Valeur brute 144 000 Capital 15 000 mortissements 86400 |Réserves 7500 | | Valeur nette 57 600 | Emprunt : | 36 000 Titres de participation : | 2 200 Dettes à court terme : | | Fournisseurs 1 789 Trésorerie 2031 Sécurité sociale 732 | Etat, TVA à payer 810 Total à 61 831 Total | 61831 | ANNEXE 2 : Note sur la comptabilisation des cessions de valeurs mobilières ٠١ La cession de valeurs mobilières de placement est considérée comme une opération financière ; seul le résultat dé In cession est directement enregistré au débit du 667 "Charges nettes sur cessions عل leurs mobilières de placement", dans le ens d'une perte, où au crédit du 767 Produits كاعم sur essions de valeurs mobilières de placement", dans le cas d'un profit b. La cession de titres de participation est considérée comme une opération exceptionnelle ; le prix de ession 651 porté au crédit du compte 7756 "Produits des cessions d'éléments d'actif- Immobilisations financières”, alors que ما valeur comptable des titres cédés est enregistrée au débit du compte 6756, "Valeurs comptables des éléments d'actif cédés - Immobilisations financières" ANNEXE 3 ; Extrait du plan d'amortissement de l'emprunt (en milliers de زيل : اا .| Amortissement De Mois Capital restant dû Intérêts Mensunlité | (remboursement) | سم للكت ا — Janvier N+1 36 000 | 340 360 700 Février N+1 1 35 0 343 357 700 Mars N+] | 35 317 347 353 700 wadifa-info.com ج المباريات من موقع وظيفة إنفو 1 ANNEXE 4 : Calendrier du 1° trimestre N#1 09 jrs 115 LA \tins ee RE لحك | Février | ناا مخ( ti ١ | Je 1 لال 7 أ |_____ Mar2 ب Vez - | + Sa2 = ا Mer3 ER -583 | = DIS -- - ال | Je4 | | 4 nie _ اح اح 4لا حك 7853 - | | Te Mar5 - | لاج ل ا | | - 28386 ا le Mer 6 | 07 - Ÿ | = Mer7 | Je7 _ عاد قنا أ - | 18 788 | Mar9 | Veg شخ +sSa9" 12 | 0826107 0 | - 10 ا - 010 0 3 لاع 5 44 - ا 11 - | 11ل ا Ve12 | Lu 12 ie 03212 8 | Mar 13 | 838 | = Di14 | Mer 14 | Je 14 | __ Luis | - 5 | 5 8 حك 7/318 | : Sa 16 | = Mer 17 | 8817 | _ 0017 ا 8 | -Di18 à 4 10018 . | Ve19 - Lu 19 + | | Mar 19 | … Di21 = Mer21 ب | _ Je 21 | Lu22 . | 6822ل 4 8 Ve22: | [_____ Mar23 - L Ve2s 9 | | =S82 ا 08224 - | 0-0 5824 8 - 4 |______Je25 | DD 26 at en ا ” 7/828 ا 28 3 Mar 26 [___—Sa27 Mar27_% | Mer27 -- | | — Di28 1 118228 ٠ 18 Ds US | 829ل w 829لا 7 - ل ال NS ا «Sas 088631 > | ع 1 + Périodes de congés scolñires wadifa-info.com المباريات من موقع وظيفة إنفو æ lai 1 : ا me 800 000 dh d'amortisséements contrat de maintenance passé avec le construcleur des remontées, GOT RC ES - َ _ 0 : ne «if cornorel de la sacicté, (essentiellement sur l'infrastructure mécanique, principal actif 00 amortissable sur 10 ans), et 100 000 dh HT d'autres charges diverses. 8 8 تعنرواء تج années 7 Les charges financières concernent un emprunt contracté que iques ann paravant, remboursable par mensualités constantes de 700 000 dh remboursement d'une partie du capital 011901458111051 81115 CONSULAIRES CE CUVE + intérêts), Un extrait du tableau d'amortissement de cet emprunt est fourni en annexe 3, Les salaires sont décaissés dans le mois. Les charges sociales, la TVA, les dépenses d'énergie, Een 0 de maintenance et les autres charges fixes sont payées avec un décalage d’un mois. Les ventes de forfaits, les dépenses d'énergie, de maintenance et les autres charges fixes sont soumises au régime de la TVA au taux de 20 6 سسسب Le bilan à fin N, fourni en annexe ٠١ comporte à l'actif des titres de participation dans la Société de réservation et de gestion hôtelière, évalués à leur prix d'acquisition. La SGRM prévoit de revendre en janvier N + 1 la moitié de ces titres à un investisseur italien. Le protocole est en —— 7 a مبمس_بمسمسسسددسلسٍٍ_ لمسشسرو سوس سسن سسسب سس cours de discussion et ىا parties sont tombées d'accord pour fixer le montant عل la transaction à hauteur de 1 746 000 ل La plus-value réalisée sera incluse dans le résultat N + 1, maïs la CR مشا انر قال رات SR الاي لاد société n'entend pas, pour des raisons fiscales évidentes et par application du principe général اك bent an — de prudence, réévaluer à son bilan la participation restante. On donne en annexe 3 le calendrier du 1" trimestre N + 1. L'annexe 2 rappelle quelques règles de comptabilisation des résultats sur cessions de valeurs mobilières, TRAVAIL A FAIRE: |. Etablissez le budget mensualisé des encaissements. 2. Etablissez le budget mensualisé des charges de personnel, charges sociales comprises, 3, Etablissez le budget mensualisé des charges 4, Etablissez le budget ménsualisé de la TVA à décaisser. 5. Etablissez le budget mensualisé de trésorerie, 6. Présentez les comptes de résultats mensuels et le compte de résultat trimestriel (avant impot}. 7. Etablissez le bilan prévisionnel à fin mars N + 1 es différé nts pe فوم ires et prévisionnels seront présentés en millicrs de dh, Les résuliats des calculs, Si nécessaire, seront arrondis au milice de بال le plus proche, wadifa-info.com نماذج المباريات من موقع وظيفة إنفو
✅ التصحيح المقترح
هذا تصحيح مقترح من إعداد فريق wadifa-info لمساعدتك على فهم منهجية الإجابة — وليس تصحيحاً رسمياً صادراً عن الإدارة المنظِّمة. أسئلة هذا الامتحان محررة بالفرنسية، لذلك التصحيح محرر بالفرنسية أيضاً.
Ce modèle est l'épreuve écrite d'accès au Master CCA (Comptabilité, Contrôle, Audit) — Université Cadi Ayyad, Faculté des Sciences Juridiques, Économiques et Sociales de Marrakech, année 2022/2023. Durée : 2 heures. C'est un cas unique de gestion budgétaire et prévisionnelle : une société de remontées mécaniques (SGRM, station de sports d'hiver de Michelifen) prépare ses budgets du 1er trimestre N+1. Voici une correction détaillée, en milliers de dirhams (KDH) comme l'exige l'énoncé.
💡 Méthode : tout le cas repose sur un seul travail préalable, le décompte des jours par type (congés scolaires / week-end normal / jour de semaine normal). Faites-le proprement en premier : une erreur ici se propage dans les sept budgets. Nous gardons les demi-milliers (ex. 829,5) pour que les totaux se recoupent ; l'arrondi au millier se fait sur les documents finaux.
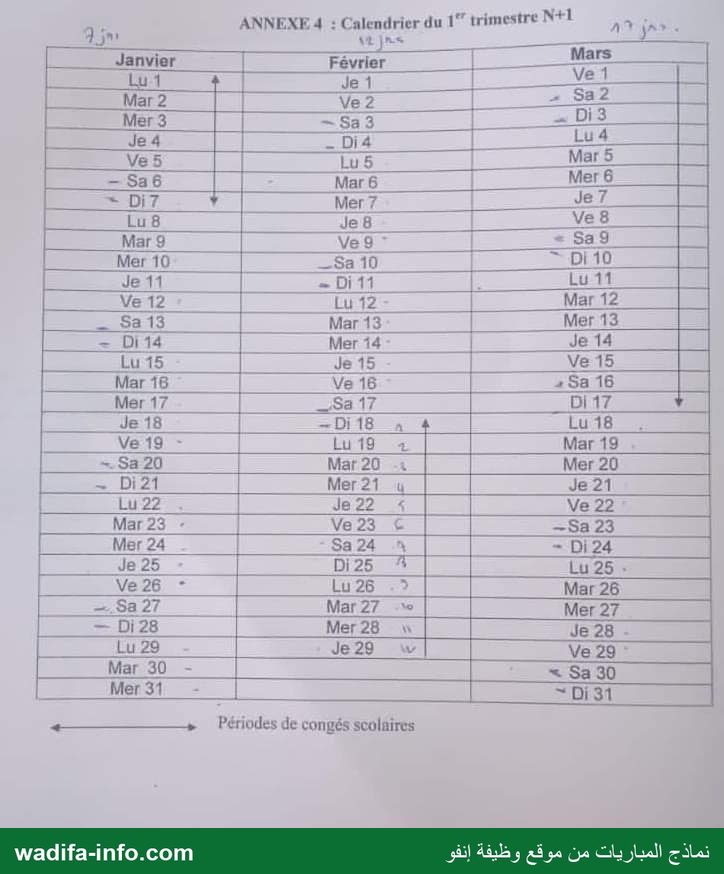
Travail préalable : le calendrier (annexe 4)
L'année N+1 est bissextile (février = 29 jours) et le 1er janvier est un lundi. Congés scolaires : du 1er au dimanche 7 janvier, puis du dimanche 18 février au dimanche 17 mars.
| Mois | Jours de congés (100 %) | Week-ends normaux (75 %) | Jours de semaine normaux (50 %) | Total |
|---|---|---|---|---|
| Janvier | 7 (1 au 7) | 6 (13-14, 20-21, 27-28) | 18 | 31 |
| Février | 12 (18 au 29) | 5 (3-4, 10-11, 17) | 12 | 29 |
| Mars | 17 (1 au 17) | 4 (23-24, 30-31) | 10 | 31 |
Recette TTC d'une journée :
- Jour de congés : 5 000 forfaits × 120 = 600 KDH
- Week-end normal : 5 000 × 75 % = 3 750 forfaits × 120 = 450 KDH
- Jour de semaine normal : 5 000 × 50 % = 2 500 forfaits × (120 × 0,8 = 96) = 240 KDH
1. Budget des encaissements
Ventes TTC : janvier = 7 × 600 + 6 × 450 + 18 × 240 = 4 200 + 2 700 + 4 320 = 11 220 ; février = 12 × 600 + 5 × 450 + 12 × 240 = 7 200 + 2 250 + 2 880 = 12 330 ; mars = 17 × 600 + 4 × 450 + 10 × 240 = 10 200 + 1 800 + 2 400 = 14 400. Les forfaits sont encaissés au comptant. S'y ajoute en janvier le prix de cession de la moitié des titres de participation : 1 746 KDH (opération hors champ de la TVA).
| KDH | Janvier | Février | Mars | Trimestre |
|---|---|---|---|---|
| Ventes de forfaits TTC | 11 220 | 12 330 | 14 400 | 37 950 |
| Cession de titres de participation | 1 746 | – | – | 1 746 |
| Total encaissements | 12 966 | 12 330 | 14 400 | 39 696 |
Pour la suite : ventes HT = TTC / 1,2 → janvier 9 350, février 10 275, mars 12 000 (total 31 625) ; TVA collectée → janvier 1 870, février 2 055, mars 2 400.
2. Budget des charges de personnel
Saisonniers (250 DH/jour) : 250 personnes les jours de semaine normaux, 300 les autres jours (week-ends et congés).
- Janvier : (18 × 250 + 13 × 300) × 0,25 KDH = (4 500 + 3 900) × 0,25 = 2 100
- Février : (12 × 250 + 17 × 300) × 0,25 = (3 000 + 5 100) × 0,25 = 2 025
- Mars : (10 × 250 + 21 × 300) × 0,25 = (2 500 + 6 300) × 0,25 = 2 200
Mensualisés : 15 × 12 = 180 + 5 cadres × 18 = 90 → 270 KDH par mois.
| KDH | Janvier | Février | Mars | Trimestre |
|---|---|---|---|---|
| Salaires saisonniers | 2 100 | 2 025 | 2 200 | 6 325 |
| Salaires mensualisés | 270 | 270 | 270 | 810 |
| Salaires bruts | 2 370 | 2 295 | 2 470 | 7 135 |
| Charges patronales (35 %) | 829,5 | 803,25 | 864,5 | 2 497,25 |
| Coût du personnel (charge) | 3 199,5 | 3 098,25 | 3 334,5 | 9 632,25 |
Pour la trésorerie : salaire net versé dans le mois = brut × 85 % (charges salariales de 15 % retenues) → janvier 2 014,5 ; février 1 950,75 ; mars 2 099,5. Les organismes sociaux reçoivent le mois suivant 35 % + 15 % = 50 % du brut : 1 185 (charges de janvier), 1 147,5 (février), 1 235 (mars, à payer en avril).
3. Budget des charges
Énergie : 25 KDH HT par jour de week-end ou de congés. Les jours de semaine normaux, 25 % des remontées sont fermées, ce qui « diminue d'autant » l'énergie : 25 × 75 % = 18,75 KDH HT (hypothèse de lecture de l'énoncé).
- Janvier : 13 × 25 + 18 × 18,75 = 325 + 337,5 = 662,5
- Février : 17 × 25 + 12 × 18,75 = 425 + 225 = 650
- Mars : 21 × 25 + 10 × 18,75 = 525 + 187,5 = 712,5
Charges financières : seuls les intérêts sont des charges (annexe 3) ; le remboursement du capital n'en est pas une. Cession des titres : selon l'annexe 2 b, la valeur comptable des titres cédés (2 200 / 2 = 1 100) est une charge exceptionnelle (compte 6756).
| KDH | Janvier | Février | Mars | Trimestre |
|---|---|---|---|---|
| Charges de personnel | 3 199,5 | 3 098,25 | 3 334,5 | 9 632,25 |
| Énergie (HT) | 662,5 | 650 | 712,5 | 2 025 |
| Maintenance (HT) | 200 | 200 | 200 | 600 |
| Autres charges diverses (HT) | 100 | 100 | 100 | 300 |
| Dotations aux amortissements | 800 | 800 | 800 | 2 400 |
| Intérêts de l'emprunt | 360 | 357 | 353 | 1 070 |
| VCN des titres cédés (6756) | 1 100 | – | – | 1 100 |
| Total des charges | 6 422 | 5 205,25 | 5 500 | 17 127,25 |
4. Budget de la TVA à décaisser
Hypothèse retenue : la TVA déductible d'un mois porte sur les achats taxables du mois (énergie, maintenance, autres charges fixes) ; la TVA due du mois M est payée en M+1. La TVA de décembre N (810, au bilan) est donc payée en janvier.
| KDH | Janvier | Février | Mars |
|---|---|---|---|
| TVA collectée (ventes HT × 20 %) | 1 870 | 2 055 | 2 400 |
| Achats taxables HT (énergie + 200 + 100) | 962,5 | 950 | 1 012,5 |
| TVA déductible (20 %) | 192,5 | 190 | 202,5 |
| TVA due au titre du mois | 1 677,5 | 1 865 | 2 197,5 |
| TVA décaissée dans le mois | 810 (décembre N) | 1 677,5 | 1 865 |
La TVA due de mars (2 197,5) sera payée en avril : elle figure au bilan prévisionnel. Variante : si l'on applique la règle marocaine de déduction au mois du paiement de la facture, la TVA déductible se décale d'un mois (celle de janvier porte sur les fournisseurs de décembre, 1 789 / 6 ≈ 298) ; la logique du tableau reste identique.
5. Budget de trésorerie
Décalages de l'énoncé : salaires nets payés dans le mois ; charges sociales, fournisseurs (énergie, maintenance, autres charges, TTC) et TVA payés le mois suivant. Les dettes du bilan de fin N (fournisseurs 1 789, sécurité sociale 732, TVA 810) sont réglées en janvier. Fournisseurs TTC : janvier 962,5 × 1,2 = 1 155 (payé en février) ; février 950 × 1,2 = 1 140 (payé en mars) ; mars 1 012,5 × 1,2 = 1 215 (payé en avril).
| KDH | Janvier | Février | Mars |
|---|---|---|---|
| Trésorerie initiale | 2 031 | 8 951,5 | 14 613,25 |
| Encaissements | 12 966 | 12 330 | 14 400 |
| Salaires nets | 2 014,5 | 1 950,75 | 2 099,5 |
| Charges sociales (mois précédent) | 732 | 1 185 | 1 147,5 |
| Fournisseurs (mois précédent, TTC) | 1 789 | 1 155 | 1 140 |
| TVA (mois précédent) | 810 | 1 677,5 | 1 865 |
| Mensualité d'emprunt (capital + intérêts) | 700 | 700 | 700 |
| Total décaissements | 6 045,5 | 6 668,25 | 6 952 |
| Solde du mois | +6 920,5 | +5 661,75 | +7 448 |
| Trésorerie finale | 8 951,5 | 14 613,25 | 22 061,25 |
Lecture : la trésorerie est largement excédentaire (≈ 22 061 KDH fin mars) ; en saison haute, la question n'est pas le financement mais le placement des excédents, à mettre en regard de la basse saison qui suivra.
6. Comptes de résultat mensuels et trimestriel (avant impôt)
Selon l'annexe 2 b, le prix de cession des titres (1 746) est un produit exceptionnel (7756) et leur valeur comptable (1 100) une charge exceptionnelle (6756) : plus-value de 646. La participation restante reste à son coût d'acquisition (1 100), sans réévaluation, par prudence.
| KDH | Janvier | Février | Mars | Trimestre |
|---|---|---|---|---|
| Ventes de forfaits HT | 9 350 | 10 275 | 12 000 | 31 625 |
| − Personnel | 3 199,5 | 3 098,25 | 3 334,5 | 9 632,25 |
| − Énergie, maintenance, autres charges | 962,5 | 950 | 1 012,5 | 2 925 |
| − Dotations aux amortissements | 800 | 800 | 800 | 2 400 |
| Résultat d'exploitation | 4 388 | 5 426,75 | 6 853 | 16 667,75 |
| − Intérêts (résultat financier) | −360 | −357 | −353 | −1 070 |
| Résultat exceptionnel (1 746 − 1 100) | +646 | – | – | +646 |
| Résultat avant impôt | 4 674 | 5 069,75 | 6 500 | 16 243,75 |
Contrôle : produits totaux 31 625 + 1 746 = 33 371 ; charges totales 17 127,25 ; 33 371 − 17 127,25 = 16 243,75. Arrondi : 16 244 KDH.
7. Bilan prévisionnel au 31 mars N+1
- Immobilisations : brut 144 000 ; amortissements 86 400 + 3 × 800 = 88 800 ; net 55 200.
- Titres de participation restants : 2 200 − 1 100 = 1 100 (au coût, sans réévaluation).
- Emprunt : 36 000 − (340 + 343 + 347) = 34 970 (ou 35 317 − 347 d'après l'annexe 3).
- Dettes de mars payables en avril : fournisseurs 1 215 ; organismes sociaux 1 235 ; TVA 2 197,5.
| Actif | KDH | Passif | KDH |
|---|---|---|---|
| Immobilisations brutes | 144 000 | Capital | 15 000 |
| − Amortissements | 88 800 | Réserves | 7 500 |
| Immobilisations nettes | 55 200 | Résultat du trimestre | 16 243,75 |
| Titres de participation | 1 100 | Emprunt | 34 970 |
| Trésorerie | 22 061,25 | Fournisseurs | 1 215 |
| Sécurité sociale | 1 235 | ||
| État, TVA à payer | 2 197,5 | ||
| Total | 78 361,25 | Total | 78 361,25 |
Le bilan s'équilibre, ce qui valide la cohérence des budgets. Arrondi au millier : total 78 361 KDH (trésorerie 22 061, résultat 16 244, TVA à payer 2 198).
💡 Points que le correcteur regarde : (1) les 20 % de réduction ne s'appliquent qu'aux jours de semaine normaux ; (2) la mensualité de 700 n'est pas une charge, seuls les intérêts le sont ; (3) l'amortissement n'est pas un décaissement ; (4) la cession de titres est un encaissement sans TVA et donne une plus-value exceptionnelle de 646 ; (5) les dettes de fin N sont payées en janvier.
أسئلة شائعة حول هذا النموذج
هل يمكن تحميل هذا النموذج مجاناً؟
هل يتضمن هذا النموذج التصحيح؟
ما هي الجهة المنظمة والدرجة المعنية بهذا النموذج؟
ما هي دورة هذا الامتحان ولغة أسئلته؟
أين أجد نماذج أخرى لنفس المباراة؟
💬 ناقش هذا النموذج (0)
شارك إجاباتك أو صحّح التصحيح — إذا كان لديك رأي مختلف حول أي نقطة، اكتبه هنا ليستفيد باقي المترشحين.
لا يوجد نقاش بعد — شارك إجابتك أو سؤالك حول هذا النموذج.
⚠️ ممنوع نشر أرقام الهاتف أو الروابط أو أي عرض مقابل مال — تُحذف هذه المشاركات تلقائياً.
هل تحضّر لهذه المباراة؟
نماذج مشابهة قد تهمّك
المصدر: نماذج مباريات ولوج الماستر والدكتوراه
