

نموذج مباراة ولوج ماستري مراقبة التسيير ونظم المعلومات (CGSI) ومالية المقاولة والهندسة المالية (FEIF) - كلية العلوم القانونية والاقتصادية والاجتماعية أكادير - جامعة ابن زهر - دورة 23 يوليوز 2019
⬇️ تحميل PDF الرابط الدائم: wadifa-info.com/نموذج-مباراة/4641
باختصار
هذا نموذج امتحان كتابي سابق لمباراة ماستر لدى جامعة ابن زهر - كلية العلوم القانونية والاقتصادية والاجتماعية أكادير (23 يوليوز 2019)، منشور على وظيفة إنفو للاطلاع والتحميل المجاني بصيغة PDF.
- الجهة المنظمة
- جامعة ابن زهر - كلية العلوم القانونية والاقتصادية والاجتماعية أكادير
- الدرجة
- ماستر
- التخصص
- مراقبة التسيير ونظم المعلومات / مالية المقاولة والهندسة المالية
- الدورة
- 23 يوليوز 2019
- عدد الصفحات
- 2
- لغة الأسئلة
- الفرنسية
- التصحيح
- غير متوفر بعد
صفحات النموذج (2)
📝 نص أسئلة النموذج (مستخرج آلياً من الصفحات الممسوحة)
استُخرج هذا النص آلياً من صور الامتحان وقد يحتوي على أخطاء في القراءة — الصور أعلاه هي المرجع.
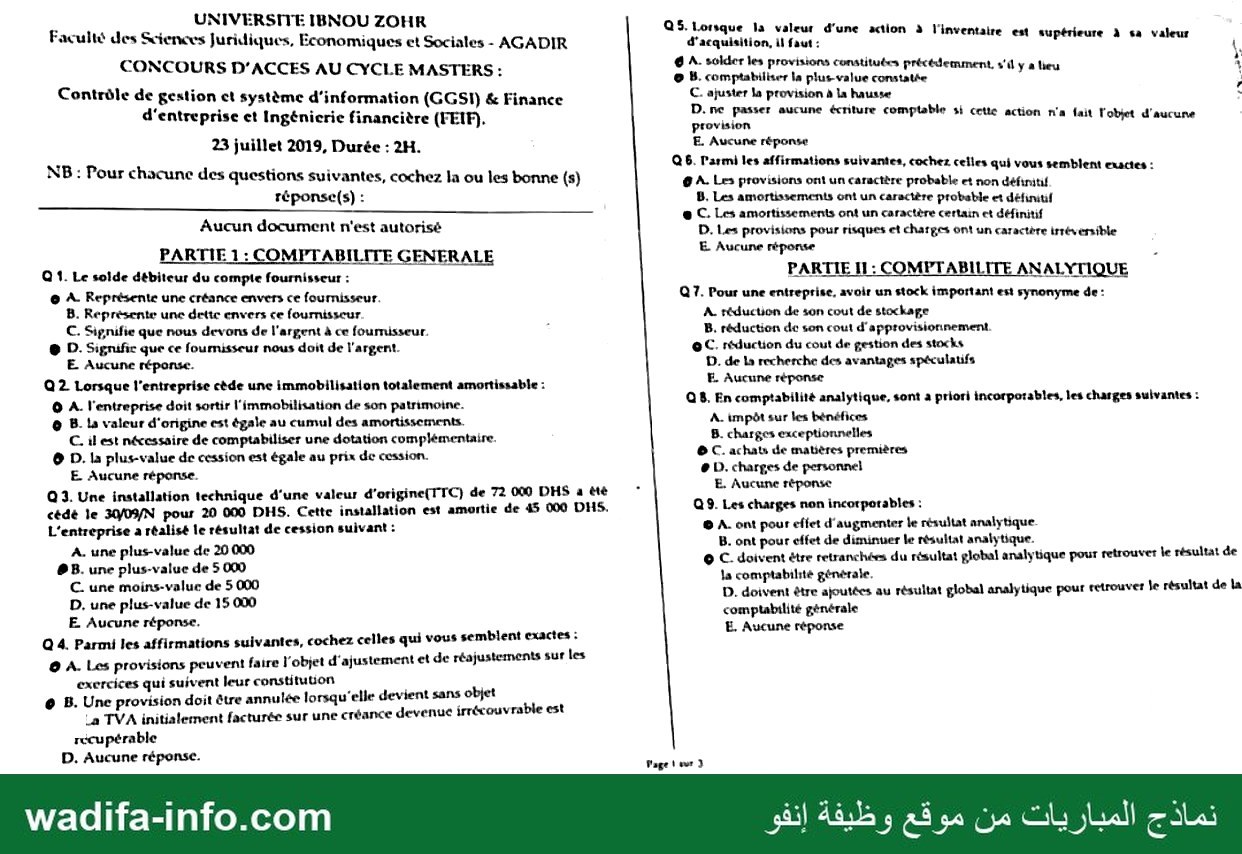
— صفحة 1 —
UNIVERSITE IBNOU ZOHR
1 1 85. Lor ب
Faculté des Sciences Juridiques, Economiques et Sociales - AGADIR d'acquisition 1 out: des tion à inventaire ex upérieure à «2 valeur
CONCOURS D'ACCES AU CYCLE MASTERS : 9 À: solde les provisions constituées précédemment بلك à lieu |
Contrôle de . A © .لا comptabiliser la plus-value constatée y 1
دام jon et système d'information (GGSI) & Finance 5 ajuster ما provision à la hausse | :
entreprise et Ingénierie fi 1 : ne passer aucune écriture € à 1 ١
8 inancière (FEIF). provision re comptable si cote action n'a fait l'objet d'aucune
23 juillet 2019, Durée : 2H. E. Aucune réponse
NB : Pour chacune des questions suivantes, cochez la ou les bonne {s) ù RTE rene زمره لومي يدبي vous sent ُ
réponse(s) : e provisions ont un caractère probable et non définitif
: 1 .ل Les amortissements ont un caractère probable et définitif
Aucun document n'est autorisé ©» © Les amortissements ont un caractère certain et définitif
١ D. Les provisions pour risques et charges ont un caractère irréversible 3
PARTIE 1 : COMPTABILITE لا Aucune réponse ï
© 1. Le sotde débiteur du compte fournisseur: À PARTIE IL: COMPTABILITE ANALYTIQUE |
e a Représente une créance envers ce fournisseur. Q7. Pour une entreprise, avoir un stock important est synonyme de :
c gene une dette envers ce fournisseur. . A. réduction de son cout de stockage
5 à gnifie que nous devons de l'argent à ce fournisseur. 6 B. réduction de son cout d'approvisionnement.
e D igrufic que ce fournisseur nous doit de l'argent. À © ©. réduction du cout de gestion des stocks
Aucune réponse. D. de La recherche des avantages spéculatifs
Q2 Lorsque l'entreprise cède une immobilisation totalement amortissable : ا Aucune réponse
© A. l'entreprise doit sortir l'immobilisation de son patrimoine, Q8. En comptabilité analytique, sont à priori incorporables, les charges suivantes :
© 8. La valeur d'origine est égale au cumul des amortissements. A: impôt sur les bénéfices
C il est nécessaire de comptabiliser une dotation complémentaire. + B. charges exceptionnelles
© D. la plus-value de cession est égale au prix de cession. © © achats de matières premières
ع Aucune réponse. @ D. charges de personnel
Q3. Une installation technique d'une valeur d'origine{TTC) de 72 000 DHS خاي * E. Aucune réponse
cédé le 30/09/10 pour 20 000 DHS. Cette installation est amortie de 45 000 DHS, 99. Les charges non incorporables :
L'entreprise à réalisé le résultat de cession suivant : © A. ont pour effet d'augmenter Le résultat analytique.
À. une plus-value de 20 000 B. ont pour effet de diminuer le résultat analytique.
© 8. une plus-value de 5 000 © C- doivent être retranchées du résultat global analytique pour retrouver le résultat de
C. une moins-valuc de 5 000 la comptabilité générale.
D. une plus-value de 15 000 D. doivent être ajoutées au résultat global analytique pour retrouver le résultat de la
E. Aucune réponse. comptabilité générale
Q 4. Parmi les affirmations suivantes, cochez celles qui vous semblent exactes : E. Aucune réponse
© A. Les provisions peuvent faire l'objet d'ajustement et de réajustements sur les
exercices qui suivent leur constitution
© B. Une provision doit être annulée lorsqu'elle devient sans objet
# C. La TVA initialement facturée sur une créance devenue irrécouvrable est Sjesg ImScours* bIogSP 0160111
récupérable
D. Aucune réponse.
Page Lave)
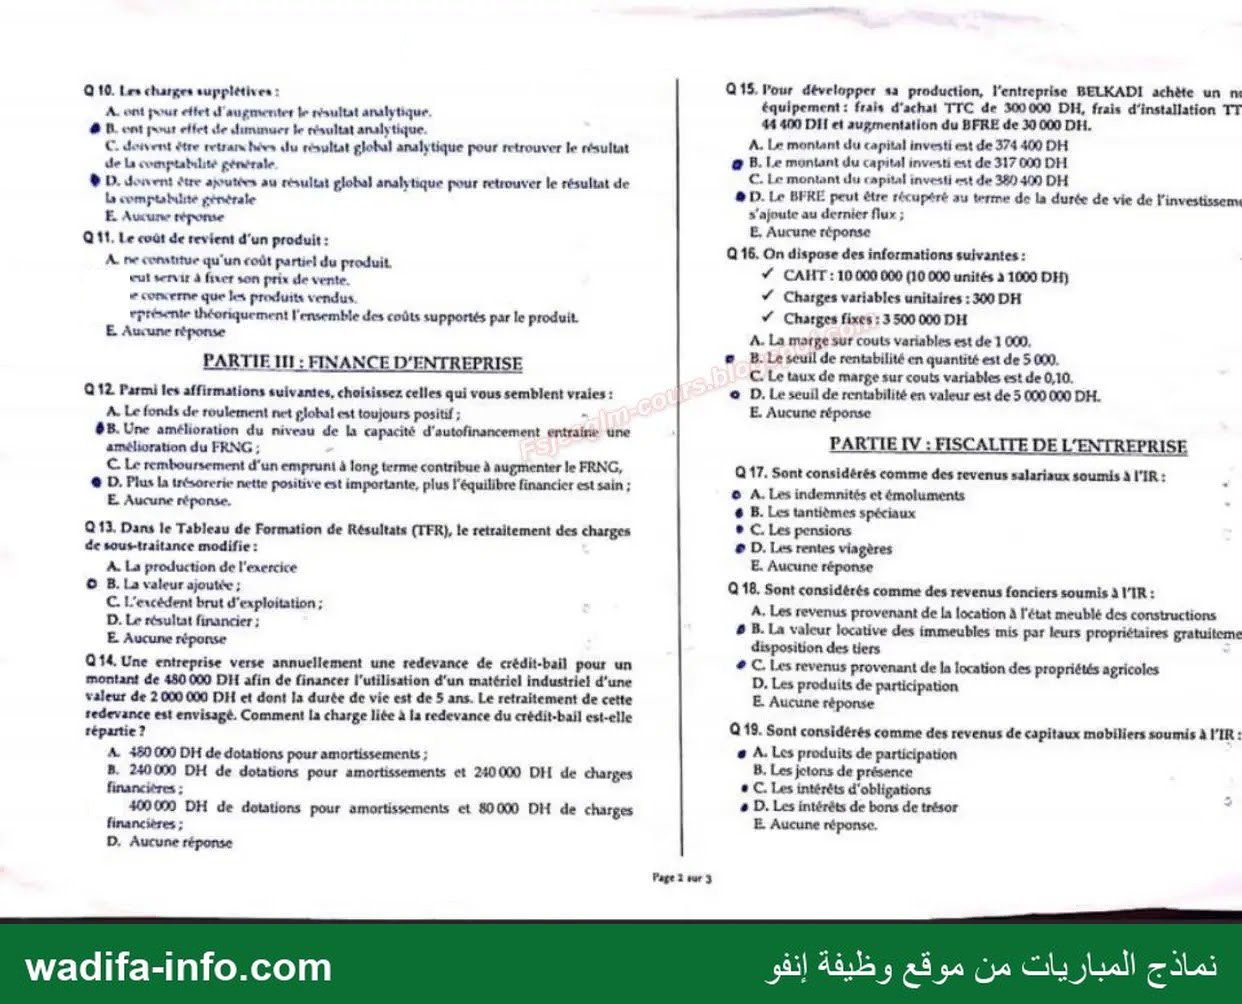
— صفحة 2 —
015.006 développer ده production, l'entreprise BELKADI achète un m
équipement : frais d'achat TTC de 300000 DH, frais d'installation 7
44 400 DIT et augmentation du BFRE de 39 000 DH.
A. Le montant du capital investi est de 374 400 DH
© 8. Le montant du capital investi est de 317 000 DH
ع Le montant du capital investi est de 389 409 DH
© 0. Le BFRE peut être récupéré au terme de La durée de vie de l'investissem
s'ajoute au dernier flux ;
ع Aucune réponse
916. On dispose des informations suivantes :
%_ CAHT : 10 000 000 (10 000 unités à 1000 DH)
% Charges variables unitaires : 300 DH
Ÿ Charges fixes : 3 500 000 DH
A. La morge sur couts variables est de 1 000.
© B.Le seuil de rentabilité en quantité est de 5 000.
C. Le taux de marge sur couts variables est de 0,10.
© D. Le seuil de rentabilité en valeur est de 5 000 000 DH.
E. Aucune réponse
PARTIE IV : FISCALITE DE L'ENTREPRISE
917. Sont considérés comme des revenus salariaux souris à l'IR :
© A. Les indemnités et émoluments
6 B. Les tantièmes spéciaux
® C. Les pensions
© D. Les rentes viagères
E. Aucune réponse
918. Sont considérés comme des revenus fonciers soumis à l'IR :
A. Les revenus provenant de La location à l'état meublé des constructions
# B. La valeur locative des immeubles mis par leurs propriétaires gratuiteme
disposition des Uers
2 C Les revenus provenant de la location des propriétés agricoles
D. Les produits de participation
E. Aucune réponse
919. Sont considérés comme des revenus de capitaux mobiliers souris à l'IR :
و À. Les produits de participation
B. Les jetons de présence
» C. Les intérêts d'obligations
+ D. Les intérêts de bons de trésor
E Aucune réponse.
ف
ح <ح اا ب سأ سنس سس سسايتسههة
انها
Q 10. Les charges supplétives :
A ont pour ftet d'augmenter Le nsultat analytique.
© أ ا pur effet عل diminuer be résultat analytique.
Ce deivent être حنمي hévs du résultat global analytique pour retrouver le résultat
de La comptabilité pénérale
DD. يحل dure axutévs au résultat global analytique pour retrouver le résultat de
مصلا م رصن ما penérale
E Aucune réponse
Q 11. Le coût de revient d'un produit:
A ne contitue qu'un coût partiel du produit.
eut sens à fier son prix de vente,
2 concerne que les produits vendus.
نحطو héonquement l'ensemble des coûts supportés par le produit.
عا Aucune réponse
PARTIE 11: FINANCE D'ENTREPRISE
Q12 Parmi les affirmations suivantes, choisissez celles qui vous semblent vraies :
À. Le fonds de roulernent net global est toujours positif ; .
88. Une amélioration du nivesu de la capacité d'autofinancement entraine une
amélioration du FRNG ;
€ Le remboursement d'un emprunt à long terme contribue à augmenter le FRNG,
© D. Plus la inésorerie nette positive est importante, plus l'équilibre financier est sain ;
ع Aucune réponse.
913. Dans le Tableau de Formation de Résultats (TFR), le retraitement des charges
de sous-traitance modifie :
A. La production de l'exercice
© B. La valeur ajoutée ;
€. L'excédent brut d'exploitation ;
D. Le résultat financier ;
Aucune réponse ع
Une entreprise verse annuellement une redevance de crédit-bail pour un .014
montant de 480 000 DH afin de financer l'utilisation d'un matériel industriel d'une
valeur de 2 000 000 DH et dont la durée de vie est de 5 ans. Le retraitement de cette
redevance est envisagé. Comment La charge liée à la redevance du crédit-bail est-elle
répartie?
A. +50 009 DH de dotations pour amortissements ;
B. 240000 DH de dotations pour amortissements et 240000 DH de charges
financières ;
400000 DH de dotations pour amortissements et 80000 DH de chargesfinancières ;
D. Aucune réponse
أسئلة شائعة حول هذا النموذج
هل يمكن تحميل هذا النموذج مجاناً؟
هل يتضمن هذا النموذج التصحيح؟
ما هي الجهة المنظمة والدرجة المعنية بهذا النموذج؟
ما هي دورة هذا الامتحان ولغة أسئلته؟
أين أجد نماذج أخرى لنفس المباراة؟
ناقش هذا النموذج (0)
شارك إجاباتك أو صحّح التصحيح — إذا كان لديك رأي مختلف حول أي نقطة، اكتبه هنا ليستفيد باقي المترشحين.
لا يوجد نقاش بعد — شارك إجابتك أو سؤالك حول هذا النموذج.
⚠️ ممنوع نشر أرقام الهاتف أو الروابط أو أي عرض مقابل مال — تُحذف هذه المشاركات تلقائياً.
هل تحضّر لهذه المباراة؟
نماذج مشابهة قد تهمّك
الجهة المنظمة: جامعة ابن زهر - كلية العلوم القانونية والاقتصادية والاجتماعية أكادير · 23 يوليوز 2019 — مصدر النسخة: أرشيف المواقع الرسمية والمصادر المفتوحة؛ الإعلان الرسمي للمباراة هو المرجع.
كيف تستشهد بهذه الصفحة؟
صحفي أو مدوّن أو أستاذ؟ انسخ المرجع أسفله وضع رابطاً نحو هذه الصفحة.
الرابط الدائم: https://www.wadifa-info.com/نموذج-مباراة/4641/نموذج-مباراة-ولوج-ماستري-مراقبة-التسيير-ونظم-المعلومات-CGSI-ومالية-المقاولة-واله
