

نموذج مباراة توظيف تقنيين من الدرجة الثالثة - وزارة الأوقاف والشؤون الإسلامية - تدبير المقاولات - دورة 10 يناير 2015 - أسئلة متعددة الاختيارات (80 سؤالا)
⬇️ تحميل PDF الرابط الدائم: wadifa-info.com/نموذج-مباراة/4536
باختصار
هذا نموذج امتحان كتابي سابق لمباراة تقنيين من الدرجة الثالثة لدى وزارة الأوقاف والشؤون الإسلامية (10 يناير 2015)، منشور على وظيفة إنفو للاطلاع والتحميل المجاني بصيغة PDF.
- الجهة المنظمة
- وزارة الأوقاف والشؤون الإسلامية
- الدرجة
- تقنيين من الدرجة الثالثة
- التخصص
- تدبير المقاولات
- الدورة
- 10 يناير 2015
- عدد الصفحات
- 6
- لغة الأسئلة
- الفرنسية
- التصحيح
- غير متوفر بعد
صفحات النموذج (6)
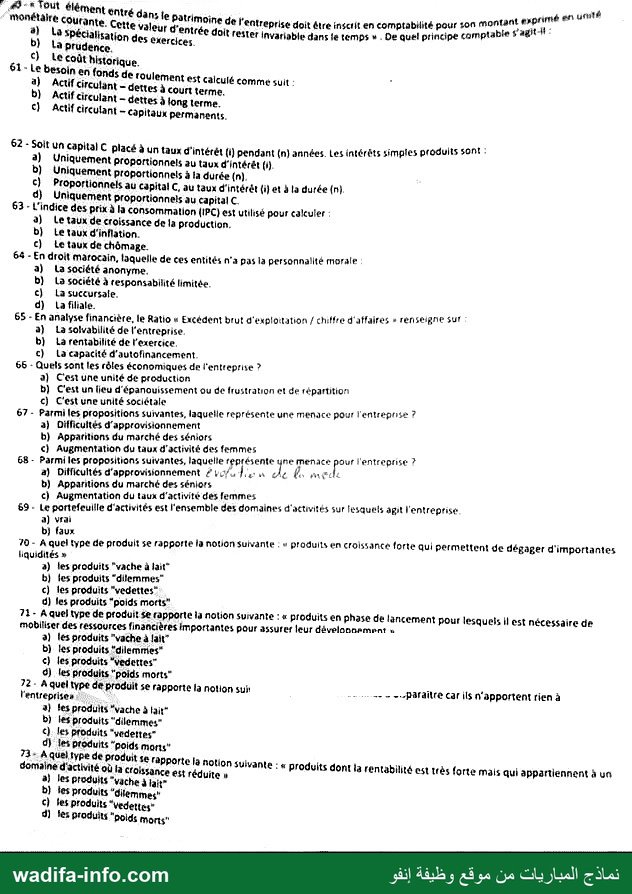
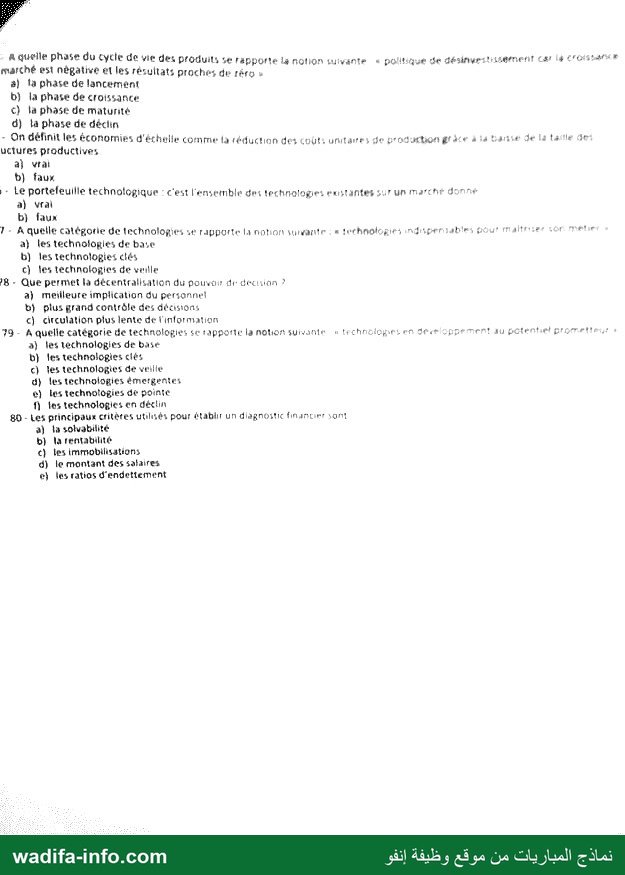
📝 نص أسئلة النموذج (مستخرج آلياً من الصفحات الممسوحة)
استُخرج هذا النص آلياً من صور الامتحان وقد يحتوي على أخطاء في القراءة — الصور أعلاه هي المرجع.
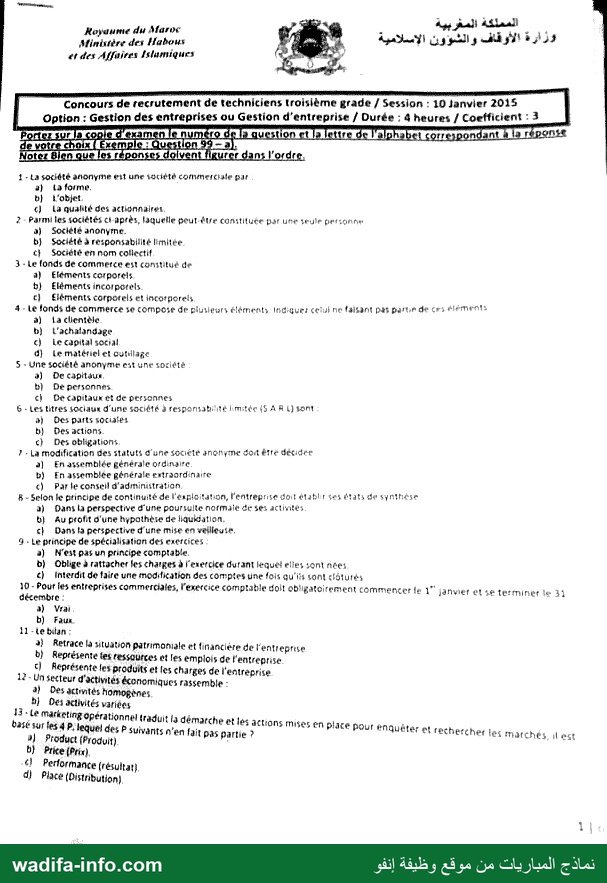
— صفحة 1 —
à المملكة الل
Royaume du Maroc « المغربية. re” 5
Ministère des Habous الاوقاف والشؤون الإسلامية 8 7153
et des Affaires عورأ
Concours de recrutement de techniciens troisième grade / Session : 10 Janvier 2015
Option : Gestion des entreprises ou Gestion d'entreprise / Durée : 4 heures / Coefficient :
réponte
1 - ها société anonyme est une 106iété commerciale par
a) )د
b) t'objet
€) La qualité des actionnaires
2 Parmiles sociétés ct après, laquelle peut-être constituée par une seule personne
a) Société anonyme.
b) Société à responsabilité limitée
€} Société en nom collectif
3-Le fonds de commerce est constitué de
a) Éléments corporels
b) Éléments incorporels
€) Eléments corporels et incotporels
4- 1e fonds de commerce 5e compose de plusieurs éléments Indiquez celui ne faisant pas parte de فى éléments
») ta clientèle
b) L'achatangoge
€) Le capital socral
6] Le matériel et cotilage
S + Une société anonyme est une société
os) Deccapitsue
b) De personnes
ch De capitaux et de personnes
6-Les titres sociaux d'une 0416 à responsabiité limitée {5 À 8 )( sont
a) Oes parts sociates
b} Des actions
c) Des obligations
7١ ها modification des statuts d'une فاو anonyme dou être décider
له Ensssemblée génersle ordinaire
D) Enassemblee génerale extraordinaire
€) Parle conseil d'adminaitration
8 - Selon le principe de continuité de l'esplo tation, l'entreprise doit établr ses états de synthèse
a) Dans la perspective d'une poursuite normale de صو actinités
db) Au profit o'une hypothèse de liquigation.
ch Dons ta perspective d'une mise en veilleuse,
9 : Le prinope de spécialisation des excroices
a) West pas un principe comptable
d) Oblge à rattacher les charges à l'exercice durant quel elles sont يم
©( Interdit de faire unie modif ation des comptes une fois qu'is sont مايال
10 - Pour les entreprises commerciales, l'exercice comptable doit ob! Igatoirement commencer Le
décembre
3) Vu
b) Faux
Il -tetxian:
3} Retrace là situation patrimoniale et financière de l'entreprise
(نا Représente tes ressources et les emplois de l'entreprise
t] Représente les produits et les charges de l'entregrise
12- Un secteur d'actintés économiques rassemble :
لا Des تفط homogènes
bd} Des activités varices
13 te marketing o
1” janvier et se terminer le 31
١ ا place pour énquéter
تسيا ٍ © recherches Les r
AE ms 11 pas partie matches il ect
b} Price (Prix)
€} Performance (résuitat}
d) Pie (Distnbution)
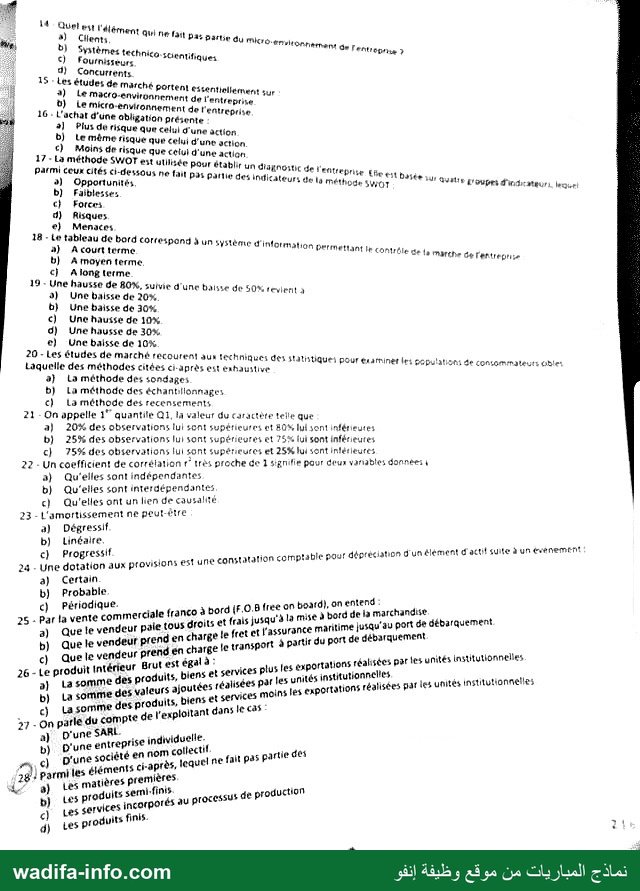
— صفحة 2 —
14 Quet er je
0١ اي l'élément
اذا 9101016 توما ٍ ال pas Partie du micr
1 b) Systèmes tech Senritonnement do Len
Core 7
nico. :
Fournisseurs CO süientifiques
15 ّّ حامم الو
‘Les étuues de mar
ché
2) Le mac O-environ ne D 531401161160161 sur
0 Le micro-enuironneme nt de ; entreprise
16 : L'achat d'une اذه nt de l'entreprise
21 Plus de risqu 41100 présente
e 9
db) te même risque et اناف d'une action
1 que celui d'une
(ء Moins de risque que celui d' Sction
17 ٠ La méthode SWOT est utilisée pour action
parmi ceux cités ان . بعك 6امطلا١ un diagnostic de 1
3) Opportunités 1" 95 Partie er امل
bd) Faiblesses
ل Forces
d) Risques
€) Menaces
18 - Le tableau de bord corres
à) Acourt terme
b) A moyen terme.
€) Along terme
19 - Une hausse de BOX
X, suivie d'une ba
9) Une baisse عل » baisse de 50% revient à
db} Une baisse عمل
€) Une hauise de 10%
d) Une hausse de 30%
20 e) Une baisse de 10%
- Les études de marché r
écoutent sus techni
Laquelle des méth ques des 131118020 pour 1
2) ا يلي ماب ها est يفطل PEUT exarriner les gaputations de consommateur: der
es
b) La méthode des échantiilonnages
: €) La méthode des recensements
6
1 7 00 1 9000116 91, là valeur بل caractète telle que
7 es observations lui sont supérieures et SO, lui sont inférieures
bd) 25% des observations lui sont supérieures et 75% fui sont inférieures
ÿ en des observations lui sont supérieures et 25% lui sontintésieures
- Un coë ficient de corrélation très proche de 1 ماع pour deux vanables données à
a) Qu'elles sont indépendantes
b) Qu'elles sont interdépendantés
€) Qu'elles ont un lien de causalité
23 - L'amortissement ne peut-être
a) Dégressif
des indics Prite be est
Keurs de lo méthoge SWOT 0314+ au Quatis groupes دما
ب PL اوها
pond à un système d' ,
mc d'int 0 Dermettant le con اه entre
0 010131100 permettant | Contréle de )
(De de lents
prise
b) linéaire.
c) Progressif
24 - Une dotation aux provisions est une constatation comptable pour dépréciation d'un élément d'actil suite à un evenement:
a) Certain
b) Probable
c) Périodique. poard), on entend
: merciale franco à bord {F.0.B free on board}, :
25 la vente ter : le tous droits et frais jusqu'à la mise à bord de ia marchandise
ce mantime jusqu'au port de débarquement
fret et l'assuran
Que le vendeur pa
port à part
3)
0 1
م2 ir du port de débarquement
b) Quele vendeur pre
c) Quele vendeur prend en charge le trans
26- Le produit اللييريي reduit اليب services plus les exportations réalisées par les unités institutionnelles
5 ,
21 2 fomme de Valeurs ajoutèes réalisées par les unités institutionnelles م
تسبي مال des 5 duits, biens et services MOINS les exportations réalisées par les unités y ,
c) La somme des produits,
27 “A parle du compte de l'exploitant dans le cas
a) D'une SARL
4 D'une entreprise individuels
iété تتم
rune société en nom 0 ue des
الات أو les éléments ciraprès, lequel ne fait pas Pa
للا 8) tes matières premières
produits semi inis ci
ل Les Eervices incorporés au processus de prodi
duits finis.
1
21:
d) Les pro
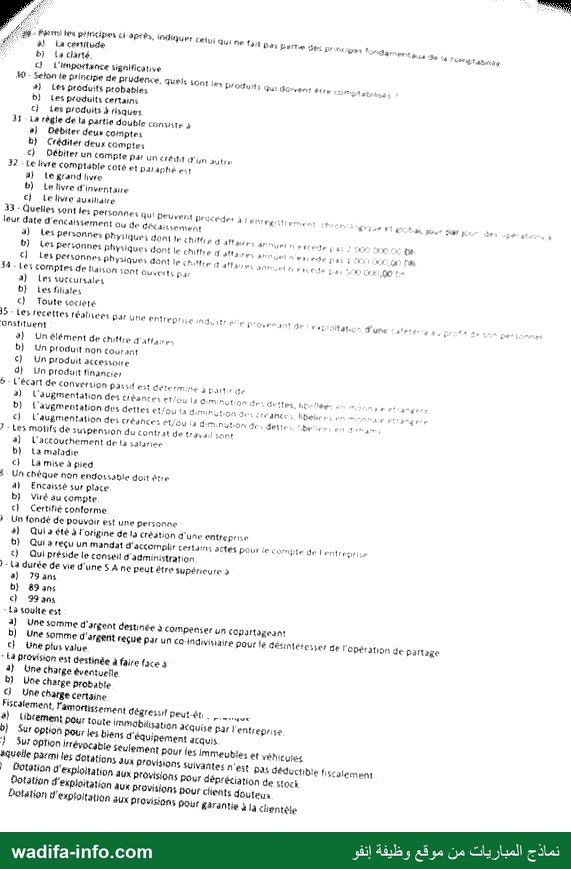
— صفحة 3 —
-
sé راج
Det is
ديعي اانا 54
دل
7477# En قز بيو pur
عه + ؟7
! و مدعنا Dre
45/0 يم 0وص
١١ 1 ٠ 1 lu
ٍ واوا عاو Lune 20541.07
tue
#9 Fées be ل ناا ci 9171, Indiquer cetui Qui ne Lot Dai مين 161
تادب مها لل
bi lo ciarté.
© L'importance ssnlficative
0 - موا Prinoige de Bruderke, quels 5601 17 روثي بز Det بممحمق bise à
2) Les produits probables
D} Les produits certains
© Les produits à disques
31 tarègie de ls Partie double متمق à
0) ODébiter ديعل COtptes
b) Créditer deux Comptes
€) Débiter un 6002016 par Un ))6 1 un ا
37) Comptable coté et 021406 er
a) ل ا
b) رام d'inventaire
©( Lelivre aviaire
33 ٠ Quelles sont les 061300066 Qui peuvent He eds à مجع بجي بع
leur date 0 00411101601 ou de 0/4/1 اه
(لا es personnes اولظ Sont te 1146 alt are
D) © Personnes Physiques dont le chittre Dates snrunt م ere
€ tes جاع Physique: dant ie ل اااي alta ا عمج
6م34 Comptes de liaison 1001 00:16 par
(ل Les iuccursales
db) Les fiistes
© Toute société
15: Les secettes réslices PAT UNE entreprise ind rer رانم D'or ant gr ب
Onstituent
9} Un élément de )انط d'affaires
db} دنا produit non Courant
€) Unproduit cesse
d} Un produit financier
6 - L'écart de conversion Past كنم détermine 3 parte ون
يق bia رس وتات" EUTE ا
يضر د SALE
5) Uaugmentation des créances et'ou ls Cminution dr: de es HO ge ده mire كي برا ار
يم ص 1
ا ا ان
db) L'augmentation des dettes et/ou ta dimun SEGA dei 07» راهظا ت4060
€ L'augmentation des 1026 ما وفيت diminution 4e, dettes be ces لد
}-Les molifs de FUPrNHON du contrat de trail sant
له L'accouchement de ta مض رار
bd} La matodie
(١ ها mise à pied
L Un chèque non CNdOssable doit étre
4( Encoisé sur دام
D) Viré au compte
؟١ Certitié conforme
} Un fondé de pouvoir est une personne
4) Quiséte 21 Onpine de 13 création d'une entreprise
d) Qui » reçu un mandat d'accomplir certains actes Bout le compte de L'entreprise
et de l'opération de partage
€) Qui présiie le conseil و 2dministration
٠١13 durée de vie d'une S A ne peut être supérieure à
9) 79 1
b) 896
€ 99
- 13 soulte est
a) Unesemme d'argent destinée à compenier un Copartigesnt
b) Une somme d'argent reçue Par un coindivisiaire pour le césintétess
Une plus value
"LA prouson est destinée à faite face à
4} Une Chatge éventuetle
b) Une charge probabte
© Une Charge certaine
Fiscalement, l'amortissement dégressil peut.êt
ا Uibrèmen
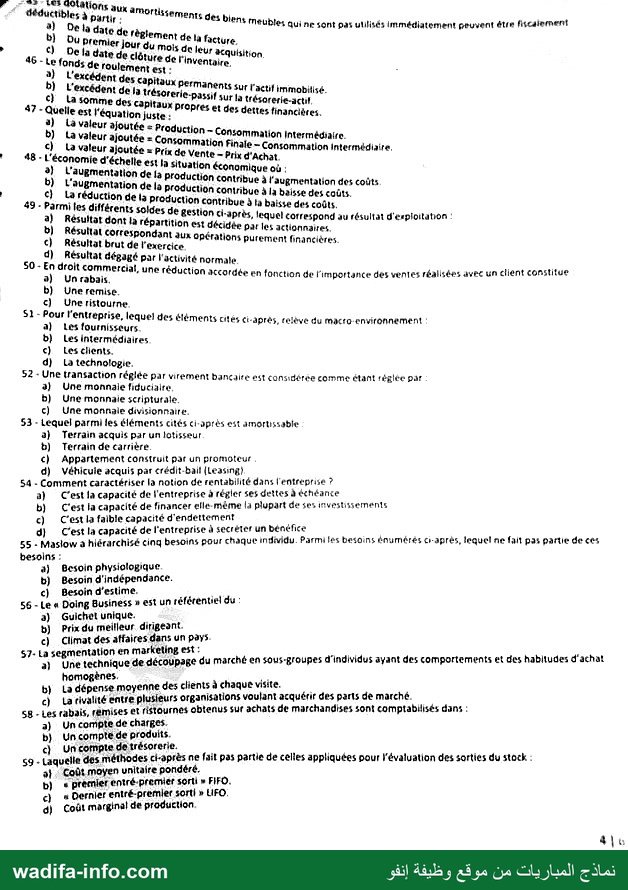
— صفحة 4 —
4014100 97 ل
déductibles à partir :
x Amortissements des biens
a)
Meubles qui ne sont pas utilisés Immédiatement peuvent étre fiscaiement
015 de leur Hquisition.
de l'invent
lement est : one.
© Dela date d
ecl
46 - Le fonds de ro “ture
5( L'excédent de 13 trésors Permaänents sur l'actif immobilisé.
tie-pas
ها somme des capitaux Prop ا
47 - Quelle est l'équation juste - Prés et des dettes financières.
3) La valeur ajoutée =
Prod -
b) La valeur ajoutée = Consomms cosommatIoN Intermédiaire.
: c) La valeur ajoutée = Prix de Vente pale - Fonrommation Intermédiaire,
48 - L'économie d'& — Prix d'Achat
Chelle est la situation عع ñ
3) L'augmentation d Oonomique où :
e la 1 1
(ن L'augmentation de ls eye Contnbue à l'augmentation des coûts
€) La réduction de 13 productior 100 contribue à la baisse des coûts.
49 - Parmi les différents soldes de lon contribue à la baisse des coûts.
2) Résultat dont ذا répartition ريج gg Pt lEQUEI correspond au résultat d'esploitation
b) Résultat correspondant aux opéras pat les actionnaires
€) Résultat brut de l'exercice parement inanières.
co dl d Résultat dégagé par l'activité normate
- toit com é
3 Un De une réduction accordée en fonction de l'importance des ventes réalisées avec un client constitue
b) Une remise.
€) Uncristourne
-P 1 s
si برجي ابن des Éléments cités ci-après, relève du macto-environnement :
b} Lesintermédiaires
€) Les clients.
d) La technologie.
52 - Une transaction réglée par virement bancaire est considèree comme étant réglée par
a) Une monnaie fiduciaire
b) Une monnaie scripturale.
c) Une monnaie diisionnaire.
53 ٠ Lequel parmi les éléments cités ci-après est amortissable
a) Terrain acquis par un lotisseur
b) Terrain de carrière
€) Appartement construit par un promoteur .
d) Véhicule acquis par crédit-bail {Leasing}
54 - Comment caractériser ذا notion de rentabilité dans l'entreprise ?
a) C'est la capacité de l'entreprise à régler ses dettes à échéance
b) C'est la capacité de financer elle-même la plupart de ses mvestissements
c) C'est la faible capacité d'endettement
d) C'est la capacité de l'entreprise à secréter un bénéfice
55 ٠ Maslow à hiérarchisé cing besoins pour chaque .بال فلا Parmi les besoins énumérés c-après, lequel ne fait pas partie de ces
besoins :
a) Besoin physiologique
b) Besoin d'indépendance.
c) Besoin d'estime.
56 - Le « Doing Business » est un référentiel du :
a) Guichetunique.
b) Prix du meilleur dirigeant.
c) Climat des affaires dans un pays
. tion en marketing est :
? Vi Une technique de découpage du marché en sous-groupes d'individus ayant des comportements et des habitudes d'achat
homogènes. | |
b} La dépense moyenne des clients à chaque visite.
c) La rivalité entre plusieurs organisations voulant acquérir des parts de marché
58 - Les rabais, remuses et ristournes obtenus sur achats de marchandises sont comptabilisés dans :
a) Un compte de charges.
b) Uncompte de produits.
c) Uncompte de trésorerie. | |
وو - Laquelle des méthodes ci-après ne fait pas partie de celles appliquées pour l'évaluation des sorties du stock :
at Coût moyen unitaire pondéré,.
b) «premier entré-premier sorti » FIFO.
€) n Dernier entré-premler sorti » LIFO.
d) Coût morgina ١ de production
4)
— صفحة 5 —
' آم * Tout élément
entré dan: le : 0 16م
monétaire 01010016. Cette valeur ابت وما de l'entreprise doit &tre inscrit en comptabilité pour فم montant طم
2) Lo spécia € do
? h:
i فل incipe comptable s’agit
lisation des exercices. rester invarioble dans te temps » . De quel principe p
La prudence.
€) Lecoùt historique.
en unité
61-
s besoin en fonds de toulement est calculé comme suit :
N ctif Girculant - dettes à Court terme. |
} Actif Girculant - dettes à long terme.
€) Actif Circulant - capitaux permanents.
62-
Soit un Capital C placé à un taux d'intérét {i) pendant (n) années. Les intéréts simples produits sont :
a) Uniquement PfOportionnels au taux d'intérét 0
b) Uniquement Proportionnels à fa durée (ه)
©( Proportionnels au capital C, au taux d'intérét (i} et à la durée {n}
d) Uniquement Proportionnels au capital ©
63- L'indice des prix
à la consommation (IPC) est uulisé pour calculer :
3) Le taux de croissance de la production.
b) Le taux d'inflation.
©) عا taux de chômage.
En droit marocain, laquelle de ces entités n'a pas la personnalité morale
a) La société anonyme.
b) La société à responsabilité limitée.
€) La succursale.
d) Lafihale.
En analyse financière, le Ratio « Excédent brut d'exploitation / chiffre d'affaires » renseigne sur
a) La solvabilité de l'entreprise
b) La rentabilité de l'exercice.
c) La capacité d'autofinancement
66 - Quels sont les rôles économiques de l'entreprise ?
2) 651 006 unité de production
b) C'est un lieu d'épanouissement ou de frustration et de répartition
c) C'estune unité sociétale
Parmi les propositions suivantes, laquelle représente une menace pour l'entreprise ?
a) Difficultés d'approvisionnement
b) Apparitions du marché des séniors
€) Augmentation du taux d'activité des femmes
68- Parmiles propositions suivantes, laquelle représente yne menace po" l'entrepnse ?
a) Difficultés d'approvisionnement ,أ ردنا un de ê mule
b) Apparñitions du marché des séniors
€) Augmentation du taux d'activité des femmes
7
65
67-
69- Le portefeuille d'activités est l'ensemble des domaines d'activités sur lesquels agit l'entreprise
a) vrai
bj faux
70 - A quel type de produit se rapporte la notion Suivante : » produits en croissance forte qui permettent de dégager d'importantes
liquidités »
a) tes produits “vache à lait”
b) les produits “dilemmes”
c) les produits “vedettes”
d) les produits “poids morts”
71- A quel type de produit se rapporte la notion suivante : « produits en phase de lancement pour lesqueÿs Il est nécessaire de
mobiliser des ressources financières importantes pour assures leur dévelonnement u
») les produits "vache à lait”
b) les produits "dilemmes”
<} les produits “vedettes”
€) les produits "poids morts”
72 ٠ À quel type de produit se rapporte la notion sui
d'entreprises
a) Les produits “vache ف tait
b} les produits “dilemmes”
€) les produits "vodettes”
d} les produits “poids mors"
73- A quel type de produit 16 rapporte 13 notion suivante
domaine d'activité où [a Croissance et réduire» : » produits dont la rentabilité est très forte mais qui appartiennent à un
a} les produits “vache à lait”
b} les produits “dilemmes”
c) tes produits “vedettes”
d) les produits "poids morts"
-- - paraitre car ils n'apportent rien à
— صفحة 6 —
و
#الميدين ما Car ادم مهفا جو موقل notion suivante « politique de ها quelle phase du cycle de vie des produits se rapporte م
marché est négative et les résultats proches de réro »
#) ta phase de lancement
b) la phase de croissance
€) la phase de maturité
d) la phase de déclin
a) vrai
- On définit les économies d'écholle comme ذا réduction des COUR: unitaires de »مااع ماد قمع à 34 Danse de la téitle des
uctures productives
b) faux
Le porteleuille technologique : c'est l'ensemble di technologies eustantes sur un marché donné
a) vrai
b) faux
À quelle catégorie de technologies 5e rapporte ما notion surrante . » technologies معاطير وى gout عفد بعلي metier
a) les technologies de base
b) les technologies clés
c) les technologies de vuille
Que permet la décentralisation du pouvoir dr déciuan ?
a) meilleure implication du personnel
b) plus grand contrôle des décisions
c) circulation plus lente de l'information
b} les technologies clés
€) les technologies de veille
d} les technologiesémergentes
€) tes technotogies dé pointe
f les technologies en déclin
Les principaux critères utilisés pour établir un diagnostic finanter sont
À quelle catégorie de technologies e rapporte ها notion suivante «technologies en عجوم اغيم au potentiel promettent
a) les technologies de base
s) ts solvatulité
D) la rentabdité
c) tes immobilisations
d) le montant des sataires
e) les ratios d'endettement
أسئلة شائعة حول هذا النموذج
هل يمكن تحميل هذا النموذج مجاناً؟
هل يتضمن هذا النموذج التصحيح؟
ما هي الجهة المنظمة والدرجة المعنية بهذا النموذج؟
ما هي دورة هذا الامتحان ولغة أسئلته؟
أين أجد نماذج أخرى لنفس المباراة؟
ناقش هذا النموذج (0)
شارك إجاباتك أو صحّح التصحيح — إذا كان لديك رأي مختلف حول أي نقطة، اكتبه هنا ليستفيد باقي المترشحين.
لا يوجد نقاش بعد — شارك إجابتك أو سؤالك حول هذا النموذج.
⚠️ ممنوع نشر أرقام الهاتف أو الروابط أو أي عرض مقابل مال — تُحذف هذه المشاركات تلقائياً.
هل تحضّر لهذه المباراة؟
نماذج مشابهة قد تهمّك
الجهة المنظمة: وزارة الأوقاف والشؤون الإسلامية · 10 يناير 2015 — مصدر النسخة: أرشيف المواقع الرسمية والمصادر المفتوحة؛ الإعلان الرسمي للمباراة هو المرجع.
كيف تستشهد بهذه الصفحة؟
صحفي أو مدوّن أو أستاذ؟ انسخ المرجع أسفله وضع رابطاً نحو هذه الصفحة.
الرابط الدائم: https://www.wadifa-info.com/نموذج-مباراة/4536/نموذج-مباراة-توظيف-تقنيين-من-الدرجة-الثالثة-وزارة-الأوقاف-والشؤون-الإسلامية-تدبي
