
نموذج مباراة توظيف متصرفين من الدرجة الثانية - وزارة الأوقاف والشؤون الإسلامية 2025 - التدقيق ومراقبة التسيير
باختصار
هذا نموذج امتحان كتابي سابق لمباراة متصرف من الدرجة الثانية لدى وزارة الأوقاف والشؤون الإسلامية (دورة 15 فبراير 2025)، منشور على وظيفة إنفو للاطلاع والتحميل المجاني بصيغة PDF مع تصحيح مقترح.
- الجهة المنظمة
- وزارة الأوقاف والشؤون الإسلامية
- الدرجة
- متصرف من الدرجة الثانية
- التخصص
- التدقيق ومراقبة التسيير
- الدورة
- دورة 15 فبراير 2025
- عدد الصفحات
- 1
- لغة الأسئلة
- العربية والفرنسية
- التصحيح
- تصحيح مقترح متوفر في هذه الصفحة
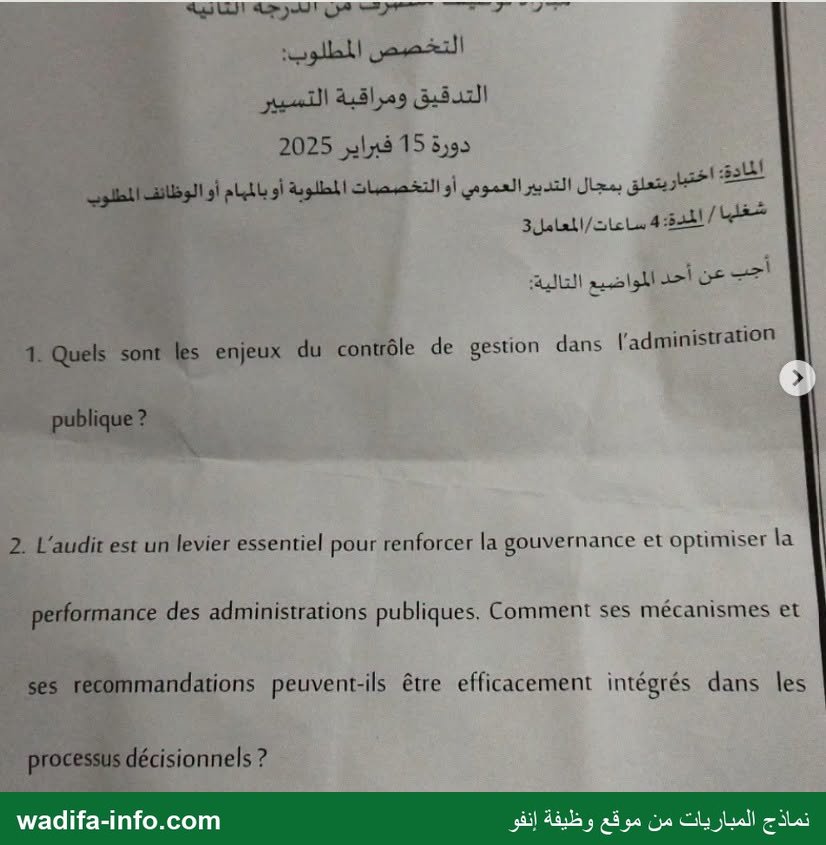
📝 نص أسئلة النموذج (مستخرج آلياً من الصفحات الممسوحة)
استُخرج هذا النص آلياً من صور الامتحان وقد يحتوي على أخطاء في القراءة — الصور أعلاه هي المرجع.
dE: LUI CNT من A ---+<- جح يجري التخصص المطلوب: التدقيق ومراقبة التسيير 2025 دورة 15 فبراير بمجال التديير العمومي أو التخصصات المطلوية أوبالمهام أوالوظائف المطلوب FT los لها / المدة: 4 براعات/المعامل3 اجب عن أحد المواضيع التالية: 1. Quels sont les enjeux du contrôle de gestion dans l'administration publique? 2. L'audir est un levier essentiel pour renforcer la gouvernance et optimiser la performance des administrations publiques. Comment ses mécanismes et ses recommandations peuvent-ils être efficacement intégrés dans les processus décisionnels ? wadifa-info.com نماذج المباريات من موقع وظيفة إنفو
✅ التصحيح المقترح
هذا تصحيح مقترح من إعداد فريق wadifa-info لمساعدتك على فهم منهجية الإجابة — وليس تصحيحاً رسمياً صادراً عن الإدارة المنظِّمة. أسئلة هذا الامتحان مكتوبة بالعربية والفرنسية معاً، والغالب فيها الفرنسية، لذلك التصحيح محرر بالفرنسية.
Ce sujet est l'épreuve écrite de spécialité du concours de recrutement des administrateurs du 2e grade — Ministère des Habous et des Affaires islamiques, spécialité Audit et contrôle de gestion, session du 15 février 2025. Intitulé de l'épreuve : épreuve relative au domaine de la gestion publique ou aux spécialités, missions ou fonctions requises. Durée : 4 heures, coefficient : 3. Le candidat traite un seul sujet au choix. Les deux sujets sont des dissertations ; voici pour chacun une problématique, un plan détaillé et les arguments attendus.
💡 Méthode : 4 heures pour une dissertation, c'est long : prenez 40 minutes pour le brouillon (définitions, problématique, plan), 2 h 45 pour la rédaction, 20 minutes pour la relecture. Le jury d'une spécialité « audit et contrôle de gestion » attend un vocabulaire technique exact (indicateur, tableau de bord, contrôle interne, risque, recommandation, plan d'action) et des exemples tirés de l'administration marocaine, pas des généralités sur « la bonne gouvernance ».
Sujet 1 : Quels sont les enjeux du contrôle de gestion dans l'administration publique ?
💡 Le mot clé est « enjeux » : ce qui est en jeu, ce que l'administration gagne ou risque. Ne faites pas un simple exposé des outils ; chaque outil cité doit servir un enjeu. Une partie sur les limites / conditions de réussite montre la maturité du candidat.
Introduction
- Accroche : la Constitution de 2011 fonde le système institutionnel sur la bonne gouvernance et la corrélation entre responsabilité et reddition des comptes (article 1) ; elle soumet les services publics aux normes de qualité, de transparence et de reddition des comptes (article 154) et les oblige à rendre compte de leur gestion des deniers publics (article 156).
- Définition : le contrôle de gestion est un processus permanent de pilotage qui fixe des objectifs, mesure les résultats par des indicateurs, analyse les écarts et propose des actions correctives. Il se distingue de l'audit (examen ponctuel et indépendant) et du contrôle de régularité (conformité aux règles) : il regarde la performance, pas seulement la légalité.
- Contexte : la loi organique n° 130-13 relative à la loi de finances a introduit la gestion budgétaire par programmes, avec objectifs, indicateurs chiffrés, projet de performance et rapport de performance (article 39).
- Problématique : en quoi le contrôle de gestion est-il devenu un levier indispensable de la modernisation de l'administration, et à quelles conditions peut-il tenir ses promesses ?
- Annonce du plan : I. Des enjeux de performance, de pilotage et de redevabilité ; II. Des enjeux de mise en œuvre : obstacles et conditions de réussite.
I. Les enjeux du contrôle de gestion : performance, pilotage, redevabilité
A. Un enjeu budgétaire et financier : dépenser mieux
- Passer d'une logique de moyens (consommer les crédits) à une logique de résultats, conformément à la LOF 130-13.
- Mesurer l'efficacité (atteinte des objectifs), l'efficience (résultats rapportés aux moyens) et l'économie (acquisition des moyens au moindre coût).
- Connaître les coûts des activités et des services rendus (comptabilité analytique), condition pour arbitrer et rationaliser la dépense dans un contexte de contrainte budgétaire.
B. Un enjeu managérial : piloter l'action publique
- Le dialogue de gestion entre l'administration centrale et les services déconcentrés : déclinaison des objectifs, contrats d'objectifs, revues de performance périodiques.
- Les tableaux de bord et indicateurs permettent au responsable de programme de détecter les écarts tôt et d'agir (réaffectation de moyens, révision des procédures).
- Appui à la déconcentration administrative : on peut déléguer davantage quand on sait mesurer les résultats.
- Exemple pour le Ministère des Habous : suivi des délais de traitement des dossiers, du taux de recouvrement des loyers des biens habous, du coût et de l'avancement des chantiers de construction et de restauration des mosquées, du taux d'occupation des biens locatifs.
C. Un enjeu de transparence et de redevabilité
- Rendre compte au Parlement (projets et rapports de performance), aux organes de contrôle (Cour des comptes, inspections générales) et au citoyen.
- Améliorer la qualité du service rendu à l'usager : indicateurs de délai, de satisfaction, de traitement des réclamations (l'article 156 de la Constitution impose de recevoir et suivre les observations et doléances des usagers).
- Prévenir les gaspillages et les irrégularités : un écart inexpliqué est souvent le premier signal d'un risque.
II. Les enjeux de mise en œuvre : obstacles et conditions de réussite
A. Les obstacles
- Difficulté de mesure : beaucoup de missions publiques produisent des résultats qualitatifs (encadrement religieux, action sociale) difficiles à traduire en indicateurs ; risque d'indicateurs d'activité et non de résultat.
- Effets pervers : course au chiffre, manipulation des indicateurs, oubli de ce qui n'est pas mesuré.
- Culture administrative centrée sur la conformité ; perception du contrôleur de gestion comme un « inspecteur ».
- Systèmes d'information insuffisants : données dispersées, absence de comptabilité analytique, saisies manuelles.
- Ressources humaines : peu de profils formés (d'où l'intérêt de ce recrutement).
B. Les conditions de réussite
- Un engagement de la hiérarchie et un rattachement de la fonction au plus haut niveau.
- Des indicateurs peu nombreux, pertinents et construits avec les opérationnels (méthode SMART), mêlant résultat, qualité de service et efficience.
- Un système d'information intégré et une comptabilité analytique ; la digitalisation des procédures facilite la collecte.
- L'articulation avec le contrôle interne, la gestion des risques et l'audit interne : le contrôle de gestion signale les écarts, l'audit en analyse les causes.
- La formation et l'utilisation effective des résultats dans les décisions (budget, organisation, évaluation des responsables) : un tableau de bord que personne ne lit ne sert à rien.
Conclusion
Le contrôle de gestion est au cœur du passage d'une administration de moyens à une administration de résultats voulu par la Constitution de 2011 et la LOF 130-13. Ses enjeux sont financiers, managériaux et démocratiques, mais il ne vaut que par la qualité des données et par l'usage que les décideurs en font. Ouverture possible : l'évaluation des politiques publiques, qui mesure l'impact final pour le citoyen, au-delà de la performance interne.
Sujet 2 : L'audit, levier de gouvernance et de performance — comment intégrer efficacement ses mécanismes et ses recommandations dans les processus décisionnels ?
💡 Le sujet admet que l'audit est un levier ; il ne demande pas de le démontrer longuement. La vraie question est « comment » : comment faire pour que les rapports ne dorment pas dans les tiroirs. Consacrez au moins les deux tiers de la copie aux mécanismes d'intégration.
Introduction
- Accroche : les rapports des organes de contrôle relèvent régulièrement que des recommandations restent non mises en œuvre d'une année à l'autre : l'audit ne crée de la valeur que si ses conclusions changent les décisions.
- Définitions : l'audit est un examen indépendant et objectif d'une organisation, d'une activité ou d'un processus, qui donne une assurance sur sa maîtrise et formule des recommandations. On distingue l'audit de conformité (respect des règles), l'audit financier (fiabilité des comptes) et l'audit de performance (économie, efficience, efficacité).
- Cadre marocain : audit externe (Cour des comptes, article 147 de la Constitution) ; audit et inspection internes (Inspection générale des finances, inspections générales des ministères) ; la LOF 130-13 prévoit un rapport d'audit de performance joint au projet de loi de règlement (article 66).
- Problématique : quels mécanismes permettent de faire de l'audit un véritable outil d'aide à la décision, et non une simple formalité de contrôle ?
- Plan : I. L'audit, levier de gouvernance et de performance ; II. Intégrer l'audit et ses recommandations dans la décision.
I. L'audit, levier de gouvernance et de performance
A. Apport à la gouvernance
- Il donne aux dirigeants une assurance raisonnable sur la maîtrise des risques, la fiabilité de l'information et le respect des règles.
- Il renforce la transparence et la reddition des comptes (articles 1, 154 et 156 de la Constitution) et la prévention de la fraude et de la corruption.
- Il évalue l'efficacité du dispositif de contrôle interne (séparation des tâches, délégations, traçabilité).
B. Apport à la performance
- L'audit de performance repère les gaspillages, les doublons, les procédures trop longues et propose des économies.
- Il vérifie la fiabilité des indicateurs de performance utilisés par le contrôle de gestion.
- Exemple pour une administration gestionnaire de patrimoine comme celle des Habous : audit de la gestion locative (contrats, révision des loyers, recouvrement des arriérés), audit des marchés de travaux, audit de la tenue de l'inventaire des biens.
II. Intégrer l'audit et ses recommandations dans les processus décisionnels
A. En amont : un audit orienté vers les décisions
- Programmation fondée sur les risques : une cartographie des risques, validée par la direction, oriente le plan annuel d'audit vers les enjeux qui comptent pour les décideurs.
- Indépendance et positionnement : rattachement de l'audit interne au plus haut responsable, charte d'audit, et si possible un comité d'audit qui examine les plans et les rapports.
- Professionnalisme : référentiel de normes reconnues, auditeurs formés, preuves documentées : une recommandation n'est suivie que si elle est crédible.
B. Pendant la mission : des recommandations « actionnables »
- Recommandations hiérarchisées (priorité, risque couvert), précises, réalistes, chiffrées si possible.
- Procédure contradictoire : le constat et les recommandations sont discutés avec l'entité auditée, dont la réponse est jointe au rapport ; l'adhésion de l'audité conditionne l'application.
- Rapports clairs avec une synthèse lisible par le décideur en quelques minutes.
C. En aval : le suivi et l'ancrage dans la décision
- Plan d'action pour chaque recommandation : responsable désigné, échéance, indicateur de mise en œuvre.
- Suivi formalisé (tableau de suivi, audits de suivi), avec un taux de mise en œuvre présenté périodiquement à la direction.
- Lien avec le budget et le contrôle de gestion : les constats d'audit alimentent les arbitrages budgétaires, les projets et rapports de performance, et les révisions de procédures.
- Lien avec la responsabilité des gestionnaires : la mise en œuvre des recommandations entre dans l'évaluation des responsables (corrélation responsabilité-reddition des comptes).
- Capitalisation : diffusion des bonnes pratiques et des constats récurrents pour améliorer l'ensemble des services, appui sur les systèmes d'information (suivi des recommandations dans un outil partagé).
Conclusion
L'audit ne renforce la gouvernance et la performance que s'il est relié à la décision : programmé selon les risques, conduit de façon indépendante et contradictoire, et suivi par des plans d'action dont la direction rend compte. Ouverture : la complémentarité entre audit, contrôle de gestion et contrôle interne, trois maillons d'un même dispositif de maîtrise des activités.
أسئلة شائعة حول هذا النموذج
هل يمكن تحميل هذا النموذج مجاناً؟
هل يتضمن هذا النموذج التصحيح؟
ما هي الجهة المنظمة والدرجة المعنية بهذا النموذج؟
ما هي دورة هذا الامتحان ولغة أسئلته؟
أين أجد نماذج أخرى لنفس المباراة؟
💬 ناقش هذا النموذج (0)
شارك إجاباتك أو صحّح التصحيح — إذا كان لديك رأي مختلف حول أي نقطة، اكتبه هنا ليستفيد باقي المترشحين.
لا يوجد نقاش بعد — شارك إجابتك أو سؤالك حول هذا النموذج.
⚠️ ممنوع نشر أرقام الهاتف أو الروابط أو أي عرض مقابل مال — تُحذف هذه المشاركات تلقائياً.
هل تحضّر لهذه المباراة؟
نماذج مشابهة قد تهمّك
المصدر: صفحة فيسبوك Exemple des concours de recrutement de la fonction publique au Maroc
