
نموذج المباراة الوطنية المشتركة CNC 2017: الرياضيات 2 - شعبة TSI لولوج مدارس المهندسين
باختصار
هذا نموذج امتحان كتابي سابق لمباراة مباراة ولوج المدارس العليا للمهندسين لدى المباراة الوطنية المشتركة CNC (الأقسام التحضيرية) (2017)، منشور على وظيفة إنفو للاطلاع والتحميل المجاني بصيغة PDF مع تصحيح مقترح.
- الجهة المنظمة
- المباراة الوطنية المشتركة CNC (الأقسام التحضيرية)
- الدرجة
- مباراة ولوج المدارس العليا للمهندسين
- التخصص
- الرياضيات 2
- الدورة
- 2017
- عدد الصفحات
- 4
- لغة الأسئلة
- الفرنسية
- التصحيح
- تصحيح مقترح متوفر في هذه الصفحة
📝 نص أسئلة النموذج (مستخرج آلياً من الصفحات الممسوحة)
استُخرج هذا النص آلياً من صور الامتحان وقد يحتوي على أخطاء في القراءة — الصور أعلاه هي المرجع.
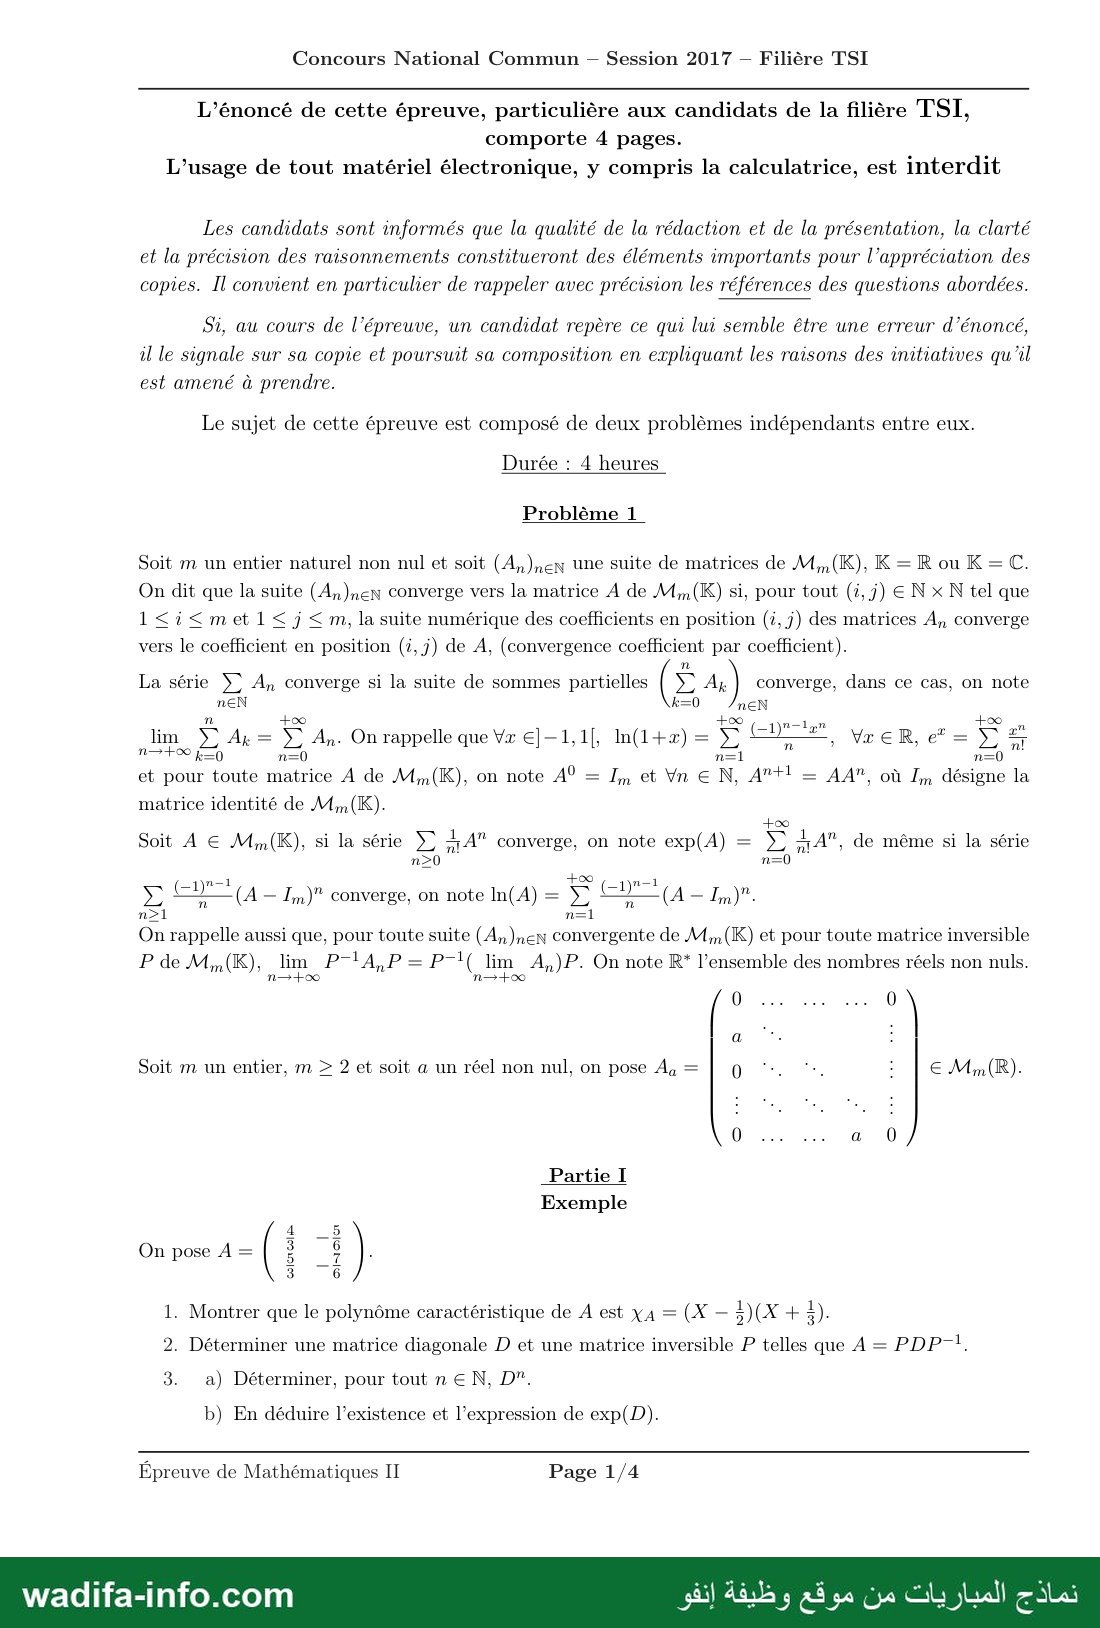
— صفحة 1 —
Concours National Commun - Session 2017 — Filière TSI
L’énoncé de cette épreuve, particulière aux candidats de la filière TSI,
comporte 4 pages.
L’usage de tout matériel électronique, y compris la calculatrice, est interdit
Les candidats sont informés que la qualité de la rédaction et de la présentation, la clarté
et la précision des raisonnements constitueront des éléments importants pour l’appréciation des
copies. Il convient en particulier de rappeler avec précision les références des questions abordées.
Si, au cours de l'épreuve, un candidat repère ce qui lui semble être une erreur d’énoncé,
il le signale sur sa copie et poursuit sa composition en expliquant les raisons des initiatives qu’il
est amené à prendre.
Le sujet de cette épreuve est composé de deux problèmes indépendants entre eux.
Durée : 4 heures
Problème 1
Soit m un entier naturel non nul et soit (A, )nen Une suite de matrices de M,,(K), K=Rou K = C.
On dit que la suite (Ar)nen converge vers la matrice 4 de Mm(K) si, pour tout (i, 7) 6 N x N tel que
1› 71 ›17 661 › j‹m, la suite numérique des coefficients en position (i, 7) des matrices A, converge
vers le coefficient en position (i, j) de A, (convergence coefficient par coefficient).
La série 5; مك converge si la suite de sommes partielles ( › Au) converge, dans ce cas, on note
17
neN k=0 2EN
; n +0 +٠ —1)r=1g" Ho pu
lim 5; Ap = 5; An On rappelle que Yx €] —1,1[, n(1+x) = H eu , VER, e = =
11-+4-60 es n=0 n=l n=0
et pour toute matrice A de Mm(K), on note A0 = I, et Yn € N, ته = AA”, où I désigne la
matrice identité de M (K).
Soit A € Mm(K), si la série نل 4 A" converge, on note exp(A) = © #4", de même si la série
nz0 n=0
On rappelle aussi que, pour toute suite (An )nen convergente de M(K) et pour toute matrice inversible
Pde M,(K), lim P-‘A,P = P-‘( lim A,)P. On note R* l’ensemble des nombres réels non nuls.
Soit m un entier, m › 2 et soit a un réel non nul, on pose Ag = 0. : € Mm(R).
0 a 0
Partie I
Exemple
6
6
1. Montrer que le polynôme caractéristique de À est رد = (X — ل (X + 3) :
volur Cols
On pose À = (
2. Déterminer une matrice diagonale D et une matrice inversible P telles que A = PDP".
3. a) Déterminer, pour tout n € N, D”.
b) En déduire l’existence et l’expression de exp(D).
Épreuve de Mathématiques II Page 1/4
نماذج المباريات من موقع وظيفة إنفو wadifa-info.com
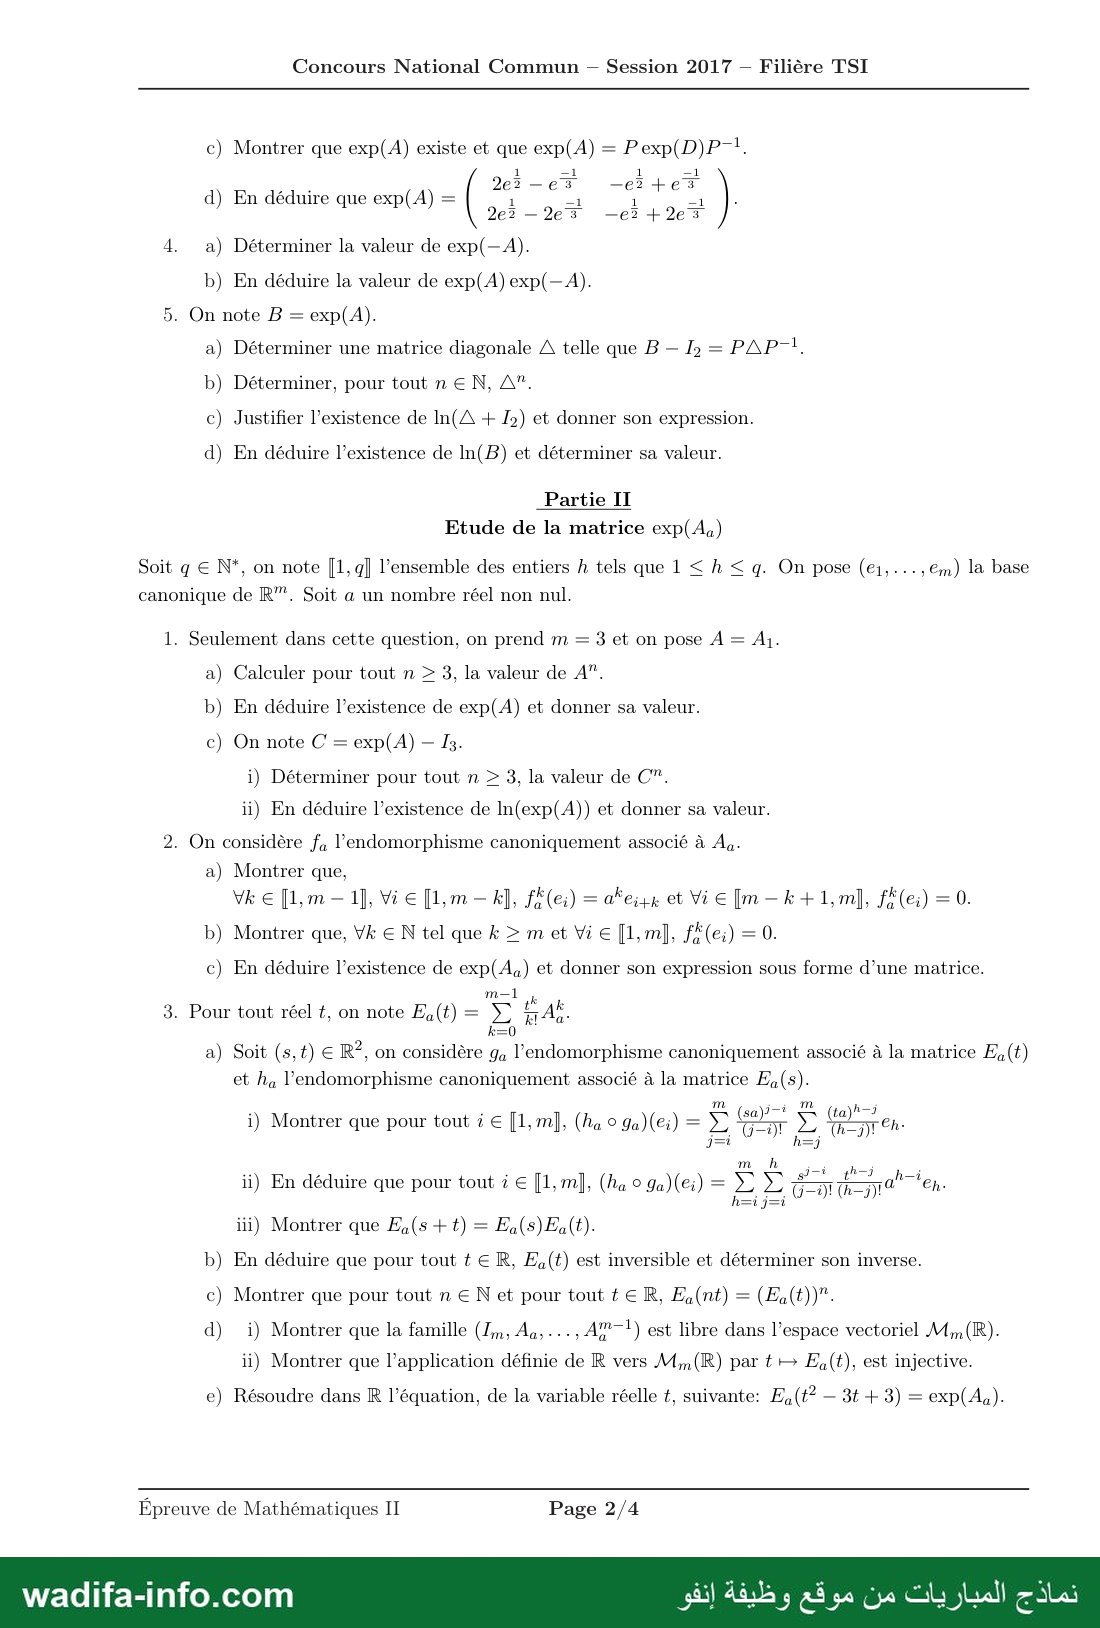
— صفحة 2 —
Concours National Commun - Session 2017 — Filière TSI
c) Montrer que exp(A) existe et que exp(A) = Pexp(D)P—*.
1 —1 1 st
d) En déduire que exp(A) = ( 2 5 er 785 + CE )
222-268 —ez + 8
4. a) Déterminer la valeur de exp(—A).
b) En déduire la valeur de exp(A) exp(— 4).
5. On note B = exp(A).
a) Déterminer une matrice diagonale À telle que B — I, = PAP.
b) Déterminer, pour tout n € N, A”.
c) Justifier l’existence de In(A + I2) et donner son expression.
d) En déduire l’existence de In(B) et déterminer sa valeur.
Partie 1
Etude de la matrice exp(Aa)
Soit و € N*, on note [1, q]] l’ensemble des entiers h tels que 1 › h › .و On pose (e1,...,€m) la base
canonique de R””. Soit a un nombre réel non nul.
1. Seulement dans cette question, on prend m = 3 et on pose À = A4.
a) Calculer pour tout n › 3, la valeur de A”.
b) En déduire l’existence de exp(A) et donner sa valeur.
c) On note C = exp(A) — Is.
i) Déterminer pour tout n › 3, la valeur de C”.
ii) En déduire l’existence de In(exp(A)) et donner sa valeur.
2. On considère fa l’endomorphisme canoniquement associé à Aa-
a) Montrer que,
b) Montrer que, Vk € N tel que م › m et Vi € [1,m], f*(e;) = 0.
c) En déduire l’existence de exp(Aa) et donner son expression sous forme d’une matrice.
m=l x, A
3. Pour tout réel t, on note Eat) = D ماري
a) Soit (s,t) € R?, on considère ga l’endomorphisme canoniquement associé à la matrice Ealt)
et و7 l'endomorphisme canoniquement associé à la matrice Fa(s).
ال M اهاي ام 1271
i) Montrer que pour tout à € [1,m], (ha © ga)(e:) = fer pa an
m h ل RS
ii) En déduire que pour tout 4 € [1,m], (ha © 9a)(e:) = 52 07 77 076
h=i j=i
iii) Montrer que Fa(s + t) = Fa(s)Fa(t). ’
b) En déduire que pour tout t € R, Fa(t) est inversible et déterminer son inverse.
c) Montrer que pour tout n € N et pour tout t € R, Fa(nt) = (Ea(t))”.
d) i) Montrer que la famille (Ln, Aa, - , A7!) est libre dans l’espace vectoriel M, (R).
ii) Montrer que l’application définie de R vers M (R) par t — Eat), est injective.
e) Résoudre dans R l’équation, de la variable réelle t, suivante: Ea(t? — 3t + 3) = exp(Aa)-
Épreuve de Mathématiques II Page 2/4
نماذج المباريات من موقع وظيفة إنفو wadifa-info.com
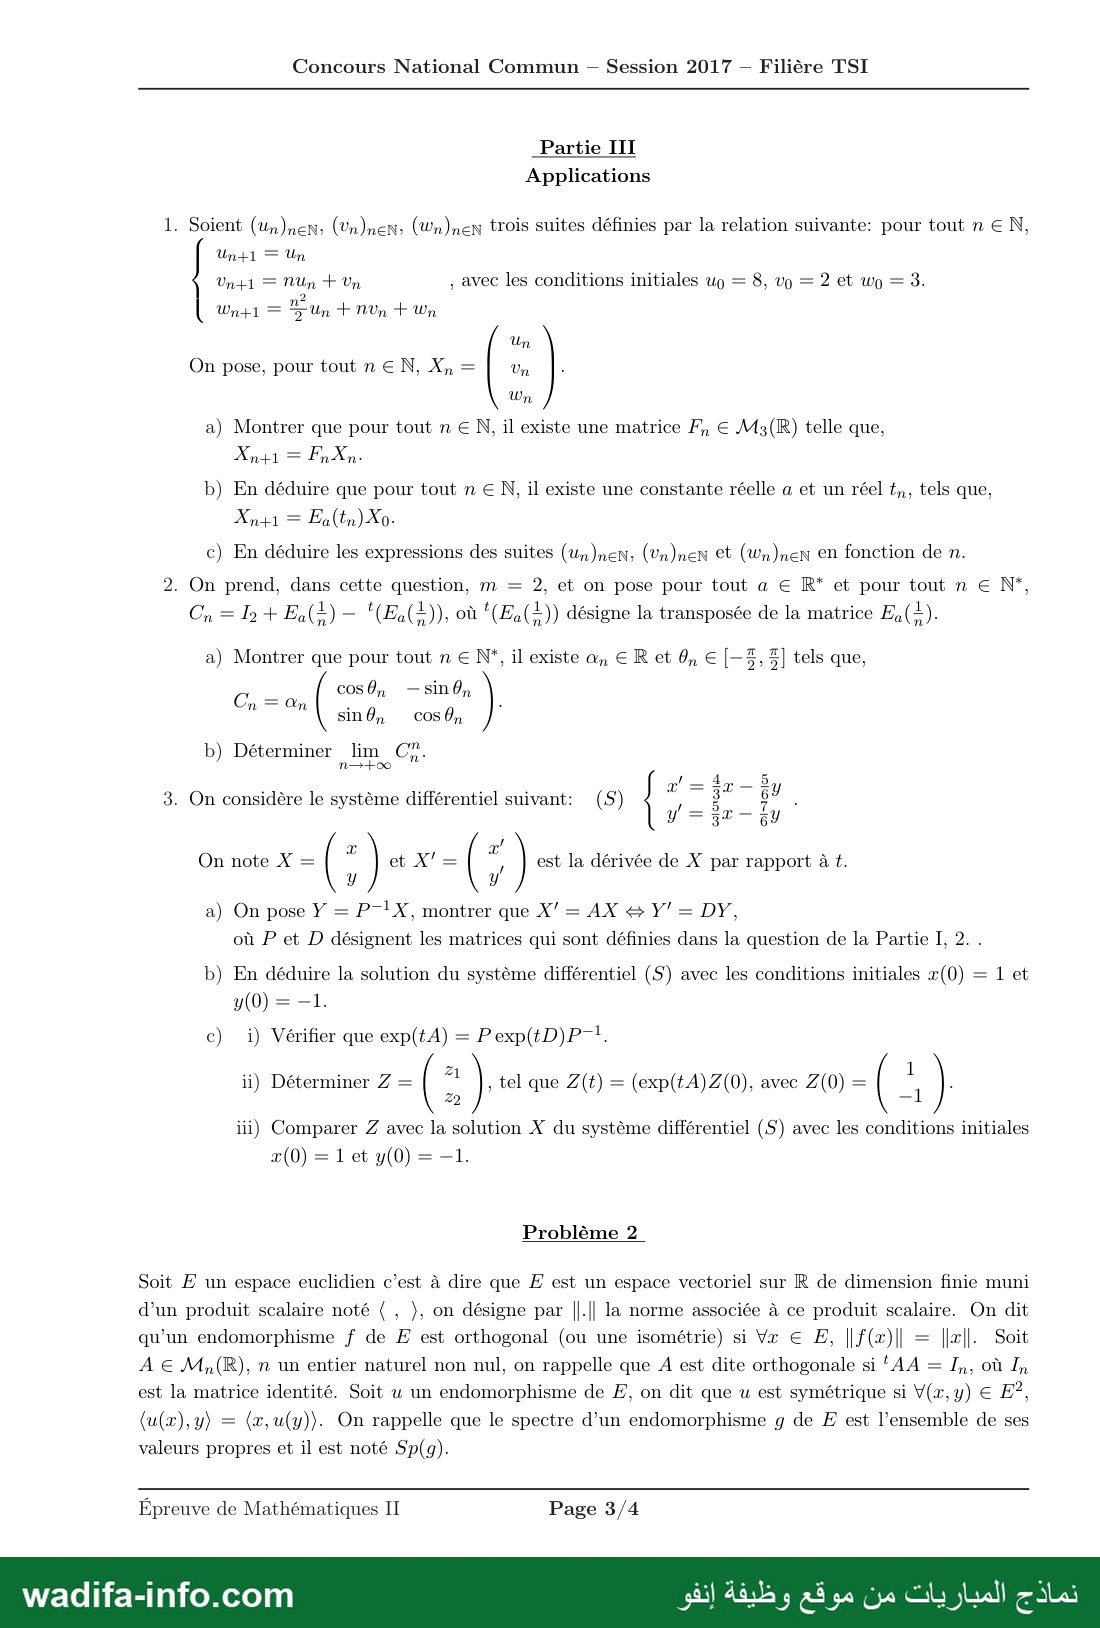
— صفحة 3 —
Concours National Commun - Session 2017 — Filière TSI
Partie III
Applications
1. Soient (Un Un), Wn trois suites définies par la relation suivante: pour tout n € N
neN» nEeN: neN ,
Un+1 = Un
Un+1 = NUn + Un , avec les conditions initiales من = 8, vo = 2 et wo = 3.
2
a 2
Un + RUN + Un 5 = جووللة
On pose, pour tout n € N, X, = | Un
a) Montrer que pour tout n € N, il existe une matrice F, € Mz(R) telle que,
Xn41 = FnXn-
b) En déduire que pour tout n € N, il existe une constante réelle a et un réel t,, tels que,
c) En déduire les expressions des suites (Un )nen; (Un)nen Et (Wn)nen en fonction de n.
2. On prend, dans cette question, m = 2, et on pose pour tout a € R* et pour tout n € N°,
0 و[ ح + 8 (- "(Bal ِ )), où “(Fa( ; )) désigne la transposée de la matrice Fa( 2 ).
a) Montrer que pour tout n € N°, il existe an € R et 0, € [+5, 5] tels que,
cos0, —sinô,
Cp = ئله 0
8 "\ وقدنه cos0,
b) Déterminer lim 0
ته دب
لاج - 2 3 7ل
3
3. On considère le système différentiel suivant: (S) Ë
Y=3
a) On pose Y = P!X, montrer que X’ = AX الاج = 1317,
où P et D désignent les matrices qui sont définies dans la question de la Partie I, 2. .
On note X = ( ‘ | et X' = ( 7 est la dérivée عل X par rapport à t.
b) En déduire la solution du système différentiel (S) avec les conditions initiales x(0) = 1 et
c) i) Vérifier que exp(tA) = Pexp(tD)P!.
iii) Comparer Z avec la solution X du système différentiel (S') avec les conditions initiales
ii) Déterminer Z = (
2
Problème 2
Soit F un espace euclidien c’est à dire que Æ est un espace vectoriel sur R de dimension finie muni
d’un produit scalaire noté { , ), on désigne par ||.|| la norme associée à ce produit scalaire. On dit
qu’un endomorphisme f de Æ est orthogonal (ou une isométrie) si Yr € E, ||f(x)|| = ||z||. Soit
A € My(R), n un entier naturel non nul, on rappelle que À est dite orthogonale si "AA = I, où L,
est la matrice identité. Soit uw un endomorphisme de E, on dit que u est symétrique si V(x,y) € E?,
(u(x),y) = (x,u(y)). On rappelle que le spectre d’un endomorphisme g de E est l’ensemble de ses
valeurs propres et il est noté Sp(g).
Épreuve de Mathématiques II Page 3/4
نماذج المباريات من موقع وظيفة إنفو wadifa-info.com
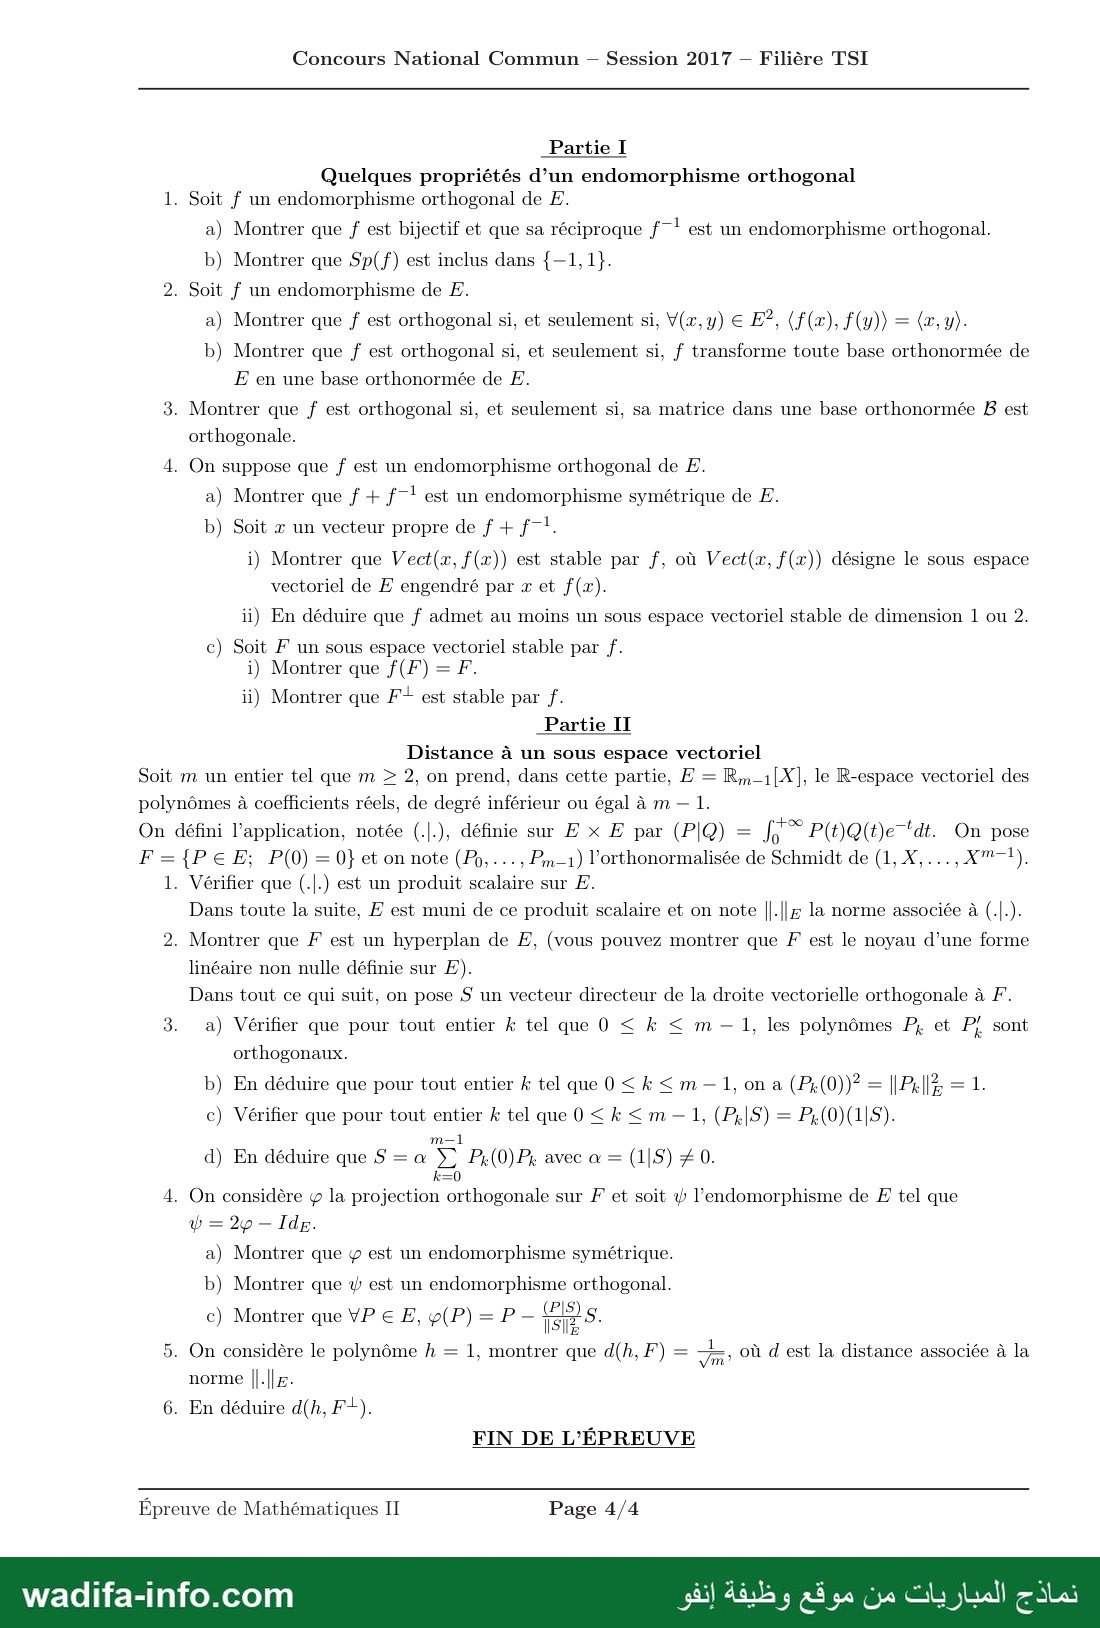
— صفحة 4 —
Concours National Commun - Session 2017 — Filière TSI
Partie I
Quelques propriétés d’un endomorphisme orthogonal
1. Soit f un endomorphisme orthogonal de F.
a) Montrer que f est bijectif et que sa réciproque f7! est un endomorphisme orthogonal.
b) Montrer que Sp(f) est inclus dans {—1,1}.
2. Soit f un endomorphisme de F.
a) Montrer que f est orthogonal si, et seulement si, V(x, y) € 202, (f(x), f(y)) = (x, y)
b) Montrer que f est orthogonal si, et seulement si, f transforme toute base orthonormée de
Æ en une base orthonormée de F.
3. Montrer que f est orthogonal si, et seulement si, sa matrice dans une base orthonormée B est
orthogonale.
4. On suppose que f est un endomorphisme orthogonal de .
a) Montrer que f + 7-1 est un endomorphisme symétrique de 7
b) Soit x un vecteur propre de f + f!.
i) Montrer que Vect(x, f(x)) est stable par f, où Vect(x, f(x)) désigne le sous espace
vectoriel de F engendré par x et f(x).
ii) En déduire que f admet au moins un sous espace vectoriel stable de dimension 1 ou 2.
c) Soit F un sous espace vectoriel stable par f.
i) Montrer que f(F) = F.
ii) Montrer que F* est stable par f.
Partie II
Distance à un sous espace vectoriel
Soit m un entier tel que m › 2, on prend, dans cette partie, E = ,زا لما le R-espace vectoriel des
polynômes à coefficients réels, de degré inférieur ou égal à m — 1.
On défini l’application, notée (.|.), définie sur EF x E par (P|Q) = . 0 P(t)Q(t)e-"dt. On pose
F={PeE; P(0)= 0} et on note (Po, , Pn-1) l’orthonormalisée de Schmidt de (1, X,..., 2277-٠
1. Vérifier que (.|.) est un produit scalaire sur F.
Dans toute la suite, Æ est muni de ce produit scalaire et on note ||.||z la norme associée à (.|.).
2. Montrer que F est un hyperplan de F, (vous pouvez montrer que F est le noyau d’une forme
linéaire non nulle définie sur F).
Dans tout ce qui suit, on pose S un vecteur directeur de la droite vectorielle orthogonale à F.
3. a) Vérifier que pour tout entier k tel que 0 › k ‹ m — 1, les polynômes P, et P, sont
orthogonaux.
b) En déduire que pour tout entier k tel que 0 › جه › م 1, on a (P,(0))? = ||Pa|l = 1.
c) Vérifier que pour tout entier k tel que 0 › بج › م (BA |S) = P,(0)(1|S).
d) En déduire que S = a = Pz(0)P; avec œ = (1|S) #0.
4. On considère م la 0م arthogonale sur F et soit a) l’endomorphisme de Æ tel que
= 2p — Ide.
a) Montrer que 5 est un endomorphisme symétrique.
b) Montrer que est un endomorphisme orthogonal.
c) Montrer que YP € EF, p(P)= P— 8 S.
On considère le polynôme h = 1, montrer que d(h, F) = ب , où d est la distance associée à la
6. En déduire d(h, F*).
FIN DE L'ÉPREUVE
Épreuve de Mathématiques II Page 4/4
نماذج المباريات من موقع وظيفة إنفو wadifa-info.com
✅ التصحيح المقترح
هذا تصحيح مقترح من إعداد فريق wadifa-info لمساعدتك على فهم منهجية الإجابة — وليس تصحيحاً رسمياً صادراً عن الإدارة المنظِّمة. أسئلة هذا الامتحان محررة بالفرنسية، لذلك التصحيح محرر بالفرنسية أيضاً.
Ce modèle est l'épreuve de Mathématiques II du Concours National Commun (CNC), session 2017, filière TSI (admission aux écoles d'ingénieurs). Durée 4 heures, 4 pages, tout matériel électronique interdit. Le sujet comprend deux problèmes indépendants : le problème 1 sur l'exponentielle et le logarithme de matrices (exemple diagonalisable, matrice nilpotente Aa, applications aux suites, rotations et systèmes différentiels) et le problème 2 sur les endomorphismes orthogonaux et la distance à un hyperplan dans un espace de polynômes. Voici une correction proposée ; les matrices sont écrites ligne par ligne : (a b / c d).
💡 Deux réflexes rapportent l'essentiel des points : pour une matrice diagonalisable, calculer sur D puis conjuguer par P (les sommes partielles se conjuguent et passent à la limite) ; pour une matrice nilpotente, la série s'arrête, il n'y a aucune convergence à étudier.
Problème 1 — Partie I : exemple, A = (4/3 −5/6 / 5/3 −7/6)
1. tr A = 4/3 − 7/6 = 1/6 et det A = −28/18 + 25/18 = −1/6, donc χA = X2 − X/6 − 1/6. Or (X − 1/2)(X + 1/3) = X2 − X/6 − 1/6 : χA = (X − 1/2)(X + 1/3).
2. Deux valeurs propres distinctes : A est diagonalisable.
A − I/2 = (5/6 −5/6 / 5/3 −5/3) : vecteur propre (1, 1). A + I/3 = (5/3 −5/6 / 5/3 −5/6) : vecteur propre (1, 2).
D = diag(1/2, −1/3), P = (1 1 / 1 2), det P = 1, P−1 = (2 −1 / −1 1), et A = PDP−1.
3. a) Dn = diag((1/2)n, (−1/3)n).
b) Σk≤n Dk/k! = diag(Σ (1/2)k/k!, Σ (−1/3)k/k!), coefficients qui convergent vers e1/2 et e−1/3 (série exponentielle) :
exp(D) = diag(e1/2, e−1/3).
c) Ak = PDkP−1, donc Σk≤n Ak/k! = P(Σk≤n Dk/k!)P−1. Le rappel (limite et conjugaison) montre que cette suite converge vers P exp(D) P−1 :
exp(A) existe et exp(A) = P exp(D) P−1.
d) Pour p, q réels : P diag(p, q) P−1 = (1 1 / 1 2)(2p −p / −q q) = (2p − q −p + q / 2p − 2q −p + 2q).
Avec p = e1/2, q = e−1/3, on obtient exactement la matrice annoncée :
exp(A) = (2e1/2 − e−1/3 −e1/2 + e−1/3 / 2e1/2 − 2e−1/3 −e1/2 + 2e−1/3).
4. a) −A = P(−D)P−1 ; même calcul avec p = e−1/2, q = e1/3 :
exp(−A) = (2e−1/2 − e1/3 −e−1/2 + e1/3 / 2e−1/2 − 2e1/3 −e−1/2 + 2e1/3).
b) exp(A)exp(−A) = P diag(e1/2e−1/2, e−1/3e1/3) P−1 = PI2P−1 = I2.
5. a) B − I2 = P(exp(D) − I2)P−1 : Δ = diag(e1/2 − 1, e−1/3 − 1).
b) Δn = diag((e1/2 − 1)n, (e−1/3 − 1)n).
c) ln(Δ + I2) est la série Σ (−1)n−1Δn/n, diagonale de coefficients Σ (−1)n−1xn/n avec x = e1/2 − 1 et x = e−1/3 − 1.
Or 0 < e1/2 − 1 < 1 (car e < 4) et −1 < e−1/3 − 1 < 0 : les deux séries convergent, vers ln(e1/2) = 1/2 et ln(e−1/3) = −1/3.
Donc ln(Δ + I2) = diag(1/2, −1/3) = D.
d) (B − I2)n = PΔnP−1 : les sommes partielles de ln(B) sont les conjuguées par P de celles de ln(Δ + I2), donc convergent vers PDP−1 :
ln(B) existe et ln(exp(A)) = A.
Problème 1 — Partie II : étude de exp(Aa)
Aa a des a sur la sous-diagonale : fa(ei) = a ei+1 pour i ≤ m − 1 et fa(em) = 0.
1. a) A = A1 = (0 0 0 / 1 0 0 / 0 1 0), A2 = (0 0 0 / 0 0 0 / 1 0 0), A3 = 0, donc An = 0 pour tout n ≥ 3.
b) La série est une somme finie : exp(A) = I3 + A + A2/2 = (1 0 0 / 1 1 0 / 1/2 1 1).
c) i) C = A + A2/2. Comme A3 = A4 = 0 : C2 = A2, puis C3 = (A + A2/2)A2 = 0 : Cn = 0 pour n ≥ 3.
ii) La série de ln(exp(A)) est finie : ln(exp(A)) = C − C2/2 = A + A2/2 − A2/2 = A.
2. a) Récurrence sur k. Pour k = 1, c'est la définition de fa. Supposons la propriété vraie au rang k ≤ m − 2.
Si i ≤ m − k − 1 : fak+1(ei) = fa(akei+k) = ak+1ei+k+1 car i + k ≤ m − 1.
Si i = m − k : fak+1(ei) = fa(akem) = 0. Si i ≥ m − k + 1 : fak(ei) = 0 donc fak+1(ei) = 0.
C'est la propriété au rang k + 1.
b) Pour k = m − 1 : fam−1(e1) = am−1em et fam−1(ei) = 0 pour i ≥ 2. Donc fam(ei) = 0 pour tout i : fam = 0, puis fak = 0 pour k ≥ m.
c) Aak = 0 pour k ≥ m : exp(Aa) = Σk=0m−1 Aak/k! existe. D'après a), Aak a des ak en positions (i + k, i). Donc
exp(Aa) est triangulaire inférieure, de coefficient ah−i/(h−i)! en position (h, i) pour h ≥ i :
lignes (1 0 … 0), (a 1 0 … 0), (a2/2! a 1 0 …), …, (am−1/(m−1)! … a2/2! a 1).
3. Ea(t) = Σk=0m−1 tkAak/k!
D'après 2.a), ga(ei) = Σk=0m−i (ta)k/k! ei+k = Σj=im (ta)j−i/(j−i)! ej, et de même pour ha avec s.
a) i) Ea(s) et Ea(t) sont des polynômes en Aa, donc commutent : ha ∘ ga = ga ∘ ha. Alors
(ha ∘ ga)(ei) = ga(ha(ei)) = Σj=im (sa)j−i/(j−i)! ga(ej)
= Σj=im (sa)j−i/(j−i)! Σh=jm (ta)h−j/(h−j)! eh.
ii) On intervertit les sommes : {i ≤ j ≤ m, j ≤ h ≤ m} = {i ≤ h ≤ m, i ≤ j ≤ h}, et (sa)j−i(ta)h−j = sj−ith−jah−i :
(ha ∘ ga)(ei) = Σh=im Σj=ih sj−i/(j−i)! · th−j/(h−j)! · ah−ieh.
iii) Avec p = j − i et N = h − i, la formule du binôme donne
Σj=ih sj−ith−j/((j−i)!(h−j)!) = (1/N!) Σp=0N C(N, p) sptN−p = (s+t)N/N!.
Donc (ha ∘ ga)(ei) = Σh=im ((s+t)a)h−i/(h−i)! eh, qui est la i-ème colonne de Ea(s+t). La matrice de ha ∘ ga étant Ea(s)Ea(t) :
Ea(s + t) = Ea(s)Ea(t).
b) Ea(0) = Im, donc Ea(t)Ea(−t) = Ea(−t)Ea(t) = Ea(0) = Im : Ea(t) est inversible, d'inverse Ea(−t).
c) Récurrence : Ea(0·t) = Im = Ea(t)0, et Ea((n+1)t) = Ea(nt)Ea(t) = Ea(t)n+1.
d) i) Si Σk=0m−1 λkAak = 0, on applique à e1 : Σ λkakek+1 = 0 (2.a). La base canonique étant libre et a ≠ 0, tous les λk sont nuls : (Im, Aa, …, Aam−1) est libre.
ii) Si Ea(s) = Ea(t), alors Σ (sk − tk)/k! Aak = 0, donc tous les coefficients sont nuls par i) ; celui de Aa (présent car m ≥ 2) donne s = t : t ↦ Ea(t) est injective.
e) exp(Aa) = Ea(1) (2.c). Par injectivité : Ea(t2 − 3t + 3) = Ea(1) ⇔ t2 − 3t + 2 = 0 ⇔ (t − 1)(t − 2) = 0 : t ∈ {1, 2}.
Problème 1 — Partie III : applications
1. a) Fn = (1 0 0 / n 1 0 / n2/2 n 1) convient.
b) Pour m = 3, Ea(t) = (1 0 0 / at 1 0 / (at)2/2 at 1), donc Fn = E1(n) (a = 1). Par récurrence et 3.a.iii :
Xn+1 = E1(n)E1(n−1)⋯E1(0)X0 = E1(0 + 1 + ⋯ + n)X0, soit a = 1 et tn = n(n+1)/2.
c) Xn = E1(T)X0 avec T = n(n−1)/2 (valable aussi pour n = 0). Avec X0 = (8, 2, 3) :
un = 8 ; vn = 8T + 2, soit vn = 4n(n−1) + 2 ; wn = 4T2 + 2T + 3, soit wn = n2(n−1)2 + n(n−1) + 3.
Contrôle : vn+1 − vn = 8n = nun ; wn+1 − wn = 4n3 + 2n = 4n2 + n vn.
2. a) Pour m = 2, Ea(t) = (1 0 / at 1), donc Cn = I2 + (1 0 / a/n 1) − (1 a/n / 0 1) = (1 −a/n / a/n 1).
On pose αn = √(1 + a2/n2) et θn = arctan(a/n) ∈ ]−π/2, π/2[ : cos θn = 1/αn et sin θn = (a/n)/αn, d'où Cn = αn(cos θn −sin θn / sin θn cos θn).
b) R(θ)n = R(nθ) (formules d'addition, par récurrence), donc Cnn = αnnR(nθn).
αnn = exp((n/2)ln(1 + a2/n2)) avec (n/2)ln(1 + a2/n2) ~ a2/(2n) → 0, donc αnn → 1 ; nθn = n arctan(a/n) ~ n·a/n → a.
Par continuité de cos et sin : lim Cnn = (cos a −sin a / sin a cos a), la rotation d'angle a.
3. a) (S) s'écrit X' = AX avec A de la Partie I. P est constante, donc Y' = P−1X'. X' = AX ⇔ P−1X' = (P−1AP)(P−1X) ⇔ Y' = DY.
b) Y(0) = P−1(1, −1) = (2 + 1, −1 − 1) = (3, −2). Y' = DY donne y1 = 3et/2, y2 = −2e−t/3, et X = PY :
x(t) = 3et/2 − 2e−t/3, y(t) = 3et/2 − 4e−t/3 (on vérifie x(0) = 1, y(0) = −1).
c) i) tA = P(tD)P−1 ; le raisonnement de I.3.c s'applique à tA : exp(tA) = P exp(tD) P−1 avec exp(tD) = diag(et/2, e−t/3).
ii) Avec la formule de I.3.d (p = et/2, q = e−t/3) : Z(t) = (2p − q −p + q / 2p − 2q −p + 2q)(1, −1) = (3p − 2q, 3p − 4q) :
z1(t) = 3et/2 − 2e−t/3, z2(t) = 3et/2 − 4e−t/3.
iii) Z = X : t ↦ exp(tA)X(0) est la solution de X' = AX de condition initiale X(0) (unicité de Cauchy-Lipschitz pour un système linéaire).
Problème 2 — Partie I : endomorphismes orthogonaux
1. a) Si f(x) = 0, ‖x‖ = ‖f(x)‖ = 0, donc x = 0 : f injective, donc bijective (E de dimension finie). f−1 est linéaire et ‖f−1(y)‖ = ‖f(f−1(y))‖ = ‖y‖ : f−1 est orthogonal.
b) Si f(x) = λx avec x ≠ 0 : ‖x‖ = |λ|‖x‖, donc |λ| = 1, λ réel : Sp(f) ⊂ {−1, 1}.
2. a) ⇐ : avec y = x, ‖f(x)‖2 = ‖x‖2. ⇒ : identité de polarisation ⟨x, y⟩ = (‖x + y‖2 − ‖x‖2 − ‖y‖2)/2 ; par linéarité,
⟨f(x), f(y)⟩ = (‖f(x+y)‖2 − ‖f(x)‖2 − ‖f(y)‖2)/2 = ⟨x, y⟩.
b) ⇒ : si (ei) est orthonormée, ⟨f(ei), f(ej)⟩ = ⟨ei, ej⟩ = δij : n vecteurs orthonormés, donc libres, donc une base orthonormée.
⇐ : soit (ei) une base orthonormée (il en existe), (f(ei)) est orthonormée ; pour x = Σxiei, ‖f(x)‖2 = ‖Σxif(ei)‖2 = Σxi2 = ‖x‖2.
3. Soit M la matrice de f dans la base orthonormée B = (ei) ; la colonne j de M est formée des coordonnées de f(ej). Comme B est orthonormée, (tMM)ij = Σk MkiMkj = ⟨f(ei), f(ej)⟩. Donc tMM = In ⇔ (f(ei)) orthonormée ⇔ f orthogonal (2.b ; le sens ⇐ de 2.b n'utilise qu'une base orthonormée).
4. a) Par 2.a : ⟨f(x), y⟩ = ⟨f(x), f(f−1(y))⟩ = ⟨x, f−1(y)⟩ et ⟨f−1(x), y⟩ = ⟨f(f−1(x)), f(y)⟩ = ⟨x, f(y)⟩.
En sommant : ⟨(f + f−1)(x), y⟩ = ⟨x, (f + f−1)(y)⟩ : f + f−1 est symétrique.
b) i) f(x) + f−1(x) = λx. Alors f(f(x)) = f(λx − f−1(x)) = λf(x) − x ∈ Vect(x, f(x)), et f(x) ∈ Vect(x, f(x)) : par linéarité, Vect(x, f(x)) est stable par f.
ii) f + f−1 est symétrique, donc diagonalisable (théorème spectral) : un tel vecteur propre x existe. Vect(x, f(x)) est stable, de dimension 1 ou 2 (x ≠ 0) :
f admet un sous-espace stable de dimension 1 ou 2.
c) i) f(F) ⊂ F et f injective, donc dim f(F) = dim F : f(F) = F.
ii) Soit y ∈ F⊥ et x ∈ F. Par i), x = f(z) avec z ∈ F, et ⟨f(y), x⟩ = ⟨f(y), f(z)⟩ = ⟨y, z⟩ = 0. Donc f(y) ∈ F⊥ : F⊥ est stable par f.
Problème 2 — Partie II : distance à un sous-espace
1. Existence : t ↦ P(t)Q(t)e−t est continue sur [0, +∞[ et t2P(t)Q(t)e−t → 0, donc l'intégrande est O(1/t2) : intégrale convergente. Symétrie et bilinéarité : immédiates par linéarité de l'intégrale. Positivité : (P|P) = ∫ P2e−tdt ≥ 0. Définie : si (P|P) = 0, la fonction continue positive P2e−t est nulle sur [0, +∞[, donc P a une infinité de racines : P = 0. C'est un produit scalaire.
2. F = Ker φ avec φ : P ↦ P(0), forme linéaire non nulle (φ(1) = 1) : F est un hyperplan de E (dimension m − 1).
3. a) Par construction de Schmidt, Vect(P0, …, Pj) = ℝj[X]. Pour k ≥ 1, Pk' ∈ ℝk−1[X] = Vect(P0, …, Pk−1), orthogonal à Pk ; pour k = 0, P0' = 0. Donc (Pk|Pk') = 0.
b) Intégration par parties avec (Pk2)' = 2PkPk' (le crochet converge car Pk2e−t → 0) :
2(Pk|Pk') = [Pk2e−t]0+∞ + ∫0+∞ Pk2e−tdt = −Pk(0)2 + ‖Pk‖E2.
Avec a) : Pk(0)2 = ‖Pk‖E2 = 1.
c) Pk − Pk(0)·1 s'annule en 0, donc appartient à F, orthogonal à S : (Pk|S) = Pk(0)(1|S).
d) (P0, …, Pm−1) étant orthonormée : S = Σ (Pk|S)Pk = (1|S) Σ Pk(0)Pk. Si α = (1|S) était nul, on aurait S = 0, exclu pour un vecteur directeur :
S = α Σk=0m−1 Pk(0)Pk, α ≠ 0.
4. a) Écrivons x = xF + x⊥ (F ⊕ F⊥ = E). ⟨φ(x), y⟩ = ⟨xF, yF + y⊥⟩ = ⟨xF, yF⟩ = ⟨x, φ(y)⟩ : φ est symétrique.
b) ψ(x) = 2xF − x = xF − x⊥ (symétrie orthogonale par rapport à F). Par Pythagore, ‖ψ(x)‖2 = ‖xF‖2 + ‖x⊥‖2 = ‖x‖2 : ψ est orthogonal.
c) F⊥ = ℝS (droite, car F est un hyperplan). P − φ(P) est la projection orthogonale de P sur ℝS, soit ((P|S)/‖S‖E2)S. D'où φ(P) = P − ((P|S)/‖S‖E2) S.
5. d(h, F) = ‖h − φ(h)‖ = |(1|S)|/‖S‖E. Par 3.d et 3.b : (1|S) = α et ‖S‖E2 = α2 Σ Pk(0)2 = mα2. Donc d(h, F) = |α|/(|α|√m) = 1/√m.
6. d(h, F⊥) = ‖h − (h − φ(h))‖ = ‖φ(h)‖, et par Pythagore ‖h‖2 = ‖φ(h)‖2 + d(h, F)2, avec ‖h‖2 = ∫0+∞ e−tdt = 1. Donc d(h, F⊥) = √(1 − 1/m) = √((m − 1)/m).
أسئلة شائعة حول هذا النموذج
هل يمكن تحميل هذا النموذج مجاناً؟
هل يتضمن هذا النموذج التصحيح؟
ما هي الجهة المنظمة والدرجة المعنية بهذا النموذج؟
ما هي دورة هذا الامتحان ولغة أسئلته؟
أين أجد نماذج أخرى لنفس المباراة؟
💬 ناقش هذا النموذج (0)
شارك إجاباتك أو صحّح التصحيح — إذا كان لديك رأي مختلف حول أي نقطة، اكتبه هنا ليستفيد باقي المترشحين.
لا يوجد نقاش بعد — شارك إجابتك أو سؤالك حول هذا النموذج.
⚠️ ممنوع نشر أرقام الهاتف أو الروابط أو أي عرض مقابل مال — تُحذف هذه المشاركات تلقائياً.
هل تحضّر لهذه المباراة؟
نماذج مشابهة قد تهمّك
المصدر: مباريات ولوج المدارس والمعاهد العليا
