
نموذج المباراة الوطنية المشتركة CNC 2013: الرياضيات 2 - شعبة PSI لولوج مدارس المهندسين
باختصار
هذا نموذج امتحان كتابي سابق لمباراة مباراة ولوج المدارس العليا للمهندسين لدى المباراة الوطنية المشتركة CNC (الأقسام التحضيرية) (2013)، منشور على وظيفة إنفو للاطلاع والتحميل المجاني بصيغة PDF مع تصحيح مقترح.
- الجهة المنظمة
- المباراة الوطنية المشتركة CNC (الأقسام التحضيرية)
- الدرجة
- مباراة ولوج المدارس العليا للمهندسين
- التخصص
- الرياضيات 2
- الدورة
- 2013
- عدد الصفحات
- 5
- لغة الأسئلة
- الفرنسية
- التصحيح
- تصحيح مقترح متوفر في هذه الصفحة
📝 نص أسئلة النموذج (مستخرج آلياً من الصفحات الممسوحة)
استُخرج هذا النص آلياً من صور الامتحان وقد يحتوي على أخطاء في القراءة — الصور أعلاه هي المرجع.
— صفحة 1 —
ROYAUME DU MAROC
2
Ministère de l'Éducation Nationale, de l'Enseignement Supérieur,
de la Recherche Scientifique et de la Formation des Cadres
Présidence du Concours National Commun
Ecole Hassania des Travaux Publics
CONCOURS NATIONAL COMMUN
d'admission aux Etablissements de Formation d'Ingénieurs et
Etablissements Assimilés
Session 2013
ÉPREUVE DE MATHÉMATIQUES II
Filière PSI
Durée 4 heures
Cette épreuve comporte 4 pages au format A4, en plus de cette page de garde
L'usage de la calculatrice est interdit
Page de garde
نماذج المباريات من موقع وظيفة إنفو wadifa-info.com
— صفحة 2 —
Concours National Commun — Session 2013 — Filière PSI
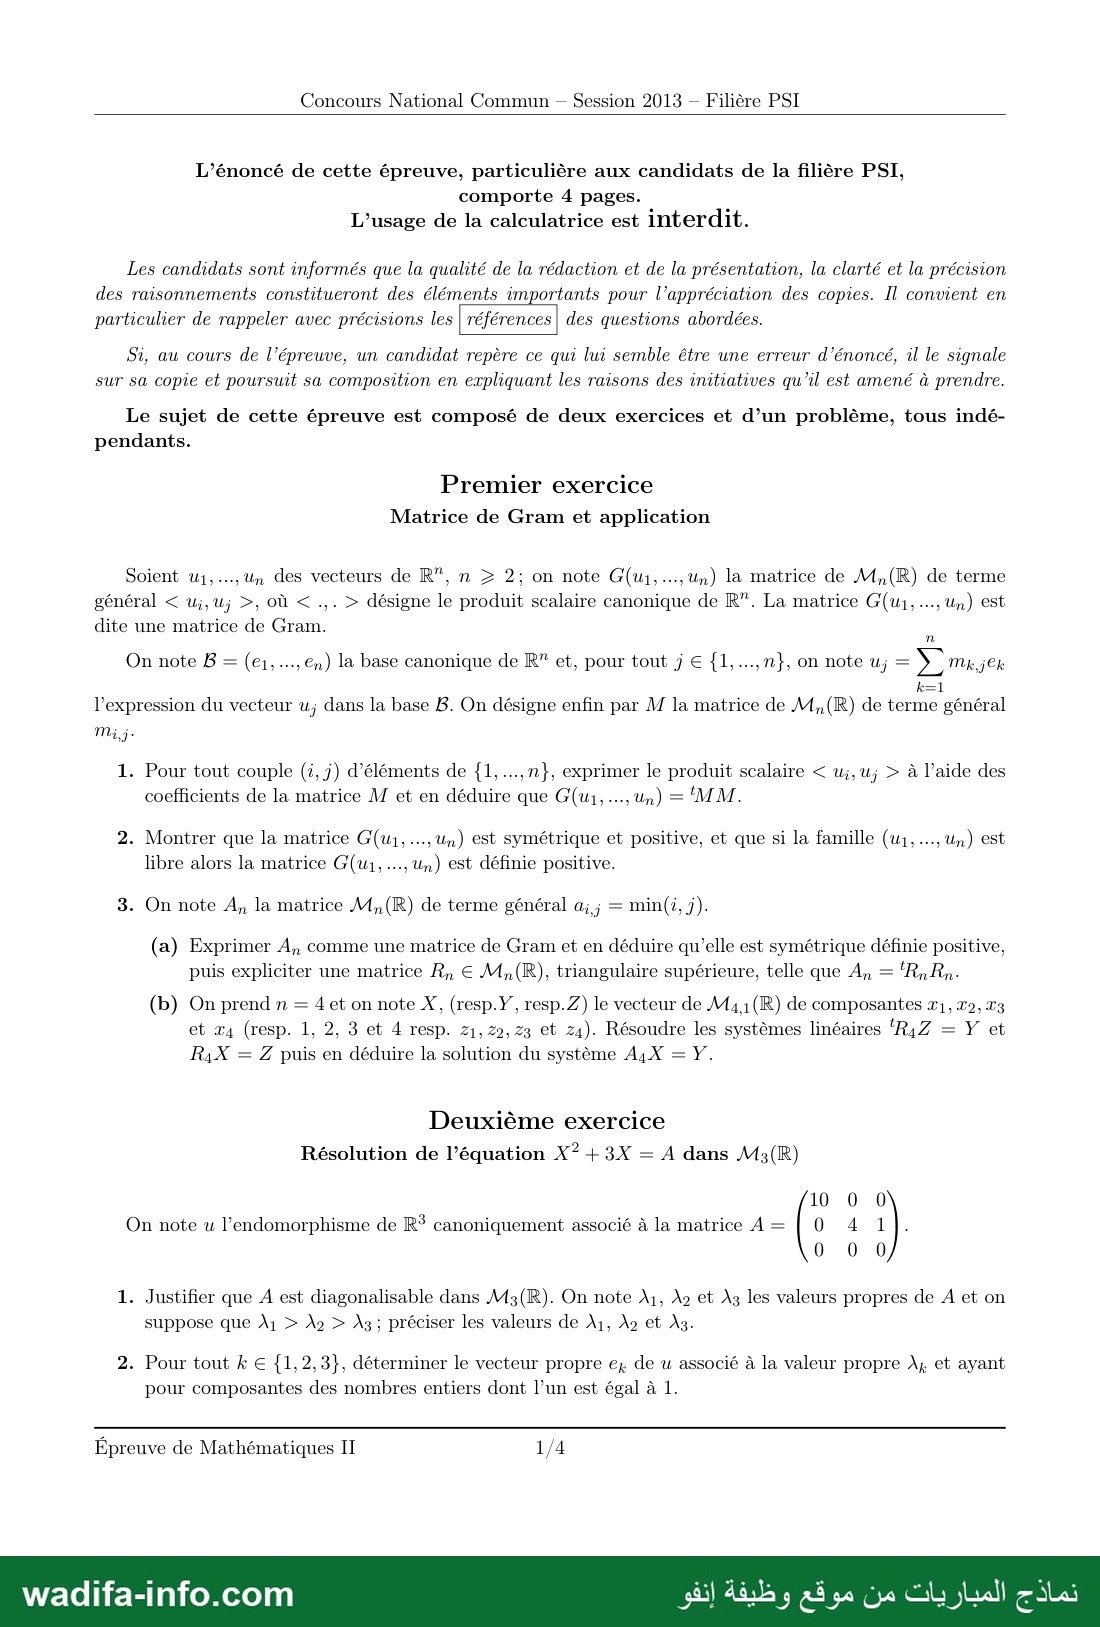
L’énoncé de cette épreuve, particulière aux candidats de la filière PSI,
comporte 4 pages.
L’usage de la calculatrice est interdit.
Les candidats sont informés que la qualité de la rédaction et de la présentation, la clarté et la précision
des raisonnements constitueront des éléments importants pour l’appréciation des copies. Il convient en
particulier de rappeler avec précisions les | références | des questions abordées.
Si, au cours de l'épreuve, un candidat repère ce qui lui semble être une erreur d’énoncé, il le signale
sur sa copie et poursuit sa composition en expliquant les raisons des initiatives qu’il est amené à prendre.
Le sujet de cette épreuve est composé de deux exercices et d’un problème, tous indé-
pendants.
Premier exercice
Matrice de Gram et application
Soient u1,..…., Un des vecteurs de 102. 2 › 2; on note G(u1,…,Un) la matrice de M, (R) de terme
général › u;,u; ›, où › ,. › désigne le produit scalaire canonique de R”. La matrice G(u1,…, Un) est
dite une matrice de Gram.
On note B = (e1,…, en) la base canonique de R” et, pour tout j € {1,.…,n}, on note u; = › Me jekr
k=1
l’expression du vecteur u; dans la base B. On désigne enfin par M la matrice de M, (R) de terme général
mij-
1. Pour tout couple (à, 7) d’éléments de {1,…,n}, exprimer le produit scalaire › u;,u; › à l’aide des
coefficients de la matrice M et en déduire que G(u1,…, Un) = MM.
2. Montrer que la matrice G(u1, …, Un) est symétrique et positive, et que si la famille (u1, …, Un) est
libre alors la matrice G(u1, …, Un) est définie positive.
3. On note A, la matrice M, (R) de terme général a;; = min(i, j).
(a) Exprimer A, comme une matrice de Gram et en déduire qu’elle est symétrique définie positive,
puis expliciter une matrice R, € M, (R), triangulaire supérieure, telle que A, = R,Rn-
(b) On prend n = 4 et on note X, (resp.Y, resp.Z) le vecteur de M4 1 (R) de composantes 1, T2, T3
et x4 (resp. 1, 2, 3 et 4 resp. z1, z9, 3 et 24). Résoudre les systèmes linéaires ‘R4Z = Y et
R4X = Z puis en déduire la solution du système A4X = Y.
Deuxième exercice
Résolution de l’équation X? + 3X = A dans M3(R)
10 0 0
On note u l’endomorphisme de R* canoniquement associé à la matrice A= | 0 4 1
0 0 0
1. Justifier que À est diagonalisable dans M3(R). On note وذ بي et يل les valeurs propres de À et on
suppose que A, › A9 › À3 ; préciser les valeurs de برد A2 et يال
2. Pour tout k € {1, 2,3}, déterminer le vecteur propre e, de u associé à la valeur propre À, et ayant
pour composantes des nombres entiers dont l’un est égal à 1.
Épreuve de Mathématiques II 1/4
نماذج المباريات من موقع وظيفة إنفو wadifa-info.com
— صفحة 3 —
Concours National Commun — Session 2013 — Filière PSI
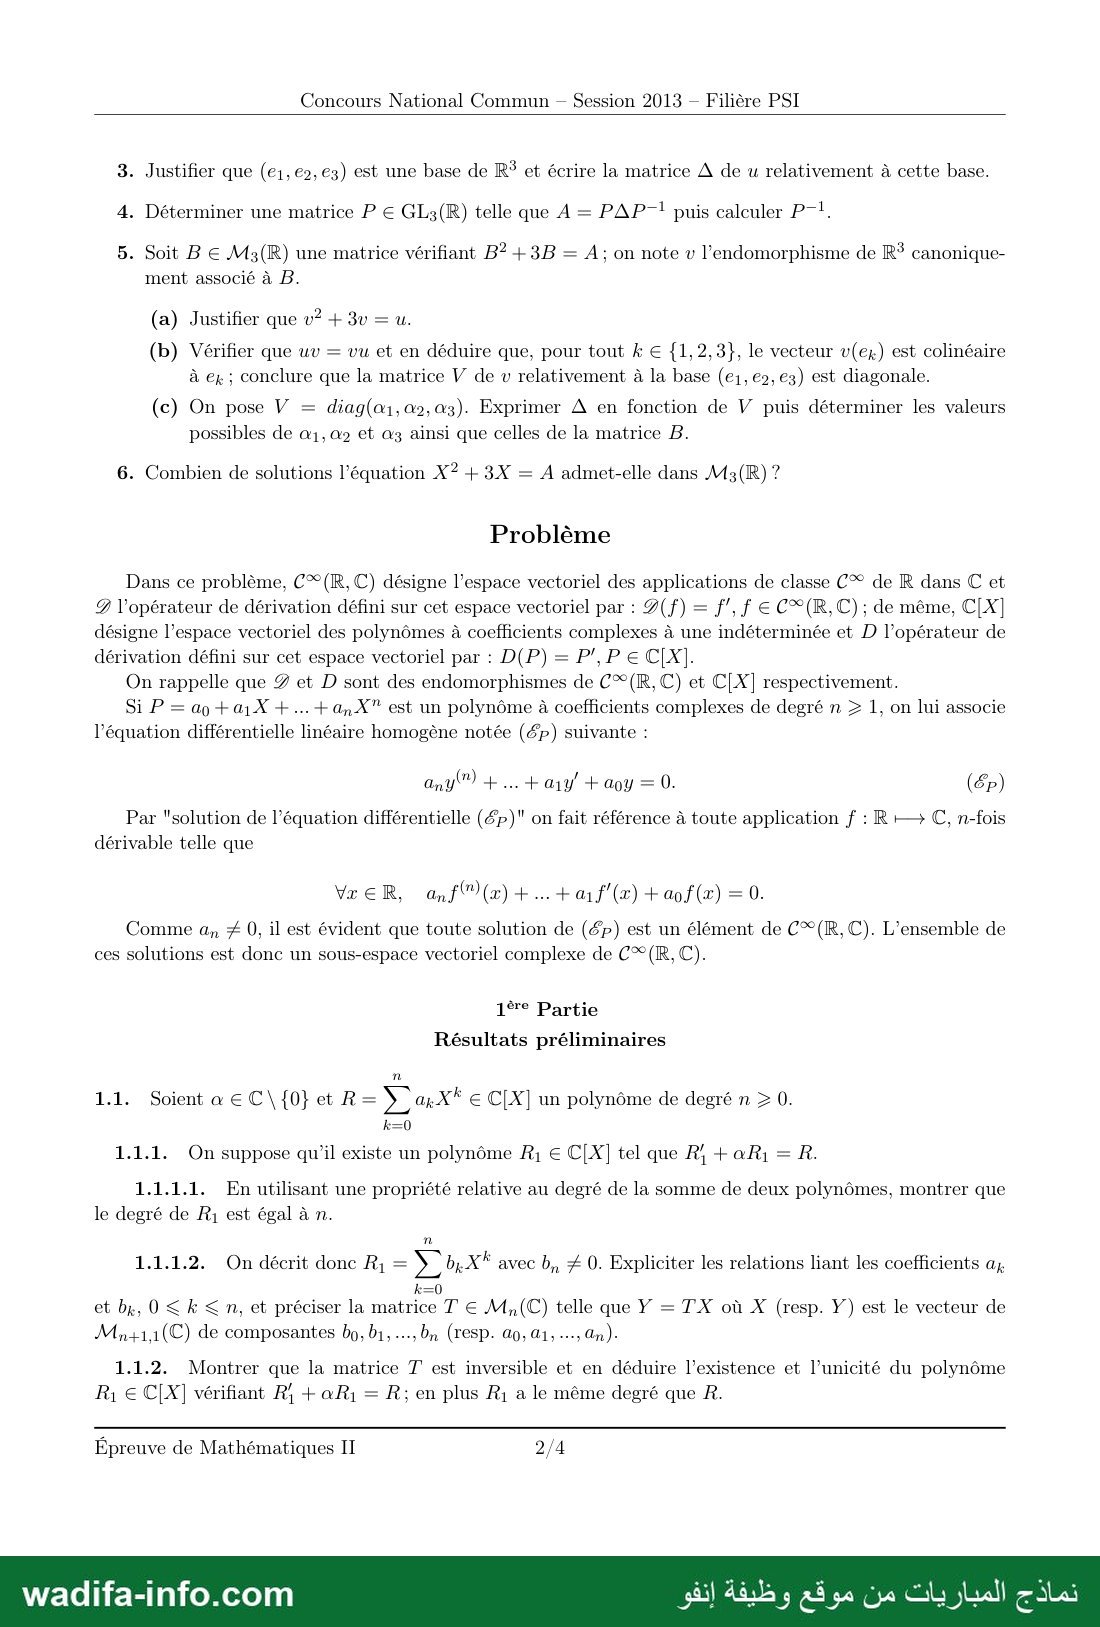
3. Justifier que (e1, €2,€3) est une base de 1083 et écrire la matrice À de u relativement à cette base.
4. Déterminer une matrice P € GLg(R) telle que A = PAP * puis calculer P-*.
5. Soit B € M3(R) une matrice vérifiant B? +3B = À ; on note v l’endomorphisme de 18 canonique-
ment associé à B.
(a) Justifier que v? + 3v = u.
(b) Vérifier que uv = vu et en déduire que, pour tout k € {1,2,3}, le vecteur v(ez.) est colinéaire
à بيو conclure que la matrice V de v relativement à la base (e1, €2,€3) est diagonale.
(c) On pose V = diag(a1,a2,03). Exprimer À en fonction de V puis déterminer les valeurs
possibles de ay, وه et A3 ainsi que celles de la matrice B.
6. Combien de solutions l’équation X? + 3X = A admet-elle dans )ا ?
Problème
Dans ce problème, C®(R, C) désigne l’espace vectoriel des applications de classe C® de R dans C et
2 l’opérateur de dérivation défini sur cet espace vectoriel par : 7(f) = f', f € C°(R, C) ; de même, C[X]
désigne l’espace vectoriel des polynômes à coefficients complexes à une indéterminée et D l’opérateur de
dérivation défini sur cet espace vectoriel par : D(P) = P’,P € C[X].
On rappelle que 2 et D sont des endomorphismes de C®(R, C) et C[X] respectivement.
Si P = عليه + مه +... + an X" est un polynôme à coefficients complexes de degré n 2 1, on lui associe
l’équation différentielle linéaire homogène notée (&p) suivante :
Par "solution de l’équation différentielle (&)" on fait référence à toute application f : R— C, n-fois
dérivable telle que
Comme an # 0, il est évident que toute solution de (ép) est un élément de C®(R, C). L'ensemble de
ces solutions est donc un sous-espace vectoriel complexe de C®(R, C).
1ère Partie
Résultats préliminaires
1.1. Soient a € C\{0} et R= ›. an X* € C[X] un polynôme de degré n › 0.
k=0
1.1.1. On suppose qu’il existe un polynôme R, € C[X] tel que R; + af; = R.
1.1.1.1. En utilisant une propriété relative au degré de la somme de deux polynômes, montrer que
le degré de R, est égal à n.
1.1.1.2. On décrit donc R, = ›. b,.X* avec b, # 0. Expliciter les relations liant les coefficients يه
et b, 0 › k ‹ n, et préciser la matrice T € M, (C) telle que Y = TX où X (resp. Y) est le vecteur de
Mnp+1,1(C) de composantes bo, ...بد bp (resp. ao, يت بل An)-
1.1.2. Montrer que la matrice 7 est inversible et en déduire l’existence et l’unicité du polynôme
R, € C[X] vérifiant R} + aR; = R; en plus R; a le même degré que R.
Épreuve de Mathématiques II 2/4
نماذج المباريات من موقع وظيفة إنفو wadifa-info.com
— صفحة 4 —
Concours National Commun — Session 2013 — Filière PSI
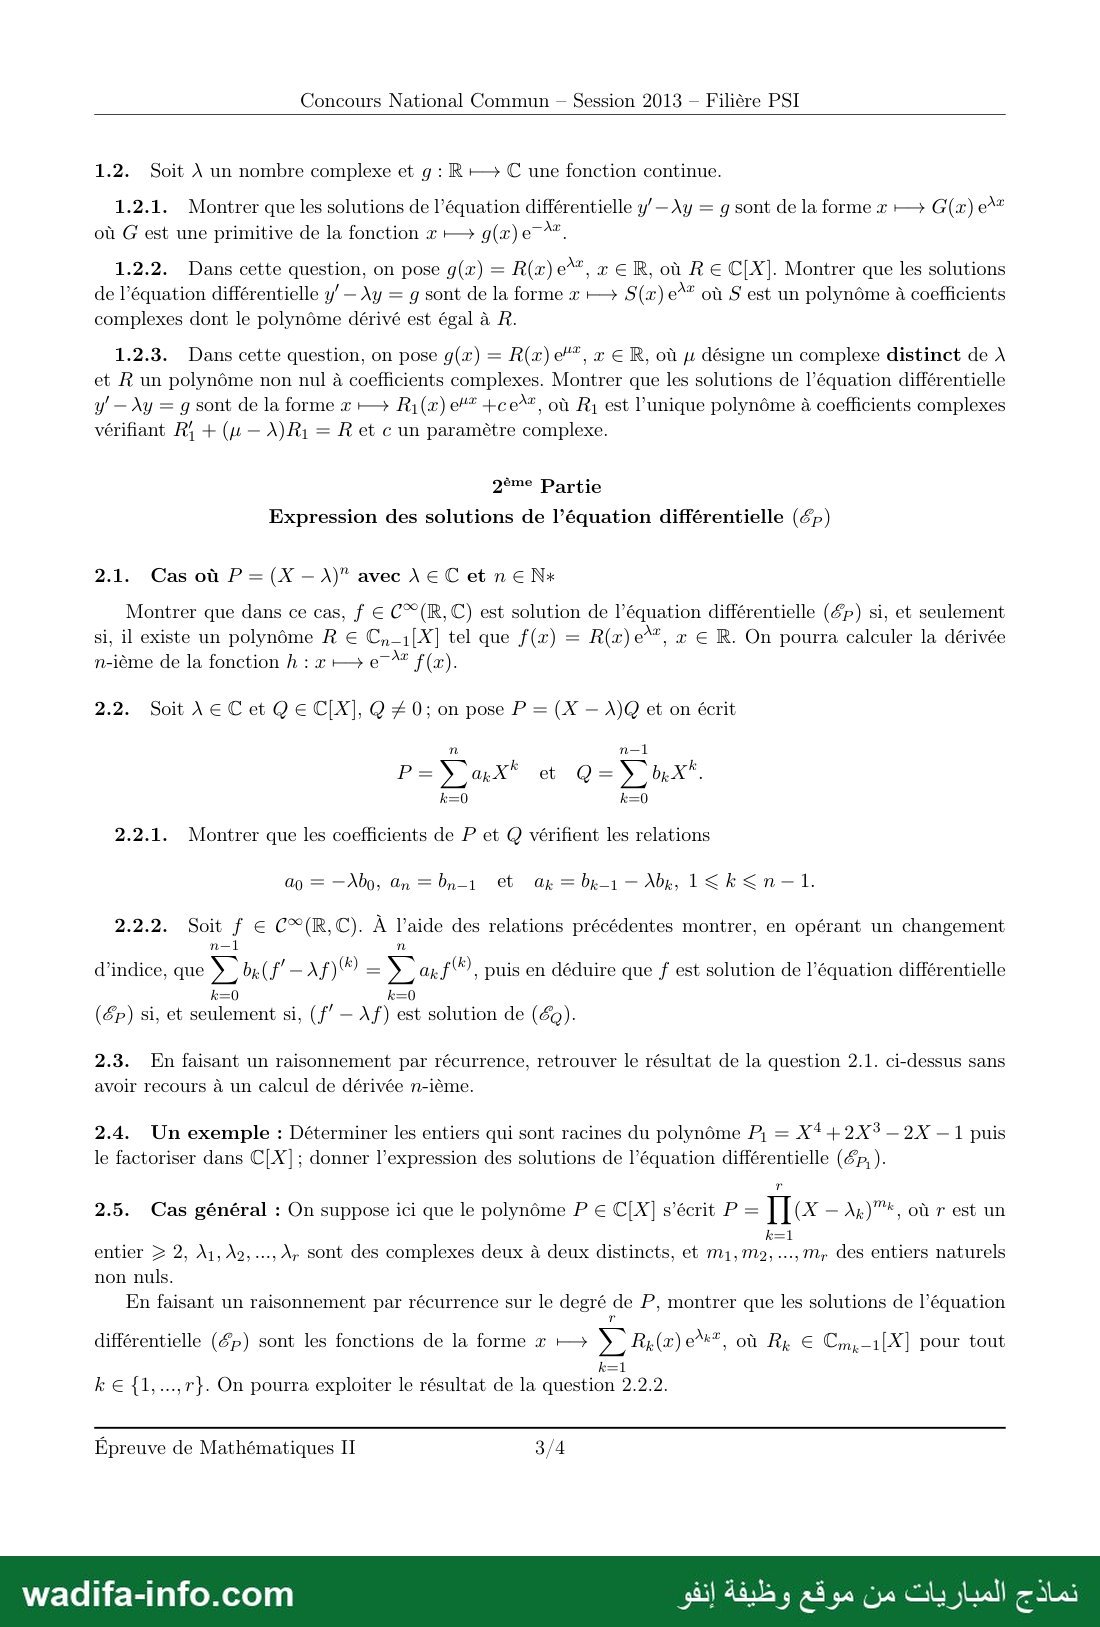
1.2. Soit À un nombre complexe et g : R — C une fonction continue.
1.2.1. Montrer que les solutions de l’équation différentielle و = ريل — أن sont de la forme جرع G(x) تان
où G est une primitive de la fonction جرع g(x) ع
1.2.2. Dans cette question, on pose g(x) = R(x)e*", x € R, où R € C[X]. Montrer que les solutions
de l’équation différentielle أن — Ay = و sont de la forme x — S(x) e** où S est un polynôme à coefficients
complexes dont le polynôme dérivé est égal à R.
1.2.3. Dans cette question, on pose g(x) = R(x) "اك x € R, où désigne un complexe distinct de À
et R un polynôme non nul à coefficients complexes. Montrer que les solutions de l’équation différentielle
و = بزل - ان sont de la forme x — R1(x) كان +ce**®, où R, est l’unique polynôme à coefficients complexes
vérifiant R; + (u — علد = R et c un paramètre complexe.
2ème Partie
Expression des solutions de l’équation différentielle (ép)
2.1. Cas où P=(X — \)" avec À € C et n € N+
Montrer que dans ce cas, f € C°(R, C) est solution de l’équation différentielle (&p) si, et seulement
si, il existe un polynôme R € C,1[X] tel que f(x) = R(r)e*", x € R. On pourra calculer la dérivée
n-ième de la fonction h : x — e7* f(x).
2.2. Soit À € C et Q € C[X], Q # 0; on pose P = (X — X)Q et on écrit
n n—l
P=Y ux* en Q=S Rx".
k=0 k=0
2.2.1. Montrer que les coefficients de P et @ vérifient les relations
2.2.2. Soit f € C®(R,C). À l’aide des relations précédentes montrer, en opérant un changement
n—l n
d’indice, que ›, bp(f'—Af) = =. af) , puis en déduire que f est solution de l’équation différentielle
k=0 k=0
(@p) si, et seulement si, (f" — Af) est solution de (éa).
2.3. En faisant un raisonnement par récurrence, retrouver le résultat de la question 2.1. ci-dessus sans
avoir recours à un calcul de dérivée n-ième.
2.4. Un exemple : Déterminer les entiers qui sont racines du polynôme P, = X* +2X3 — 2X — 1 puis
le factoriser dans C[X] ; donner l’expression des solutions de l’équation différentielle (@p, ).
2.5. Cas général : On suppose ici que le polynôme P € C[X] s’écrit P = 11 (X — À)", où r est un
k=1
entier › 2, A1, A2, ... Ay sont des complexes deux à deux distincts, et m1, mM2,., M, des entiers naturels
non nuls.
En faisant un raisonnement par récurrence sur le degré de P, montrer que les solutions de l’équation
7
différentielle (دري) sont les fonctions de la forme x — =, Rp(x)e**, où Rp € Cm,—1[X] pour tout
k=1
k € {1,.,r}. On pourra exploiter le résultat de la question 2.2.2.
Épreuve de Mathématiques 1 3/4
نماذج المباريات من موقع وظيفة إنفو wadifa-info.com
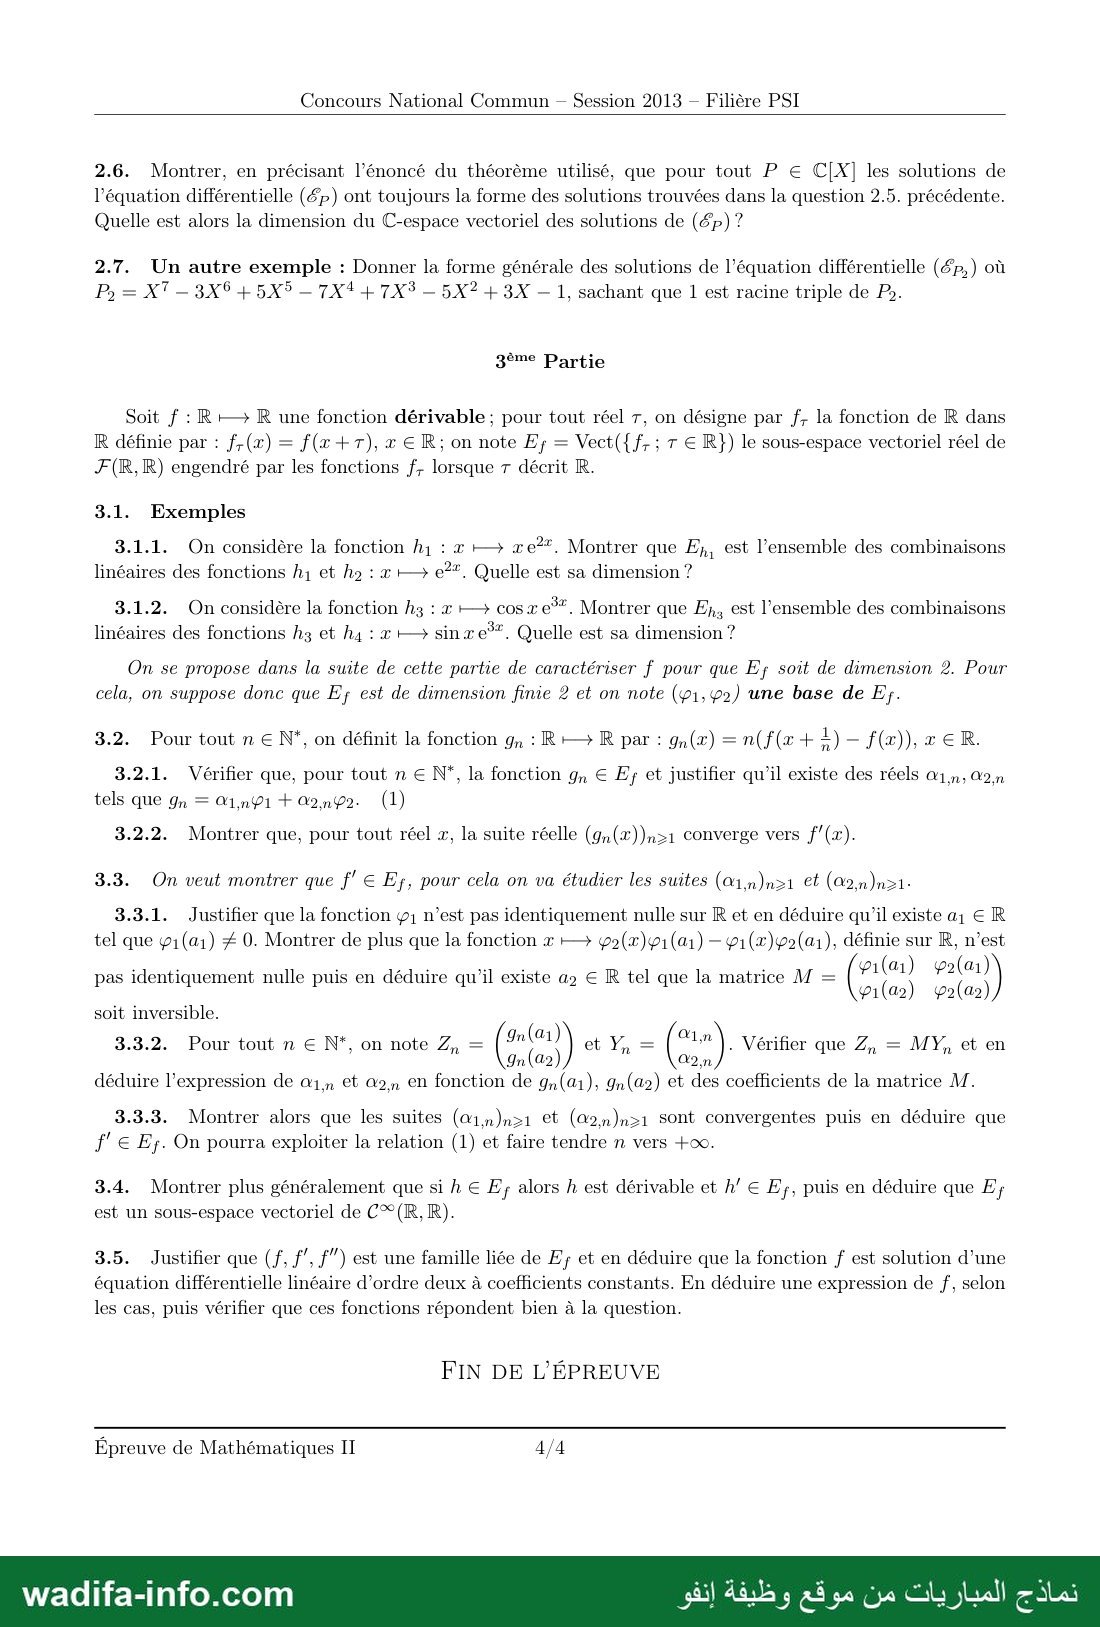
— صفحة 5 —
Concours National Commun — Session 2013 — Filière PSI
2.6. Montrer, en précisant l’énoncé du théorème utilisé, que pour tout P € C[X] les solutions de
l’équation différentielle (€) ont toujours la forme des solutions trouvées dans la question 2.5. précédente.
Quelle est alors la dimension du C-espace vectoriel des solutions de (&p) ?
2.7. Un autre exemple : Donner la forme générale des solutions de l’équation différentielle (&p,) où
P, = XT — عرق + 5X5 — TX* + 7X3 — 5X? + 3X — 1, sachant que 1 est racine triple de P2.
3ème Partie
Soit f : ص ع1 R une fonction dérivable ; pour tout réel 7, on désigne par / la fonction de R dans
R définie par : f-(x) = f(x +T), x € R; on note EF; = Vect({f-: 7 € R}) le sous-espace vectoriel réel de
F(R,R) engendré par les fonctions f; lorsque T décrit R.
3.1. Exemples
3.1.1. On considère la fonction h; : x — قمعم Montrer que E,, est l’ensemble des combinaisons
linéaires des fonctions hy et ha : x — e**. Quelle est sa dimension ?
3.1.2. On considère la fonction h3 : جرع cosx e*". Montrer que Ep, est l’ensemble des combinaisons
linéaires des fonctions hs et عي x — sin x e**. Quelle est sa dimension ?
On se propose dans la suite de cette partie de caractériser f pour que E; soit de dimension 2. Pour
cela, on suppose donc que E; est de dimension finie 2 et on note (91,2) une base de E,.
3.2. Pour tout n € N*, on définit la fonction g, : R— R par : gn(x) = n(f(x + ( - f(a)), x ER.
3.2.1. Vérifier que, pour tout n € N°, la fonction ىو € E; et justifier qu’il existe des réels مد يمه
tels que مو = d1,nÿP1 + Oa,nP2. )1(
3.2.2. Montrer que, pour tout réel x, la suite réelle (gn(x))nz1 converge vers f'(x).
3.3. On veut montrer que f' € E;, pour cela on va étudier les suites (d1,n)nz1 et (O2,n)nz1-
3.3.1. Justifier que la fonction رم n’est pas identiquement nulle sur R et en déduire qu’il existe ره € R
tel que 51(a1) # 0. Montrer de plus que la fonction x — p2(x)p1(a1) — 91(x)p2(a1), définie sur R, n’est
pi(a1) 0
pas identiquement nulle puis en déduire qu’il existe مه € R tel que la matrice M =
pi(a2) p2(a2)
soit inversible.
3.3.2. Pour tout n € N*, on note Z, = af et Y, = | .نس Vérifier que Z, = MY, et en
Jn (a2 ) 02:
déduire l'expression de a1,n et an en fonction de gn(a1), (يعاو et des coefficients de la matrice M.
3.3.3. Montrer alors que les suites (Q1in)nz1 €t (gm)nz1 sont convergentes puis en déduire que
f' € E;. On pourra exploiter la relation (1) et faire tendre n vers +0.
3.4. Montrer plus généralement que si h € F; alors h est dérivable et h" € F;, puis en déduire que EF;
est un sous-espace vectoriel de C®(R, R).
3.5. Justifier que (f, f', f") est une famille liée de E; et en déduire que la fonction f est solution d’une
équation différentielle linéaire d’ordre deux à coefficients constants. En déduire une expression de f, selon
les cas, puis vérifier que ces fonctions répondent bien à la question.
FIN DE L'ÉPREUVE
Épreuve de Mathématiques II 4/4
نماذج المباريات من موقع وظيفة إنفو wadifa-info.com
✅ التصحيح المقترح
هذا تصحيح مقترح من إعداد فريق wadifa-info لمساعدتك على فهم منهجية الإجابة — وليس تصحيحاً رسمياً صادراً عن الإدارة المنظِّمة. أسئلة هذا الامتحان محررة بالفرنسية، لذلك التصحيح محرر بالفرنسية أيضاً.
Ce sujet est l'épreuve de Mathématiques II du Concours National Commun (CNC) 2013, filière PSI, pour l'admission dans les écoles d'ingénieurs marocaines (présidence : École Hassania des Travaux Publics). Durée : 4 heures, calculatrice interdite, 4 pages. Type : problème d'algèbre et d'analyse composé de deux exercices et d'un problème indépendants : matrices de Gram (et la matrice min(i, j)), résolution de X2 + 3X = A dans M3(R), puis équations différentielles linéaires à coefficients constants et fonctions dont les translatées engendrent un espace de dimension 2. Voici une correction méthodologique proposée.
💡 Avant de commencer : les deux exercices sont des « points gratuits » de cours (Gram = tMM, diagonalisation, commutation ⇒ stabilité des sous-espaces propres) : faites-les d'abord, proprement, avec vérification des calculs matriciels. Dans le problème, tout repose sur deux outils : le facteur intégrant e−λx (partie 1) et la factorisation P = (X − λ)Q traduite en « f solution de (EP) ⇔ f' − λf solution de (EQ) » (partie 2), qui permet toutes les récurrences.
Premier exercice — Matrice de Gram
1.
ui = Σk mk,iek et la base canonique est orthonormée : <ui, uj> = Σk=1n mk,imk,j = (tMM)i,j. G(u1, …, un) = tMM.
2.
t(tMM) = tMM : symétrique. Pour X ∈ Mn,1(R), tXGX = t(MX)(MX) = ‖MX‖2 ≥ 0 : positive. Si la famille est libre, M (matrice de la famille dans B) est inversible ; tXGX = 0 ⇒ MX = 0 ⇒ X = 0 : définie positive.
3.(a)
min(i, j) = card{k : k ≤ i et k ≤ j} = <ui, uj> avec uj = e1 + … + ej. Donc An = G(u1, …, un) = tMM où M a pour coefficients mk,j = 1 si k ≤ j, 0 sinon. M est triangulaire supérieure à diagonale de 1, donc inversible : la famille est libre et An est symétrique définie positive. On prend Rn = M = matrice triangulaire supérieure dont tous les coefficients au-dessus de la diagonale (diagonale comprise) valent 1 : An = tRnRn.
3.(b)
Y = t(1, 2, 3, 4). tR4 est triangulaire inférieure remplie de 1 : tR4Z = Y s'écrit z1 = 1, z1 + z2 = 2, z1 + z2 + z3 = 3, z1 + … + z4 = 4, d'où Z = t(1, 1, 1, 1).
R4X = Z s'écrit xk + … + x4 = zk : x4 = 1, x3 = 0, x2 = 0, x1 = 0, d'où X = t(0, 0, 0, 1).
Comme A4X = tR4(R4X) = tR4Z = Y, la solution de A4X = Y est X = t(0, 0, 0, 1) (vérification : la 4e colonne de A4 est (min(i, 4))i = (1, 2, 3, 4)).
Deuxième exercice — Équation X2 + 3X = A
1.
A est triangulaire supérieure : ses valeurs propres sont ses coefficients diagonaux 10, 4, 0, distincts. Trois valeurs propres distinctes en dimension 3 : A est diagonalisable, λ1 = 10, λ2 = 4, λ3 = 0.
2.
- λ1 = 10 : e1 = (1, 0, 0).
- λ2 = 4 : (A − 4I)x = 0 donne 6x1 = 0, x3 = 0 : e2 = (0, 1, 0).
- λ3 = 0 : 10x1 = 0 et 4x2 + x3 = 0 : e3 = (0, 1, −4).
3.
Des vecteurs propres associés à des valeurs propres distinctes forment une famille libre ; trois vecteurs libres dans R3 : (e1, e2, e3) est une base, et Δ = diag(10, 4, 0).
4.
P = matrice de passage, colonnes e1, e2, e3 : P = [[1, 0, 0], [0, 1, 1], [0, 0, −4]] (lignes), et P−1 = [[1, 0, 0], [0, 1, 1/4], [0, 0, −1/4]] (vérification : PP−1 = I). A = PΔP−1.
5.(a)
L'application qui à un endomorphisme associe sa matrice canonique est un isomorphisme d'algèbres : B2 + 3B = A se traduit en v2 + 3v = u.
5.(b)
uv = (v2 + 3v)v = v3 + 3v2 = v(v2 + 3v) = vu. Alors u(v(ek)) = v(u(ek)) = λkv(ek) : v(ek) ∈ Ker(u − λkId), qui est la droite Rek (valeurs propres simples). v(ek) est colinéaire à ek, donc V est diagonale.
5.(c)
Dans la base (ek) : Δ = V2 + 3V, soit αk2 + 3αk = λk :
- α2 + 3α − 10 = (α − 2)(α + 5) = 0 : α1 ∈ {2, −5} ;
- α2 + 3α − 4 = (α − 1)(α + 4) = 0 : α2 ∈ {1, −4} ;
- α2 + 3α = 0 : α3 ∈ {0, −3}.
Puis B = PVP−1 ; le calcul donne, pour V = diag(a, b, c) : B = [[a, 0, 0], [0, b, (b − c)/4], [0, 0, c]] (contrôle : V = Δ redonne A). Le coefficient (b − c)/4 vaut 1/4 pour (b, c) = (1, 0), 1 pour (1, −3), −1 pour (−4, 0) et −1/4 pour (−4, −3). Réciproquement chacune de ces matrices vérifie B2 + 3B = P(V2 + 3V)P−1 = A.
6.
2 × 2 × 2 choix distincts de V, donnant des B distinctes : l'équation admet exactement 8 solutions dans M3(R).
Problème — Partie 1 : résultats préliminaires
1.1.1.1
Si deg R1 = m, alors deg R1' < m (ou R1' = 0) et deg(αR1) = m car α ≠ 0 : la somme est de degré m. Comme R1' + αR1 = R, deg R1 = n (R1 ≠ 0 car R ≠ 0).
1.1.1.2
R1' + αR1 = Σk=0n (αbk + (k+1)bk+1)Xk avec bn+1 = 0, d'où ak = αbk + (k+1)bk+1 (0 ≤ k ≤ n−1) et an = αbn. La matrice T (de taille n+1 : l'énoncé écrit Mn(C), il faut lire Mn+1(C)) est bidiagonale supérieure : α sur la diagonale et 1, 2, …, n sur la sur-diagonale (Tk,k = α, Tk,k+1 = k+1 en indexant de 0 à n).
1.1.2
T est triangulaire, det T = αn+1 ≠ 0 : T est inversible. Le système TX = Y a une unique solution, ce qui donne un unique R1 ∈ Cn[X] ; par 1.1.1.1 toute solution est de degré n donc dans Cn[X] : existence et unicité, et bn = an/α ≠ 0 donc deg R1 = deg R.
1.2.1
Pour y dérivable, (y e−λx)' = (y' − λy)e−λx. Donc y' − λy = g ⇔ (ye−λx)' = g(x)e−λx ⇔ ye−λx = G, primitive de x ↦ g(x)e−λx (qui existe car g est continue). y(x) = G(x)eλx.
1.2.2
Ici g(x)e−λx = R(x) ; ses primitives sont les fonctions polynomiales S avec S' = R. y(x) = S(x)eλx, S' = R.
1.2.3
g(x)e−λx = R(x)e(μ−λ)x. Avec R1 donné par 1.1 pour α = μ − λ ≠ 0, (R1(x)e(μ−λ)x)' = (R1' + (μ−λ)R1)e(μ−λ)x = R(x)e(μ−λ)x : c'est une primitive. Toutes les primitives sont R1e(μ−λ)x + c, d'où y(x) = R1(x)eμx + c eλx, c ∈ C.
Problème — Partie 2 : solutions de (EP)
2.1
P = (X − λ)n = Σ C(n, k)(−λ)n−kXk. Soit h(x) = e−λxf(x). Par Leibniz : h(n) = Σk C(n, k) f(k) (−λ)n−k e−λx = e−λx Σ akf(k). Donc f solution ⇔ h(n) = 0 ⇔ h est polynomiale de degré ≤ n−1. f solution ⇔ f(x) = R(x)eλx, R ∈ Cn−1[X].
2.2.1
(X − λ)Q = Σ bkXk+1 − λΣ bkXk : en identifiant, a0 = −λb0, an = bn−1, ak = bk−1 − λbk pour 1 ≤ k ≤ n−1.
2.2.2
Σk=0n−1 bk(f' − λf)(k) = Σk=0n−1 bkf(k+1) − λΣk=0n−1 bkf(k) = Σk=1n bk−1f(k) − Σk=0n−1 λbkf(k) = bn−1f(n) + Σk=1n−1(bk−1 − λbk)f(k) − λb0f = Σk=0n akf(k).
Ainsi le premier membre de (EP) appliqué à f est le premier membre de (EQ) appliqué à f' − λf : f solution de (EP) ⇔ f' − λf solution de (EQ).
2.3
Récurrence sur n. n = 1 : y' = λy ⇔ y = ceλx (1.2.1 avec g = 0). Si le résultat vaut pour n − 1 (n ≥ 2), avec Q = (X − λ)n−1 : f solution de (EP) ⇔ f' − λf = R(x)eλx avec R ∈ Cn−2[X] ⇔ (1.2.2) f = S(x)eλx avec S' = R, c'est-à-dire S ∈ Cn−1[X] quelconque. On retrouve 2.1.
2.4
Une racine entière divise le terme constant −1 : candidats ±1. P1(1) = 1 + 2 − 2 − 1 = 0 et P1(−1) = 1 − 2 + 2 − 1 = 0. En divisant par X2 − 1 : P1 = (X2 − 1)(X2 + 2X + 1), donc P1 = (X − 1)(X + 1)3, racines entières 1 et −1.
Solutions de (EP1) (y(4) + 2y''' − 2y' − y = 0) : y(x) = c ex + (a + bx + dx2)e−x, a, b, c, d ∈ C.
2.5
Récurrence sur deg P (le cas d'une seule racine est 2.1). Écrivons P = (X − λr)Q, où Q a les mêmes racines, la multiplicité de λr étant mr − 1. Par 2.2.2 et l'hypothèse de récurrence : f solution de (EP) ⇔ f' − λrf = Σk<r Rk(x)eλkx + Rr(x)eλrx, avec deg Rk ≤ mk − 1 et deg Rr ≤ mr − 2 (Rr = 0 si mr = 1).
- Par superposition, on résout terme à terme : pour k < r (λk ≠ λr), 1.2.3 fournit une solution particulière R̃k(x)eλkx avec deg R̃k = deg Rk ≤ mk − 1 ; pour le terme en eλrx, 1.2.2 fournit S(x)eλrx avec S' = Rr, deg S ≤ mr − 1 ; on ajoute la solution homogène ceλrx.
- Réciproquement, si f = Σ Rkeλkx avec deg Rk ≤ mk − 1, alors f' − λrf = Σk<r(Rk' + (λk − λr)Rk)eλkx + Rr'eλrx, de la forme voulue pour Q, donc solution de (EQ), et f est solution de (EP).
Les solutions sont exactement x ↦ Σk=1r Rk(x)eλkx, Rk ∈ Cmk−1[X].
2.6
Théorème de d'Alembert-Gauss : tout polynôme non constant de C[X] est scindé sur C. Donc P = anΠ(X − λk)mk, et (EP) a les mêmes solutions que (EP/an) : la forme de 2.5 (ou 2.1 si r = 1) est toujours valable. L'espace des solutions est engendré par les n = Σmk fonctions x ↦ xjeλkx (0 ≤ j ≤ mk − 1) ; par le théorème de Cauchy-Lipschitz linéaire, l'application f ↦ (f(0), f'(0), …, f(n−1)(0)) est un isomorphisme de l'espace des solutions sur Cn. La dimension est n = deg P, et ces n fonctions en forment une base.
2.7
Division de P2 par (X − 1)3 = X3 − 3X2 + 3X − 1 : le quotient est X4 + 2X2 + 1 = (X2 + 1)2 (reste nul). Donc P2 = (X − 1)3(X − i)2(X + i)2 et les solutions sont
y(x) = (a + bx + cx2)ex + (d + ex)eix + (g + hx)e−ix, constantes complexes, ce qui s'écrit aussi (a + bx + cx2)ex + (d' + e'x)cos x + (g' + h'x)sin x (espace de dimension 7).
Problème — Partie 3 : espaces de translatées de dimension 2
3.1.1
h1(x + τ) = e2τh1(x) + τe2τh2(x), donc Eh1 ⊂ Vect(h1, h2). Réciproquement h1 = (h1)0 et h2 = e−2(h1)1 − h1 ∈ Eh1. (h1, h2) est libre (ax + b = 0 pour tout x ⇒ a = b = 0). Eh1 = Vect(h1, h2), dimension 2.
3.1.2
h3(x + τ) = e3τ(cos τ · h3(x) − sin τ · h4(x)), donc Eh3 ⊂ Vect(h3, h4). Avec τ = −π/2 : (h3)−π/2 = e−3π/2h4, donc h4 ∈ Eh3. (h3, h4) est libre (a cos x + b sin x = 0 en x = 0 et x = π/2). Eh3 = Vect(h3, h4), dimension 2.
3.2.1 et 3.2.2
gn = n(f1/n − f0) est combinaison linéaire de translatées : gn ∈ Ef, et se décompose dans la base (φ1, φ2) : gn = α1,nφ1 + α2,nφ2. Par définition de la dérivabilité en x, gn(x) = (f(x + 1/n) − f(x))/(1/n) → f'(x).
3.3.1
φ1 est un vecteur de base, donc non nul : il existe a1 avec φ1(a1) ≠ 0. La fonction ψ = φ1(a1)φ2 − φ2(a1)φ1 est une combinaison de (φ1, φ2) dont le coefficient φ1(a1) est non nul : par liberté, ψ ≠ 0 ; soit a2 avec ψ(a2) ≠ 0. Or det M = φ1(a1)φ2(a2) − φ2(a1)φ1(a2) = ψ(a2) ≠ 0 : M est inversible.
3.3.2
En évaluant (1) en a1 et a2 : Zn = MYn, donc Yn = M−1Zn :
α1,n = (φ2(a2)gn(a1) − φ2(a1)gn(a2))/det M, α2,n = (φ1(a1)gn(a2) − φ1(a2)gn(a1))/det M.
3.3.3
Comme gn(ai) → f'(ai), les suites (α1,n) et (α2,n) convergent vers des réels α1, α2. En faisant n → +∞ dans (1) en tout x : f'(x) = α1φ1(x) + α2φ2(x). f' ∈ Ef.
3.4
Ef est stable par translation : si h = Σcifτi (somme finie), hσ = Σcifτi+σ ∈ Ef. Chaque fτ est dérivable, de dérivée (f')τ, qui appartient à Ef puisque f' ∈ Ef. Donc h est dérivable et h' = Σci(f')τi ∈ Ef. Par récurrence, toute h ∈ Ef est dérivable à tout ordre : Ef ⊂ C∞(R, R).
3.5
f, f', f'' sont trois vecteurs de Ef, de dimension 2 : famille liée, a f + b f' + c f'' = 0 avec (a, b, c) ≠ 0. Si c = 0 et b ≠ 0, f = Kekx et Ef serait de dimension ≤ 1 ; si b = c = 0, f = 0 : contradiction. Donc c ≠ 0 et f'' + pf' + qf = 0 (p, q réels). Selon l'équation caractéristique r2 + pr + q = 0 :
- deux racines réelles r1 ≠ r2 : f = Aer1x + Ber2x avec AB ≠ 0 ;
- racine double r : f = (A + Bx)erx avec B ≠ 0 ;
- racines a ± ib (b ≠ 0) : f = eax(A cos bx + B sin bx) avec (A, B) ≠ (0, 0).
Vérification : dans chaque cas les translatées restent dans l'espace de dimension 2 engendré par les deux solutions de base, donc dim Ef ≤ 2. Égalité : cas 1, det(f0, fτ) dans la base (er1x, er2x) vaut AB(er2τ − er1τ) ≠ 0 pour τ ≠ 0 ; cas 2, comme en 3.1.1 (le coefficient de xerx dans fτ est Berτ ≠ 0) ; cas 3, f = Ceaxcos(bx + θ) avec C ≠ 0 et la translation τ = π/(2b) donne −Ceaτeaxsin(bx + θ), indépendante de f (comme en 3.1.2). Les conditions AB ≠ 0, B ≠ 0 sont nécessaires : sinon f = Kerx et dim Ef = 1. Ces fonctions sont exactement celles pour lesquelles Ef est de dimension 2.
💡 Résultats clés : Rn = triangulaire supérieure de 1, solution de A4X = (1, 2, 3, 4) : X = (0, 0, 0, 1) ; X2 + 3X = A a 8 solutions B = [[a, 0, 0], [0, b, (b − c)/4], [0, 0, c]], a ∈ {2, −5}, b ∈ {1, −4}, c ∈ {0, −3} ; P1 = (X − 1)(X + 1)3 ; P2 = (X − 1)3(X2 + 1)2 ; dim des solutions de (EP) = deg P. À réviser pour le CNC PSI Maths II : matrices de Gram et matrices symétriques positives (décomposition de Cholesky), diagonalisation et commutant d'un endomorphisme à valeurs propres simples, équations différentielles linéaires à coefficients constants (facteur intégrant, factorisation de l'opérateur, Cauchy-Lipschitz), d'Alembert-Gauss, espaces vectoriels de fonctions et liberté de familles d'exponentielles. Signalez la coquille T ∈ Mn+1(C) en 1.1.1.2.
أسئلة شائعة حول هذا النموذج
هل يمكن تحميل هذا النموذج مجاناً؟
هل يتضمن هذا النموذج التصحيح؟
ما هي الجهة المنظمة والدرجة المعنية بهذا النموذج؟
ما هي دورة هذا الامتحان ولغة أسئلته؟
أين أجد نماذج أخرى لنفس المباراة؟
💬 ناقش هذا النموذج (0)
شارك إجاباتك أو صحّح التصحيح — إذا كان لديك رأي مختلف حول أي نقطة، اكتبه هنا ليستفيد باقي المترشحين.
لا يوجد نقاش بعد — شارك إجابتك أو سؤالك حول هذا النموذج.
⚠️ ممنوع نشر أرقام الهاتف أو الروابط أو أي عرض مقابل مال — تُحذف هذه المشاركات تلقائياً.
هل تحضّر لهذه المباراة؟
نماذج مشابهة قد تهمّك
المصدر: مباريات ولوج المدارس والمعاهد العليا
