
نموذج مباراة توظيف أطر مالية - المكتب الوطني للمطارات 2017 - المحاسبة والجبايات
⬇️ تحميل PDF الرابط الدائم: wadifa-info.com/نموذج-مباراة/913
باختصار
هذا نموذج امتحان كتابي سابق لمباراة أطر مالية لدى المكتب الوطني للمطارات (2017)، منشور على وظيفة إنفو للاطلاع والتحميل المجاني بصيغة PDF مع تصحيح مقترح.
- الجهة المنظمة
- المكتب الوطني للمطارات
- الدرجة
- أطر مالية
- التخصص
- المحاسبة والجبايات
- الدورة
- 2017
- عدد الصفحات
- 3
- لغة الأسئلة
- الفرنسية
- التصحيح
- تصحيح مقترح متوفر في هذه الصفحة
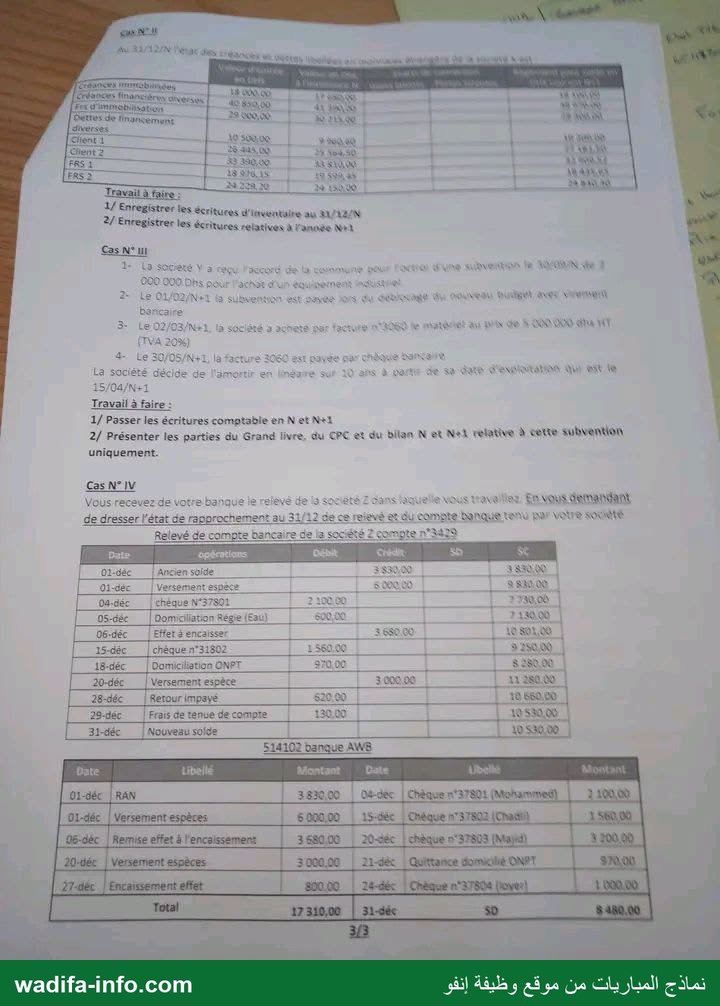
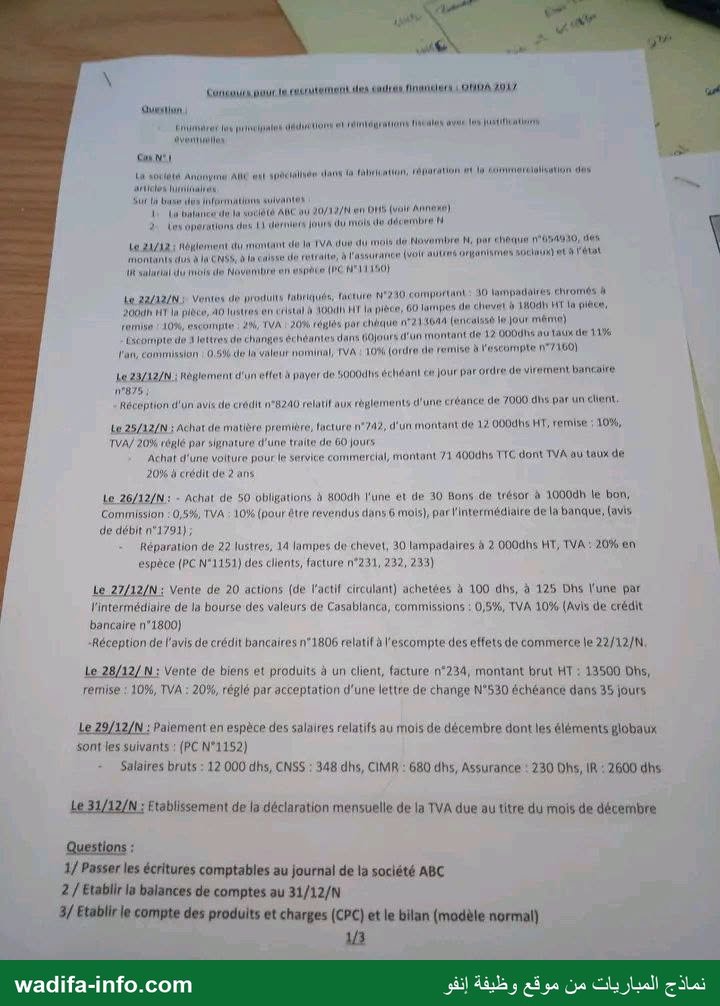
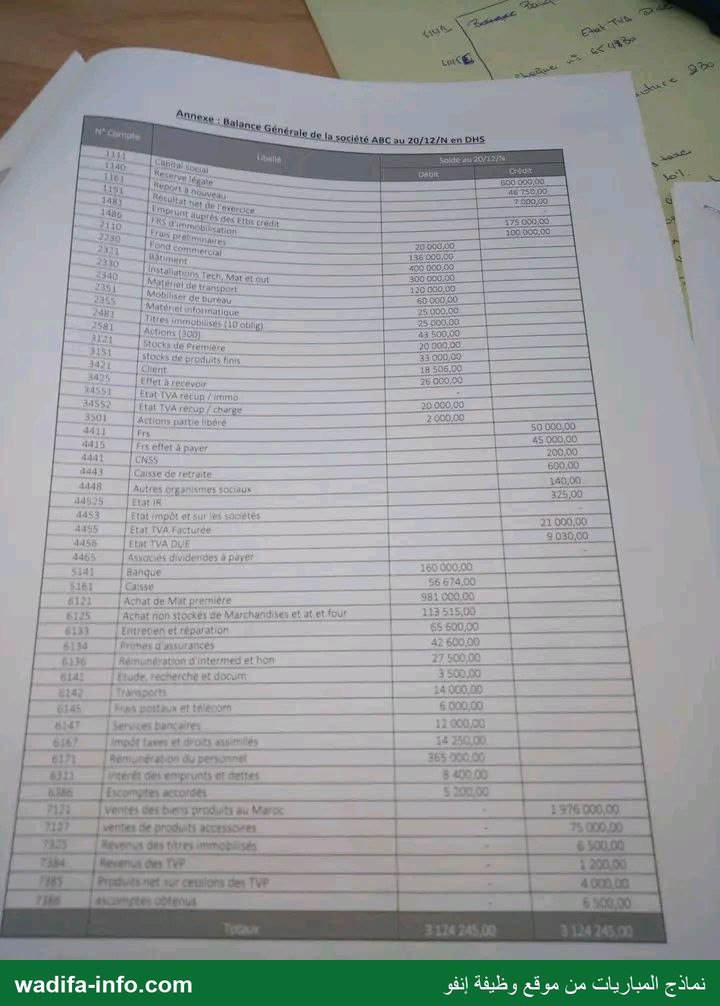
📝 نص أسئلة النموذج (مستخرج آلياً من الصفحات الممسوحة)
استُخرج هذا النص آلياً من صور الامتحان وقد يحتوي على أخطاء في القراءة — الصور أعلاه هي المرجع.
— صفحة 1 —
مانا أن اما ااا
ACTE
VESNS
التي
9408 23
1/ en
y لطي les écritures d'inventaire au ارح
registres les écritures tetatices à Tanoge يا
Ces nt ui
Ass ٠١ انوبا se ل
لان ا
5 NVD00 cite VIT
ass aix de لايخ رام
Se FENTE NE
1/ Pèsser les écritures comptable en N'et Na1
2/ Présenter les parties du Grand livre: du CPC et du bilan N et لجلا relative À ماع subvention
uniquement.
Cas N°IV
Vous/recevez
de dresser l’état de raoprochemen
Relevé de comp
{ Ancien solde
Værsementespece
04-dèc chèque 1
|'Romiciliation Régie {Eau}
| 'Effet#encaisser
| عت |chéquen*31802
| Damicilistion ONET
| 18-déc
| 20-déc | Versement espèce
28-déc | Retour impayé 25
29-déc | Fraisdetense decompre 13500
31-déc _ |Nouvesusoide
514102 danque AWS
— صفحة 2 —
Como ptdr. te أنيس 01 dos للاقة 6, Nes 7ط
orne Non Antenne ; جذأً11011ا. جلرمننيزة دا له اانا
7 1 اا ا
اتاو
a 1 9
عب اباس
ا ا ل ل
hiciiioalres
Sue ti bone ads ل ا sulvantes
1 (ir ول رار ٠١ noulété AVC au 20/19/N060 Dr ناوب) Annee)
a tn 101001410) des ه0109 بلارانتم )تلق choco da ول
2. Vov operations des Li donnons fours جل mots dede ombre
bre ١ por موقط "00900,
1ر114 dir سل أحسا صوص Do VAN يأو mrots der صمل ١
rie 00 ا اال ل l'état
1110110001: dus سيل داف كك يأ ل de retraite, à ا
Ait 1ر11) 1ر101 1 vois de Novembre en مامه (PC NUL 560
Lo:22/12/N5 Vontos جل produits fabelqués, Facture n°240 comportunt* 30 lompadolres chromes h
200dh HT ln pièce, AO lustres en ف لان 10١ ١ ذا pièce, 60006 de chevot 109 HT la pièce,
بزل TVA 20% rôptés por chbque n°214644 )16 وكيا ١ Jour méme)
doôjocrs d'un عل )ممصم 12 000016 nu مل ها 6
10% (ordre de remise dtescompte 7 160)
remise "10%, escompte : à
Cscomprede Mlottres de changes échéantes dans
l'an, commission; 0596 فل lo رماب nominal, TVA
Le 23/12/N1i Réglement d'unetffetdpoyer de 5O00dts échéant ce Jour parordrede virement bancaire
Réception d'un avis dé crédit n°8240 relatif aux règlements d'une c réance de 7000 كال par باتعا من
Le 25/12/N13 عل مام matière première, facture n°242; d'un montant de 12 000005111, remise ; 10%,
TVA/ 20% véglé par signature d'une traite de 60 Jours
Achat d'une volture pour ما service commercial, montant 71 10005712 dont TVA au tax de
20% à crédit de 2 ans
Le 26/12/N: - Achat de 50 obligations à 80001 l'une et de 30 Bons de trésor à 1000dh le bon,
Commission «0,5%, TVA ; 10% (pour être revendus dans 6 mois), par l'intermédiaire de la.banque, (avis
de débit:n°1791);
Réparation عل 22 lustres, 14 lampes de chevet, 30 lampadaires. à 2 000dhs HT, TVA: 20% 60
espèce (PC.N°1151) des clients, facture n°231, 232
Le 27/12/N ; Vente de 20 actions (de l'actif circulant) achetées à 100 dhs, à 125 Dhs l'une par
l'intermédiaire de là bourse des valeurs de Casablanca, commissions : 0,5%, TVA 10% (Avis de crédit
bancaire n°1800)
“Réception de l'avis de crédit bancaires n°1806 relatif à l’escompte des effets de commerce le 22/12/N,
Le 28/17/11: Vente de biens et produits à un client, facture n°234, montant brut HT : 13500 5
remise: 10%, TVA : 20%, réglé par acceptation d'une lettre.de change N°530 échéance dans 35 jours
Le 29/12/N : Paiement en espèce des salaires relatifs au mois de décembre dont les éléments glôbaux
sont'les suivants: (PC N*°1152)
- Salaires bruts: 12-000 dhs, CNSS : 348 كال CIMR: 680 dhs, Assurance 230 Dhs, IR : 2600 dhs-
Le 31/12/N : Etablissement de la‘déclaration mensuelle de la TVA due au titre du mois de décembre
Questions ;
1/ Passer les'écritures comptables au journal de là société ABC
2 / Etablir lo balances de comptes au 31/12/N
3/ Etablir le compte des produits et charges (CPC) et le bilan (modèle normal)
wadifa-info.com
— صفحة 3 —
0
Hons Tee RS
Mouifiver €
Ereot informant]
imenobilis
(impôt er sun
E TVA Foct
anque
La 550
1 Achat De
l'Achat
tret
| Vontes des torts y
1137] ventes de اموا accessomes
2
#5 وي صعبياة des titres موتح مدان
wadifa-info.com
التصحيح المقترح
هذا تصحيح مقترح من إعداد فريق wadifa-info لمساعدتك على فهم منهجية الإجابة — وليس تصحيحاً رسمياً صادراً عن الإدارة المنظِّمة. أسئلة هذا الامتحان محررة بالفرنسية، لذلك التصحيح محرر بالفرنسية أيضاً.
Ce modèle correspond au concours de recrutement de cadres financiers de l'Office National des Aéroports (ONDA), spécialité Comptabilité et fiscalité, session 2017. L'épreuve se compose d'exercices pratiques en français : un cas de comptabilisation des opérations de décembre N de la société « ABC » (journal, balance, CPC et bilan modèle normal), un cas sur une subvention d'investissement (exercices N et N+1), un cas IV d'état de rapprochement bancaire, et une allusion aux écritures d'inventaire. De nombreux montants sont illisibles dans le scan : nous chiffrons précisément les opérations lisibles et donnons la méthode pour les autres. Voici une correction méthodologique proposée.
💡 Avant de commencer : commencez par le cas du journal, qui rapporte le plus de points. Passez une écriture par opération, avec le numéro de compte du CGNC et la pièce justificative (facture, chèque, avis de crédit…). Calculez toujours le net commercial, puis le net financier, avant la TVA. Réservez un temps fixe au rapprochement bancaire : il va vite avec la méthode à deux colonnes.
Cas 1 : opérations de décembre N de la société ABC
Opérations lisibles et calculs
- 23/12 – Règlement d'un effet à payer de 5 000 DH par virement : débit 4415 Fournisseurs – effets à payer 5 000 / crédit 5141 Banques 5 000.
- 23/12 – Avis de crédit n° 8240 (encaissement d'une créance client de 7 000 DH) : débit 5141 : 7 000 / crédit 3421 Clients : 7 000.
- 25/12 – Achat de matières premières, facture n° 242 : brut HT 12 000 DH (tel qu'il apparaît dans le scan), remise 10 % = 1 200, net = 10 800 ; TVA 20 % = 2 160 ; TTC = 12 960. Écriture : débit 6121 Achats de matières premières 10 800 et 34552 État – TVA récupérable sur charges 2 160 / crédit 4411 Fournisseurs 12 960 ; puis, pour la traite à 60 jours : débit 4411 / crédit 4415 pour 12 960.
- 26/12 – Réparations facturées aux clients, payées en espèces (2 000 DH HT, TVA 20 %) : débit 5161 Caisse 2 400 / crédit 7124 Ventes de services produits 2 000 et 4455 État – TVA facturée 400.
- 27/12 – Cession de 20 actions de l'actif circulant : prix de cession 20 × 125 = 2 500 ; commission 0,5 % = 12,50 ; TVA 10 % sur commission = 1,25 ; net en banque = 2 500 − 13,75 = 2 486,25. Écriture : débit 5141 : 2 486,25, 6147 : 12,50 et 34552 : 1,25 / crédit 3500 Titres et valeurs de placement 2 000 (20 × 100) et 7385 Produits nets sur cessions de titres et valeurs de placement 500.
- 28/12 – Vente de produits, facture n° 234 : brut HT 13 500, remise 10 % = 1 350, net = 12 150 ; TVA 20 % = 2 430 ; TTC = 14 580. Écriture : débit 3421 : 14 580 / crédit 7121 Ventes de biens produits 12 150 et 4455 : 2 430 ; puis, pour l'acceptation de la lettre de change n° 530 : débit 3425 Clients – effets à recevoir / crédit 3421 pour 14 580.
- 29/12 – Salaires de décembre payés en espèces : net à payer = 12 000 − 348 − 680 − 230 − 2 600 = 8 142 DH. Écriture : débit 6171 Rémunérations du personnel 12 000 / crédit 4441 CNSS 348, 4443 Caisses de retraite (CIMR) 680, 4445 Assurance 230, 4452 État – IR 2 600 et 4432 Rémunérations dues au personnel 8 142 ; puis débit 4432 / crédit 5161 pour 8 142.
Opérations aux montants illisibles : méthode
- 22/12 – Facture n° 240 (lampadaires, lustres, lampes de chevet) : quantités et prix illisibles [illisible dans le scan]. Méthode : brut = somme des quantités × prix unitaires ; appliquer la remise, puis l'escompte sur le net commercial, puis la TVA à 20 % sur le net financier. L'escompte accordé va au 6386, la vente au 7121 et le chèque au 5141 (ou au 5111 Chèques et valeurs à encaisser).
- Escompte d'effets de commerce : montants illisibles. Remise à l'escompte : débit 5113 Effets à l'escompte / crédit 3425. À réception de l'avis de crédit n° 1806 : débit 5141 (net), 6311 Intérêts (agios), 6147 (commissions) et 34552 (TVA 10 % sur commissions) / crédit 5520 Crédits d'escompte ou 5113, selon la méthode retenue.
- Voiture du service commercial, payable à 2 ans : montant déformé. La TVA sur les véhicules de transport de personnes n'est en principe pas récupérable selon le CGI : on immobilise le TTC. Débit 2340 Matériel de transport / crédit 4481 Dettes sur acquisitions d'immobilisations.
- 26/12 – Achat de 50 obligations et 30 bons du Trésor à 1 000 DH, à revendre dans 6 mois : ce sont des titres et valeurs de placement (3500), pas des immobilisations financières, car la revente est prévue à moins d'un an. Le prix unitaire des obligations est illisible [illisible dans le scan]. Écriture : débit 3500 (prix d'achat), 6147 (commission 0,5 %) et 34552 (TVA 10 % sur commission) / crédit 5141.
- 31/12 – Déclaration de TVA de décembre : débit 4455 (TVA facturée) / crédit 34552 (TVA récupérable) et 4456 État – TVA due pour la différence ; un crédit de TVA se porte au 3456.
Balance, CPC et bilan
- Reportez les écritures au grand livre, calculez les totaux et les soldes, et vérifiez l'équilibre de la balance (total des soldes débiteurs = total des soldes créditeurs).
- CPC modèle normal : comptes de classes 6 et 7 répartis entre exploitation, financier et non courant ; résultat = produits − charges.
- Bilan : classes 1 à 5, le résultat figurant au passif dans les capitaux propres.
Cas de la subvention d'investissement (N et N+1)
- Les montants sont illisibles [illisible dans le scan]. Méthode : à l'obtention, débit 5141 / crédit 1311 Subventions d'investissement reçues.
- À chaque clôture, on reprend au résultat une quote-part égale au rythme d'amortissement du bien financé : débit 1319 Subventions d'investissement inscrites au CPC / crédit 7577 Reprises sur subventions d'investissement.
- Bilan : la subvention figure au net (1311 − 1319) dans les capitaux propres assimilés. CPC : la quote-part annuelle est un produit non courant.
Cas IV : état de rapprochement bancaire
- Les montants et la plupart des libellés sont déformés : on ne peut pas calculer le solde rectifié. Méthode : un tableau à deux colonnes (compte 5141 chez l'entreprise / relevé de la banque), chacune partant du solde au 31/12.
- Opérations enregistrées par la banque et pas par l'entreprise (domiciliation Régie Eau, domiciliation ONET, effet impayé retourné, frais de tenue de compte, effet encaissé) : on les corrige dans la colonne entreprise, puis on les passe au journal. Exemples : frais bancaires, débit 6147 et 34552 / crédit 5141 ; impayé, débit 3421 / crédit 5141.
- Opérations enregistrées par l'entreprise et pas par la banque (chèques émis non encore présentés, versements en transit) : on les corrige dans la colonne banque, sans écriture.
- Les deux soldes rectifiés doivent être égaux ; sinon, le pointage contient une erreur.
💡 Résumé chiffré : facture 242 : net 10 800, TTC 12 960 ; facture 234 : net 12 150, TTC 14 580 ; cession des actions : plus-value 500, net en banque 2 486,25 ; salaire net 8 142. À réviser : le plan de comptes du CGNC, le calcul des factures (remises, escompte, TVA), les effets de commerce et l'escompte, les titres de placement, la paie et les retenues sociales, les règles de déductibilité de la TVA, les subventions d'investissement, le rapprochement bancaire et l'établissement des états de synthèse.
أسئلة شائعة حول هذا النموذج
هل يمكن تحميل هذا النموذج مجاناً؟
هل يتضمن هذا النموذج التصحيح؟
ما هي الجهة المنظمة والدرجة المعنية بهذا النموذج؟
ما هي دورة هذا الامتحان ولغة أسئلته؟
أين أجد نماذج أخرى لنفس المباراة؟
ناقش هذا النموذج (0)
شارك إجاباتك أو صحّح التصحيح — إذا كان لديك رأي مختلف حول أي نقطة، اكتبه هنا ليستفيد باقي المترشحين.
لا يوجد نقاش بعد — شارك إجابتك أو سؤالك حول هذا النموذج.
⚠️ ممنوع نشر أرقام الهاتف أو الروابط أو أي عرض مقابل مال — تُحذف هذه المشاركات تلقائياً.
هل تحضّر لهذه المباراة؟
نماذج مشابهة قد تهمّك
الجهة المنظمة: المكتب الوطني للمطارات · 2017 — مصدر النسخة: أرشيف عمومي لنماذج المباريات؛ الإعلان الرسمي للمباراة هو المرجع.
كيف تستشهد بهذه الصفحة؟
صحفي أو مدوّن أو أستاذ؟ انسخ المرجع أسفله وضع رابطاً نحو هذه الصفحة.
الرابط الدائم: https://www.wadifa-info.com/نموذج-مباراة/913/نموذج-مباراة-توظيف-أطر-مالية-المكتب-الوطني-للمطارات-2017-المحاسبة-والجبايات
