

نموذج مباراة توظيف المتصرفين من الدرجة الثانية - المركز الاستشفائي الجامعي ابن سينا 2019 - التدقيق ومراقبة التسيير (الاختبار الثاني)
⬇️ تحميل PDF الرابط الدائم: wadifa-info.com/نموذج-مباراة/3401
باختصار
هذا نموذج امتحان كتابي سابق لمباراة متصرف من الدرجة الثانية لدى المركز الاستشفائي الجامعي ابن سينا (27/10/2019)، منشور على وظيفة إنفو للاطلاع والتحميل المجاني بصيغة PDF.
- الجهة المنظمة
- المركز الاستشفائي الجامعي ابن سينا
- الدرجة
- متصرف من الدرجة الثانية
- التخصص
- التدقيق ومراقبة التسيير
- الدورة
- 27/10/2019
- عدد الصفحات
- 7
- لغة الأسئلة
- الفرنسية
- التصحيح
- غير متوفر بعد
صفحات النموذج (7)
📝 نص أسئلة النموذج (مستخرج آلياً من الصفحات الممسوحة)
استُخرج هذا النص آلياً من صور الامتحان وقد يحتوي على أخطاء في القراءة — الصور أعلاه هي المرجع.
QUE A NT
“& alt وزارة
(CES } 1} ES
ne يرا عجان نوأ مرو 00 5 7 2409 ox
الس Ho: ررد وي M c Où بد
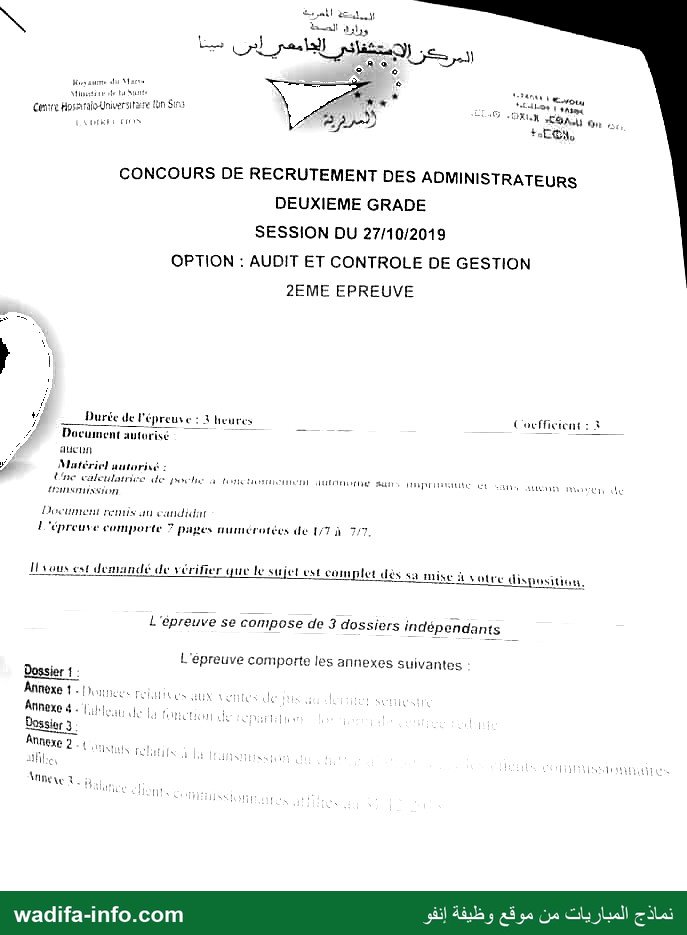
CONCOURS DE RECRUTEMENT DES ADMINISTRATEURS
DEUXIEME GRADE
SESSION OÙ 27/10/2019
OPTION : AUDIT ET CONTROLE DE GESTION
2EME EPREUVE
ن Durée de l'épreuve : 3 heures : : Cocfficient : à
7 Document كاله
2 10
وو M “ri 1 77 jui :
7 t اا de poche ا يت لان ديت عقاف ل MAP LE ana اللاي Mt عا
412010177
Document لل ل
L'épreuve comporte 7 pages numérotées de 17 à 7 7.
Isous est demandé de vérifier que le Sujet est complet dès sa mise À votre d isposition,
L ‘épreuve se compose de 3 dossiers indépendan 5
L'épreuve comporte les annexes suivantes
Dossier 1 :
Annexe ٠ Donpess صانم auv à 11] de 1 SUR
Annexe 4 + Lille مل 1
Dossier 3
Annexe 2 0) 1
لوب صما
wadifa-info.com ج المباريات من موقع وطيقة إنكو
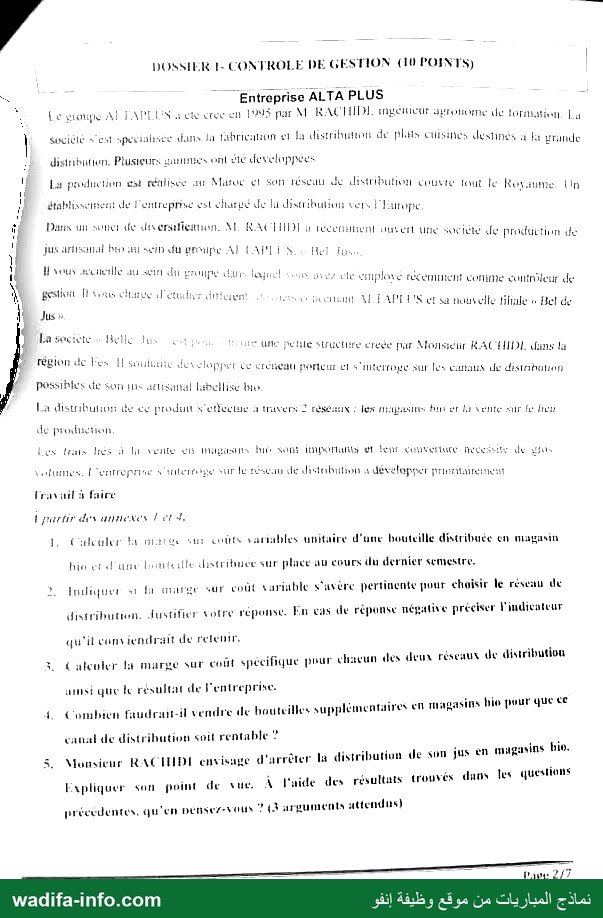
DOSSIER ٠- CONTROLE DE GESTION (ID POINTS)
FR Entreprise ALTA PLUS |
عا لي soupe AP TAPELS à et crée ent LOS par .101ل اتا ال ngéticur درسي de formation Lu
| Société sent apeciahses dans دا tabricuton et Ja distribution de plus cuisinés deshnés à fe gr aile
: distbutiun, ميعن sunmes ont die كيك درك كيل
N La production est ان لصفل ني دحاام son تعر de distribution couvie tout le Royaume. Un
10 1 . . :
7 عل تمعديكجدااطمال Pentreprisc اكب chargé de lu distihution vers Europe
ñ Dans on sourde diversfiennon. ال KR seu à :
1 ال ]1ف RACHID ن récenament ousert une société de production de
1 | jus artisanal بط ae sein du groupe AE PAPE NS Re) fus
Hl تيص !ا accnerlle au sein ريصع نئل dur laquel Sonate nl cécéminicir : 0
0 8 ١ ِ اث /ث CpNOrE الكطنركث د Corine اثالث de
أل“ gestion Dion كاك لسك ال ساك 2
ا ant الخ !لل ١١ يدك nouvelle Gliale » Bet de
ل Jus”
, La societe à file lu 5 F Su APR :
17 une pelle structire crege par Monssetir RACEIDEL dans نا
121 اكرات زات Le امات panne ان s'interroge sur les Gutaus dé يطل
, É possibles de son ue aetisinal hibellise bio
La distoibution de ce produnt s'effectue à travers 2 'rèséaux : les agasins bin et hr vente sur le تحط
de production
Les bruns és à تنا vente يكت Magasins be Sos important et lens convenu nécesute de gros
Votumes, 'enrreprine s'nterroge sur le réseau عل détabihion à dévétopoer prinimmenmnennn
Brava à faire
١ عير dev unnexes Let,
L Calculer امع نيص ما sus coûts باضه unitaire d'une bouteille distribuée en nragasin
bi ce d'une ليسا distribuee sur place au cours du dernier semestre.
2.2 Indiquer si fr بصن sur coût variable M'avère pertinente pour choisir le réseau de
distribution. Justifier votre réponse. En ts de réponse négative préciser l'indicateur
qu'il conviendrait de retenir,
3. Calculer با marge sur coût spécifique pour chacun dès deux réseaux de distribution
ans que با resultat de Fentreprise.
5 : : 1100071 € agasi io puur que عن
1 Combien faudrait-il vendre عل bouteilles supplémentaires en الات ابيا bio { a
canal de distribation soit rentable ?
32 : 0 ا PR TS 1 us en magasins bio.
5. Monsieur RACHID envisage d'arrêter là distribution de son jus en ME
: : LE مدا , ë, LES ؟ des questions
Espliquer son point de vue. À l'aide des résultuts Couves dans les 4
précédentes, Qu'en كاي جوع + (4 arguments attendus)
_ — pau 2/7
wadifa-info نماذج المباريات من مو قع وظيفة إن
-com نماذ € المباريات من موقع وظيفة إنفو
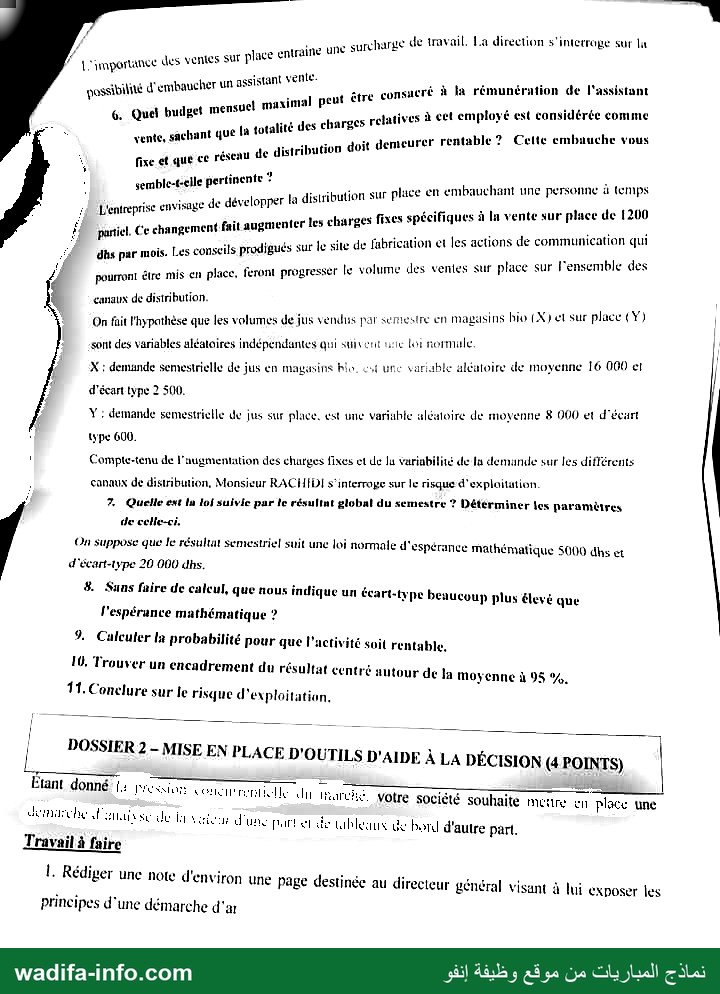
/ م Le entraine une surchar£e de travail. La direction s'interroge sur lu
SE mpOr LANCE des ventes sur place €
| ss he ssistant vente 0 :
possibilité اموي ل ORAN imal peut être consacré à la rémunération de l'assistant
maxima 0
6. Quei builget mensuel déstbarees relatives à cet employé est considérée comme
- alité des ch
ÿ vente, sachant que la tot ibution doit demeurer rentable ? Cette embauche vous
| seau de distribution
à fixe et que ce مقا
$ 80 01
: celle pertinente + : .
; + développer la distribution sur place en embauchant une personne à temps
; ise envisage de déve ë .
É 7 ass SES : les charges fixes spécifiques à ما vente sur place de 1200
À partiel, Ce changement fait augmenter ١ . a
à . hs par mois. Les conseils prodigués sur le site de fabrication et les actions de communication qui
7 pourront être mis en place. feront progresser le volume des ventes sur place sur Fensemble des
1 canaux de distribution. .
3 On fait l'hypathèse que les volumes de jus vendus par semestre en magasins bio (X} et sur place (Y) |
: sont des variables aléatoires indépendantes qui aventure اتيف تنا
7 X : demande semesirielle de jus en magasins ho. أت une variable aléatoire de moyenne 16 000 et |
€ 2 200 I
£ d'écart type 2 500.
À :ا demande semestriclle de jus sur place, est une variahle aléatoire de movenne 8 000 et d'écart
‘ “ميا 600.
! Compte-tenu de l'augmentation des charges fixes et de lu variabiliié de ما emule sur les différents
: canaux de distribution, Monsieur RACHIDI s'interroge sur le risque d'exploitation.
à 7. Quelle ext la lof suivie par le résultat global du semestre + Détérminer les paramètres
de celle-ci,
On suppose que le résultat semestriel suit une loi normale d'espérance mathématique 5000 dhs et
d'écart-type 20 000 dhs.
8. Suns faire de calcul, que nous indique un écart-type beaucoup plus élevé que
l'espérance mathématique ?
9%. Calcuter ما probabilité pour que l'activité soil rentable,
10, Trouver un encadre ésultat centré
encadrement du résultat centré autour de قل moyenne à 95 2.
11. Conclure sur le risque d'exploitation.
| DOSSIER ب 7,
| SSIER 2 - MISE EN P "OÙ , م À
| N PLACE D'OUTILS D AIDE A LA DÉCISION (4 POINTS)
LL, _ 4 d
Étant donné: 12 اج وي 7 FER
- PE CRIER TR dit irurvté, votre société souhaite mettre en place une
0 ESC He d'une part et de عل اناما bord d'autre part.
Travail à faire
٠. Rédiger une note d'environ une page destinée au directeur général ب sos
0 15601001١ général visant à lui exposer les
Principes d’une démarche d'ar
wadifa-info.com نماذج المباريات من موقع وظيفة إنفو
fonctions assignées à un tableau de bord de gestion L'exposé و
s rentes 013011015 ES :
Présenter es ditterentes des indicateurs ainsi que leur logique de construction. ١١ .1
م 1016-77 «ter lt nogie des |
ae sn et d'intégration des tableaux de bord سراي expliciter تحمل رين
nd datinés de présentation Et EICE
ad er Les mon
devra également mentionner Les A
GE. nn
POINTS) 111 7ه
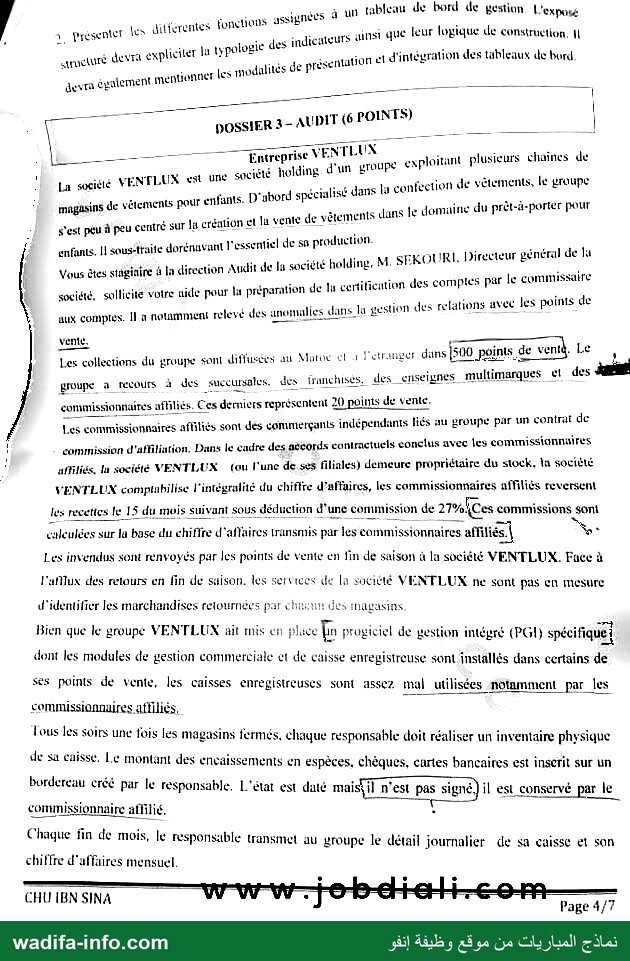
DOSSIER 3 - AUDIT (6 083 | 1
ENT LUX : 5
Entreprise VENTI exploitant plusieurs chaînes de ببستتظا.
ا iété holding d'un vroupe exploitinit
١ sa EN - ne société NC = 2
confection de vêtements, Le groupe ذا société VEN FLUX est une LGalisé dans ما
ا نا ins de vétements pour enfants. D'abord spécialisé dans :
damuine du prêt-à-porter pour :أ de vêtements dans 8 “م فاليم
peu centré sur là création et Ja vente Ce Per” قروم est 2
À enfants. ١1 sousittaite dorénavant l'essentiel de sa production. . 0
انا M. SEKOI IRL. Directeur général de ,لامر d . : sété
société 6 g, (VE 0 ذا Vous êtes stagiaire à la direction Audit de |
par le commissaire و A Réatt es €
م É socidté, sollicite votre uide pour la préparation de lu cortiticution des comptes
aux comptes. 11 a notimment relevé des anomalies dans la gestion des relations avec ls po +
vente, a 10 pains de vend 7
ints de ventà. Le 1 م 7
Les collections du groupe sont diffusées au Matoe ct 1 Ferrer dans [500 points de ve ١
des ee ان groupe a recours à des succursales. des franchises. des enseignes multimarques
commissionnaires affiliés. Ces derniers représentent 29 points de vente.
Les commissionnairés affiliés sont dés commerçants indépendants liés au groupe par un contrat de
commission d'affiliation, Dans le cadre des aëcords contractuels conclus avec les commissionniires '
société ذا affiliés, lu société VENTLUX (ou l'une de.ses filiales) demeure propriétaire du stock, 5
VENTLUX comptabilise l'intégralité du chiffre d’affaires, les commissionnaires affiliés reversent
les recettes le 15 du mois suivant sous déduction d'une commission de 276 Ces commissions $ont
calculées sur la base du chiffre d'affaires transmis par les commissionnaires affiliés.| > 3
Les invendus sont renvoyés par les points de vente en fin de saison à la société VENTLUX. Face à
l'aux des retours en fin de saison. les services de la société VENTLUX ne sont pas en mesure
d'identifier les marchandises retournées par chute des magasins
Bien que le groupe VENTLUX ait mis en place En prugiciel de gestion intégré (PGI) spécifique!
dont les modules de gestion commerciale et de caisse enregistreuse sont installés dans certains de
ses points de vente, les caisses enregistreuscs sont assez mal utilisées notamment par les
commissionnuires affiliés.
es Soirs une fois les magasins fermés, chaque responsable doit réaliser un inventaire physique
e. Le montant des encaissements en espèces. chèques, cartes bancaires est inserit sur un
bordereau créé par le responsable L'& ; ETS 5 :
au créé par le responsable. L'état est daté mais{il n'est pas signé.) il est conservé par le
commissionnaire afMilié. L
Chaque fin de mois, le responsable trans “ail : :
sponsable transmet au groupe le détail journalier de sa caisse et son ;
chiffre d'affaires mensuel.
. 0 . ِ ِ
CHU IBN SINA E 7 =
Page 4/7
نماذج المباريات من موقع وظيفة إنة wadifa-info.c
نمادج المباريات من موقع وظيفة إنفو om
للظد>للا لا
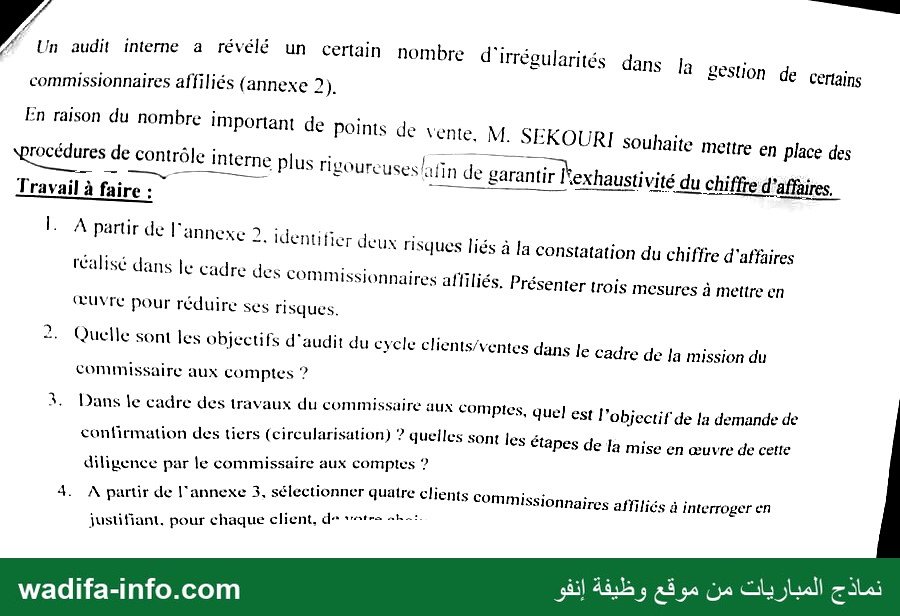
irrégularités dans Ja gestion de certains ل Un audit interne a révélé un certain nombre 7
commissionnaires affiliés (annexe 2 ).
En raison du nombre important de Points de vente, M. SEKOURI souhaite mettre en place des
rocédures de Contrôle interne plus rigoureuses lai in de garantir Rexhaustivité du chiffre d’affaires.
d'affal نت OS << ل ب 26" وو RS
Travail à faire :
LÀ partir de | “annexe 2, identifier deux risques liés à la ConStatation du chiffre d'affaires
réalisé dans le cadre des commissionnaires affiliés. Présenter trois mesures à mettre en
SEUVTE pour réduire ses risques.
2. Quelle sont les objectifs d'audit du cycle clients/ventes dans le Cadre de la mission du
commissaire aux comptes ?
3. Dans le cadre des travaux du commissaire aux comptes, quel est | ‘objectif de la demande de
confirmation des tiers (circularisation) ? quelles sont les étapes de la mise en œuvre de cette
diligence par le commissaire aux comptes ?
4. À partir de l'annexe 3, sélectionner quatre clients Commissionnaires affiliés à interroger en
H en vréstens :حلام
justifiant. pour chaque client, d ,
ال en 9e 5 : نماذ م
: ج المباريات من موقع وظيفة إنفو
wadifa-info.com
Annexe À
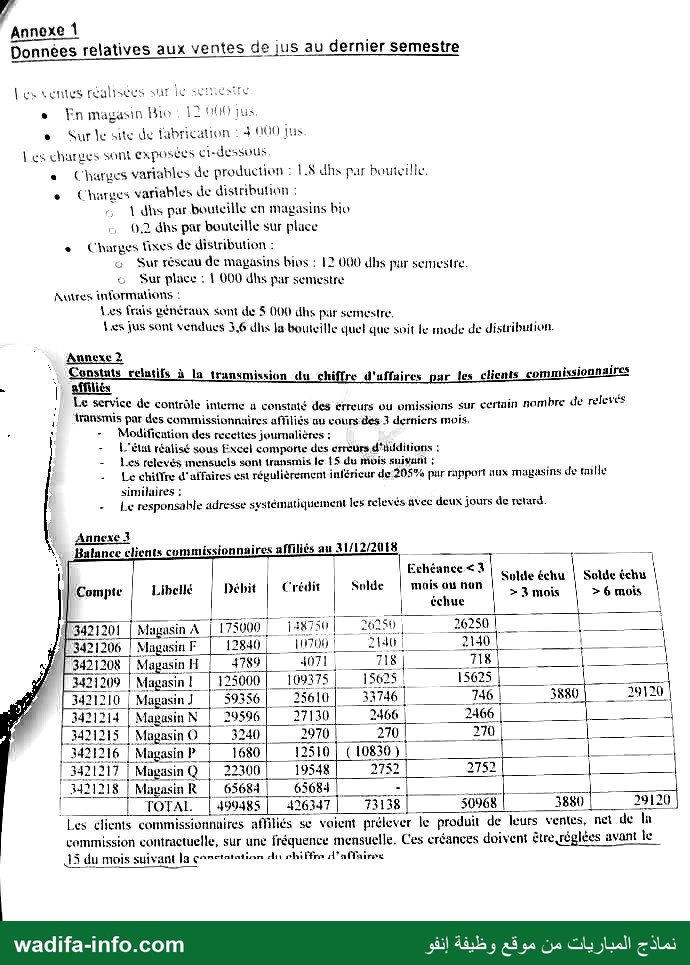
Données relatives aux ventes de jus au dernier semestre
Les tentes réalistes sur le الت متحتي
eo En magasin Bio 12 00 jus
e Surle site de fabrication : 4 000 قا
Les charges sont EXPOSCES ci-dessous
« Charges variables de production : LS dhs par bille.
Charges variables de distribution :
0 1 dhs par bouteille en magasins bio
0 0.2 dhs par bouteille sur place
Charges fixes de distribution :
& Sur réseau de magasins bios : 12 000 dhs pur semestre.
© Sur place : 1 000 dhs pur semestre
Autres informations :
Les frais généraux sont de 5 000 dhs par semestre,
Les jus sont vendues 3,6 dhs la bouteille quel que soit le mode de distribution.
|. Annexe?
| 1“ relutifs à la transmission du chi d'uffaires par les clients commissionnaires
; Le التي de contrôle inteme 4 constaté des érreurs ou omissions sur certain nombre de relevés
8 transmis par des commissionnaires affiliés au cours dés 3 derniers mois,
. ٍ ِ Modification des recettes journalières :
- L'état réalisé sous Excel comporte des erreurs d'lifditions :
- Les relevés mensuels sont transmis le 15 du mois suivant :
- عا chiffre d'affaires est régulièrement inférieur de 205% pur rapport aux magasins de tmlle
1 similaires :
- Le responsable adresse systématiquement les relevés avec deux jours de retard.
) Annexe 3
Balance clients commissionnaires affiliés au 31 11272018
F | | Echéance < 5 : | S :
001 | Libellé Débit | Crédit | Solde | mais ou non | po | sur |
| | | | échue | * | |
13421201 Magasin À | 175000 0 [| 26250] 26250 | | توي
]ل 3421206 Magasin F_ | [2840ا 70| 20! 2140 [|
2003421208 | Magasin H | 4789] 4071, 718) - 7187 لبلب
[3421209 | Magasin ! | 123000 |__10937S | 15623. Es © ال
3421210 | Magasin ل 59356] 0 33746 | _ 7461 __ 3880 | : 29120 |
3421214 ETS N | 295% 27130 2466 2466 | 0 اا 0
3421215 | Magasin 0 | 3240| 2970| 2270| 20) ابل
3421216 | Mngasin P_ | 1680] 12510 | (10830) يبنا
MAIS | MagasinR | 65684 | اال ا ا ااا اج ا 5084م
! |_ TOTAL | 490485 | 426347 1 1 38 | 50968 3880 29120
Les clients commissionnuires afiliés se voient prélever le produit de leurs ventes, net de ln
commission contractuelle, sur une fréquence mensuelle. Ces créances doivent être réglées avant le
قل du mois suivant ممتيميه سدع وا dus chiffre d'affinre
wadifa-info.com نماذج المباريات من موقع وظيفة إنفو
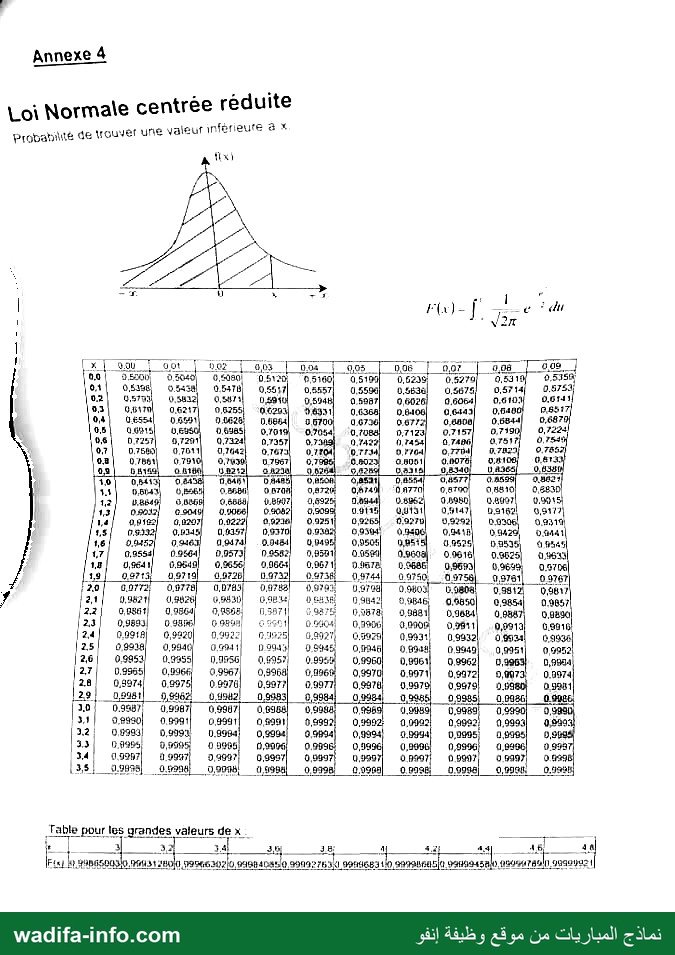
Annexe 4
- se réduite
Loi Normale centrée ٠١
. ri eax
probaniiié de trouver une valeur inférieure
A dx
0: 6 لير سم
8 LE 0 x = 2 I >
| FQ)- fe ال
! “N2r
! لعا out 0ه | 5e | 663 | se | 00 | os | or | 968 | 68. |
| 00! JEG0 جمدة 0660 05:20 05100 0,51 0,629 05270 0.83 05 #158
194 اس casa 06378 ل 05557! US60 مقف 05875 0.5714 gere
; 102! 057:3 ose ته os ose 05987 0602 06064] 0.6 2 2.0141
| 03 0,61 0.621 0,625: 0203 96931 0. 0.64 0.43 0.540! Deer]
1 al ess 0661) 00628 موف 06700 7 8772 Oesve] 06841] 068
L' | LA 0.0915 0! اسهد 0701 0.7054 71 0,712. 0.715?) 0,71 Dre
+ 0,6 03257 50,2201 07324l 07357| 0.7. 0.424 07453] 07486] 0,751 à. gs
D | 07 07689) 1 01042 0.767 02:0 O7rs4] 07704] 0774| D7R71 0.78:
À 8| 0788 07910 ox 07957[ 7 CS02N 0.0081 0.0078 01 #8137
los] ons امن وقيمه on oo 2 CRE 9,834 0.4365) __0, se
1 19] لم0 4 HAS] 08485 8 االكدرة Das) 68577 05 الي
144 05h43) 0 اناك O.88bt, 70 0,872! d 074 0 170 0871 08810 0,283 |
| 12] uesn Go شود 08907 0692 Dal صشوورةه تضقن 08000 0.5
| 15] O7) oo ose] oo] 8909# got دان 0947 08160 0617]
[14 note 927] 0927 92280 0921 09259 09270 0,222) 22508 08319
LS ١ 0.82 065) 06357 ue 09 09304 04 99418 09429 Dal
< 16! 00450 04 904741 Oousl .دده تيون Des ua bas «4 pass
1 17] 055 00664] 0950 Dne582! 1 a id 09616! تدصر سمج
: 18| البح لسن !00671 0066 02658 امسن 4ن 06m] 096 0.570]
9) O1 09719 00720 00737 08738 0744 oarso SPL 5581 0378
| 20] 080772 8 010 0072 09:93 09700 Goo Dostal 05812 07
# ال ue] ax] امنب O98k oc van] oops 9.950] re 0.985
122 | g.asat| تيوه 3971 تققيعة سي 78: 00881 0.9884 06887) 0.88%)
[231 0980) oganl Gogunl cc omis one] amor ooéul نيان ces
[24 | 0991] 0,992] 0421 6 2 0e 3920 08993 0.92 or 0.9036|
|25) à os 0.9940 041 | 09940 08948 OMME] دونه 09049! 09950 04952
|26| 9962ه !0961 09980 099% 06957 00656 عم تدووون 0, 0,894
|27| 09565] 0.9966 0967] 09 6896# 09970 8.897 09972 9072 024
| 28) 09974 9979ة »0097 9970ه 09077 09977 !09976 م 9. 0.91
القوده فا pe462 ouou! تهووه oo oosel ocssl 09905! 00926 0.9086;
[207 03987 0.9987 09907 669 0 09369 0.9089 0.9989 0! 0:3
31] oeuso] om! السنان الست os! ان 00902! 04902 (9993 0,999
[22) 06393! ooon 0.8994 0.9994 os) 09994) Hi 09998 0! 0,31
133 | 0999 89905 0 2985) 9,99 0.989 0,9996 0, 09 0, 0.998
34! 099807 doom] 09097 0997 09897 09907 009907 0 5907, 06197) 0.999
35: 09853] ودود non! ose] op398! 00909! opJs& 09998] ongom 0168!
Table pour les grandes valeurs de x 1
ET. al أو 34 : 0 : ; 4 00 sal
للم TE # لك الم اه ا جب de —
| تدده جوم مم يع eo وجوج معوى sasaosslo وأدمة معووه ملا م موضيعة الأجوم موموة vansossalo peomranlh saone!
wadifa-info.com sûl Ab s a 90 Ce ا las
أسئلة شائعة حول هذا النموذج
هل يمكن تحميل هذا النموذج مجاناً؟
هل يتضمن هذا النموذج التصحيح؟
ما هي الجهة المنظمة والدرجة المعنية بهذا النموذج؟
ما هي دورة هذا الامتحان ولغة أسئلته؟
أين أجد نماذج أخرى لنفس المباراة؟
ناقش هذا النموذج (0)
شارك إجاباتك أو صحّح التصحيح — إذا كان لديك رأي مختلف حول أي نقطة، اكتبه هنا ليستفيد باقي المترشحين.
لا يوجد نقاش بعد — شارك إجابتك أو سؤالك حول هذا النموذج.
⚠️ ممنوع نشر أرقام الهاتف أو الروابط أو أي عرض مقابل مال — تُحذف هذه المشاركات تلقائياً.
هل تحضّر لهذه المباراة؟
نماذج مشابهة قد تهمّك
الجهة المنظمة: المركز الاستشفائي الجامعي ابن سينا · 27/10/2019 — مصدر النسخة: نسخ منشورة على الويب؛ الإعلان الرسمي للمباراة هو المرجع.
كيف تستشهد بهذه الصفحة؟
صحفي أو مدوّن أو أستاذ؟ انسخ المرجع أسفله وضع رابطاً نحو هذه الصفحة.
الرابط الدائم: https://www.wadifa-info.com/نموذج-مباراة/3401/نموذج-مباراة-توظيف-المتصرفين-من-الدرجة-الثانية-المركز-الاستشفائي-الجامعي-ابن-س
