
نموذج مباراة ولوج ماستر المحاسبة والمراقبة والتدقيق (CCA) - كلية العلوم القانونية والاقتصادية والاجتماعية أكادير - جامعة ابن زهر 2019-2020 - أسئلة متعددة الاختيارات
⬇️ تحميل PDF الرابط الدائم: https://www.wadifa-info.com/نموذج-مباراة/3289/نموذج-مباراة-ولوج-ماستر-المحاسبة-والمراقبة-والتدقيق-CCA-كلية-العلوم-القانونية
باختصار
هذا نموذج امتحان كتابي سابق لمباراة ولوج سلك الماستر لدى كلية العلوم القانونية والاقتصادية والاجتماعية أكادير - جامعة ابن زهر (2019-2020)، منشور على وظيفة إنفو للاطلاع والتحميل المجاني بصيغة PDF.
- الجهة المنظمة
- كلية العلوم القانونية والاقتصادية والاجتماعية أكادير - جامعة ابن زهر
- الدرجة
- ولوج سلك الماستر
- التخصص
- المحاسبة والمراقبة والتدقيق (CCA)
- الدورة
- 2019-2020
- عدد الصفحات
- 3
- لغة الأسئلة
- الفرنسية
- التصحيح
- غير متوفر بعد
📄 صفحات النموذج (3)
📝 نص أسئلة النموذج (مستخرج آلياً من الصفحات الممسوحة)
استُخرج هذا النص آلياً من صور الامتحان وقد يحتوي على أخطاء في القراءة — الصور أعلاه هي المرجع.
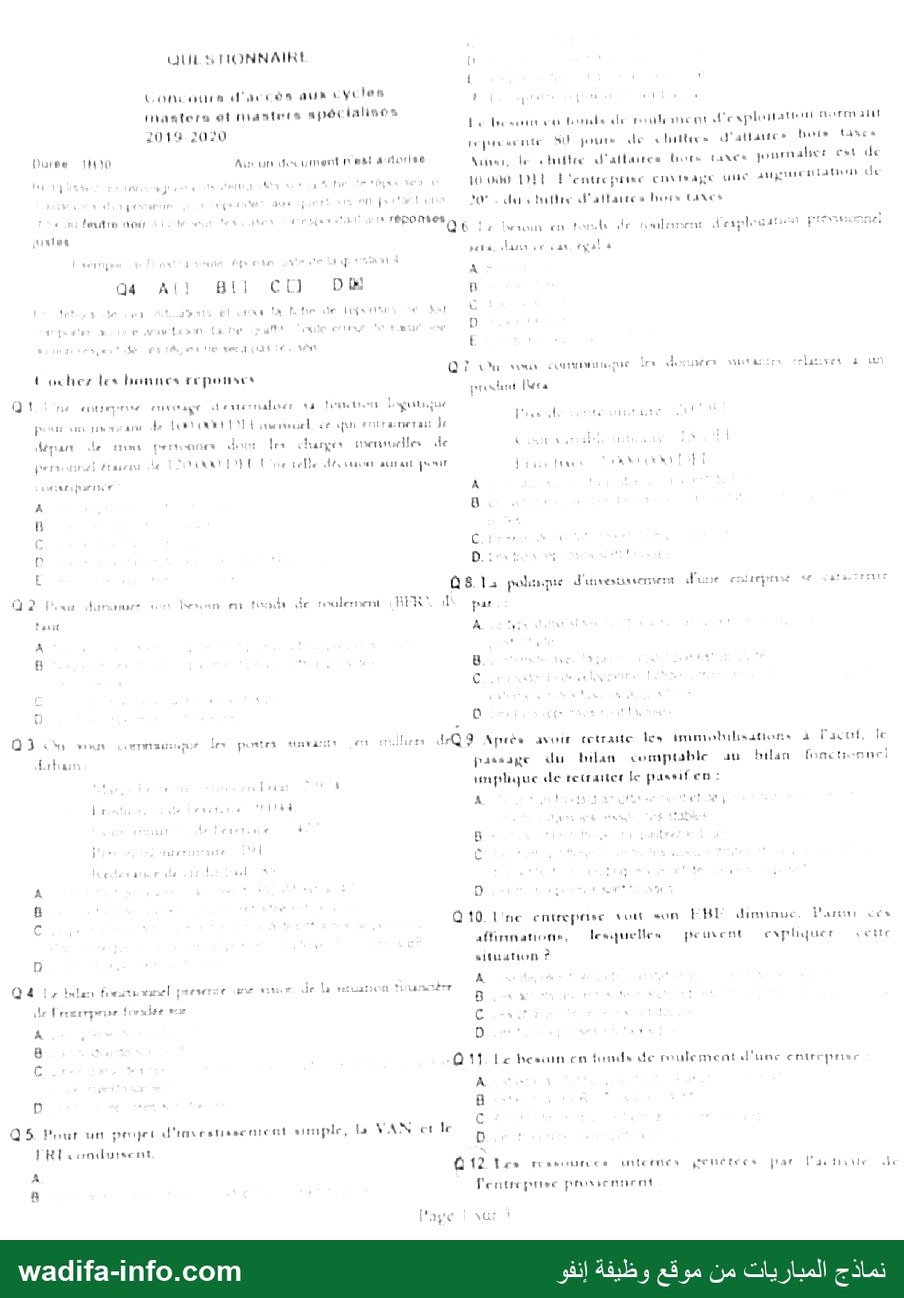
QUES HONNAIR |
Cocotte d'accès aux الإنا les nl + 0 ٠
و1051 et nianters mpôt iahisos : | :
: 7 0# 0 Le reset تصعصه لص مادعنا تعره للدت ابا مليفتيل 2111
a! LU 8 1
لد ا NU jours de اتناك d'atiaues Lots tac
Dutte 10 Aucun do ument n'est a ne11se Nains, de chattee d'athusren Lire pates pnrnale : ct de
i ا ااال 181 UT 16 ou DE L'entreprime ل ل املك une AUTRE بل اتفال
الل اا ا dues à ١ بح A 0* 2 بلليطتينبيل d'attautes صصص CAES
. قا أن not ١ D Ê rares réponses 8 “: اص مع
1 ‘ 1 Q6 017 صا en torts de nmlisment 4 الاي الوم Frs
711+
اهم lan عا tyal à
s Ne ١
Q4 Alt ل CU) DE 8
tps et evo Late put لضافت مراك ee p
07 0 suis ترات ييا ax انعم بلك يديل relatives عد ل
Loches les bonnes reponses 0
تناد [ua
0 hé الال له للا اد ا ان حاف سف ا lgatsque
pour سا لل لد نت Peer CRE فى للمسيى لا qui sritraineras + ا
dépan de mins كلت ذقنا deu Vrs charges لاله الملا م de \ ال ا ù :
pers a rase لات 1 ما OR 11 1 و telle تصن فك autant pret i 1 أذ ]ابا حي
8 se
0 01 0
0 مص تيال ااا د08.1 d'une عند جنوي مجو
Q à اي عدا ا à رو اتوي toods de roulanent لا أ 1147ل
Faust À Me
8 : 8 ال ٍ
03 (١ sous coemmauimmxs Les portes anvasitr ١ te here يبل # Après aVOIr عليمتات les timmobilisations à Facutf, ا
Lrba passage du lan comptable au bilan fonctionnel
‘ 8 Lu : i implique de recanec عا passifen:
ا بل ف ال لان dl + . à 4
م . Q 10. Une entrepose vou son FBE diminue, Pari ces
: aftinnanons, lesquelles CARTE | expliquer veste
$ i ل pi
D situation À
si à A
QU! اعرد اط presente ع mise de D retire ضيح 8
ا ! ممسوعسى ا عا 7
2 © 11.1 + besan co fosse roulement al'une entrepris
05 Pour un greipre d'investissement ما ,عازن VAN et وا D :
اا ا 1
A 8 12 ]+« م انير uitoenes penétées 7 401:3 0+ عل
8 Fentre pute الللفكل امام nt
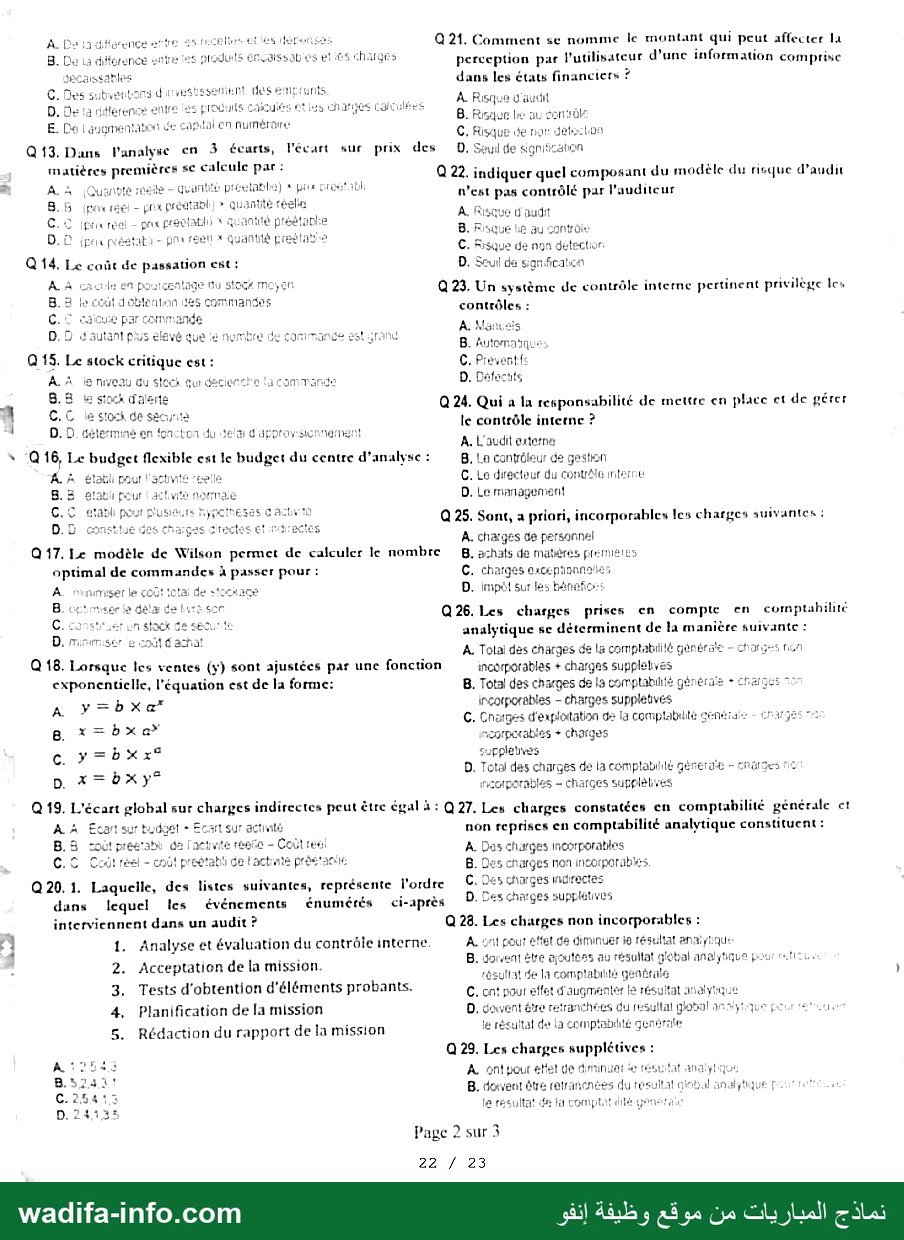
A. Do كو عي جود تال دا meceltes حم تافل وا أو Q 21. Comment se nomme le montant qui peut affecter ذا
B. De La féerence entre tes produits encaissau'es etes charges perception par l'utilisateur d’une information comprise
decassanles 1 dans les états financiers ?
الاح ترج ال سا له es لل لنت
C. 06 0 0 ل ne, nos ee À Risque v'audil
D. De ta différence entre es FTOQUIES ورا أن طفق CAES 5 8. Risque las au con
ماع augmentaix SR ©, Risque de nor Jetz:Lon
Q 13. Dans l'analyse en 3 écarts, Pécart sur prix des D. Seuil de sgnitcaton
1 ières sc calcule par : : 1 :
matières première P | Q 22. indiquer quel composant du modèle du risque d'audit
A. 4 ومو ري sie - عفنا اياي préelRete) » prix Dre n'est pas contrôlé par l'auditeur
8.6 pare - prxprdtant) » quantité réele À: ودعو
C. © pra régi - مع prectathi «quantité préétanhe RE 3
D. {x دعب pos لاقي x quantité pregtao re 8. Risque ke au contrôk
)ماتلا ناء 1417 ROUTES ددني اسان C. Risque de non detection
Q 14, Le coût de passation est: D. Seuil قل signifcatcs
À À Ca ctile en port 06510 Qu SOC MO; EN Q 23. Un système de contrôle interne pertinent privilège les
8.3 le coût d'obleaton des commandes 8
3 contrôles :
C.Z أرما par commande La
0.5 «autant plis elavé que te nombre de مود اعم est لمحا os
: > 8. 7011901206
915. Le stock critique est : C. Proventifs
A À ie neau Qu شعاد qu decienche ta commande D. Défacuts
5.8 ها stoc d'asre : "ْ :
0 60 03 a. ane Q 24. Qui a la responsabilité de mettre en place et de gérer
ا. le S'OSk ريع مل i
| FOR eo le contrôle interne ?
D. D. déterminé en foncton du قا d'aporov-sçcnnanent 6
. A. L'audit externe
١ Q16, Le budget flexible est le budget du centre d'analyse: B, Lo contrôleur de gestion
À À بلدا pour رعق rgella C. Le directeur du convMe عتما
8.5 gtatu pour actus ngemae D. Le management
C.C 185 pour ال 1 00 كمع لمر رواج i
0:0 cn sa Re Q 25. Sant, a priari, incorporables les charges suivantes :
5 ١ À. charges de personnel
Q 17. Le modèle de Wilson permet de calculer le nombre 8, achats de matières premieres
optimal de commandes à passer pour : C. charges excepinansits
À ninimyser le coû! نهر de s'ccnane D. impél sur les béneño:
Ë 1:00 le Gba RE he son Q26.Les charges prises en compte en comptabilité
Don 5 8 à analytique se déterminent de la manière suivante :
. . A. Tolai des charges de La comptabilité gènérae - chasses rien
Q 18. Lorsque les ventes (y) sont ajustées par une fonction incorporablas + charges supplelives
exponentielle, l'équation est de la forme: 8. Total des charges de la complabihté عاو نغ دفن + charges 7
A = عي برط incorporables - charges supplétives
EE ES C. Charges جل امس مان la 9010 لفون واابطها - RATES د
: nonporabies + charges
& = bYXx° supolebves
“رحج D. Total des charges de la comptabilité ال 01061و - charges نه
D. meuporables - charges supplébses
Q 19. L'écart global sur charges indirectes peut être égal à : Q 27. Les charges constatées en comptabilité générale ct
A A Ecart sur Eudogl + 203:1 sur 06 non reprises en comptabilité analytique constituent :
8. 3 coût prée'aht de ] عاو “ نعو - 0601 tee À. Das charges incorporables
Pan re) à ent préptahl de lactée D'éc'anile f 1
C.C Coût réel - cout prébtatni de l'acte فم 8. Des charges non incorporabiss.
Q 20.1. Laquelle, des listes suivantes, représente l'ordre C. Des charges indrectes
dans lequel les événements énumérés ci-après D. Des charges supplétives
interviennent dans un audit ? Q 28. Les charges non incorporables :
1 1. Analyse et évaluation du contrôle interne. A. ont pour effet de diminuer وا résultat بوت تدص
1 6 01ل él outéss auf tolebal analytique pour نكا
1 2. Acceptation de la mission. B. doivent étre ajoutées au résultat glébal analytique pour انر
: 06 b résuttat de la comptabiité génécals ?
3. Tests d'obtention d'éléments probants. ©. cn! pour effet d'augmenter le résultat عو افد
4, Planification de la mission D. davent étre retranchées du résultat ghobot an مسو واج pour كت راك
5. Rédaction du rapport de la mission le résuital ذا دل compabihté genrale
Q 29. Les charges supplétives :
CAL Gt |
: د 5 د ae À on! your elet de diminuat te انك anaihque
4 RER B. doivent عبان rotrancnées du resultat فوا امه لموطو poutre
. TT) 1,9
D 7: 3 د 4 te résultat ذا فل complot نتفي اا
Page 2 sur 3
22: / 3
wadifa-info.com نماذج المباريات من موقع وظيفة إنفو
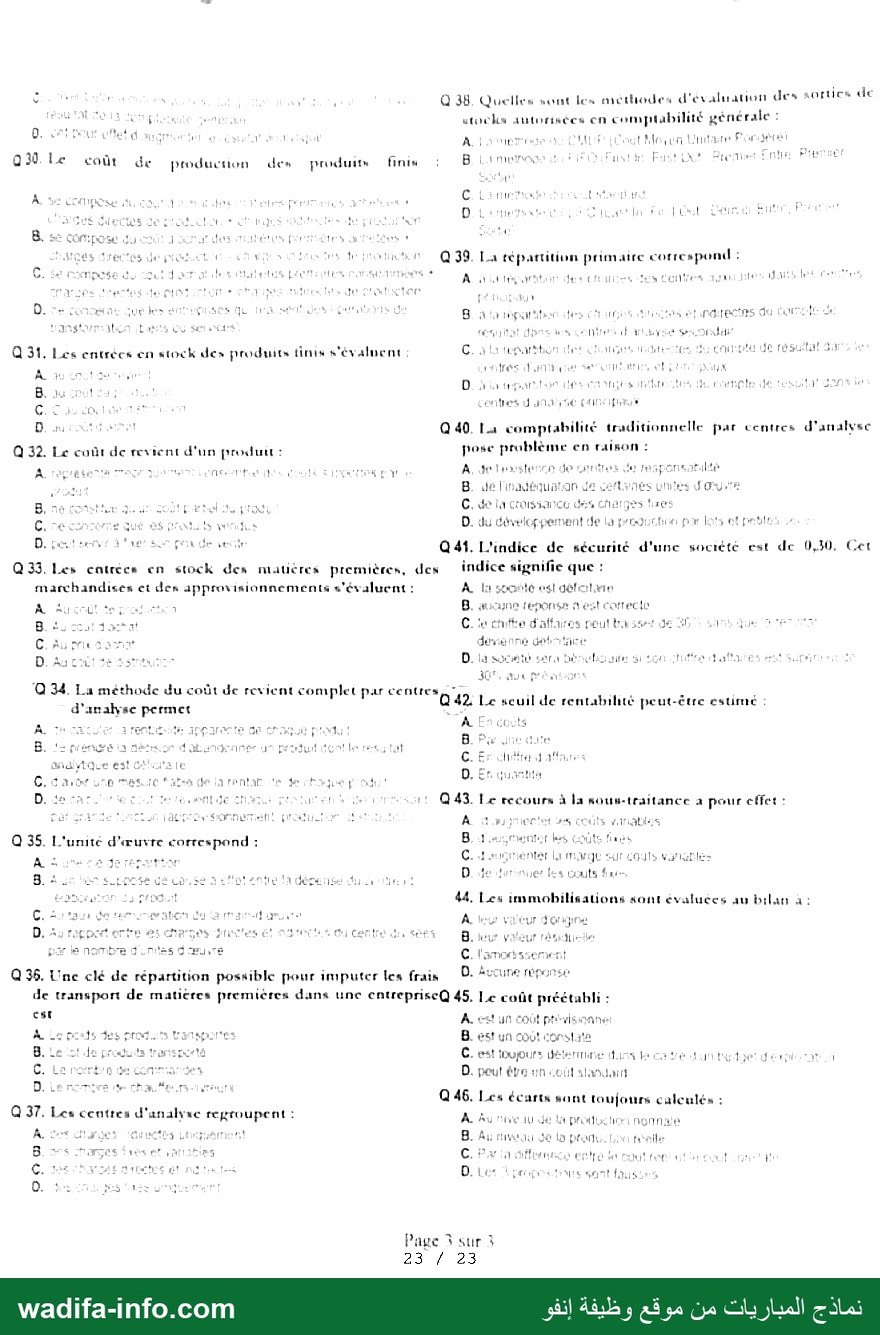
© C ! $ ١ : : Q 38. Quelles sont les méthodes d'évaluation des sorties de
GAL pus DA) utocha autoninées en comptabilité générale :
D. rt تح ut d 2 8 UE 1 1 ١ وبمار Lintire Forges
0301» coût de production des produims عتمم : B Even i ns tir الما ‘
31906 م312 de EAU + ال RES عا وا > cher ACT ونا DES trees NERF Hs ا
2.40 05ج crertes لاط وغل - CAN تيضر اد fe tune 39. La tépattition primaire correspond :
Q 31. Les entrées en stock des produits finis s'évalnent: ©. 310 سا نجنا ٠ براوق عل اتاو رب وات اتاد جكصبور اا
0 ee 1 يفون التق 1 مم14 Cor اران LE ببح كص أ كد à
A À RS LU 1 »
Dh ip ton تراد جو res ts fe cote دل Cantet
Ce PR te ES = contes رلا 114 ته نتف ل
D. رص sui net Q 40. La comptabilité traditionnelle par centres d'analvsc
Q 32. Le coût de revient d'un produu : pose problème en raison :
PA D دارا À مجح لوب لول do مل بجي de rosponsaralté
0 8. عل linadéquaton de تت 005 vies 8ل
3, no احج quartet ايك ياك C. مل la croissance كفل Charges tre
C. recente que كم ANUS rides D. du développement de lo عزني نر pin lots et perles ب
D. peut serve tue se pri de بلتصير Q 44. L'indice de sécurité d'une société est de 0,30, Cet
Q33. Les centrées en stock des matières premières, des indice signifie que :
marchandises ct der approvisionnements s'évaluent : À la spontt est لجأل
À: جاو وه ports 9. aucune réponse n'est correcte
Bic tam C. te وار d'affaires gout bai sat ا عل (NES PNR ل
مج عاض وم© desenne gobortane
D. Au اوج te ss D. la لمم sara كم كك تأنض نان صو بق رقن هنا و حفط est اميك
Q 34. La méthode du coût de revient complet par centres 7 : £ 3
d'analyse permet Q 42 Le seuil de rentabihté peut-être estime :
a عيضر بد LS ل جم جرخو رضن د اك جردت رك 1 LR .
S Er Quarctka
©. 6 عل فطل » مايه معنا كوي la داق de de choque pod? D, EG
D. اردع مل get de té ont de sue rotule Dee 1: 943. Le recours à la nouv-traitance à pour effet :
Fat SAT De دي جد ONE ددن DEN À بونعمر تربع تا es coûts viriotlss
Q 35. L'unité d'œuvre correspond : Bear ضا COS جغد؟
AE SE EE AS ل Gear ١ جداطكق؟ حلاف اله عو عق
5 كدالب تدا D “tr res couts aie
B. 4 us na موو ل ve casse 3 200: 4611011 لعفل du ent mo: PERS
مض مجح La PDO 44, Les immobilisations sont évaluces au bilan à:
D. Au reppeet onto es charges اس وات حمست centre Gi <8rs D jour vatour rémdli-lle
Q 36. Une clé de répartition possible pour imputer les frais 0. Atcune none
de transport de maticres premières dans une cntrepriscQ 45. Ie coût préétabli :
cest A. لمن un اف prvisionne
À Lo cos dus بودبد مدنا جا ماح 8. est un coût constats
B. Le ولاه produits transerceté ©. est tdupurs détermine fins جا ca tre sn to ابعل pre à
C. جوع ممع ون و نجوه D. peut être sn coût standain
Q 46. Les écarts nont toujours calculés :
Q 37. Les centres ل analyse regroupent : À hu tive 10 de La الاجم ho nonnae
A De inyoes (nés LinyAment BA وزأوض؛ ان وجا ا 06 :فا
0. à: ES LES SOS at
Page 3 sur 3
23 / 23
il met. : + 0 ا ٍِ © .
wadifa-info.com نماذج المباريات من موقع وظيفة إنفو
أسئلة شائعة حول هذا النموذج
هل يمكن تحميل هذا النموذج مجاناً؟
هل يتضمن هذا النموذج التصحيح؟
ما هي الجهة المنظمة والدرجة المعنية بهذا النموذج؟
ما هي دورة هذا الامتحان ولغة أسئلته؟
أين أجد نماذج أخرى لنفس المباراة؟
💬 ناقش هذا النموذج (0)
شارك إجاباتك أو صحّح التصحيح — إذا كان لديك رأي مختلف حول أي نقطة، اكتبه هنا ليستفيد باقي المترشحين.
لا يوجد نقاش بعد — شارك إجابتك أو سؤالك حول هذا النموذج.
⚠️ ممنوع نشر أرقام الهاتف أو الروابط أو أي عرض مقابل مال — تُحذف هذه المشاركات تلقائياً.
هل تحضّر لهذه المباراة؟
نماذج مشابهة قد تهمّك
المصدر: نسخ منشورة على الويب (مباريات الماستر)
📎 كيف تستشهد بهذه الصفحة؟
صحفي أو مدوّن أو أستاذ؟ انسخ المرجع أسفله وضع رابطاً نحو هذه الصفحة.
الرابط الدائم: https://www.wadifa-info.com/نموذج-مباراة/3289/نموذج-مباراة-ولوج-ماستر-المحاسبة-والمراقبة-والتدقيق-CCA-كلية-العلوم-القانونية
