نموذج مباراة توظيف المتصرفين من الدرجة الثانية - المركز الاستشفائي الجامعي ابن سينا بالرباط 2020 - تخصص التدقيق ومراقبة التسيير
باختصار
هذا نموذج امتحان كتابي سابق لمباراة متصرف من الدرجة الثانية لدى المركز الاستشفائي الجامعي ابن سينا بالرباط (15/11/2020)، منشور على وظيفة إنفو للاطلاع والتحميل المجاني بصيغة PDF.
- الجهة المنظمة
- المركز الاستشفائي الجامعي ابن سينا بالرباط
- الدرجة
- متصرف من الدرجة الثانية
- التخصص
- التدقيق ومراقبة التسيير
- الدورة
- 15/11/2020
- عدد الصفحات
- 12
- لغة الأسئلة
- الفرنسية
- التصحيح
- غير متوفر بعد
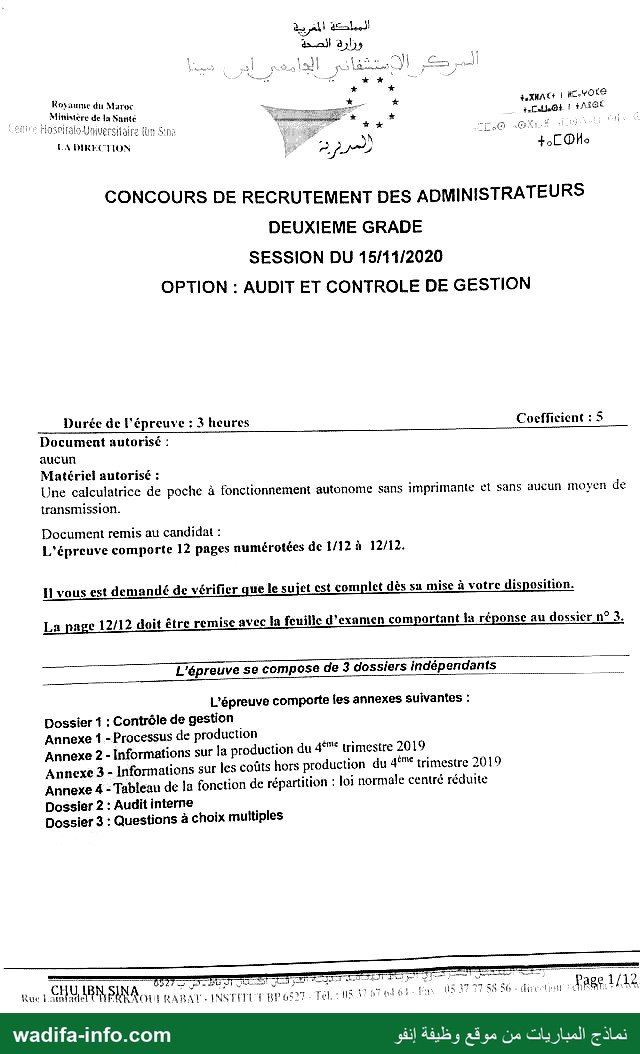
اختبار مباراة توظيف المتصرفين من الدرجة الثانية تخصص التدقيق ومراقبة التسيير بالمركز الاستشفائي الجامعي ابن سينا، دورة 15 نونبر 2020 (المدة 3 ساعات، المعامل 5). ثلاثة ملفات مستقلة: مراقبة التسيير مع أربعة ملاحق (مسار الإنتاج، تكاليف الربع الرابع 2019، التوزيع الطبيعي)، والتدقيق الداخلي، وأسئلة متعددة الاختيارات. الموضوع كاملا في 12 صفحة.
📄 صفحات النموذج (12)
تابع تحضيرك:
📄 نماذج مباريات متصرفين من الدرجة الثاني…
📄 نموذج مباراة توظيف متصرف من الدرجة الث…
📄 نموذج مباراة توظيف متصرف من الدرجة الث…
🔎 مباريات متصرف من الدرجة الثانية المفتوحة
💰 راتب متصرف من الدرجة الثانية
📝 نص أسئلة النموذج (مستخرج آلياً من الصفحات الممسوحة)
استُخرج هذا النص آلياً من صور الامتحان وقد يحتوي على أخطاء في القراءة — الصور أعلاه هي المرجع.
وزارة الصحة
١ 708 عدوي Royaume du Maroc 4 k_ *
a, CO ١ FAIGE * د Minitère de la Sante NES ا |
و0 ]+ (شرود ب LA DIRECTION
CONCOURS DE RECRUTEMENT DES ADMINISTRATEURS
DEUXIEME GRADE
SESSION DU 15/11/2020
OPTION : AUDIT ET CONTROLE DE GESTION
Durée de l'épreuve : 3 heures Coefficient : 5
Document autorisé :
aucun
Matériel autorisé :
Une calculatrice de poche à fonctionnement autonome sans imprimante et sans aucun moyen de
transmission.
Document remis au candidat :
L'épreuve comporte 12 pages numérotées de 1/12 à 12/12.
I vous est demandé de vérifier que le sujet est complet dès su mise à votre disposition.
feuille d'examen comportant la réponse au dossier n° 3. م La page 12/12 doit être remise avec
تج ———— لل _
L'épreuve se compose de 3 dossiers indépendants _ -
L'épreuve comporte les annexes suivantes :
Dossier 1 : Contrôle de gestion |
Annexe 1 - Processus de production |
Annexe 2 - Informations sur la production du 4" trimestre 2019
Annexe 3 - Informations sur les coûts hors production du 4“ trimestre 2019
Annexe 4 - Tableau de la fonction de répartition : loi normale centré réduite
Dossier 2 : Audit interne
Dossier 3 : Questions à choix multiples
direct Page 1/12 36 38 21 37 قا حبظ لله تم لقا Tél جره BP دوجا rue EU RM SIN A our RABAT.
نماذج المباريات من موقع وظيفة إنفو wadifa-info.com
ساس سا RE _ السب — سا
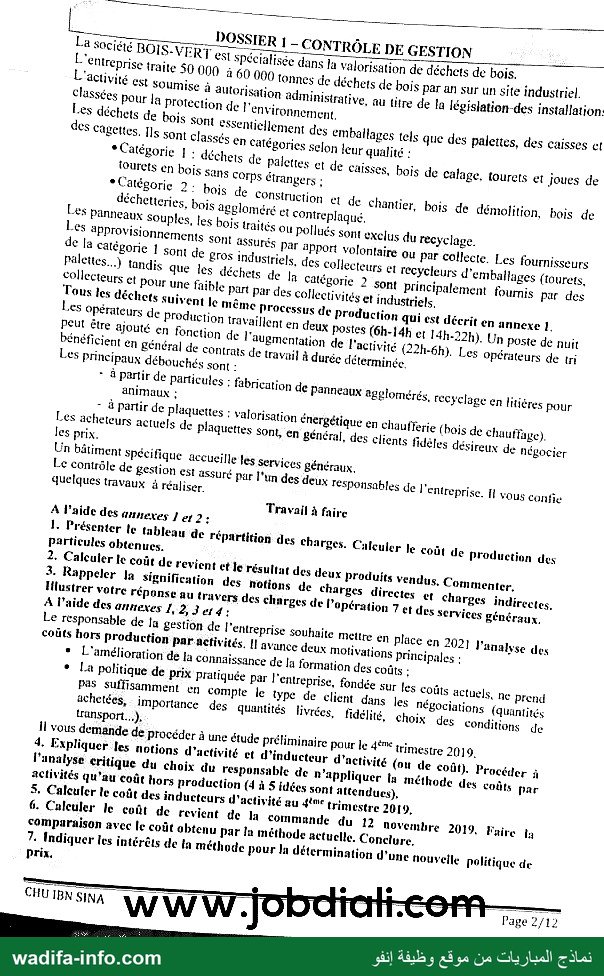
CONTRÔLE DE GESTION RE ee = 0095111 ميت L
La Société BOIS-VERT 08 Spécialisée dans la valorisation de déchets de bois. |
L'entreprise traite $0 000 à 60 000 tonnes de déchets de bois Par an sur un site industriel. |
L'activité sr SOUMISE à autorisation administrative, au titre de la législation-des installation:
classées Pour la protection de? ‘environnement,
Les déchets de bois sont SsSenticllement des emballages tels que des palettes, des caisses ct
des cagettes. 115 sont classés en Catégories selon leur qualité :
Catégorie | : 00011015 de Palettes et de caisses, bois de calage, tourets et joues de +
lourets en bois Sans corps Gtrangers :
Catégorie 2 : bois de Construction et de Chantier, bois de démolition, bois de *
déchettcries. bois ageloméré et Contreplaqué,
Les panneaux Souples, les bois traités ou pollués sont exclus du recyclage.
Les #PProvisionnements Sont assurés par (000:1 volontaire ou Par collecte. Les fournisseurs
de la Catégorie 1 sont de gros industriels. des collecteurs er recycleurs d'emballages {tourets,
Palettes.) tandis que les déchets de Ja Catégorie 2 sont principalement fournis par des
industriels. إن Pour une faible Pürt par des collectivités إن collecteurs
Tous les déchets Suivent le même Processus de Production qui est décrit en annexe 1.
Les Opérateurs de Production 1721811601 en deux Postes (6h-14h er 14h-22h). Un Poste de nuit
{22h-6h). Les opérateurs de tri ا PEUT être ajouté en fonction de l'augmentation de ٠
bénéficient en £énéral de contrats de travail à durée déterminée.
Les Principaux débouchés sont :
à partir de Particules : fabrication de Panneaux agplomérés, recyclage en litières Pour *
animaux :
à partir de plaquettes : valorisation énergétique en chaufferie (bois de chauffage). -
Les acheteurs actuels de plaquettes Sont, en général, des clients fidèles désireux de négocier
les prix.
Un bâtiment spécifique accueille les services généraux,
Le contrôle de gestion est assuré pur l'un des deux responsables de ] ‘entreprise. ١ VOUS confie
Guelques travaux à réaliser.
Travail à faire
A l'aide des fhexes 1 er 2:
Présenter le tableau de répartition des charges. Calculer Je coût de Production des .1
Particules obtenues.
Calculer te coût de revient et le résultat des deux produits vendus, Commenter, .2
Rappeler Ja Signification des notions de Charges directes © charges indirectes. .3
Hlustrer votre réponse au travers des charges de l'opération 7 et des services généraux,
A l'aide des aUHexes 1, 2, 3 et 4:
Le responsable de la gestion de l’entreprise souhaite Mettre en place en 2021 l'analyse des
coûts hors production Paractivités. !! avance deux motivations Principales :
connaissance de Ja formation des coûts ; وز L'amélioration de *
La politique de prix pratiquée Par l'entreprise, fondée sur les Coûts actuels, ne prend *
Pas suffisamment en compte le type de client dans les négociations (quantités
achetées, importance des quantités livrées, fidélité, Choix des conditions de
L'ansport….),
Il vous demande de Procéder à une étude Préliminaire pour 1e 4ème trimestre 2019.
d'inducteur d'activité (ou de coût). Procéder ñ إن Expliquer les 0010005 d'activité .4
l'analyse critique du choix du responsable de n’appliquer {a méthode des coûts par
activités qu'au coût hors nroduction (4 à 5 idées sont attendues),
S. Calculer te coût des inducteurs d'activité au 440“ trimestre 2019,
Calculer le coût de revient de la commande du 12 Novembre 2019. Faire la .6
Somparaison avec le coût obtenu par Ia méthode setuelle. Conciure, 0
détermination d'une nouvelle politique de ول Indiquer les intérêts de la méthode pour .7
Prix,
RE . Page 2/12 ردج بور CHU
CHU IBN SINA WW W jJobdtati S à
نماذج المباريات من موقع وظيفة إنفو جزل
wadifa-info.com
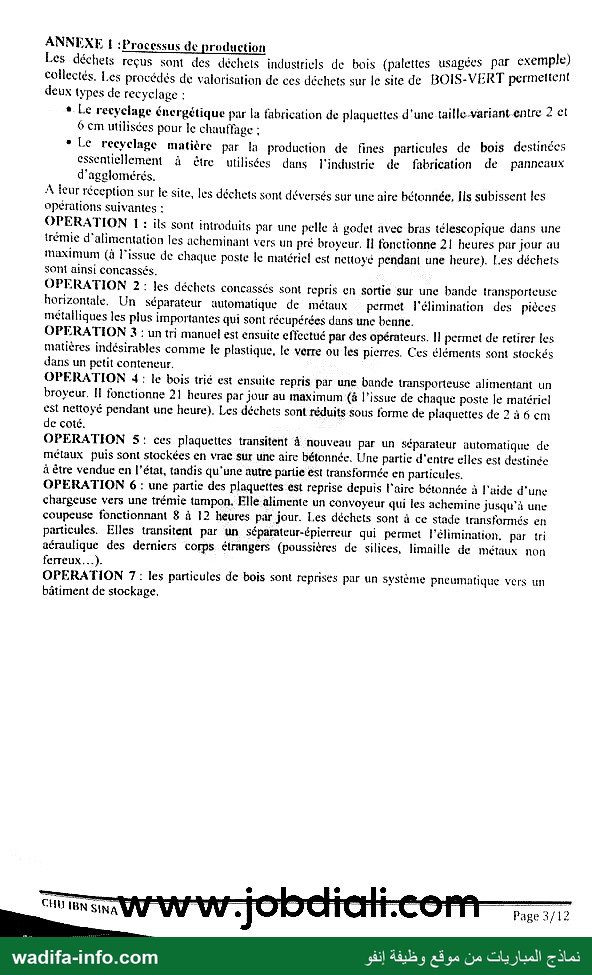
ANNEXE ! :Pracessus de production À
Les déchets reçus sont des déchets industricls de bois (palettes usagées par exemple)
collectés. Les procédés de valorisation de ces déchets sur le site de BOIS-VERT permettent
deux types de recyclage :
* Le recyclage énergétique par la fabrication de plaquettes d'une taille-variantentre 2 et
6 cm utilisées pour le chauffage ; PE
° Le recyclage matière par la production de fines particules de bois destinées
essentiellement à être utilisées dans l'industrie de fabrication de panneaux
d'agglomérés.
À eur réception sur le site, les déchets sont déversés sur une aire bétannée, Ils subissent les
opérations suivantes :
OPERATION 1 : ils sont introduits par une pelle à godet avec bras télescopique dans une
trémie d'alimentation les acheminant vers un pré broyeur. 11 fonctionne 21 heures par jour au
maximum (à l'issue de chaque poste le matéric{ est nettoyé pendant une heure). [es déchets
Sont ainsi concassés.
OPERATION 2: les déchets concassés sont repris en sortie sur une bande transporteuse
horizontale. Un séparateur tutomatique de métaux permet l'élimination des pièces
métalliques les plus importantes qui sont récupérées duns une benne.
OPERATION 3 : un tri manuel est ensuite effectué par des opérateurs. ١1 permet de retirer les
matières indésirables comme ke plastique, le verre ou les pierres. Ces éléments sont stockés
dans un petit conteneur.
OPERATION 4: le bois trié est ensuite repris par une bande transporteuse alimentant un
broyeur. Il fonctionne 21 heures par jour au maximum (G l'issue de chaque poste le matériel
est nettoyé pendant une heure). Les déchets sant réduits sous forme de plaquettes de 2 à 6 cm
de coté.
OPERATION 5: ces plaquettes transitent à nouveau par un séparateur automatique de
mélaux puis Sont stockées en vrac sur une aire bétonnée. Une partie d'entre elles est destinée
à être vendue en l'état, tandis qu'une autre partie est transformée en particules.
OPERATION 6 : une partie des plaquettes est reprise depuis l'aire bétonnée à l'aide d’une
chargeuse vers une trémie tampon. Elle alimente un convoyeur qui les achemine jusqu'à une
coupeuse fonctionnant 8 à 12 heures par jour. Les déchets sont à ce stade transformés en
particules. Elles transitent par un séparateur-épierreur qui permet l'élimination. par tri
aéraulique des derniers corps élrangers (poussières de silices, limaille de métaux non
ferreux.….).
OPERATION 7: les particules de bois sont reprises par un système pneumatique vers un
bâtiment de stockage,
نماذ كي" جل اله
نماذج المباريات من موقع وظيفة إنفو wadifa-info.com
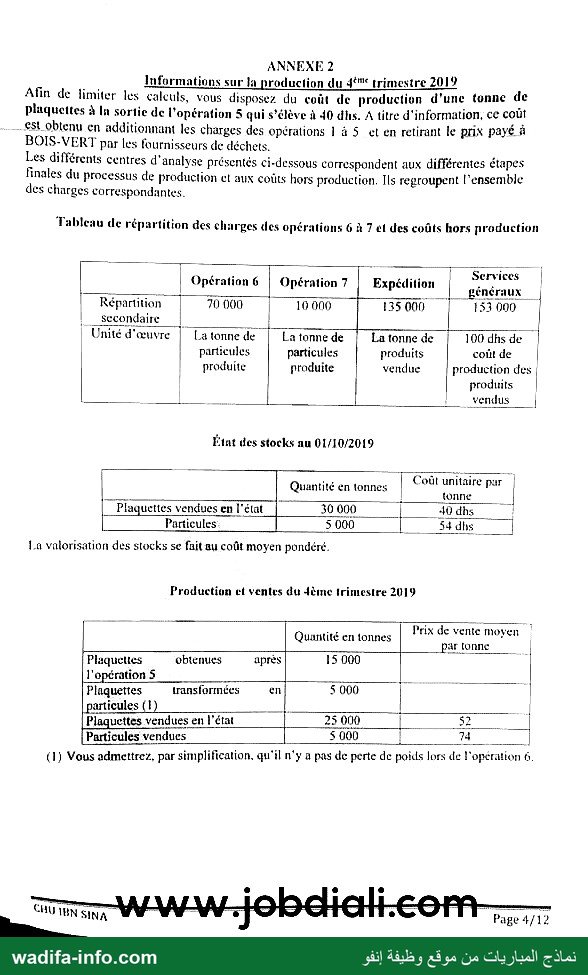
ANNEXE 2
. Informations sur la production du 492 trimestre 2019
Afin de limiter les calculs, vous disposez du coût de production d'une tonne de
Plaquettes à In sortie de l'opération 5 qui s'élève à 40 dhs. À titre d'information, ce coût
-£st obtenu En additionnant les charges des opérations 1 35 et en retirant Le prix payé à
BOIS-VER Tpar les fournisseurs de déchets.
Les différents centres d'analyse présentés ci-dessous correspondent aux différentes étapes
P po 0
finales du processus de production et aux coûts hors production. Ils regroupent l’ensemble
Pi groupe
des charges correspondantes.
Tableau de répartition des charges des opérations 6 à 7 et des coûts hors production
| Opérat ati iti SA 1
ns ل ا ion 6 né Expédition 4 __généraux
Répartition ١ 70000 | 10000 35000 | 15100 |
Unité d'œuvre | La tonne de Latonne de | Latonnede | 100dhsde |
| | particules particules produits | coütde |
produite produite vendue production des |
| | | produits |
À TE de Neue]
État des stocks au 01/10/2019
{ ا متا | Coût unitaire par |
Plaquettes vendues en l'état 30 000 40 dhs 1
Particules 5 00û 53 dhs 7]
La valorisation des stocks se fait au coût moyen pondéré.
Production et ventes du 4ème trimestre 2019
Quantité en tonnes Prix de vente moyen
Par lonne ا
Plaquettes obtenues après 15 000 |
l'opération 5 ب" — 8 ne |
Plaquettes transformées en 5 000 | |
particules (1) À
Plaquettes vendues en l'état 25 000 - | 52 |
Particules vendues ER AUS RC SRE |
(1j Vous admettrez, par simplification, qu'il n‘y a pas de perte de poids loss de l'opération 6.
— له آله لال = EE
: م -ؤ mn RS Sie SVT
CHU IEN SINA 5. ابح . Page 4/12
نماذج المباريات من موقع وظيفة إنفو wadifa-info.com
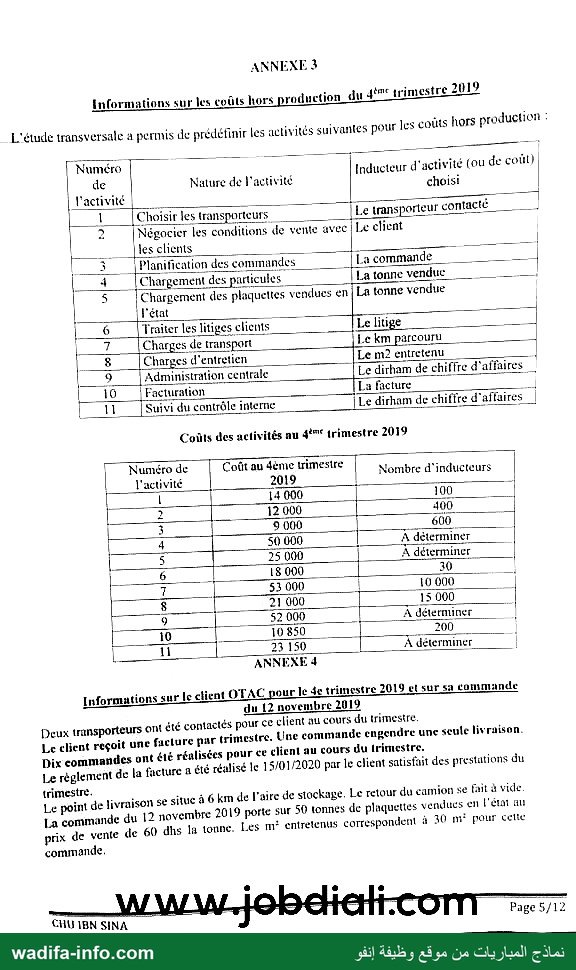
ANNEXE 3
Informations sur les coûts hors production du déve trimestre 1 9
L'étude transversale à permis de prédéfinir Les activités suivantes pour les coûts 5 production :
[Numéro | Inducteur d'activité (ou de coût)
| de Nature de l'activité hoisi |
1 choisi
| 1 | Choisir les transporteurs" __ÎLe transporteur Contact .ب
| 2 | Négocier les conditions de vente avec | Le client
[3 | Planification des commandes ما commande ب
قا [Chargement des particules ها tonne vendue __|
| 5 | Chargement des plaquettes vendues en La tonne vendue
الست - —_ فل با
ا Traiter les litiges clients Lelitiges صه_ه___ — 5.
با Charges de transport | Le km parcouru +
___&8 Charges d'entretien _[Le m2 entretenu |
و | Administration centrale Le dirham de chiffre d'affaires
| ا _ Facturation ا La facture Fi
[_11 Suivi du contrôle interne _ ما[ dirham de chiffre d'affaires _|
Coûts des activités au dt" trimestre 2019
| 7ح ووس = ru CE 5 |
| Re Coft au 6 بيد نيدت Nombre d'inducteurs |
ass 14 000 TI 0 LT]
قا Ex 12 000 1 400 "
3 9 000 600
با 2 RE CP ES
ا 0000 | A déterminer |
1 5 25000 __ _ | À déterminer _ |
SRE ES 18.000 30
Pt 53 000 1 10000 |
0 .ني 7 115 000 1
ا | 52000 [A déterminer
[10 10850 ا 200 |
1 11 ِ 230 À déterminer |
ANNEXE 4
Informations sur le client OTAC pour le $e trimestre 2019 et sur sa commande
du 12 novembre 2019
Deux transporteurs ont ÊtÉ contactés pour ce client au cours du trimestre.
Le client reçoit une facture pur trimestre. Une commande engendre une seule livraison.
Dix commandes ont été réalisées pour ce client au cours du trimestre.
Le réglement de la facture a été réalisé le 15/01/2020 par le client satisfait des prestations du
trimestre. 0 : SRE E
Le point de jivraison se situe à 6 km de l'aire de stackage. Le retour du camion Se fait à vide.
La commande du 12 novembre 2019 porte Sur 50 tonnes de plaquettes vendues ei l'état au
prix de vente de 60 dhs là tonne. Les m° entretenus correspondent à 30 m° pour celte
commande.
©1188 SINA 1 5 8 10 ِ 1.6011 0
wadifa-info.com are
نماذج المباريات من موقع وظيفة إنفو
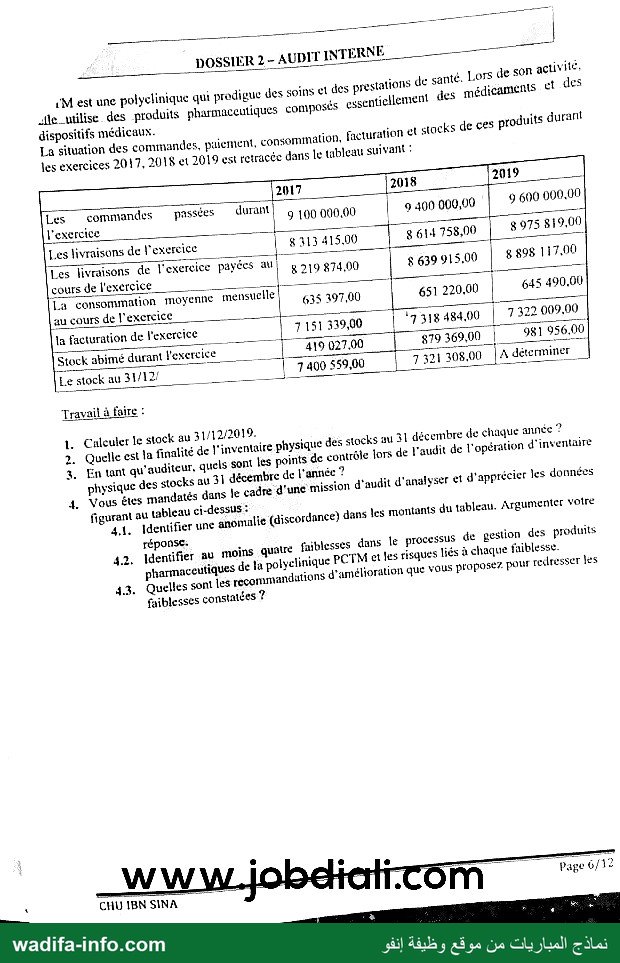
sl ا ا ER2 - AUDIT INTERNE اللا ل م
M est une polyelinique qui prodigue des soins et des prestations de santé. Lors de son ue
des أن ze -uüilise des produits pharmaceutiques COMPOSÉS essentiellement des médicaments
dispositifs médicaux. .
La situation des commandes, puicment, consommation, facturation et stacks de ces produits durant
les exercices 2017, 201$ et 2019 est retrace dans le tableat suivant :
ما 2019 2018|_ 2017 ns
Les commandes passées durant | RS 8 :
000 600 و 000,00 9409 l'exercice | 9100 onneo ١
DÉS DR PE سي D ا MERE
819,00 3 | موري -- 0 أ Les livraisons de l'exercice
payées au Rs À | ee دعاس 11 Les livraisons
à 508 00
cours de l'exercice — | 8219 874.00 8 639915.00 | 8808 117.00
mensuelle | ne à 7 وو La consommation
1 49 5 7 3
ue 6122000 | SH بل بسي تن
la facturation de l'exercice 1 7151 339,00 | ‘7318 484.00 | 7 322 009.00
Skate dun Fever 7 |? Sue | 0190 | PENSER
Le stock au 31/12! | -7a00 5900 | 732 308.00 |A déterminer
Travail à faire :
Calculer le stock au 31/12/201 9. .1
Quelle est la finalité de l'inventaire physique des stocks au 3l décembre de chaque année ? .2
Entant qu'auditeur, quels sont les points de contrôle lors de l'audit de l'opération d'inventaire .3
physique des stocks au 31 décembre de l'année ?
Vous étes mandatés dans le cadre d'une mission d'audit d'analyser et d'apprécier les données .4
figurant au tableau ci-dessus :
Identifier une anomalie (giscordance) dans les montants du tableau. Argumenter votre .4,1
réponse:
Identifier aù moins quatre faiblesses dans le processus de gestion des produits ,4.2
pharmaceutiques de la polyelinique PCTM et les risques liés à chaque faiblesse.
Quelles sont les recommandations d'amélioration que VOUS proposez. pOur redresser les .43
faiblesses constatées ?
page 6/12 | [ 2 -
٠ CHU 188 SINA . 8
اج م 8 5 à 1 - .
wadifa-info.com Es
ت من مه قع ؛ ظيفة ز
نماذج المباريات من موقع وظيفة إنفو
اطع -بببيسييبا الل اتيت
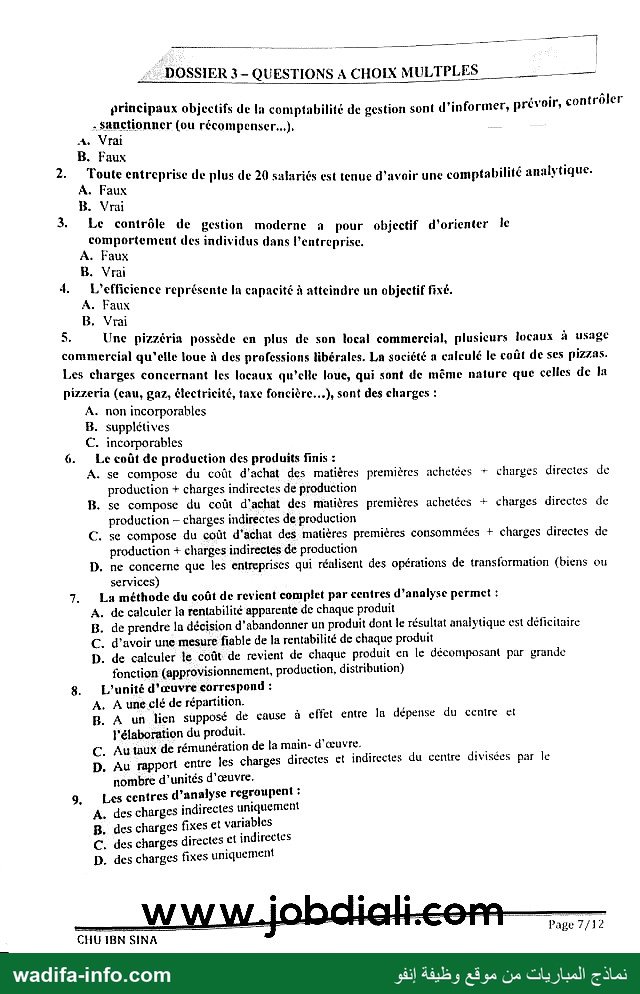
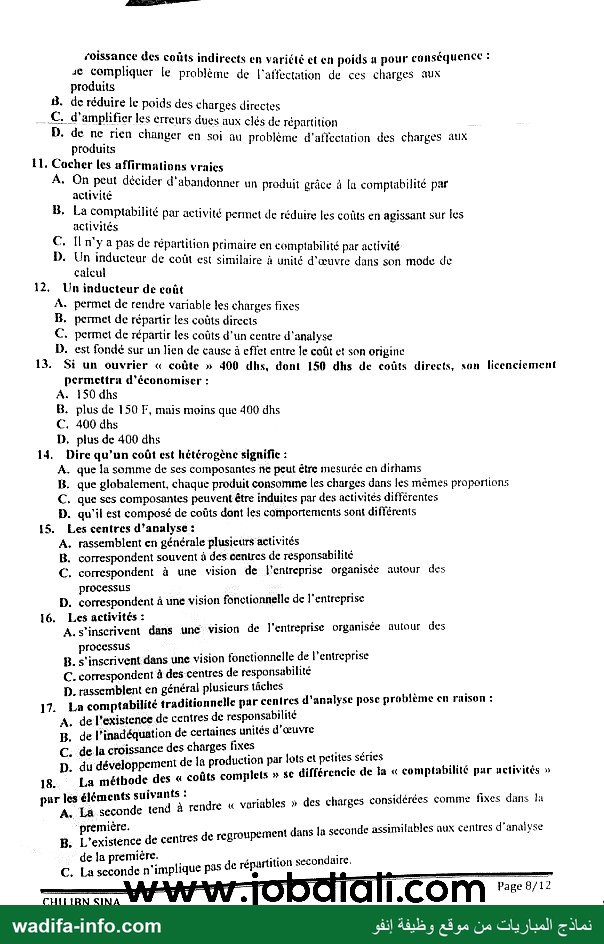
ااا DOSSIER 3 - QUESTIONS A CHOIX MULTPLES
comptabilité de gestion sont d'informer, prévoir, contrôler ما principaux objectifs de
sanctionner (ou récompenser...) -
A. Vrai
B. Faux
Toute entreprise de plus de 20 salariés est tenue d’avoir une comptabilité analytique. .2
A. Faux
B. Vrai
Le contrôle de gestion moderne a pour objectif d'orienter le .3
comportement des individus dans l'entreprise.
A. Faux
B. Vrai
Ve: 1 représente In capacité à atteindre un objectif fixé. .4
A. Faux
Vrai نا
Une pizzéria possède en plus de son local commercial, plusieurs locaux à usage .$
commercial qu'elle loue à des professions libérales. La société a calculé le coût de ses pizzas.
Les charges concernant les locaux qu’elle loue, qui sont de même nature que celles de la
pizzeria (eau, gaz, électricité, taxe foncière...) sont des charges :
A. non incorporables
B. supplétives
C. incorporables
Le coût de production des produits finis : .6
A. se compose du coût d'achat des matières premières achetées + charges directes de
production + charges indirectes de production
B. se compose du coût d'achat des matières premières achetées + charges directes de
production — charges indirectes de production
C. se compose du coût d'achat des matières premières consommées + charges directes de
production + charges indirectes de production
D. ne concerne que les entreprises qui réalisent des opérations de transformation (biens ou
services)
méthode du coût de revient complet par centres d'analyse permet : يا .7
A. de calculer la rentabilité apparente de chaque produit
B. de prendre la décision d'abandonner un produit dont le résultat analytique est déficitaire
C. d’avoir une mesure fiable de la rentabilité de chaque produit
D. de calculer le coût de revient de claque produit en le décomposant par grande
fonction (approvisionnement, production, distribution)
L'unité d'œuvre correspond : .8
A. A une clé de répartition.
B. À un lien supposé de cause à effet entre la dépense du centre et
l'élaboration du produit.
C. Au taux de rémunération de la main- d'œuvre. SE à
D. Au rapport entre les charges directes et indirectes du centre divisées par le
nombre d'unités d'œuvre.
Les centres d'analyse regroupent : ,9
A. des charges indirectes uniquement
B. des charges fixes et variables
C. des charges directes ct indirectes
D. des charges fixes uniquement
CHU IBN SINA
نماذج المباريات من موقع وظيفة إنفو wadifa-info.com
مسمس
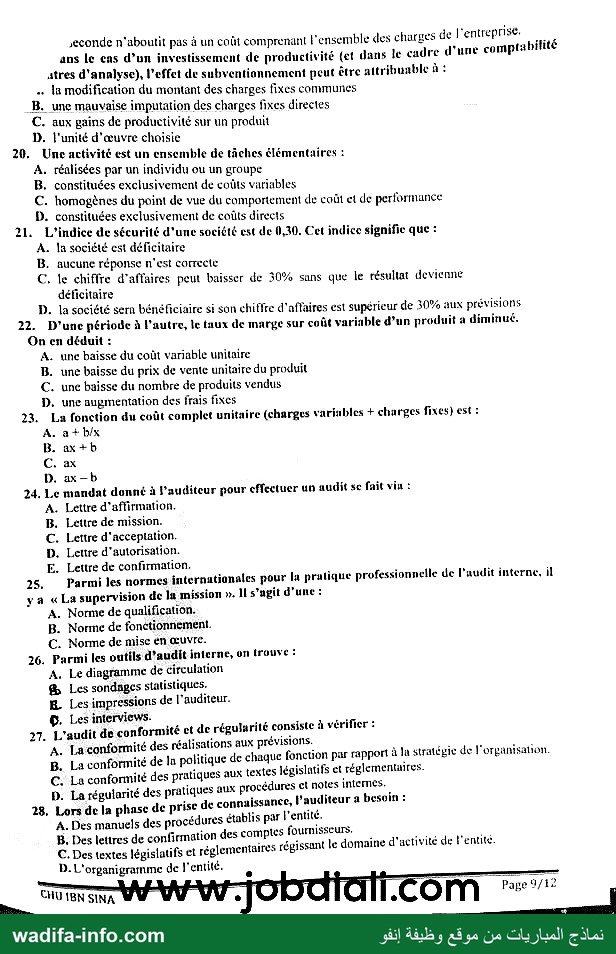
roissance des coûts indirects en variété et en poids a pour conséquence :
muet sl le problème de l'affectation de ces charges aux
produits
de réduire le poids des charges directes .8
C. d amplifier les erreurs dues aux clés de répartition
D. sr rien changer en soi au problème d'aficctation des charges aux
produits
Cocher Les affirmations vraics .11
A, On peut décider d'abandonner un produit grâce à la comptabilité par
activité
réduire les coûts en agissant sur les عل La comptabilité par activité permet ١لا
activités
n'y a pas de répartition primaire en comptabilité par activité ©
coût est similaire à unité d'œuvre dans son mode de عل وها : D. na
calcu
Un inducteur de coût .12
A. permet de rendre variable les charges fixes
B. permet de répartir les coûts directs
permet de répartir les coûts d'un centre d'analyse .€
D. est fondé sur un lien de cause à effet entre le coût et son origine
Si un ouvrier « coûte » 400 dhs, dont 150 dhs de coûts directs, son licenciement .13
permettra d'économiser :
A. 150 dhs
B. plus de 150 F, mais moins que 400 dhs
dhs 400 .©
D, plus de 400 dhs
Dire qu’un coût est hétérogène signifie : .14
À. que la somme de ses composantes ne peut étre mesurée en dirhams
B. que globalement, chaque produit consomme les charges dans les mêmes proportions
C. que ses composantes peuvent être induites par des activités différentes
D. qu'il est composé de coûts dont les comportements sont différents
Les centres d'analyse : .15
A. rassemblent en générale plusieurs activités
B. correspondent souvent à des centres de responsabilité
C. correspondent à une vision de l'entreprise organisée autour des
processus . . .
D. correspondent à une vision fonctionnelle de l'entreprise
Les activités : 0 ss .16
A.s’inscrivent dans une vision de l'entreprise organisée autour des
:0 , م processus
s'inscrivent dans une vision fonctionnelle de l'entreprise .13
C. correspondent à des centres de responsabilité
D. rassemblent en général plusieurs tâches | .
La comptabilité traditionnelle par centres d'analyse pose problème en raison : .17
A. de l'existence de centres de responsabilité
B. de l'inadéquation de certaines unités d'œuvre
fixes 1 1
C. de la croissance des charges fixe: . ;
du développement de la production par lots et petites séries : 0
La méthode des « coûts complets » se différencie de Ta « comptabilité par uctivités » 0 8
8 .18
LL rendre « variables » des charges considérées comme fixes dans Ja مي لي Le
A. seco
première. : dans la seconde assimilables aux centres d'analyse
de regroupement dar ل
B. L'existence de centres
de la première. md te
“imoli de répartition secondaire.
ب سيد ” عل La seconde n'implique ps .©
Page 8/12 ' آي آهآ 5 تيفك ب
NW WW TODOIQII.COM |
نماذج المباريات من موقع وظيفة إنفو wadifa-info.com
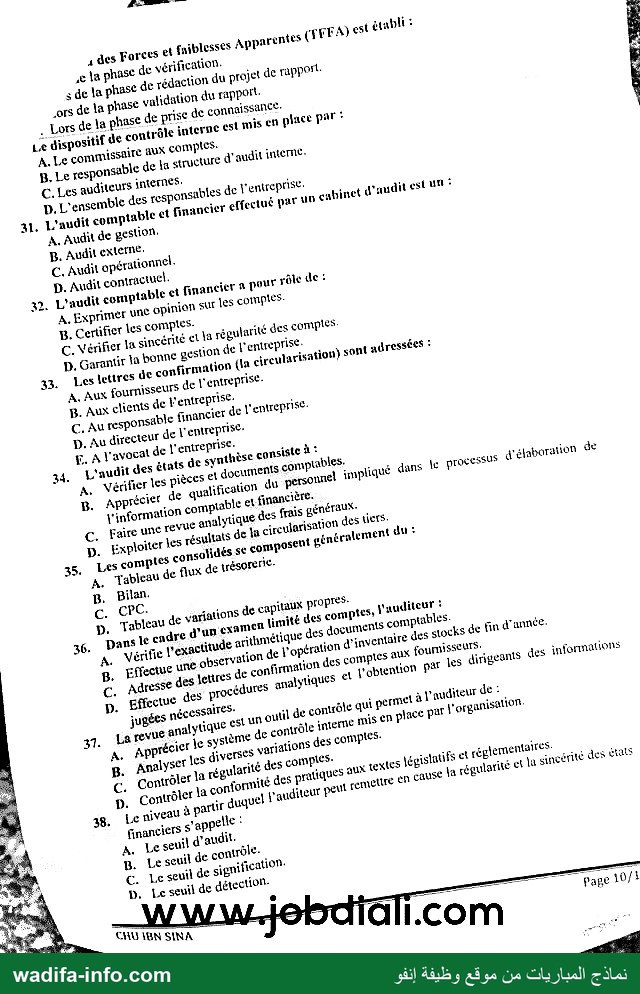
;econde n'aboutit pas à un coût comprenant l'ensemble des charges de l'entreprise. F
ans le ens d’un investissement de productivité (et dans le cadre d'une comptabilit
atres d'analyse), l'effet de subventiannement peut être attribuable à :
… la modification du montant des charges fixes communes
B. une mauvaise imputation des charges fixes directes
C. aux gains de productivité sur un produit
D. l'unité d'œuvre choisie
20. Une activité est un ensemble de tâches élémentaires :
A. réalisées par un individu ou un groupe
B. constituées exclusivement de coûts variables
C. homogènes du point de vue du comportement de coût et de performance
D. constituées exclusivement de coûts directs
21. L’indice de sécurité d'une société est de 0,30. Cet indice signifie que :
A. la société est déficitaire
B. aucune réponse n'est correcte
© le chiffre d’affaires peut baisser de 30% sans que le résullat devienne
déficitaire
D. la société sern bénéficiaire si son chiffre d'affaires est supérieur de 30% aux prévisions
22. D'une période à l'autre, le taux de marge sur coût variable d'un produit a diminué.
On en déduit :
A. une baisse du coût variable unitaire
B. une baisse du prix de vente unitaire du produit
©. une baisse du nombre de produits vendus
D. une augmentation des frais fixes
23. La fonction du coût complet unitaire (charges variables + charges fixes) est :
A. a+b/x
B. ax+b
C. ax
D. ax-b
24. Le mandat donné à l'auditeur pour effectuer un audit se fait via :
A. Lettre d'affirmation.
B. Lettre de mission.
C. Lettre d'acceptation.
D. Leure d'autorisation.
E. Lettre de confirmation.
25, Parmi les normes internationales pour la pratique professionnelle de l'audit interne. il
ya « La supervision dc la mission ». 11 s’agit d’une :
A. Norme de qualification.
B. Norme de fonctionnement.
C. Norme de mise تناع دك
26. Parmi les outils d'audit interne, on trouve :
A. Le diagramme de circulation
& Les sondages statistiques.
Æ Les impressions de l'auditeur.
D. Les interviews. . :
27. L'audit de conformité et de régularité consiste à vérifier :
1 ؟ réalisations aux prévisions.
<a 5 م ا مجهي politique de UE fonction par rapport à lu stratégie de l'organisation.
C. La conformité des pratiques aux textes législatifs ct réglementaires.
D. La régularité des pratiques aux procédures 0 notes internes. |
28, Lors de la phase de prise de connaissance, l auditeur a besoin :
A. Des manuels des ا وي عانقا عرفل وم
rmation des comptes 5881075. 0 pane
€ Des ns in et réglementaires régissant le domaine d'activité de l'entité.
D. L'organigramme de l'entité. و . nn
7 ü 1" ] © 72م ل ا
0110157 SNA VU VU VV . ١ )نأ با يأ CO mM Page 9/12
wadifa-info.com نماذج المباريات من موقع وظيفة إنفو
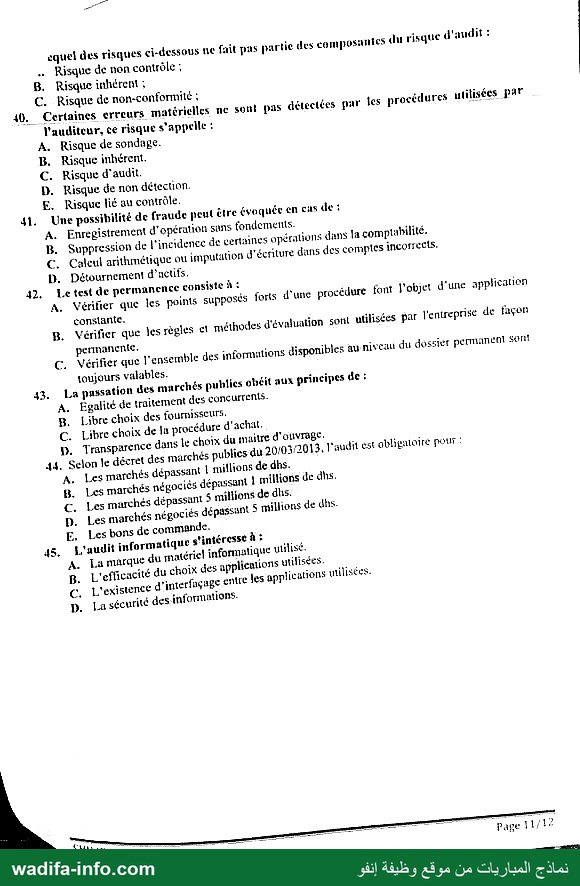
4 des Forces et faiblesses Appartniés (FFFA) est établi:
, ta phase de vérification:
$ de la phase de rédaction du projet de rapport.
Lors de la phase validation du rapport. ë
. Lors de la phase de prise de connaissance
L£ dispositif ge contrôle interne est mis en plact par *
A.Le commissaire aux compies.
B.Le responsable de la structuré d'audit 11101٠
Ç. Les auditeurs internes.
D. L'ensemble des responsables de l'entreprise.
a1, L'audit comptable et financier effectué par un cabinet d'andit est ur î
À, Audit de gestion.
يز Audit externe
€. Audit opérationnel Ë
D. Audit contractuel.
342. L'audit comptable et financier ñ pour rôle de :
A, Exprimer une opinion كناة Les comples-
B. Certifier Les comples-
C. Vérifier la sincérité et a régularité des comples
D. Garantir ذأ bonne gestion de l'entreprise:
33. Les lettres de confirmation (a cireularisation} sont adressées :
A, AUX fournisseurs dl entreprise.
B. Aux clients del entreprise.
نج responsable financier de l'entreprise
D. Au directeur del entreprise.
f. À l'avocat de l'entreprise
34. L'audit des états de synthèse consiste à :
A Vérifier les pièces et documents comptables:
B. Apprécier de qualification du personnel impliqué dans نا processus d'élaboration de
Y information comptable et financière.
ç. Faire une revue analytique des frais généraux
D. Exploiter Les résultats de la cireularisation des tiers.
35. Les comptes consolidés se composent généralement du:
A. Tableau de flux de trésorerie
B. Bilan.
c. CPC.
,إن Tableau de variations de capitaux propres
36. pans le cadre d'un examen jimité des comptes: 'uuditeur :
A Vérifie l'exactitude arithmétique des documents comptables :
g. Efectue une observation de L'opération d'inventaire des stocks de find année.
ç. Adresse des lettres de confirmation des comptes aux fournisseurs. 0
D. Effectue des procédures analytiques al obtention par Les dirigeants des informations
jugées nécessaires: 0 0 vassal ;
31. Le revue analytique est un outil de contréle qui permet à \ auditeur de ل
5 A. Apprécier Âe système de contrôle interne mis ER place par d'organisation:
4 B. Analyser يوز diverses ون des comples:
7 gler la تمان des comples- ose . .
1 5 0 18 غالوم des pratiques aux ا قعاضع ٍٍ ins ."م
1 4 . » 1 زا ى ا € ce la 4 et 1 S cé é des Has
x à ag, Le niveatt à partir duquel ! auditeur pet remettre en CAUSE 1 gulatité © +
ّ financiers s'appelle :
ar À, Le seuil d'audit.
pen, إل Le seuil de contrôle.
VE, €. Le seuil de signification:
LME à p, Le seuil de détection
he : dr. Ÿ e
M RUES me mr a rene =
CNE br CHU VEN SNA 0 I CO page 10/4
5 52 a Ci ا 7 las
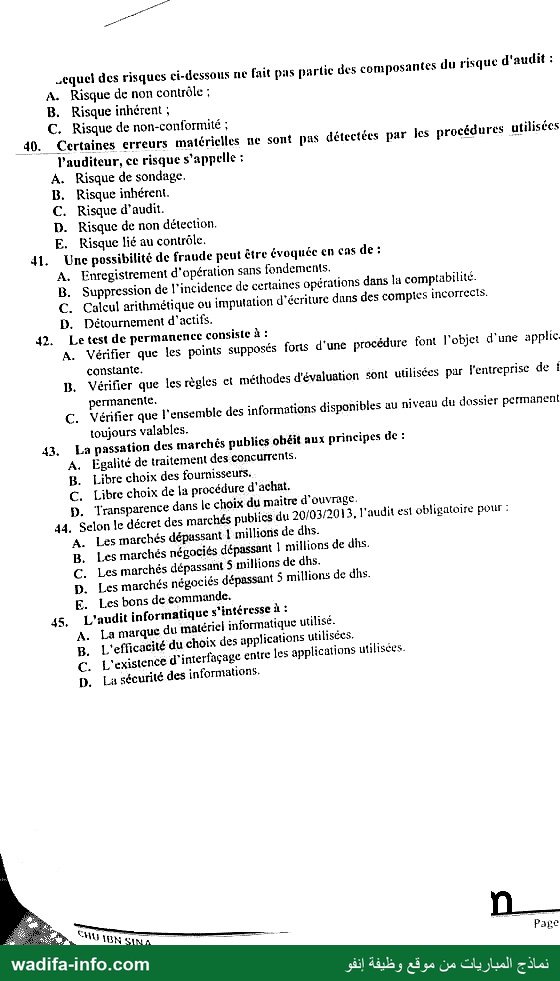
cquel des risques ci-dessous ne fait pas partie des composantes du risque d'audit :
… Risque de non contrôle :
B. Risque inhérent ;
C. Risque de non-conformilé ;
40. Certaines erreurs matérielles ne sont Das détectées par Îes procédures utilisées PAT
l'auditeur, ce risque s'appelle :
A. Risque de sondage.
B. Risque inhérent.
C. Risque d'audit.
D. Risque de non détection.
.ع Risque lié au contrôle.
#1. Une possibilité de fraude peut être évoquée en cas de :
A. Enregistrement d'opération Sins fondements.
B. Suppression de l'incidence de certaines opérations dans Ja comptabilité.
€. Caleul arithmétique où imputation d'écriture dans des comptes incorsects.
D. Détournement d'actifs.
42, Le test de permanence consiste à :
A. Vérifier que les points supposés forts d'une procédure font l'objet d'une application
constante.
B. Vérifier que les règles et méthodes d'évaluation son utilisées par l'entreprise de façon
permanente.
C. Vérifier que l'ensemble des informations disponibles au niveatt du dossier permanent Sont
toujours valables.
43. La passation des marchés publies obéit aux principes de :
A. Egalité de traitement des concurrents.
B. Libre choix des fournisseurs.
C. Libre chaix de ln procédure d'achat.
p. Transparence dans le choix du maitre d'ouvrage.
44. Selon le décret des marchés publics du 20/03/2013, l'audit est abligatoire Pour !
A. Les marchés dépassant | millions de dhs.
B. Les marchés négociès dépassant 1 millions de dhs.
€. Les marchés dépassant $ millions de dis.
p. Les marchés négociés dépassant 5 millions de dhs.
E. Les bons de commande.
45. L'audit informatique s'intéresse à :
A. La marque du matériel informatique utilisé.
B. L'efficacité du choix des applicntions utilisées.
CG, L'existence d'interfnçage entre les applications utilisées.
D. la sécurité des informations.
wadifa-info.com ne 1
نماذج المباريات من موقع وظيفة إنفو
_equel des risques ci-dessous ne fait pas partie des composantes du risque d'audit :
A. Risque de non contrôle :
B. Risque inhérent ;
C. Risque de non-conformité ;
40. Certaines erreurs matérielles ne sont pas détectées par les procédures utilisées
l'auditeur, ec risque s'appelle :
A. Risque de sondage.
B. Risque inhérent.
C. Risque d'audit.
D. Risque de non détection.
E. Risque lié au contrôle.
41. عونا possibilité de fraude peut être évoquée en cas de :
A. Enregistrement d'opération sans fondements.
B. Suppression de l'incidence de certaines opérations dans la comptabilité.
€. Calcul arithmétique eu imputation d'écriture duns des compies incorrecis.
D. Détournement d'actifs.
42. Le test de permanence consiste à :
A. Vérifier que les points supposés fons d'une procédure font l'objet d'une applic
constante.
B. Vérifier que les règles et méthodes d'évaluation sont utilisées par l'entreprise de !
permanente.
C. Vérifier que l'ensemble des informations disponibles au niveau du dossier permanent
toujours valables.
43, La passation des marchés publies obéit aux principes de :
A. Egalité de traitement des concurrents.
B. Libre choix des fournisseurs.
€. Libre choix de ذا procédure d'achat.
D. ‘Transparence dans le choix du maitre d'ouvrage.
44. Selon le décret des marchés publics du 20/03/2013, l'audit est obligatoire pour :
A. Les marchés dépassant 1 millions de dhs.
B, Les marchés négociés dépassant 1 millions de dis.
C. Les marchés dépassant 5 millions de dhs.
D. Les marchés négociés dépassant 5 millions de dhs.
E. Les bons de commande.
45, L'audit informatique s'intéresse À :
A. La marque du matériel informatique utilisé.
B. L'efficacité du choix des applications utilisées.
€. L'existence d'interfaçage entre les applications utilisées.
D. La sécurité des informations.
FE < و 11 IERS NA البييي — | Pare
wadifa-info.com DE
نماذج المباريات من موقع وظيفة إنفو
أسئلة شائعة حول هذا النموذج
هل يمكن تحميل هذا النموذج مجاناً؟
نعم. صفحات هذا النموذج (12) متاحة للاطلاع والتحميل مجاناً، وبدون تسجيل أو إنشاء حساب.
هل يتضمن هذا النموذج التصحيح؟
ليس بعد. هذه الصفحة تنشر الأسئلة كما وردت في الامتحان، والتصحيح المقترح يُضاف تدريجياً حسب النماذج.
ما هي الجهة المنظمة والدرجة المعنية بهذا النموذج؟
هذا النموذج من مباراة نظمتها المركز الاستشفائي الجامعي ابن سينا بالرباط. ويخصّ درجة: متصرف من الدرجة الثانية.
ما هي دورة هذا الامتحان ولغة أسئلته؟
الدورة: 15/11/2020. والأسئلة باللغة الفرنسية.
أين أجد نماذج أخرى لنفس المباراة؟
جمعنا نماذج نفس العائلة في صفحة متصرفين: /نماذج-مباريات/متصرفين، مرتّبة حسب الدورة من الأحدث إلى الأقدم.
💬 ناقش هذا النموذج (0)
شارك إجاباتك أو صحّح التصحيح — إذا كان لديك رأي مختلف حول أي نقطة، اكتبه هنا ليستفيد باقي المترشحين.
لا يوجد نقاش بعد — شارك إجابتك أو سؤالك حول هذا النموذج.
⚠️ ممنوع نشر أرقام الهاتف أو الروابط أو أي عرض مقابل مال — تُحذف هذه المشاركات تلقائياً.
هل تحضّر لهذه المباراة؟
نماذج مشابهة قد تهمّك
نماذج مباريات متصرفين من الدرجة الثانية وزارة الاقتصاد والمالية مع التصحيح
📅 05 يوليوز 2026
نموذج مباراة توظيف متصرف من الدرجة الثانية - وزارة الاقتصاد والمالية 2026 - تخصص العلوم القانونية القانون العام المجراة
📅 05 يوليوز 2026
نموذج مباراة توظيف متصرف من الدرجة الثانية 2026
📅 28 يونيو 2026
نماذج مباريات متصرفين من الدرجة الثانية وزارة الداخلية مع التصحيح
📅 05 أبريل 2026
نموذج مباراة توظيف متصرف من الدرجة الثانية بالسياحة والصناعة التقليدية والاقتصاد الاجتماعي والتضامني 2026
نموذج مباراة توظيف متصرف من الدرجة الثانية بالتعليم العالي والبحث العلمي والابتكار 2026
عرض كل النماذج ←
المصدر: نسخ منشورة على الويب