
نموذج مباراة ولوج ماستر المحاسبة والمراقبة والتدقيق (CCA) - كلية العلوم القانونية والاقتصادية والاجتماعية المحمدية - جامعة الحسن الثاني بالدار البيضاء 2023-2024 - المحاسبة العامة ومحاسبة التسيير والجبايات
⬇️ تحميل PDF الرابط الدائم: https://www.wadifa-info.com/نموذج-مباراة/2951/نموذج-مباراة-ولوج-ماستر-المحاسبة-والمراقبة-والتدقيق-CCA-كلية-العلوم-القانونية
باختصار
هذا نموذج امتحان كتابي سابق لمباراة ولوج سلك الماستر لدى كلية العلوم القانونية والاقتصادية والاجتماعية المحمدية - جامعة الحسن الثاني بالدار البيضاء (2023-2024)، منشور على وظيفة إنفو للاطلاع والتحميل المجاني بصيغة PDF.
- الجهة المنظمة
- كلية العلوم القانونية والاقتصادية والاجتماعية المحمدية - جامعة الحسن الثاني بالدار البيضاء
- الدرجة
- ولوج سلك الماستر
- التخصص
- المحاسبة والمراقبة والتدقيق (CCA)
- الدورة
- 2023-2024
- عدد الصفحات
- 4
- لغة الأسئلة
- الفرنسية
- التصحيح
- غير متوفر بعد
📄 صفحات النموذج (4)
📝 نص أسئلة النموذج (مستخرج آلياً من الصفحات الممسوحة)
استُخرج هذا النص آلياً من صور الامتحان وقد يحتوي على أخطاء في القراءة — الصور أعلاه هي المرجع.
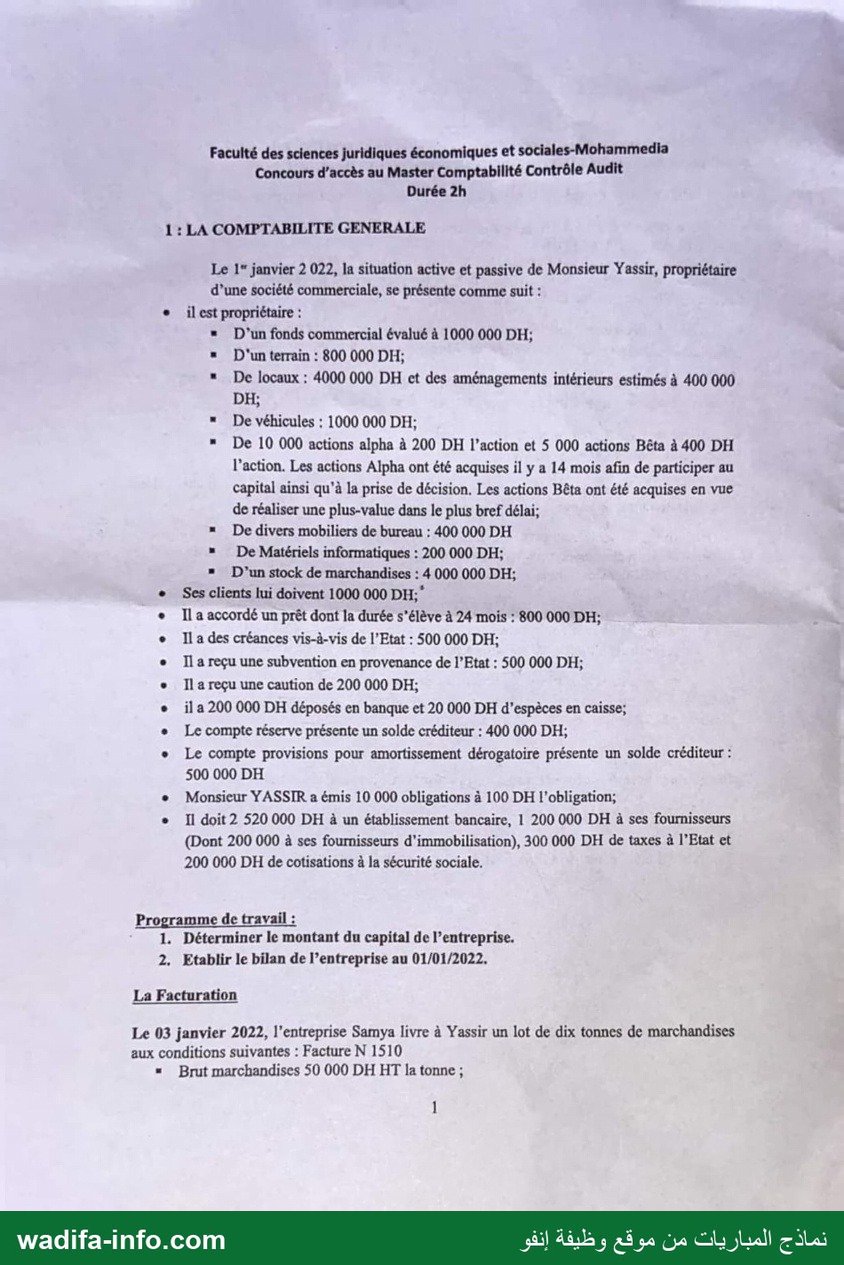
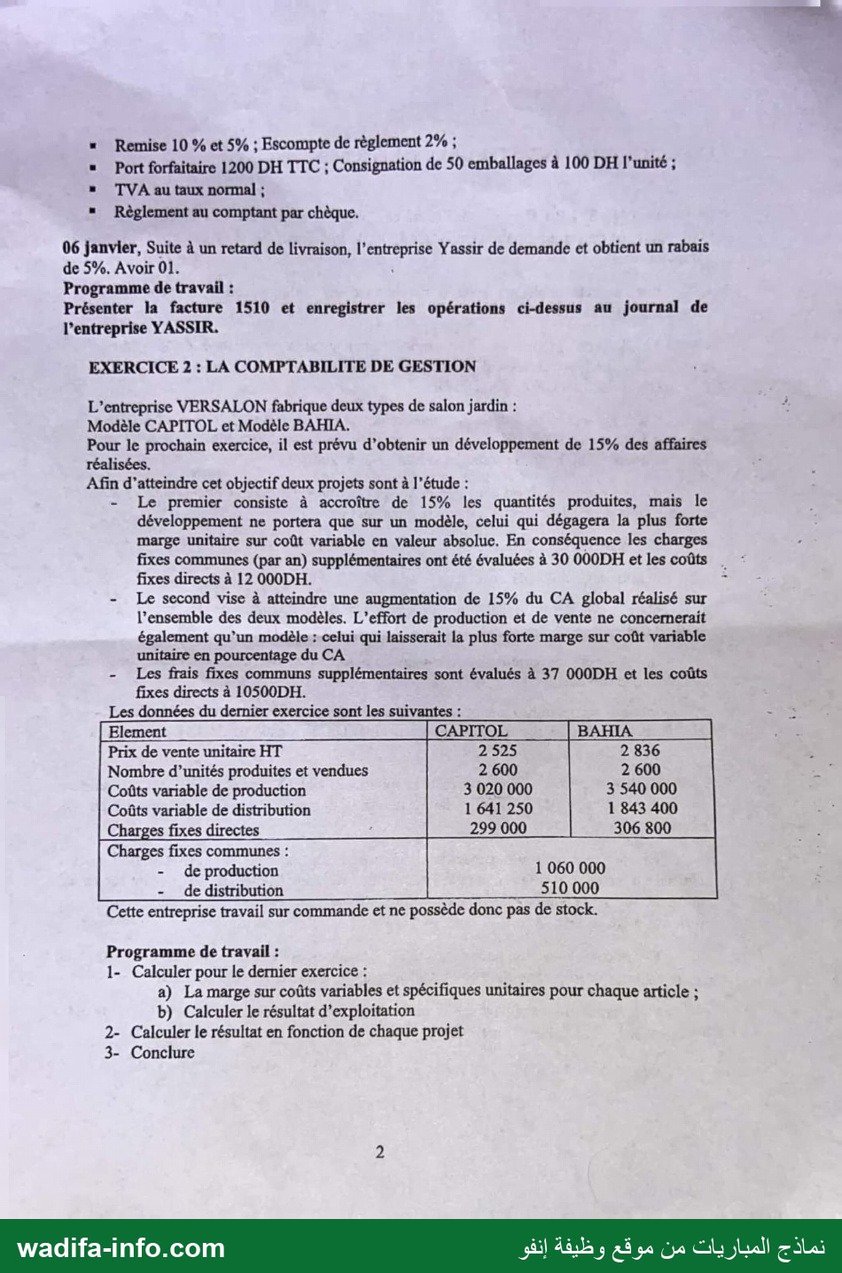
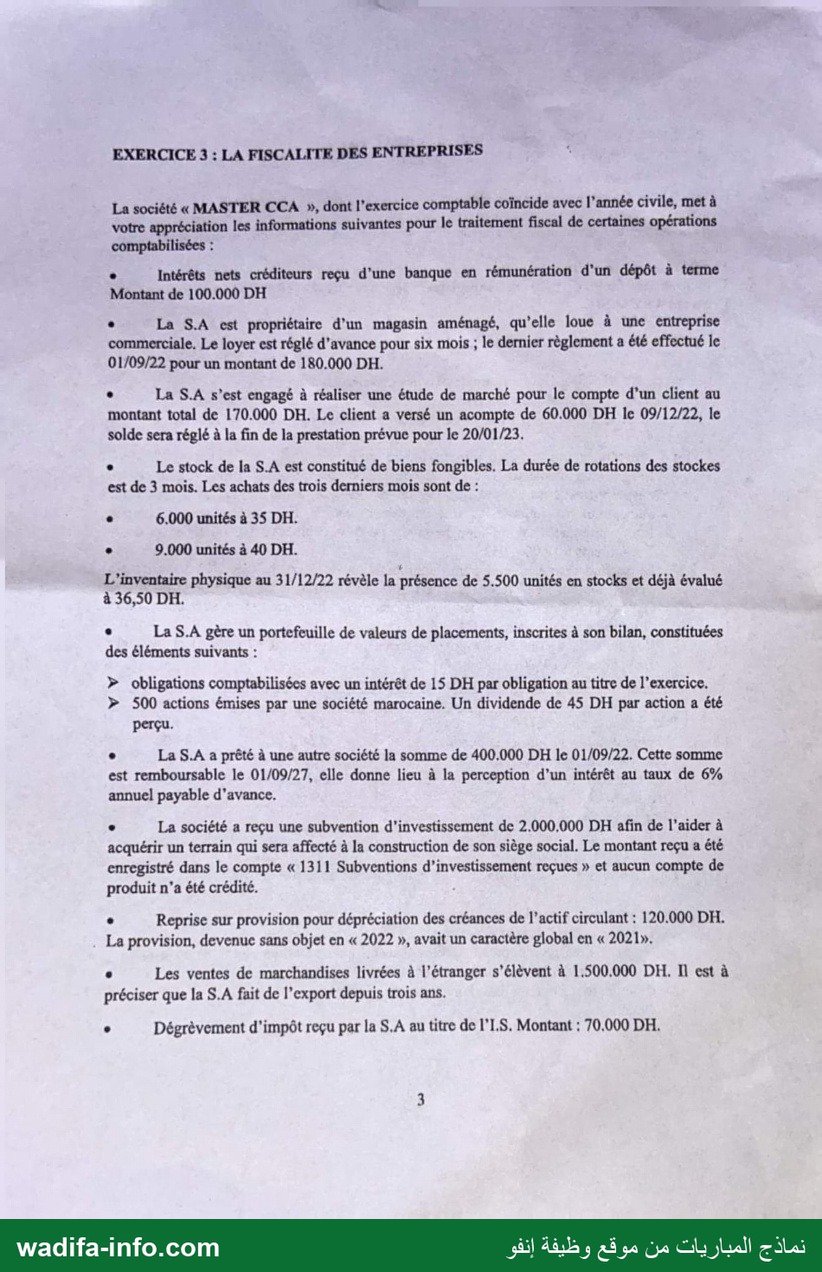
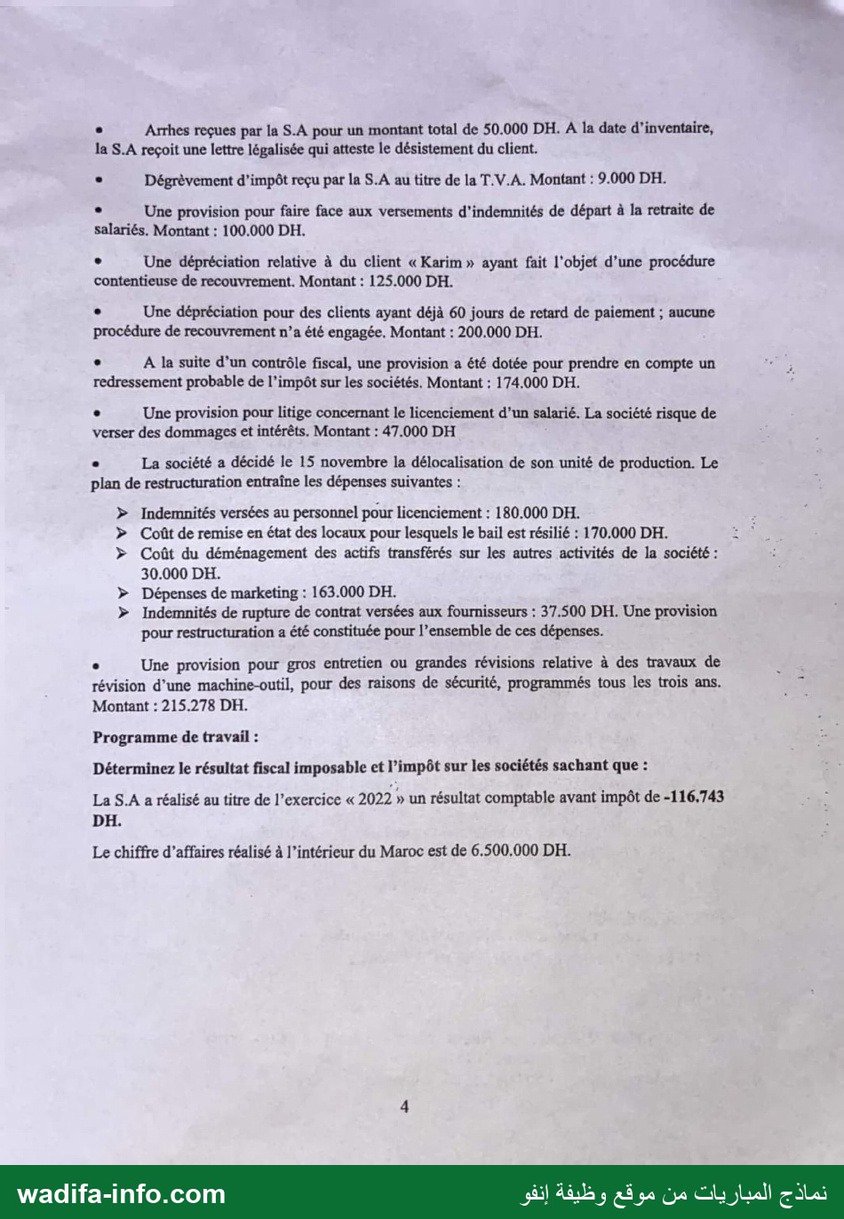
Faculté des sciences juridiques économiques et sociales-Mohammedia Concours d'accès au Master Comptabilité Contrôle Audit Durée 2h 1 : LA COMPTABILITE GENERALE Le 1" janvier 2 022, la situation active et passive de Monsieur Yassir, propriétaire d’une société commerciale, se présente comme suit : * ilest propriétaire : « D'un fonds commercial évalué à 1000 000 DH; = D'un terrain : 800 000 DH; « De locaux : 4000 000 DH et des aménagements intérieurs estimés à 400 000 “ De véhicules : 1000 000 DH; " De 10 000 actions alpha à 200 DH l’action et 5 000 actions Bêta à 400 DH l’action. Les actions Alpha ont été acquises il y a 14 mois afin de participer au Capital ainsi qu'à la prise de décision. Les actions Bêta ont été acquises en vue de réaliser une plus-value dans le plus bref délai; « De divers mobiliers de bureau : 400 000 DH « De Matériels informatiques : 200 000 DH; « D’un stock de marchandises : 4 000 000 DH; + Ses clients lui doivent 1000 000 DH; e Il a accordé un prêt dont la durée s'élève à 24 mois : 800 000 DH; + Ila des créances vis-à-vis de l'Etat : 500 000 DH; * ÏIla reçu une subvention en provenance de l’Etat : 500 000 DH; e Ila reçu une caution de 200 000 DH; + il a 200 000 DH déposés en banque et 20 000 DH d'espèces en caisse; * Le compte réserve présente un solde créditeur : 400 000 DH; + Le compte provisions pour amortissement dérogatoire présente un solde créditeur : 500 000 DH + Monsieur YASSIR a émis 10 000 obligations à 100 DH l'obligation; * Il doit 2 520 000 DH à un établissement bancaire, 1 200 000 DH à ses fournisseurs (Dont 200 000 à ses fournisseurs d'immobilisation), 300 000 DH de taxes à l’Etat et 200 000 DH de cotisations à la sécurité sociale. Programme de travail : 1. Déterminer le montant du capital de l’entreprise. 2. Etablir le bilan de l’entreprise au 01/01/2022. La Facturation Le 03 janvier 2022, l'entreprise Samya livre à Yassir un lot de dix tonnes de marchandises aux conditions suivantes : Facture N 1510 “ Brut marchandises 50 000 DH HT la tonne ; wadifa-info.com نماذج المباريات من موقع وظيفة إنفو = Remise 10 % et 5% ; Escompte de règlement 2% ; = Port forfaitaire 1200 DH TTC : Consignation de 50 emballages à 100 DH l'unité ; «* TVA au taux normal ; “ Règlement au comptant par chèque. 06 janvier, Suite à un retard de livraison, l’entreprise Yassir de demande et obtient un rabais de 5%. Avoir 01. ; Programme de travail : Présenter la facture 1510 et enregistrer les opérations ci-dessus au journal de l’entreprise YASSIR, EXERCICE 2 : LA COMPTABILITE DE GESTION : L'entreprise VERSALON fabrique deux types de salon jardin : 7 Modèle CAPITOL et Modèle BAHIA. Pour le prochain exercice, il est prévu d'obtenir un développement de 15% des affaires Afin d’atteindre cet objectif deux projets sont à l'étude : : - Le premier consiste à accroître de 15% les quantités produites, mais le x développement ne portera que sur un modèle, celui qui dégagera la plus forte marge unitaire sur coût variable en valeur absolue. En conséquence les charges 2 fixes communes (par an) supplémentaires ont été évaluées à 30 000DH et les coûts … : fixes directs à 12 000DH. Re NE - Le second vise à atteindre une augmentation de 15% du CA global réalisé sur : l’ensemble des deux modèles. L’effort de production et de vente ne concernerait également qu’un modèle :-celui qui laisserait la plus forte marge sur coût variable 2 unitaire en pourcentage du CA k - Les frais fixes communs supplémentaires sont évalués à 37 000DH et les coûts fixes directs à 10500DH. Les données du dernier exercice sont les suivantes : SES Prix de vente unitaire HT 2 525 2 836 Nombre d’unités produites et vendues 2 600 2 600 + Coûts variable de production 3 020 000 3 540 000 Coûts variable de distribution 1 641 250 1 843 400 me Charges fixes directes : 299 000 306 800 à Charges fixes communes : : - de production 1 060 000 - de distribution 510 000 Cette entreprise travail sur commande et ne possède donc pas de stock. Programme de travail : 1- Calculer pour le dernier exercice : a) La marge sur coûts variables et spécifiques unitaires pour chaque article : b) Calculer le résultat d'exploitation 2- Calculer le résultat en fonction de chaque projet 3- Conclure wadifa-info.com نماذج المباريات من موقع وظيفة إنفو Lt - ل EXERCICE 3 : LA FISCALITE DES ENTREPRISES * La société « MASTER CCA », dont l'exercice comptable coïncide avec l’année civile, met à votre appréciation les informations suivantes pour le traitement fiscal de certaines opérations comptabilisées : . Intérêts nets créditeurs reçu d’une banque en rémunération d’un dépôt à terme Montant de 100.000 DH . La S.A est propriétaire d’un magasin aménagé, qu'elle loue à une entreprise commerciale. Le loyer est réglé d'avance pour six mois ; le dernier règlement a été effectué le 01/09/22 pour un montant de 180.000 DH. ٠. La S.A s’est engagé à réaliser une étude de marché pour le compte d’un client au montant total de 170.000 DH. Le client a versé un acompte de 60.000 DH le 09/12/22, le solde sera réglé à la fin de la prestation prévue pour le 20/01/23. . Le stock de la S.A est constitué de biens fongibles. La durée de rotations des stockes est de 3 mois. Les achats des trois derniers mois sont de : . 6.000 unités à 35 DH. . 9.000 unités à 40 DH. L'inventaire physique au 31/12/22 révèle la présence de 5.500 unités en stocks et déjà évalué à 36,50 DH. s La S.A gère un portefeuille de valeurs de placements, inscrites à son bilan, constituées des éléments suivants : > obligations comptabilisées avec un intérêt de 15 DH par obligation au titre de l'exercice. > 500 actions émises par une société marocaine. Un dividende de 45 DH par action a été perçu. . La S.A a prêté à une autre société la somme de 400.000 DH le 01/09/22. Cette somme est remboursable le 01/09/27, elle donne lieu à la perception d’un intérêt au taux de 6% annuel payable d'avance. . La société a reçu une subvention d'investissement de 2.000.000 DH afin de l'aider à acquérir un terrain qui sera affecté à la construction de son siège social. Le montant reçu a été enregistré dans le compte « 1311 Subventions d'investissement reçues » et aucun compte de produit n'a été crédité. . Reprise sur provision pour dépréciation des créances de l’actif circulant : 120.000 DH. La provision, devenue sans objet en « 2022 », avait un caractère global en « 2021». . Les ventes de marchandises livrées à l’étranger s'élèvent à 1.500.000 DH. I est à préciser que la S.A fait de l'export depuis trois ans. . Dégrèvement d'impôt reçu par la S.A au titre de 11.5. Montant : 70.000 DH. wadifa-info.com gl Aub y aë 50 (ja ا lai . Arrhes reçues par la S.A pour un montant total de 50.000 DH. À la date d'inventaire, la S.A reçoit une lettre légalisée qui atteste le désistement du client. . Dégrèvement d'impôt reçu par la S.A au titre de la T.V.A. Montant : 9.000 DH. ٠. Une provision pour faire face aux versements d'indemnités de départ à la retraite de salariés. Montant : 100.000 DH. ٠ Une dépréciation relative à du client « Karim » ayant fait l'objet d’une procédure contentieuse de recouvrement. Montant : 125.000 DH. . Une dépréciation pour des clients ayant déjà 60 jours de retard de paiement ; aucune procédure de recouvrement n’a été engagée. Montant : 200.000 DH. ٠. A la suite d’un contrôle fiscal, une provision a été dotée pour prendre en compte un UE redressement probable de l'impôt sur les sociétés, Montant : 174,000 DH. È . Une provision pour litige concernant le licenciement d’un salarié. La société risque de verser des dommages et intérêts. Montant : 47.000 DH . La société a décidé le 15 novembre la délocalisation de son unité de production. Le plan de restructuration entraîne les dépenses suivantes : ; > Indemnités versées au personnel pour licenciement : 180.000 DH. : د > Coût de remise en état des locaux pour lesquels le bail est résilié : 170.000 DH. Re, > Coût du déménagement des actifs transférés sur les autres activités de la société : : 30.000 DH. 5 > Dépenses de marketing : 163.000 DH. > Indemnités de rupture de contrat versées aux fournisseurs : 37.500 DH. Une provision 4 pour restructuration a été constituée pour l’ensemble de ces dépenses. . Une provision pour gros entretien ou grandes révisions relative à des travaux de : révision d’une machine-outil, pour des raisons de sécurité, programmés tous les trois ans. 0 Montant : 215.278 DH. Programme de travail : Ê + Déterminez le résultat fiscal imposable et l’impôt sur les sociétés sachant que : La S.A a réalisé au titre de l'exercice « 2022 » un résultat comptable avant impôt عل - 3 : Le chiffre d’affaires réalisé à l’intérieur du Maroc est de 6.500.000 DH. wadifa-info.com نماذج المباريات من موقع وظيفة إنفو
أسئلة شائعة حول هذا النموذج
هل يمكن تحميل هذا النموذج مجاناً؟
هل يتضمن هذا النموذج التصحيح؟
ما هي الجهة المنظمة والدرجة المعنية بهذا النموذج؟
ما هي دورة هذا الامتحان ولغة أسئلته؟
أين أجد نماذج أخرى لنفس المباراة؟
💬 ناقش هذا النموذج (0)
شارك إجاباتك أو صحّح التصحيح — إذا كان لديك رأي مختلف حول أي نقطة، اكتبه هنا ليستفيد باقي المترشحين.
لا يوجد نقاش بعد — شارك إجابتك أو سؤالك حول هذا النموذج.
⚠️ ممنوع نشر أرقام الهاتف أو الروابط أو أي عرض مقابل مال — تُحذف هذه المشاركات تلقائياً.
هل تحضّر لهذه المباراة؟
نماذج مشابهة قد تهمّك
المصدر: نسخ منشورة على الويب
📎 كيف تستشهد بهذه الصفحة؟
صحفي أو مدوّن أو أستاذ؟ انسخ المرجع أسفله وضع رابطاً نحو هذه الصفحة.
الرابط الدائم: https://www.wadifa-info.com/نموذج-مباراة/2951/نموذج-مباراة-ولوج-ماستر-المحاسبة-والمراقبة-والتدقيق-CCA-كلية-العلوم-القانونية
