
نموذج مباراة ولوج ماستر المالية والمحاسبة / تدبير التدقيق والمراقبة - كلية العلوم القانونية والاقتصادية والاجتماعية القنيطرة - جامعة ابن طفيل 2012-2013 - اختبار في المحاسبة والجبايات والمالية
⬇️ تحميل PDF الرابط الدائم: https://www.wadifa-info.com/نموذج-مباراة/2938/نموذج-مباراة-ولوج-ماستر-المالية-والمحاسبة-تدبير-التدقيق-والمراقبة-كلية-العلوم
باختصار
هذا نموذج امتحان كتابي سابق لمباراة ولوج سلك الماستر لدى كلية العلوم القانونية والاقتصادية والاجتماعية القنيطرة - جامعة ابن طفيل (2012-2013)، منشور على وظيفة إنفو للاطلاع والتحميل المجاني بصيغة PDF.
- الجهة المنظمة
- كلية العلوم القانونية والاقتصادية والاجتماعية القنيطرة - جامعة ابن طفيل
- الدرجة
- ولوج سلك الماستر
- التخصص
- المالية والمحاسبة / تدبير التدقيق والمراقبة
- الدورة
- 2012-2013
- عدد الصفحات
- 3
- لغة الأسئلة
- الفرنسية
- التصحيح
- غير متوفر بعد
📄 صفحات النموذج (3)
📝 نص أسئلة النموذج (مستخرج آلياً من الصفحات الممسوحة)
استُخرج هذا النص آلياً من صور الامتحان وقد يحتوي على أخطاء في القراءة — الصور أعلاه هي المرجع.
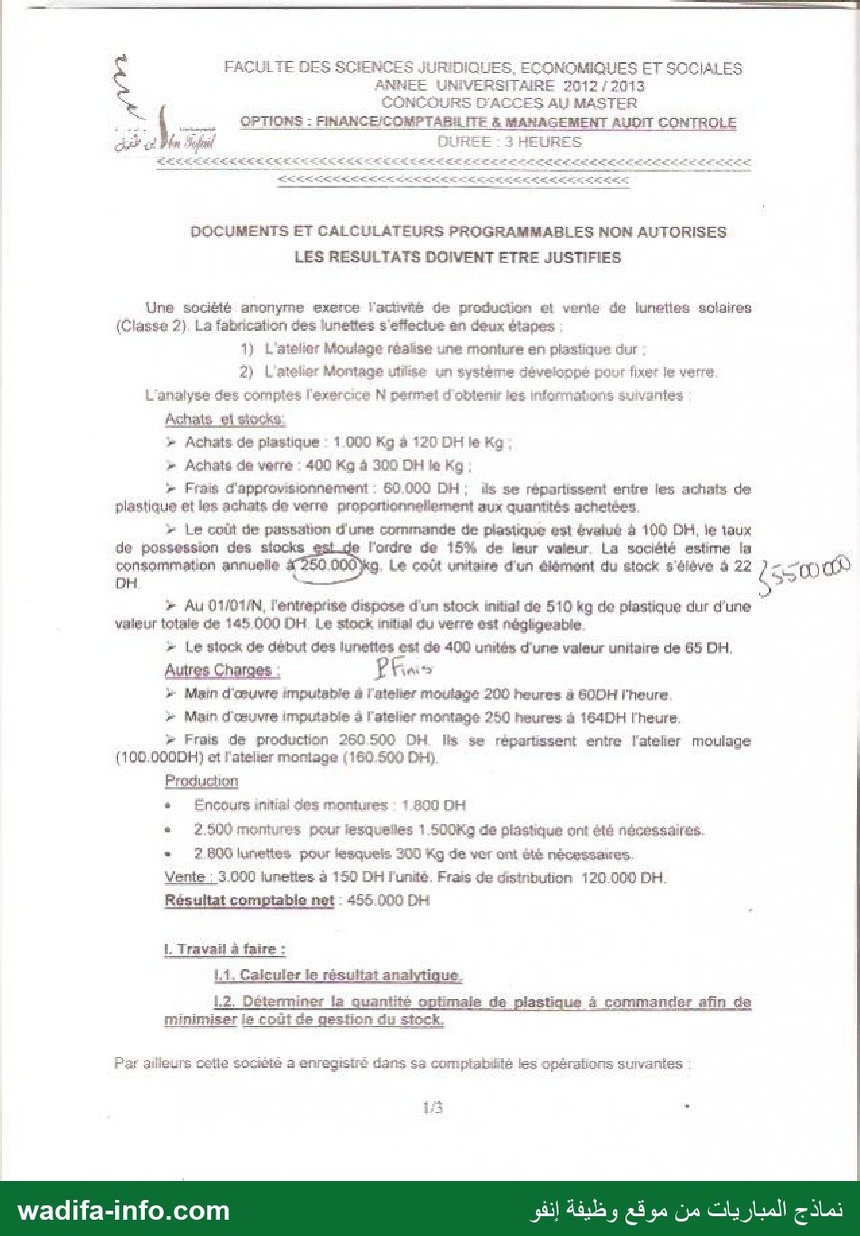
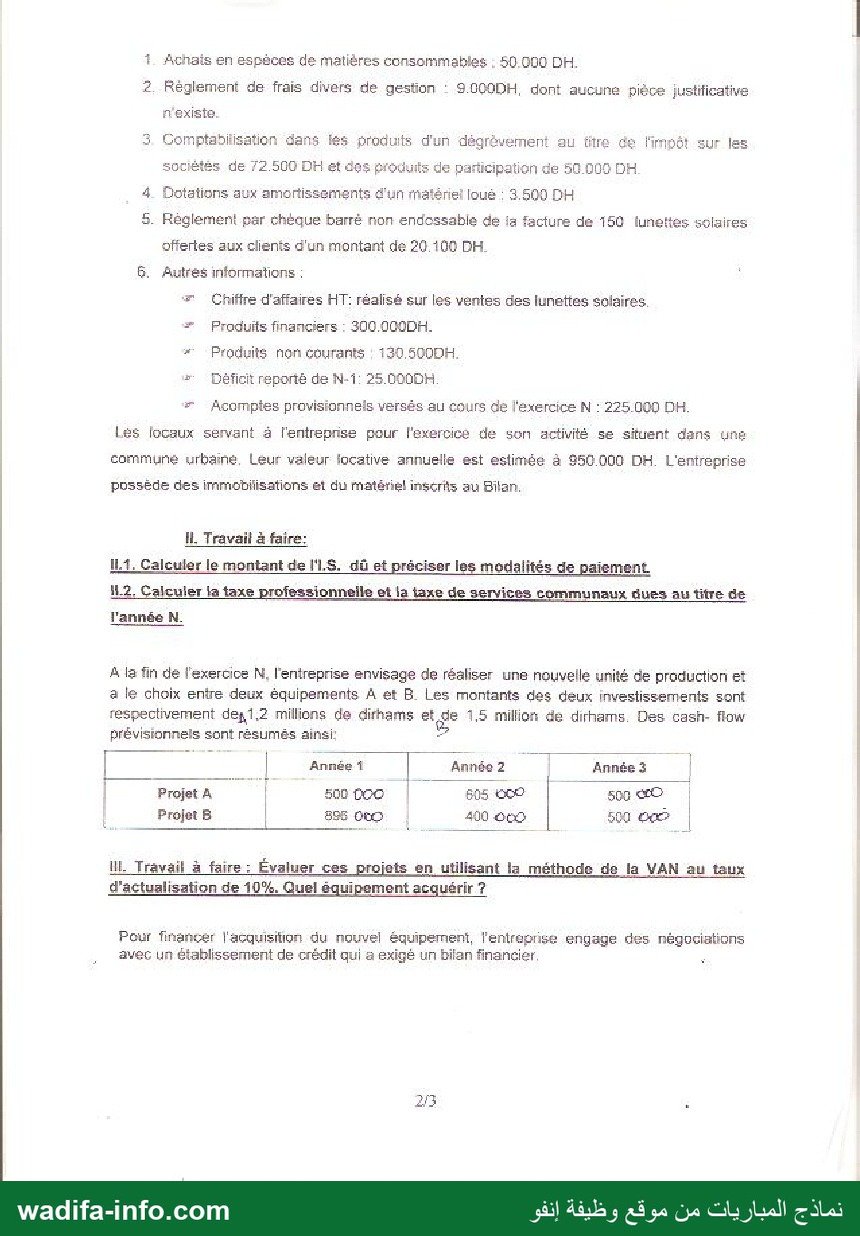
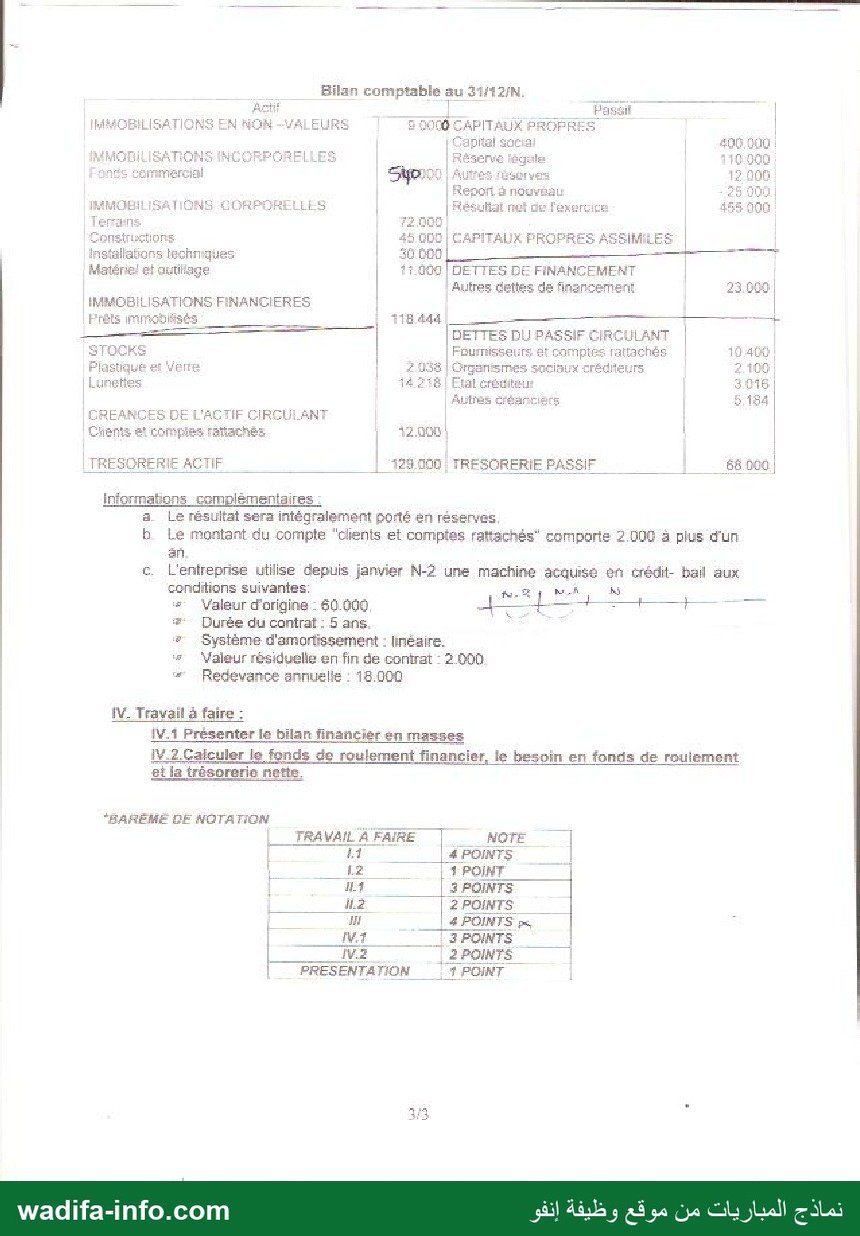
الل ا ا ا ا ا الك FAÇULTE DES SCIENCES JURIDIQUES, ECONOMIQUES ET SOCIALES ANNEE UNIVERSITAIRE 2012/2013 CONCOURS D'ACCES AU MASTER RE \ mu OPTIONS : FINANCE/COMPTABILITE & MANAGEMENT AUDIT CONTROLE a DURÉE : 3 HEURES مال لن A L م pr « ل حك ne tn المت تح تت Sn DOCUMENTS ET CALCULATEURS PROGRAMMABLES NON AUTORISES LES RESULTATS DOIVENT ETRE JUSTIFIES Une société anonyme exerce l'actwié de production el vente de luneties solaires (Classe 2). La fabdication des luneties s'effectue en deux étapes L'ateher Moudage réalise une monture sn plastique dur : }1 Montage utilise un syslème développé pour fixer le verre “مواقا )2 L'analyse des comptes l'exercice N permet d'obtenir les infonmatons suivantes تشاعو Achals el Achats de plastique : 1.000 Kg à 120 DH ke Kg > Achats de verre : 400 Kg 4 300 DH le Kg: # Frais d'approvisionnement : 60.000 DH: ds se répartissent entre les achats de > plastique et les achats de verre proparionnellement aux quantités achetées Le coût de passation d'une commande de plastique est évalué à 100 DH, ie taux عط de possession des stocks l'ordre de 15% de leur valeur, La société estime la j consommation annuëlle 47250000. Le coût uritairs d'un élément du stock s'élève à 22 ê 00 cd ل 3 OH Au 01/01/01, l'entreprise dispose d'un stock initial de 510 kg de plastique dur d'une # valeur totale de 145.000 DH. Le stock initial du verre est négligeable Le stock de début dés lunettes cat de 400 unités d'une valeur unitaire de 85 DH, > Autres Charges : Plus Main d'œuvre emputeble à l'atelier moulsge 200 heures à 600H l'heure # Main d'œuvre imputable à atelier montage 250 heures à 184DH l'heure. + Frais de production 260500 OH Hs se répartissent entre l'atelier moulage > (100,000DH) et l'atelier montage (160.500 DH). Production Encours initial des montures : 1 800 DH + s 2S$00memures pour lesquelles 1.S00K9 de plastique ont été nécessaires. nécessanes. غاة ٠ 2.800 lunettes pour lesquels 300 Kg de ver ont Vente : 3.000 lunettes à 150 DH l'unité, Frais de disinbution 120.000 DH. Résultat comptable not : 455.000 DH , L Travail à faire : L1. Calculer le résultat analytique Déterminer la quantité optimale de plastique à commander afin de عا minimiser le coût de gestion du stock. Par ailleurs cette société a enregistré dans sa compiabikté les opérations suivantes : نماذج المباريات من موقع وظيفة إنفو wadifa-info.com + Achaïis en espèces de matières consommables 50.000 DH. 2. Règlement de frais divers de gestion : 9.000DH, dont aucune pièce justificative n'existe 3. Comptablisation dans és produits d'un dégrèvement au fre de تفقوو sur les sociètés de 72.500 DH et des produits de participation de 50 000 DK 4- Dotations aux amortissements d'un rnatériel loué : 3.500 DH 5. Réglement par chéque barré non endossable de a facture de 150 lunettes solaires offertes aux clients d'un montant de 20.100 DH. 6. Autres informations : s # Chiffre d'affaires HT: réalisé sur les ventes des lunettes solaires. # Produits financiers : 300.000 * Produits non courants ١ 130.500DH. # Déficit reporté de N-1: 25 000 # Acomptes provisionneis versés au cours de l'exercice N : 225.000 DH. Les locaux servant à l'entreprise pour l'exercice de son activité se situent dans une commune urbäiné, Leur valeur locative annuelle est estimée à 850.000 DH. L'entreprise posséde des immobiisations et du matériel inscris au Bilan. !!. Travail à faire: | IT, Calculer le montant de ٠.5. dû et préciser les modalités de paiement | .علا Calculer ta taxe professionnelle et |a taxe de services communaux dues au titre de l'année N. À عا fin dé l'exercice N, l'entreprise envisage de réaliser une nouvelle unité de production et a يا choix entre deux équipements À et B Les montants des deux investissements sont respectivement 08.2 millions de dirhams et de 1,5 million de dirhams. Des cash- flow prévisionnels sont résumés ainsi & [ | Annéet | كل | Année 2 T Année 3 | أ Prosta - الح أ sos oc | 50% | Projet 5 | 82 OC 400 Gt نا ET | للا Travail à faire: Évaluer ces projets en utilisant la méthode de la VAN au taux d'actualisation de 10%. Quel équipement acquérir ? Pour financer l'acquisition du nouvel équipement, l'entrepnise engage des négociations . avec Un établissement de crédit qui à exigé un bitan financier. , wadifa-info.com نماذج المباريات من موقع وظيفة إنفو Bilan comptable au 3171 MÉSCOBILISATIONS EN KON -VALEURS 8 0000 CAPITAUX PROPRES 0011 8 NnOuUvVÉAU > 0 بارال Installations 5 50 سس ا سر ——————— سا مض IMMOBILISATIONS FINANCIERES informations complémentaires a. Le résultat sera intégralement porté en réserves b Le montant du compte “oients et comptes rattachés" comporte 2.000 à plus d'un c. L'entreprise utilise depuis janvier N-2 une machine acquise en crédit- bail aux conditions suivantes: ديم NA hi | # Valeur d'origine : 60.000 À . æ° Durée du contrat : 5 ans e Système d'amortissement : linéaire. 7 Valeur résiduelle en fin de contrat : 2 000 * Redevance annuelle : 18.000 IV. Travail à faire : IV:1 Présenter le bilan finañciér en masses IV.2.Calculer le fonds de roulement financier, le besoin en fonds de roulement et la trésorerie nette. “GARÈME DE NOTATION 3 _ TRAVAILA FAIRE | NOTE | 1 قا POINTS 12 | 4 POINT | 17 356/075 00| 12 | 2 POINTS | ل | 4 POINTS بم | 5 7 T3 POINTS ln RRNvE 2 POINTS | __ PRESENTATION | T POINT wadifa-info.com نماذج المباريات من موقع وظيفة إنفو
أسئلة شائعة حول هذا النموذج
هل يمكن تحميل هذا النموذج مجاناً؟
هل يتضمن هذا النموذج التصحيح؟
ما هي الجهة المنظمة والدرجة المعنية بهذا النموذج؟
ما هي دورة هذا الامتحان ولغة أسئلته؟
أين أجد نماذج أخرى لنفس المباراة؟
💬 ناقش هذا النموذج (0)
شارك إجاباتك أو صحّح التصحيح — إذا كان لديك رأي مختلف حول أي نقطة، اكتبه هنا ليستفيد باقي المترشحين.
لا يوجد نقاش بعد — شارك إجابتك أو سؤالك حول هذا النموذج.
⚠️ ممنوع نشر أرقام الهاتف أو الروابط أو أي عرض مقابل مال — تُحذف هذه المشاركات تلقائياً.
هل تحضّر لهذه المباراة؟
نماذج مشابهة قد تهمّك
المصدر: نسخ منشورة على الويب
📎 كيف تستشهد بهذه الصفحة؟
صحفي أو مدوّن أو أستاذ؟ انسخ المرجع أسفله وضع رابطاً نحو هذه الصفحة.
الرابط الدائم: https://www.wadifa-info.com/نموذج-مباراة/2938/نموذج-مباراة-ولوج-ماستر-المالية-والمحاسبة-تدبير-التدقيق-والمراقبة-كلية-العلوم
