
نموذج مباراة ولوج ماستر المحاسبة والمراقبة والتدقيق (CCA) - كلية العلوم القانونية والاقتصادية والاجتماعية السويسي الرباط - جامعة محمد الخامس 2011-2012 - حالتان تطبيقيتان
⬇️ تحميل PDF الرابط الدائم: https://www.wadifa-info.com/نموذج-مباراة/2937/نموذج-مباراة-ولوج-ماستر-المحاسبة-والمراقبة-والتدقيق-CCA-كلية-العلوم-القانونية
باختصار
هذا نموذج امتحان كتابي سابق لمباراة ولوج سلك الماستر لدى كلية العلوم القانونية والاقتصادية والاجتماعية السويسي الرباط - جامعة محمد الخامس (2011-2012)، منشور على وظيفة إنفو للاطلاع والتحميل المجاني بصيغة PDF.
- الجهة المنظمة
- كلية العلوم القانونية والاقتصادية والاجتماعية السويسي الرباط - جامعة محمد الخامس
- الدرجة
- ولوج سلك الماستر
- التخصص
- المحاسبة والمراقبة والتدقيق (CCA)
- الدورة
- 2011-2012
- عدد الصفحات
- 3
- لغة الأسئلة
- الفرنسية
- التصحيح
- غير متوفر بعد
📄 صفحات النموذج (3)
📝 نص أسئلة النموذج (مستخرج آلياً من الصفحات الممسوحة)
استُخرج هذا النص آلياً من صور الامتحان وقد يحتوي على أخطاء في القراءة — الصور أعلاه هي المرجع.
ا ا ا ل
ل ل ا ا ا ا ا ل ا كا ل ال
je ل ا ا ل ا ا د حار لا ا لج را ا ل ير ال ا
ل | بي سس
اذا 7 2 2 0 7 7 -0) 7 سمشل يسيس ا
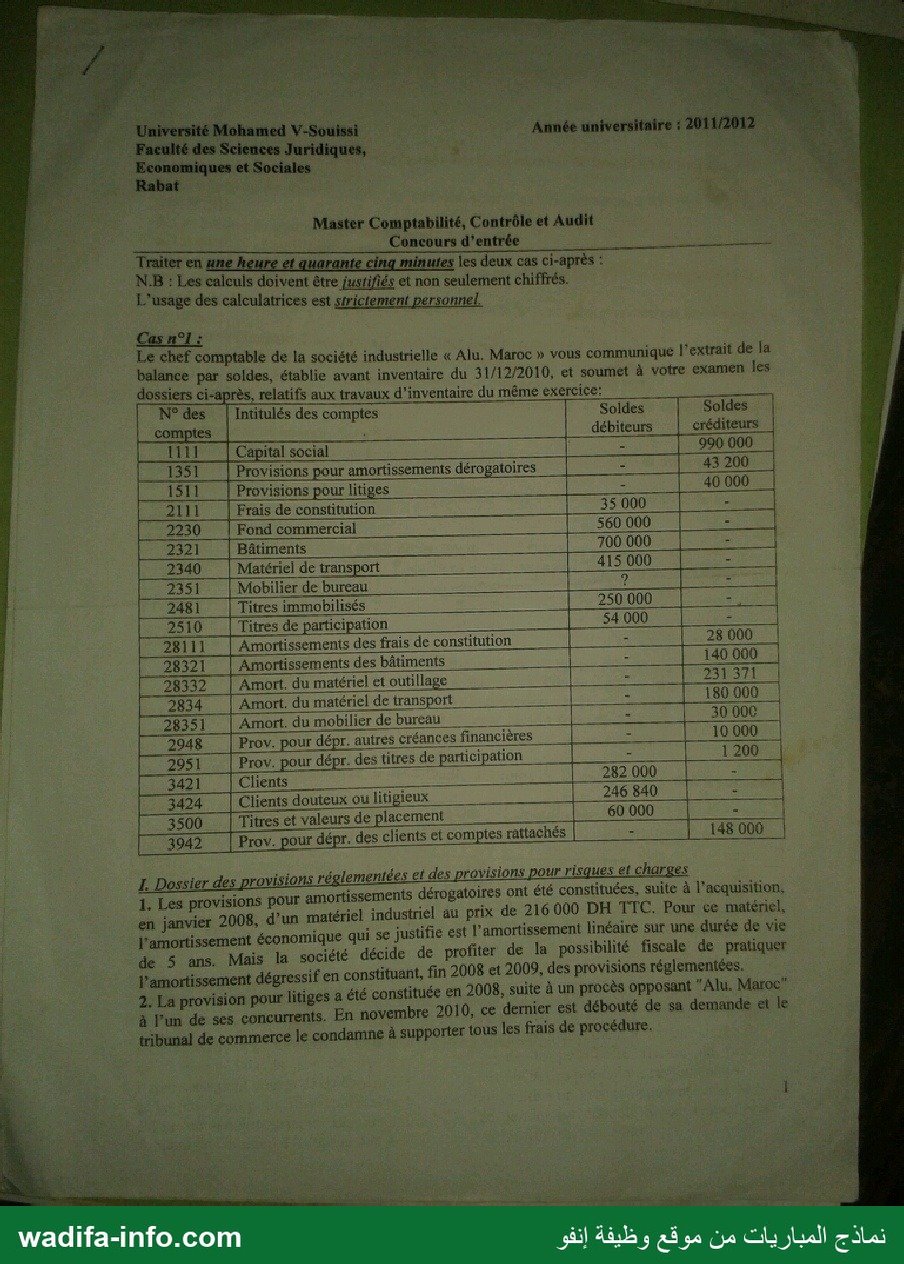
Master Comptabilité, Contrôle et Audit Son: ا
ا سا ا hu ne … Con 0
pus Titre jes deux cas ci-après :
ER NB : Les caleuis doivent être justiÿiés et non seulernent chiffrès. Ë
إٍُ ٍ 1 Res L'usage des calculatrices est syrictement personnel
Le chef comptable de la société industrielle « Alu. Maroc » vous communique l'extrait de la : ١ 8
balance par soldes, établie avant inventaire du 31/12/2010, et soumet à votre examen les 1 0
dossiers ci-après, relatifs aux travaux d'inventaire du même exercice: | 0
Intitulés des comptes Soldes Soldes |
comptes nt débiteurs gréditeurs 2 En
Capital social 0 8 990 000 | | 1111 |
Provisions pour amortissements dérogatoires 43200 |
Provisions pour litiges A - 40 000 | 1511
Frais de consüitution ÿ 35 000 ae | |
Fond commercial È RUE 560 000 = ë 22330
: = 000 700 ا Bâtiments
| ل - 415000 | Matériel de transport
Mobilier de bureau | ? = | :
ل 250000 | Eur اا Ducs mobiles 2481 8
Amortissements des frais de constuton | = | 28000 | رووص ٍ
Amortissements des bâtiments |" 140 000 | | 128321
ا | "| Amon, du matériel et outillage | 28332 :
Amort. du matériel de transport | =. 1 80000 | 2834
ا 000 INR ا Amort. du mobilier de bureau | 28351 - 0
Das | Prov. pour dépr. autres créances fau | = | 1000 | |
Prov. pour dépr. des titres de participation seu _1200 | | 2951
إٍْ PSE 000 2 اس Clients RS EP | 3421 -|
؛' ادس 90 | Clients douteux oulitigieux | 5424
Titres et valeurs de placement _ 60000 SN 3500
Prov. pour dépr. des clients et comptes rattachés 2 148 0009 | | 3047[
Dossier des provisions réglementées et des provisions pOur risques elcherges | 1 '
Les provisions pOur amortissements dérogatoires ont été constituées, suite à l'acquisition, ,1 1
en janvier 2008, d’un matériel industriel au prix de 216 000 DH 116 Pour ce matériel,
l'amortissement économique qui se justifie est l amortissement linéaire sur une durée de vie
de 5 ans. Mais la société décide de profiter de la possibilité fiscale de pratiquer
Pamortissement dégressif en constituant, fin 2008 et 2009, des provisions réglementées.
HE 2, La provision pour litiges a été constituée en 2008, suite à un procès opposant "Alu. Maroc”
DRE à Fun de ses concurrents. En novembre 20 10, ce dernier est débouté de sa demande el ke a
FU tribunal de commerce le condamne à supporter louis les frais de procédure. ee
line ue" SP
AS 0 Ne IT Te : الت انا ور رس D و ا ا
RE 0 LOU 1 ل ل 1 ا
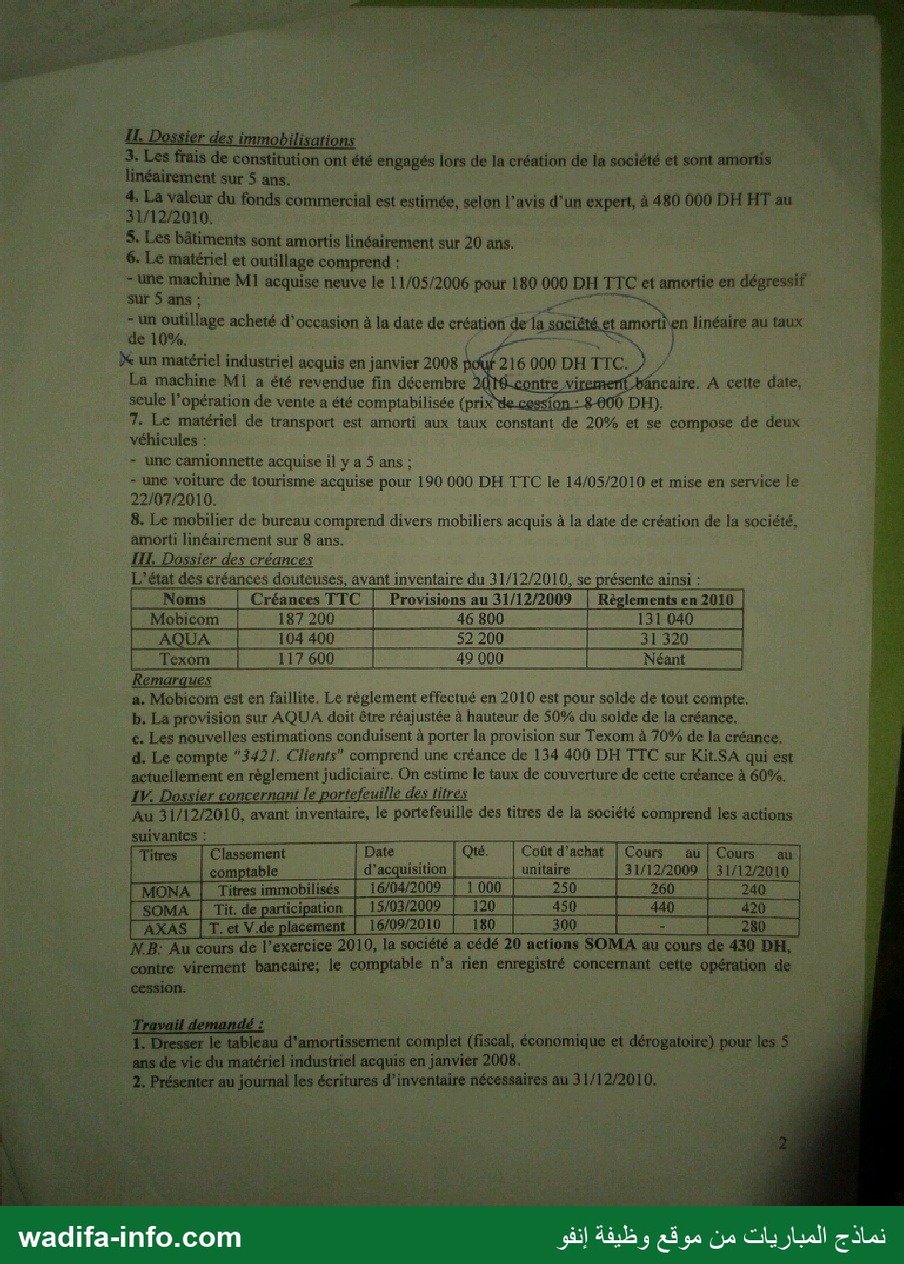
Les frais de constitution ont été engagés lors de la création de la société et sont amomtis | | 3
LS 4: La valeur du fonds commercial est estimée, selon l'avis d'un expert, à 480 000 DH HT au 0
les .31/12/2010 2
Les bâtiments sont amortis linéairement sur 20 ans. FU .ك5 ٍ 0
matériel et outillage comprend : : 16 .6 :
ë - Une machine MI acquise neuve le 11/05/2006 pour 180 000 DH TTC et amortie en dégressif :
< الس ; sur 5 ans 5
"Un outillage acheté d'occasion à la date de création de la société. et amorti ‘en linéaire au taux
de 10%. 7 7° - pe ]
x un matériel industriel acquis en janvier 2008 0 1 216 000 DH TIC. } »
La machine Mi a été revendue fin décembre 24 8 contre Virement bâncaire. À celle date,
ل ورا ب الت seule l’opération de vente a été comptabilisée {prise
Le matériel de transport est amorti aux taux constant de 20% ef se compose de deux Ë .7
véhicules : Ë
une camionnette acquise il y a 5 ans; =
- une voiture de tourisme acquise pour 190 000 DH TTC le 14/05/2010 et mise en service le ÿ
0 .22/07/2010
Le mobilier de bureau comprend divers mobiliers acquis à la date de création de la société, 46 :8
amorti linéairement sur 8 ans. è
I Dossier des créances
L'état des créances douteuses, avant inventaire du 31/12/2010, se présente ainsi : ss
ie قا _ ل 49000 77 | 17600
Remarques 18
a, Mobicom est en faillite, Le réglement effectué en 2010 est pour solde dé tout compte, Es
ل b, La provision sur AQUA doit être réajustée à hauteur de 50% du solde de la créance,
Les nouvelles estimations conduisent à porter la provision sur Texom à 70% de la créance. Rens .>
d, Le compte 3421. Clients” comprend une créance de 134 400 DH TTC sur Kit.SA qui est BTS
دان .60% 4 actuellement en réglement judiciaire. On estime le taux de couverture de cette créance *
Dossier concernant le portefeuille des titres Ë بآلا :
la société comprend les actions عل avant inventaire, le portefeuille des titres .31/12/2010 نل -- :
suivantes : 5 1 ٍ ١ 1
comptable d'acquisition ‘unitaire 31/12/2009 | 31/12/2010 ْ ا
MMONA | Titresimmobilisés | 16/04/2009 | 1000 | 250 | 260 | 3240 | :0
NB: Au cours de l'exercice 2010, la société a cédé 20 actions SOMA au cours de 430DH - - _
contre Virement bancaire; le comptable n'a rien enregistré concemant cetle opération de 0
.5 مها عنم Se ee ee
ال ا ansde vie du matériel industriel acquis en janvier 2008. el
Présenter su journal les écritures d'inventaire nécessaires au 31/12/2010. - FRS ا :
A CU De 7) ل A RE A ل ا FT
نماذج المباريات من موقع وظيفة إنفو wadifa-info.com
الل ان ' ا ل
اا | بصميوع 0"
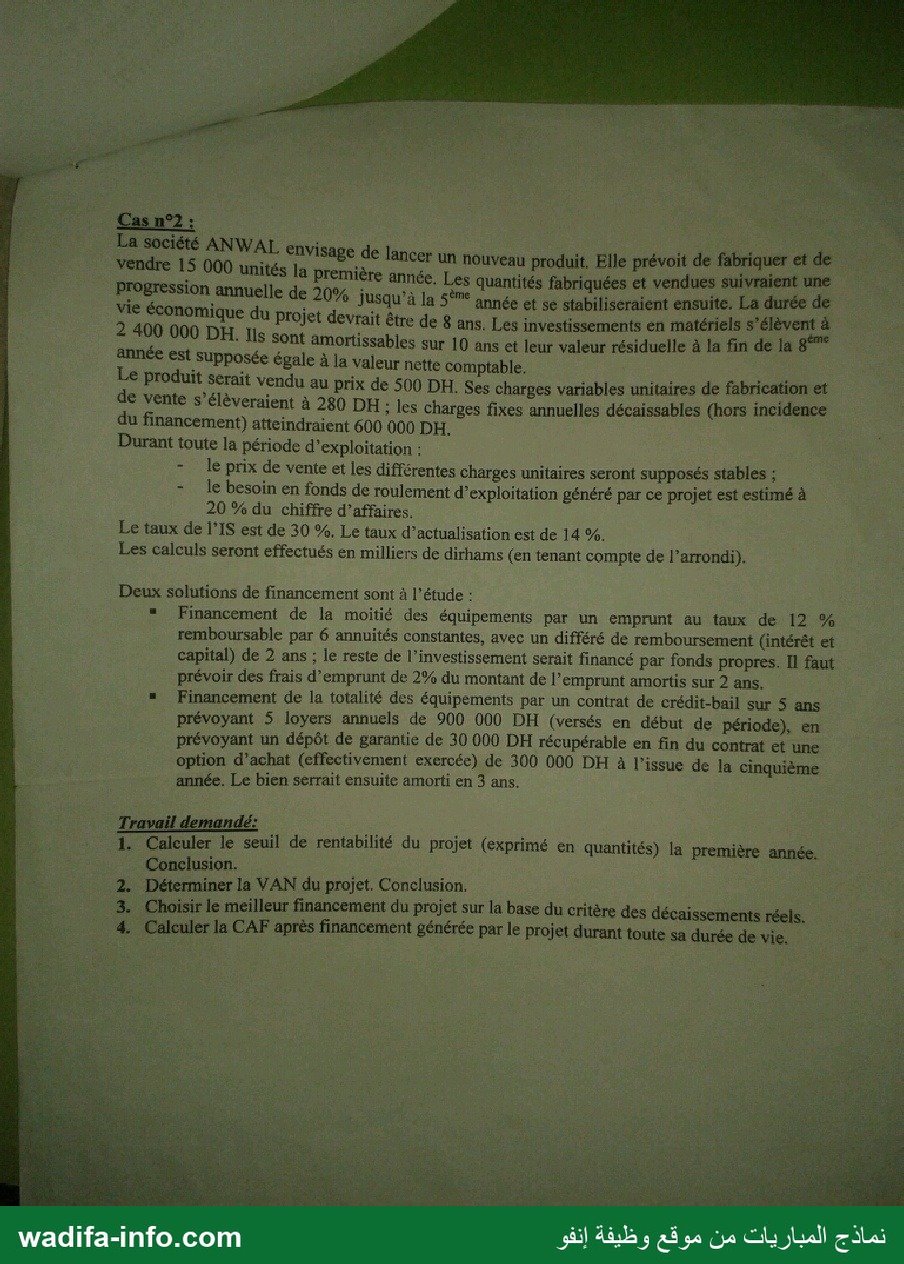
de lancer un nouveau produit. Elle prévoit de fabriquer et de بسي عاد وات 0
ee nn
on e de 20% Jusqu'à la 5°" année et se stabiliséraient ensuite, La durée de sen عاو ;
0 201010106 du projet devrait être de 8 ans. Les investissements en matériels s'élèvent à
400 000 DH. lis sont amortissables sur 10 ans et leur valeur résiduelle à la fin de la 8°
أذ مغصصة supposée égale à la valeur nette comptable.
Le produit serait vendu au prix de 500 DH. Ses charges variables unitaires de fabrication et
de vente s’élèveraient à 280 DH : les charges fixes annuelles décaissables thors incidence
du financement) atteindraient 600 000 DH.
Durant toute la période d “exploitation :
- le prix de vente et les différentes charges unitaires seront supposés stables ;
+ le besoin en fonds de roulement d'exploitation généré par ce projet est estimé à
20 % du chiffre d’affaires.
Le taux de 115 est de 30 %, Le taux d'actualisation est de 14 %.
Les calculs seront effectués en milliers de dirhams (en tenant compte de l’arrondi).
Deux solutions de financement sont à l'étude :
" Financement de la moitié des équipements par un emprunt äu taux de [2 %
remboursable par 6 annuités constantes, avec un différé de remboursement {intérêt et
capital) de 2 ans ; le reste de l’investissement serait financé par fonds propres. Il faut
prévoir des frais d'emprunt de 2% du montant de 1 emprunt amortis sur 2 ans.
î = Financement de la totalité des équipements par un contrat de crédit-bail sur 5 ans
ï prévoyant 5 loyers annuels de 900 000 DH (versés en début de période), en
À prévoyant un dépôt de garantie de 30 000 DH récupérable en fin du contrat et une
Ë option d'achat (effectivement exercée) de 300 000 DH à l'issue de la cinquième
3 année. Le bien serrait ensuite amorti en 3 ans.
NH Travail demandé:
1. Calculer le seuil de rentabilité du projet (exprimé en quantités) la première année.
FE Conclusion.
Eee 2. Déterminer la VAN du projet. Conclusion,
one 3. Choisir le meilleur financement du projet sur la base du critère des décaissements réels.
À 4. Calculer la CAF après financement générée par le projet durant toute sa durée de vie. 8
ان ْ D ا
wadifa-info.com نماذج المباريات من موقع وظيفة إنفو
أسئلة شائعة حول هذا النموذج
هل يمكن تحميل هذا النموذج مجاناً؟
هل يتضمن هذا النموذج التصحيح؟
ما هي الجهة المنظمة والدرجة المعنية بهذا النموذج؟
ما هي دورة هذا الامتحان ولغة أسئلته؟
أين أجد نماذج أخرى لنفس المباراة؟
💬 ناقش هذا النموذج (0)
شارك إجاباتك أو صحّح التصحيح — إذا كان لديك رأي مختلف حول أي نقطة، اكتبه هنا ليستفيد باقي المترشحين.
لا يوجد نقاش بعد — شارك إجابتك أو سؤالك حول هذا النموذج.
⚠️ ممنوع نشر أرقام الهاتف أو الروابط أو أي عرض مقابل مال — تُحذف هذه المشاركات تلقائياً.
هل تحضّر لهذه المباراة؟
نماذج مشابهة قد تهمّك
المصدر: نسخ منشورة على الويب
📎 كيف تستشهد بهذه الصفحة؟
صحفي أو مدوّن أو أستاذ؟ انسخ المرجع أسفله وضع رابطاً نحو هذه الصفحة.
الرابط الدائم: https://www.wadifa-info.com/نموذج-مباراة/2937/نموذج-مباراة-ولوج-ماستر-المحاسبة-والمراقبة-والتدقيق-CCA-كلية-العلوم-القانونية
