
نموذج المباراة الوطنية لولوج مدارس التدبير CNAEM 2017 - الشعبة الاقتصادية والتجارية - الخيار التكنولوجي ECT - التسيير والتدبير والمعلوميات
⬇️ تحميل PDF الرابط الدائم: https://www.wadifa-info.com/نموذج-مباراة/2536/نموذج-المباراة-الوطنية-لولوج-مدارس-التدبير-CNAEM-2017-الشعبة-الاقتصادية-والتجا
باختصار
هذا نموذج امتحان كتابي سابق لمباراة طالب - الأقسام التحضيرية الاقتصادية والتجارية لدى وزارة التعليم العالي - المدارس الوطنية للتجارة والتسيير ENCG (المباراة الوطنية لولوج مدارس التدبير CNAEM) (16 ماي 2017)، منشور على وظيفة إنفو للاطلاع والتحميل المجاني بصيغة PDF مع تصحيح مقترح.
- الجهة المنظمة
- وزارة التعليم العالي - المدارس الوطنية للتجارة والتسيير ENCG (المباراة الوطنية لولوج مدارس التدبير CNAEM)
- الدرجة
- طالب - الأقسام التحضيرية الاقتصادية والتجارية
- التخصص
- التسيير والتدبير والمعلوميات
- الدورة
- 16 ماي 2017
- عدد الصفحات
- 14
- لغة الأسئلة
- الفرنسية
- التصحيح
- تصحيح مقترح متوفر في هذه الصفحة
📝 نص أسئلة النموذج (مستخرج آلياً من الصفحات الممسوحة)
استُخرج هذا النص آلياً من صور الامتحان وقد يحتوي على أخطاء في القراءة — الصور أعلاه هي المرجع.
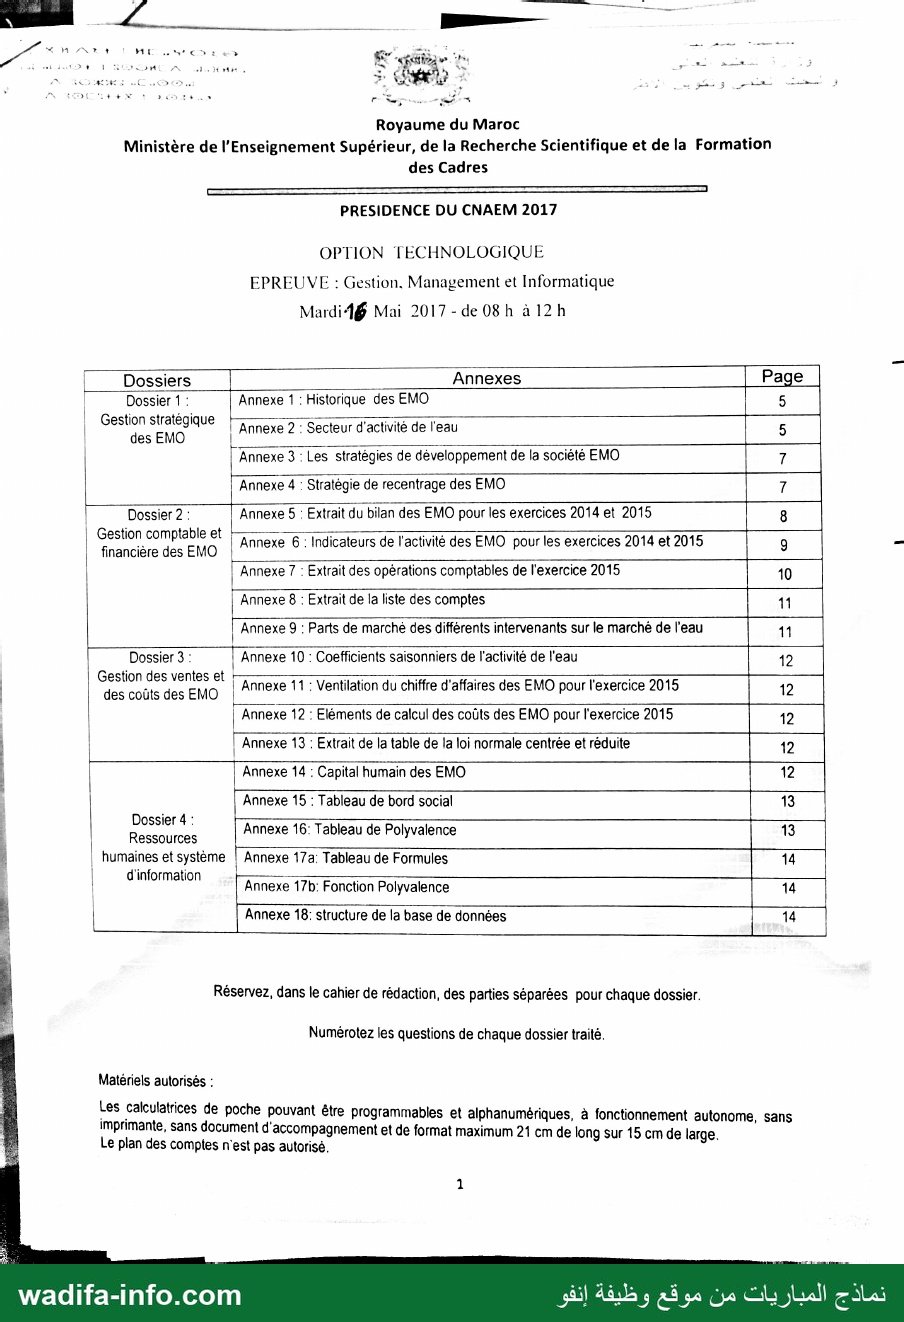
à, on CE ا . ويب الى CT دوا قي
LE Es بح remises FT -gébèe +
Royaume du Maroc
Ministère de l'Enseignement Supérieur, de la Recherche Scientifique et de la Formation
des Cadres
PRESIDENCE DU CNAEM 2017
OPTION TECHNOLOGIQUE
EPREUVE : Gestion. Management et Informatique
Mardi4$ Mai 2017-de08h à12h
Dossiers . Annexes | Page |
Dossier 1 : Annexe 1 : Historique des EMO | 5 |
EE [Amex 2 Secteur Facile de eau | 5 |
Annexe 3 : Les stratégies de développement de la société EMO 7 | |
Annexe 4 : Stratégie de recentrage des EMO |
Dossier 2 : Annexe 5 : Extrait du bilan des EMO pour les exercices 2014 et 2015 | 8 |
= | 9 أ 2015 indicateurs de l'activité des EMO pour les exercices 2014 et 6 روود Gestion comptable et |
financière des EMO | es es |
Annexe 7 : Extrait des opérations comptables de l'exercice 2015 | |
Annexe 8 : Extrait de la liste des comptes | 3 À |
Parts de marché des différents intervenants sur le marché de l'eau : 0069م |
Dossier 3 : l'Annexe 10 : Coefficients saisonniers de l'activité de l'eau
ET 0 ِ سس ف ست Gestion des ventes et | |
des coûts des EMO | Annexe 11 : Ventilation du chiffre d'affaires des EMO pour l'exercice 5 | |
Annexe 12 : Eléments de calcul des coûts des EMO pour l'exercice 2015 | #2 | |
Annexe 13 : Extrait de la table de la loi normale centrée et réduite | 8 |
Annexe 14 : Capital humain des EMO | | |
Annexe 15 : Tableau de bord social 13 | | 1
Dossier 4 : ; |
Annexe 16: Tableau de Polyvalence ااي | |
humaines et système | Annexe 17a: Tableau de Formules 14
d'information
Annexe 17b: Fonction Polyvalence 14 |
Annexe 18: structure de la base de données 14 |
Réservez, dans le cahier de rédaction, des parties séparées pour chaque dossier.
Numérotez les questions de chaque dossier traité. 7
Matériels autorisés :
Les calculatrices de poche pouvant être programmables et alphanumériques, à fonctionnement autonome, sans
Imprimante, sans document d'accompagnement et de format maximum 21 cm de long sur 15 cm de large.
à Le plan des comptes n'est pas autorisé.
نماذج المباريات من موقع وظيفة إنفو wadifa-info.com
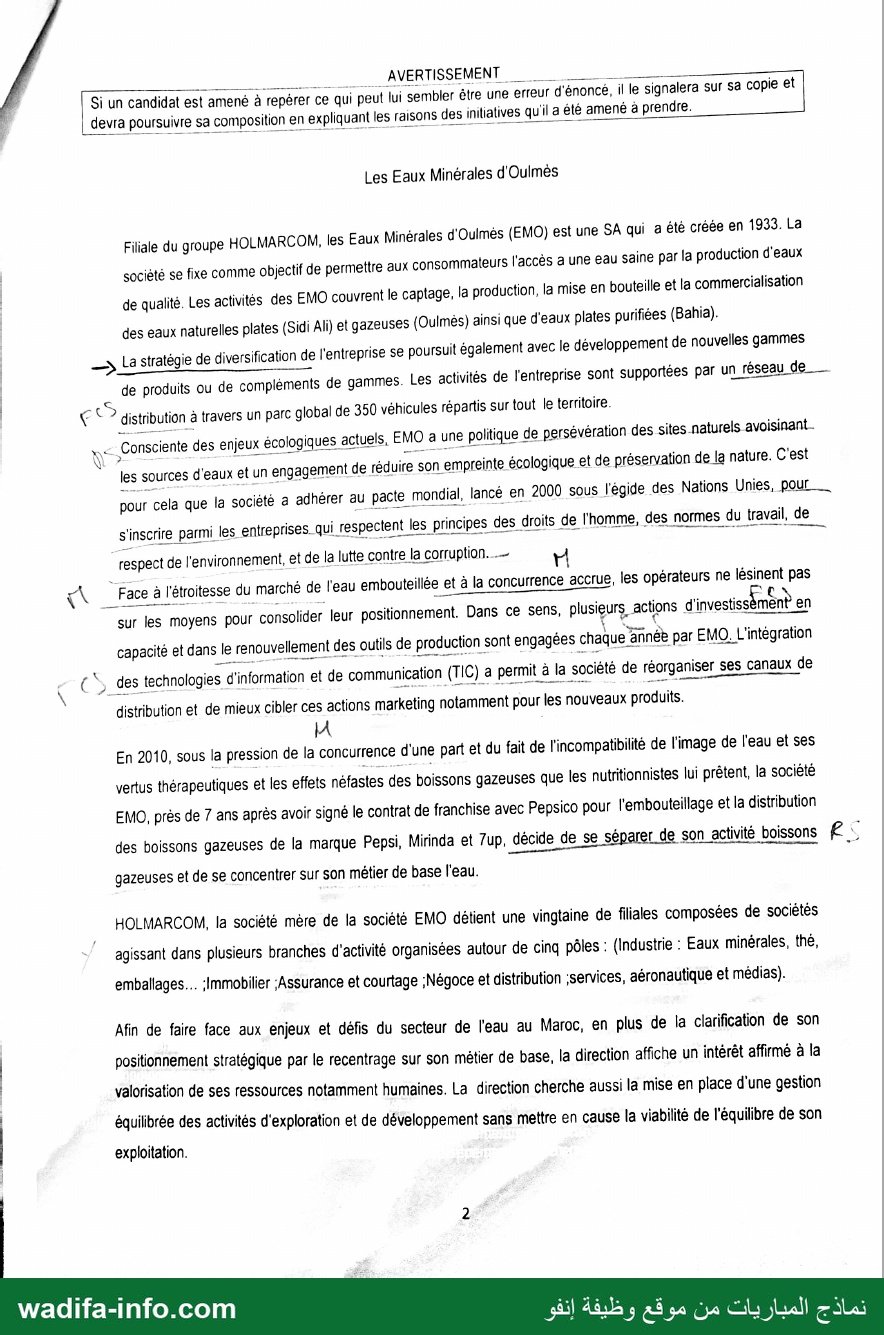
/ ااا | AVERTISSEMENT ل
4 | Si un candidat est amené à repérer ce qui peut lui sembler être une erreur d'énoncé, il le see
; | devra poursuivre sa composition en expliquant عا 5 des inilialives qu'il a êté amené à prendre.
Les Eaux Minérales d'Oulmès
Filiale du groupe HOLMARCOM, les Eaux Minérales d'Oulmés (EMO) est une SA qui a été créée en 1933. La
| socièté se fixe comme objectif de permettre aux consommateurs l'accès a une eau saine par la production d'eaux
de qualité. Les activités des EMO couvrent le captage, la production, la mise en bouteille et la commercialisation
des eaux naturelles plates (Sidi Ali) et gazeuses (Oulmés) ainsi que d'eaux plates purifiées (Bahia).
> La stratégie de diversification de l'entreprise se poursuit également avec le développement de nouvelles gammes
de produits ou de compléments de gammes. Les activités de l'entreprise sont supportées par un réseau de
| ES 5 distribution à travers un parc global de 350 véhicules répartis sur tout le territoire.
Consciente des enjeux écologiques actuels, EMO a une politique de persévération des sites naturels avoisinant. م
à 8 sources d'eaux et in ‘engagement de réduire son empreinte écologique et de préservation de la nalure. C'est
pour cela que la société a adhérer au pacte mondial, lancé en 2000 sous l'égide des Nations Unies, pour
s'inscrire parmi les entreprises. qui respectent les principes des droits de l'homme, des normes du travail, de
respect de l'environnement, et de la lutte contre la corruption. H
« Face à l'étroitesse du marché de l'eau embouteillée et à la concurrence accrue, les opérateurs ne lésinent pas
sur les moyens pour consolider leur positionnement. Dans ce sens, plusieurs. actions d'investissbmen® en
capacité et dans le renouvellement des outils de production sont engagées chaque مدت par EMO,. L'intégration
4 5 085 technologies d'information et de communication (TIC) a permit à la société de réorganiser ses canaux de
À distribution et de mieux cibler ces actions marketing notamment pour les nouveaux produits.
En 2010, sous la pression de la concurrence d'une part et du fait de l'incompatibilité de l'image de l'eau et ses
vertus thérapeutiques et les effets néfastes des boissons gazeuses que les nutritionnistes lui prêtent, la société
EMO, près de 7 ans après avoir signé le contrat de franchise avec Pepsico pour l'embouteillage et la distribution
des boissons gazeuses de la marque Pepsi, Mirinda et Tup, décide de se séparer de 0 activité boissons £ À
gazeuses et de se concentrer Sur Son métier de base l'eau.
HOLMARCOM, la société mère de la société EMO détient une vingtaine de filiales composées de sociètés
agissant dans plusieurs branches d'activité organisées autour de cinq pôles : (Industrie : Eaux minérales, thé,
emballages. Immobilier Assurance et courtage :Négoce et distribution ‘services, aéronautique et médias).
Afin de faire face aux enjeux et défis du secteur de l'eau au Maroc, en plus de la clarification de son
| positionnement stratégique par le recentrage sur son métier de base, la direction affiche un intérêt affirmé à la
| valorisation de ses ressources notamment humaines. La direction cherche aussi la mise en place d'une gestion
| équilibrée des activités d'exploration et de développement sans mettre en cause la viabilité de l'équilibre de son
| exploitation.
ne لاا
wadifa-info.com نماذج المباريات من موقع وظيفة إنفو
EE mn de Sue. >
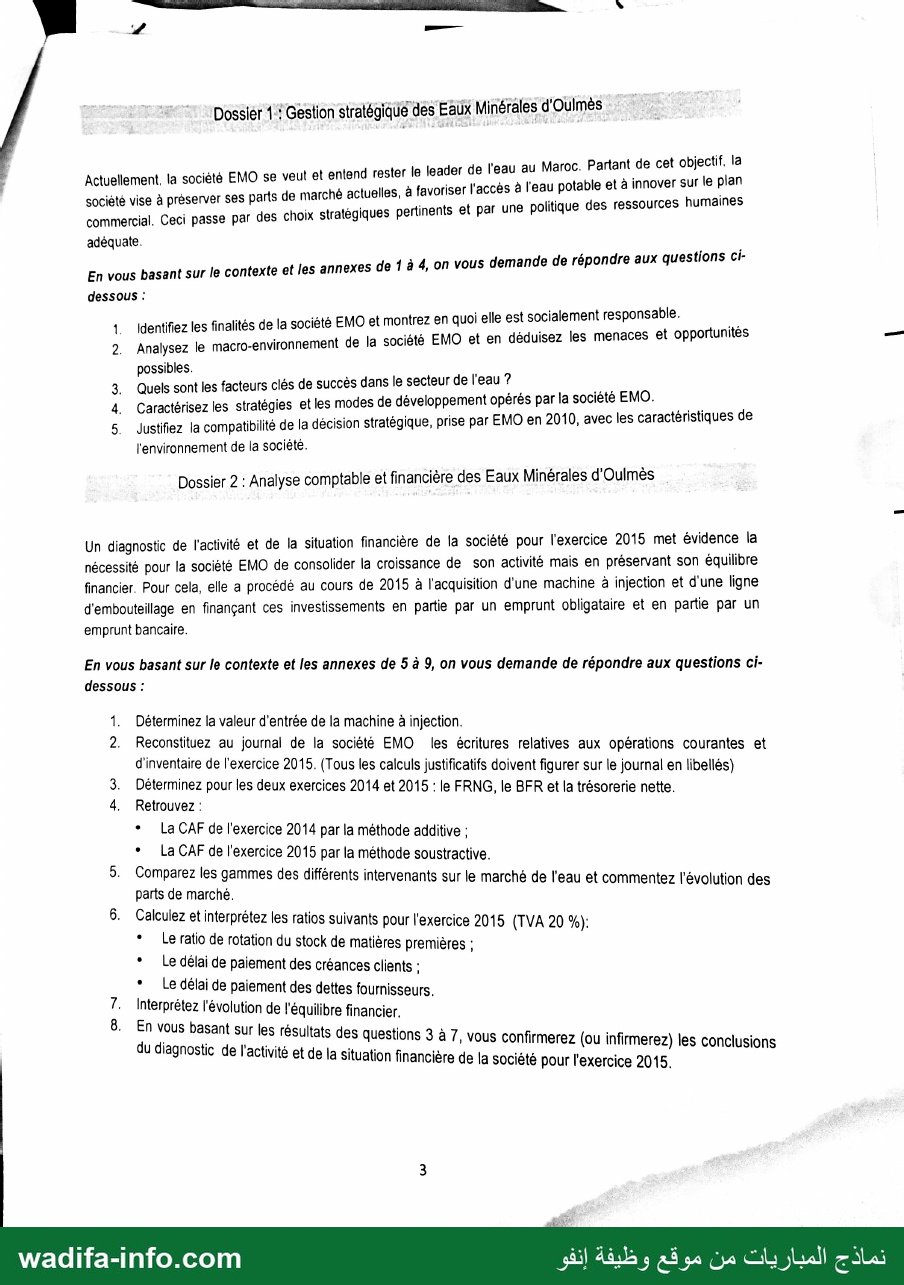
/ <7 Dossiér 1* Gestion stratégique des Eaux Minérales d'Oulmès
1 nt de cet objectif. la
; Actuellement. la société EMO 8e out ses a ue مما جيم in innover “: le plan
| RÉ les, à favoriser
socièté vise à préserver ses parts de marché actuelles, = rces humaines
commercial. Ceci passe par des choix stratégiques pertinents et par une politique des ressou!
adéquate.
ux questions ci-
En vous basant sur le contexte et les annexes de 1 à 4, on vous demande de répondre aux q
dessous :
1. Identifiez les finalités de la société EMO et montrez en quoi elle est socialement responsable. a nié
2. Analysez le macro-environnement de la société EMO et en déduisez les menaces et opportunités _—
possibles. |
3. Quels sont les facteurs clés de succès dans le secteur de l'eau ? 0
4. Caractérisez les stratégies et les modes de développement opérés par la société EMO. 0
5. Justifiez la compatibilité de la décision stratégique, prise par EMO en 2010, avec les caractéristiques de
l'environnement de la société.
Dossier 2 : Analyse comptable et financière des Eaux Minérales d'Oulmès
Un diagnostic de l'activité et de la situation financière de la société pour l'exercice 2015 met évidence la
nécessité pour la société EMO de consolider la croissance de son activité mais en préservant son équilibre
financier. Pour cela, elle a procédé au cours de 2015 à l'acquisition d'une machine à injection et d'une ligne
d'embouteillage en finançant ces investissements en partie par un emprunt obligataire et en partie par un
emprunt bancaire.
En vous basant sur le contexte et les annexes de 5 à 9, on vous demande de répondre aux questions ci-
dessous :
1. Déterminez la valeur d'entrée de la machine à injection.
2. Reconstituez au journal de la société EMO les écritures relatives aux opérations courantes et
d'inventaire de l'exercice 2015. (Tous les calculs justificatifs doivent figurer sur le journal en libellés)
3. Déterminez pour les deux exercices 2014 et 2015 : le FRNG, le BFR et la trésorerie nette.
4. Retrouvez :
* La CAF de l'exercice 2014 par la méthode additive :
+ La CAF de l'exercice 2015 par la méthode soustractive.
5. Comparez les gammes des différents intervenants sur le marché de l'eau et commentez l'évolution des
parts de marché.
6. Calculez et interprétez les ratios suivants pour l'exercice 2015 (TVA 20 %):
* ا ratio de rotation du stock de matières premières :
* عا délai de paiement des créances clients :
* Le délai de paiement des dettes fournisseurs.
4 و l'évolution de l'équilibre financier.
. En vous ba ; 1
ne 0 résultats des questions 3 à 7, vous confirmerez (ou infirmerez) les conclusions
activité et de la situation financière de la société pour l'exercice 2015.
wadifa-info.com نماذج المباريات من موقع وظيفة إنفو
SE ٠ د
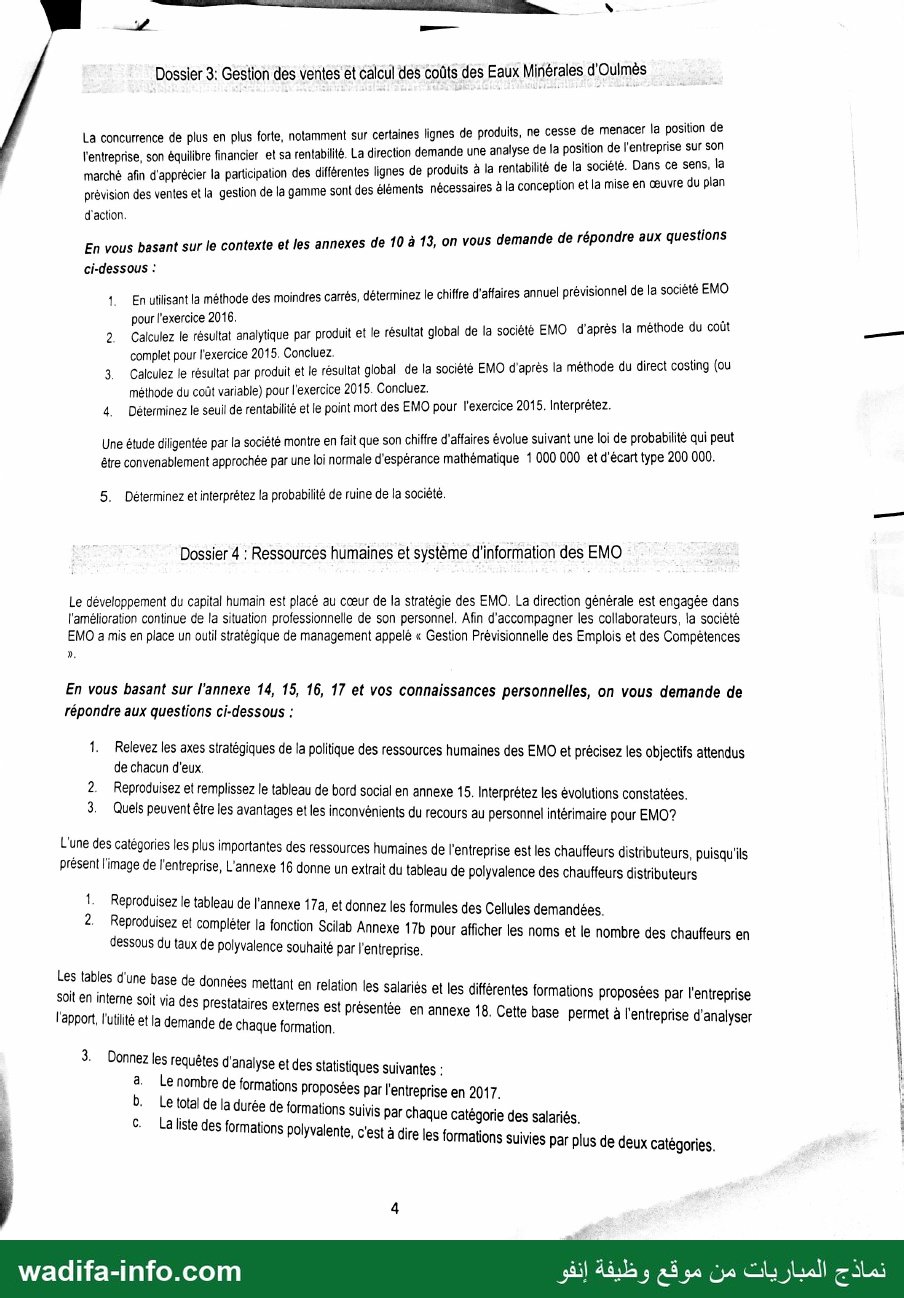
Dossier 3: Gestion des ventes et calcul des coûts des Eaux Minérales d'Oulmès
La concurrence de plus en plus forte, notamment sur certaines lignes de produits, ne cesse de menaces la position de
sa rentabilité. La direction demande une analyse de la position de l'entreprise sur 7 اع l'entreprise, son équilibre financier
marché afin d'apprécier la participation des différentes lignes de produits à la rentabilité de la société. Dans ce ٍ
prévision des ventes et la gestion de la gamme sont des éléments nécessaires à la conception et la mise en œuvre du pla
d'action.
En vous basant sur le contexte et les annexes de 10 à 13, on vous demande de répondre aux questions
ci-dessous :
En utilisant la méthode des moindres carrés, déterminez le chiffre d'affaires annuel prévisionnel de la socièté EMO 4
0 : ا . .2016 pour l'exercice
Calculez le résultat analytique par produit et le résultat global de la société EMO d'après la méthode du coù = 2
complet pour l'exercice 2015. Concluez. | . :
Calculez le résultat par produit et le résultat global de la société EMO d'après la méthode du direct costing (ou ...3
méthode du coût variable) pour l'exercice 2015. Concluez. :
Déterminez le seuil de rentabilité et le point mort des EMO pour l'exercice 2015. Interprétez. .4
Une étude diligentée par la société montre en fait que son chiffre d'affaires évolue suivant une loi de probabilité qui peut
être convenablement approchée par une loi normale d'espérance mathématique 1 000 000 et d'écart type 200 000.
Déterminez et interprétez la probabilité de ruine de la sociêté. .5
Dossier 4 : Ressources humaines et système d'information des EMO
Le développement du capital humain est placé au cœur de la stratégie des EMO. La direction générale est engagée dans
l'amélioration continue de la situation professionnelle de son personnel. Afin d'accompagner les collaborateurs, la socièté
EMO a mis en place un outil stratégique de management appelé « Gestion Prévisionnelle des Emplois et des Compétences
En vous basant sur l'annexe 14, 15, 16, 17 et vos connaissances personnelles, on vous demande de
répondre aux questions ci-dessous :
Relevez les axes stratégiques de la politique des ressources humaines des EMO et précisez les objectifs attendus .1
de chacun d'eux.
Reproduisez et remplissez le tableau de bord social en annexe 15. Interprètez les évolutions constatées. .2
Quels peuvent être les avantages et les inconvénients du recours au personnel intérimaire pour EMO? .3
L'une des caRgofes les plus importantes des ressources humaines de l'entreprise est les chauffeurs distributeurs, puisqu'ils |
présent l'image de l'entreprise, L'annexe 16 donne un extrait du tableau de polyvalence des chauffeurs distributeurs |
ce le tableau de l'annexe 17a, et donnez les formules des Cellules demandées. | :
produisez et compléter la fonction Scilab Annexe 17b pour afficher les noms et le nombre des chauffeurs en 1
dessous du taux de polyvalence souhaité par l'entreprise. |
Les lables d'une base de données m i jé |
etlant en relation | iffé i s , : |
soll en inteme soit via de À es Salariés et les différentes formations proposées par l'entreprise |
preslataires externes est présentée en annexe 18 Cette b | SA A | 5
| أ مون د انا | l'apport, l'utilité et la demande de Chaque formation
1 03 ' 3
de 0 requêtes d'analyse et des statistiques suivantes : Û
ss nombre de formations proposées par l'entreprise en 2017. | .
Es Fes + : durée de formations suivis par chaque catégorie des salariés 6
des formations polyvalente, c'est à di ons a , 56 8 - 1
C'est à dire les formations suivies par plus de deux catégories. ,
نماذج المباريات من موقع وظيفة إنفو wadifa-info.com
tr SE .. >
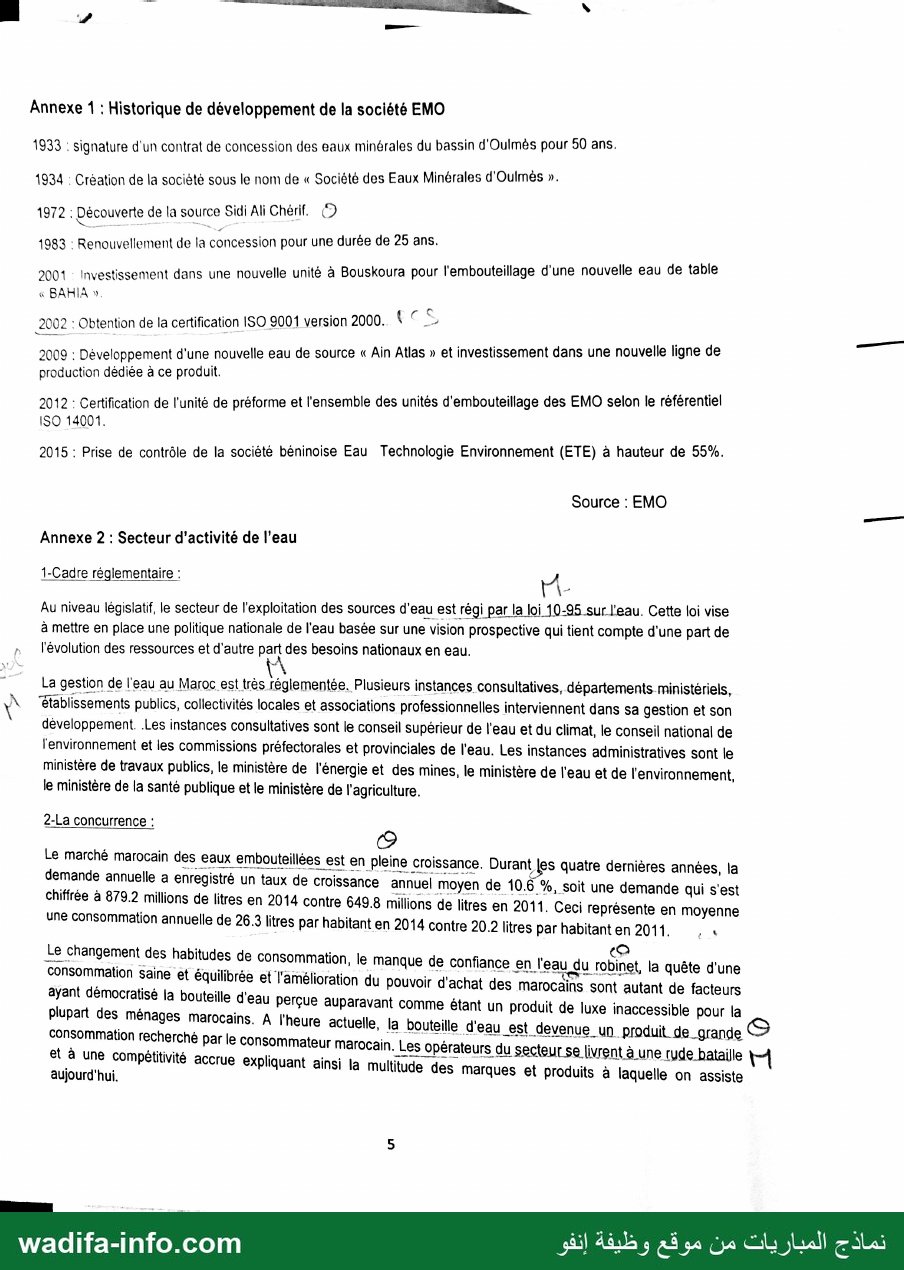
Annexe 1 : Historique de développement de la société 0
1933 : signature d'un contrat de concession des eaux minérales du bassin d'Oulmès pour 50 ans.
1934 : Création de la société sous le nom de « Société des Eaux Minérales d'Oulmès ».
1972 : Découverte de la source Sidi Ali Chérif. 2
1983 : Renouvellement de la concession pour une durée de 25 ans.
res / : ' bi
2001 - Investissement dans une nouvelle unité à Bouskoura pour l'embouteillage d'une nouvelle eau de table
« BAHIA »
2002 : Obtention de la certification ISO 9001 version 2000. es
D : يسيس
2009 : Développement d'une nouvelle eau de source » Ain Atlas » et investissement dans une nouvelle ligne de
production dédiée à ce produit.
2012 : Certification de l'unité de préforme et l'ensemble des unités d'embouteillage des EMO selon le référentiel
ISO 14001.
2015 : Prise de contrôle de la société béninoise Eau Technologie Environnement (ETE) à hauteur de 55%.
Source : EMO
Annexe 2 : Secteur d'activité de l'eau
1-Cadre réglementaire :
Cadre réglementaire 4
Au niveau législatif, le secteur de l'exploitation des sources d'eau est régi par la loi 10-95 sur l'eau. Cette loi vise
à mettre en place une politique nationale de l'eau basée sur une vision prospective qui tient compte d'une part de
» l'évolution des ressources et d'autre us besoins nationaux en eau.
: La gestion de l'eau au Maroc est très réglementée. Plusieurs instances consultatives, départements ministériels,
Ÿ “établissements publics, collectivités locales et associations professionnelles interviennent dans sa gestion et son
développement. Les instances consultatives sont le conseil supérieur de l'eau et du climat, le conseil national de
l'environnement et les commissions préfectorales et provinciales de l'eau. Les instances administratives sont le
ministère de travaux publics, le ministère de l'énergie et des mines, le ministère de l'eau et de l'environnement,
le ministère de la santé publique et le ministère de l'agriculture.
2-La concurrence : ©
Le marché marocain des eaux embouteillées est en pleine croissance. Durant les quatre dernières années, la
demande annuelle a enregistré un taux de croissance annuel moyen de 10.6 %, soit une demande qui s'est
chiffrée à 879.2 millions de litres en 2014 contre 649.8 millions de litres en 2011. Ceci représente en moyenne
une consommation annuelle de 26.3 litres par habitant en 2014 contre 20.2 litres par habitant en 2011. , ١
Le changement des habitudes de Consommation, le manque de confiance en l'eau du robinet, la quête d'une
corsommenon saine et équilibrée et l'amélioration du pouvoir d'achat des marocains sont autant de facteurs
ayant démocratisé la bouteille d eau perçue auparavant comme étant un produit de luxe inaccessible pour la
plupart des ménages marocains. A l'heure actuelle, la bouteille d'eau est devenue_un produit de_grande GS
due ارت parle consommateur marocain. Les opérateurs du secteur se (vrent à une rude batalle H
4 11/118 accrue expliquant ainsi la multitude des marques et produits à laquelle on assiste
wadifa-info.com ج المباريات من موقع وظيفة إنفو
y NE
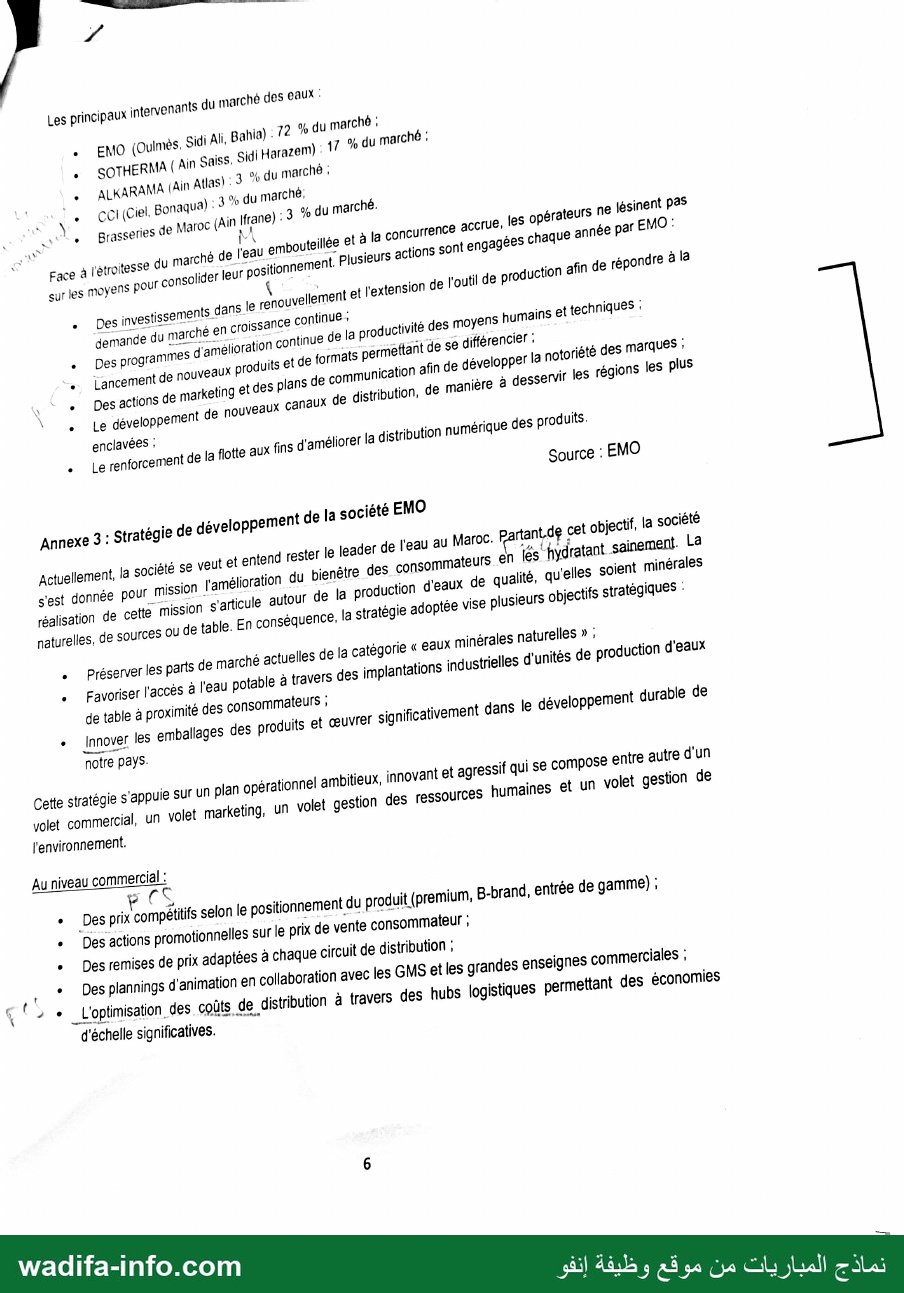
Les principaux intervenants du marché des eaux :
.ء EMO (Oulmès. Sidi Ali, Bahia) - 72 % du marché :
. SOTHERMA (AN Sais, Sidi Harazem) : 17 7 du marché :
ALKARAMA نذا Atlas) : 3 % du marché :
de 1 . cot(Ciel. gonaqua) 350 du marché.
s AL. Brasseries de Maroc {Ain Ifrane) -3 % du marché.
5 ؤي : jésinent كم
١ Face à 'étroitesse du marché de l'eau embouteillée etàla concurrence accrue, 5 opérateurs sa 7 ee
sur les moyens pour consolider leur positionnement plusieurs actions sont engagées chaque année P :
. 5 investissements dans le renouvellement et l'extension de l'outil de production afin de répondre 8 la
demande du marché en croissance continue; | | |
. Des programmes d'amélioration continue de la productivité des moyens humains et techniques :
. Lancement de nouveaux produits et de formats permettant de se différencier :
N . Des actions de marketing et des plans de communication afin de développer Ja notoriété des marques ;
‘+ Le développement de nouveaux canaux de distribution, de manière à desservir 5 régions les plus
enclavées :
+ Le renforcement de la flotte aux fins d'améliorer Ja distribution numérique des produits.
Source : EMO
Annexe 3 : Stratégie de développement de la société EMO
Actuellement, la société se veut et entend rester le leader de l'eau au Maroc. Partant dg cet objectif, la société
s'est donnée pour mission l'amélioration du bienêtre des consommateurs. EN és: hydratant sainement. La
réalisation de cette mission s'articule autour de la production d'eaux de qualité, qu'elles soient minérales
naturelles. de sources ou de table. En conséquence, la stratégie adoptée vise plusieurs objectifs stratégiques :
«Préserver les parts de marché actuelles de la catégorie « eaux minérales naturelles » ;
«Favoriser l'accès à l'eau potable à travers des implantations industrielles d'unités de production d'eaux
de table à proximité des consommateurs ;
ب Innover les emballages des produits et œuvrer significativement dans le développement durable de
notre pays.
Cette stratégie s'appuie sur un plan opérationnel ambitieux, innovant et agressif qui 8 compose entre autre d'un
os commercial, un volet marketing, un volet gestion des ressources humaines et un volet gestion de
l'environnement.
Au niveau commercial:
p CS
°_ Desprix compétitifs selon le positionnement du produit (premium, B-brand, entrée de gamme) ;
. Des actions promotionnelles Sur le prix de vente consommateur ;
. 0. remises de prix adaptées à chaque circuit de distribution ;
+ Des plannings d'animation en collaborati ;
4 را à Loptimisaton. des coûts ب مم avec les GMS et les grandes enseignes commerciales ;
ماي oûts ول : .
d'échelle significatives — à travers des hubs logistiques permettant des économies
wadifa-i
fa In fo .com
! نماذج المباريات من موقع وظيفة
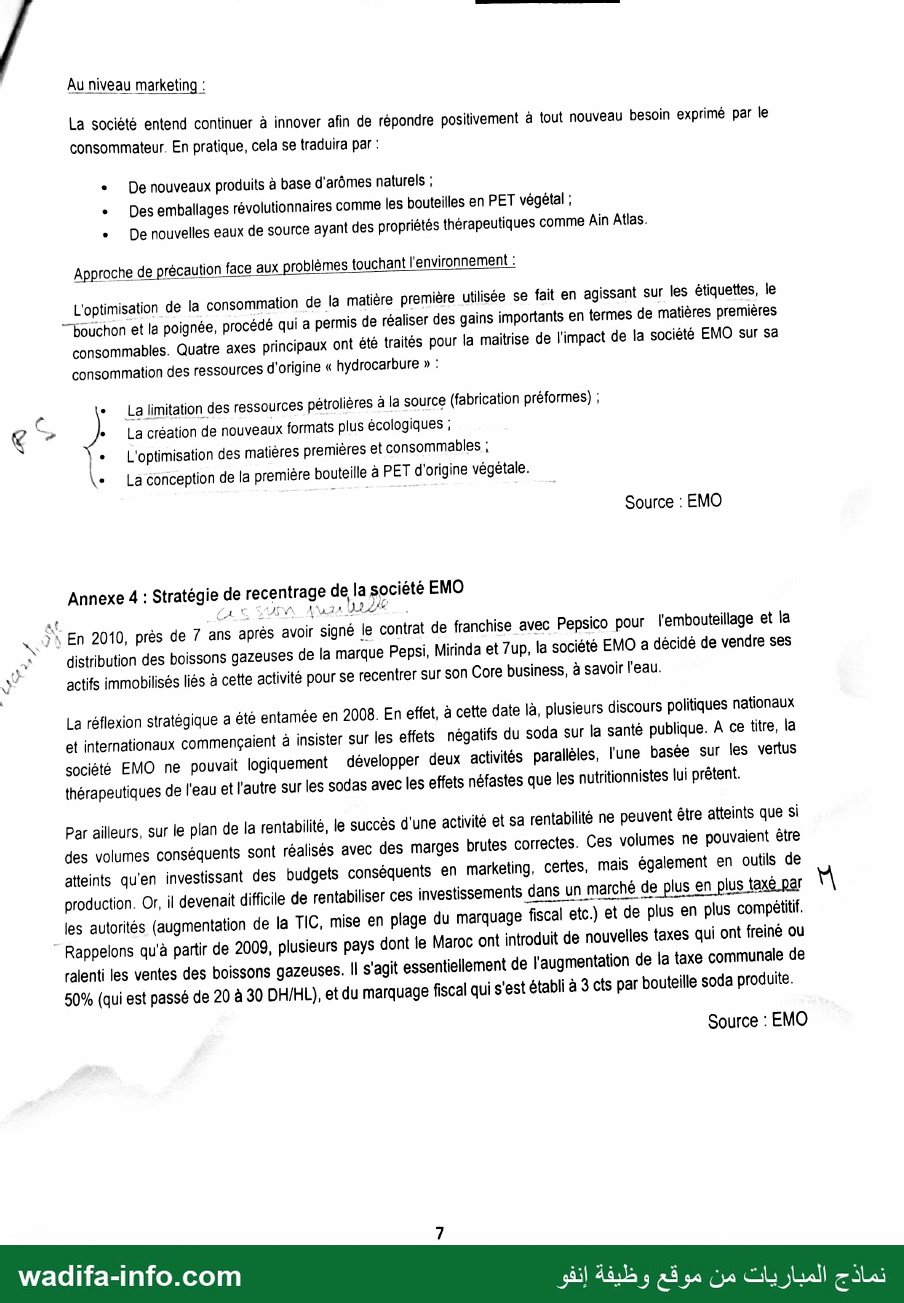
Au niveau marketing :
La société entend continuer à innover afin de répondre posilivement à tout nouveau besoin exprimé par le
consommateur. En pratique, cela se traduira par :
٠ و0 nouveaux produits à base d'arômes naturels ;
* Des emballages révolutionnaires comme les bouteilles en PET végétal ;
* 08 nouvelles eaux de source ayant des propriétés thérapeutiques comme Ain Atlas.
Approche de précaulion face aux problèmes touchant l'environnement :
L'optimisation de la consommation de la matière première utilisée se fait en agissant sur les étiquettes, le
bouchon et la poignée, procédé qui a permis de réaliser des gains importants en termes de matières premières
consommables. Quatre axes principaux ont été traités pour la maitrise de l'impact de la société EMO sur sa
consommation des ressources d'origine « hydrocarbure » :
e ٠ قا limitation des ressources pétrolières à la source (fabrication préformes) ;
اج La création de nouveaux formats plus écologiques ;
3 le L'optimisation des matières premières et consommables ;
Ve قا conception de la première bouteille à PET d'origine végétale.
Source : EMO
Annexe 4 : Stratégie de recentrage de la société EMO
à Ca AM AU2A JL
ل (١ En 2010, près de 7 ans après avoir signé le contrat de franchise avec Pepsico pour l'embouteillage et la
Ps distribution des boissons gazeuses de la marque Pepsi, Mirinda et 7up, la société EMO a décidé de vendre ses
Ÿ actifs immobilisés liés à cette activité pour se recentrer Sur Son Core business, à savoir l'eau.
La réflexion stratégique a été entamée en 2008. En effet, à cette date là, plusieurs discours politiques nationaux
et internationaux commençaient à insister Sur les effets négatifs du soda sur la santé publique. À ce titre, la
société EMO ne pouvait logiquement développer deux activités parallèles, l'une basée sur les vertus
thérapeutiques de l'eau et l'autre sur les sodas avec les effets néfastes que les nutritionnistes lui prêtent.
Par ailleurs, sur le plan de la rentabilité, le succès d'une activité et sa rentabilité ne peuvent être atteints que si
des volumes conséquents sont réalisés avec des marges brutes correctes. Ces volumes ne pouvaient être
atteints qu'en investissant des budgets conséquents en marketing, certes, mais également en outils de
production. Or, il devenait difficile de rentabiliser ces investissements dans un marché de plus en plus taxé par
les autorités (augmentation de la TIC, mise en plage du marquage fiscal etc.) et de plus en plus compétitif.
Rappelons qu'à partir de 2009, plusieurs pays dont le Maroc ont introduit de nouvelles taxes qui ont freiné ou
ralenti les ventes des boissons gazeuses. Il s'agit essentiellement de l'augmentation de la taxe communale de
50% (qui est passé de 20 à 30 DH/HL), et du marquage fiscal qui s'est établi à 3 cts par bouteille soda produite.
Source : EMO
wadifa-info.com 0 x
نماذج المباريات من موقع وظيفة إنفو
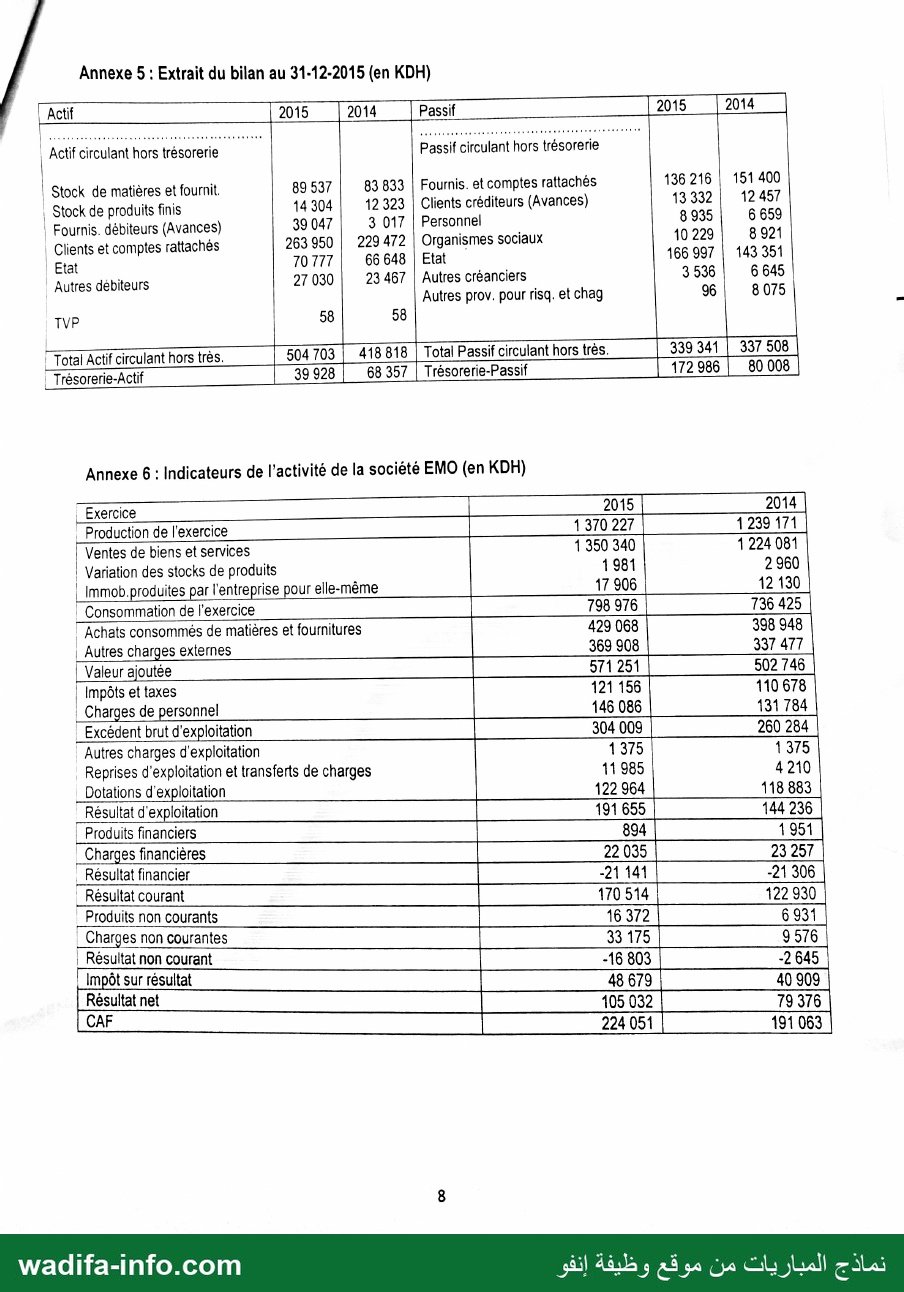
Annexe 5 : Extrait du bilan au 31-12-2015 (en KDH)
Roi DOS سس [pass [205 [204 |
| Actif circulant hors trésorerie Passif circulant hors trésorerie |
| Stock de matières et fournit. 89 537 83 833 | Fournis. et comptes rattachés 136 216 | 151 400
. Stock de produits finis 14 304 12 323 | Clients créditeurs (Avances) 13332 | 12457
Fournis. débiteurs (Avances) Fe je 5 0 Fos ب : 5 ِ ا
rganismes soci
à et comptes rattachès ee a 0 166 907 | 1
Autres débiteurs 27 030 23 467 | Autres créanciers 3 536 6645 |
Autres prov. pour risq. et chag 96 8075 :
TVP | 58 58
Total Actif circulant hors très.
Trésorerie-Actif
Annexe 6 : Indicateurs de l’activité de la société EMO (en KDH)
Exercice 2015
Production de l'exercice
| Ventes de biens et services
| Variation des stocks de produits 1981 2 960
| Immob. produites par l'entreprise pour elle-même 17 906 12 130
Consommation de l'exercice 798 976 736 425
Achats consommés de matières et fournitures
| Autres charges externes 369 908 337 477
| Valeur ajoutée
Charges de personnel 146 086 131 784
Excédent brut d'exploitation 260 284
Autres charges d'exploitation 1375 | 1375
Reprises d'exploitation et transferts de charges
Dotations d'exploitation 122 964 118 883
Résultat d'exploitation [191655 | 442%)
Produits financiers
_ Charges financières
Resultat financier
Résultat courant
Produits non courants
Charges non courantes
| Résultat non courant -2 645
Impôt sur résultat
Es 51
wadifa-info.com نماذج المباريات من موقع وظيفة إنفو
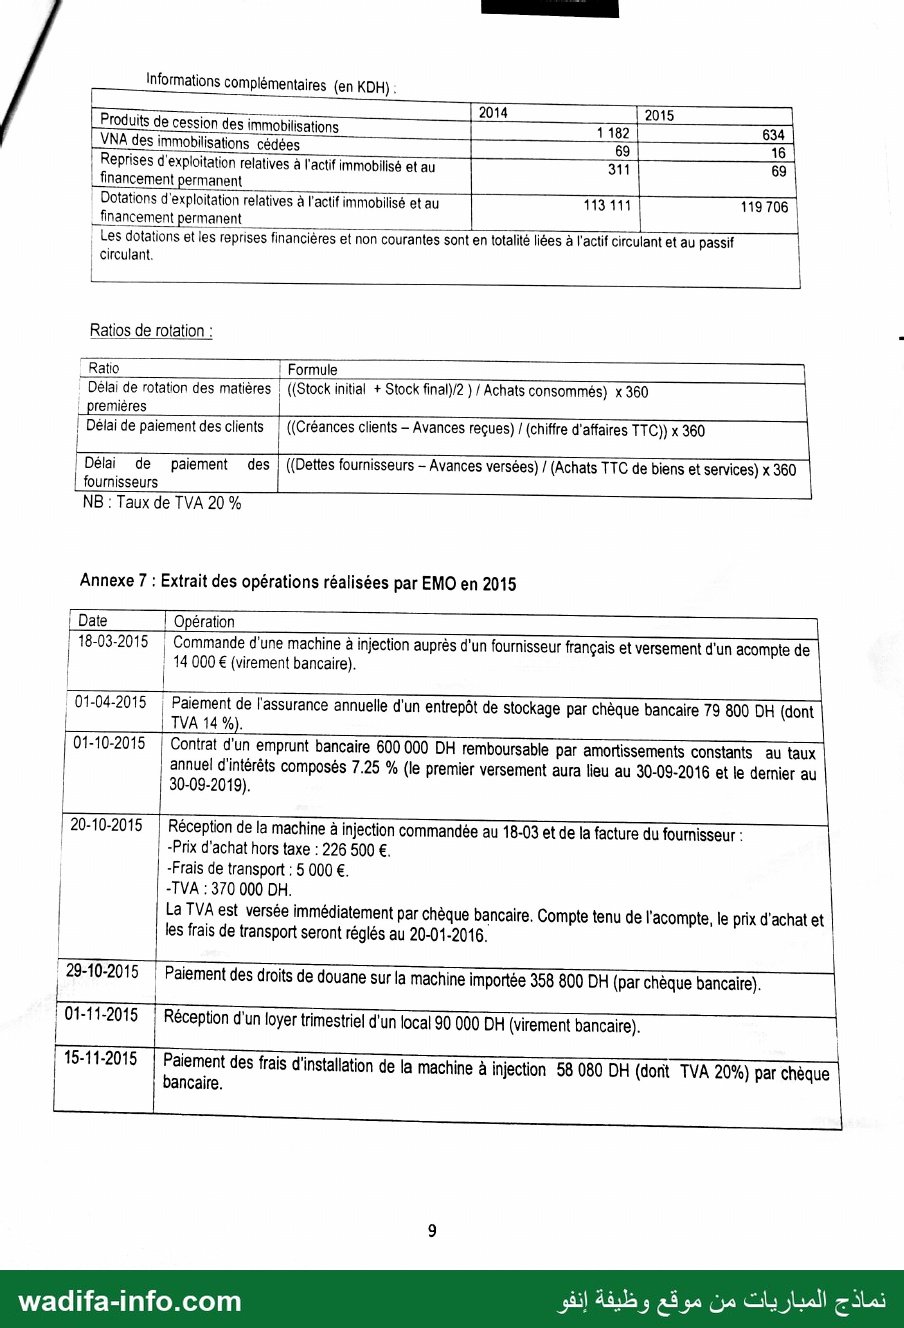
| Informations complémentaires (en KDH).
[ProduIs de cession des immobisatons 1182 634
VNA des immobilisations cédées | ل اق 7[
| Reprises d'exploitation relatives à l'actif immobilisé et au 311 69
financement permanent
Dotations d'exploitation relatives à l'actif immobilisé et au 113111 119 706 |
financement 800120801 0000000000
Les dotations et les reprises financières et non courantes sont en totalité liées à l'actif circulant et au passif |
| circulant. |
Ratios de rotation : .
RAGE FO |
Délai de rotation des matières | ((Stock initial + Stock final)/2 ) / Achats consommés) x 360
premières
| Délai de paiement des clients | ((Créances clients - Avances reçues) / (chiffre d'affaires TTC)) x 360
| Délai de paiement des | ({(Dettes fournisseurs - Avances versées) / (Achats TTC de biens et services) x 360
| fournisseurs
NB : Taux de TVA 20%
Annexe 7 : Extrait des opérations réalisées par EMO en 2015
| Date | Opération
18-03-2015 | Commande d'une machine à injection auprès d'un fournisseur français et versement d'un acompte de
| 14 000 € (virement bancaire).
01-04-2015 | Paiement de l'assurance annuelle d'un entrepôt de stockage par chèque bancaire 79 800 DH (dont
| | TVA 14 %).
01-10-2015 | Contrat d'un emprunt bancaire 600 000 DH remboursable par amortissements constants au taux
| annuel d'intérêts composés 7.25 % (le premier versement aura lieu au 30-09-2016 et le dernier au
| 30-09-2019).
20-10-2015 | Réception de la machine à injection commandée au 18-03 et de la facture du fournisseur :
| | -Prix d'achat hors taxe : 226 500 €.
-Frais de transport : 5 000 €.
| -TVA : 370 000 DH.
| La TVA est versée immédiatement par chèque bancaire. Compte tenu de l'acompte, le prix d'achat et
| les frais de transport seront réglés au 20-01-2016. |
: 29-10-2015 | Paiement des droits de douane sur la machine importée 358 800 DH (par chèque bancaire).
| 01-11-2015 ١ Réception d'un loyer trimestriel d'un local 90 000 DH (virement bancaire). |
| 15-11-2015 | Paiement des frais d'installation de la machine à injection 58 080 DH (dont TVA 20%) par chèque
bancaire.
Gi] المباريات من مو قع و ظيفة > lai
wadifa-info.com ج المباريات من موقع وظيفة إنفو
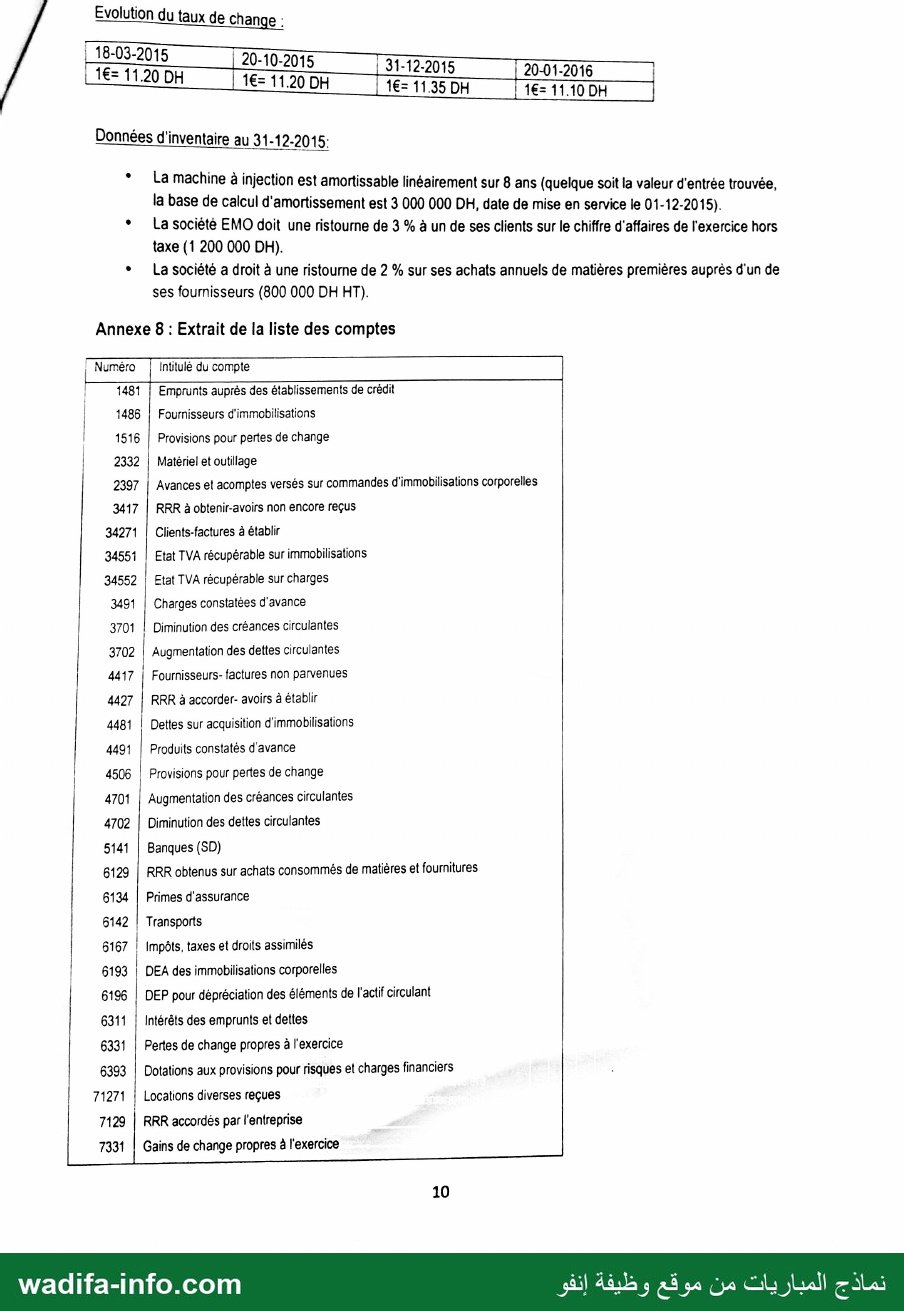
Evolution du taux de change :
= 11.35 DH | 1€= 11.10 DH
Données d'inventaire au 31-12-2015:
* La machine à injection est amortissable linéairement sur 8 ans (quelque soit la valeur d'entrée trouvée
la base de calcul d'amortissement est 3 000 000 DH, date de mise en service le 01-12-201 5). |
* La société EMO doit une ristourne de 3 % à un de ses clients sur le chiffre d'affaires de l'exercice hors
taxe (1 200 000 DH).
+ La société a droit à une ristourne de 2 % sur ses achats annuels de matières premières auprès d'un de
ses fournisseurs (800 000 DH HT).
Annexe 8 : Extrait de la liste des comptes
Numéro | Intitulé du compte
1481 | Emprunts auprès des établissements de crédit
| 1486 | Fournisseurs d'immobilisations
| 1516 | Provisions pour pertes de change
| 2332 | Matériel etoutilage
2397 | Avances el acomptes versés sur commandes d'immobilisations corporelles
3417 | RRR à obtenir-avoirs non encore reçus
34271 | Clients-factures à établir
34551 | Etat TVA récupérable sur immobilisations
34552 | Etat TVA récupérable sur charges
| 3491 | Charges constatées d'avance
3701 | Diminution des créances circulantes
| 3702 | Augmentation des dettes circulantes
| 4417 | Fournisseurs- factures non parvenues
| 447 | RRR à accorder- avoirs à établir
4481 | Dettes sur acquisition d'immobilisations
4491 | Produits constatés d'avance
| 4506 | Provisions pour pertes de change
4701 | Augmentation des créances circulantes
4702 | Diminution des dettes circulantes
5141 | Banques (SD)
6129 | RRR obtenus sur achats consommés de matières et fournitures
6134 | Primes d'assurance
6142 |! Transports
| 6167 | Impôts, taxes et droits assimilés
| 6193 | DEA des immobilisations corporelles
6196 | DEP pour dépréciation des éléments de l'actif circulant
6311 | Intérêts des emprunts et deltes
6331 | Pertes de change propres à l'exercice
6393 | Dotations aux provisions pour risques et charges financiers 3
| 71271 | Locations diverses reçues
7129 | RRR accordés par l'entreprise
7331 | Gains de change propres à l'exercice
wadifa-info.com نماذج المباريات من موقع وظيفة إنفو
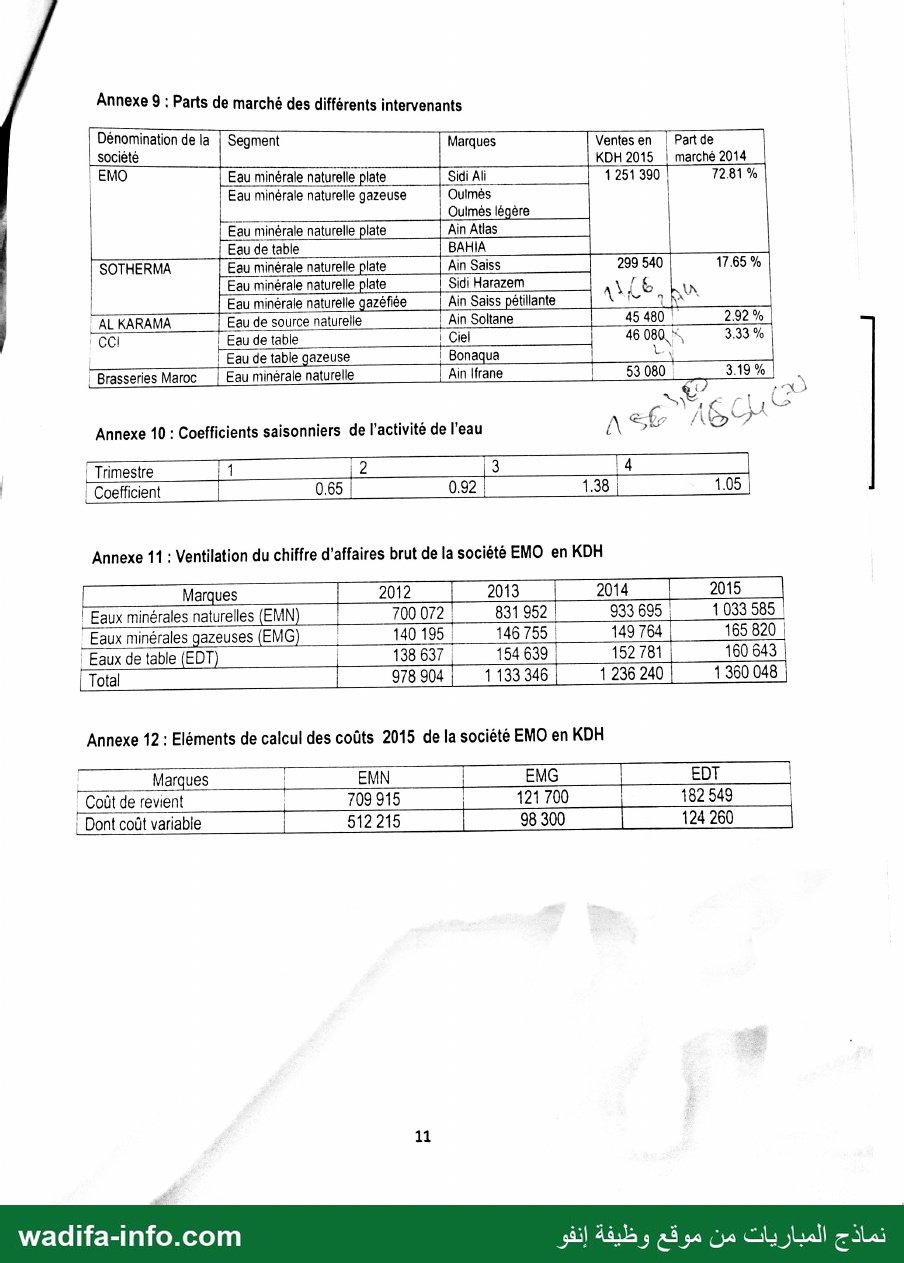
Annexe 9 : Parts de marché des différents intervenants
Dénomination de la | Segment Marques Ventes en | Partde
societé ا KDH 2015 | marché 2014 |
EMO Eau minérale naturelle plate Sidi Al 1251 390 | 7281 % |
| Eau minérale naturelle gazeuse | Oulmès |
| با | Oulmès légère
Eau minérale naturelle plate
| Eau de table |
| Eau minérale naturelle plate Sidi Harazem يا 5 للا |
| Eau minérale naturelle gazéfiée | Ain Saiss pétillante ANR 74 RU |
_ AL KARAMA Eau de source naturelle | Ain Soltane 45 480 | 2.92 %
CCI | Eau de table | Ciel | 46 080+ 333% |
| Eau de table gazeuse | Bonaqua | LA |
Brasseries Maroc | Eau minérale naturelle | Ain lfrane | 53 080 3.19 % 8
Annexe 10 : Coefficients saisonniers de l'activité de l'eau صك م 7
Trimestre 11 | 2 3 | 4
| Coefficient 0.65 | 0.92 1.38 | 1.05 |
Annexe 11 : Ventilation du chiffre d'affaires brut de la société EMO en KDH
| Marques 2012 | 2013 2014 2015 |
! Eaux minérales naturelles (EMN) 1 700 072 : 831 952 | 933 695 ! 1 033 585
Eaux minérales gazeuses (EMG) Ï 140 195 146 755 | 149 764 165 820 |
| Eaux de table EDT 138 637 154 639 | 152781 | 160 643 |
Total 978 904 1133 346 1 236 240 1 360 048
Annexe 12 : Eléments de calcul des coûts 2015 de la société EMO en KDH
Marques | EMN | EMG | EDT |
Coût de revient Î 709 915 H 121 700 | 182 549
Dont coût variable 512215 | 8830 | 124200 | 300 124 260
wadifa-info.com نماذج المباريات من موقع وظيفة إنفو
IL يجنا
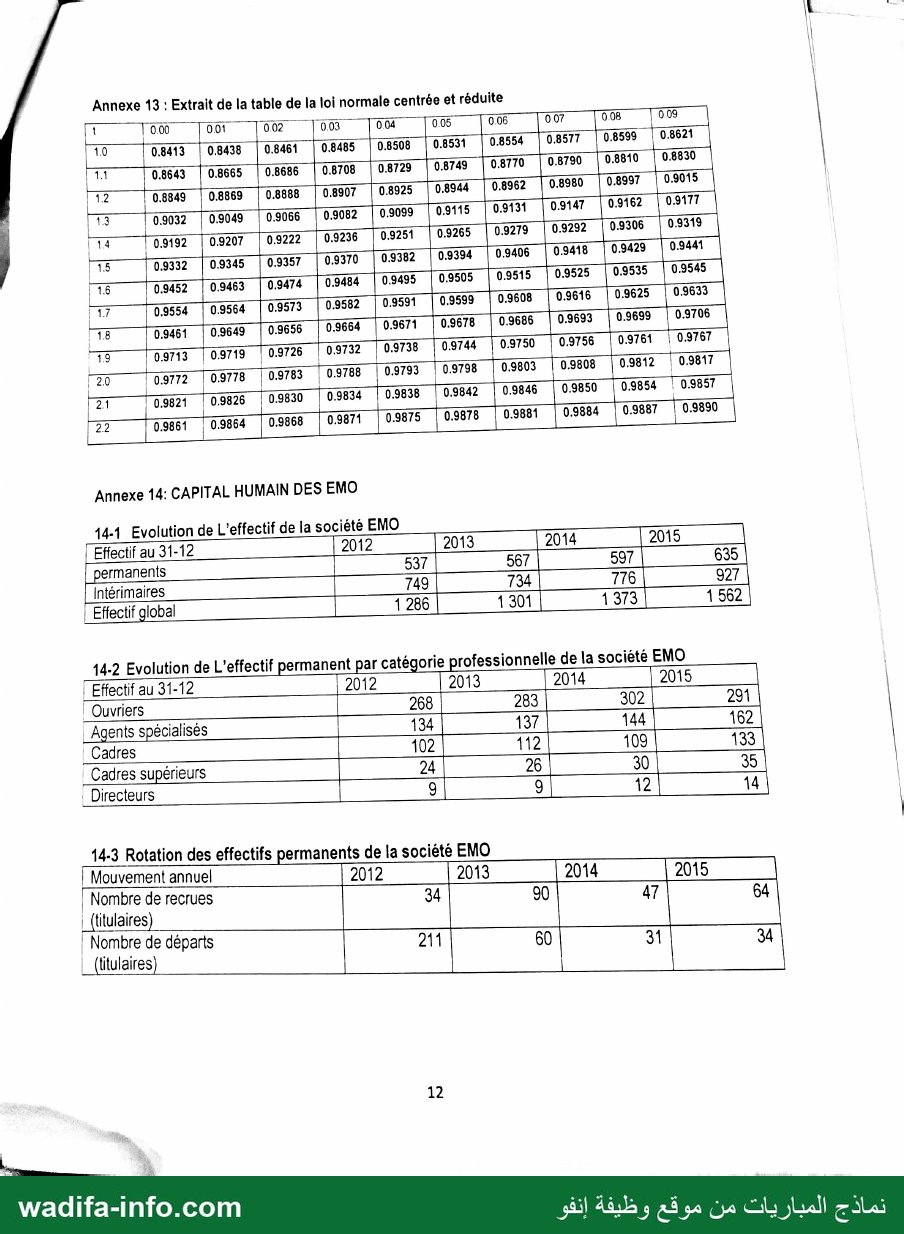
Annexe 13 : Extrait de la table de la loi normale centrée et réduite |
[1 - © [oo HU “60 [où 5 006 007 008 [00
[10 | 08413 |08438 |06461 | 5 ١ لقنا انما لالنمننا اا 0.8999 | 1
[141 [08643 |0.8665 | 0.8686 0.8749 0.8810 | 0.8830 |
ER ss
ts T5
19 loss 09719 [09726 |09732 | 09738 |0974 |09750 | 0.9756 09761 |0376 |
F20 و90 0.9788 | 09783| 09778[ وي |09798 |0803 | 0.9808 09812 | 0.9817 |
[21 oser loss |os630 |09834 [09836 | 09842 09850 [09854 |09857 |
Annexe 14: CAPITAL HUMAIN DES EMO
14-1 Evolution de L'effectif de la société EMO
[Effectif au 31-12 2012 rois 204 [2015 |
permanents srl 567] [| 6%]
لل لياصا ست و
61600 global Cm 1300| 19730 . 152)
14-2 Evolution de L'effectif permanent par catégorie professionnelle de la société EMO
Effectif au 31-12 [2012 2013 [2014 [2015 | |
Ouvriers D) 2) 32 x) |
Agents spéciales ا ابن 3 | |
Cadres |
Cadres supérieurs أ35 ,30 20 5 د ال ااا |
Directeurs أ اق د 12 ET
14-3 Rotation des effectifs permanents de la société EMO
| [2012 |
| Mouvement annuel 2012 2013 2014 2015
| Nombre de recrues 34
BAC 47
| (titulaires
! Nombre de départs 211
RS 60
litulaires 31 34
wadifa-info.com ىت طثنة ا:: ١
نماذج المباريات من موقع وظيفة إنفو
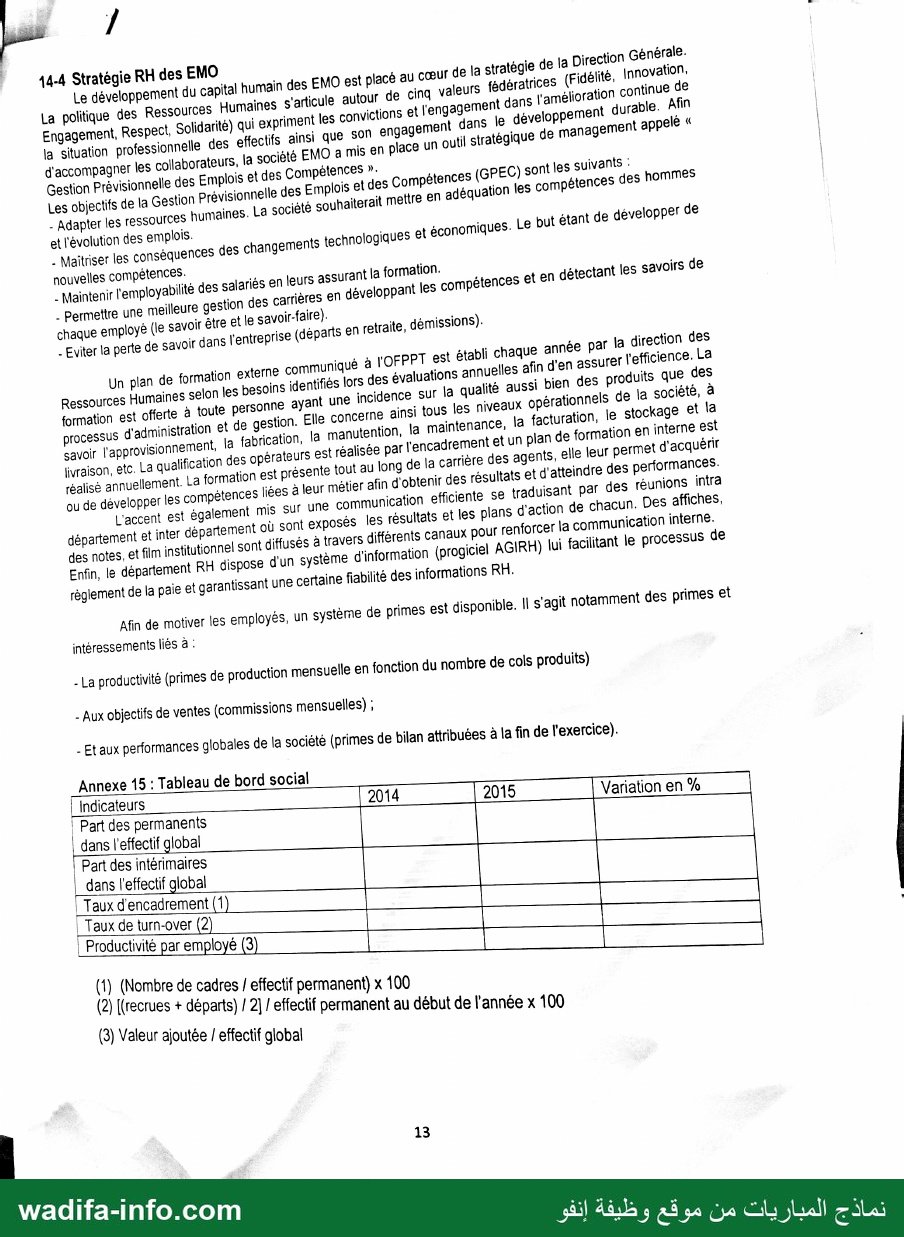
| يي Stratégie RH des EMO 0 ES
Le développement du capital humain des EMO est placé au cœur de la stratégie de la Direction que e.
La politique des Ressources Humaines s'articule autour de cinq valeurs fédératrices (Fidélité. Innova 0"
Engagement, Respect, Solidarité) qui expriment les convictions et l'engagement dans l'amélioration ain
la situation professionnelle des effectifs ainsi que SON engagement dans le développement durable à à
d'accompagner les collaborateurs, là société EMO a mis en place un outil stratégique de management appelé |
Gestion Prévisionnelle des Emplois et des Compétences ». ss |
Les objectifs de la Gestion Prévisionnelle des Emplois et des Compétences (GPEC) sont les suivan j ل"
- Adapter les ressources humaines. La société souhaiterait mettre en adéquation 5 compétences des 0
et l'évolution des emplois. l : : de développer 06
- Maîtriser les conséquences des changements technologiques et économiques: Le but étant de évelopp
nouvelles compétences. :
- Maintenif l'employabilité des salariés en leurs assurant là formation. : . "8"
- Permettre une meilleure gestion des carrières en développant les compétences eten détectant les savoirs de
chaque employé (le savoir être et le savoir-faire). | ل"
Eviter la perte de savoir dans l'entreprise (départs en retraite, démissions).
Un plan de formation externe communiqué à l'OFPPT est établi chaque année par la direction des
Ressources Humaines selon les besoins identifiés lors des évaluations annuelles afin d'en assurer | efficience. La
formation est offerte à toute personne ayant une incidence sur la qualité aussi bien des produits que des
processus d'administration et de gestion. Elle concerne ainsi tous les niveaux opérationnels de la société, à
savoir l'approvisionnement, ja fabrication, la manutention, la maintenance, la facturation, le stockage et la
jivraison, etc. La qualification des opérateurs est réalisée par l'encadrement et un plan de formation en interne est
réalisé annuellement. La formation est présente tout au long de la carrière des agents, elle leur permet d'acquérir
ou de développer les compétences liées à leur métier afin d'obtenir des résultats et d' atteindre des performances.
L'accent est également mis Sur une communication efficiente se traduisant par des réunions intra
département et inter département où sont exposés les résultats et les plans d'action de chacun. Des affiches,
des notes, et film institutionnel sont diffusés à travers différents canaux pOur renforcer la communication interne.
Enfin, le département RH dispose d'un système d'information {progiciel AGIRH) lui facilitant le processus de
règlement de la paie et garantissant une certaine fiabilité des informations RH.
0 Afin de motiver les employés, un Système de primes est disponible. ١١ s'agit notamment des primes et
intéressements liés à :
- La productivité (primes de production mensuelle en fonction du nombre de cols produits) É
- Aux objectifs de ventes (commissions mensuelles) ;
_ Et aux performances globales de la société (primes de bilan attribuées à la fin de l'exercice).
Annexe 45 : Tableau de bord social
Lngicaiens 204 [2015 | Variet
| Part des permanents Variation en %
| Part des intérimaires
Taux d'encadrement (1 RES
| Taux de turn-over (2 Fm |
| Productivité par employé (3 اااببي(نلنا :
)1( (Nombre de cadres / effectif permanent) x 100
(2) [recrues + départs) / 2] l'effectif
(3 Valeur à if permanent au début de l'année x 100
eur ajoutée / effectif global
wadifa-i
difa-info.com
قع »؛ ضظضفة إنفو Sn
! نماذج المباريات من موقع وطيعة
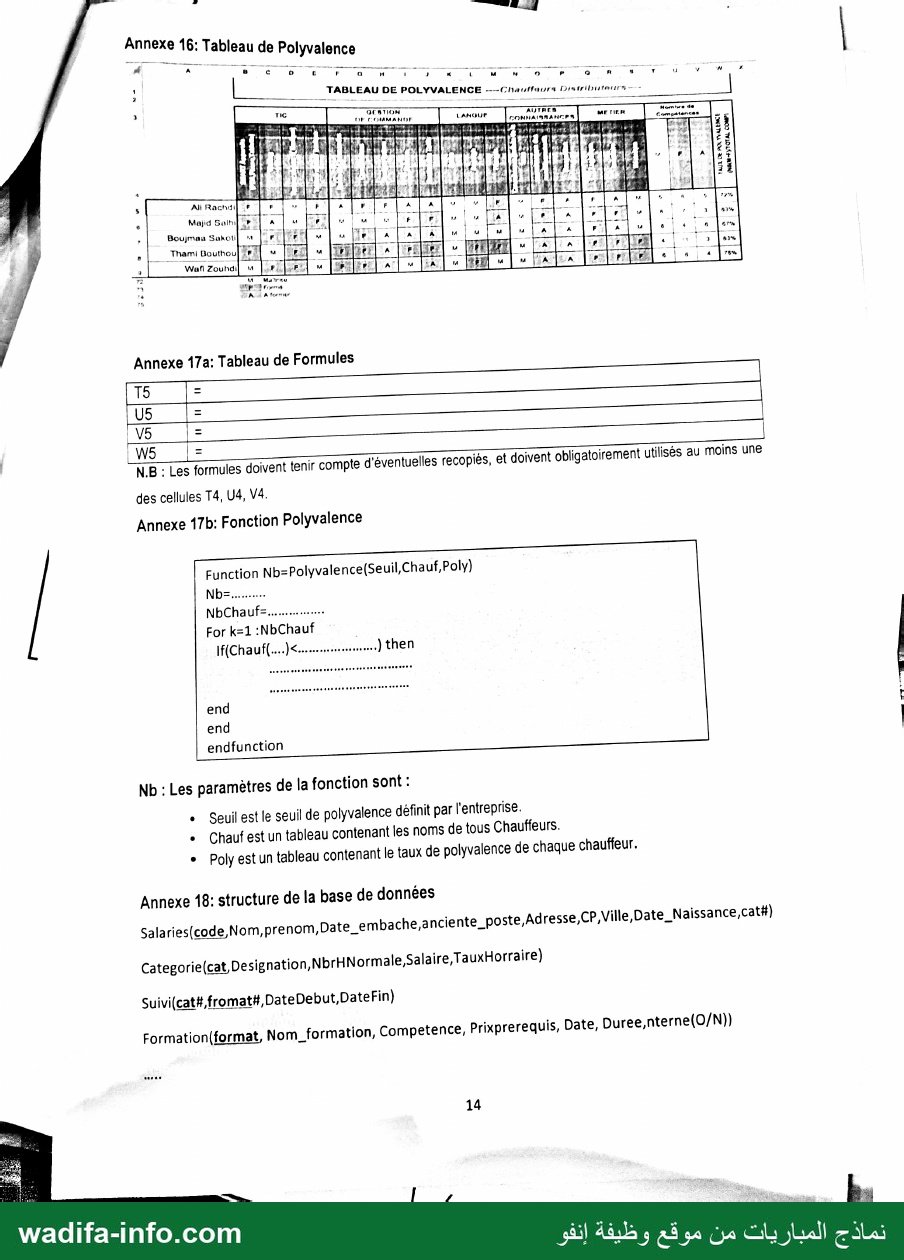
ne 16: Tableau de Polyvalence : L _TABLEAU DE ع امم de 1 ee s 5 Li
!ا ٍْ alé : tite | Ë
٠ : » æ 4 à 4 24 34
1 0360م + lo le = 1 4 2 ا ال : 1
E A 4 8 اع امه مرمم a lu ا » أرقا ele ألا
٠ Mami Bouthou] Fr 1] en » 1321267 + 8 أن اواج
/ ان - الا PR GE EE
Annexe 173: Tableau de Formules
[T5 | RE ——
V5 1e |
W5 _!= |
N.B : Les formules doivent tenir compte d'éventuelles recopiès, et doivent obligatoirement utilisés au moins une
des cellules T4, U4, V4.
Annexe 17b: Fonction Polyvalence
Function Nb=Polyvalence(Seuil,Chauf, Poly)
...حمالم
تت 2ل 012ل
For k=1 :NbChauf
1))6031)....( سس .)then
end
end L
endfunction |
Nb : Les paramètres de la fonction sont :
«Seuil est le seuil de polyvalence définit par l'entreprise.
+ Chauf est un tableau contenant les noms de tous Chauffeurs.
Poly est un tableau contenant le taux de polyvalence de chaque chauffeur.
Annexe 18: structure de la base de données
Sala ries(code,Nom,prenom,Date_embache,a nciente_poste,Ad resse,CP,Ville,Date_Naissance,cat#)
Categorie(cat Designation, NbrHNormale, Salaire, TauxHorraire)
Suivi(cat#,fromat#,DateDebut,DateFin)
Formation(format, Nom_formation, Competence, Prixprerequis, Date, Duree,nterne(O/N))
= = 0 0 x
wadifa-info.com ain , قم
نماذج المباريات من موقع وظيفة إنفو
✅ التصحيح المقترح
هذا تصحيح مقترح من إعداد فريق wadifa-info لمساعدتك على فهم منهجية الإجابة — وليس تصحيحاً رسمياً صادراً عن الإدارة المنظِّمة. أسئلة هذا الامتحان محررة بالفرنسية، لذلك التصحيح محرر بالفرنسية أيضاً.
Ce modèle est l'épreuve de gestion, management et informatique du Concours National d'Accès aux Écoles de Management (CNAEM), session 2017, option technologique (ECT), du mardi 16 mai 2017, de 8 h à 12 h (4 heures ; calculatrice autorisée, plan comptable non autorisé). Étude de cas : Les Eaux Minérales d'Oulmès (EMO), en quatre dossiers — stratégie, analyse comptable et financière, ventes et coûts, ressources humaines et système d'information. Montants des annexes 5, 6, 9, 11 et 12 en KDH ; opérations de l'annexe 7 en DH. Voici une correction proposée.
💡 Réservez une partie de copie par dossier et numérotez les questions. Les dossiers 2 et 3 rapportent l'essentiel des points chiffrés : faites-les en premier si vous êtes à l'aise en comptabilité, et présentez toujours la formule avant le résultat.
Dossier 1 — Gestion stratégique
1. Finalités et responsabilité sociale
- Finalité économique : rester leader (72 % du marché), préserver les parts de marché, croître et rester rentable.
- Finalité sociale / sociétale : mission d'« amélioration du bien-être des consommateurs en les hydratant sainement », accès à l'eau potable par des unités proches des consommateurs, développement du capital humain.
- Responsabilité sociale (RSE) : adhésion au Pacte mondial des Nations unies (droits de l'homme, normes du travail, environnement, lutte contre la corruption) ; préservation des sites naturels autour des sources ; réduction de l'empreinte écologique (ISO 14001 en 2012, moins de matières d'origine pétrolière, bouteille en PET végétal) ; formation et GPEC pour les salariés.
2. Macro-environnement (PESTEL) — menaces et opportunités
- Politique / légal : secteur régi par la loi 10-95 sur l'eau et très encadré (nombreux ministères et instances) — contrainte ; taxation accrue des sodas (TIC, taxe communale, marquage fiscal) — menace pour les boissons gazeuses, mais argument pour l'eau.
- Économique : marché de l'eau embouteillée en forte croissance (+10,6 %/an, 879,2 millions de litres en 2014) et hausse du pouvoir d'achat — opportunité ; marché « étroit » et concurrence accrue (Sotherma, Al Karama, CCI, Brasseries) — menace.
- Socioculturel : recherche d'une consommation saine, méfiance envers l'eau du robinet, bouteille devenue produit de grande consommation (26,3 l/habitant) — opportunité ; discours sur les méfaits des sodas — menace pour les gazeuses.
- Technologique : TIC pour réorganiser la distribution et cibler le marketing, PET végétal — opportunités ; investissements lourds nécessaires — contrainte.
- Écologique : préservation des ressources en eau et des sites — exigence, mais aussi atout d'image pour une entreprise engagée.
3. Facteurs clés de succès du secteur
- Accès à des sources de qualité (concessions) et image de santé / qualité certifiée.
- Capacité de production et maîtrise des coûts (économies d'échelle, productivité, hubs logistiques).
- Réseau de distribution étendu (350 véhicules, desserte des zones enclavées, distribution numérique).
- Notoriété des marques et innovation (gammes, formats, emballages, arômes).
- Prix adaptés à chaque positionnement (premium, B-brand, entrée de gamme).
4. Stratégies et modes de développement
- Stratégie globale : domination par les coûts sur le volume (économies d'échelle) combinée à une différenciation par la marque et l'innovation (« prix compétitifs selon le positionnement ») ; spécialisation / recentrage sur le métier de base, l'eau, depuis 2010 ; diversification de gamme (Bahia, Ain Atlas, nouvelles gammes) au sein du métier ; internationalisation (prise de contrôle de 55 % de la société béninoise ETE en 2015).
- Modes de développement : croissance interne (nouvelles unités à Bouskoura, nouvelles lignes, investissements en capacité) ; croissance externe (prise de contrôle d'ETE) ; croissance contractuelle passée (franchise Pepsico 2003-2010) ; intégration au sein du groupe Holmarcom (pôle industrie, emballages).
5. Cohérence de la décision de 2010 (abandon des boissons gazeuses)
La cession de l'activité sodas est cohérente avec l'environnement : incompatibilité d'image entre une eau aux vertus thérapeutiques et des sodas jugés néfastes ; pression fiscale croissante (taxe communale passée de 20 à 30 DH/hl, marquage fiscal de 3 centimes par bouteille) et concurrence rendant difficile la rentabilisation des investissements marketing et industriels ; tendance sociale vers une consommation saine ; marché de l'eau en forte croissance qui justifie de concentrer les ressources sur le cœur de métier. C'est un recentrage (stratégie de spécialisation) qui renforce la légitimité de l'entreprise.
Dossier 2 — Analyse comptable et financière
1. Valeur d'entrée de la machine à injection
| Élément | Calcul | Montant (DH) |
|---|---|---|
| Prix d'achat HT | 226 500 € × 11,20 (cours du 20-10, date de réception) | 2 536 800 |
| Frais de transport | 5 000 € × 11,20 | 56 000 |
| Droits de douane | 358 800 | |
| Frais d'installation HT | 58 080 / 1,20 | 48 400 |
| Valeur d'entrée (coût d'acquisition) | 3 000 000 | |
La TVA récupérable n'entre pas dans le coût. On retrouve la base d'amortissement donnée (3 000 000 DH). L'acompte (14 000 €) a été versé au même cours de 11,20 : aucune différence de change à constater sur lui.
2. Journal 2015 (montants en DH)
| Date | Débit | Crédit | Libellé | Débit | Crédit |
|---|---|---|---|---|---|
| 18-03 | 2397 | 5141 | Acompte sur machine : 14 000 × 11,20 | 156 800 | 156 800 |
| 01-04 | 6134 34552 | 5141 | Assurance annuelle : HT = 79 800/1,14 = 70 000 ; TVA 14 % = 9 800 | 70 000 9 800 | 79 800 |
| 01-10 | 5141 | 1481 | Emprunt bancaire | 600 000 | 600 000 |
| 20-10 | 2332 34551 | 2397 4481 5141 | Réception de la machine : (226 500 + 5 000) × 11,20 = 2 592 800 ; dette = 2 592 800 − 156 800 = 2 436 000 (soit 217 500 €) ; TVA payée | 2 592 800 370 000 | 156 800 2 436 000 370 000 |
| 29-10 | 2332 | 5141 | Droits de douane (incorporés au coût) | 358 800 | 358 800 |
| 01-11 | 5141 | 71271 | Loyer trimestriel reçu (nov.-janv.) | 90 000 | 90 000 |
| 15-11 | 2332 34551 | 5141 | Frais d'installation : HT 48 400, TVA 9 680 | 48 400 9 680 | 58 080 |
| Écritures d'inventaire au 31-12-2015 | |||||
| 31-12 | 6193 | 28332 | Dotation : 3 000 000 / 8 × 1/12 (mise en service le 01-12) | 31 250 | 31 250 |
| 31-12 | 3702 | 4481 | Écart de conversion-actif : 217 500 € × (11,35 − 11,20) | 32 625 | 32 625 |
| 31-12 | 6393 | 4506 | Provision pour perte de change latente | 32 625 | 32 625 |
| 31-12 | 3491 | 6134 | Charges constatées d'avance : 70 000 × 3/12 (janv.-mars 2016) | 17 500 | 17 500 |
| 31-12 | 71271 | 4491 | Produits constatés d'avance : 90 000 × 1/3 (janvier 2016) | 30 000 | 30 000 |
| 31-12 | 6311 | 4493 | Intérêts courus : 600 000 × 7,25 % × 3/12 | 10 875 | 10 875 |
| 31-12 | 7129 4455 | 4427 | Ristourne à accorder : 1 200 000 × 3 % = 36 000 HT ; TVA 7 200 | 36 000 7 200 | 43 200 |
| 31-12 | 3417 | 6129 34552 | Ristourne à obtenir : 800 000 × 2 % = 16 000 HT ; TVA 3 200 | 19 200 | 16 000 3 200 |
💡 Comptes absents de l'extrait mais nécessaires : 28332 (amortissements du matériel), 4493 (intérêts courus et non échus à payer) et 4455 (État – TVA facturée). Les comptes 6142, 6167, 6331, 7331, 34271, 4417, 1516 de la liste sont des pièges : le transport et la douane s'incorporent au coût de la machine, et aucune différence de change n'est réalisée en 2015. La dette fournisseur étant payable le 20-01-2016, elle est à court terme (4481, écart 3702, provision 4506).
3. FRNG, BFR et trésorerie nette (KDH)
L'extrait de bilan ne donne pas les masses de financement permanent et d'actif immobilisé : on calcule BFR et TN, puis FRNG = BFR + TN.
| 2014 | 2015 | |
|---|---|---|
| BFR = actif circulant HT − passif circulant HT | 418 818 − 337 508 = 81 310 | 504 703 − 339 341 = 165 362 |
| TN = trésorerie-actif − trésorerie-passif | 68 357 − 80 008 = −11 651 | 39 928 − 172 986 = −133 058 |
| FRNG = BFR + TN | 69 659 | 32 304 |
4. CAF (KDH)
2014 – méthode additive : CAF = résultat net + dotations relatives à l'actif immobilisé − reprises relatives à l'actif immobilisé − produits de cession + VNA des immobilisations cédées = 79 376 + 113 111 − 311 − 1 182 + 69 = 191 063.
2015 – méthode soustractive : (dotations et reprises financières et non courantes liées à l'actif circulant : elles restent dans la CAF)
| EBE | 304 009 |
| − Autres charges d'exploitation | − 1 375 |
| + Reprises d'exploitation et transferts de charges non liés à l'immobilisé (11 985 − 69) | + 11 916 |
| − Dotations d'exploitation sur actif circulant (122 964 − 119 706) | − 3 258 |
| + Résultat financier | − 21 141 |
| + Résultat non courant hors cessions (−16 803 − 634 + 16) | − 17 421 |
| − Impôt sur le résultat | − 48 679 |
| CAF 2015 | 224 051 |
Contrôle additif : 105 032 + 119 706 − 69 − 634 + 16 = 224 051, égal à l'annexe 6.
5. Parts de marché 2015 (ventes annexe 9 : total 1 695 570 KDH)
| Société | Gamme | Part 2014 | Part 2015 |
|---|---|---|---|
| EMO | la plus large : minérales plates (Sidi Ali, Ain Atlas), gazeuses (Oulmès, Oulmès légère), eau de table (Bahia) | 72,81 % | 73,80 % |
| Sotherma | minérales plates et gazéifiée (Ain Saiss, Sidi Harazem) | 17,65 % | 17,67 % |
| Al Karama | eau de source (Ain Soltane) | 2,92 % | 2,68 % |
| CCI | eau de table plate et gazeuse (Ciel, Bonaqua) | 3,33 % | 2,72 % |
| Brasseries du Maroc | une seule eau minérale (Ain Ifrane) | 3,19 % | 3,13 % |
EMO est seule présente sur tous les segments et renforce sa position de leader (+1 point) ; Sotherma est stable ; les petits opérateurs, à gamme étroite, reculent. Le marché est un quasi-duopole dominé par EMO.
6. Ratios 2015 (TVA 20 %)
- Rotation du stock de matières : ((83 833 + 89 537)/2)/429 068 × 360 = 86 685/429 068 × 360 ≈ 72,7 jours.
- Délai clients : (263 950 − 13 332)/(1 350 340 × 1,2) × 360 = 250 618/1 620 408 × 360 ≈ 55,7 jours.
- Délai fournisseurs : (136 216 − 39 047)/((429 068 + 369 908) × 1,2) × 360 = 97 169/958 771 × 360 ≈ 36,5 jours (achats de biens et services = consommation de l'exercice ; si l'on retient seulement les achats de matières, ≈ 67,9 jours).
Interprétation : l'entreprise accorde à ses clients un crédit plus long (≈ 56 j) que celui qu'elle obtient de ses fournisseurs (≈ 36 j) : ce décalage, avec un stock de matières de plus de deux mois, alourdit le BFR.
7. Évolution de l'équilibre financier
Le FRNG baisse de moitié (69 659 → 32 304) alors que le BFR double (81 310 → 165 362) : le fonds de roulement ne couvre plus que 20 % du BFR. La trésorerie nette, déjà négative, se dégrade fortement (−11 651 → −133 058) : l'entreprise finance son cycle d'exploitation par des crédits bancaires à court terme (trésorerie-passif 172 986). L'équilibre financier s'est détérioré.
8. Conclusion du diagnostic
Le diagnostic est confirmé pour l'activité : production +10,6 %, ventes +10,3 %, valeur ajoutée +13,6 %, CAF +17,3 %, résultat net +32,3 %, part de marché en hausse. Il est en revanche infirmé pour l'équilibre financier : la croissance n'a pas été réalisée en préservant l'équilibre (FRNG en baisse, BFR et découvert en forte hausse). EMO devrait renforcer ses ressources stables (emprunts à long terme, autofinancement) et réduire son BFR (délais clients, stocks).
Dossier 3 — Ventes et coûts
1. Prévision 2016 par les moindres carrés
Rangs x = 1 à 4 (2012-2015), y = CA total (annexe 11). x̄ = 2,5 ; ȳ = 1 177 134,5 ; Σ(x − x̄)(y − ȳ) = 623 163 ; Σ(x − x̄)² = 5.
a = 623 163/5 = 124 632,6 ; b = ȳ − a x̄ = 865 553. Droite : y = 124 632,6 x + 865 553.
CA prévisionnel 2016 (x = 5) ≈ 1 488 716 KDH. Répartition trimestrielle avec les coefficients saisonniers (somme = 4) :
T1 ≈ 241 916 ; T2 ≈ 342 405 ; T3 ≈ 513 607 ; T4 ≈ 390 788 KDH.
2. Coût complet 2015 (KDH)
| EMN | EMG | EDT | Total | |
|---|---|---|---|---|
| Chiffre d'affaires | 1 033 585 | 165 820 | 160 643 | 1 360 048 |
| Coût de revient | 709 915 | 121 700 | 182 549 | 1 014 164 |
| Résultat analytique | 323 670 | 44 120 | −21 906 | 345 884 |
Les eaux minérales naturelles font l'essentiel du bénéfice ; l'eau de table est déficitaire en coût complet, ce qui pourrait faire envisager son abandon — conclusion que l'analyse en coût variable va nuancer.
3. Direct costing 2015 (KDH)
| EMN | EMG | EDT | Total | |
|---|---|---|---|---|
| Chiffre d'affaires | 1 033 585 | 165 820 | 160 643 | 1 360 048 |
| Coût variable | 512 215 | 98 300 | 124 260 | 734 775 |
| Marge sur coût variable | 521 370 | 67 520 | 36 383 | 625 273 |
| Taux de MCV | 50,44 % | 40,72 % | 22,65 % | 45,97 % |
| Charges fixes | 197 700 + 23 400 + 58 289 | 279 389 | ||
| Résultat global | 345 884 | |||
Les trois produits dégagent une marge positive : l'eau de table couvre une partie des charges fixes (36 383 KDH). L'abandonner ferait baisser le résultat global (sauf si ses charges fixes propres disparaissaient). Il faut la conserver tout en améliorant sa marge.
4. Seuil de rentabilité et point mort
SR = CF / taux de MCV = 279 389/0,4597 ≈ 607 706 KDH. Point mort = SR/CA × 360 = 607 706/1 360 048 × 360 ≈ 161 jours, soit vers le 11 juin (activité supposée régulière). EMO couvre ses charges en moins de six mois ; la marge de sécurité est de 752 342 KDH (55 % du CA), signe d'un faible risque d'exploitation.
5. Probabilité de ruine
Ruine = CA < SR, avec CA ~ N(1 000 000 ; 200 000) : P(CA < 607 706) = P(Z < (607 706 − 1 000 000)/200 000) = P(Z < −1,96) = 1 − Φ(1,96) = 1 − 0,9750 = 0,025. Il y a 2,5 % de risque que le CA ne couvre pas les charges : risque faible.
Dossier 4 — Ressources humaines et système d'information
1. Axes de la politique RH et objectifs
- GPEC : adapter les compétences à l'évolution des emplois, anticiper les changements technologiques, maintenir l'employabilité, gérer les carrières, éviter la perte de savoir (retraites, démissions).
- Formation : plan annuel (communiqué à l'OFPPT) fondé sur les évaluations, ouvert à tous les niveaux : qualification, performance, efficience.
- Communication interne : réunions, affiches, notes, film institutionnel : partager résultats et plans d'action, impliquer.
- Système d'information RH (AGIRH) : fiabiliser les données et la paie.
- Rémunération et motivation : primes de production, commissions sur ventes, primes de bilan : lier la rémunération à la performance. Le tout autour de cinq valeurs (fidélité, innovation, engagement, respect, solidarité).
2. Tableau de bord social
| Indicateur | 2014 | 2015 | Variation |
|---|---|---|---|
| Part des permanents (597/1 373 ; 635/1 562) | 43,48 % | 40,65 % | −6,50 % |
| Part des intérimaires (776/1 373 ; 927/1 562) | 56,52 % | 59,35 % | +5,00 % |
| Taux d'encadrement (cadres + cadres sup. + directeurs : 151/597 ; 182/635) | 25,29 % | 28,66 % | +13,32 % |
| Taux de turn-over ((47 + 31)/2/567 ; (64 + 34)/2/597) | 6,88 % | 8,21 % | +19,33 % |
| Productivité par employé (VA/effectif global, KDH) | 366,17 | 365,72 | −0,12 % |
Si l'on ne compte que la catégorie « cadres » : 18,26 % puis 20,94 %. Interprétation : le recours à l'intérim progresse et dépasse désormais 59 % de l'effectif ; l'encadrement se renforce ; la rotation du personnel augmente (davantage de recrutements) ; la productivité stagne, car l'effectif croît (+13,8 %) au même rythme que la valeur ajoutée (+13,6 %).
3. Recours à l'intérim
Avantages : flexibilité face à la saisonnalité (pic du 3e trimestre), réactivité, coût de recrutement et gestion administrative transférés à l'agence, période d'essai de fait. Inconvénients : coût horaire plus élevé, faible implication et fidélité, perte de savoir-faire, formation à refaire, risques de qualité et de sécurité, contradiction avec la GPEC et les valeurs de fidélité affichées.
1. Annexe 17a — formules (tableur)
Compétences en colonnes B à S, lignes chauffeurs à partir de 5 ; T4, U4, V4 contiennent « M », « F », « A ».
| T5 | =NB.SI($B5:$S5;T$4) (nombre de compétences maîtrisées) |
| U5 | =NB.SI($B5:$S5;U$4) (en formation) |
| V5 | =NB.SI($B5:$S5;V$4) (à former) |
| W5 | =(T5+U5)/SOMME($T5:$V5), au format pourcentage (réponse probable) |
Les références mixtes ($B5:$S5 et T$4) permettent la recopie vers le bas et vers la droite. L'en-tête de la colonne W est peu
lisible sur le scan (« taux de polyvalence = (Nb M + F)/total compétences ») : si l'entreprise ne compte que les compétences maîtrisées,
on écrit =T5/SOMME($T5:$V5).
2. Annexe 17b — fonction Polyvalence (Scilab)
function Nb=Polyvalence(Seuil,Chauf,Poly)
    Nb=0;
    NbChauf=size(Chauf,"*");
    for k=1:NbChauf
        if (Poly(k)<Seuil) then
            disp(Chauf(k));
            Nb=Nb+1;
        end
    end
endfunction
La condition porte sur le taux Poly(k), comparé au seuil (le modèle imprime « Chauf(…) » à cet endroit) ; la fonction affiche chaque nom concerné et renvoie leur nombre.
3. Requêtes SQL
a. Nombre de formations proposées en 2017 :
SELECT COUNT(*) AS nb_formations
FROM Formation
WHERE YEAR(Date) = 2017;
b. Durée totale des formations suivies par catégorie :
SELECT C.cat, C.Designation, SUM(F.Duree) AS duree_totale
FROM Categorie C, Suivi S, Formation F
WHERE C.cat = S.cat AND S.format = F.format
GROUP BY C.cat, C.Designation;
c. Formations « polyvalentes » (suivies par plus de deux catégories) :
SELECT F.format, F.Nom_formation
FROM Formation F, Suivi S
WHERE F.format = S.format
GROUP BY F.format, F.Nom_formation
HAVING COUNT(DISTINCT S.cat) > 2;
(Dans l'annexe, les clés étrangères de Suivi s'écrivent cat# et « fromat# » : il s'agit de cat et format.)
أسئلة شائعة حول هذا النموذج
هل يمكن تحميل هذا النموذج مجاناً؟
هل يتضمن هذا النموذج التصحيح؟
ما هي الجهة المنظمة والدرجة المعنية بهذا النموذج؟
ما هي دورة هذا الامتحان ولغة أسئلته؟
أين أجد نماذج أخرى لنفس المباراة؟
💬 ناقش هذا النموذج (0)
شارك إجاباتك أو صحّح التصحيح — إذا كان لديك رأي مختلف حول أي نقطة، اكتبه هنا ليستفيد باقي المترشحين.
لا يوجد نقاش بعد — شارك إجابتك أو سؤالك حول هذا النموذج.
⚠️ ممنوع نشر أرقام الهاتف أو الروابط أو أي عرض مقابل مال — تُحذف هذه المشاركات تلقائياً.
هل تحضّر لهذه المباراة؟
نماذج مشابهة قد تهمّك
المصدر: وثائق منشورة للعموم (Scribd / alloschool)
📎 كيف تستشهد بهذه الصفحة؟
صحفي أو مدوّن أو أستاذ؟ انسخ المرجع أسفله وضع رابطاً نحو هذه الصفحة.
الرابط الدائم: https://www.wadifa-info.com/نموذج-مباراة/2536/نموذج-المباراة-الوطنية-لولوج-مدارس-التدبير-CNAEM-2017-الشعبة-الاقتصادية-والتجا
