
نموذج مباراة توظيف أطر في الإكتواريا - الصندوق الوطني للضمان الاجتماعي (CNSS) 2015 - اختبار المهنة (الإكتواريا)
باختصار
هذا نموذج امتحان كتابي سابق لمباراة أطر في الإكتواريا لدى الصندوق الوطني للضمان الاجتماعي (CNSS) (session de novembre 2015)، منشور على وظيفة إنفو للاطلاع والتحميل المجاني بصيغة PDF مع تصحيح مقترح.
- الجهة المنظمة
- الصندوق الوطني للضمان الاجتماعي (CNSS)
- الدرجة
- أطر في الإكتواريا
- التخصص
- اختبار المهنة (الإكتواريا)
- الدورة
- session de novembre 2015
- عدد الصفحات
- 5
- لغة الأسئلة
- الفرنسية
- التصحيح
- تصحيح مقترح متوفر في هذه الصفحة
📝 نص أسئلة النموذج (مستخرج آلياً من الصفحات الممسوحة)
استُخرج هذا النص آلياً من صور الامتحان وقد يحتوي على أخطاء في القراءة — الصور أعلاه هي المرجع.
oo TRS AE T SR SR 0
1 ١ << دنا Pie D رحج MAROC |
4 1 ا عن STRATEGIE ET MANAGEMENT ا
1 | | TEST METIER |
2 | | ACTUARIAT | |
1 إ Durée : une heure et demi
Nom : 1
1 | Prénom: |
— | N° d'examen :
1 Mode d'emploi :
4 Cochez la bonne réponse, en mettant une croix dans la ou les
2 case(s) appropriée(s), suivant la nature et le contenu de la
1 question
wadifa-info.com a dc :
نماذج المباريات من موقع وظيفة إنفو
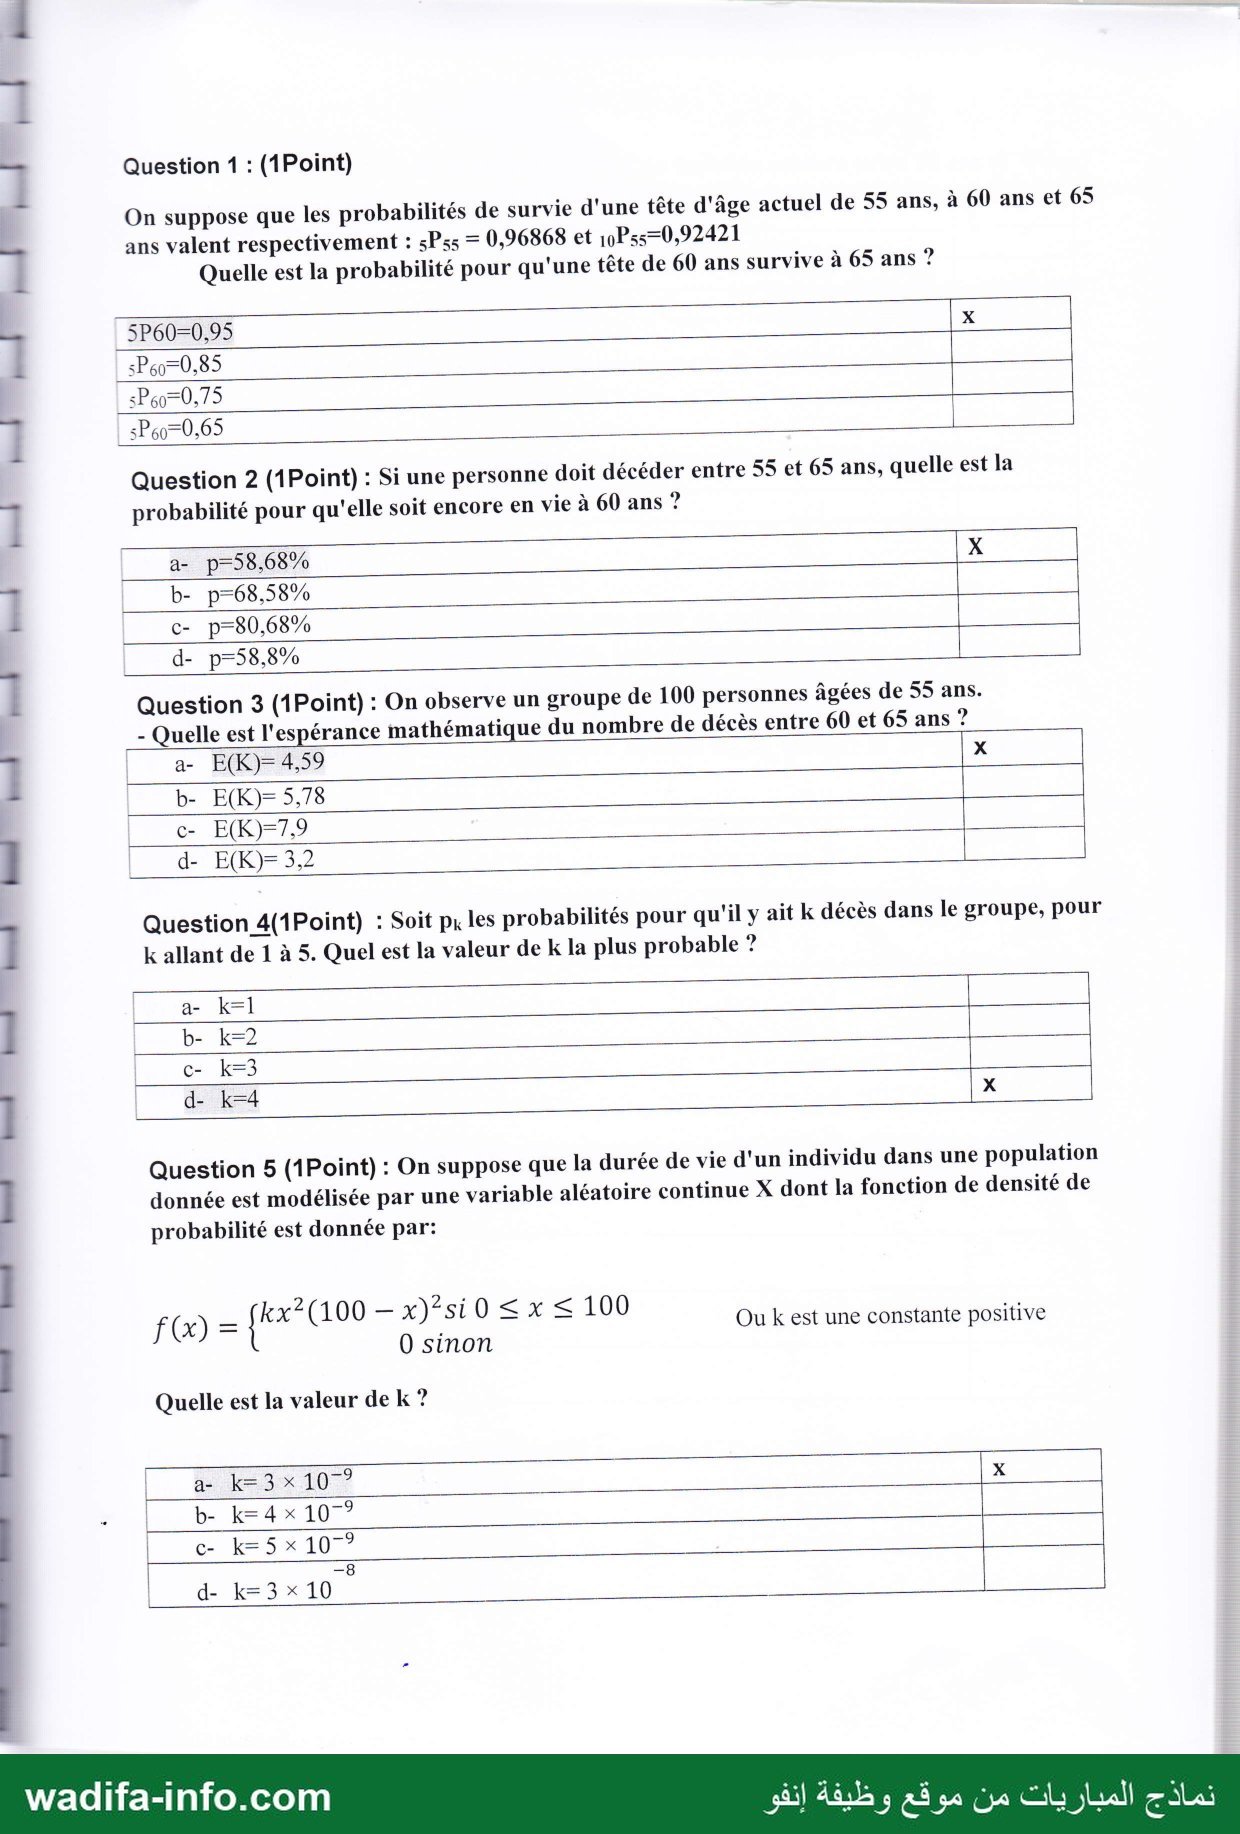
Question 1 : (1Point) +
On suppose que les probabilités de survie d'une tête d'âge actuel de 55 ans, à 60 ans et 65 |
et 10P:5=0,92421 0,96868 = فوط : ans valent respectivement
Quelle est la probabilité pour qu'une tête de 60 ans survive à 65 ans ? 1
5P60=0,95
65 1
65 1
Question 2 (1Point) : Si une personne doit décéder entre 55 et 65 ans, quelle est la
probabilité pour qu'elle soit encore en vie à 60 ans ? 1
a _p=58.68%
اب ١ط 1
سسسب c-_p=80,68%
لمم 88ح ل
Question 3 (1Point) : On observe un groupe de 100 personnes âgées de 5$ ans. ,
Quelle est l'espérance mathématique du nombre de décès entre 60 et 65 ans ? - |
a- 20-9 1
b- E(K)= 5,78
d- 0060-2 1
Question 4(1Point) : Soit p les probabilités pour qu'il y ait k décès dans le groupe, pour
و k allant de 1 à 5. Quel est la valeur de K la plus probable 1
a- k=1
b- k=2 |
c- k=3
d- k=4 1
Question 5 (1Point) : On suppose que la durée de vie d'un individu dans une population
l donnée est modélisée par une variable aléatoire continue X dont la fonction de densité de
probabilité est donnée par: |
À = > 2520( 2
X) 0<x > 0 Ou k est une constante positive 100( 7" = )1 ٍْ
sinon 0
Quelle est la valeur de k 7
sr. Cut ue ل can nt Dee
a k=3*x10 | |
107 حا b- | =
c k=5%* 107 |
: ين به قب جاو ا wadifa-i
نماذج المباريات من موقع وظيفة إنفو info.com
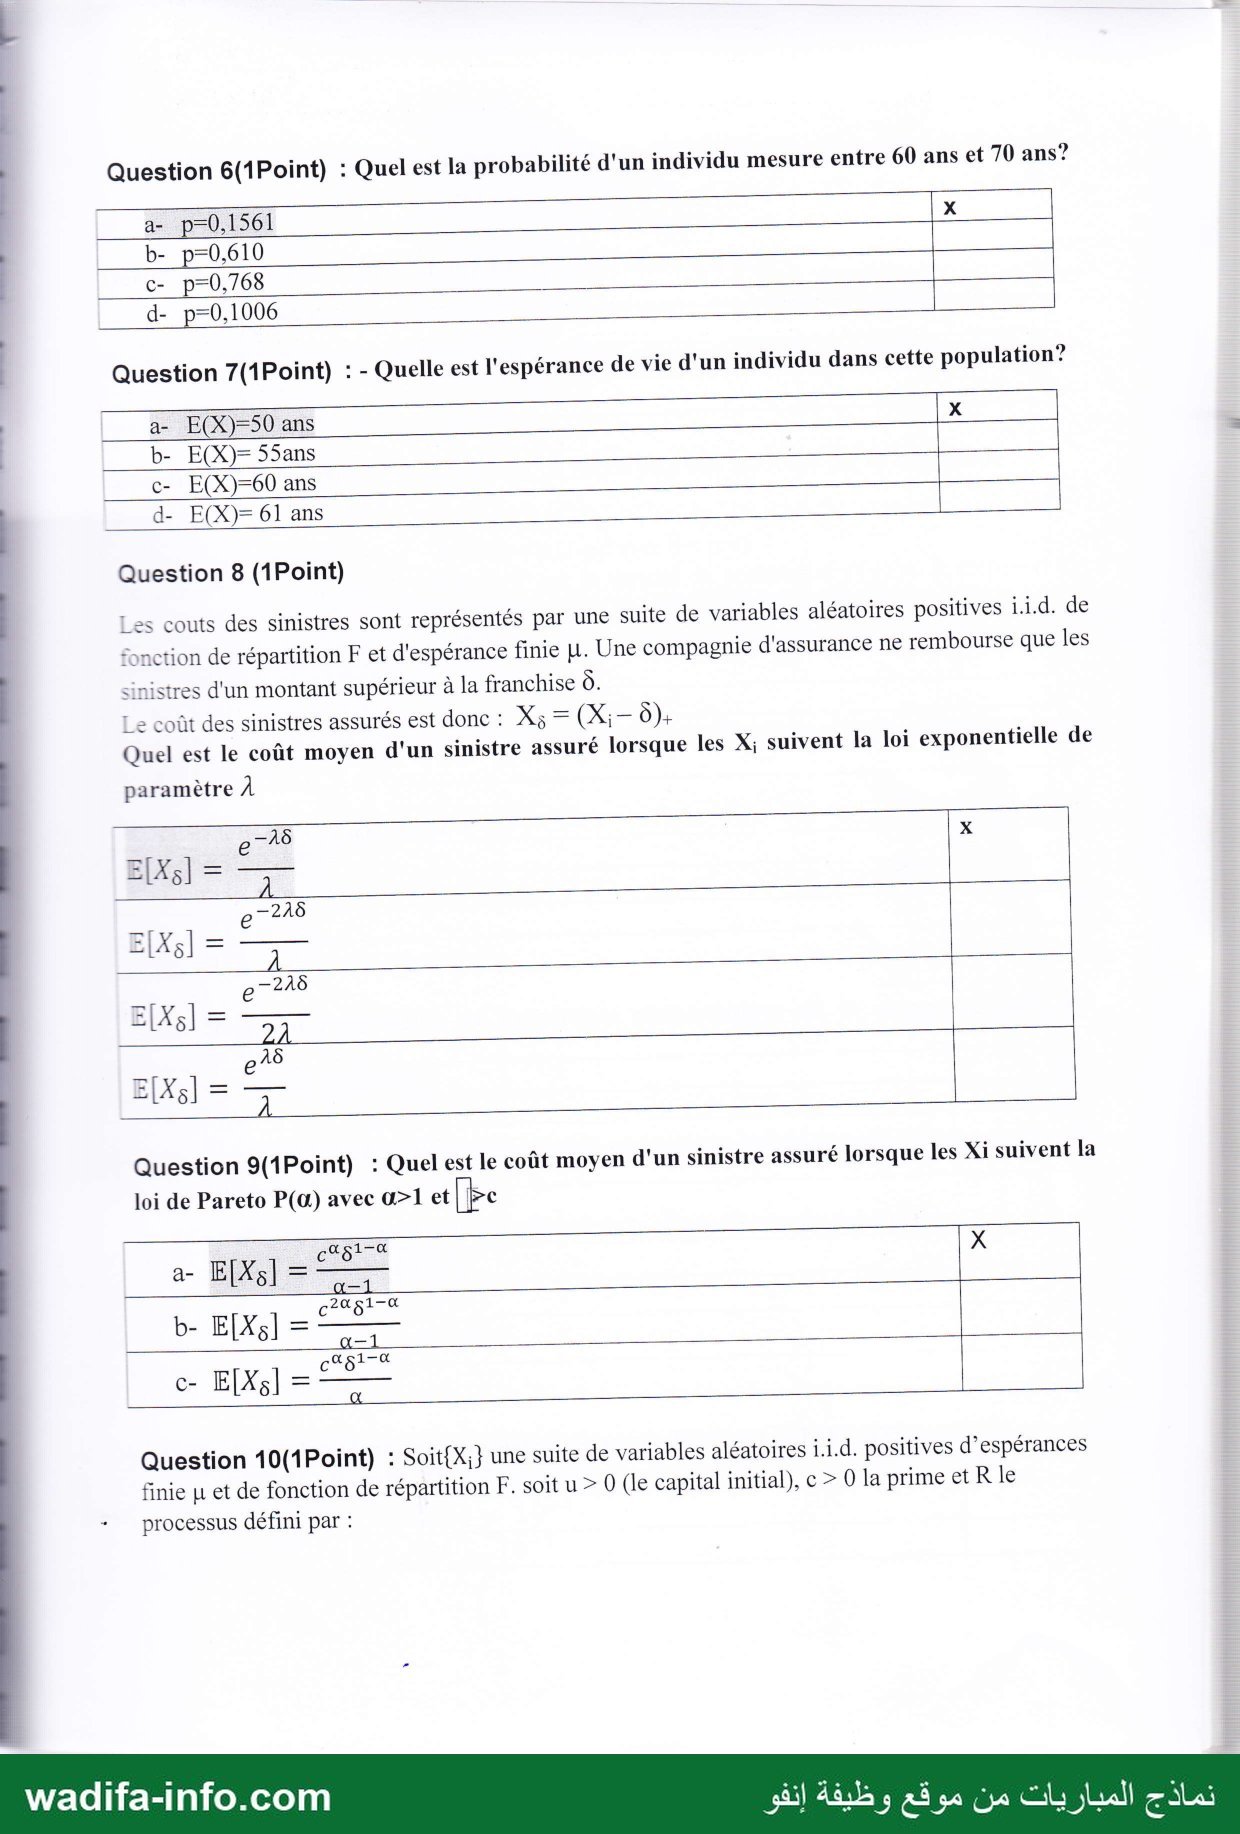
Question 6(1Point) : Quel est la probabilité d'un individu mesure entre 60 ans et 70 ans?
a- p=0,1561 Le |
b-_p-0,610 ا
c-_p=0,768 ren
d-_p=0,1006 CEE
| Question 7(1Point) : - Quelle est l'espérance de vie d'un individu dans cette population?
| a E(X)=50 ans SE 1
ض b-_E(X)= 55ans ييا '
c- E(X)=60 ans messe
d-_E(X) 61 ans ا
Question 8 (1Point)
Les couts des sinistres sont représentés par une suite de variables aléatoires positives i.i.d. de
fonction de répartition F et d'espérance finie .لم Une compagnie d'assurance ne rembourse que les
sinistres d'un montant supérieur à la franchise Ô.
Le coût des sinistres assurés est donc : مكل = (Xi (+
| Quel est le coût moyen d'un sinistre assuré lorsque les X; suivent la loi exponentielle de
| paramètre À
| 5 e x
| —226
Question 9(1Point) : Quel est le coût moyen d'un sinistre assuré lorsque les Xi suivent la
loi de Pareto P(&) avec اح et [be
À لل
| «asia
2051-©
b- EU] - مت 25
81-6
| Question 10(1Point) : Soit{X;} une suite de variables aléatoires i.i.d. positives d’espérances
finie u et de fonction de répartition F. soit u > 0 (le capital initial), ع > 0 la prime et R le
- processus défini par :
wadlifa-info. Sd كيه ممق :
fo.com نماذج المباريات من موقع وظيفة إنفو
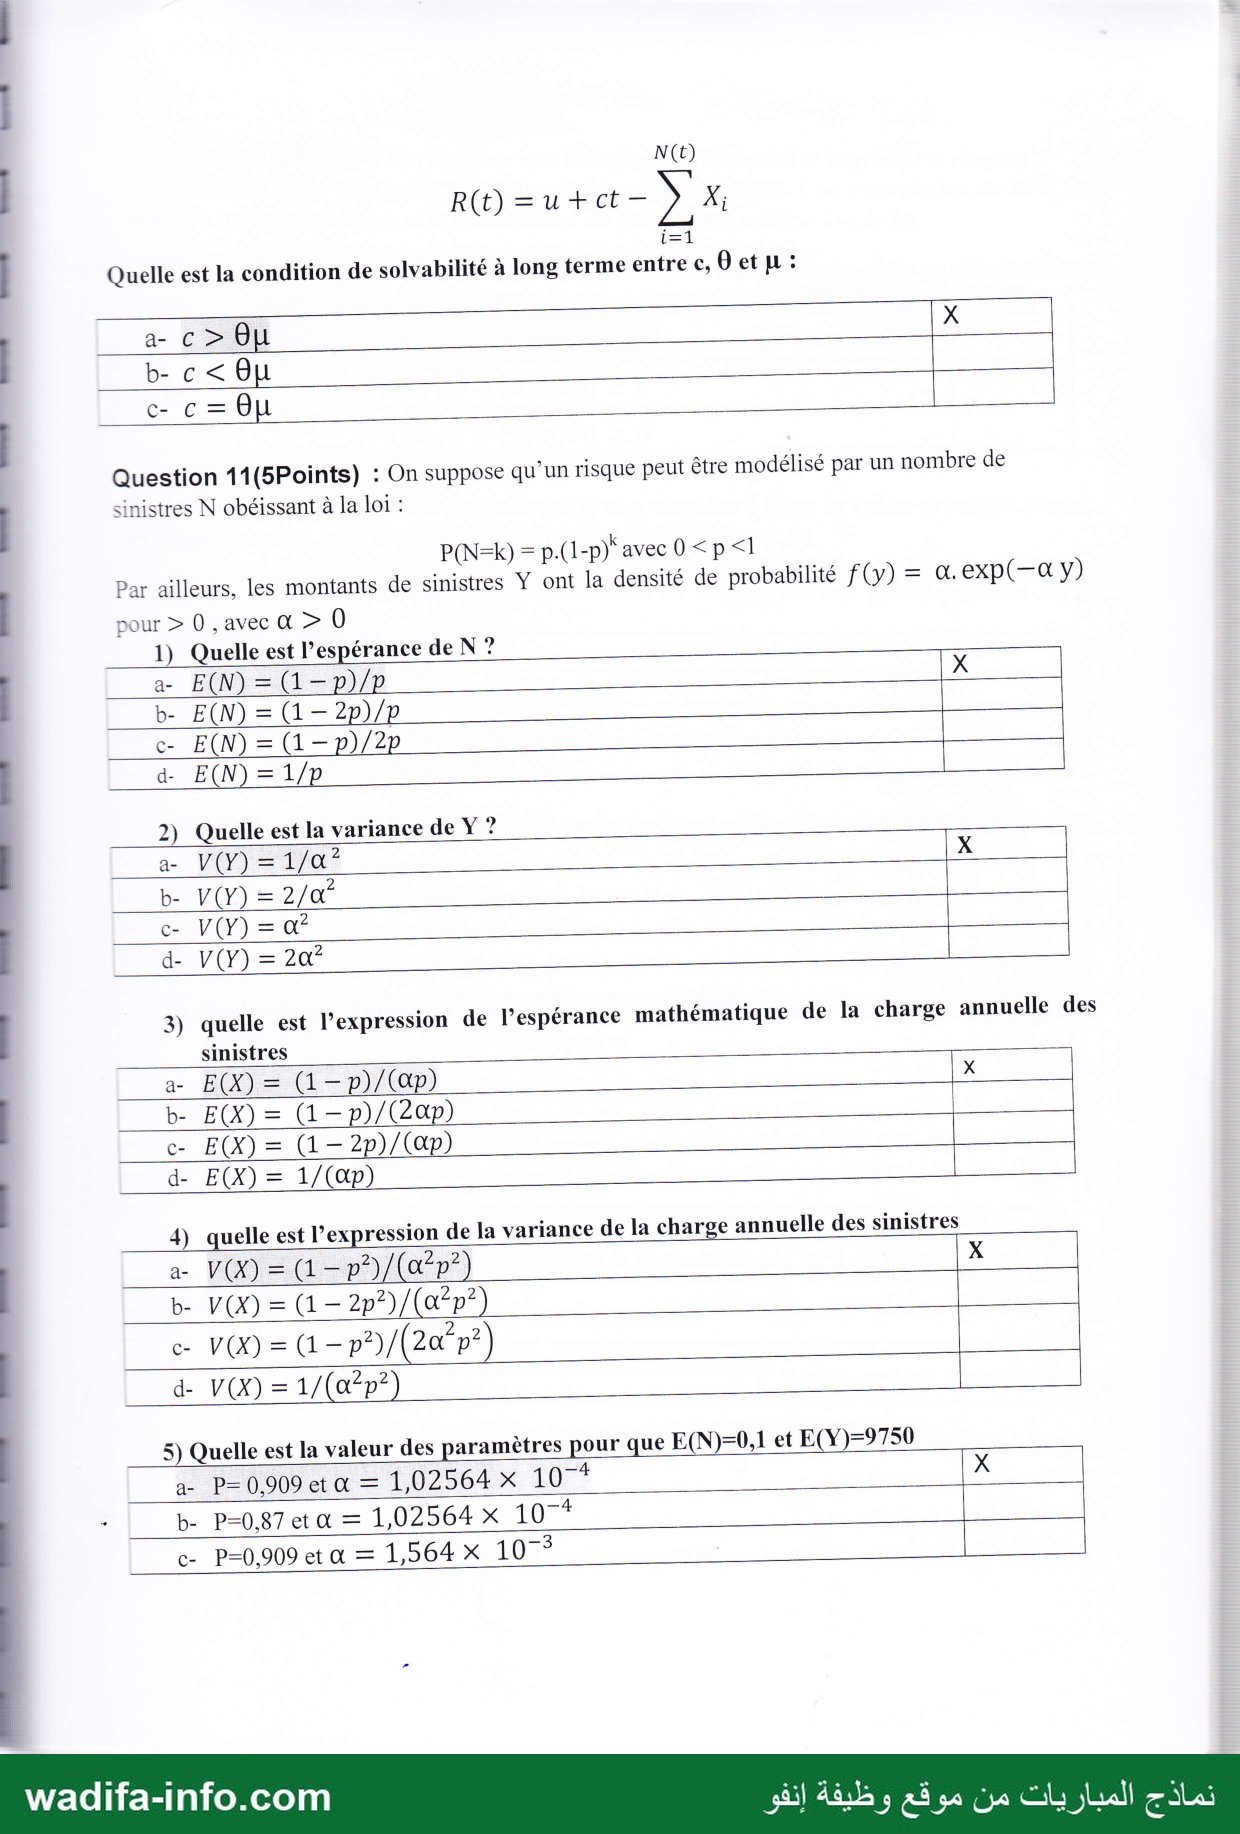
Rt)=u+ct- 2 x.
| Quelle est la condition de solvabilité à long terme entre و 0 et ui:
b- c<6 مود
| حي ج EEE)
| Question 11(5Points) : On suppose qu'un risque peut être modélisé par un nombre de
| sinistres N obéissant à la loi :
P(N=k) - 1 -p) avec 0 > p <
| Par ailleurs, les montants de sinistres Y ont la densité de probabilité f(y) = ©. exp(—& y)
pour > 0 , avec & > 0
1) Quelle est l'espérance de N ?
a E(N) = (1=p)/p
| b=_E(N) = (1 = 2p)/r تكس
c- E(N) = )1- 2 سيا (
ض 4 5)00( = 1/p D]
| 2) Quelle est la variance de Y ?
| a VO) = 1/0?
b- V(Y) = 2/0 TS ©
- 7)00( + BF
ض d VU) - 0 Lise)
3) quelle est l'expression de l’espérance mathématique de la charge annuelle des
sinistres
a EX) = (A —p)/(ap) x
c- E(X) = (1 — 2p)/(ap)
| d- E(X) = 1/(@p) يا
4) quelle est l'expression de la variance de la charge annuelle des sinistres
à VO) = 1-2)
| b-_V(X) = (1 2p°)/(o°p°
| æ VO) = G-p°)/(20
| a VX) = ل ا “م
| 5) Quelle est la valeur des aramètres pour que E(N)=0,1 et E(Y)=9750
a. P=0909et a = 1,02564 X 10⁷*
.| pb P=087eta = 1,02564 x 10⁷* لوحتب
| ب P-0.909 et a = 1,564 X 3 | دس
wadifa-info. يه ممق جاو ا :
fo.com نمادج المباريات من موقع وظيفة إنفو
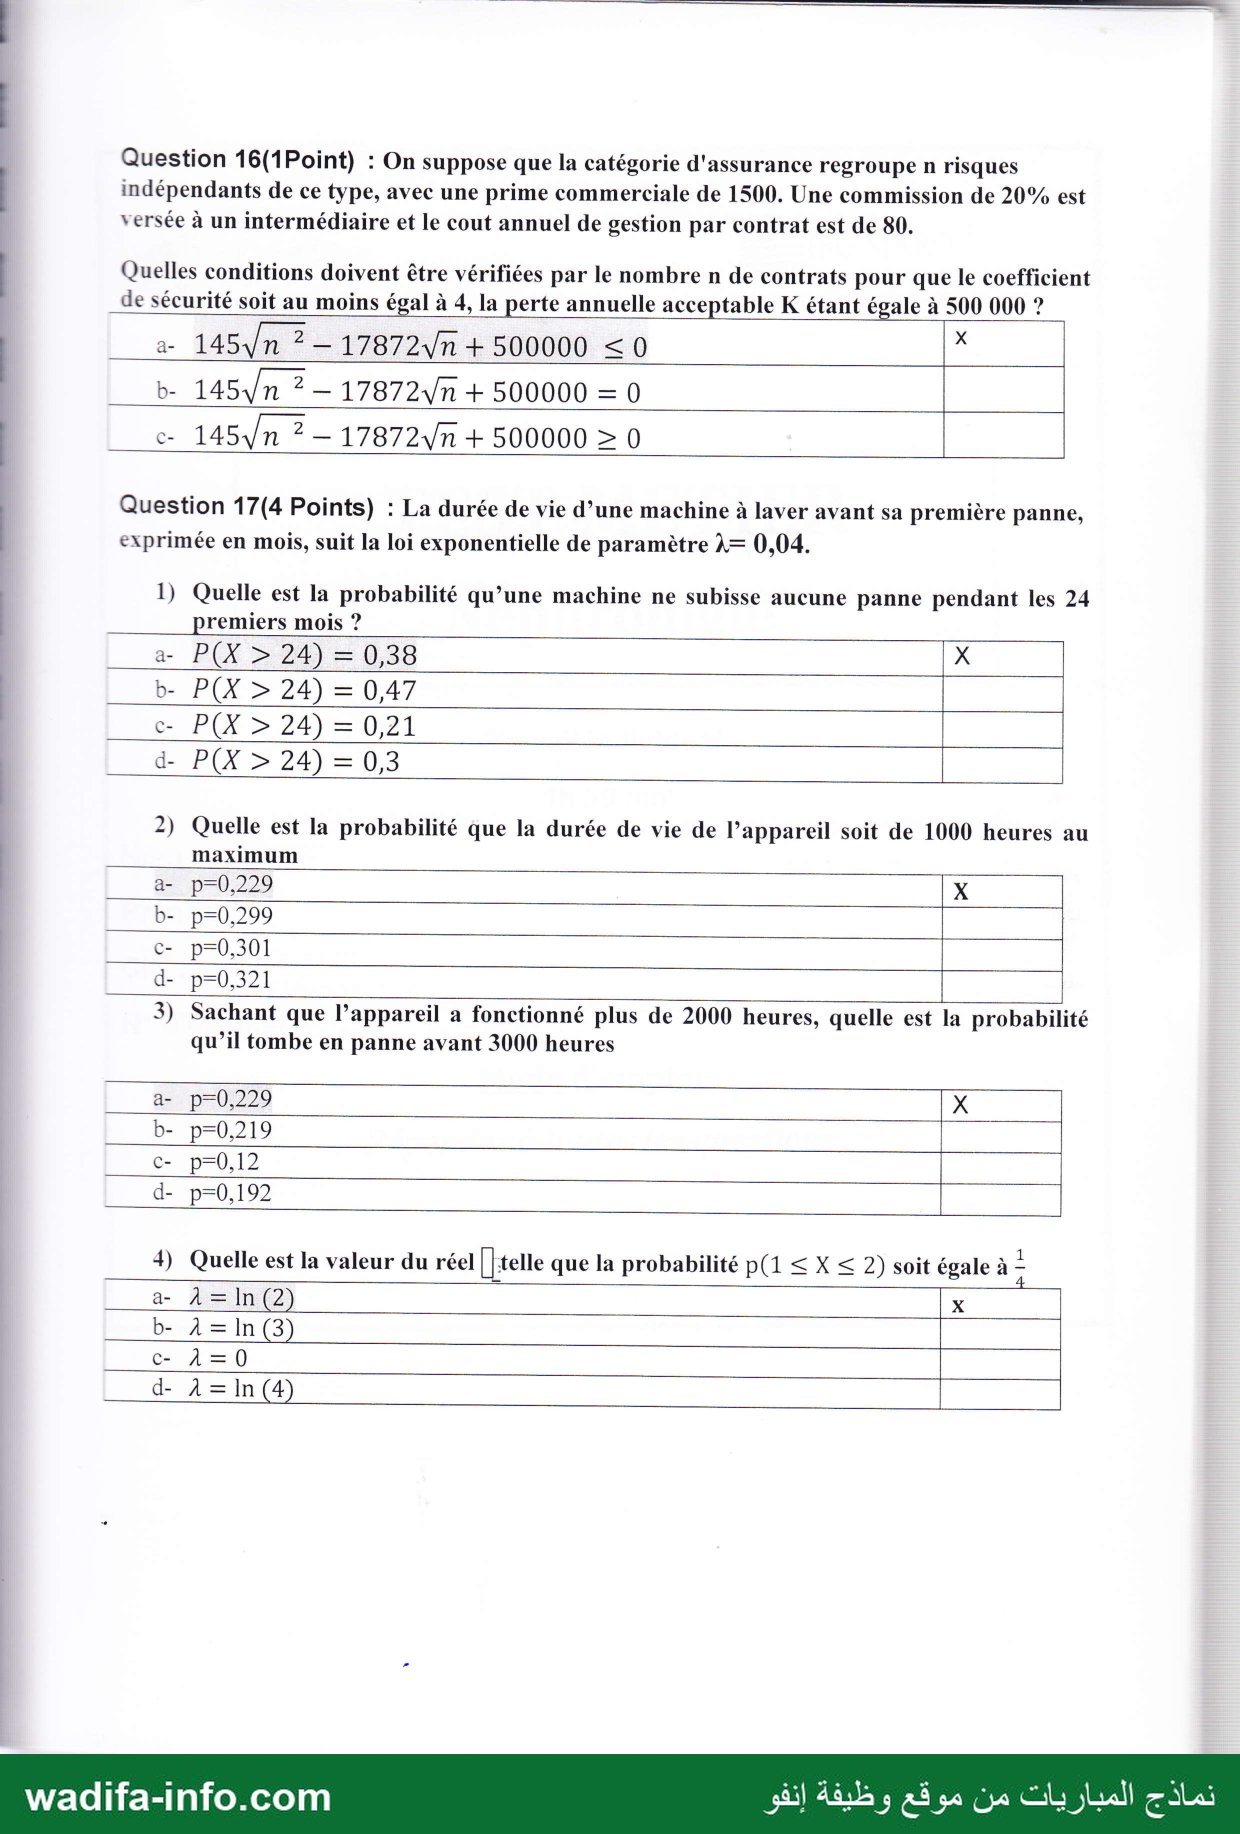
Question 16(1Point) : On suppose que la catégorie d'assurance regroupe n risques
indépendants de ce type, avec une prime commerciale de 1500. Une commission de 20% est
versée à un intermédiaire et le cout annuel de gestion par contrat est de 80.
Quelles conditions doivent être vérifiées par le nombre n de contrats pour que le coefficient
de sécurité soit au moins égal à 4, la perte annuelle acceptable K étant é cale à 500 000 ?
a 145/10 2 —17872Vn + 500000 < 0
b 1454/7 ? — 17872Vn + 500000 = 0 |
| c- 1454/7 ? —17872Vn + 500000 > 0 |
Question 17(4 Points) : La durée de vie d’une machine à laver avant sa première panne,
exprimée en mois, suit la loi exponentielle de paramètre À= 0,04.
1) Quelle est la probabilité qu’une machine ne subisse aucune panne pendant les 24
remiers mois ?
ه P(X > 24) = 0,38
b_P(X > 24) = 0,47 ا
c- P(X > 24( - 1
d P(X > 24( - 8 es
2) Quelle est la probabilité que la durée de vie de l'appareil soit de 1000 heures au
maximum 1
a- p—0,229 X
b- p=0,299 mu mi
c- 0-01
| d- p=0,321
| 3) Sachant que l'appareil a fonctionné plus de 2000 heures, quelle est la probabilité
qu’il tombe en panne avant 3000 heures
a- p—0,229 X
b- p=0,219
c-_p=0,12 |)
| 4) Quelle est la valeur du réel [l telle que la probabilité p(1 < X < 2) soit égale à
ط١ À=In(3 ا
c 20 ا
d- A=In(4 | |
wadifa-info.com نماذج المباريات من موقع وظيفة إنفو
✅ التصحيح المقترح
هذا تصحيح مقترح من إعداد فريق wadifa-info لمساعدتك على فهم منهجية الإجابة — وليس تصحيحاً رسمياً صادراً عن الإدارة المنظِّمة. أسئلة هذا الامتحان محررة بالفرنسية، لذلك التصحيح محرر بالفرنسية أيضاً.
Ce modèle est le test métier « Actuariat » du concours de recrutement de cadres de la Caisse Nationale de Sécurité Sociale (CNSS), session de novembre 2015 (épreuve organisée avec IFG Maroc). Durée : 1 h 30. QCM : cocher la ou les bonnes cases. Voici une correction proposée, calculs à l'appui.
💡 Le scan porte une croix « x » en face d'une proposition par question : ces croix correspondent aux calculs ci-dessous, sauf à la question 16, où le signe de l'inégalité cochée est inversé. Refaites chaque calcul plutôt que de mémoriser les lettres.
Tables de mortalité (Q1 à Q4)
Données : 5p55 = 0,96868 et 10p55 = 0,92421.
Question 1 — Réponse : 5p60 = 0,95
10p55 = 5p55 × 5p60, donc 5p60 = 0,92421 / 0,96868 = 0,9541 ≈ 0,95.
Question 2 — Réponse : a (58,68 %)
On conditionne par « décès entre 55 et 65 ans » : P = (5p55 − 10p55) / (1 − 10p55) = 0,04447 / 0,07579 = 0,5868.
Question 3 — Réponse probable : a (E(K) = 4,59)
Le nombre de décès suit une loi binomiale, d'espérance n × q. Avec q = 5q60 = 1 − 0,95409 = 0,0459, on obtient 100 × 0,0459 = 4,59, valeur proposée en a. Remarque : pour un groupe observé à 55 ans, la probabilité de mourir entre 60 et 65 ans est 5p55 − 10p55 = 0,04447, soit 4,45 décès attendus, valeur absente des choix ; l'énoncé raisonne donc sur les survivants à 60 ans. La réponse attendue est a.
Question 4 — Réponse : d (k = 4)
K suit B(100 ; q ≈ 0,046). Le mode d'une binomiale est la partie entière de (n + 1)q = 101 × 0,046 ≈ 4,6, donc k = 4 (on vérifie que pk+1/pk = (n − k)q / ((k + 1)(1 − q)) passe sous 1 à partir de k = 4).
Durée de vie à densité f(x) = k x²(100 − x)² (Q5 à Q7)
Question 5 — Réponse : a (k = 3 × 10⁻⁹)
∫0100 x²(100 − x)² dx = [10000x³/3 − 50x⁴ + x⁵/5]0100 = 1010(1/3 − 1/2 + 1/5) = 1010/30. La condition ∫f = 1 donne k = 30 / 1010 = 3 × 10⁻⁹.
Question 6 — Réponse : a (p ≈ 0,156)
P(60 ≤ X ≤ 70) = 3 × 10⁻⁹ × [G(70) − G(60)] avec G(x) = 10000x³/3 − 50x⁴ + x⁵/5, soit ≈ 0,154. C'est la proposition a (0,1561) qui est la plus proche ; les autres valeurs sont très éloignées.
Question 7 — Réponse : a (E(X) = 50 ans)
La densité est symétrique par rapport à x = 50 (f(100 − x) = f(x)), donc E(X) = 50. On peut aussi dire que X/100 suit une loi Bêta(3 ; 3), de moyenne 1/2.
Franchise et ruine (Q8 à Q10)
Question 8 — Réponse : a (E[Xδ] = e−λδ/λ)
E[(X − δ)+] = ∫δ∞ P(X > x) dx = ∫δ∞ e−λx dx = e−λδ/λ.
Question 9 — Réponse : a (cαδ1−α/(α − 1))
Pour une Pareto de seuil c (P(X > x) = (c/x)α, x ≥ c) et δ > c : E[(X − δ)+] = ∫δ∞ cαx−α dx = cαδ1−α/(α − 1), finie car α > 1.
Question 10 — Réponse : a (c > θμ)
Dans le modèle de Cramér-Lundberg (N(t) processus de Poisson d'intensité θ), la charge moyenne par unité de temps est θμ. La solvabilité à long terme exige que la prime encaissée dépasse cette charge : c > θμ (condition de chargement de sécurité positif) ; sinon la ruine est certaine.
Question 11 (5 points) — Modèle fréquence-coût
N suit une loi géométrique sur {0, 1, 2, …} : P(N = k) = p(1 − p)k ; Y suit une loi exponentielle de paramètre α ; X = Y1 + … + YN.
- a — E(N) = (1 − p)/p. Moyenne de la géométrique comptant les échecs avant le premier succès ; V(N) = (1 − p)/p².
- a — V(Y) = 1/α². Pour une exponentielle : E(Y) = 1/α, V(Y) = 1/α².
- a — E(X) = (1 − p)/(αp). Formule de Wald : E(X) = E(N)·E(Y).
- a — V(X) = (1 − p²)/(α²p²). V(X) = E(N)V(Y) + V(N)E(Y)² = (1 − p)/(pα²) + (1 − p)/(p²α²) = (1 − p)(p + 1)/(p²α²).
- a — p = 0,909 et α = 1,02564 × 10⁻⁴. (1 − p)/p = 0,1 donne p = 1/1,1 = 0,909 ; 1/α = 9750 donne α = 1,02564 × 10⁻⁴.
La numérotation du sujet passe ensuite directement à la question 16 (les cinq sous-questions de la Q11 correspondent aux 5 points annoncés).
Question 16 — Réponse : c (145n − 17 872√n + 500 000 ≥ 0)
Par contrat : E(X) = 0,1 × 9750 = 975 ; V(X) = 0,21 × 9750² (car (1 − p²)/p² = 0,1 × 2,1), d'où σ ≈ 4468.
Prime nette disponible = 1500 × (1 − 0,20) − 80 = 1120 ; marge moyenne par contrat = 1120 − 975 = 145.
Coefficient de sécurité : β = (K + 145n) / (σ√n) ≥ 4, soit 145n − 4 × 4468 √n + 500 000 ≥ 0, c'est-à-dire 145n − 17 872√n + 500 000 ≥ 0 (le « √n² » de l'énoncé vaut n). C'est une inégalité « supérieure ou égale », donc la proposition c.
Question 17 (4 points) — Loi exponentielle
- a — P(X > 24) = 0,38. P(X > 24) = e−0,04×24 = e−0,96 ≈ 0,383.
- Réponse probable : a (p = 0,229). Les sous-questions 2 et 3 sont exprimées en heures et ne sont pas cohérentes avec λ = 0,04 par mois (1000 h ≈ 1,4 mois donnerait p ≈ 0,054, absent des choix). Les valeurs proposées correspondent à λ = 0,00026 par heure : P(X ≤ 1000) = 1 − e−0,26 ≈ 0,229.
- Réponse probable : a (p = 0,229). Par absence de mémoire de la loi exponentielle : P(X < 3000 | X > 2000) = P(X < 1000) = 0,229, même valeur qu'au 2).
- a — λ = ln 2. P(1 ≤ X ≤ 2) = e−λ − e−2λ = 1/4. Avec t = e−λ : t − t² = 1/4, soit (t − 1/2)² = 0, donc t = 1/2 et λ = ln 2.
أسئلة شائعة حول هذا النموذج
هل يمكن تحميل هذا النموذج مجاناً؟
هل يتضمن هذا النموذج التصحيح؟
ما هي الجهة المنظمة والدرجة المعنية بهذا النموذج؟
ما هي دورة هذا الامتحان ولغة أسئلته؟
أين أجد نماذج أخرى لنفس المباراة؟
💬 ناقش هذا النموذج (0)
شارك إجاباتك أو صحّح التصحيح — إذا كان لديك رأي مختلف حول أي نقطة، اكتبه هنا ليستفيد باقي المترشحين.
لا يوجد نقاش بعد — شارك إجابتك أو سؤالك حول هذا النموذج.
⚠️ ممنوع نشر أرقام الهاتف أو الروابط أو أي عرض مقابل مال — تُحذف هذه المشاركات تلقائياً.
هل تحضّر لهذه المباراة؟
نماذج مشابهة قد تهمّك
المصدر: المواقع الرسمية للمؤسسات (نسخ أرشيفية من Wayback Machine)
