
نموذج مباراة توظيف متصرفين من الدرجة الثانية - وكالة الحوض المائي لسوس ماسة درعة 2014 - الاختبار العام والاختبار الخاص (التدبير المالي والمحاسباتي)
باختصار
هذا نموذج امتحان كتابي سابق لمباراة متصرف من الدرجة الثانية لدى وكالة الحوض المائي لسوس ماسة درعة (07 دجنبر 2014)، منشور على وظيفة إنفو للاطلاع والتحميل المجاني بصيغة PDF مع تصحيح مقترح.
- الجهة المنظمة
- وكالة الحوض المائي لسوس ماسة درعة
- الدرجة
- متصرف من الدرجة الثانية
- التخصص
- التدبير المالي والمحاسباتي
- الدورة
- 07 دجنبر 2014
- عدد الصفحات
- 2
- لغة الأسئلة
- العربية والفرنسية
- التصحيح
- تصحيح مقترح متوفر في هذه الصفحة
📝 نص أسئلة النموذج (مستخرج آلياً من الصفحات الممسوحة)
استُخرج هذا النص آلياً من صور الامتحان وقد يحتوي على أخطاء في القراءة — الصور أعلاه هي المرجع.
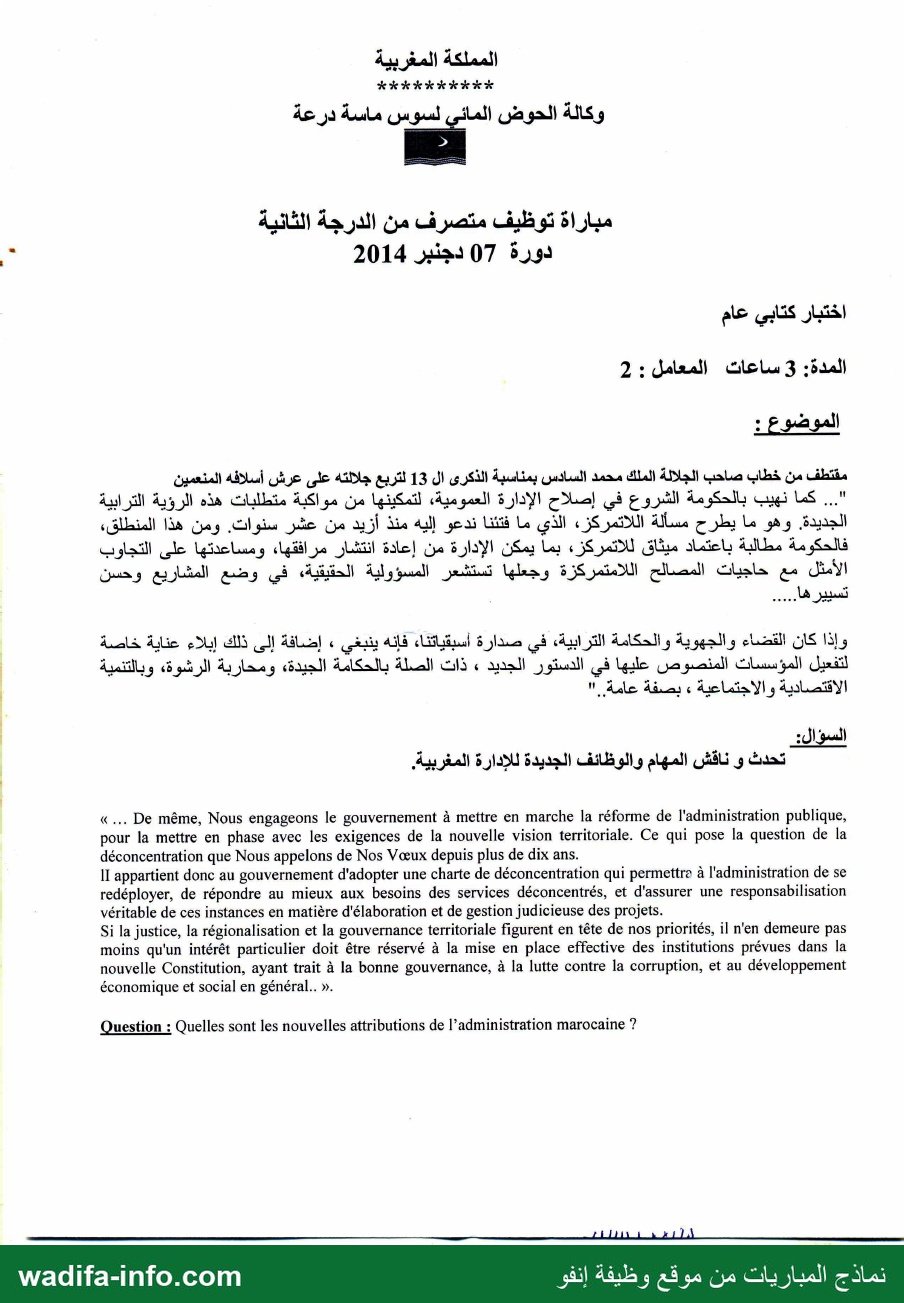
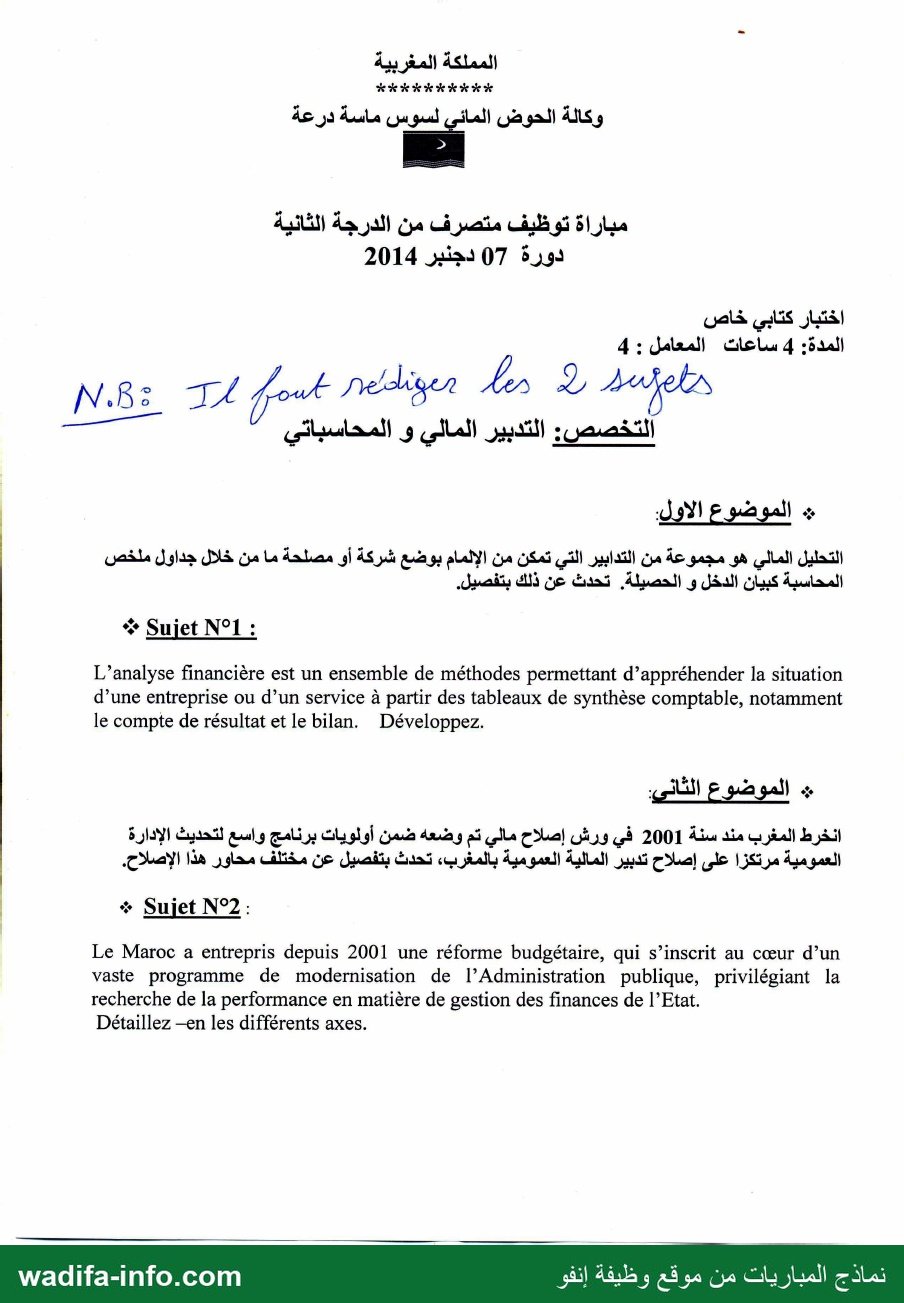
المملكة المغربية KKKRERRRREE وكالة الحوض | لسوس Lula درعة مباراة توظيف متصرف من الدرجة الثانية دورة 07 دجنبر 2014 % المدة: 3 ساعات المعامل : 2 مقتطف من خطاب صاحب الجلالة الملك محمد السادس بمناسبة الذكرى ال 13 لتربع جلالته على عرش أسلافه المنعمين الي كما نهيب بالحكومة الشروع في إصلاح الإدارة العمومية؛ لتمكينها من مواكبة متطلبات هذه الرؤية الترابية الجديدة. وهو ما يطرح مسألة اللاتمركز؛ الذي ما فتئنا ندعو إليه منذ أزيد من عشر سنوات. ومن هذا المنطلق» فالحكومة مطالبة باعتماد ميثاق للاتمركزء Las يمكن الإدارة من إعادة انتشار مرافقهاء ومساعدتها على التجاوب الأمثل مع حاجيات المصالح اللامتمركزة وجعلها تستشعر المسؤولية الحقيقية؛ في وضع المشاريع وحسن وإذا كان القضاء والجهوية والحكامة الترابية؛ في صدارة أسبقياتناء فإنه ينبغي « إضافة إلى ذلك إبلاء عناية خاصة لتفعيل المؤسسات المنصوص عليها في الدستور الجديد « ذات الصلة بالحكامة الجيدة؛ ومحاربة الرشوةء وبالتنمية الاقتصادية والاجتماعية ؛ بصفة عامة.." السؤال: تحدث و ناقش المهام والوظائف الجديدة للإدارة المغربية. De même, Nous engageons le gouvernement à mettre en marche la réforme de l'administration publique, ...» pour la mettre en phase avec les exigences de la nouvelle vision territoriale. Ce qui pose la question de la déconcentration que Nous appelons de Nos Vœux depuis plus de dix ans. Il appartient donc au gouvernement d'adopter une charte de déconcentration qui permettra à l'administration de se redéployer, de répondre au mieux aux besoins des services déconcentrés, et d'assurer une responsabilisation véritable de ces instances en matière d'élaboration et de gestion judicieuse des projets. Si la justice, la régionalisation et la gouvernance territoriale figurent en tête de nos priorités, il n'en demeure pas moins qu'un intérêt particulier doit être réservé à la mise en place effective des institutions prévues dans la nouvelle Constitution, ayant trait à la bonne gouvernance, à la lutte contre la corruption, et au développement économique et social en général.. ». Question : Quelles sont les nouvelles attributions de l’administration marocaine ? سسسسسسسسسسشششلل[لسمسشسسسلسلشااؤشصؤؤل----سٍ نحللا ل ———————— نماذج المباريات من موقع وظيفة إنفو wadifa-info.com المملكة المغربية جاو عاو جاو باو جاو او باو باو واو وكالة الحوض 1 ض لسوس ماسة درعة مباراة توظيف متصرف من الدرجة الثانية دورة 07 دجنبر 2014 اختبار كتابي خاص المدة: 4 ساعات المعامل : 4 NR: TZ ft nekger 7 Fuel التخصص: التدبير المالي و المحاسباتي ابي التحليل المالي هو مجموعة من التدابير التي تمكن من الإلمام بوضع شركة أو مصلحة ما من خلال جداول ملخص | المحاسبة كبيان الدخل و الحصيلة. تحدث عن ذلك بتفصيل. Sujet N°1 : + L’analyse financière est un ensemble de méthodes permettant d’appréhender la situation d’une entreprise ou d’un service à partir des tableaux de synthèse comptable, notamment le compte de résultat et le bilan. Développez. انخرط المغرب مند سنة 2001 في ورش إصلاح مالي تم وضعه ضمن أولويات برنامج واسع لتحديث الإدارة العمومية مرتكزا على إصلاح تدبير المالية العمومية بالمغرب؛ تحدث بتفصيل عن مختلف محاور هذا الإصلاح. | Sujet N°2: + Le Maroc a entrepris depuis 2001 une réforme budgétaire, qui s’inscrit au cœur d’un vaste programme de modernisation de l’Administration publique, privilégiant la recherche de la performance en matière de gestion des finances de l’Etat. Détaillez -en les différents axes. نماذج المباريات من موقع وظيفة إنفو wadifa-info.com
✅ التصحيح المقترح
هذا تصحيح مقترح من إعداد فريق wadifa-info لمساعدتك على فهم منهجية الإجابة — وليس تصحيحاً رسمياً صادراً عن الإدارة المنظِّمة.
يضم هذا النموذج الاختبارين الكتابيين لمباراة توظيف متصرف من الدرجة الثانية بـوكالة الحوض المائي لسوس ماسة درعة، دورة 07 دجنبر 2014:
- الاختبار الكتابي العام: المدة 3 ساعات، المعامل 2 — موضوع واحد انطلاقا من مقتطف من خطاب ملكي؛
- الاختبار الكتابي الخاص (تخصص التدبير المالي والمحاسباتي): المدة 4 ساعات، المعامل 4 — موضوعان (التحليل المالي، وإصلاح تدبير المالية العمومية).
كل موضوع مطروح بالعربية والفرنسية، ويحرر المترشح بإحدى اللغتين. الملاحظة المكتوبة باليد على الورقة الثانية («يجب تحرير الموضوعين») ليست من نص المباراة المطبوع؛ والنص المطبوع لا يتضمن عبارة «تناول أحد الموضوعين»، لذلك نقترح فيما يلي عناصر الإجابة عن الموضوعين معا.
الاختبار العام — المهام والوظائف الجديدة للإدارة المغربية
💡 المقتطف من خطاب العرش لسنة 2012 (الذكرى الثالثة عشرة لعيد العرش). السؤال مزدوج: تحدث (عرض المهام الجديدة) وناقش (حدودها وشروط نجاحها). لا تكتف بالوصف: الجزء النقدي هو الذي يميز الورقة الجيدة.
المقدمة
مع دستور 2011 واختيار الجهوية المتقدمة، لم تعد الإدارة مجرد جهاز لتطبيق القانون وتقديم خدمات تقليدية، بل أصبحت مطالبة بأن تكون إدارة تنموية، قريبة، مسؤولة وخاضعة للمحاسبة. ويدعو الخطاب الملكي الحكومة إلى إصلاح الإدارة العمومية لمواكبة الرؤية الترابية الجديدة، وإلى اعتماد ميثاق للاتمركز، مع إيلاء عناية خاصة لتفعيل مؤسسات الحكامة الجيدة ومحاربة الرشوة. الإشكالية: ما هي الوظائف الجديدة التي تفرضها هذه الرؤية على الإدارة، وما شروط نجاحها؟
أولا: المهام والوظائف الجديدة
- المواكبة والتنسيق بدل الوصاية: في ظل الجهوية المتقدمة، تنتقل الإدارة من الوصاية على الجماعات الترابية إلى المراقبة الإدارية ومساعدة رؤساء المجالس على تنفيذ برامجهم (الفصل 145 من الدستور).
- اللاتمركز الإداري: نقل سلطة القرار والوسائل إلى المصالح اللاممركزة على مستوى الجهة لتكون مخاطبا فعليا للجهة، مع تحميلها مسؤولية إعداد المشاريع وتدبيرها (وقد تُرجم ذلك لاحقا في الميثاق الوطني للاتمركز الإداري سنة 2018).
- الإدارة التنموية: التخطيط الاستراتيجي، إعداد البرامج وتتبعها وتقييمها، التعاقد مع الجماعات الترابية والفاعلين.
- خدمة المرتفق: تبسيط المساطر، تقليص الآجال، الإدارة الإلكترونية، استقبال الشكايات ومعالجتها (الفصل 156 من الدستور: تلقي ملاحظات المرتفقين واقتراحاتهم وتظلماتهم).
- الحكامة الجيدة: الشفافية، ربط المسؤولية بالمحاسبة، تقييم السياسات العمومية، ونشر المعلومة.
- المساهمة في تفعيل مؤسسات الحكامة المنصوص عليها في الدستور (هيئة النزاهة والوقاية من الرشوة ومحاربتها، مجلس المنافسة، الوسيط…) والتعاون معها.
ثانيا: المناقشة — العوائق وشروط النجاح
- العوائق: مركزية القرار المالي والبشري، ثقل المساطر، ضعف التنسيق بين القطاعات، مقاومة التغيير، تفاوت الكفاءات بين المركز والجهات، ضعف ثقافة التقييم.
- شروط النجاح: نقل حقيقي للاختصاصات مرفوق بالوسائل (الموارد البشرية والاعتمادات)، تفويض الإمضاء، تكوين الأطر، نظام معلوماتي مندمج، تدبير قائم على النتائج، وتعزيز آليات المراقبة والمحاسبة.
- مثال من القطاع: وكالة الحوض المائي نموذج لإدارة لاممركزة ذات طابع تنموي: تخطيط الموارد المائية على مستوى الحوض، التشاور مع المستعملين، وحماية الملك العام المائي.
الخاتمة
الإدارة الجديدة إدارة قرب ومواكبة ونتائج؛ ونجاح الجهوية المتقدمة رهين بإصلاح موازٍ للإدارة اللاممركزة للدولة، يجعل منها شريكا للجماعات الترابية لا رقيبا عليها فقط.
الاختبار الخاص — الموضوع الأول: التحليل المالي
المقدمة
التحليل المالي مجموعة من الطرق والأدوات التي تمكّن، انطلاقا من القوائم التركيبية (الميزانية/الحصيلة، وحساب العائدات والتكاليف، وجدول التمويل)، من تشخيص الوضعية المالية للمقاولة أو المصلحة: توازنها المالي، مردوديتها، ملاءتها وسيولتها. ويستعمله المسيرون والمساهمون والبنوك والدولة لاتخاذ القرار.
أولا: التحليل انطلاقا من الميزانية (الحصيلة)
- إعادة ترتيب الميزانية: الميزانية المالية (حسب درجة السيولة والاستحقاق) أو الميزانية الوظيفية (استعمالات وموارد دائمة، استغلال، خزينة).
- مؤشرات التوازن:
- رأس المال العامل الوظيفي = التمويل الدائم − الأصول الثابتة؛
- الحاجة إلى التمويل الإجمالية = الأصول المتداولة (خارج الخزينة) − الخصوم المتداولة (خارج الخزينة)؛
- الخزينة الصافية = رأس المال العامل − الحاجة إلى التمويل = خزينة الأصول − خزينة الخصوم.
- النسب: نسبة الاستقلالية المالية (الأموال الذاتية / مجموع الديون)، نسبة القدرة على السداد، نسب السيولة (العامة، المختصرة، الفورية)، آجال أداء الزبناء والموردين، دوران المخزون.
ثانيا: التحليل انطلاقا من حساب العائدات والتكاليف
- أرصدة التدبير (جدول أرصدة الإدارة والتسيير ESG): الهامش الإجمالي، إنتاج السنة المالية، القيمة المضافة، الفائض الإجمالي للاستغلال، نتيجة الاستغلال، النتيجة الجارية، النتيجة الصافية.
- القدرة الذاتية على التمويل (CAF): النتيجة الصافية + مخصصات الاهتلاكات والمؤونات − الاسترجاعات ± نتائج التفويتات؛ وهي تقيس قدرة المقاولة على تمويل استثماراتها وسداد ديونها.
- المردودية: المردودية الاقتصادية (نتيجة الاستغلال / الأموال المستثمرة)، المردودية المالية (النتيجة الصافية / الأموال الذاتية)، وأثر الرافعة المالية.
ثالثا: التحليل الديناميكي وحدود التحليل
- جدول التمويل وجداول التدفقات النقدية لتفسير تغير رأس المال العامل والخزينة بين سنتين.
- الحدود: الاعتماد على معطيات تاريخية ومحاسبية (تكلفة تاريخية)، تأثير الاختيارات المحاسبية، ضرورة المقارنة عبر الزمن ومع القطاع. وبالنسبة للمؤسسات العمومية (كوكالة الحوض المائي) يُكمَّل التحليل المالي بمؤشرات الأداء والمرفق العام، لأن الهدف ليس الربح بل جودة الخدمة واستدامة التوازن.
الخاتمة
التحليل المالي أداة تشخيص واتخاذ قرار: يحدد نقاط القوة والضعف ويقترح الحلول (إعادة هيكلة التمويل، تحسين تدبير الاحتياج من التمويل، رفع المردودية).
الاختبار الخاص — الموضوع الثاني: محاور إصلاح تدبير المالية العمومية منذ 2001
المقدمة
منذ 2001 انخرط المغرب في إصلاح ميزانياتي يهدف إلى الانتقال من منطق الوسائل إلى منطق النتائج، في إطار برنامج شامل لتحديث الإدارة العمومية. وقد كرس دستور 2011 مبادئ الحكامة الجيدة وربط المسؤولية بالمحاسبة، وكان مشروع القانون التنظيمي الجديد لقانون المالية في طور المناقشة سنة 2014 (صدر لاحقا تحت رقم 130.13 سنة 2015).
محاور الإصلاح
- شمولية الاعتمادات: منح المدبرين مرونة أكبر في استعمال الاعتمادات (التحويل داخل نفس الفقرة/البرنامج) مقابل الالتزام بأهداف ومؤشرات.
- البرمجة متعددة السنوات: الإطار متوسط المدى للنفقات (CDMT) على ثلاث سنوات، لربط الميزانية بالسياسات القطاعية.
- مؤشرات الأداء والتدبير القائم على النتائج: تحديد أهداف قابلة للقياس لكل برنامج وتتبع إنجازها وتقييمها.
- التعاقد: بين الإدارة المركزية والمصالح اللاممركزة، والشراكة مع الجماعات الترابية والجمعيات.
- اللاتمركز الميزانياتي: تفويض الاعتمادات إلى الآمرين بالصرف المساعدين على المستوى الجهوي.
- إصلاح مراقبة النفقة: إلحاق مراقبة الالتزام بالنفقات بالخزينة العامة للمملكة (2006)، والمرسوم رقم 2.07.1235 المتعلق بمراقبة نفقات الدولة (2008) الذي أدخل المراقبة المخففة للنفقة (contrôle modulé) حسب قدرة التدبير لدى الآمرين بالصرف.
- إصلاح الصفقات العمومية: مرسوم 2007 ثم المرسوم رقم 2.12.349 (2013): الشفافية، المنافسة، بوابة الصفقات العمومية، وتخصيص 20 % من الصفقات للمقاولات الصغرى والمتوسطة الوطنية.
- نظم المعلومات: نظام التدبير المندمج للنفقة (GID) ونظام التدبير المندمج للموظفين، والمحاسبة العامة للدولة على أساس الاستحقاق.
- المراقبة البعدية والمساءلة: تقوية دور المجلس الأعلى للحسابات والمفتشيات، وتقييم السياسات العمومية.
الحصيلة والحدود
من المكتسبات: ثقافة جديدة للأداء، تقليص آجال تنفيذ النفقة، شفافية أكبر. ومن الحدود: مؤشرات ما زالت مرتكزة على الوسائل، ضعف نسب تنفيذ ميزانية الاستثمار، الحاجة إلى إطار قانوني تنظيمي جديد يعمم منطق البرامج والنجاعة.
الخاتمة
الإصلاح مسار تدريجي توّجه القانون التنظيمي الجديد لقانون المالية الذي اعتمد ميزانية البرامج والنجاعة وصدقية الحسابات.
أسئلة شائعة حول هذا النموذج
هل يمكن تحميل هذا النموذج مجاناً؟
هل يتضمن هذا النموذج التصحيح؟
ما هي الجهة المنظمة والدرجة المعنية بهذا النموذج؟
ما هي دورة هذا الامتحان ولغة أسئلته؟
أين أجد نماذج أخرى لنفس المباراة؟
💬 ناقش هذا النموذج (0)
شارك إجاباتك أو صحّح التصحيح — إذا كان لديك رأي مختلف حول أي نقطة، اكتبه هنا ليستفيد باقي المترشحين.
لا يوجد نقاش بعد — شارك إجابتك أو سؤالك حول هذا النموذج.
⚠️ ممنوع نشر أرقام الهاتف أو الروابط أو أي عرض مقابل مال — تُحذف هذه المشاركات تلقائياً.
هل تحضّر لهذه المباراة؟
نماذج مشابهة قد تهمّك
المصدر: وثائق Scribd منشورة للعموم
